价值600亿美元的减肥药物市场:谁在领跑?
在近期的美股财报季期间,嗡嗡声围绕“GLP-1减肥药物”的讨论热度甚至已超过人工智能(AI)话题。这类药物被誉为医药领域的潜在颠覆者,众多药企纷纷竞相布局同类产品。
随着各方对这一前景广阔的市场的争夺日益激烈,精明的投资者不禁发问:这个市场的规模究竟有多大?哪些企业有望从中受益?诺和诺德、礼来等巨头又具备哪些优势?而投资者又该警惕哪些风险?
在本文中,我们将就这些问题提供一些洞见,帮助投资者更好地把握投资减肥药物的机遇与潜在风险。
01 什么是GLP-1减肥药物?
GLP-1激动剂它们旨在通过减少食物摄入来控制血糖水平并抑制饥饿感。最初,这些药物是用于治疗2型糖尿病的。然而,研究人员很快发现,这类药物还具有一种有趣的副作用:它们似乎可通过降低食欲来促进体重减轻。
因此,科学家们开始探索GLP-1激动剂作为减肥药物的潜力。
丹麦的诺和诺德(纽约证券交易所代码:NVO)是第一个尝试的人。2010年,他们介绍的利拉鲁肽,商品名为Victoza,最初主要用于治疗糖尿病。然而,在发现其在促进体重减轻方面的潜力后,研发团队将其改良为Saxenda,一种专门用于肥胖管理的药物。
2017年,诺和诺德推出了另一款名为司美格鲁肽的糖尿病药物,商品名为Ozempic。2021年年中,该公司又获美国食品药品监督管理局批准上市了一种更强效的该药版本——Wegovy,用于辅助减重。这款药物在TikTok等社交媒体上受到广泛关注后人气飙升,连特斯拉首席执行官埃隆·马斯克也对其予以推荐,进一步推高了对GLP-1类减肥药物的需求。
礼来公司(纽约证券交易所代码:LLY),此外,该公司于2014年凭借度拉糖肽等产品进入GLP-1减重药物市场,并以Trulicity为商品名进行推广。自那以来,该产品已成为其……之一。畅销药品.
2022年5月,礼来公司推出了替尔泊肽,也称为Mounjaro。尽管美国食品药品监督管理局仅批准其用于治疗成人2型糖尿病,但研究表明,该药物在减重方面的效果优于诺和诺德的Ozempic和Wegovy,因而备受关注。
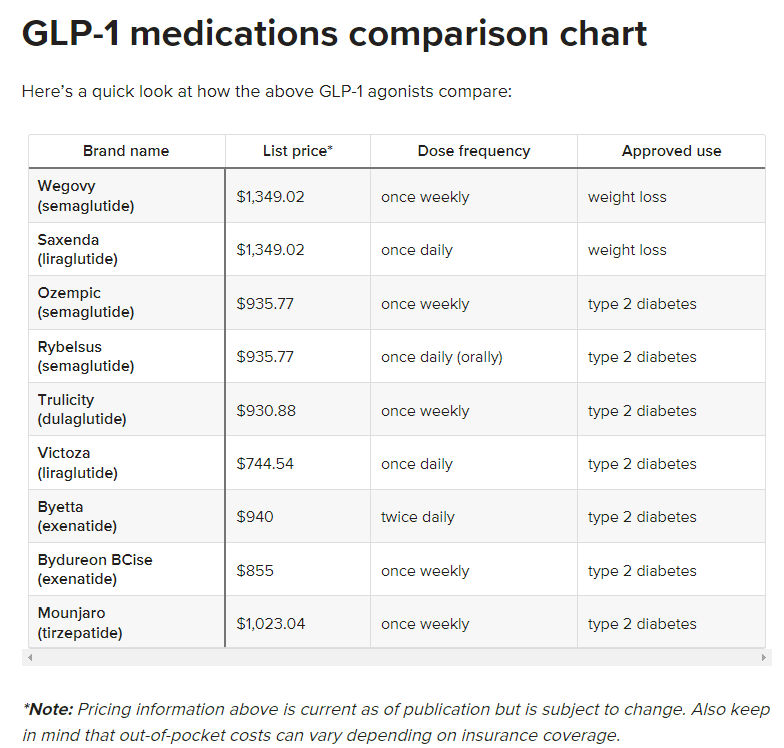
供您参考,我们已在下表中汇总了现有GLP-1类药物的品种、价格及其用药频率。目前,获批用于减肥的药物仅有诺和诺德公司的Wegovy和Saxenda。
02 减肥药物市场展望
作为多种严重健康问题的主要诱因之一,肥胖在全球范围内正日益引发关注。据……世界卫生组织全球有超过7.5亿人患有肥胖症,导致了所有死亡病例的5%。
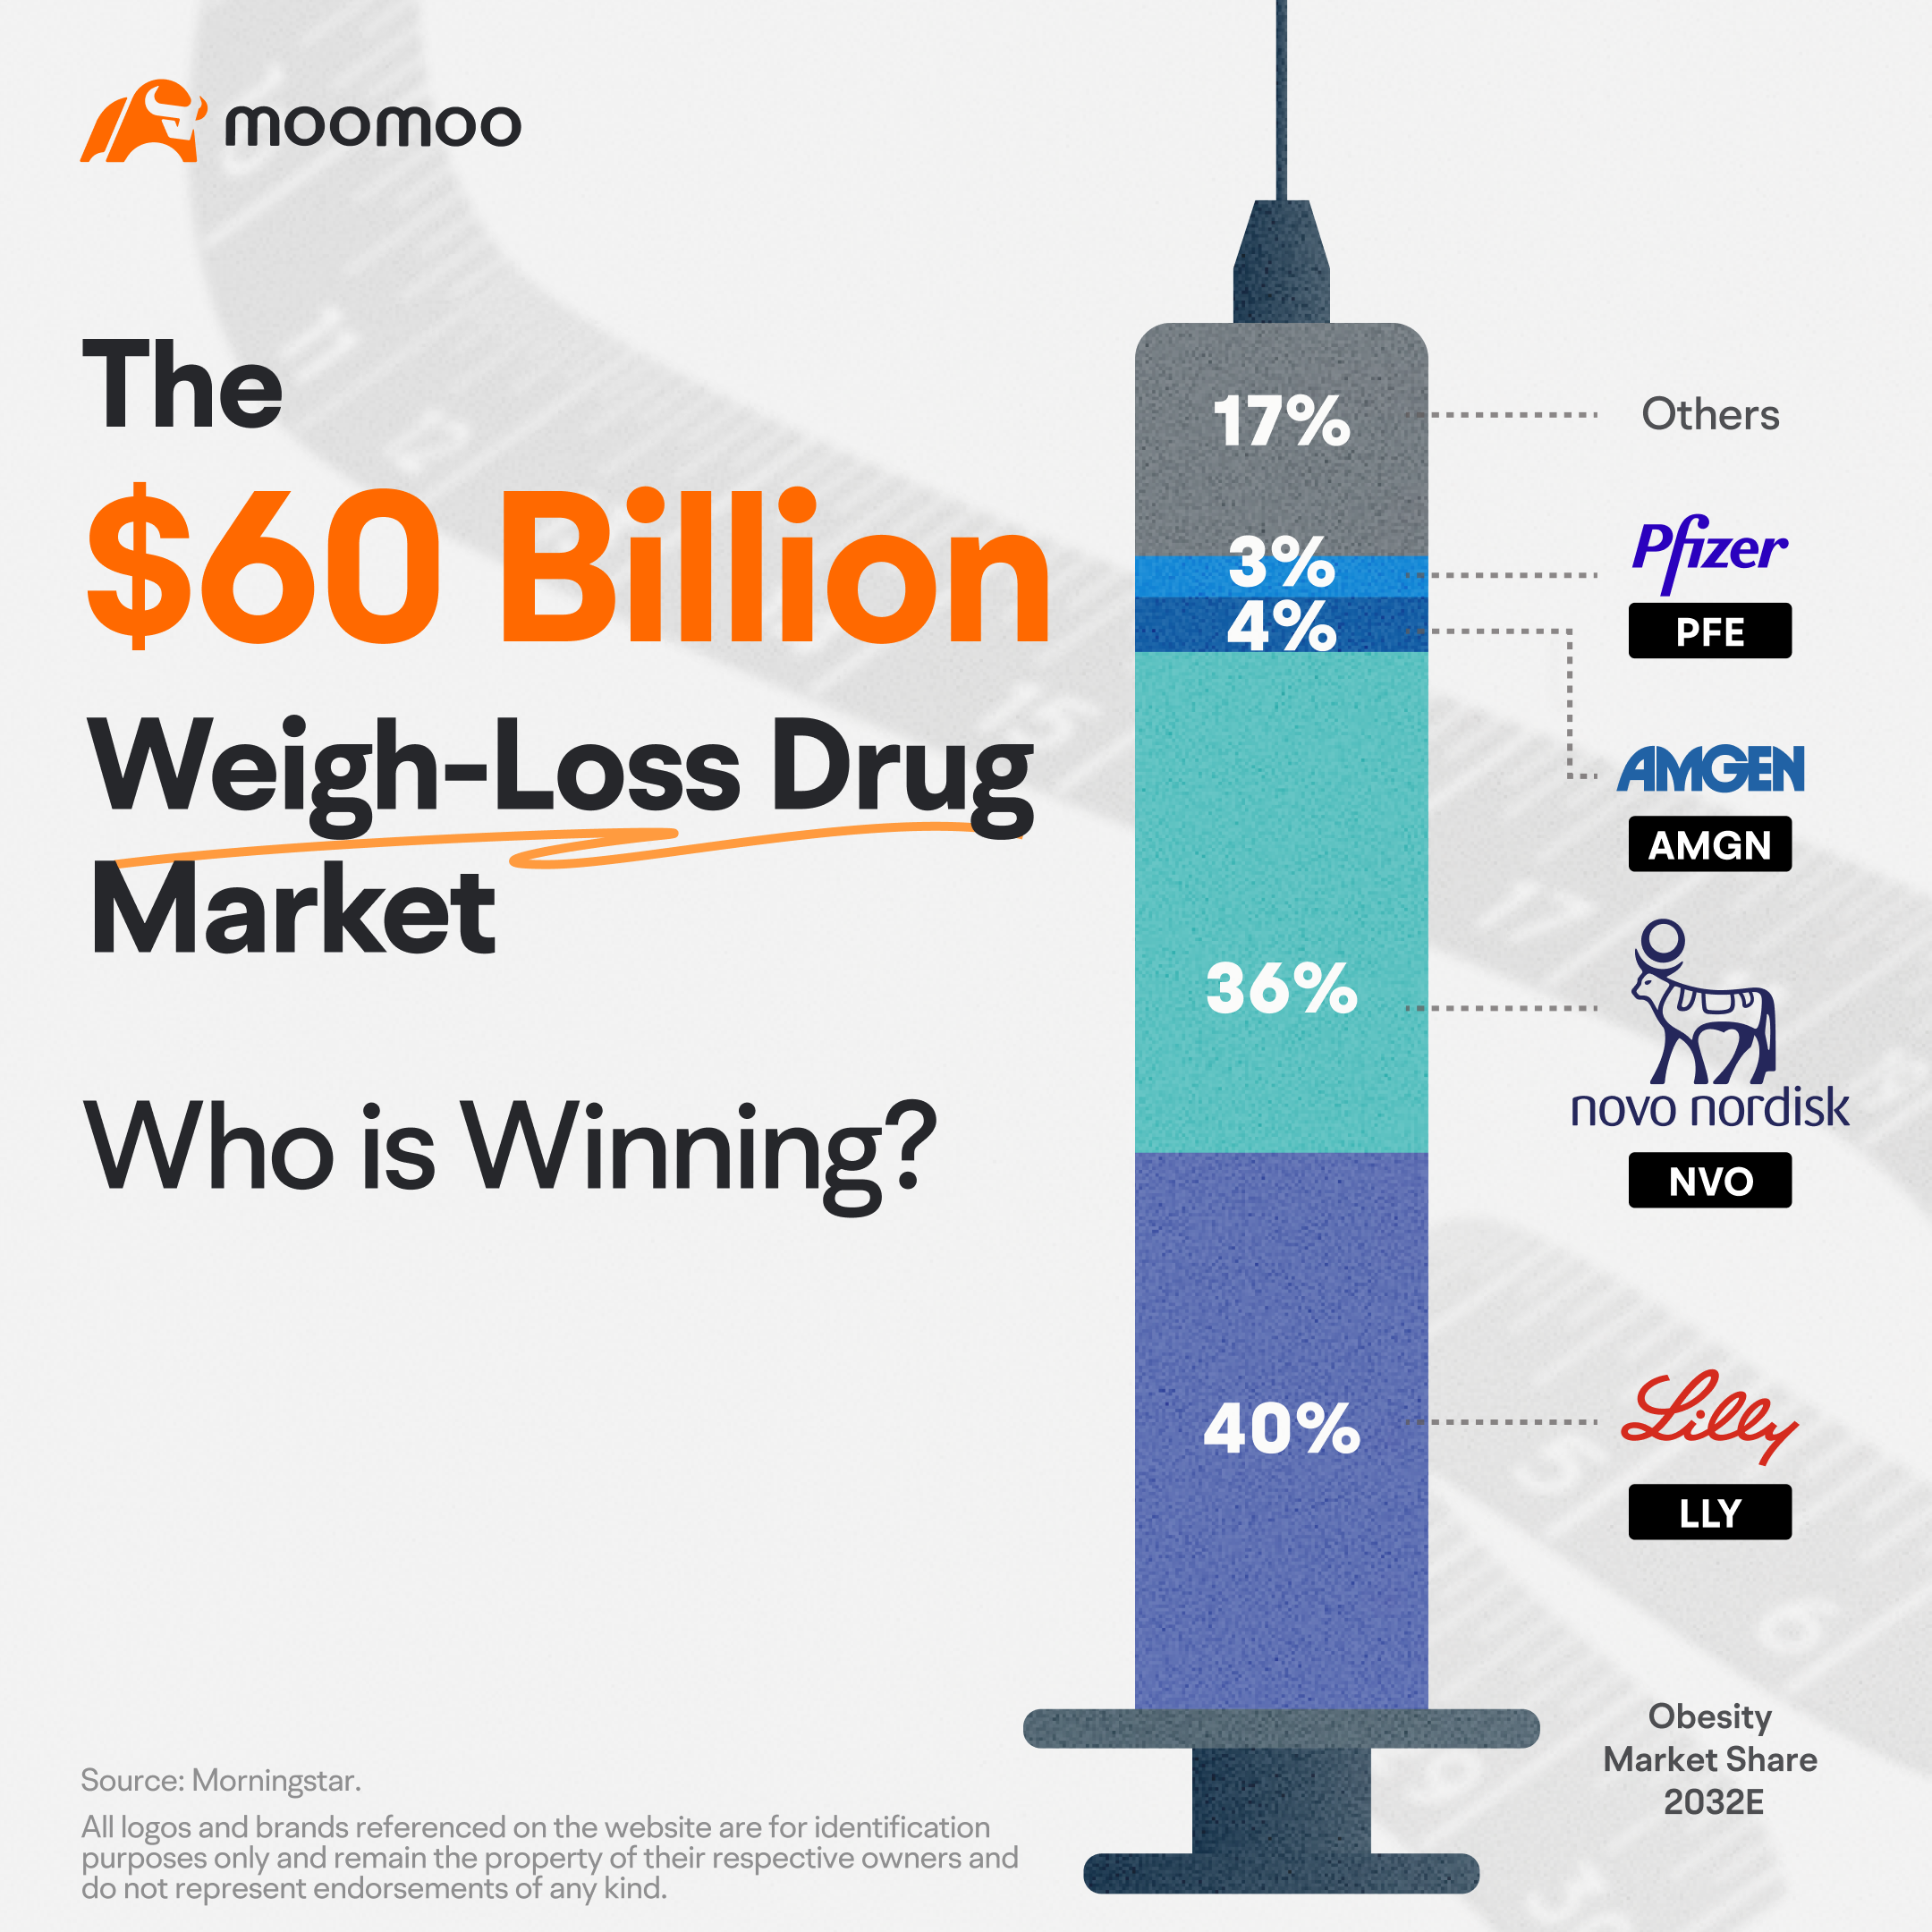
GLP-1类减肥药物的问世,为饱受肥胖困扰的人们带来了新的希望。Morningstar分析师预测,未来十年,这些药物的全球市场规模有望达到600亿美元。.
他们预计,随着诺和诺德和礼来相继推出肥胖症治疗药物,全球GLP-1类肥胖症疗法的平均价格可能升至约5,400美元每年,但随着竞争加剧,预计价格将逐步下降,最终达到约2,800美元到2032年。他们的预测显示,大约2100万到2032年,全球可能有更多人选择采用GLP-1疗法治疗肥胖症。
摩根士丹利持更为乐观的看法,预计全球肥胖症市场规模有望从2022年的24亿美元飙升至令人瞩目的……到2030年将达到770亿美元,超出其先前估计的43%。
03 哪些公司有望受益?
目前,诺和诺德和礼来是减肥药物市场的两大领军企业。
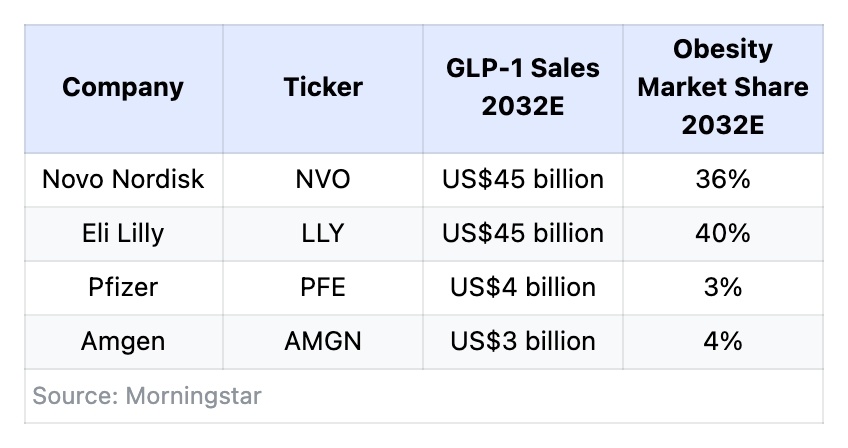
然而, Morningstar分析人士认为,两家生物制药巨头,辉瑞公司(纽约证券交易所:PFE)和安进公司(纽约证券交易所代码:AMGN),也有潜力在这一领域留下自己的印记。
他们预计,到2032年,辉瑞和安进有望分别占据……的市场份额。3% 和 4%分别在GLP-1减肥治疗市场中。然而,这些占比仍远低于诺和诺德的 36%以及礼来公司的40%.
目前,辉瑞正在两款口服GLP-1疗法之间进行选择,这两款药物预计将于2023年底或2024年初公布II期临床试验数据,为在2024年底前启动III期临床开发奠定基础。
安进的方案之所以脱颖而出,是因为它同时采用了GLP-1增效剂与GIP抑制剂。这种长效作用机制以及有望带来更佳疗效的潜力,使其成为颇具竞争力的候选药物。不过,该公司仍需等待2024年公布的II期临床试验数据,且该产品预计最早也要到2026年才能上市。
04 诺和诺德 vs. 礼来
投资者对诺和诺德与礼来这两家在减肥药物领域的领军企业充满好奇。我们可从多个关键维度对其进行比较:
产品组合:根据来自The Motley Fool分析师的研究诺和诺德之所以脱颖而出,是因为该公司已有多款GLP-1类药物获批用于减重,从而确保了市场增长的稳定性。然而,由于产能限制,诺和诺德在满足市场需求方面仍面临挑战。另一方面,礼来公司的新产品Mounjaro疗效更优,临床试验显示其减重幅度可达22.5%,而诺和诺德的Ozempic和Wegovy仅宣称可使体重减轻约15%。不过,Mounjaro目前仅获批用于糖尿病治疗,预计今年晚些时候将获准用于减重。
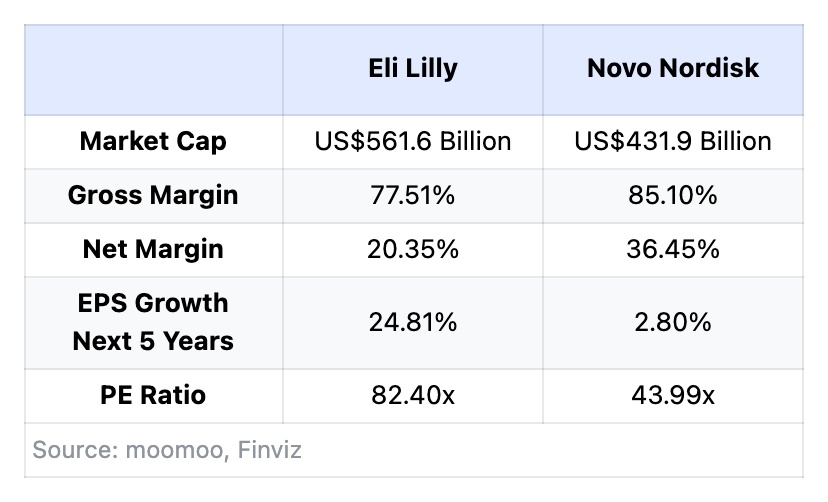
盈利能力:据moomoo截至2023年9月14日的数据显示,诺和诺德的毛利率和净利率分别为85.1%和36.45%,盈利能力更为强劲;而礼来公司的相应指标则为77.51%和20.35%。
增长前景:礼来公司似乎在与诺和诺德的竞争中占据上风。据Finviz截至2023年9月14日的数据显示,分析师预计礼来未来五年的每股收益年均增长率将高达24.81%,而诺和诺德的预期仅为2.8%。
估值:在考量市盈率(PE)时,礼来公司显得相对更为昂贵。截至2023年9月14日,根据moomoo的数据,礼来的市盈率(TTM)为82.4倍,而诺和诺德的市盈率(TTM)为43.99倍。
综上所述,诺和诺德产品组合多元、盈利能力更强;而礼来则在药物疗效方面表现突出,具备更高的增长潜力,且估值相对较高。
05 减肥药物投资的风险
尽管减肥药物市场有望释放巨大潜力,投资者也必须充分认识到投资相关企业的潜在风险。目前,减肥药物企业可能面临三大主要风险:
竞争加剧:除礼来和诺和诺德等巨头外,其他大型制药企业也纷纷加入GLP-1类减肥药物的角逐。Morningstar分析人士预计,其他制药企业最早可能于2026年推出其减肥药物。新竞争者的进入或将影响产品销量,并进一步压低药品价格。此外,从长期来看,部分药品的专利到期也将为市场新参与者带来机遇。
药品价格高昂:路透社报道称,减肥药物的高昂价格可能成为一大难题。例如,Wegovy每年的费用高达12,371美元,这无疑会给患者带来沉重负担。统计数据显示,使用Wegovy等热门减肥药物的患者中,一年后仅有三分之一仍在坚持用药,而高昂的费用或许是他们中断治疗的重要原因之一。因此,在缺乏保险覆盖的情况下,高价可能会令部分寻求肥胖症治疗的患者望而却步。
高期望:减肥药物概念股的投资者须警惕过高预期可能带来的风险。今年截至9月18日收盘,礼来股价累计上涨56.52%,诺和诺德涨幅为36.25%。对于有意买入这些公司股票的投资者而言,面临的挑战在于市场对相关药物抱有极高的期待,而这种预期或许已部分反映在股价中,从而制约了上行空间。因此,投资者需审慎评估此类风险,并结合自身的风险承受能力和投资策略作出决策。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息