
Netflixの成長を支える指標は?ユーザー数、ARPU、利益率に注目!
Netflixの株価は、過去10年間で驚異的に30倍以上急騰し、素晴らしいパフォーマンスを誇っています。
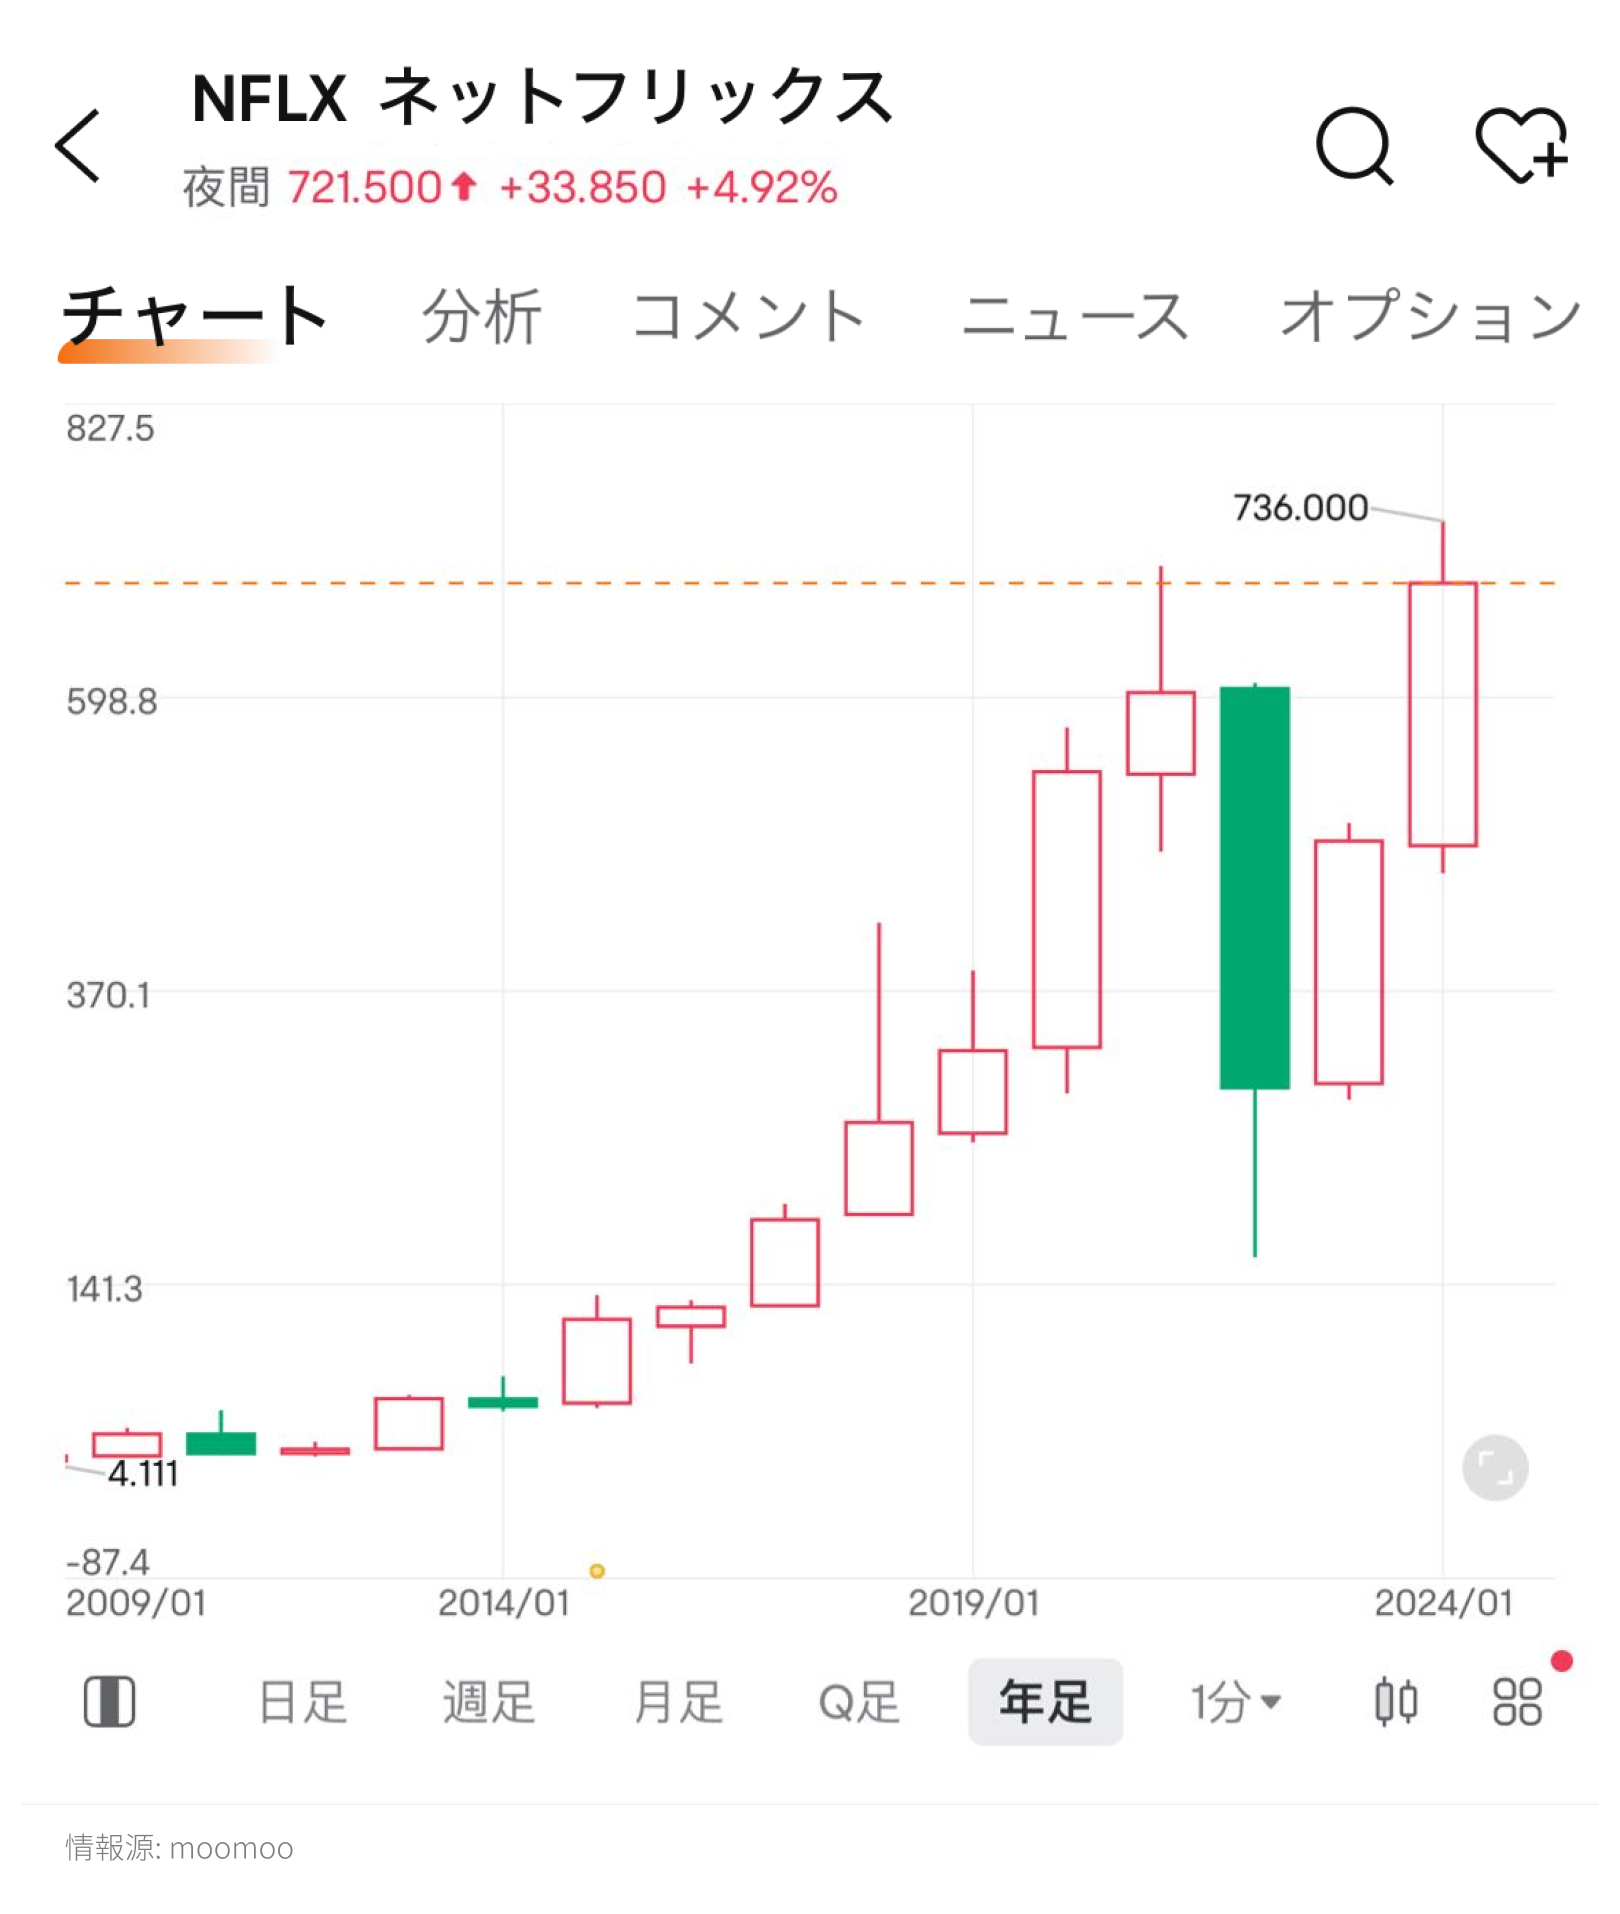
ストリーミング配信メディア業界の先駆者であるNetflixは、この業界の急速な成長の恩恵を受けてきました。現在、同社は安定した成長期に移行しています。それでは、Netflixの決算報告書をどのように読み解けば良いのでしょうか?重要なのは、収益成長、コンテンツへの投資とキャッシュフローのバランス、そして利益率の3つの領域です。
1.収益の成長
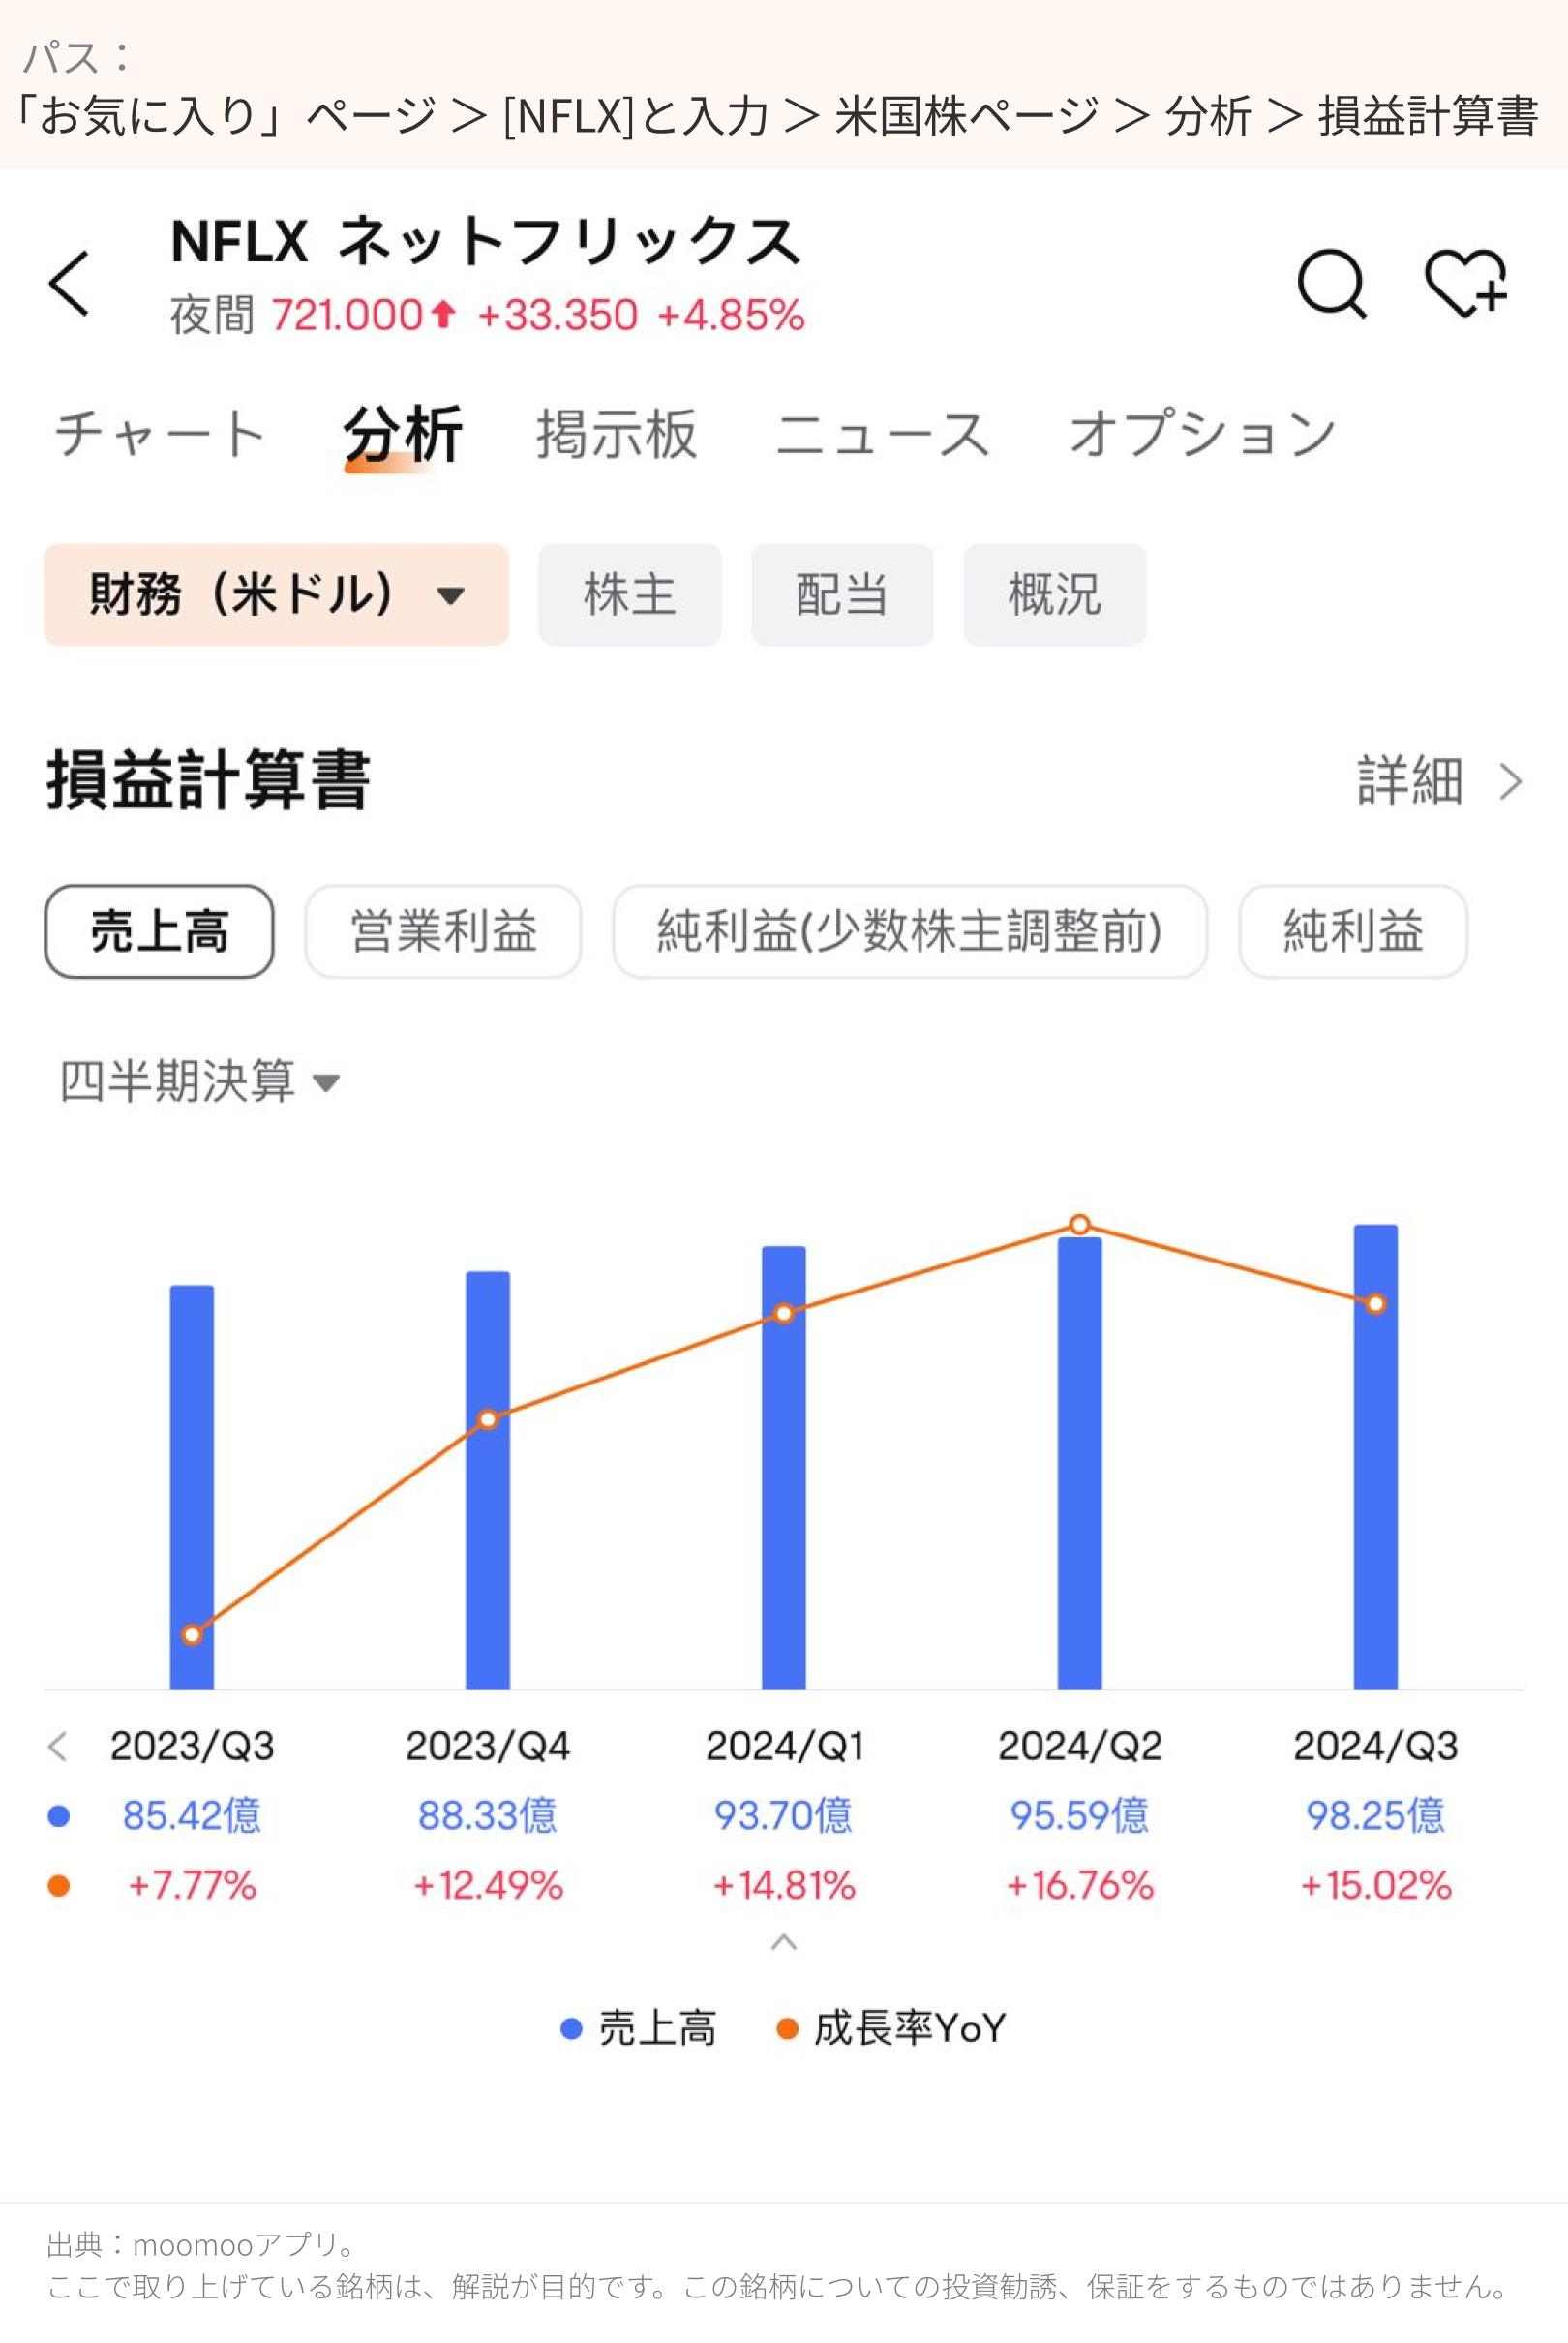
Netflixは、20%を超える急速な収益成長を遂げた初期の数年間を経て、2022年第4四半期には前年比収益成長率が2%弱に鈍化し、マイナス成長に近づきました。しかし、その後の四半期では収益成長が再び加速し、2023年第3四半期には約7.8%、さらに2023年第4四半期には2桁成長を回復しました。2024年第1四半期には成長率が前年比で約15%に達しています。今後、Netflixがこの力強い収益成長を維持できるかどうかが注目されるポイントです。ここで特に注視すべき2つの主要な指標があります。
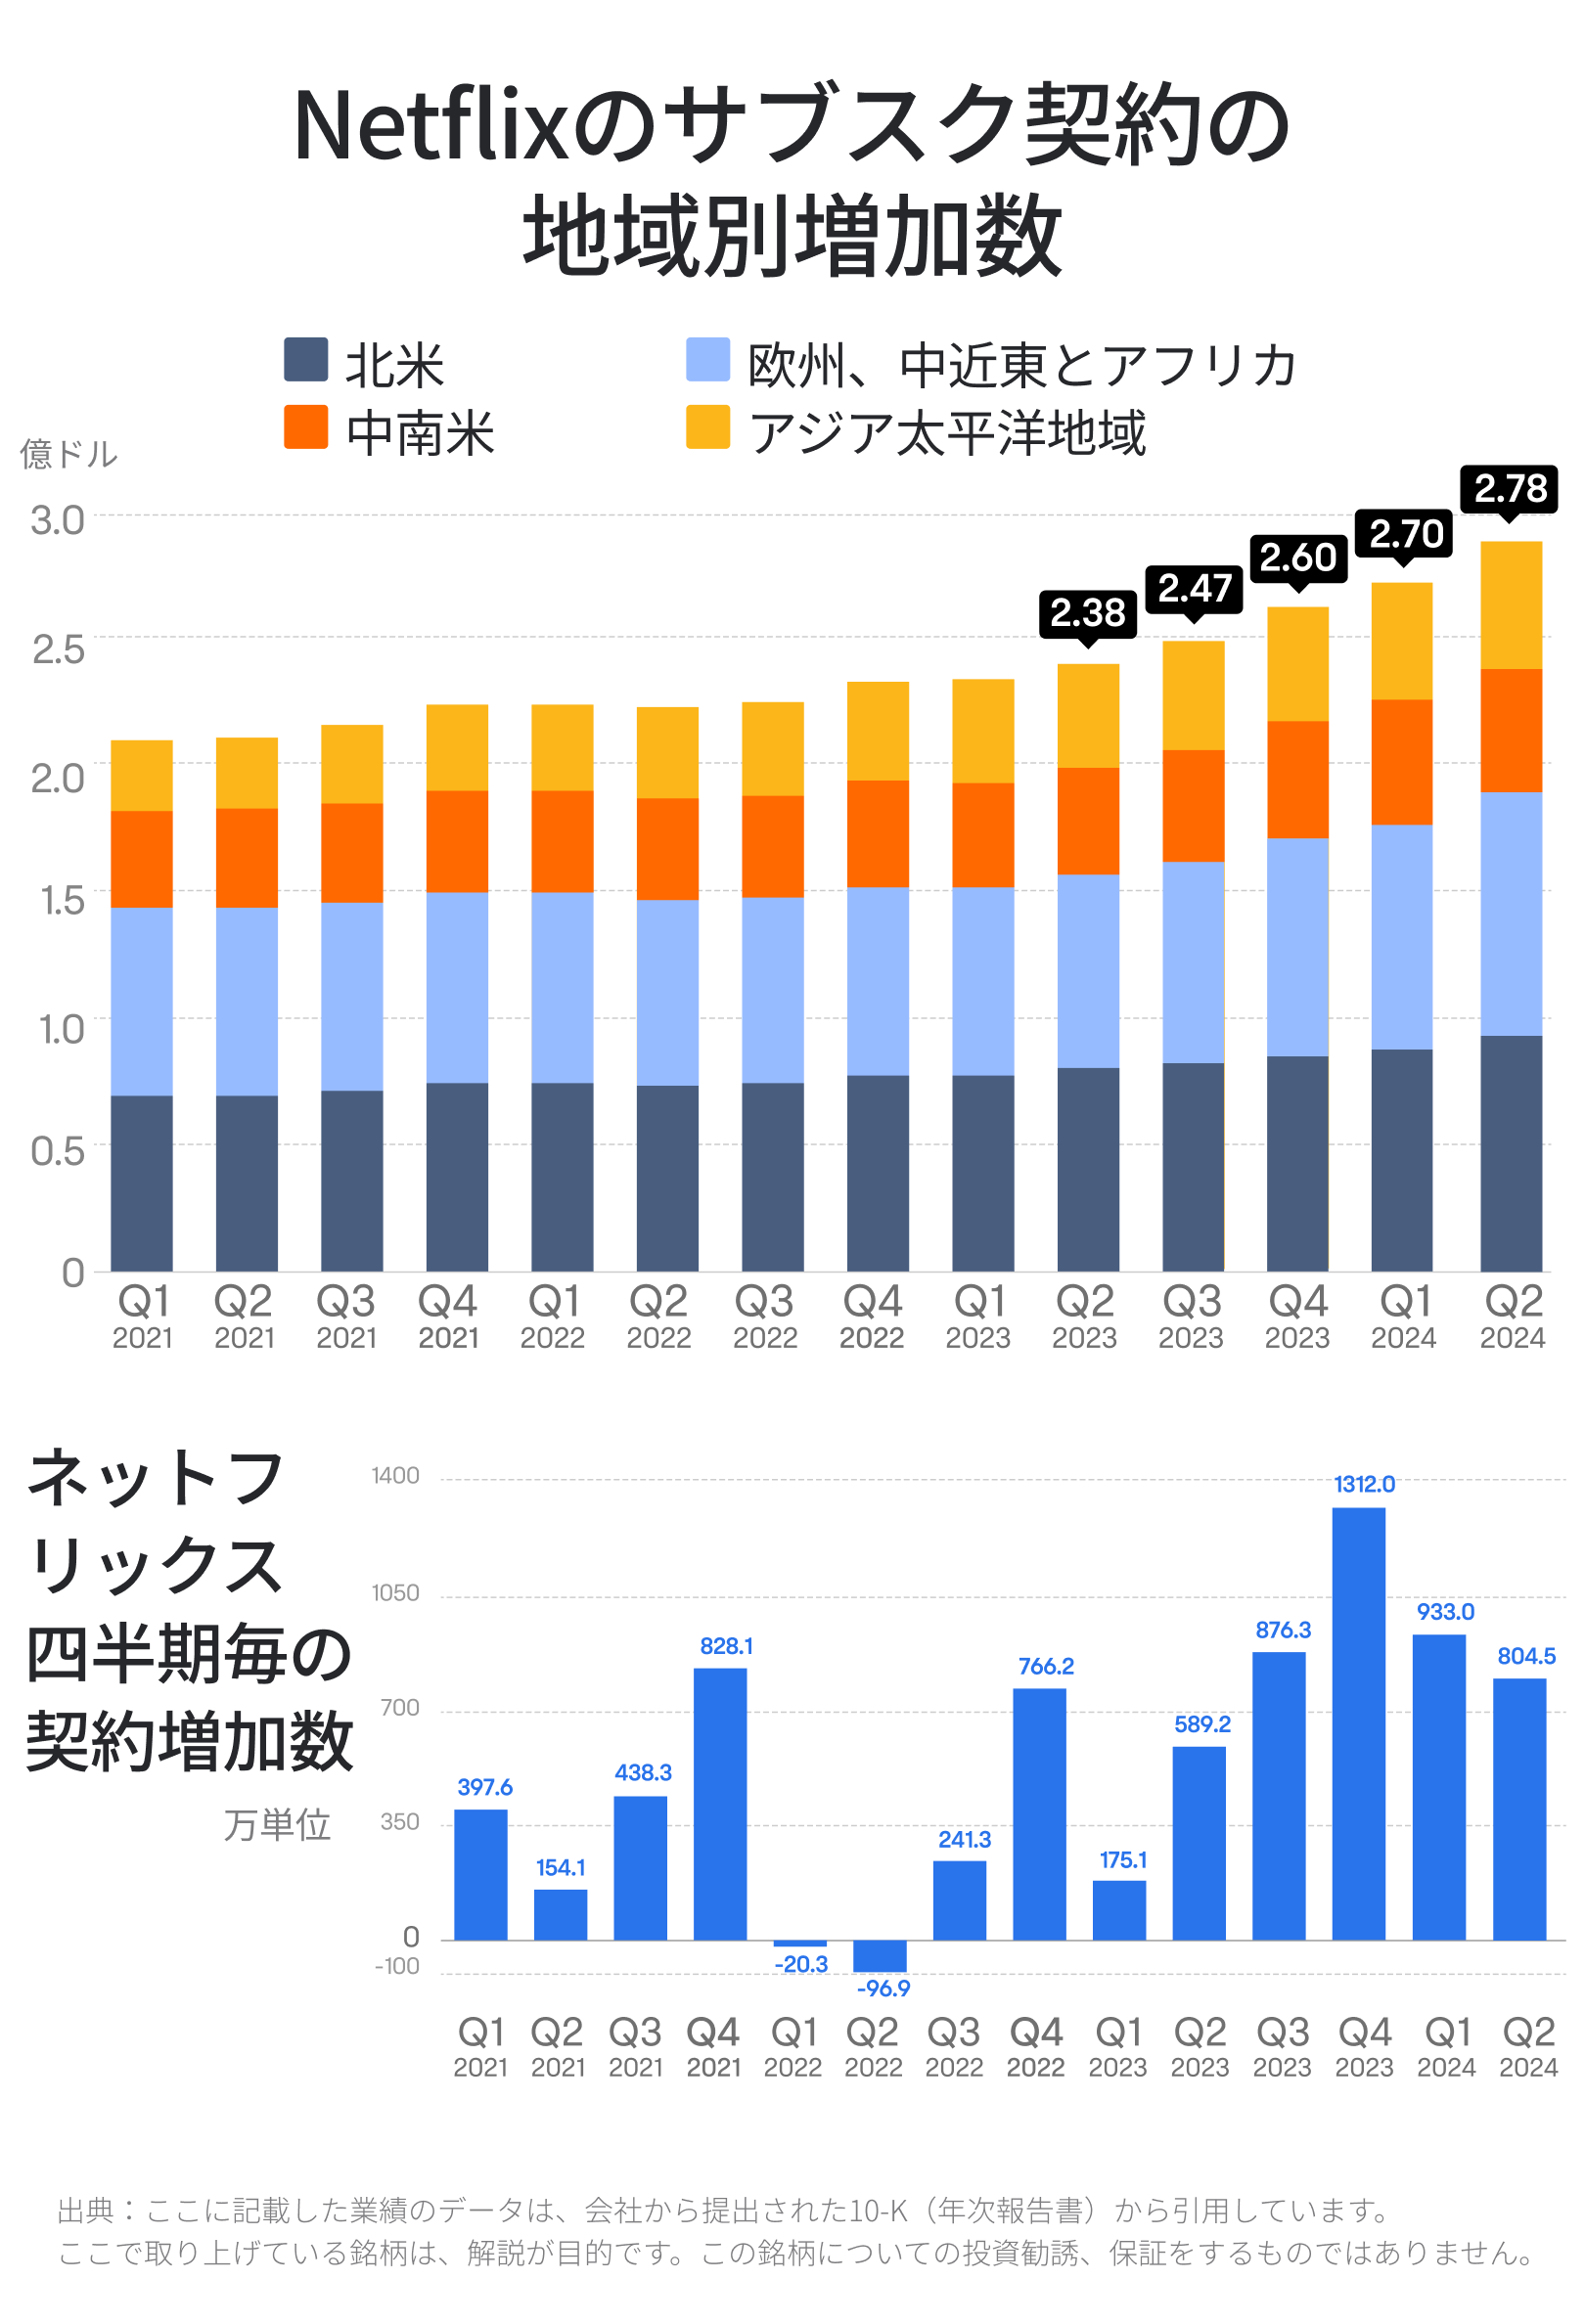
まず、最も重要な指標は有料サブスクリプションの契約数です。Netflixのビジネスモデルは、主に高品質な動画コンテンツを提供してユーザーを引き寄せることに依存しています。同社の収益の大部分は、ユーザーからの月額サブスク料によって支えられています。さらに、最近では低価格の広告支援プランを導入し、少額ながら広告収入も追加する形で収益の多様化を図っています。
したがって、有料サブスクの数は、Netflixの業績を支える重要な基盤となります。サブスク契約が増加すれば、将来の収益拡大が期待できます。傾向を見ても、Netflixの有料サブスク契約は順調に拡大しています。2023年第3四半期には、前四半期と比べて約900万人の契約が増加し、その後の2023年第4四半期から2024年第1四半期にかけても、1四半期あたり900万人以上の純増ユーザー数を維持しています。これにより、総ユーザー数は約2億7千万人に達しました。
これまでは、複数の人が1つのアカウントを共有して視聴するケースが見られましたが、Netflixはこれに対して対策を講じました。その結果、以前アカウントを共有していた一部のユーザーが、自分自身のアカウントを購入せざるを得なくなり、契約者数の増加につながった可能性があります。また、新興市場向けに導入された低価格の広告支援プランも、サブスク契約の増加を後押ししています。
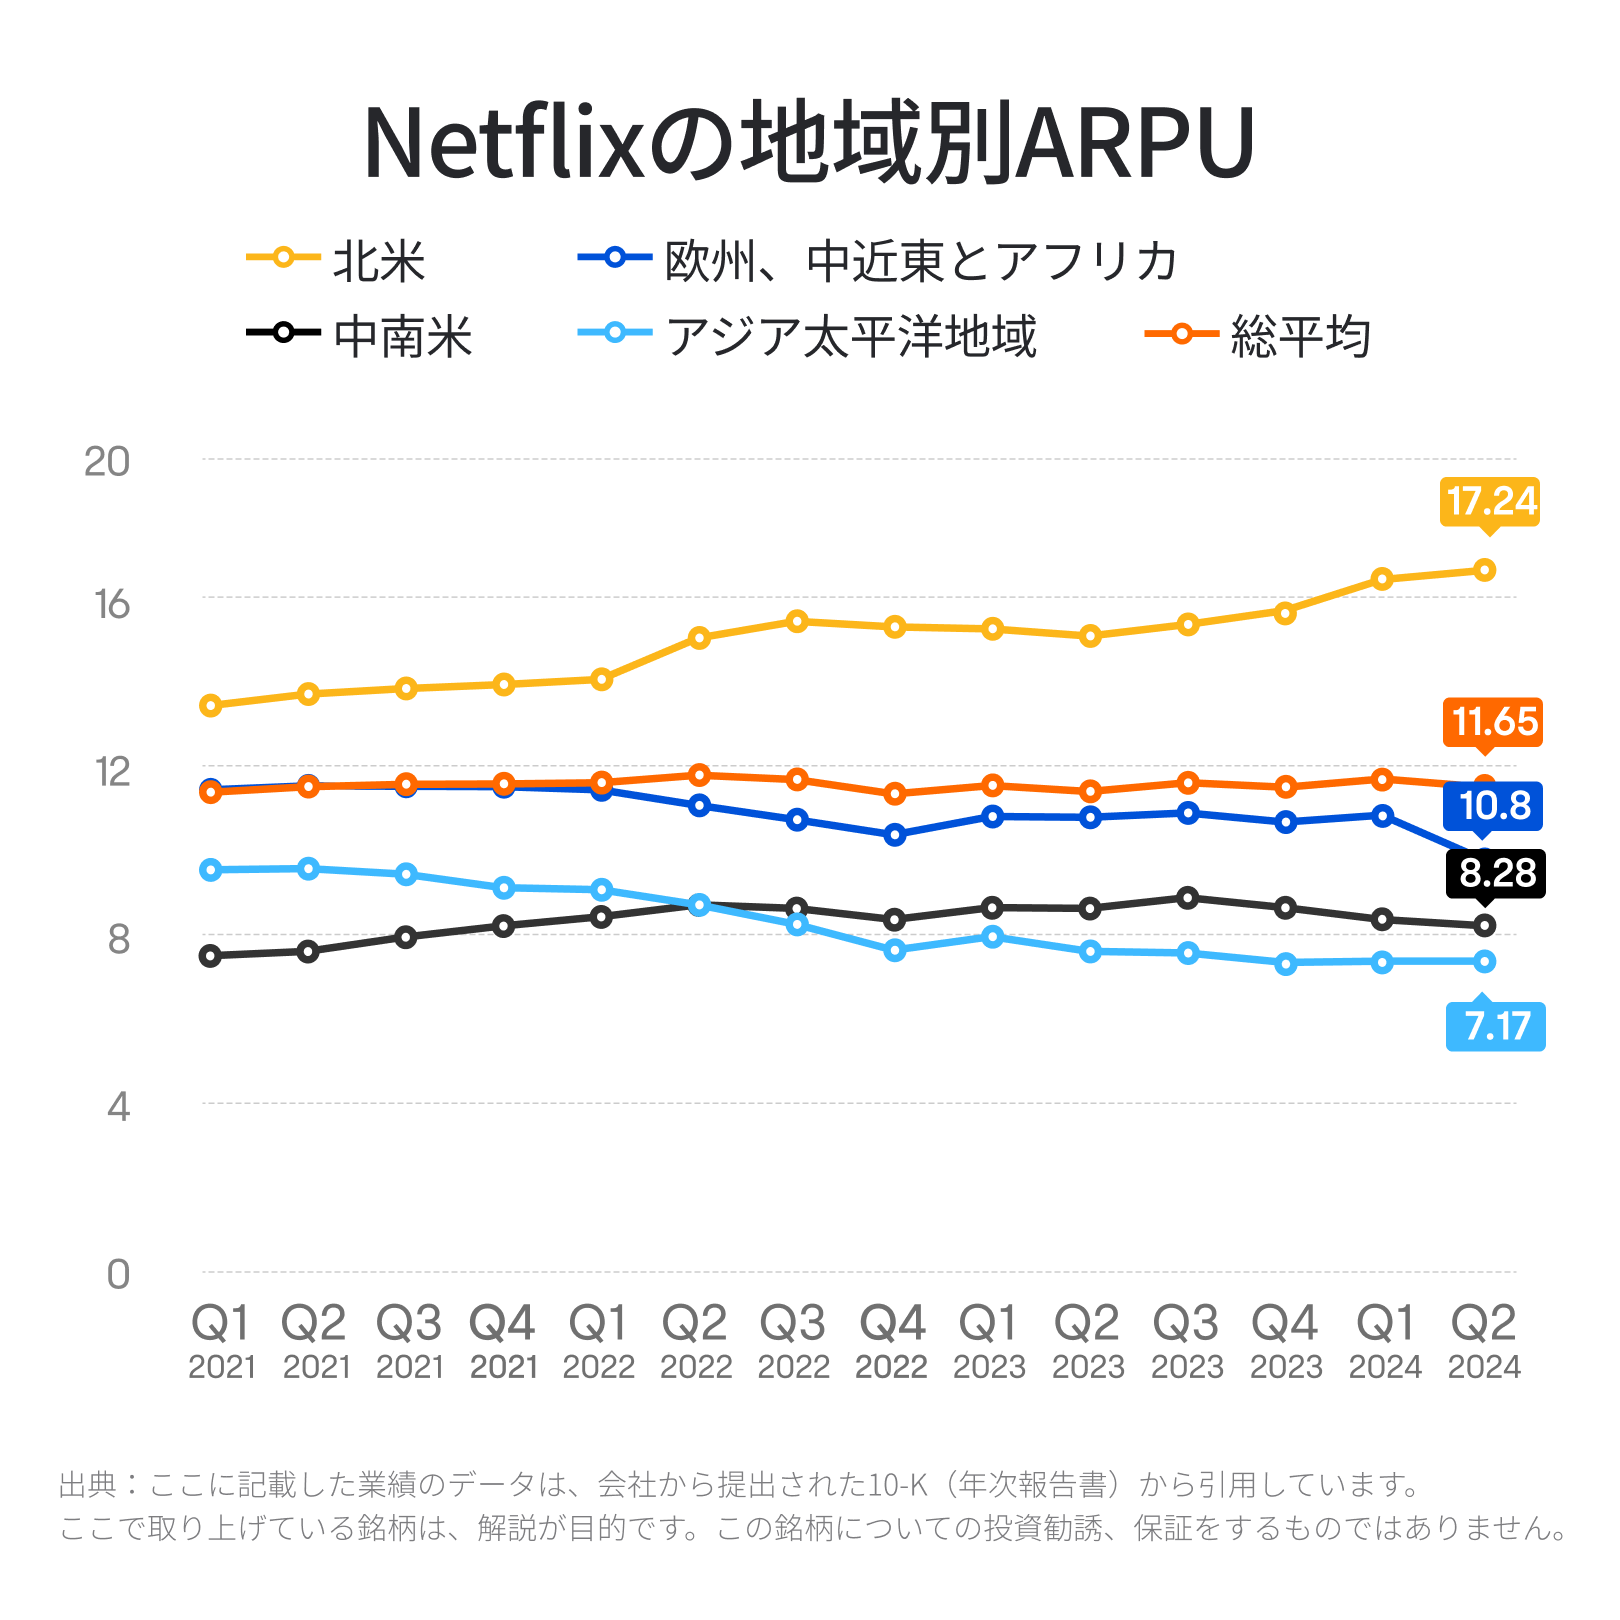
次に重要な指標はARPU(1人あたりの平均収入)です。ARPUが高ければ高いほど、総収入も増加します。過去2年間、NetflixのARPUは主に11.5~12ドルの間で大きな変動はありませんでした。地域別に見ると、北米ではARPUが上昇傾向にある一方、ラテンアメリカでは2023年第4四半期と2024年第1四半期にかけて若干減少しています。欧州では、ここ数四半期で安定した推移を見せていますが、APAC地域では、低価格の広告支援プランの影響によりARPUが減少しています。
Netflixは2023年第4四半期から、米国、英国、フランスなどの主要市場で価格を値上げしており、これらの地域でARPUが増加すると予想されています。しかし、価格の上昇により需要が減少するリスクもあります。消費者が新しい価格に見合わないと判断してサブスクをキャンセルし始めると、プラットフォームの加入者数に悪影響を与える可能性があります。
また、2024年第1四半期の決算後、経営陣は2025年第1四半期から有料ユーザー数とARPUの公表をやめると発表したため、これら2つの指標に透明性がなくなった場合、収益の成長と利益の改善にさらに注意を払う必要があるかもしれません。
2.キャッシュフローに対する配信コンテンツへの投資
Netflixが有料会員の獲得に成功しているのは、主にオリジナルコンテンツに多額の投資を行っているからです。たとえば、ドラマ『ハウス・オブ・カード 野望の階段』のような大ヒットシリーズは、同社の成長に大きく貢献し、数億人の有料顧客を獲得する要因となりました。
しかし、独自コンテンツへの過剰な支出は、キャッシュフローや利益率に負担をかけるリスクがあります。一方で、支出を抑えすぎると、加入者を引きつけるための新鮮で魅力的なコンテンツが不足し、結果として収益や利益にも悪影響を及ぼす可能性があります。そのため、コンテンツへの適切な投資とユーザー満足度のバランスを取りつつ、効率的なコスト管理で加入者満足度、収益、利益成長を最大化することが求められています。
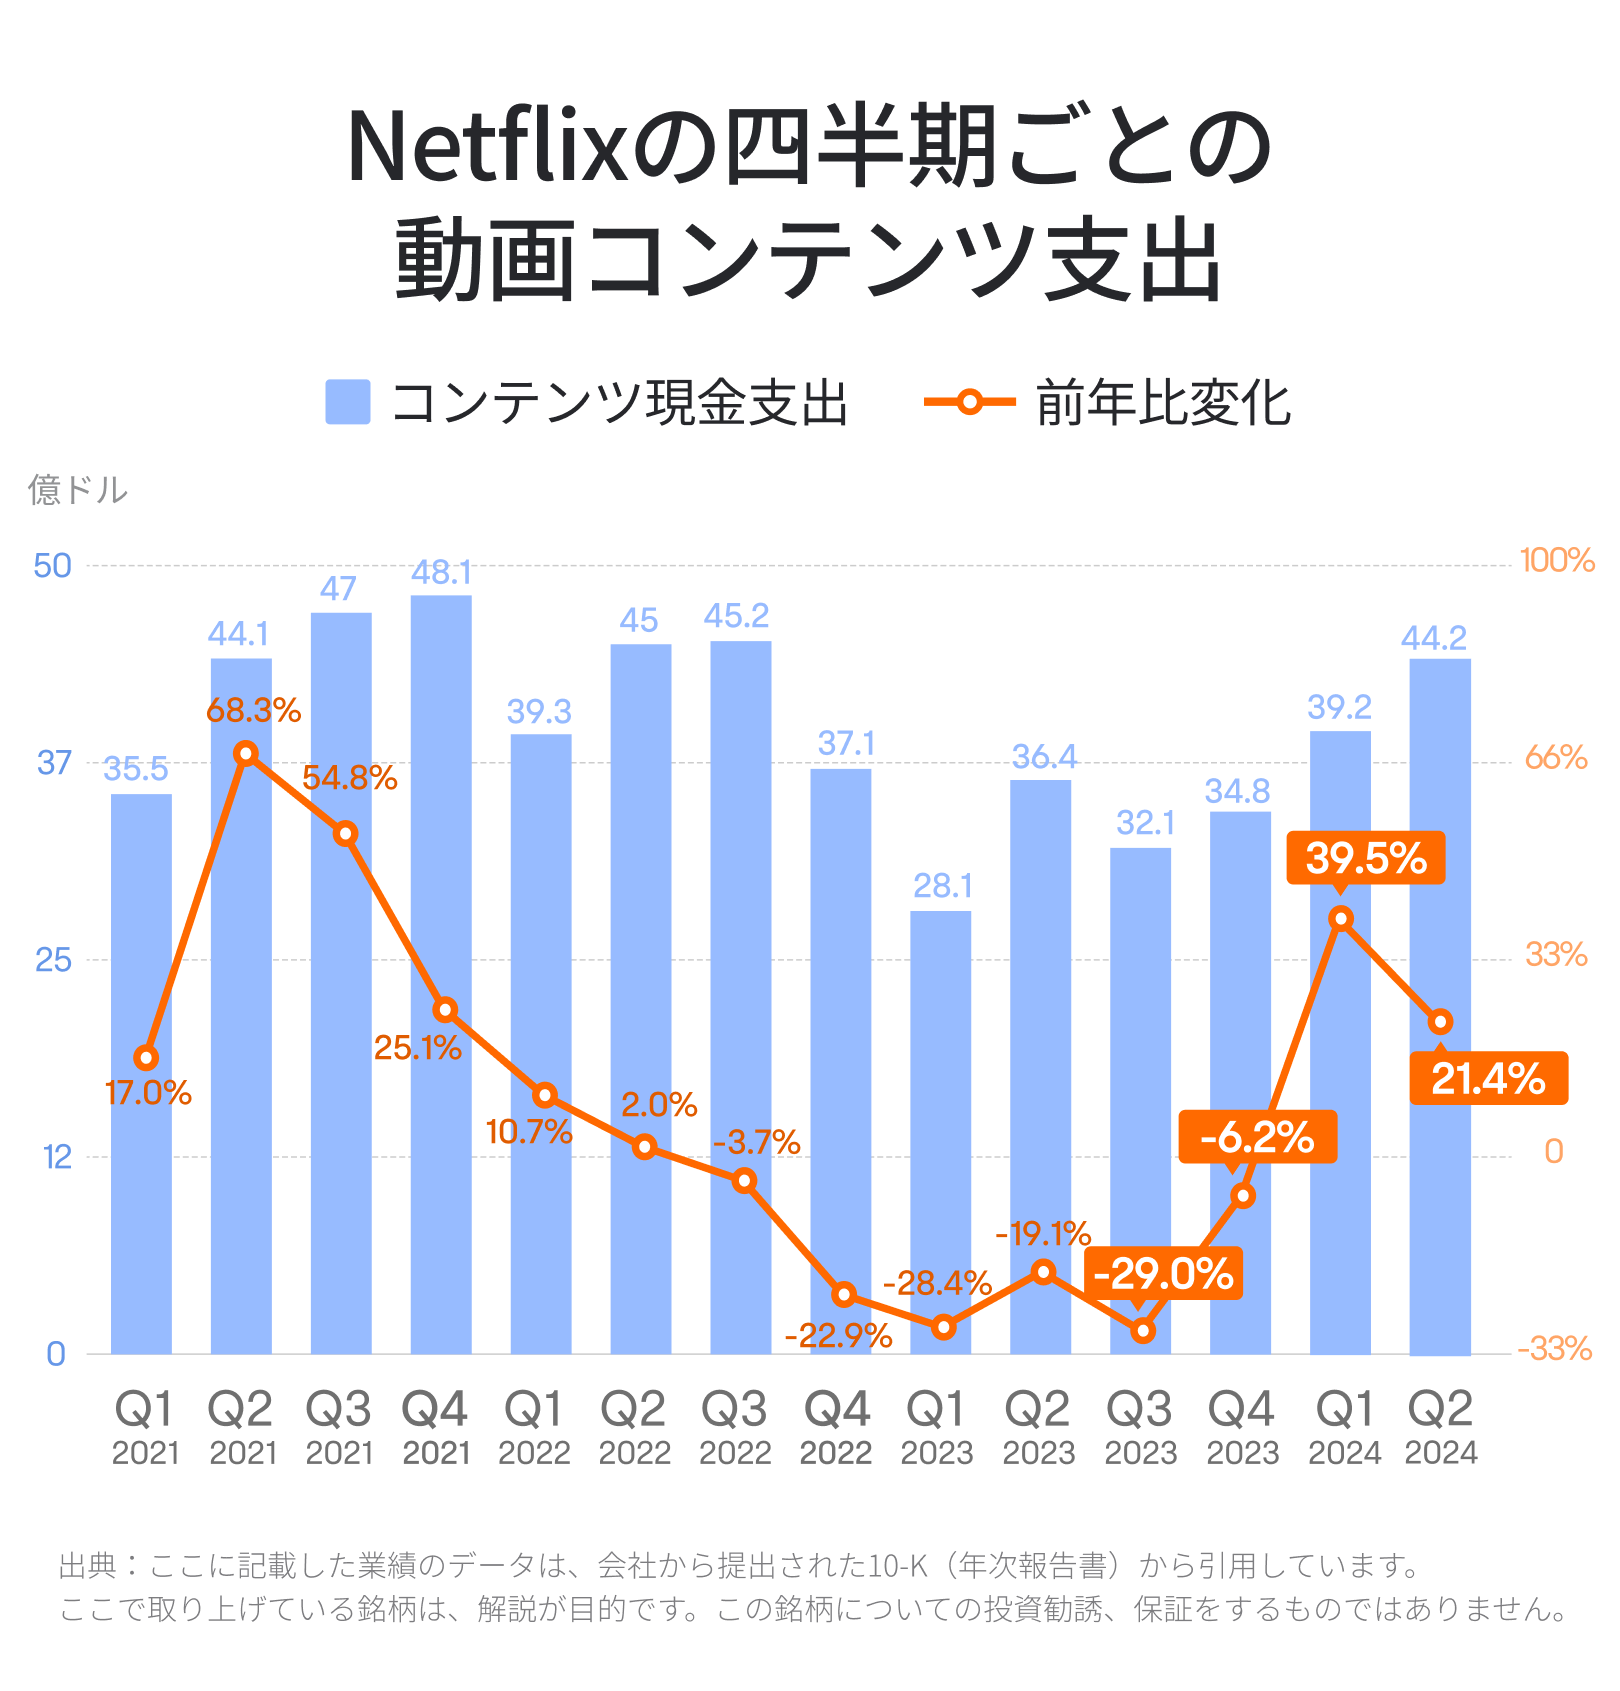
コンテンツ投資を評価する際には、コンテンツに費やされた現金とコンテンツ資産の規模という2つの指標を注目することが重要です。コンテンツに対する現金支出は、直近の四半期で控えめな推移を見せており、2023年第3四半期には前年比で約30%減少し、6四半期連続で減少が続いていました。
しかし、2023年第4四半期には成長への回帰が見られ、コンテンツ支出の削減ペースが鈍化し、前年比でわずか6.2%の減少にとどまりました。そして2024年第1四半期には、コンテンツ支出は39億2,000万ドルに達し、前年比で39.5%増加しました。この収益の継続的な成長により、再びコンテンツ投資を拡大し始めています。
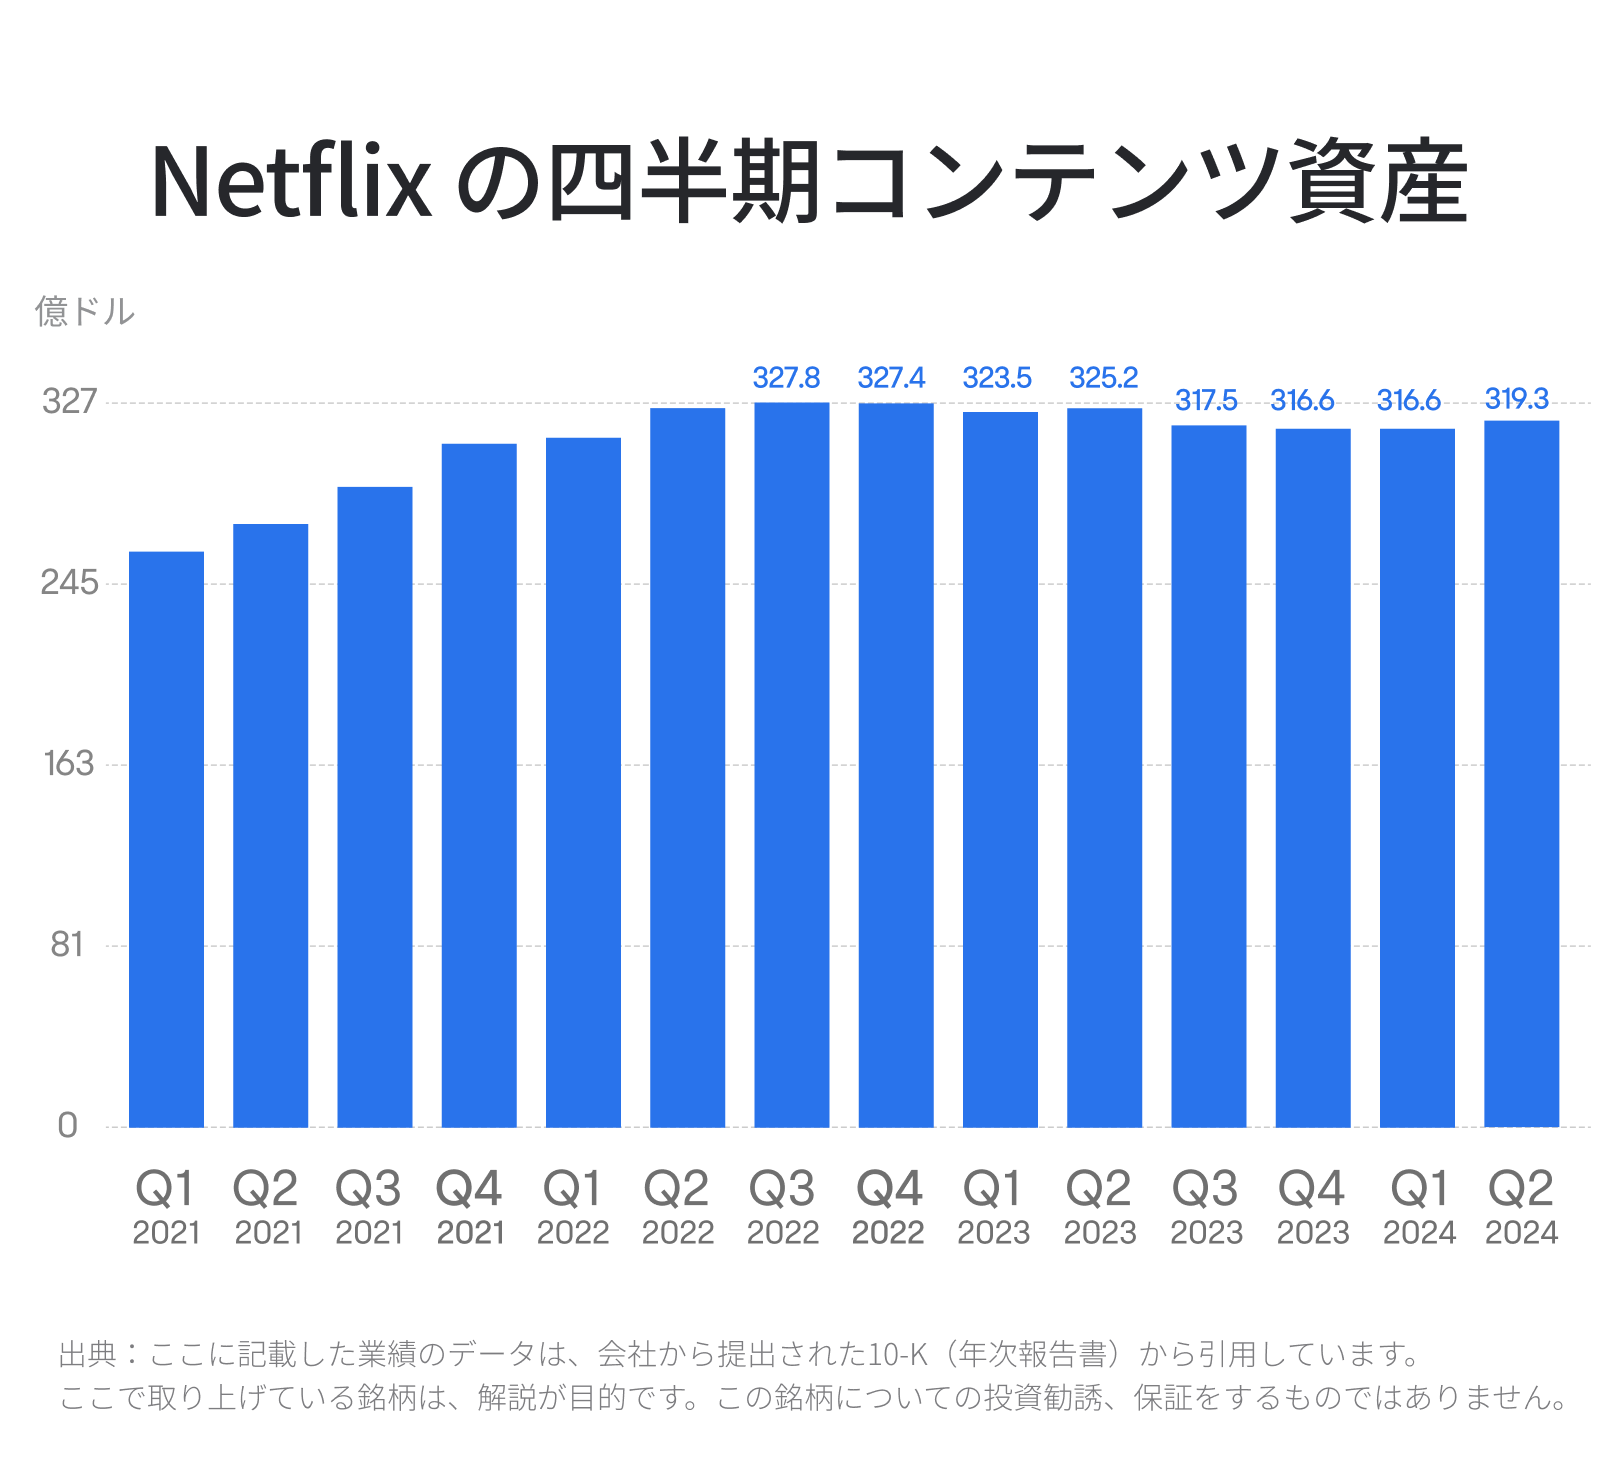
コンテンツ資産の規模については、古くなって需要が減少した既存コンテンツは、会計方針に従って償却される必要があります。しかし、Netflixのコンテンツ資産の増加速度が償却速度に追いつかず、直近の数四半期ではコンテンツ資産の規模が下落傾向にありました。なお、2024年第2四半期の、コンテンツ資産は約319億3,000万米ドルであり、前四半期からわずかに増加しました。
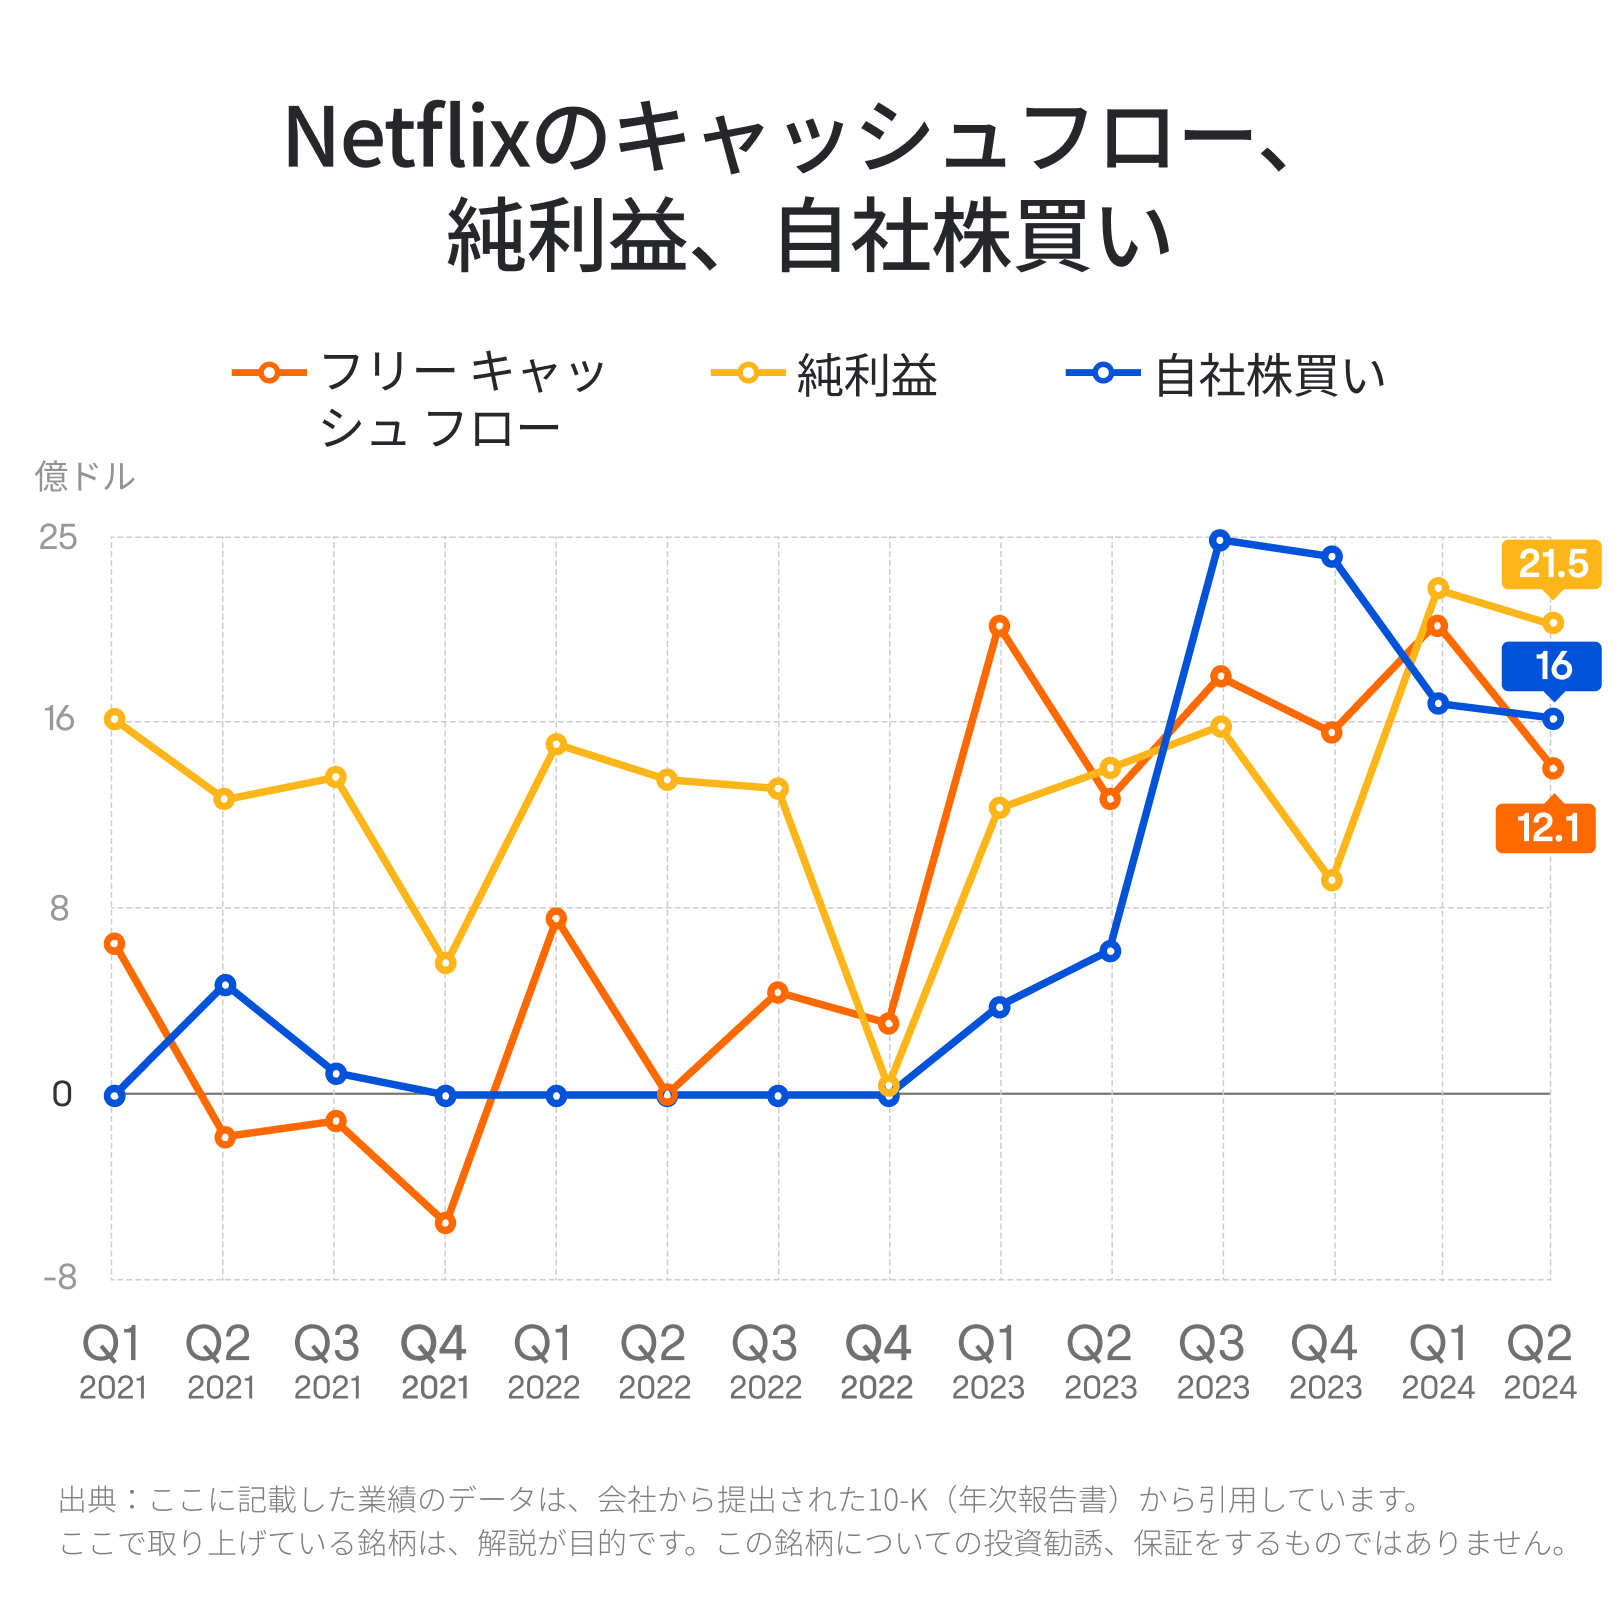
Netflixは過去にコンテンツ投資を削減しており、ユーザー獲得や収益成長には一部不利な影響があったものの、その結果、フリーキャッシュフローが大幅に改善しました。以前のフリーキャッシュフローはしばしばマイナスを記録していましたが、直近の6四半期では一貫して当期純利益を上回るようになりました。また、現金残高が増加する中、これまで積極的に自社株買いを行っていなかったNetflixは、過去5四半期にわたり、持続的な自社株買いを開始し、株価に強い上昇圧力を与えました。
しかし、2024年第2四半期にはコンテンツ投資が再び成長に転じたことで、フリーキャッシュフローも影響を受け前期比で12億米ドルに急減し、自社株買いの規模も縮小しました。
要約すると、Netflixのコンテンツ投資は周期的に増減する傾向があります。長期的に見て、コンテンツ投資以上の収益とキャッシュフローの成長を維持できれば、健全な財務状態と評価されるでしょう。しかし、逆にコンテンツ投資が収益やキャッシュフローの成長を常に上回る場合、将来的に財務リスクが生じる可能性があります。
3.利益率
Netflixのように、大規模なコンテンツ投資で加入者を集める企業は、通常、経営規模が大きくなる傾向があります。同じ水準のコンテンツ投資から、より多くの加入者や高い収益を得ることで、利益率の向上が期待できます。しかし、収益の成長が鈍化し、コンテンツ支出が上昇する場合、利益率は大きな圧力を受けて低下する可能性があります。
したがって、Netflixの収益性は、コンテンツ支出と収益成長のバランスに密接に関連しています。また、Netflixの利益率には季節性があり、毎年の変化を分析することが重要です。2021年第4四半期以降、収益成長が一貫して20%未満に低下する一方、コンテンツ支出が高水準を維持していたため、同社の利益増加能力には限界が生じました。この結果、6四半期連続で売上高利益率と純利益率の低下傾向が見られました。
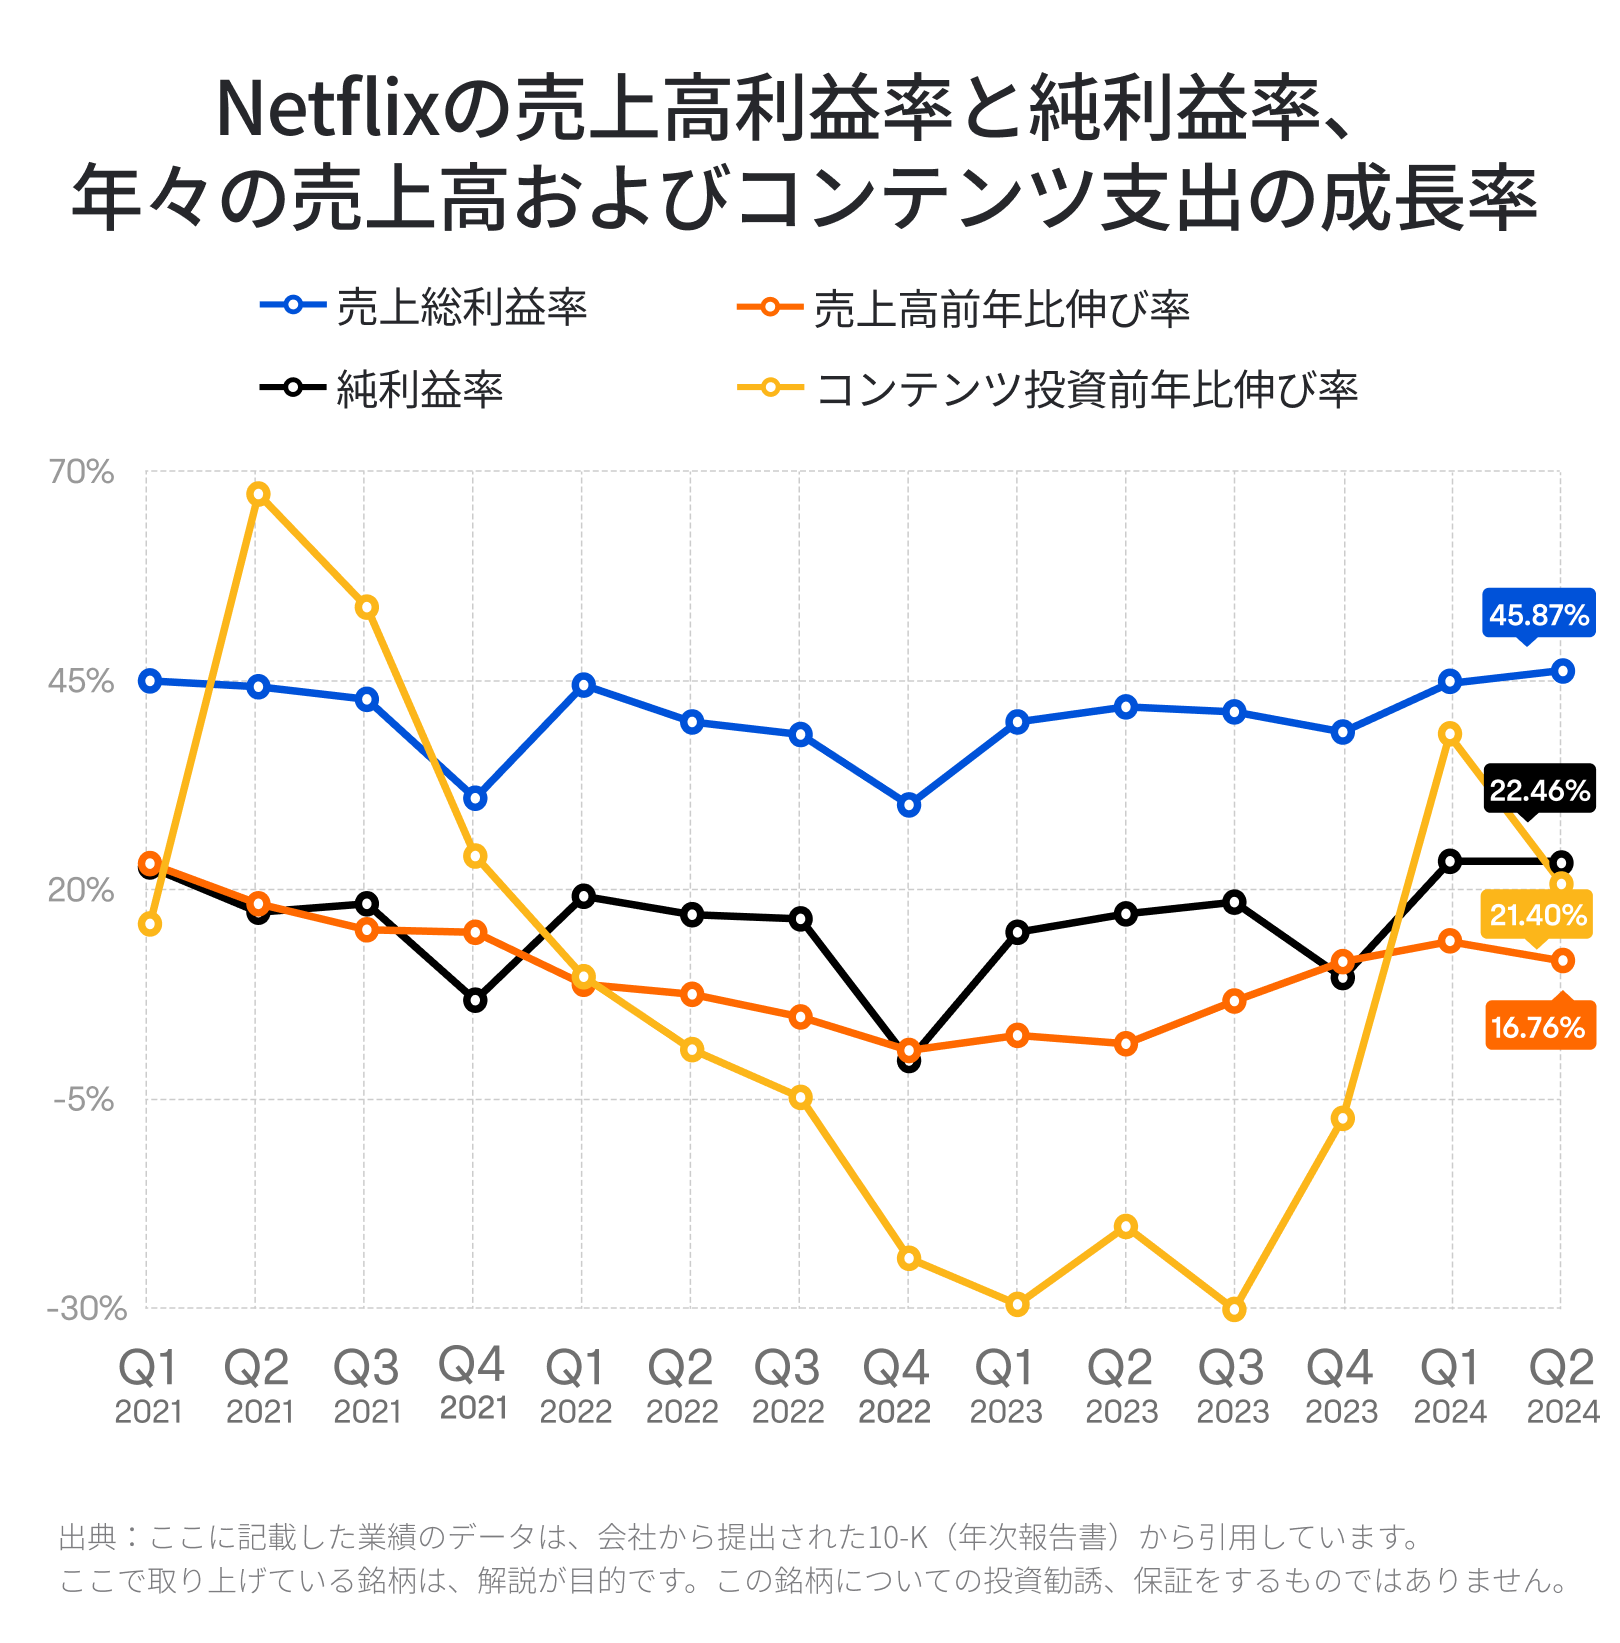
直近の4四半期では、Netflixの収益成長が持続的に回復し、コンテンツ投資が5四半期連続で前年同期比で減少したことにより、収益性が改善し始めました。その結果、粗利率(売上総利益率)と純利益率が前年同期比で上昇し、2024年第1四半期には粗利益率が46.9%、純利益率が24.9%に達し、いずれも過去最高を記録しました。2024年第2四半期には、粗利益率と純利益率は若干低下しましたが、それでも依然として高水準を維持しています。今後の業績において、Netflixがこの高い利益率を維持できるかが引き続き注目されます。
以上を要約すると、以下のようになります。
Netflixの収益成長を評価する際は、ユーザー数とARPUに注目することが重要です。ARPUを増加させつつ、ユーザー数の持続的な増加を維持できるかが鍵となります。
コンテンツ投資とキャッシュフローの関係を見ると、Netflixは一時期、数四半期連続で投資を大幅に削減し、その結果、キャッシュフローが改善しました。しかし、長期的には、コンテンツ投資、売上高成長、キャッシュフローのバランスを維持することが重要です。
直近の四半期では、Netflixは売上高の成長とコンテンツ支出のバランスによって利益率の改善が見られました。この利益性改善の持続性に引き続き注目する必要があります。
※上記の内容は、2024年度第2四半期までの情報に基づいて作成されています。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報