
市場解説: 半導体業界を調べてみよう
「マグニフィセント・セブン7」 – アップル、マイクロソフト、グーグル、アマゾン、テスラ、メタ、そしてエヌビディア – は、今年に入って技術系企業中心のナスダック指数を30%以上押し上げるのに一役買っています。これら全てが幅広い大部分の市場を上回るパフォーマンスを見せており、その中の先頭を走るエヌビディアは株価が2倍以上になりました。

これら技術系の巨大企業は、今年初めにChatGPTや他の生成AIアプリの台頭によって大きく推進された最新の人工知能(AI)革命に関与しています。アップルのスマートヘッドセット「Vision Pro」は、この技術がどのように応用されているかの一例です。マイクロソフトは技術革新の波で目立つ存在のOpenAIに投資しています。エヌビディアはAIモデルを訓練するために必要な処理能力を提供するチップを製造しており、そのCEOであるジェンスン・ファン氏は公に「人工知能のiPhoneのように手軽に使える時代」が到来したと主張しています。
10年以上前に、初代iPhoneがリリースされ、モバイルインターネットの画期的な瞬間を迎えました。私たちはAIにとって同様の転換点を目の当たりにしているのでしょうか?最近のAI関連セクターの株価上昇は、一部の投資家がこの考えに同意していることを示しているようです。
moomooでチャットGPTの産業チェーンを簡単に見ると、この急成長しているビジネスに関わる幅広い企業がわかりますが、その多くは上場企業です。中には、大規模AIモデルを訓練し、そのアプリケーションをサポートするために必要な情報処理能力を提供する上で重要な役割を果たす半導体企業も含まれています。
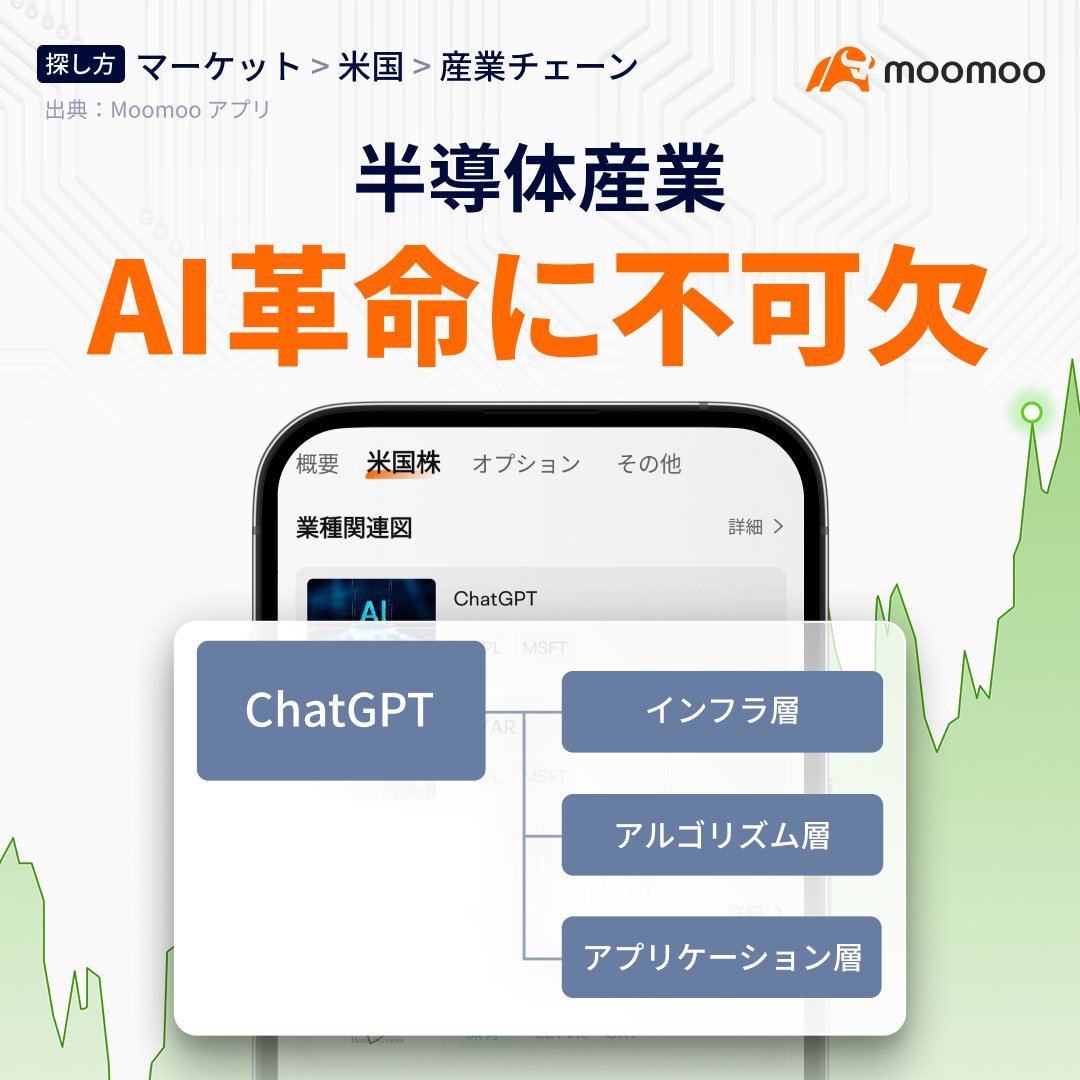
この記事では、以下の観点から半導体産業を詳しく説明します:
1.全体的な概論
2.産業チェーン
3.特徴
4.投資対象として考慮すべき点
1.全体的な概論
「人生は雪だるまのようなもの、必要なのは湿った雪と非常に長い坂道だ」とウォーレン・バフェット氏は言います。これは、成長が見込まれる持続可能な業界を見つけることが鍵となる投資のふさわしい喩(たと)えです。では、半導体産業の市場規模と成長率についてはどうでしょうか?
半導体産業は、かなり大きい市場を持っています。チップはスマートフォンから自動車まで、あらゆるものの生産に不可欠であり、私たちの技術的な世界はそれらに大きく依存しています。
半導体産業協会(SIA)の報告によると、2022年の世界の半導体市場の価値は5740億米ドルで、過去21年間で4倍になり、年平均成長率(CAGR)は7%で成長しています。
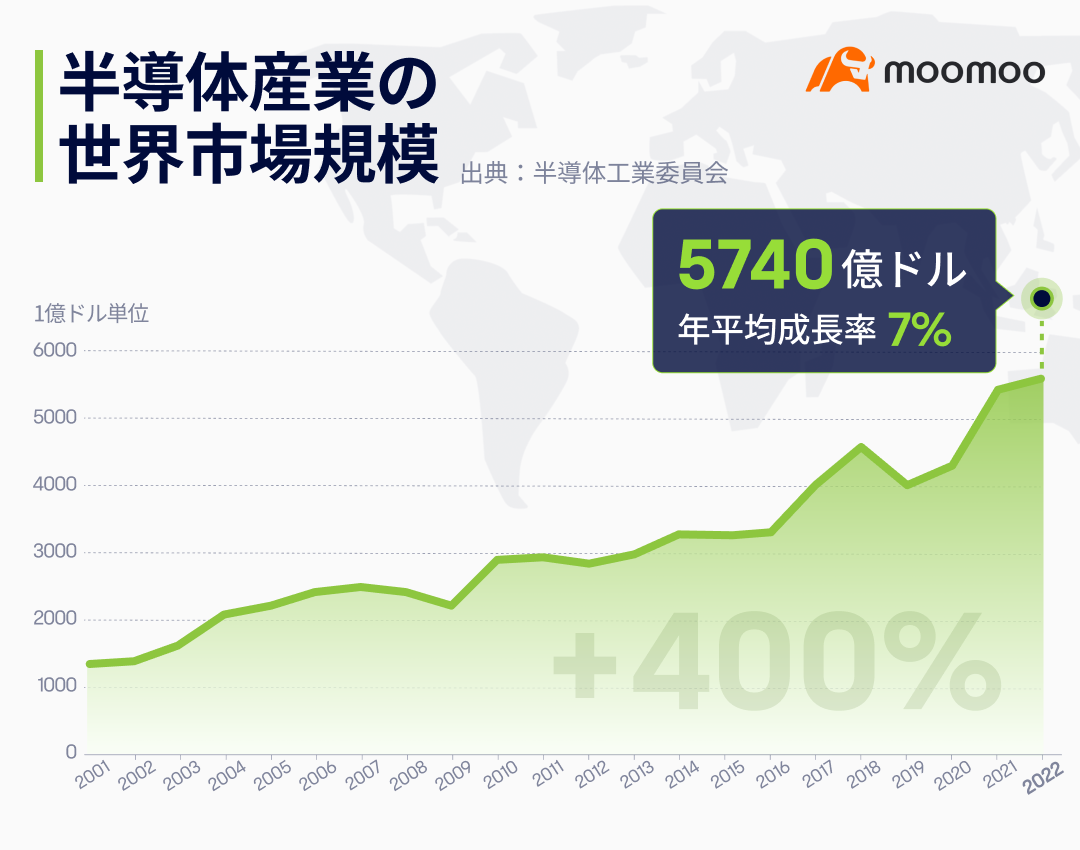
有名なコンサルティング会社のマッキンゼーは、産業の年間総成長率が2030年まで平均して年7%に達すると推定しており、これは2020年代の終わりには1兆ドル規模の産業になると予測しています。
2.産業チェーン
広大で複雑な半導体産業の中で焦点を絞るためには、より高い成長可能性を持つ分野を見つけ、各部門、企業がどのように機能しているかを理解することが重要です。
半導体チップは、中央処理装置(CPU)やグラフィックス処理装置(GPU)などのロジックチップ、コンピューターや電話のデータストレージ用のメモリチップ、通信で一般的に使用される5Gチップなどのアナログチップを含む8種類に分類することができます。その中で、ロジックチップは最も大きな収益源であり、2022年の業界全体の売上の30%以上を占めています。
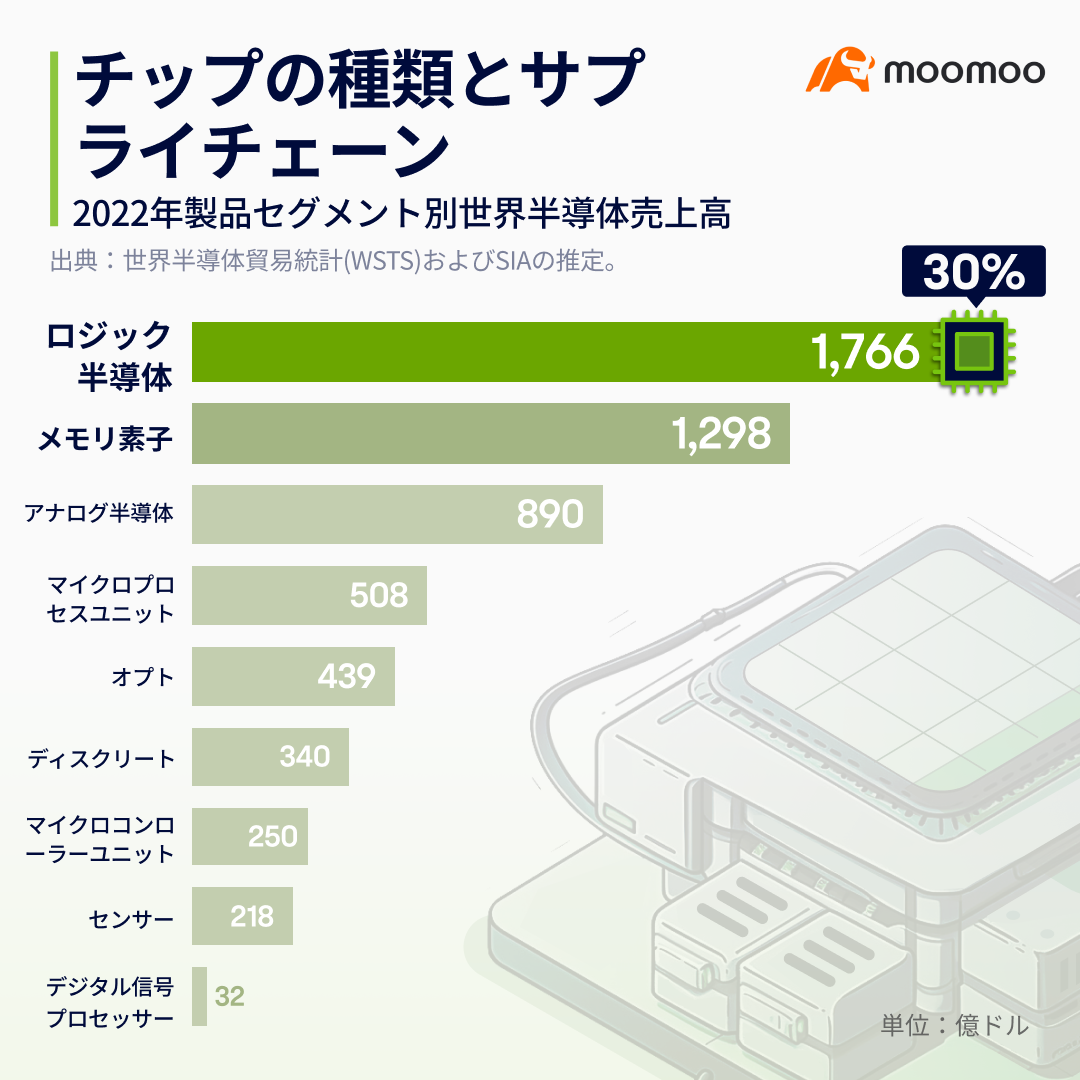
ロジックチップのカテゴリー内では、CPUは複雑な順序だてた演算を行うのに適しているのに対し、もともとグラフィック処理用に開発されたGPUは、単純な並列計算を扱うのに適しています。AIの進展に伴い、GPUが提供できる単純かつ強力な演算能力への需要が高まっており、それが産業において不可欠な要素部品となっています。Verified Market Research(VMR)によると、GPUは将来、30%を超える成長率を見せる可能性があるとされています。
チップは一般的に、実際に使われるまでに3つの段階があります:設計、製造、そしてパッケージング(封止)と動作確認です。ほとんどのチップメーカーは、プロセスの一部だけを分担していますが、インテルやサムスンは一貫したチップ生産を持っています。
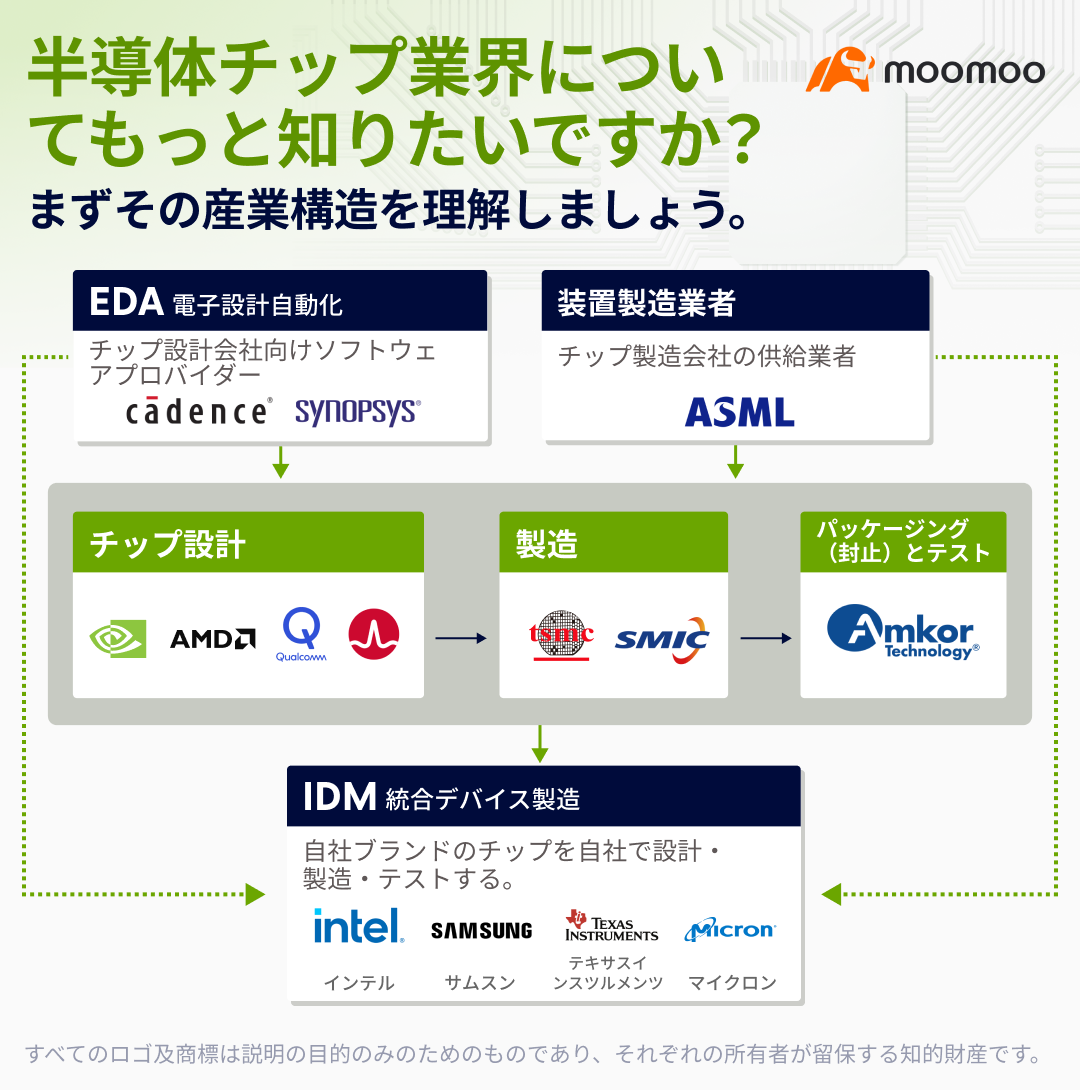
まずは半導体チップ設計から説明しましょう。家を建てる前に設計図が必要なのと同じように、チップ設計会社は半導体産業サプライチェーンの最初のステップとしての位置づけです。彼らは大きな影響力を持ち、クライアントと直接協力しています。
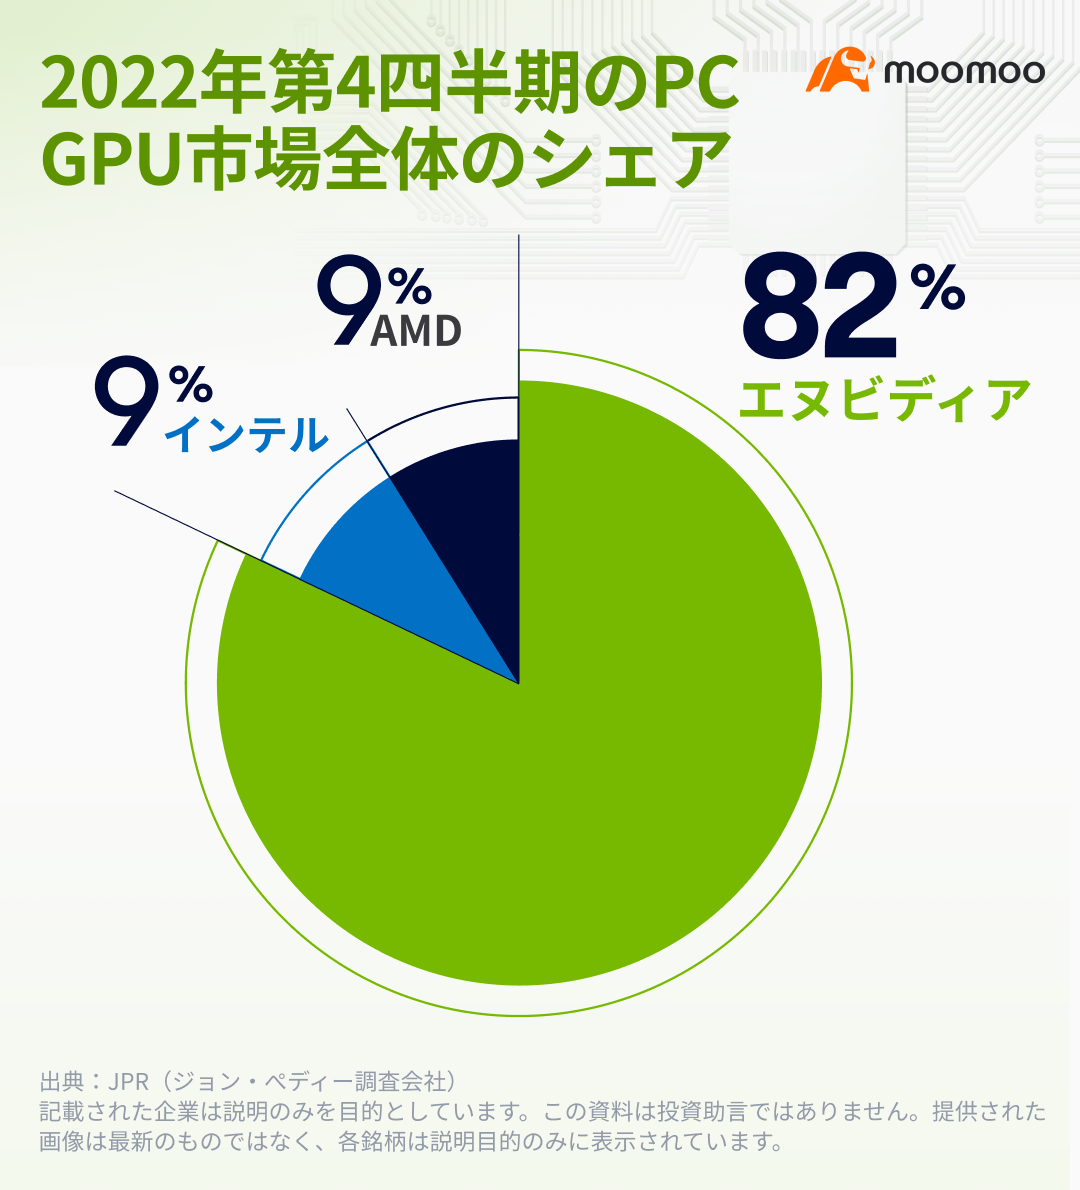
Jon Peddie Research (JPR)によると、GPU設計分野においては、エヌビディアが2022年第4四半期の個人用コンピューター(PC)GPU市場シェアの80%以上を占め市場を席捲しています。AMDとインテルがこれに続き、ほとんどの収益はCPUから生み出されています。
それでは、世界で最も先進的で精巧な産業の一つと考えられているチップ製造に移りましょう。
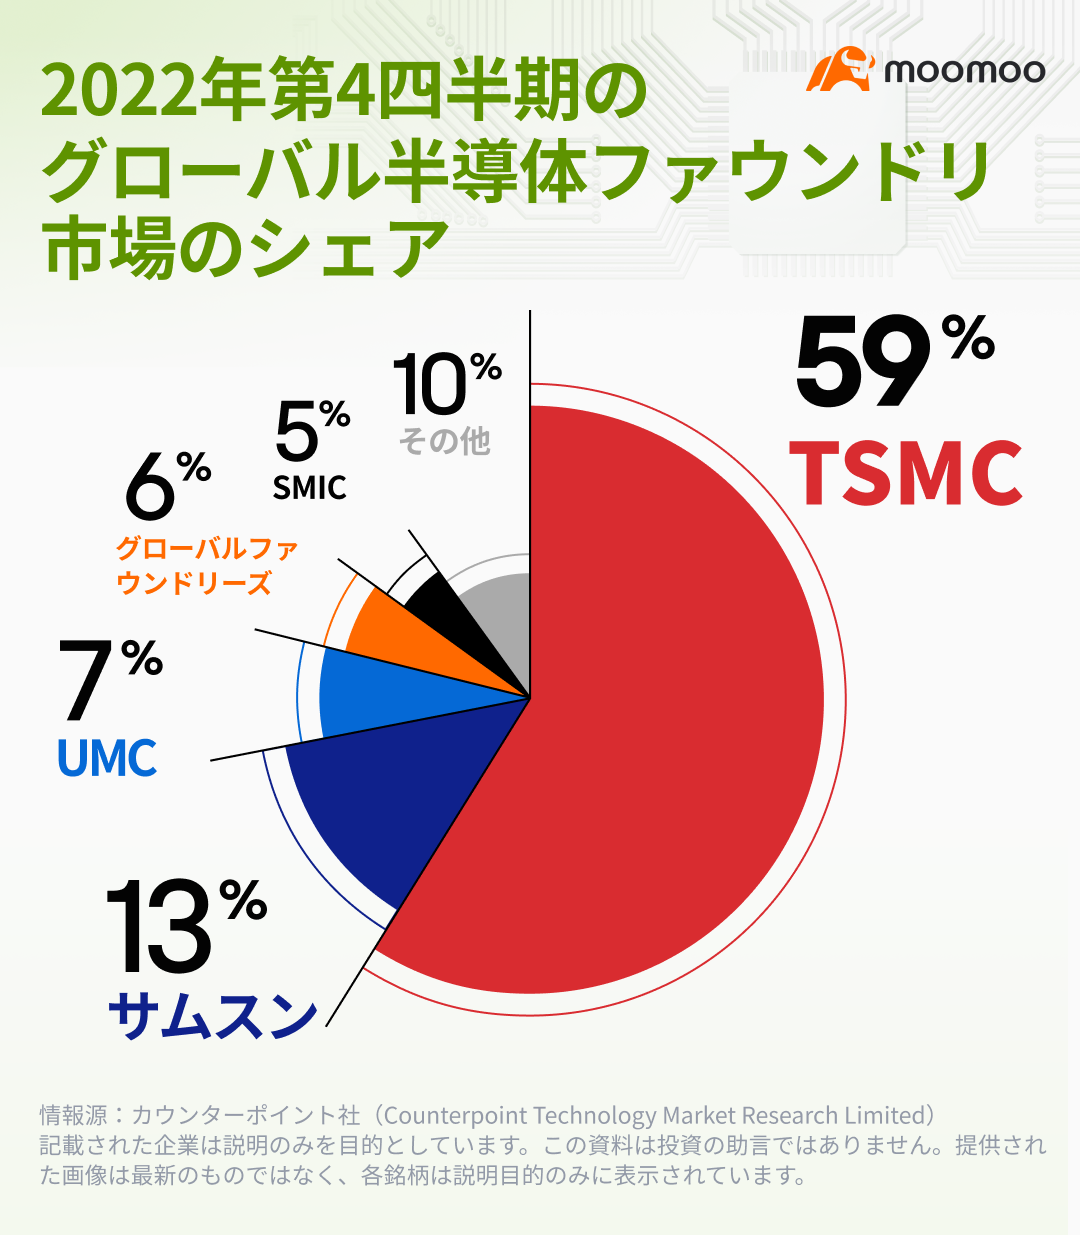
TSMCとサムスンがチップ製造を代表する企業であり、Counterpointによると、TSMCは2022年第4四半期にほぼ60%の市場シェアを持っています。
最後に、チップのパッケージング(封止)とテスト(動作確認)は他の段階よりも単純で、この分野に関与している上場企業はアメリカと香港にいくつか存在します。
チップ製造の3つの主要な段階に加えて、半導体産業サプライチェーン全体を通じて多くの補助的な業務が存在します。これらの側面が多数の上場企業を生み出しています。
例えば、Cadence(ケイデンス) (CDNS) と Synopsys (シノプシス)(SNPS) はチップ設計会社向けの主要なソフトと設計支援の企業です。
チップ製造会社は、チップの生産を開始する前に、特定の装置や原材料を取得する必要があります。製造プロセスには複数の段階があり、ASMLのような多くの上場企業が関与しています。ASMLはオランダの会社で、現在数千億ドルの市場資本化を誇っており、チップ生産に不可欠なリソグラフィー機器の製造を専門としています。
3.業界の特徴
投資戦略を考える上で、業界固有の特徴を理解することは重要です。独占が発生する可能性があるインターネット業界では、投資を考える際にはリーディング企業に注目するのが賢明です。景気循環型の産業の場合、景気循環的なブームがどの程度続くかを考えることが重要ですが、成長産業の場合は、長期的な投資手法を取ることが大切です。
チップ業界に関して言えば、成長産業と景気循環産業の両方の特徴があります。全体的な業界は平均7%の割合で成長していますが、GPUセグメントはVMRの予測によれば、30%を超える印象的な割合で拡大しています。この成長は、クラウドコンピューティング、ブロックチェーン、自動運転、AIなどの新興セクターによって大きく推進されており、これら全てがGPUを必要としています。
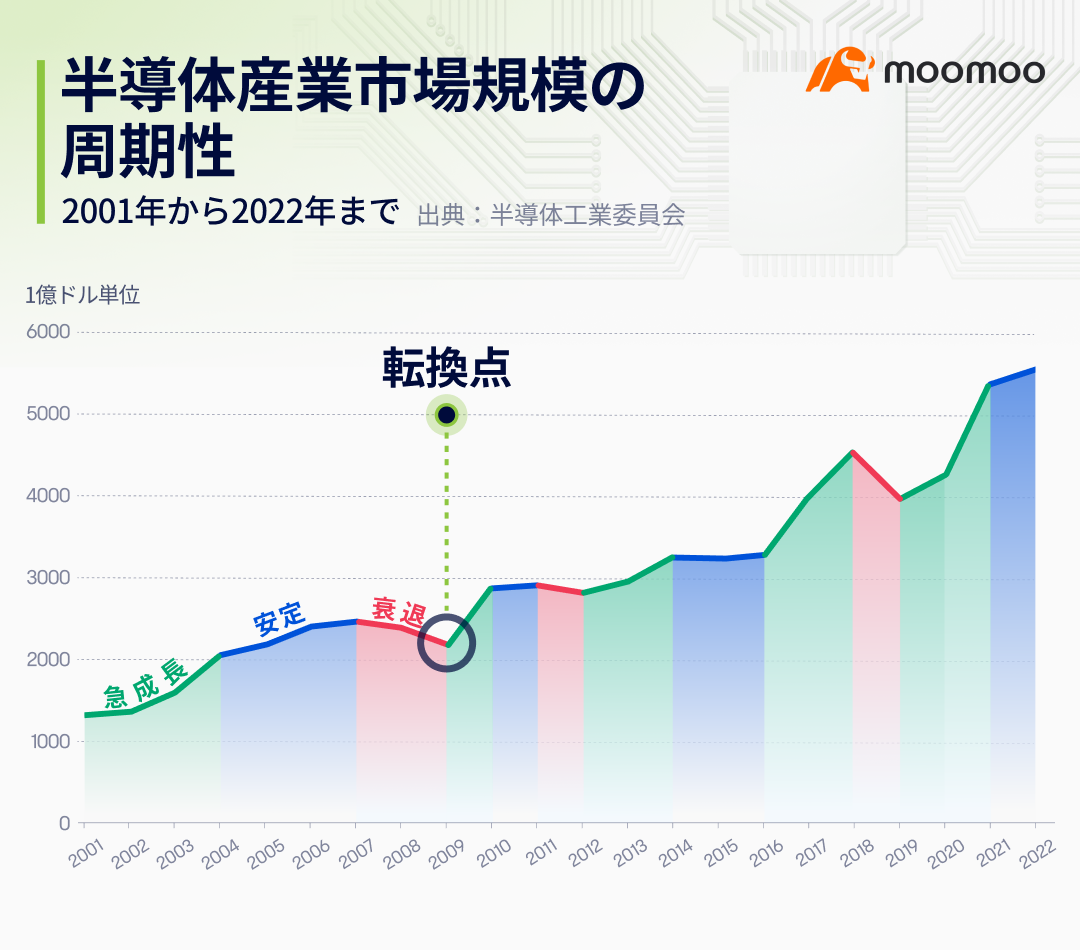
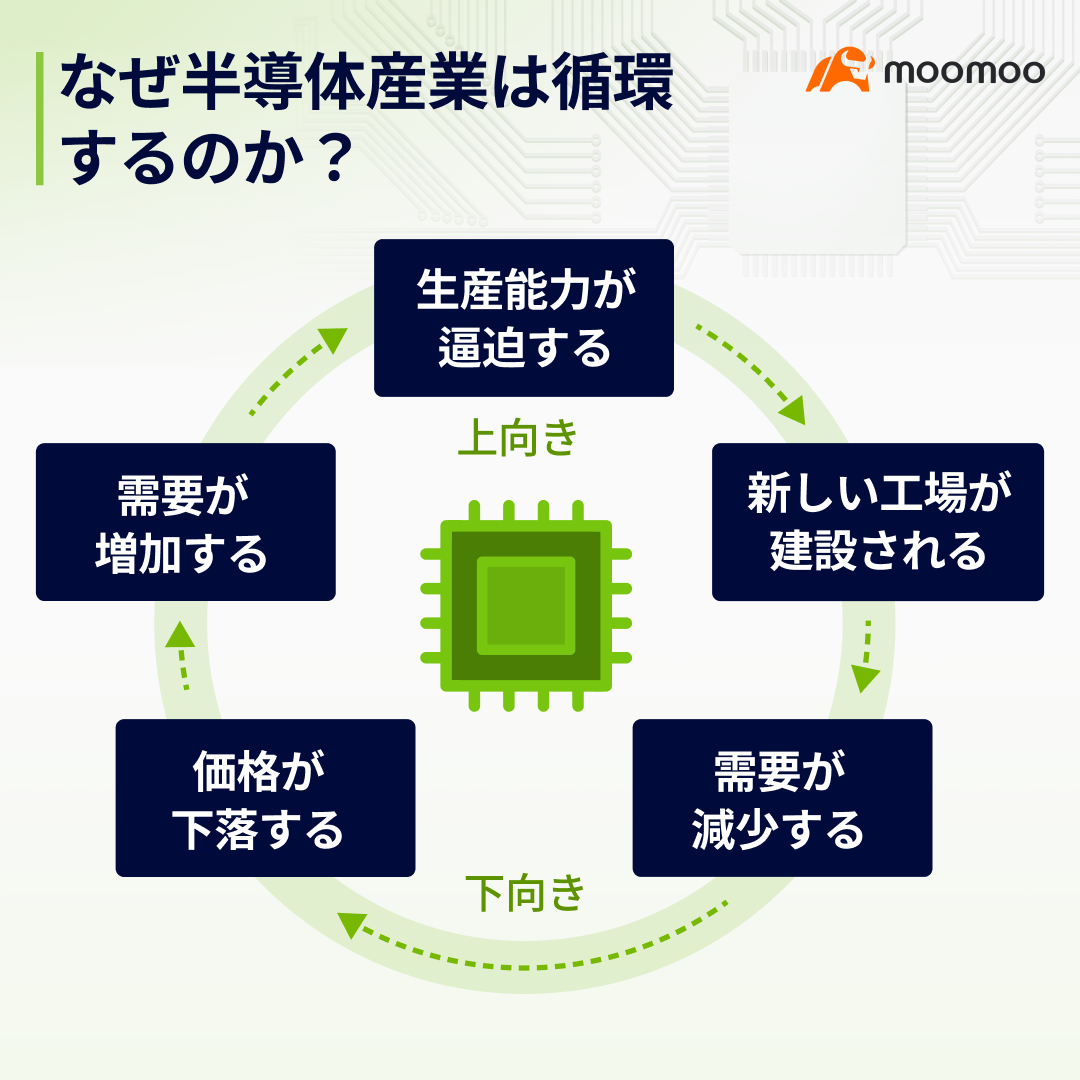
半導体業界の景気循環性は、供給と需要の不一致によって引き起こされる場合が多いです。エヌビディアやインテルのようなチップ設計会社がクライアントから注文を受けると、TSMCやサムスンのようなチップの生産受託メーカーに、大量のチップ製造を依頼します。しかし、需要が増加すると、受託チップメーカーは必要な量の製品を生産する能力が不足することがあります。そのため、彼らは新たに工場を建設し、さらなる装置を取得する必要があり、これには2〜3年の時間がかかることがあります。
一旦、生産能力が稼働すると、供給が需要を上回ることがあり、在庫の積み上げや価格の下落につながることがあります。これは業界の低迷を引き起こす可能性があります。
4.投資をする際に考慮すべき事
半導体産業への投資戦略を考える際には、その成長潜在性と循環的性質の両方を考慮することが重要です。
まず、投資家は産業の景気変動を把握し、投資の時期を考えた投資戦略を考えるべきですので、ますは景気循環を知るべきです。
運用費用を平均在庫で割って算出される在庫回転率は、半導体産業の状態を理解するための貴重な指標でしょう。不況時には供給が需要を超え、在庫が蓄積され、在庫回転率が高くなります。この先行指標は、収益や純利益よりも敏感であり、市場トレンドを予測するための有用な指標となります。
安定した成長期間を経て、半導体業界の主要参加者の在庫回転率は、成長ペースが遅くなったり、さらにはマイナスに転じる可能性があります。この傾向は、差し迫った循環的な景気後退を示すことが多いです。その場合には投資家は近い将来のリスクについて慎重な態度を取るかもしれません。
一方で、これらの企業の在庫回転率の減少が鈍化したり、逆転したりする時には、業界の上昇局面やブームの兆候かもしれません。
エヌビディアの在庫回転率と株価の動きをもっと詳しく見てみましょう。
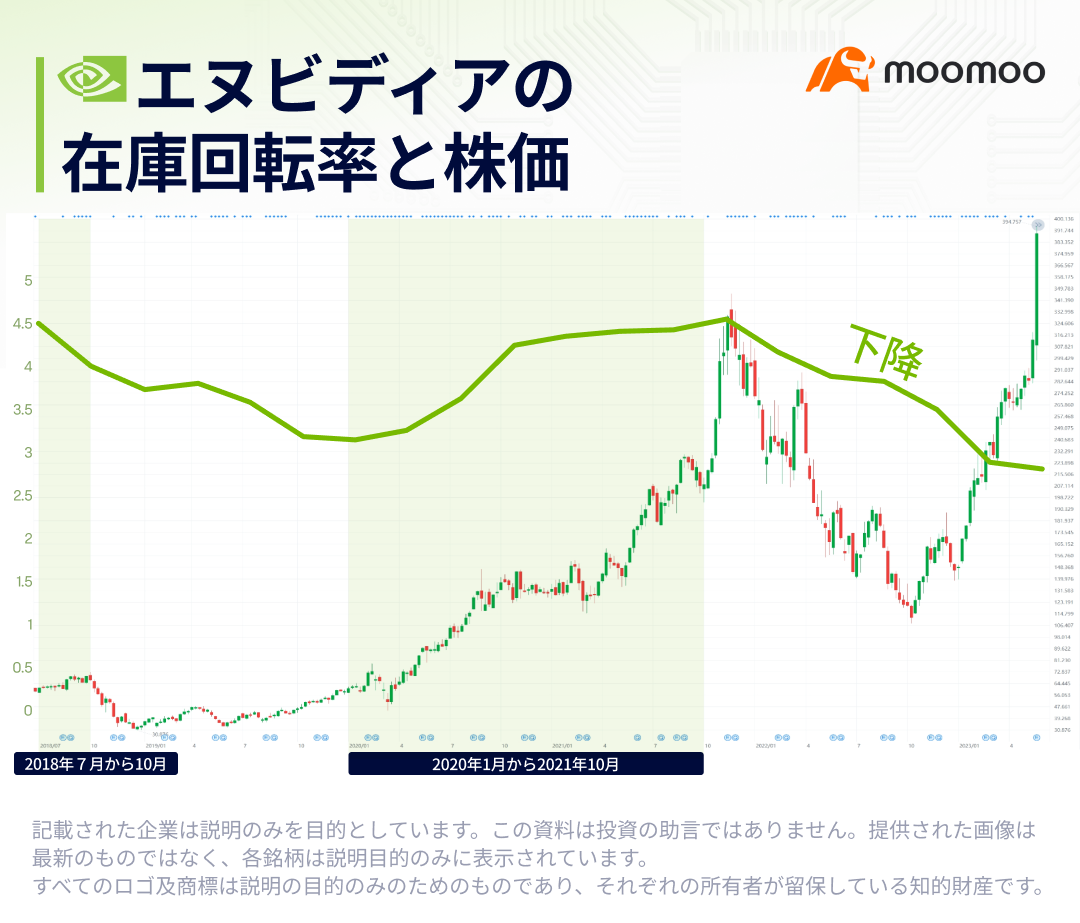
2018年7月から2019年10月までの間に、同社の在庫回転率は減少し始め、株価もこの期間中は停滞していました。しかし、2020年1月から2021年10月までの間、新型コロナのパンデミックがリモートワークやクラウドコンピューティングへの需要を高め、チップ需要が急増しました。その結果、エヌビディアの在庫回転率は大幅に上昇し、この期間中に株価もかなり上昇しました。
歴史が必ずしも繰り返されるわけではなく、予期せぬ出来事によって在庫サイクルが乱される可能性があることに注意して下さい。例えば、統計によれば、現在は半導体業界は低迷期に達しているはずですが、生成AIの台頭によってロジックチップへの需要が急増しています。その結果、過去数ヶ月間にチップメーカーの株価は上昇傾向にあり、市場全体でもはまもなくの底打ちを期待しているようです。
半導体業界の成長潜在性に基づいた投資戦略を検討する際には、長期的な視点を持ち、その価値を時間をかけて慎重に評価する傾向があります。市場を正確にタイミングよく全てを把握できる人はほとんどいないため、多くの投資家は長期的な投資手法を選択しています。しかし、景気サイクルの頂点で半導体産業に投資すると、長期間にわたる損失につながる可能性があることに注意が必要です。
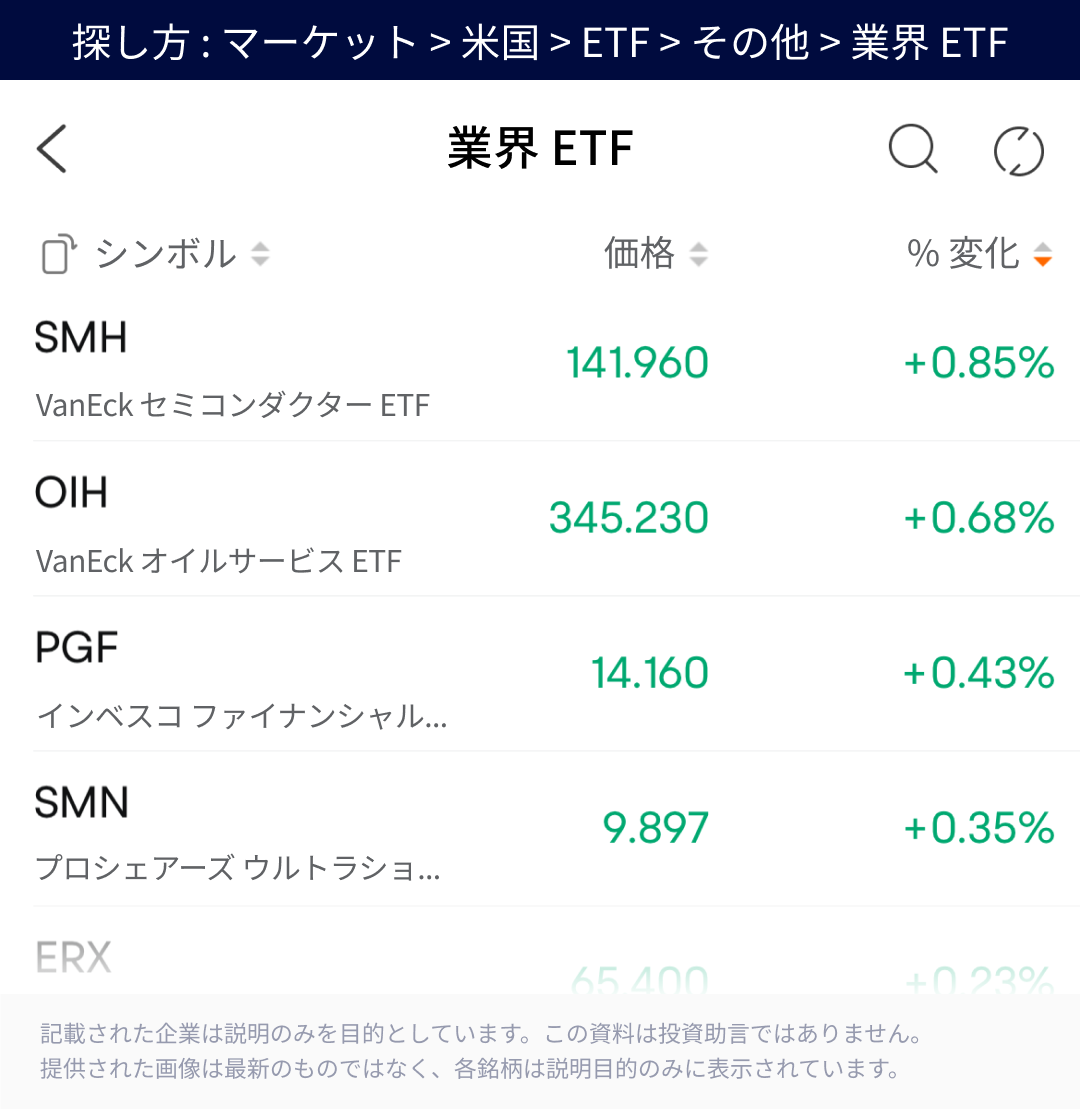
個別の株を選択することに長けていない人々は、半導体ETFに注目ししています。これらのファンドは業界全体の平均な株価上昇が得られるので、他の多くの個人投資家が達成する全産業の平均リターンよりも多くのリターンをもたらす可能性があります。
要約すると、半導体産業は高成長率を持ち範囲の広い産業で、しかも未開拓の市場を含みます。8種類のチップの中で、現時点ではGPUやCPUを含むロジックチップが最大の収益源となり、GPUの成長率は加速度的な成長が見込まれています。
チップの生産には、設計、製造、そしてパッキングとテストという3つの主要な段階があります。この一連の工程は複雑であり、多くの上場企業が関与しています。
半導体産業は、成長産業と循環産業の両方の特徴を持ちます。その循環性は、主に需要と供給の変化によって引き起こされます。
産業の循環的な性質を理解するために、投資家はサイクルの現在の段階を評価するべきです。在庫回転率は、この分析に役立つ有用な指標です。さらに、一部の投資家は、半導体産業の成長潜在性を活用するために長期的な投資手法を選ぶ場合があります。
重要なお知らせ:ETFに投資する前に、ETFの投資目的、主要な投資戦略、リスク(価格変動)、コスト(手数料など)、これまでの実績(もしあれば)について詳細な情報が大切です。それらの情報を得るには概要目論見書と完全な目論見書の両方を読む必要があります。目論見書は、特定のETFを提供する金融会社のウェブサイトや、取り扱い企業を通じて見つけることができます。
リスクについて:投資収益は変動し、市場の価格変動によって影響を受けるため、投資家の株式は換金または売却時に、元のコストよりも価値が下がることがあり得ます。ETFは市場のボラティリティとその基準価格となる証券価格、株価のリスクを受けることがあり、これには小規模企業への投資、国際証券、商品、固定収入などに関連するリスクが含まれる場合があります。ETFはその純資産価値(NAV)に対して高く、あるいは低い価格で取引される場合があります。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報