
JPモルガン・チェースの決算報告をどう読むか?
銀行株の中で最も輝かしい存在であるにもかかわらず、短期間に大幅な株価下落に見舞われた!
現在、アメリカ株式市場の銀行株の中で最大の時価総額を誇るJPモルガン・チェースは常に注目されています。比較的安定した業績を背景とし、同行の株価は2018年から2023年の6年間で、有名な米銀行株価指数であるKBW銀行株指数を大幅に上回り、S&P金融指数をも上回り、S&P 500指数と肩を並べています。そして今年上半期には、JPモルガン・チェースの株価は更なる勢いを増しており、20.3%という上昇率を記録し、同期間のKBWの8.8%とS&P 500指数の14.5%の上昇率を大幅に上回っています。

では、なぜJPモルガン・チェースの長期的な株価トレンドはこれほど安定しているのでしょうか?その答えの一部は、彼らの決算報告書にあります。JPモルガン・チェースの財務報告書を分析する際、私たちは主に三つの重要点に注目すべきでしょう:業績の安定性、銀行のリスク指標の堅牢性、そして株主への利益還元の一貫性です。
業績の安定性
一般的に、銀行株の業績が急激に成長することは難しく、経済サイクルの変動によって業績の波が生じます。しかし、まずJPモルガン・チェースの業績の安定性は、収益において際立っています。2015年からの8年間で、アメリカ経済は、新型コロナのパンデミック期間中の大幅な落ち込みを経験しました。しかしJPモルガン・チェースの収益は毎年成長を続けており、収益は2015年の935億米ドルから2023年には1550億米ドルに増加し、8年間で約66%増加し、年間複合成長率は約6.7%です。これほどの安定した成長率は、大手銀行株にとっては容易な事ではありません。
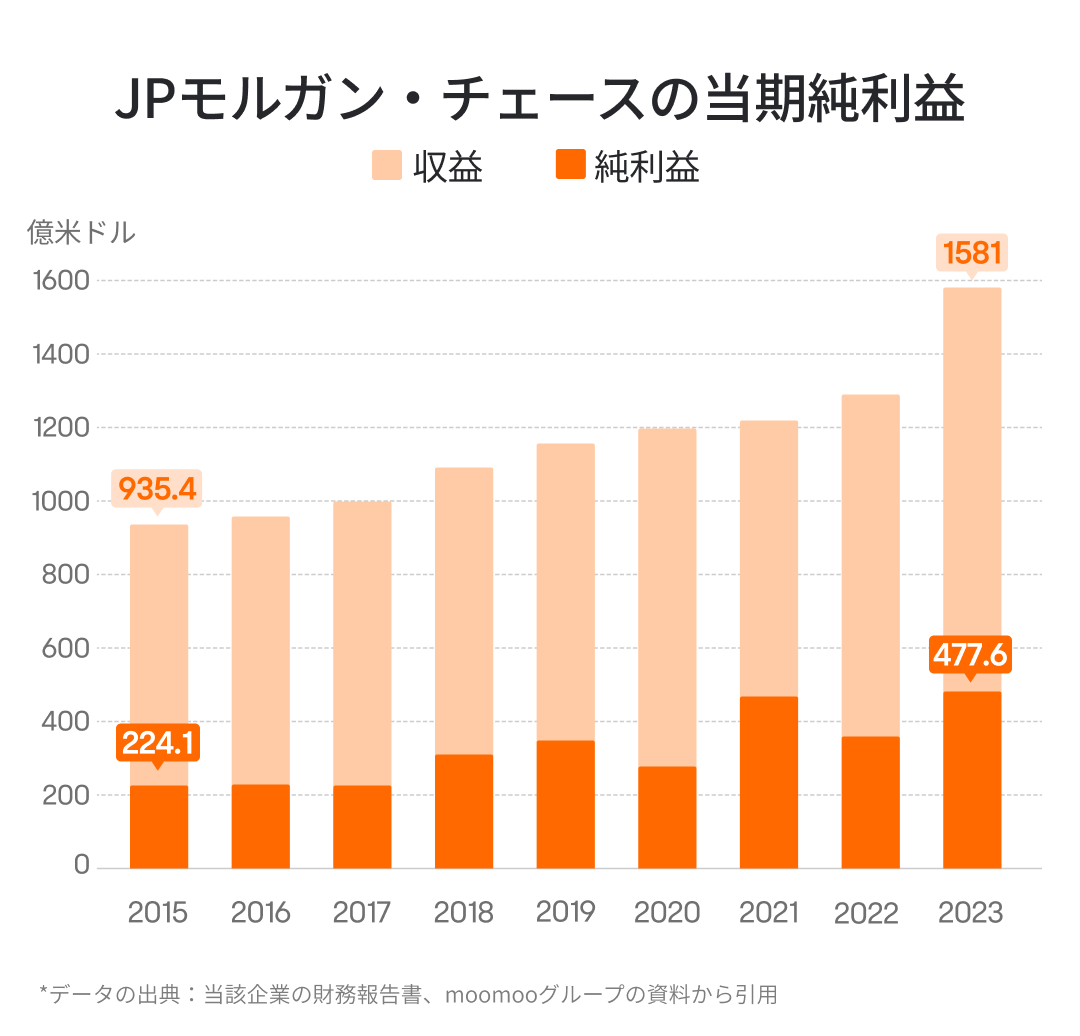
また、純利益については、JPモルガン・チェースの純利益は連続して増加することはできませんでしたが、下落した後の翌年には毎回、新高値をつけ、力強い回復力を示しています。8年間で、その純利益は2015年の224億米ドルから2023年には478億米ドルへと増加し、累計で1.1倍に増加しました。期間中の年間複合成長率は約10%に達し、収益の成長率を大きく上回っています。
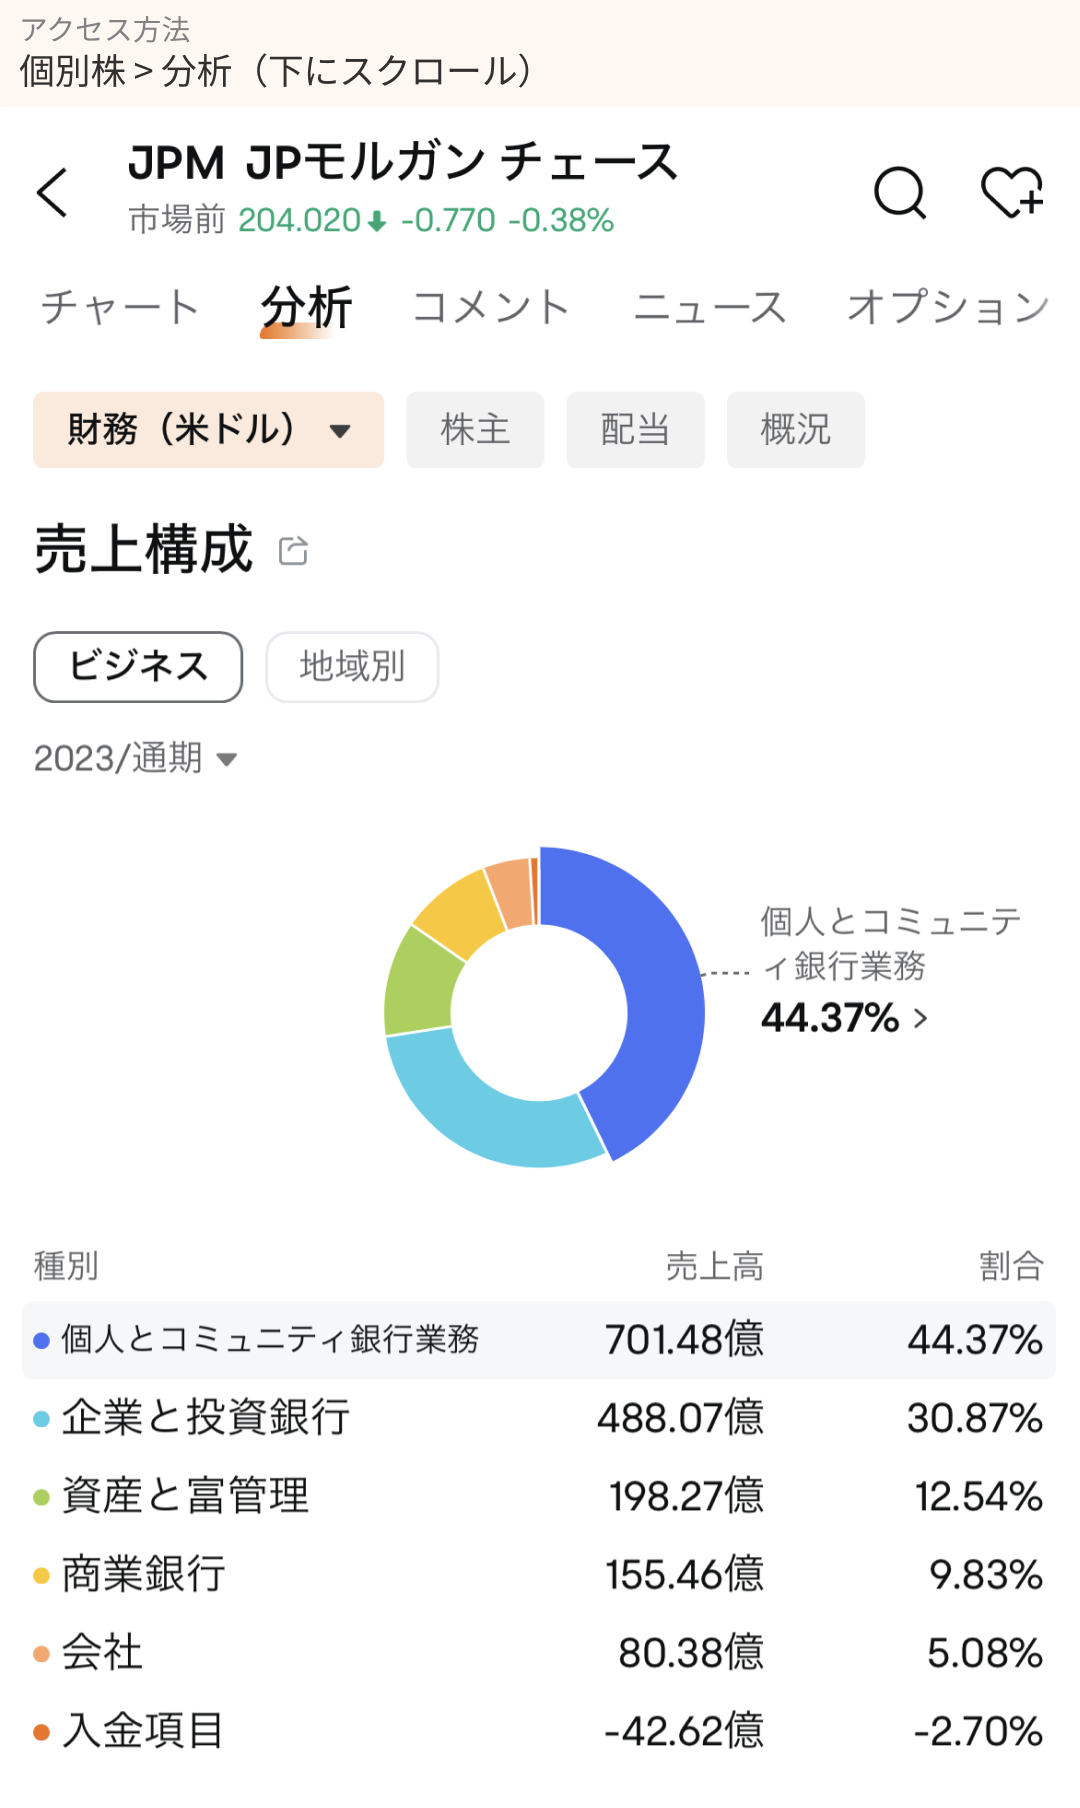
JPモルガン・チェースが安定した業績を維持できる重要な理由の一つは、そのビジネスの多様性にあります。JPモルガン・チェースのビジネスは複数のセグメントに分かれており、主力となる個人・コミュニティバンキング事業、その他に企業・投資銀行事業、さらに資産管理事業や商業銀行事業などが含まれています。
JPモルガン・チェースのビジネスセグメントは多岐にわたりますが、収入構造を見ると、2つの核心的な要素に分けることができます:純利息収入と非利息収入です。前者は本質的に預金と貸付の利息差を利益とするもので、後者は主に証券取引手数料や投資銀行サービスの手数料などを含んでいます。これらの収入はもともとそれぞれが全体の約50%を占めていましたが、2023年にFirst Republic Bankを買収した後、JPモルガン・チェースの純利息収入の割合が上昇しています。
理屈の上では、FRB(米国連邦準備制度)が利下げする時期には、銀行は高い利息を得ることができず、純利息収入も減少する可能性があります。しかし、金融市場にとって利下げ周期は資金の流動性が良好であり、市場も大いに成長する可能性が高いため、その時期に投資銀行業務の手数料収入やサービス料収入が上昇します。
一方で、利上げの時期では、銀行の利息収入にとっては大きなプラスとなりますが、利上げは金融市場への向かい風なので、投資銀行業務の手数料収入やサービス料が減少する可能性があります。
このように、JPモルガン・チェースの純利息収入と非利息収入は補完関係のヘッジを形成しており、一方のビジネス収入が減少したとき、もう一方のビジネスの成長がそれを補う可能性が高く、逆もまた同様です。このため、収入の安定性はある程度保証されます。
具体的には、JPモルガン・チェースの収入の実績も確かにその通りでした。2020年から2021年にかけてアメリカがパンデミックに対応して利下げを開始したとき、純利息収入は2年連続で減少しましたが、非利息収入は成長を続けたため、全体の収入もわずかながら増加しました。そして2022年から2023年の利上げ時期では、利息収入と非利息収入の状況が逆転しましたが、全体の収入の成長は依然として比較的安定していました。
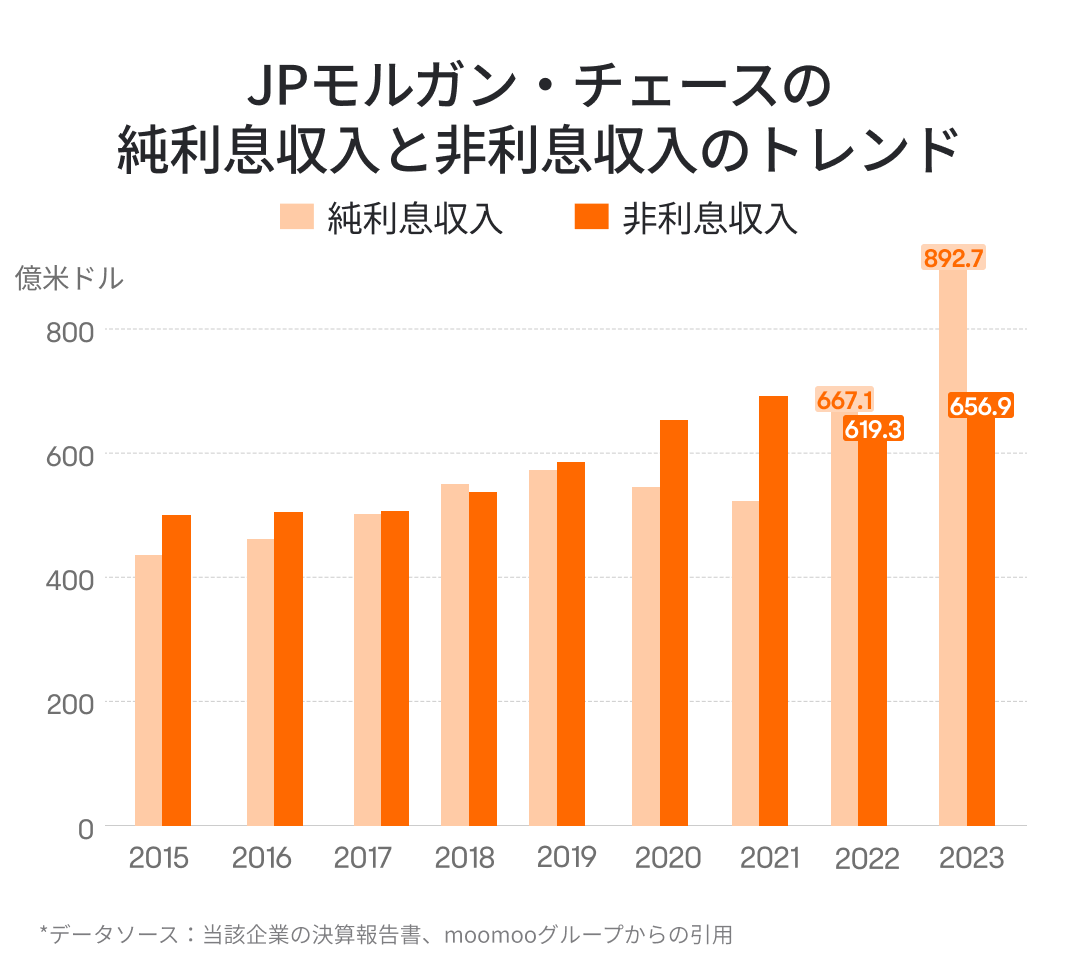
最近公開された2024年第1四半期の決算報告では、JPモルガン・チェースの純利息収入は230.8億米ドルで、前年同期比で11%の増加を示し、非利息収入は188.5億米ドルで、同7%の増加であり、引き続き安定した成長を維持しています。しかし、純利息収入は前四半期と比較して減少し、以前の10四半期連続で純利息収入が新高値を更新する傾向に終わりを告げ、金融関係者が銀行業のネットイールドマージン(純利息差)の収入の見通しに対して懸念を抱く要因となりました。これはまた、四半期報告が公開された後に株価が短期的に大きく下落した重要な理由の一つかもしれません。しかし、その後のJPモルガン・チェースの株価は長期的な視点での回復力を示し、新たな高値を更新しました。
したがって、JPモルガン・チェースの将来の業績については、引き続き長期的な視点で観察すべきかもしれません。1回か2回の四半期の業績の変動はごく普通のことですが、もし連続して複数の四半期にわたって業績が下降すると、同社への投資の確実性はかなり低下します。したがって、収入と利益の長期的な安定はしっかりと注意を払う必要があります。
リスク指標の堅牢性
銀行の業務モデルは本質的に金利差から利ざやを稼ぐことにあります。低金利で預金者から資金を集め、そのお金を高金利で貸し出すため、銀行の自己資本は総資産に対して非常に少なく、レバレッジ率は非常に高いです。たとえば、業績が非常に安定している大手行のJPモルガン・チェースでさえ、資産負債率は90%を超えています。
銀行の高レバレッジは潜在的な高リスクをもたらし、銀行は金融システムの重要な基石の一つです。銀行が大規模に倒産すると、金融市場全体が揺れ動くことになります。そのため、監督機関は銀行のいくつかの財務指標に対して一定の厳格な要求を設けています。
最初の指標はコア資本充足率(CET1 Capital Ratio)で、これは銀行財務の健全性の重要な指標で、銀行のコア資本(普通株式の資本と留保利益)とリスク資産との比率を測定するために使われます。これはバーゼル銀行監督委員会が策定した規制指標で、最低コア資本充足率は約4.5%と定められています。その他、各国の銀行業界には追加でいくつかの資本バッファーの要求が設けられている場合がありますが、全体としては一般に12%を超えることはありません。
JPモルガン・チェースの2024年第1四半期のコア資本充足率は約15%で、バーゼル協定の要求を大幅に上回り、他の一部の銀行監督要求も超えています。
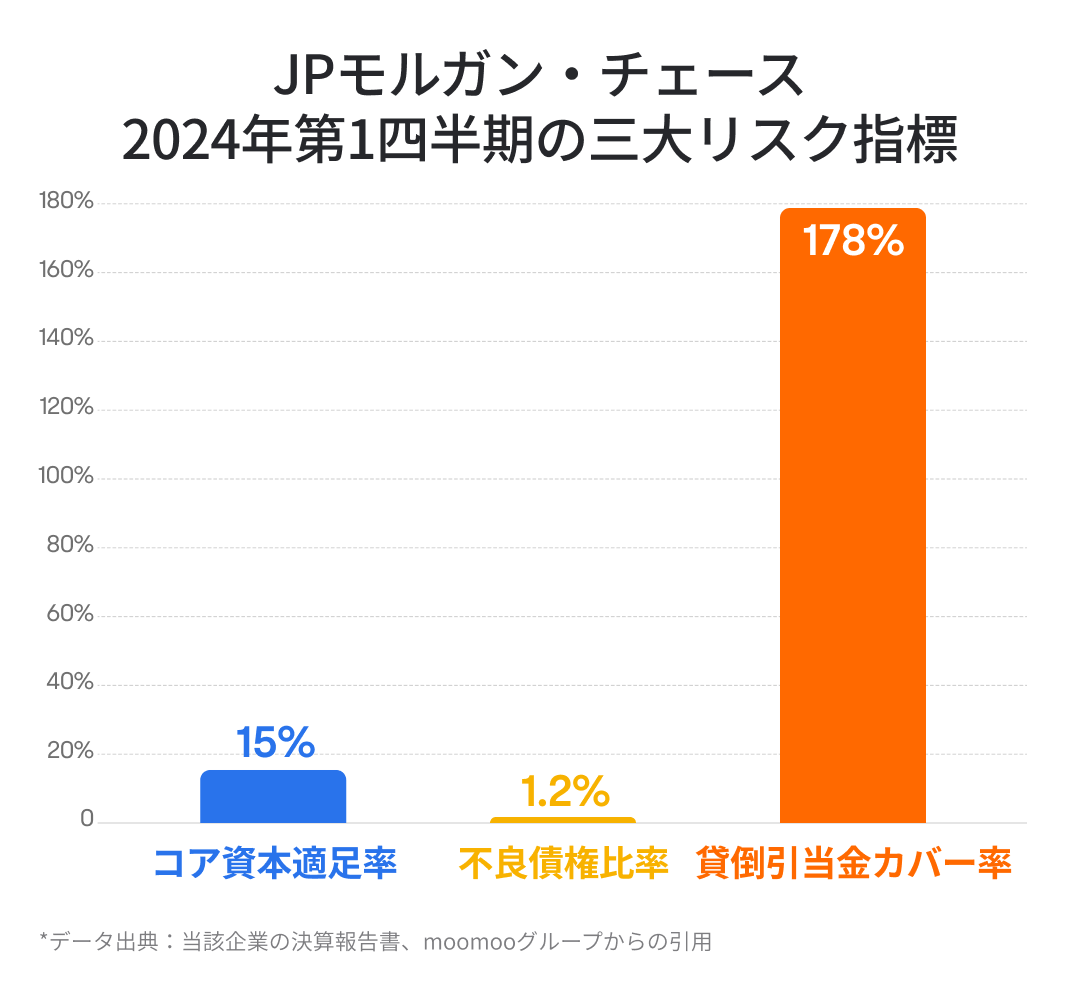
第二の指標は不良債権率です。これは不良債権が総債権に占める比率であり、ローン資産の品質を測定する指標でもあります。一般的に、90日以上延滞したローンは不良ローンと定義されることが普通です。この部分のローンが多ければ多いほど、不良債権の可能性が高くなり、銀行の潜在的な損失も大きくなります。JPモルガン・チェースの2024年第1四半期の不良ローン率は約1.2%で、1%の水準をわずかに超えており、ローンの品質は相対的に良好です。
第三の指標は貸倒引当金カバ--レシオです。これは、銀行が不良ローンに対して準備した資金と不良ローン額との比率であり、銀行が潜在的な損失をどの程度カバーしているかを示します。この比率が高ければ高いほど、銀行が潜在的なローン損失リスクを重視しており、経営が安定していることを示します。JPモルガン・チェースの2024年第1四半期の貸倒引当金カバレッジレシオは約178%で、潜在的なローン損失に対して十分な貸倒引当金を準備しており、比較的安定しています。
今後の決算報告において、私たちはJPモルガン・チェースがコア資本充足率、不良ローン率、貸倒引当金カバ-レシオなどのリスク管理指標の状況を引き続き観察していきましょう。これらの指標が財務上の安定性を維持できるかどうかを見極め、もし何か不良な変化があれば注意深く見守る必要があるでしょう。
株主へのリターンの持続性
銀行株については、多くの投資家が株価の相対的な安定性に加えて、株主へのリターンを重視しています。上場企業による株主へのリターンは、一般的に配当と自社株買いの二つの側面で表れます。
配当は株主に直接還元する最も直接的な方法ですが、株式の買い戻しは会社の純資産収益率と一株当たり利益を高め、市場に追加の流動性を注入することができるため、多くの利点があり、株主にも非常に歓迎されています。
過去10年以上の間、JPモルガン・チェースの配当と自社株買いは比較的寛大でした。2011年から2023年までの間に、JPモルガン・チェースは累計で1225億米ドルの配当を行い、1321億米ドルの株式を買い戻しています。同期間における純利益総額は3646億米ドルであり、累計配当と株式の買い戻しは純利益の約70%を占めています。これは自社株買いの比率が約100%に近い企業と比べると劣りますが、それでもなかなかの数値です。
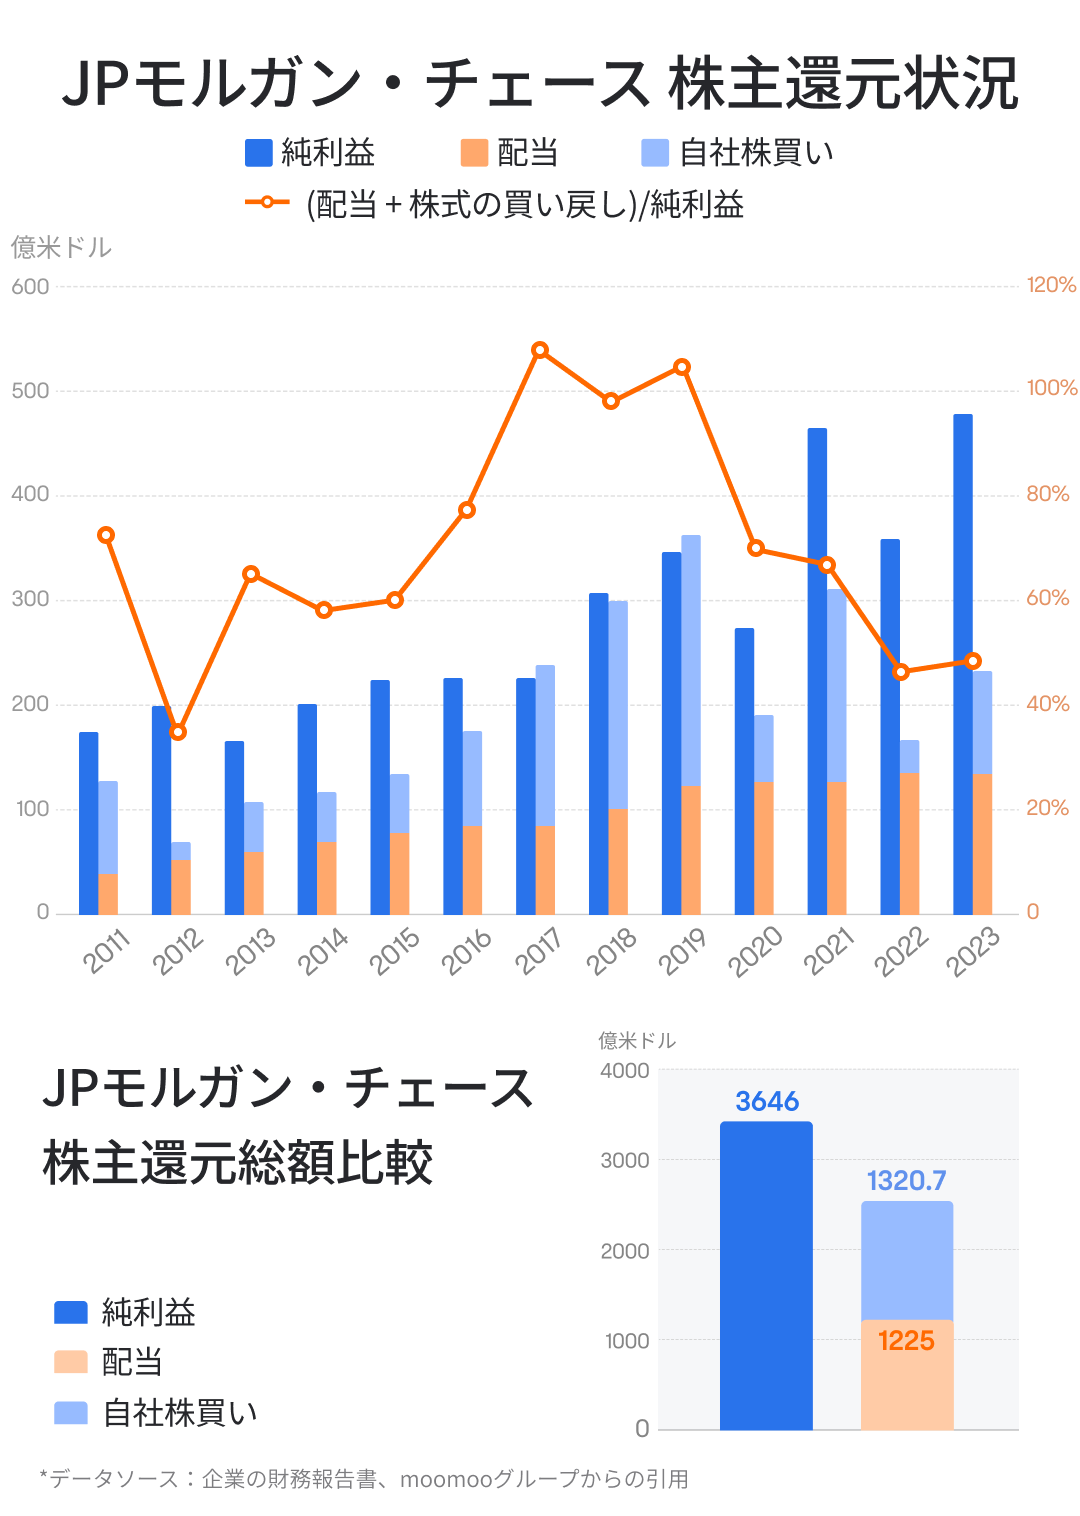
ただし、配当と買い戻しの純利益に対する比率の変化を見ると、近年のJPモルガン・チェースのこの比率は50%以下で、過去十数年の平均値を大幅に下回っています。今後、同社が買い戻しや配当を増やして投資家に持続的な株主リターンをもたらすかどうかを観察することができます。この比率が持続的に下降する場合、長期的な株価のトレンドに悪影響を与える可能性があります。
最後にまとめると、
JPモルガン・チェースの決算報告に関しては、次の3つの主要なポイントに注意しましょう:業績の安定性、銀行のリスク指標の堅牢性、そして株主へのリターンの一貫性。
業績に関しては、JPモルガン・チェースの収益と利益は経済サイクルによってある程度の変動が見られるかもしれませんが、長期的なトレンドの安定性を観察しましょう。
リスク指標については、JPモルガン・チェースのコア資本充足率、不良ローン率、貸倒引当金カバ-レシオが持続的に健全な水準を維持できるかどうかを重点的に留意します。
株主へのリターンに関しては、JPモルガン・チェースの配当と自社株買いの純利益に対する比率が、今後の決算年度において高い水準に戻ることができるかどうかを注目しましょう。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報