
財務分析で探る!有望銘柄の見つけ方【銀行編】
1. はじめに:なぜ米銀行業界が再び注目されるのか
米国の金融市場では、2022〜2023年のFRBによる急速な利上げを経て、2024年には3会合で1%の利下げを実施しており、2025年9月には0.25%の利下げが決定され、「一時中断していた利下げの再開局面」を迎えています。
利下げサイクルの中、米銀行業界では金利上昇で拡大していた利ざやは一巡しつつありますが、経済のソフトランディング(軟着陸)期待や与信コストの安定化が進み、収益の底堅さが意識され始めています。
また、各銀行は高金利期に積み上げた資本余力を活かし、投資銀行・資産運用などの非金利収益(フィー収益)強化やデジタル化・AIによる業務効率改善(効率経営の強さ)、自己株買いや配当の増強といった戦略を進めています。
そのため、利下げ局面では「利ざや縮小リスク」だけでなく、資本効率と多角化収益モデルが投資家に評価されやすい環境にあります。
2. 銀行銘柄の財務指標で注目すべきポイント
銀行株は、他の業種とは異なり「金利」「信用」「効率」という3つの軸で評価されます。利下げ局面では特に、収益の安定性・資本の健全性・コスト効率に注目することが重要です。
2-1. 収益性を見る指標
■ 純金利マージン(NIM:Net Interest Margin)
銀行の主要収益である利ざやを示す指標です。利下げ局面では縮小圧力がかかるため、「どれだけ粘り強く維持できるか」がポイントです。一般的に2〜3%が安定水準。変動幅が小さい銀行はリスク管理に優れています。
■ 非金利収益比率(Non-Interest Income Ratio)
手数料・資産運用・証券引受などの収益が全体の何割を占めるかを示します。
30%以上を維持できれば、利下げ時も安定した利益構造を保ちやすいです。
■ ROE(自己資本利益率)
自己資本をどれだけ効率的に利益へ転換できているかを表す指標です。10%以上が目安で、配当・自社株買いなど株主還元余地の指標にもなります。
2-2. 健全性を見る指標
■ CET1比率(普通株式等Tier1比率)
自己資本の中で最も質が高い資本で計算した健全性を示す国際的な規制指標です。バーゼルⅢ基準で7%以上が最低ラインですが、10〜12%以上あれば十分な資本余力を持つと評価されます。
■ 不良債権比率(NPL:Non-Performing Loan ratio)
融資の中で返済が滞っている割合です。1.5%以下ならリスクは低く、景気後退局面でも安定した運営が期待できます。
2-3. 効率性を見る指標
■ コスト・インカム比率(C/Iレシオ)
経費効率を測る指標で、営業費用 ÷ 営業収益で算出されます。比率が低いほど効率的で、50〜60%未満が理想水準。デジタル化の進展で低下傾向にある銀行は評価されやすいです。
■ 預貸率(LDR:Loan to Deposit Ratio)
預金に対してどの程度貸出を行っているかを示します。
60〜80%が適正範囲。高すぎると資金繰りリスク、低すぎると収益機会の欠如を意味します。
銀行株の主要財務指標と目安一覧
分類 | 指標名 | 説明 | 一般的な目安 |
収益性 | 純金利マージン(NIM) | 貸出金利と預金金利の差 | 2〜3%で安定 |
非金利収益比率 | 手数料・投資銀行・運用収益など | 30%以上で収益多角化 | |
ROE(自己資本利益率) | 株主資本の収益効率 | 10%以上が優良 | |
健全性 | CET1比率 | 自己資本の安全余裕度 | 10〜12%以上が理想 |
不良債権比率(NPL) | 返済困難貸出の割合 | 1.5%以下が健全 | |
効率性 | コスト・インカム比率(C/I) | 経費効率 | 60%未満が理想 |
預貸率(LDR) | 預金に対する貸出比率 | 60〜80%が適正 |
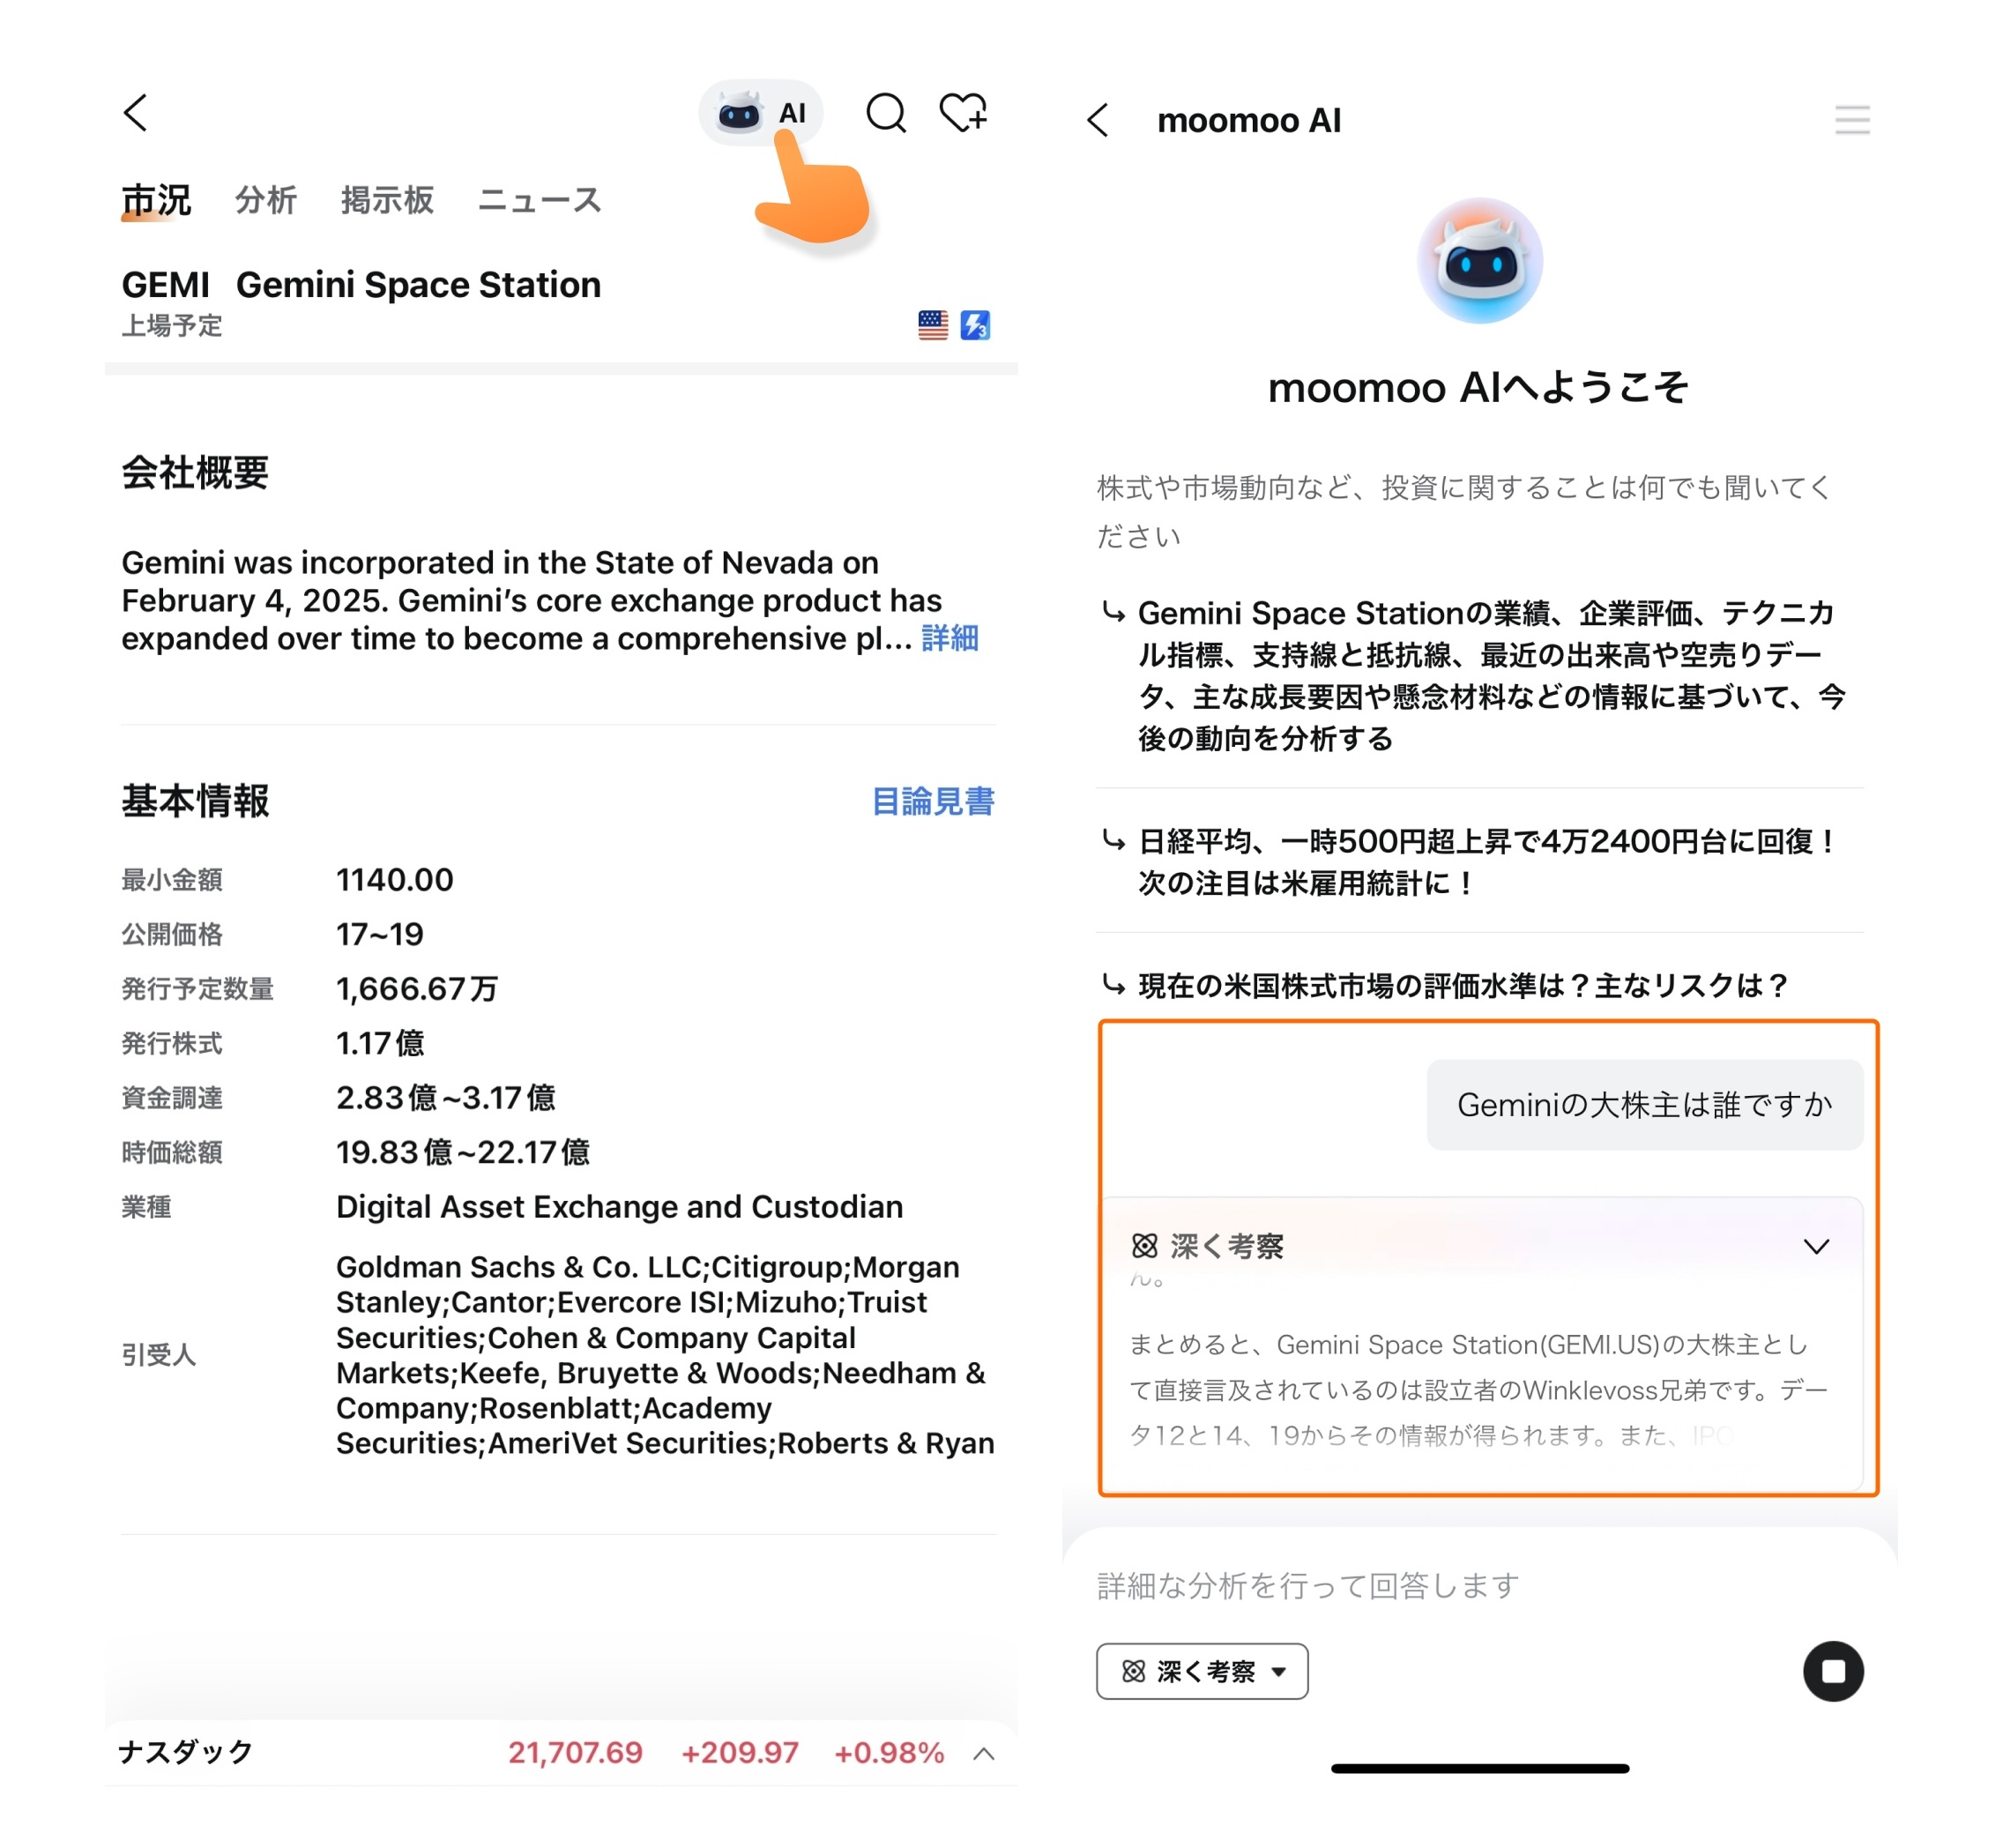
個人投資家では入手が難しい会社の詳細データも、アプリ内の対話型AIを活用すれば効率的に取得可能です。

moomooAIへのアクセス:銘柄ページ> 右上のロボットマーク
3. 事例で学ぶ:JPモルガン・チェースの財務諸表を読み解く
世界最大の商業銀行の一つである JPモルガン・チェース(JPM.US)は、利上げ期で得た利益をもとに、利下げ局面でも安定した経営を続けています。商業銀行、投資銀行、資産運用など複数の事業ポートフォリオを持ち、景気循環に左右されにくいのが強みです。
3-1. 収益性:利下げ局面でも底堅い利益構造
NIM(純金利マージン):2025年Q2は約2.9%。高金利の恩恵は一巡したものの、預金コストの抑制で安定維持。
非金利収益比率:35%前後。M&A助言や資産運用ビジネスが利益を支える。
ROE:17%前後と依然高水準。資本効率と株主還元が両立。
3-2. 健全性:世界高水準の資本余力
CET1比率:14%前後で国際基準を大幅に上回る。
不良債権比率(NPL):1%未満と極めて健全。信用コストは安定推移。
3-3. 効率性:デジタル化によるコスト削減
コスト・インカム比率(C/I):52%前後。大手銀行の中でも効率的な運営を実現。
預貸率(LDR):55%。適正範囲60%~80%よりやや保守的ですが、大手メガバンクでは過度なリスクを取らず、このレンジにいることも多いです。
4. 比較で学ぶ:JPMorgan vs Bank of America
分類 | 指標名 | JPMorgan | Bank of America | 評価コメント |
収益性 | NIM | 約2.9% | 約2.3% | 両社とも高水準だが、JPMは預金コスト抑制が効く |
非金利収益比率 | 約35% | 約30% | JPMは投資銀行・資産運用が寄与 | |
ROE | 約17% | 約9% | JPMは資本効率が高い | |
健全性 | CET1比率 | 約14% | 約11.5% | 両社とも国際基準を上回る |
不良債権比率 | 約1%未満 | 約1%未満 | 両社とも健全 | |
効率性 | コスト・インカム比率 | 約52% | 約60% | JPMは経費効率が優れる |
預貸率 | 約55% | 約56% | 両社ともやや保守的 |
※データ出所:moomoo証券アプリ、各社の年次、四半期決算報告書より
5. 決算発表時の投資戦略
利下げ局面の銀行株投資では、「利ざやの縮小」だけに注目するのではなく、手数料収益の多様化・資本の健全性・コスト効率の強さといった“構造的な強み”に目を向けることが大切です。
決算発表前は「予想との乖離(サプライズ)」をめぐって、投資家心理が大きく揺れる一方、大きな投資チャンスもあります。
moomoo証券のデスクトップアプリ(パソコン版)を使って、過去の決算発表前後の値動きデータなどを確認することができます。
アクセス手順:銘柄ページ>オプション>決算情報
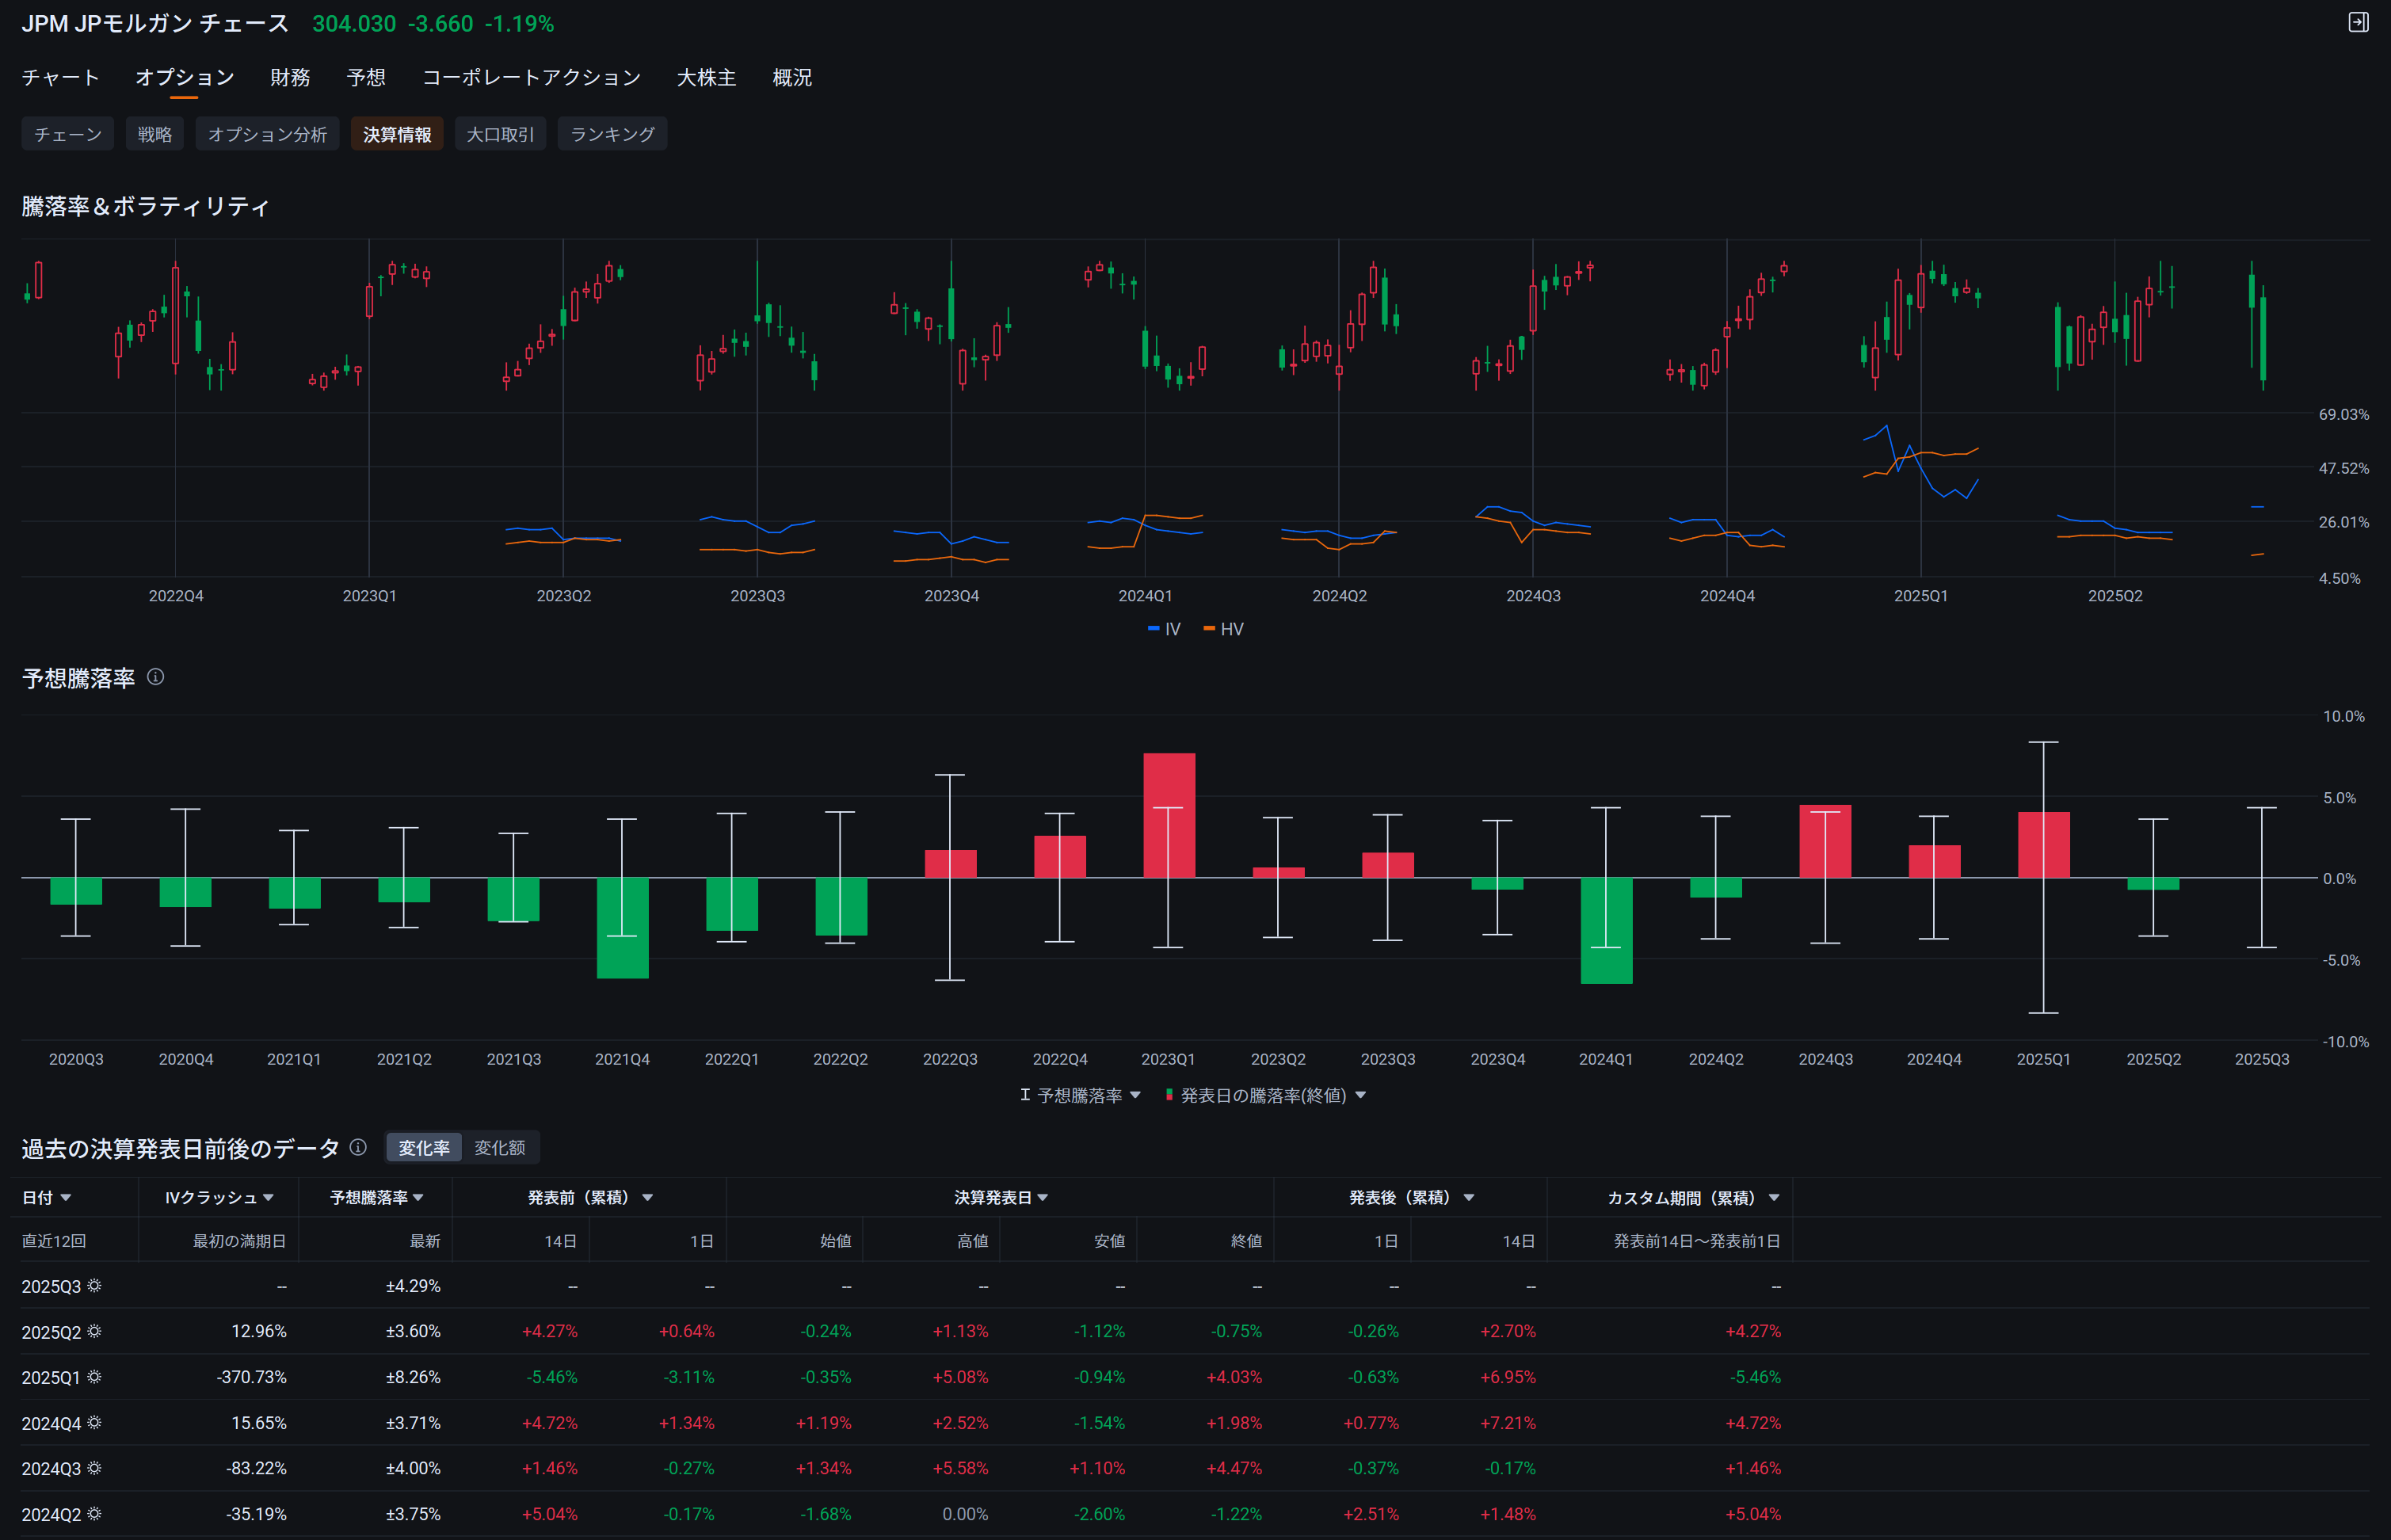
JPモルガン・チェースの過去4期のデータを見ると、決算発表当日の終値ベースでは4回中3回が上昇で終えています。また、決算発表後の14営業日ベースでも3回がプラス推移となり、1回のみが小幅なマイナスにとどまりました。
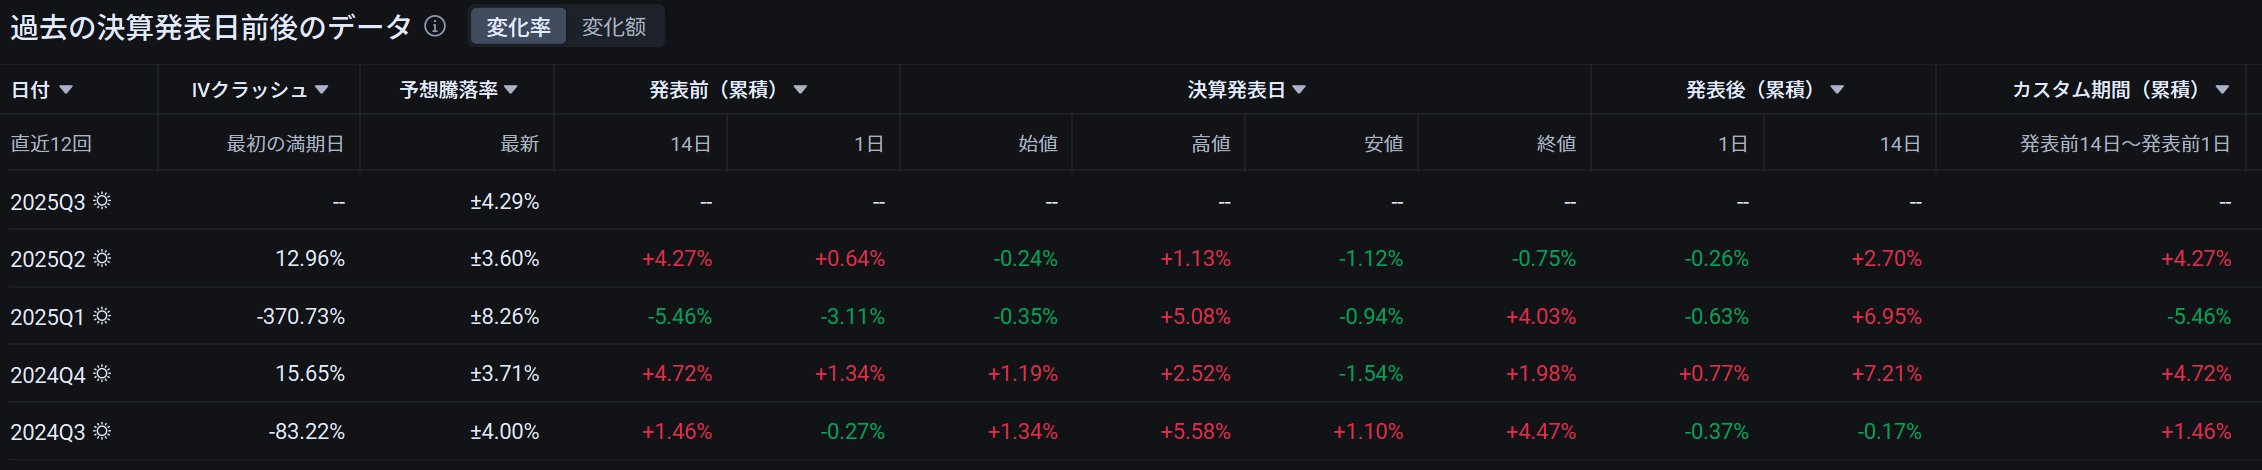
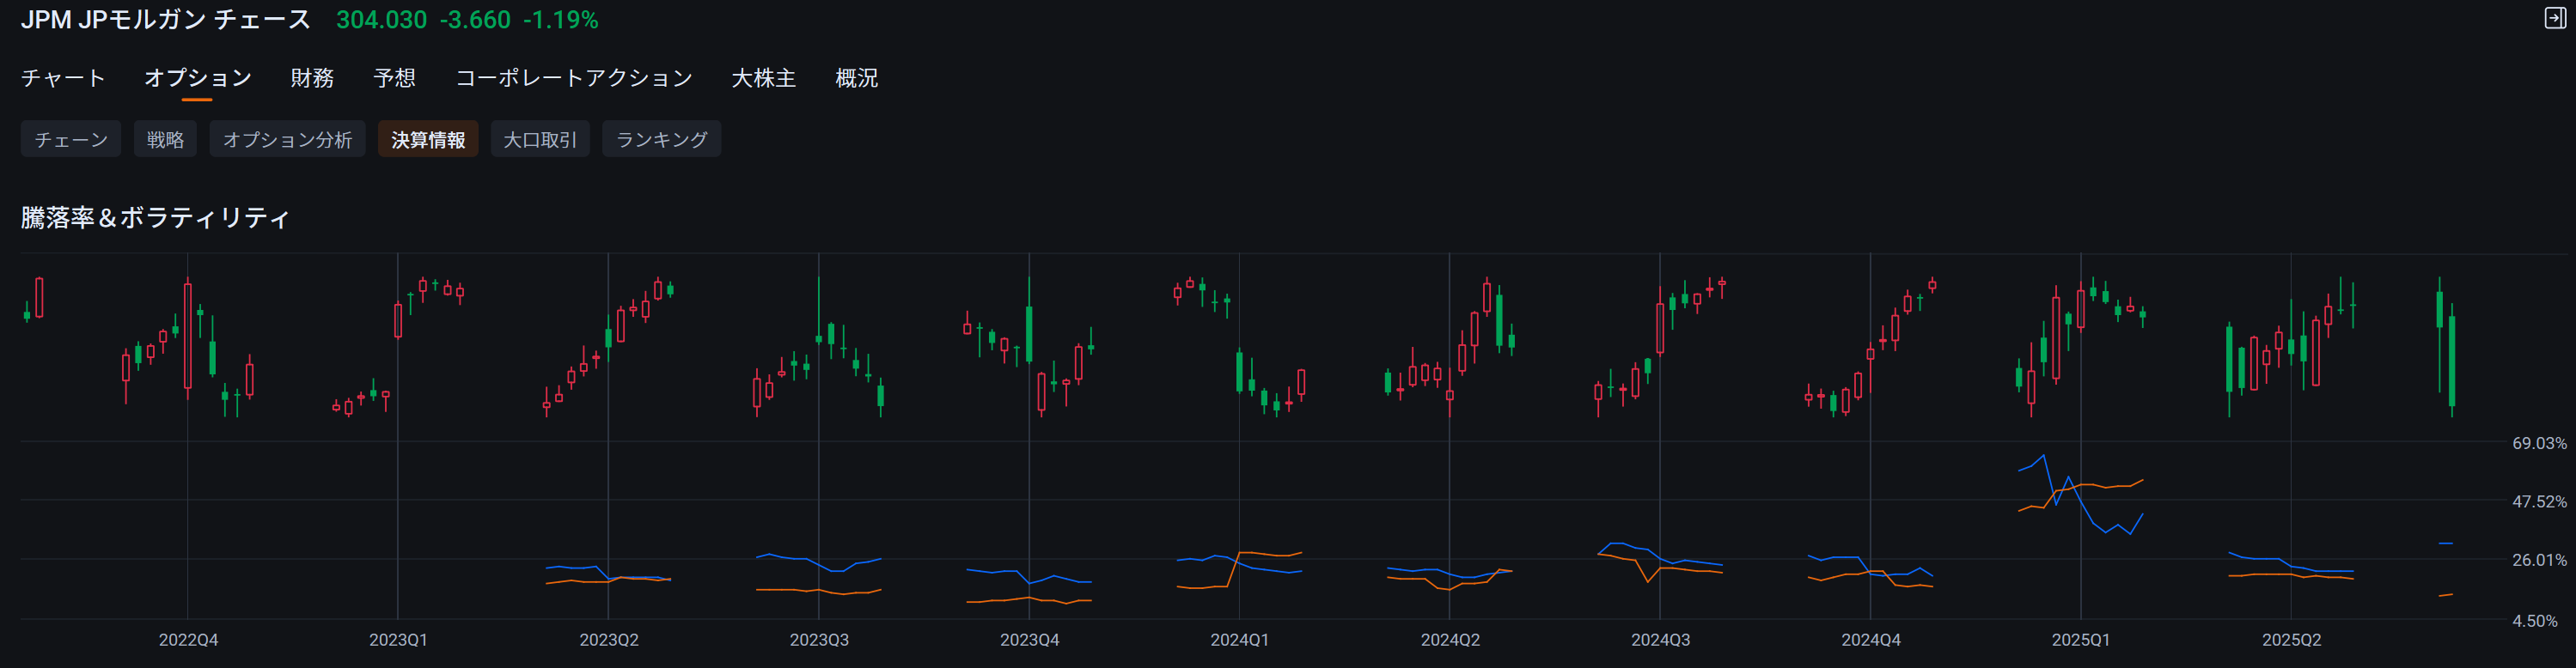
そして、下記画像のように決算発表直後にはIV(インプライド・ボラティリティ)が低下する傾向が見られます。
そのため、市場の不確実性が解消されたタイミングでは、IVを売る戦略を検討する好機となる場合もあります。
代表的な売り戦略といえば、ターゲットバイ戦略(プット売り)は様々な機関投資家にも使われている戦略です。
この戦略は、株価が下落した場合に割安で現物を取得し、下落しなかった場合にはオプションプレミアムを収益として得られるという特徴があります。
より具体的に勉強したい場合は、以下のコンテンツもご参考ください。
おわりに
JPモルガン・チェースのように、高いROEと健全な資本構造を両立する銀行は、景気変動の局面でも安定したリターンを生み出せる可能性があります。利下げサイクルでは銀行の利ざや縮小が懸念される一方で、多角的な収益モデルや効率経営が企業価値を支える鍵となります。
また、決算発表は株価変動が大きくなるイベントであり、IV(インプライド・ボラティリティ)の変化を活かしたオプション戦略の活用で、収益を拡大する好機とも言えます。
今後も米国の利下げペースや景気指標を見極めながら、「安定した資本」「多角的な収益源」「効率的な経営」を持つ銀行銘柄に注目していきましょう。
moomoo証券では、こうした財務データと評価指標をもとに、業種別の分析手法や投資教育コンテンツを継続的に発信していきます。ぜひ今後の学びにお役立てください。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報