
Googleの業績をどう見るか? コアビジネスと成長ドライバーがポイント!

ググるという言葉に象徴されるように「検索エンジンといえばGoogle」は、もはや世界の共通認識でした。しかし2023年以降、Googleの検索エンジン分野での王座の危うさを語る人が増えました。理由は生成AI Chat-GPTの台頭と、その爆発的な普及です。Chat-GPTとタッグを組んだMicrosoftのBing検索エンジンが、急速にGoogleの市場シェアを侵食し、Googleのコアビジネスを脅かすかもれないと懸念されていました。実際のところはどうなのでしょうか??Google決算書や経営データからその答えがを見つかるかもしれません。
10月29日の米国株式市場の取引終了後、Googleは最新の決算を発表する予定です。企業の決算発表は、株式投資の良いチャンスになる場合があります。決算発表の前に投資家はその業績をどのように解釈するべきかを知っておく必要があります。
ではさっそく、Googleの決算を読み解くポイントを解説していきます。そのポイントはおそらく2つの側面にあるでしょう。1つは収益源であるコアビジネスあり、もう1つは成長ドライバーです。
1.収益源となる広告事業
会社の決算から収益を生み出す割合が最も高いビジネスに重点を置いて分析します。
Googleの場合は、同社の総収入の約80%を広告収入が占めています。すなわち、広告事業がGoogleのコアビジネスとなっています。Googleの広告事業に関しては、2つのポイントに焦点を当ててみると良いでしょう。
ポイント①広告収入の成長
広告事業には一定の周期性があります。世の中の経済予想が悪い場合、一般的に企業は運営上のコストを削減し、効率良くビジネスを行う必要が出てきます。その際、広告費用が最初に削減・見直しされることがあるので、広告産業全体の成長に下押し圧力をかけることになります。
過去を振り返ると、Googleの広告収入成長率は2021年第2四半期にピークを迎え、その後は減少してきています。特に、FRB(米連邦準備委員会)が利上げサイクルに入り、景気見通し悪くなった2022年第2四半期以降、Googleの広告成長率は急落し、2022年第4四半期から2四半期連続でマイナス成長になりました。

しかし、2023年Q2おいて、広告収入は予想以上に順調で、前年同期比で約3.3%の成長を達成しました。そして、直近発表された2024年Q2の決算報告では、広告収入の前年比成長率が11.0%に達し、3四半期連続で上昇が見られました。これからの決算報告でも、広告収入の成長トレンドが維持できるかどうかに注目していく必要がありそうです。
ポイント②Googleの市場シェアの変化に注目
Googleの広告ビジネスでは、売上高の大部分をGoogle検索広告から得ています。Google検索の広告収益が同社の発展の最重要点であるのは言うまでもないでしょう。
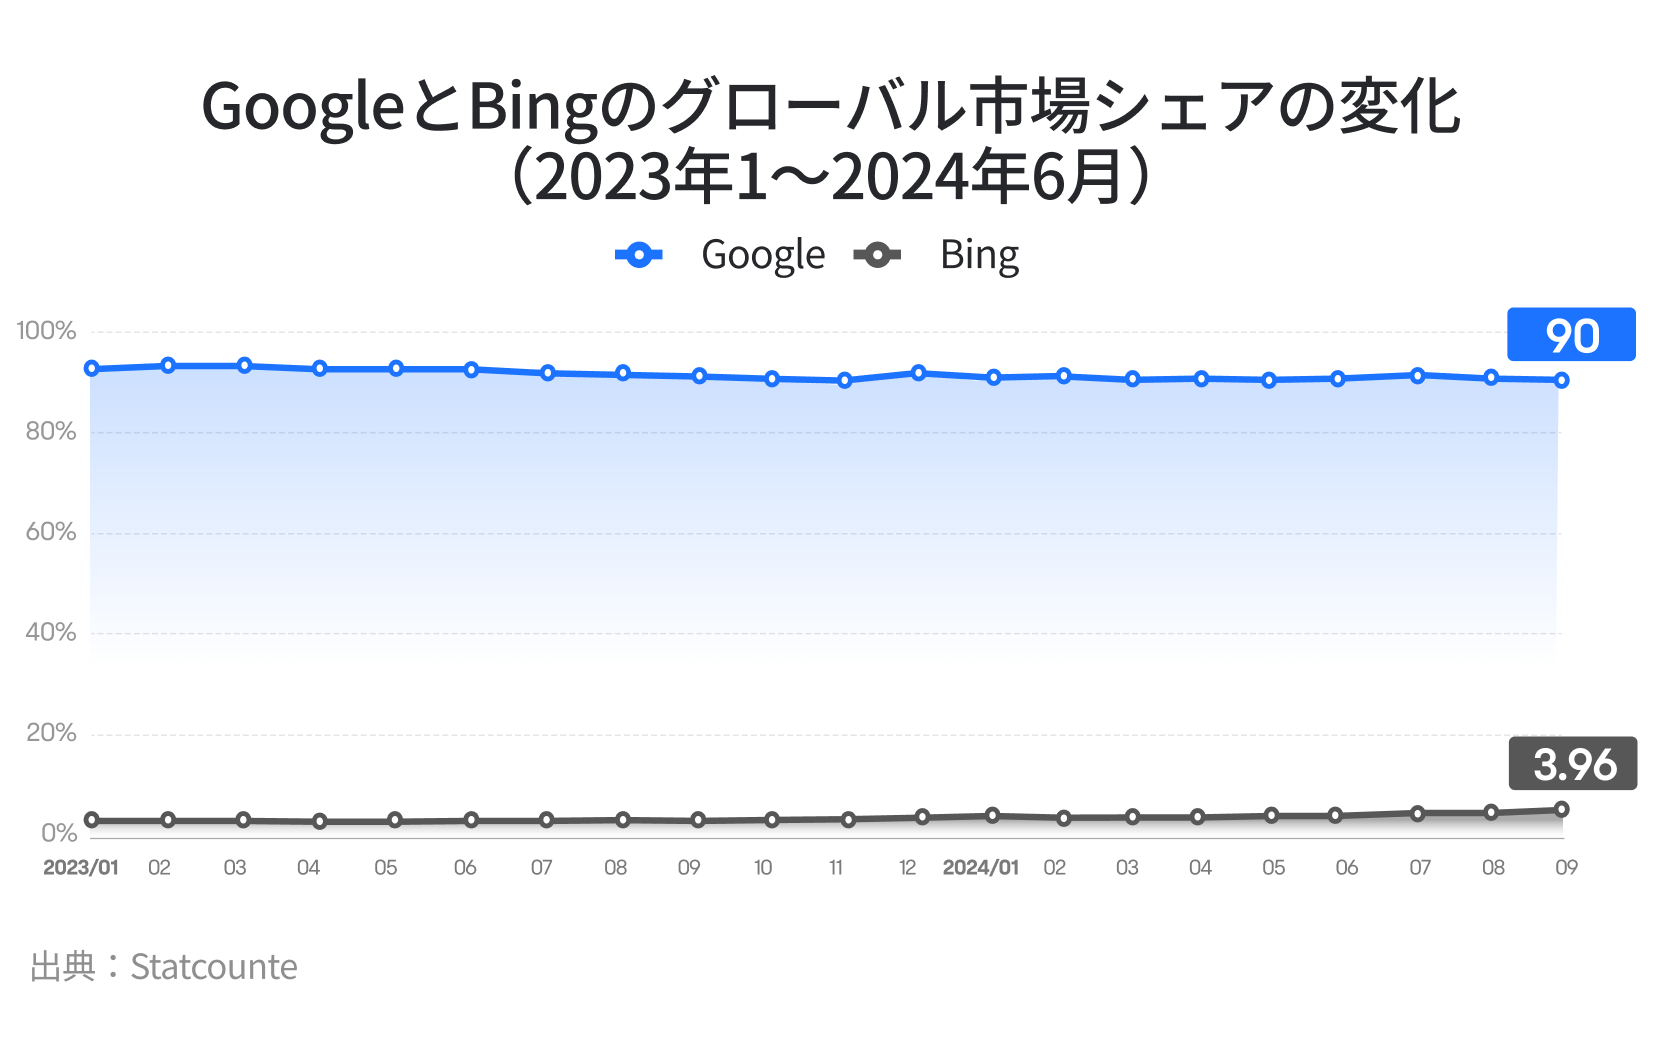
WEBStatcounterの統計データによると、2023年1月~2024年6月の期間中、Chat-GPTとタッグを組んでいるMicrosoftのBingの市場シェアがわずかに1パーセント増加しました。一方、Googleの市場シェアはわずかに減少していますが、90%以上を維持し、独占的な地位を保持しており、優位性や競争力に大きな影響を与えられていない可能性が見てとれます。今後もGoogle検索の市場シェアが安定しているかどうかを引き続き注視していく必要があります。
2.成長ドライバーのGoogle Cloud
広告がGoogleのコアビジネス、そしてクラウドがGoogleの主要な成長ドライバーです。
2024年第1四半期時点で、Google Cloudは総収入のうちわずか10%弱(9.29%)しか占めていませんが、同社の主要な成長エンジンの1つです。Googleのクラウドビジネスに関しても、2つのポイントに着目してみましょう。
ポイント①Google Cloudが高い成長率を維持できるか
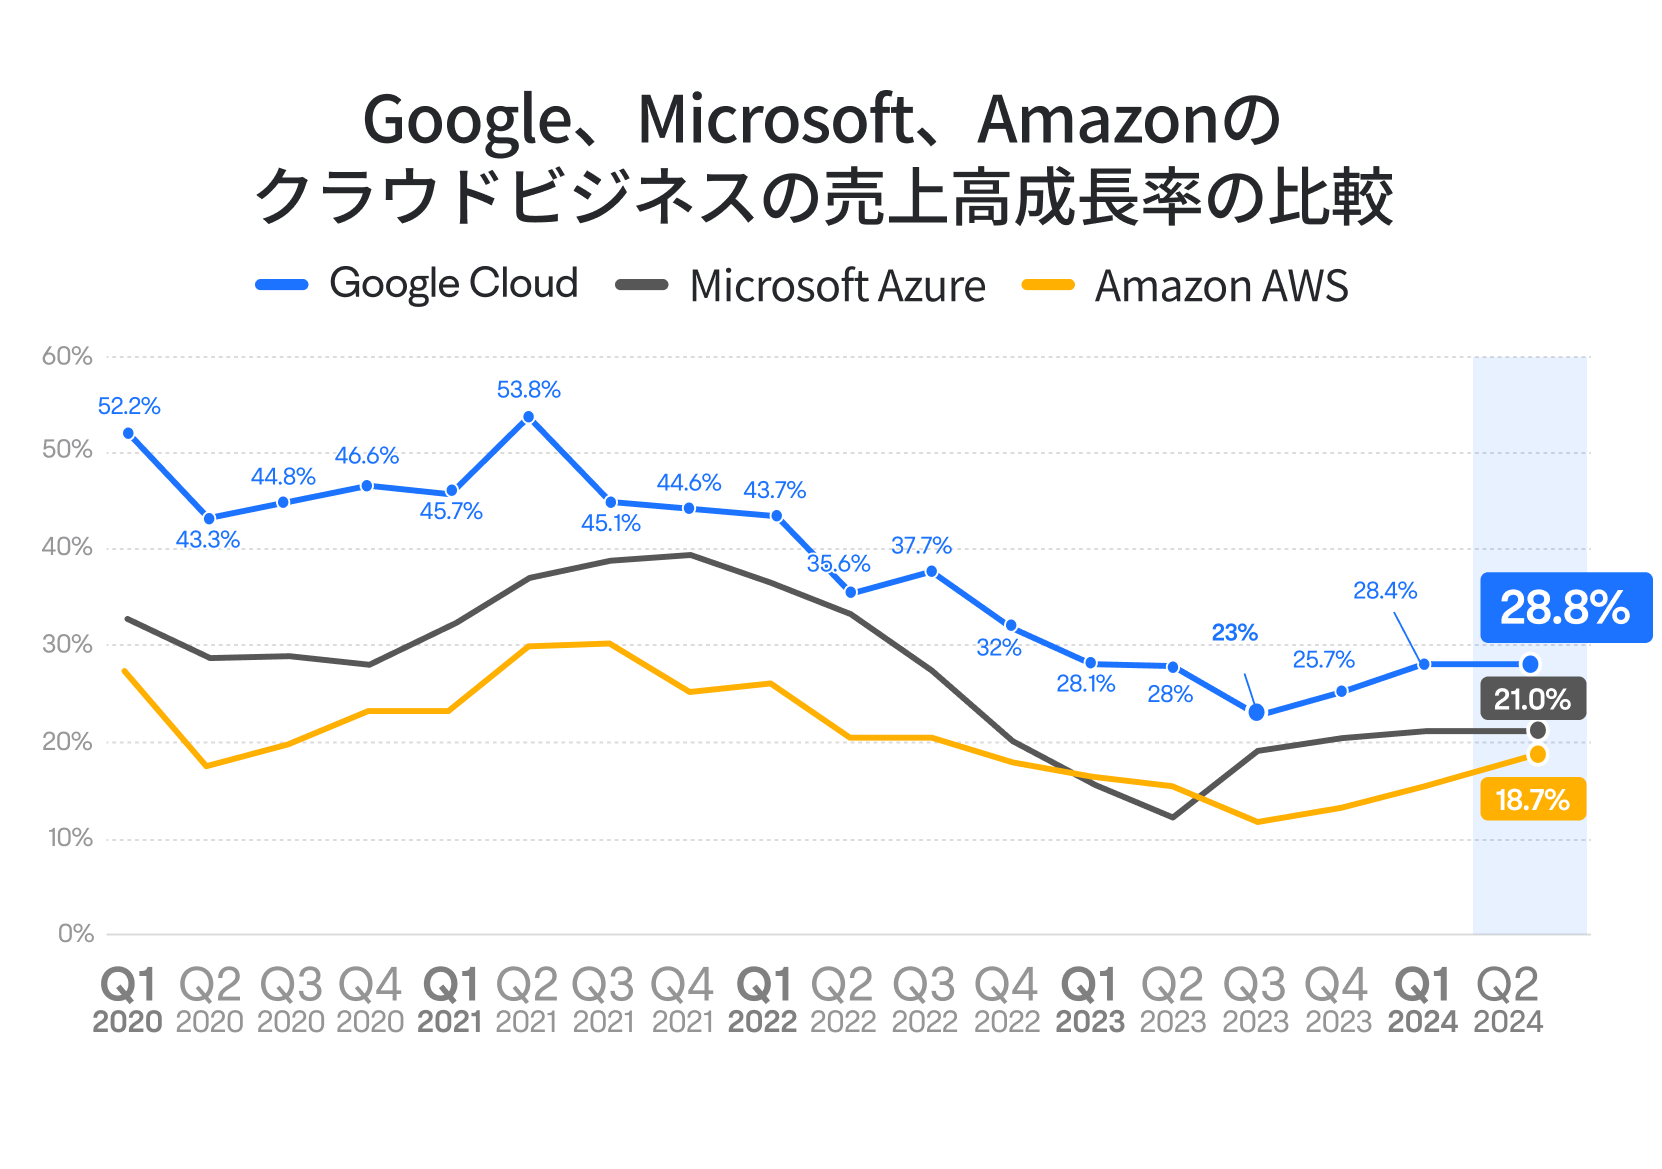
現在Google Cloudは、クラウドコンピューティングサービス業界で第3位にあり、市場規模としてはAmazonやMicrosoftに比べてかなり小さいとのことです(Synergy Research Groupより)。クラウドの成長率は他の2社よりも秀でています。ただし、クラウドサービス市場全体の成長が鈍化する影響を受け、Google Cloudの成長率も大幅に鈍化しました。2023年第3四半期には、23%未満と突然に落ち込みをみせました。しかし、2023年第4四半期から2024年第1四半期にかけて、Google Cloudの事業成長率は安定し、反発して再び28%以上に戻りました。
Google Cloudの売上高成長率の期待を測定するために、決算報告書で開示される収益バックログ=顧客要求(revenue backlog)という項目に焦点を当てることができます。
これは主に、Google Cloudの顧客注文でまだ実行には至っていない金額を指し、Google Cloudで近い将来に得られる利益と考えることができます(見込み収益残)。この先行指標に注目することで、Google Cloudの売上高成長率の期待を評価することができます。
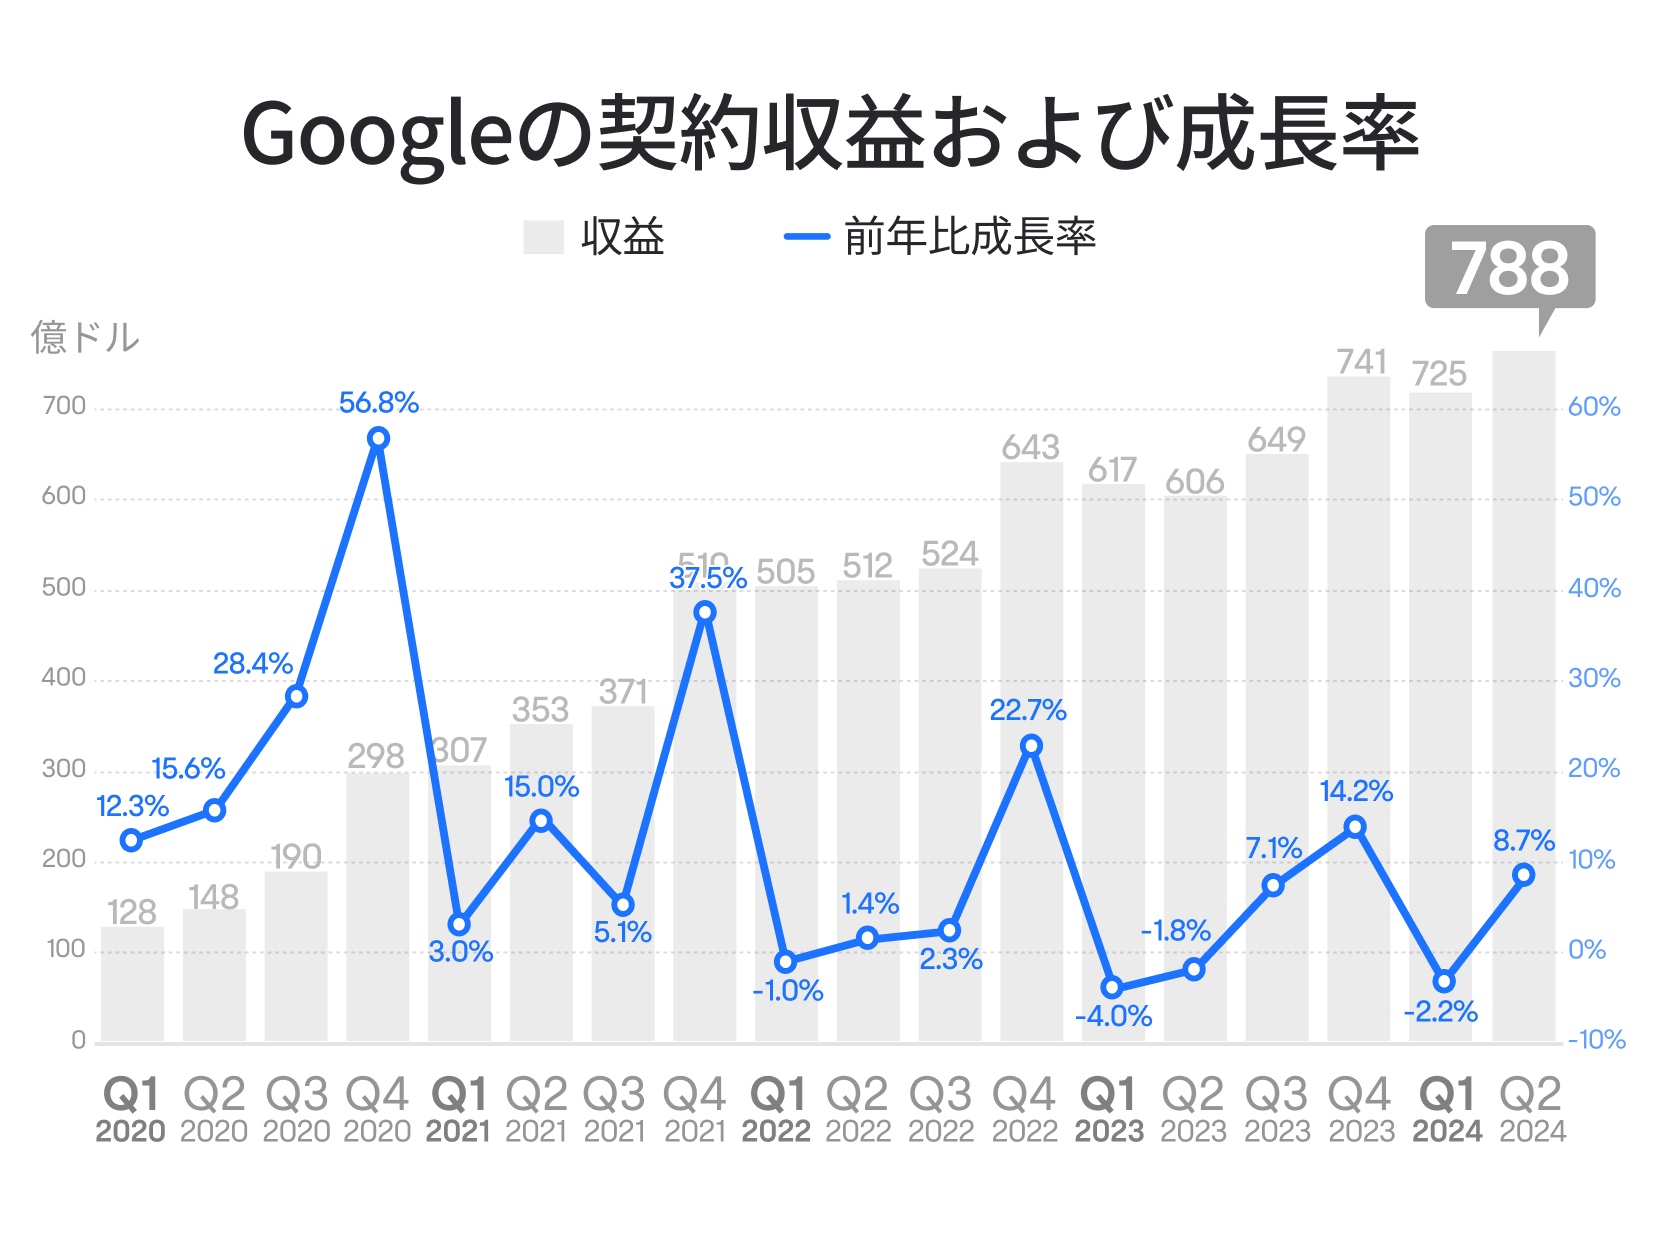
Google Cloudの収益バックログが2024年Q2に、約788億ドルに達し、2024年Q1から小幅に減少した後、再び上昇に転じ、過去最高の営業利益となりました。今後、調整後の契約収益がこれまでの成長の勢いを継続できるかどうかを注視する必要があります。もし減少が続く場合、Google Cloud事業の成長速度の見通しは、おそらく良くない前兆かもしれません。
ポイント②Google Cloudの利益率に注目する
クラウドコンピューティング産業には、ある程度のスケール(経営規模)効果があります。スケール効果は簡単に言うと、一定の規模に達した場合に儲けが拡大する可能性があるということです。たとえば同じ研究開発投資で開発された製品を、より多くの顧客が使用すれば、利益率が高くなる可能性があります。Google Cloudの売上成長率はAmazonやMicrosoftをはるかに上回っていますが、収益規模が最も小さいため、利益率は常に最も低い水準にあります。
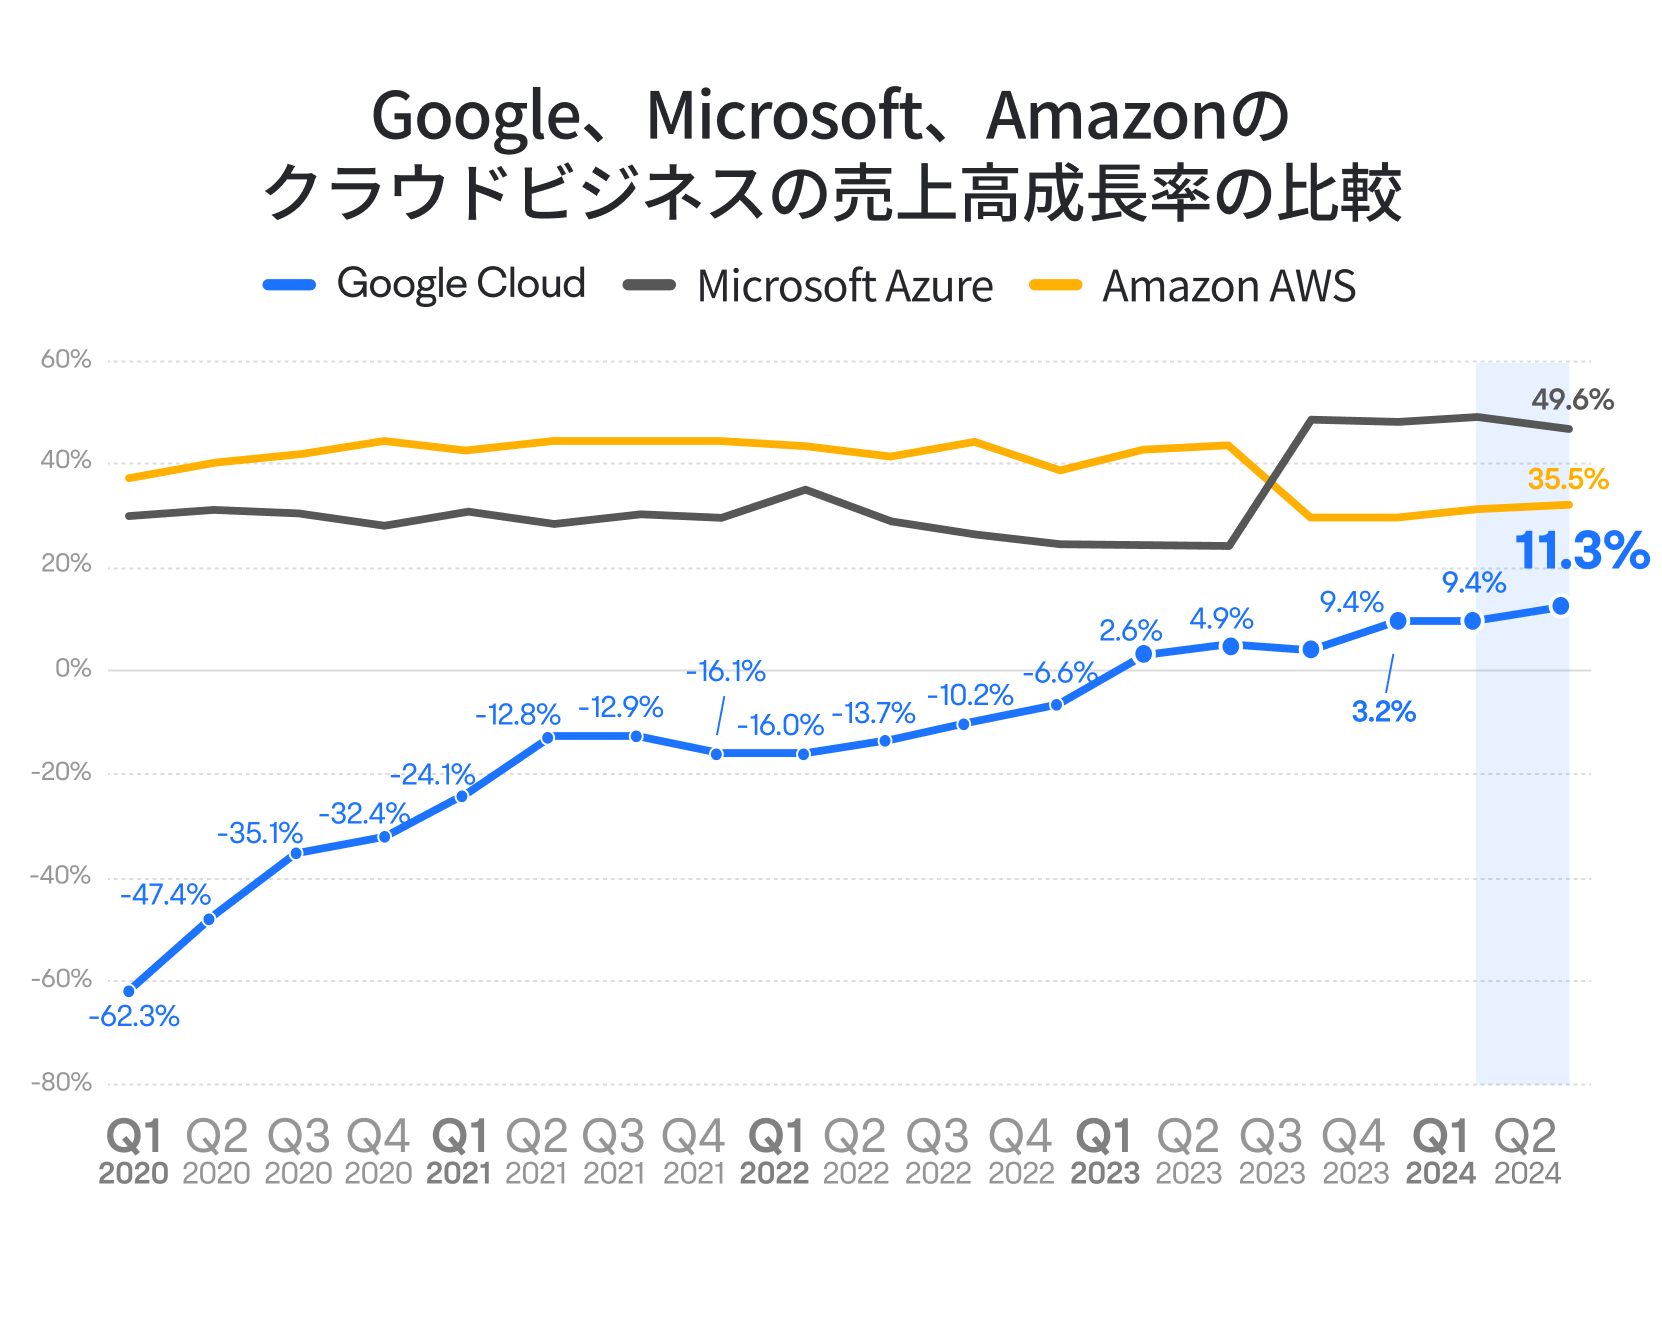
長い間、Google Cloudは損失を出し続けていたので、会社全体の収益性から見ると足を引っ張る存在でした。足元では損失が限定的なものとなり、2023年第1四半期は収益規模の拡大とコスト削減が功を奏し、初めて利益を計上したのです。Google Cloudは、2023年Q2から2024年Q2にかけても、同社の収益性にとってプラスの貢献を続けています。2023年第4四半期の会計期間中、Google Cloudの営業利益率は9.4%に達しました。
今後の四半期決算においては、Google Cloudが急速な成長を維持し、スケール効果がさらに拡大、結果として営業利益率が引きあがるかどうかを観察する必要があるでしょう。Google Cloudの利益率が改善し続ければ、Google全体の収益性をより高い水準に推進する可能性があるからです。
3.自社株買いによる株主還元
Googleのようなビッグテック(巨大技術系企業)は、収益や利益規模は急拡大の成長局面を終えて現在の立ち位置に君臨しています。このような企業にとって、創業初期の急成長の奇跡を再現することは難しいでしょう。将来の展望としては、急成長・急拡大から緩やかな成長になる可能性が高いと思われます。
さて株価のトレンドに関しては、長期的な下支え材料として①業績成長②株主還元(自社株買い)という2点が挙げられます。業績の成長が十分にない場合、株主還元で補うことも考えられます。株主還元とは、具体的には自社株買いと配当金の支払いであり、Googleは大規模な自社株買いを行っています。
自社株買いを通じて、発行済み株式数を減らすことができ、それによりEPS(1株当たりの利益)を増加させることができます。一般的に自社株買いは投資家にとってポジティブな材料であり、株主還元に積極的な企業は投資家からの人気も高く、買いが入りやすくなると解釈できます、したがって流動性も高まります。
加えて、企業の純資産を低下させ、ROE(自己資本利益率)を高めることもできます。これらのすべての側面が、株価にポジティブな影響を与える可能性があります。
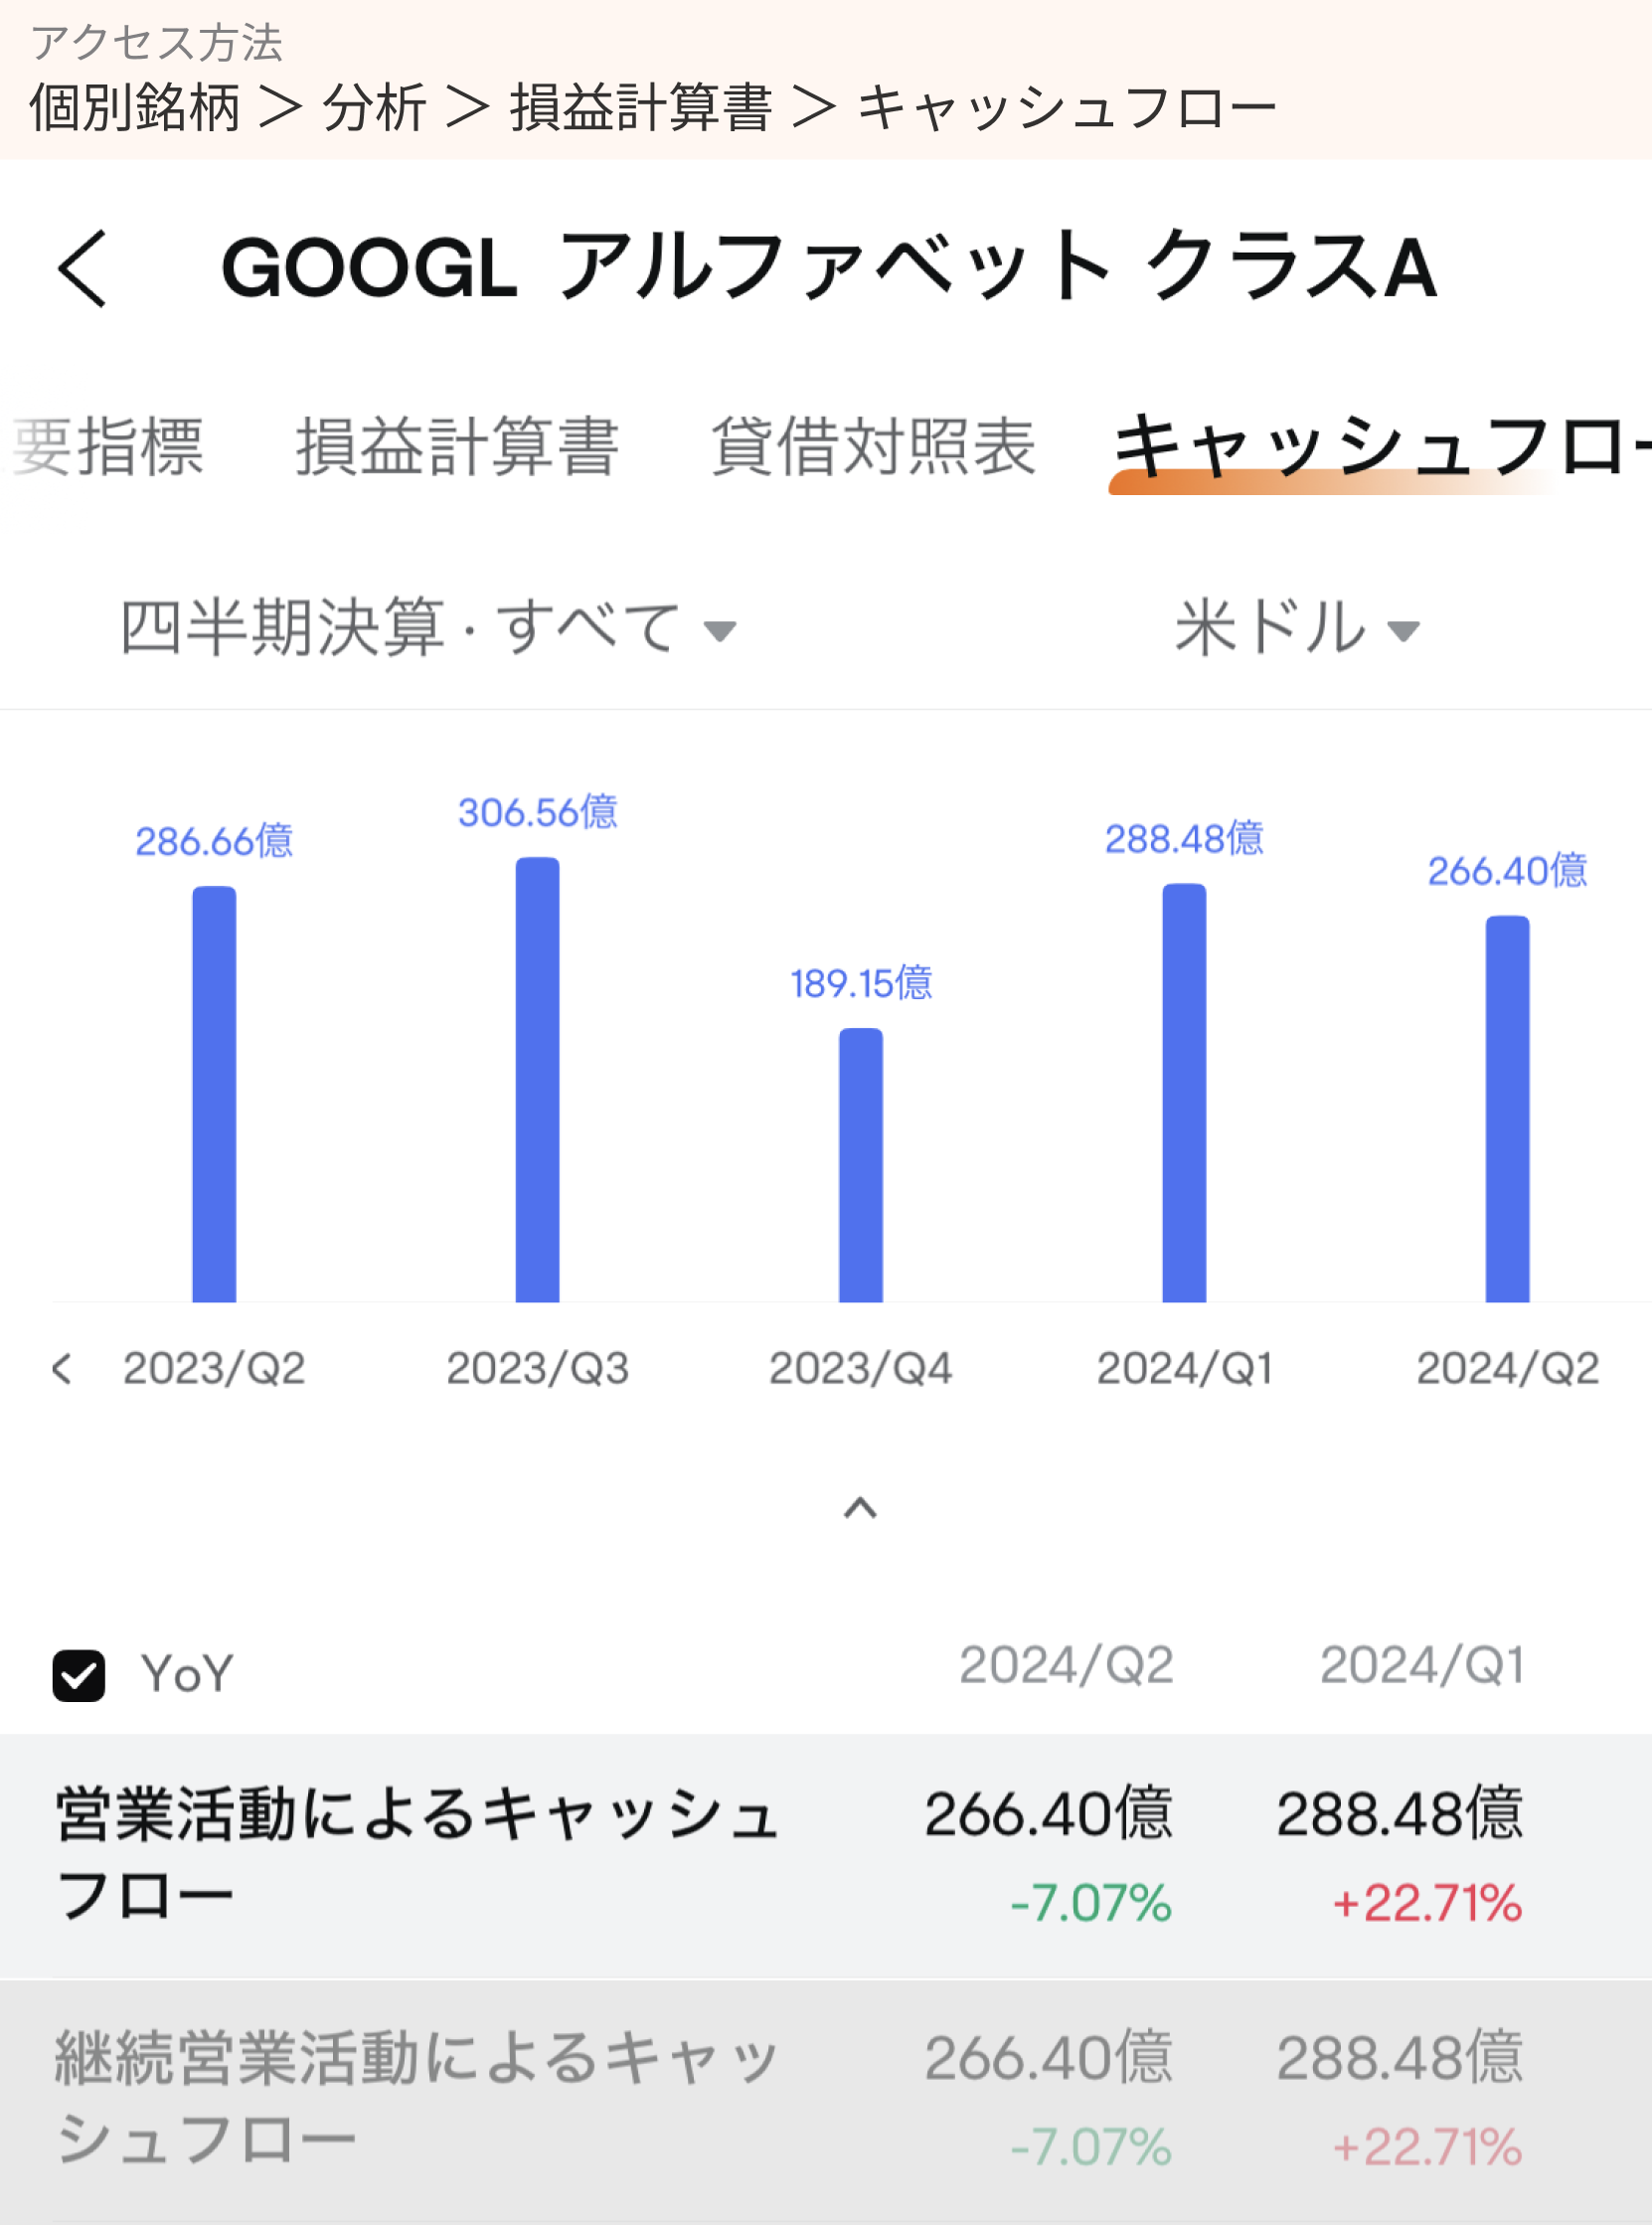
※あくまでも可能性であり、自社株買いへの期待が高すぎたりすると株価が下がることもある点は留意しましょう。
直近四半期において、Googleの自社株買いの金額は150億ドル程度で、全ビッグテックの中ではAppleに次ぐ第2位となっています。また、ROE(自己資本利益率)も近年は主に20%前後の高水準で推移しています。引き続きGoogleの自社株買いの状況に着目しましょう。大規模な自社株買いが続けば、マーケット参加者からはプラス材料と判断される可能性があります。
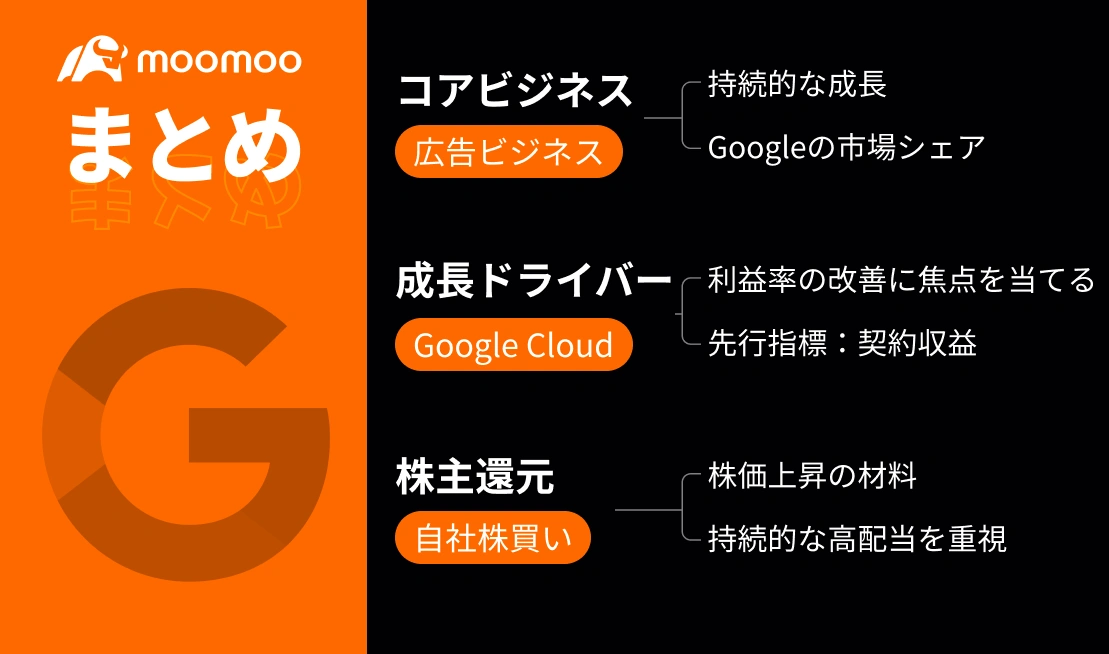
【まとめ】
Googleのコアビジネスは広告事業
直近の四半期において収益は原則から成長に戻っており、成長の持続性に注目
Google検索は広告事業の基礎
引き続き高い水準の市場シェアを維持できるかどうか
Google Cloudは重要な成長ドライバー
ビッグテックの中でもトップの成長率
Google Cloudの売上バックログは将来的な収益成長の先行指標
Google Cloudの営業利益率は比較的低いため、その改善にも注目する
株主への還元
大規模な自社株買いと、その持続性に注目
【補足】Googleの親会社であるAlphabetには、クラスA(ティッカー:GOOGL)と、クラスC(ティッカー:GOOG)が存在しています。その違いは議決権の有無にあり、クラスCには議決権がありません。一方にとりわけ優位性があるわけではないので、一般の投資家としては、どちらを購入しても大差問題はないでしょう。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報