
株価が60倍に急騰したものの、現在ではエヌビディアに大きく引き離されてしまった!AMDの決算報告書はどのように見るべきか?
アメリカの株式市場では、一般的に特定の分野で業界のリーディングカンパニーだけが、2000億ドルという巨大企業に成長することができます。しかし、AMDは例外です。この半導体チップ企業は、CPU分野でもGPU分野でも、いわゆる永遠の2番手と言えます。それでもAMDの株価が10年もたたずにで60倍以上に急騰し、CPU業界のトップであるインテルを市場価値で超え、2000億ドルクラブの一員になれました。
それでは、なぜAMDはこれほど急速な株価上昇トレンドを維持することができたのでしょうか?その答えは、彼らの決算報告の中にあります。AMDの財務報告を分析する際には、4つの主要な指標に注目します:データセンターの収益成長、CPUビジネスの市場シェアの変化、在庫の状況、利益能力。
1. データセンター業務の成長状況
AMDの株価が早い段階で急激に上昇した主要な理由は、CPU関連事業の急速な拡大によるものでした。しかし近年の株価が新高値を更新したのは、GPU出荷を主とするデータセンター事業が、AIの爆発的な成長の追い風に乗ったためです。したがって、現在のトレンドを考えると、同社のデータセンター事業の成長状況も私たちが注目すべき重要なポイントです。
私たちは二点に注目すべきでしょう。一つ目はデータセンター自体の成長速度と、データセンター事業が全体の収益に占める割合です。AMDには現在、データセンター事業、CPU出荷を主とするクライアント事業、ゲーム事業、そして企業向けカスタマイズチップの需要に応える組み込み事業の四つの事業部門があります。
この中で、データセンター事業は2022年第2四半期に初めて独立して収益が計算され、2022年第2四半期を起点として、2024年第1四半期まで、AMDのこれら四つの事業部門のうち三つは下降しており、データセンター事業のみが成長を続けています。

この期間において、データセンター事業の成長速度は、成長の鈍化から再加速しました。またデータセンター事業の収益割合も、2022年第2四半期の22.7%から42.7%へと拡大しました。この事業はクライアント事業を追い越し、AMDで最大の収益源になりました。
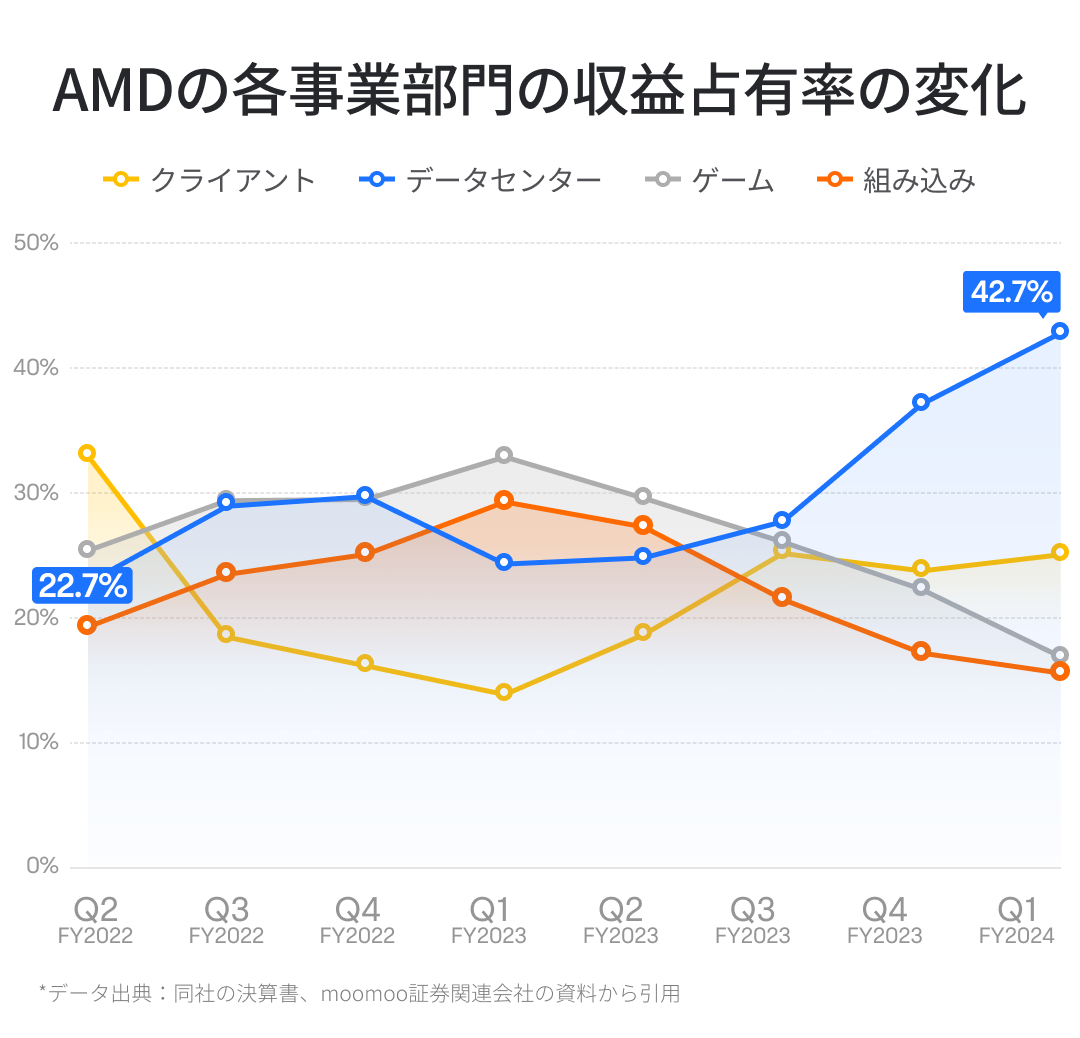
今後の決算報告書で、私たちはAMDのデータセンターの収益が高い成長を維持し、全体収益の中での占有率を継続的に拡大できるかどうかを引き続き注視しましょう。他の事業が全体的に下降している背景の中で、データセンター事業だけが大黒柱として機能し続け、全体の収益成長を牽引していかなくてはなりません。
私たちが注目すべき第二の点は、AMDのデータセンターの収益成長率が、業界のリーダーであるエヌビディアのデータセンター収益成長率と比較です。2022年第2四半期から第4四半期にかけてAMDのデータセンターの成長はエヌビディアを上回ることができましたが、2023年になると、AMDのデータセンターの成長はエヌビディアに圧倒されるようになりました。その期間、エヌビディアのデータセンター事業の収益は2022年第4四半期と比較して5倍以上に増加しましたが、同じ期間にAMDは41%の増加にとどまりました。両者の差は、2022年第4四半期の約2倍から、2024年第1四半期には約10倍に広がっています。

言うまでもなく、2023年第1四半期から1年以上の時間を通じて、AMDのデータセンター事業はエヌビディアに大きく差をつけられました。これは、同期間にAMDの株価も新高値を記録しながらも、エヌビディアに比べて株価の上昇率が大きく後れを取った重要な理由です。今後も引き続き、両社のデータセンター事業の成長速度の比較を観察することができます。AMDが追いつくことができれば、その株価の動向には改善の余地があるかもしれません。逆に、エヌビディアが強者のままであれば、AMDの株価には下押し圧力がかかるかもしれません。
2. CPU市場シェアの変化
CPU事業はAMDが発展するきっかけとなった分野で、最初はインテルのX86シリーズプロセッサのライセンスに依存して、CPU業界の第2位の地位を一気に築きました。そのCPU市場シェアは、一桁台から30%以上に成長し、インテルのリーダーの地位を脅かすまでになりました。
現在、AMDの4つの事業はすべてCPUチップに関連しており、これはAMDの重要な基盤です。AMDの株価が2016年以降急速に上昇したのは、そのCPU市場シェアの迅速な拡大と大きく関係しています。したがって、CPU市場シェアの変化は、AMDの基盤の安定性と株価の動向にとって重要な意味を持ちます。
現在CPU業界全体はやや弱含んでおり、GPUの爆発的な成長には遠く及ばない状況ですが、市場シェアを維持できれば、CPUが再び急速な成長サイクルに戻った際、AMDのCPU関連事業の成長速度も自然と上昇するでしょう。
CPU Benchmarkの統計によると、AMDのCPU市場でのシェアは、2016年第3四半期の17.5%から、2021年第3四半期には37.7%にまで上昇し、市場シェアは倍以上に増加し、インテルとの差が急速に縮小しました。これはAMDの株価が最も速く上昇した時期でもあります。
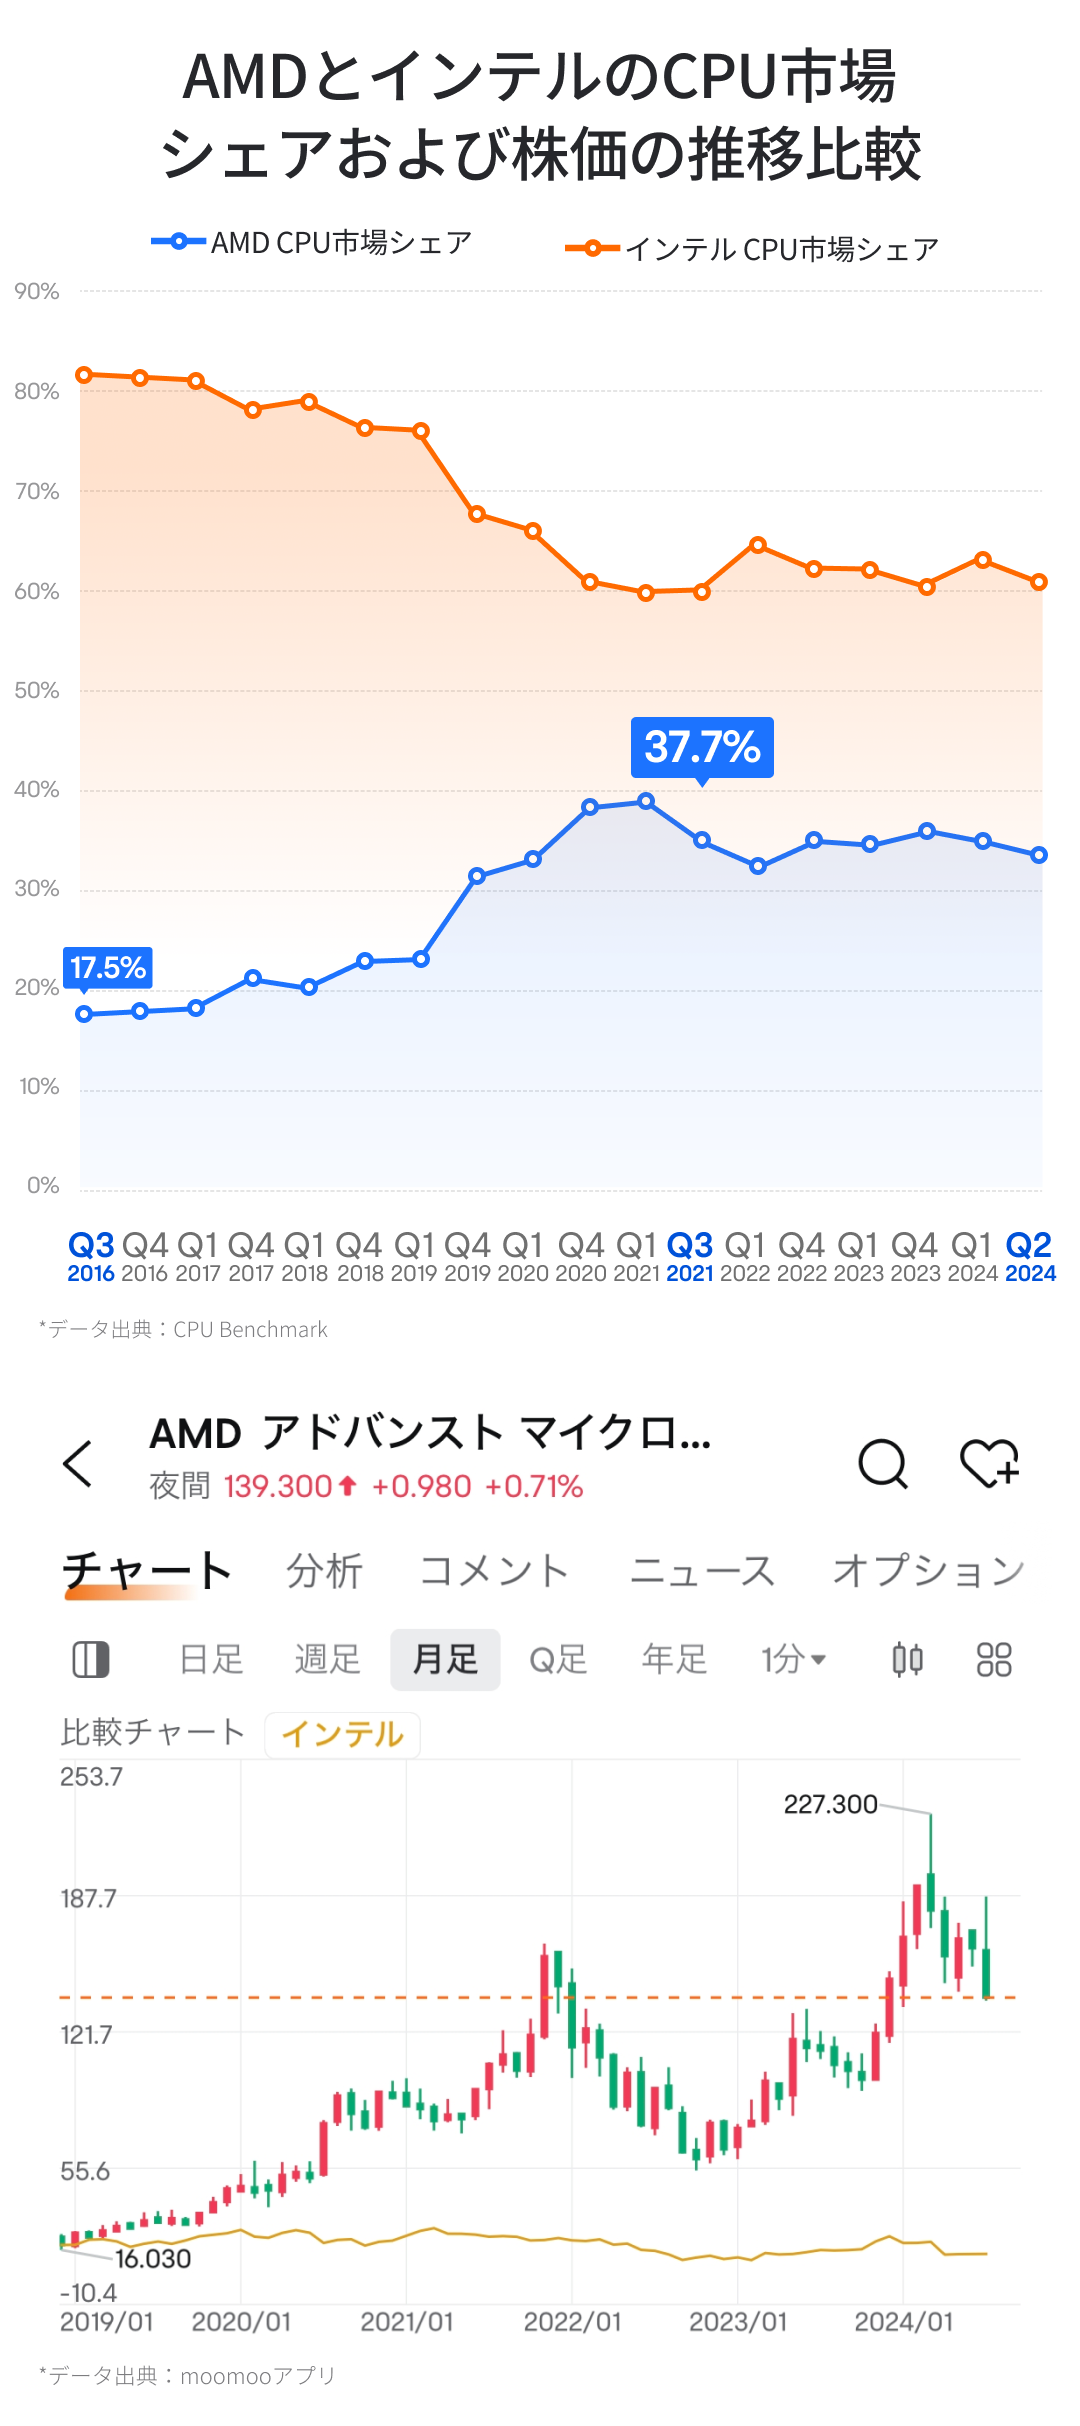
そして2021年第4四半期から現在まで、AMDのCPU市場シェアは成長は止まり、わずかに減少しており、その株価の動向も爆発力を失っています。ただし、近年の生成AIの発展という追い風に乗り、新たな高値を記録しています。2016年第3四半期から現在に至るまで、インテルのCPU市場シェアは大幅に侵食され、営業収益も停滞しており、その間の株価の上昇率も今ひとつで、50%未満の上昇にとどまっており、AMDと比較して同期間で数十倍の上昇率には遠く及ばない状況です。将来にわたって、私たちはAMDの市場シェアの変動を続けて注目し、市場シェアが調整後、再び上昇トレンドに戻ることができるかどうかを見守りましょう。
3. 在庫レベルの状況
AMDの収益は主にCPUとGPUチップから得られています。半導体チップ業界は全体として成長性は高いですが、同時に明らかな景気変動性もあります。その周期性から、在庫レベルは周期の変化と成長予測を測定する非常に重要な指標です。なぜなら業界の需要が減少し、供給過剰に陥った場合、企業の在庫レベルは上昇し、販売圧力も増大し、結果として株価に下向き圧力を与えるからです。逆に、景気が反転し、需要が改善した場合、企業の在庫レベルは迅速に減少し、販売の見通しも良くなります。
在庫レベルの変化を測る適切な指標の一つは在庫/収益の比率であり、この比率が高いほど在庫レベルが高く、販売圧力も大きいことを意味します。
チップ業界の需要の弱さにより、AMDの在庫/収益の指標は2022年第1四半期から全体的に上昇し続け、一時約40%のレベルから80%以上に急騰し、その株価も2022年に大幅に下落しました。
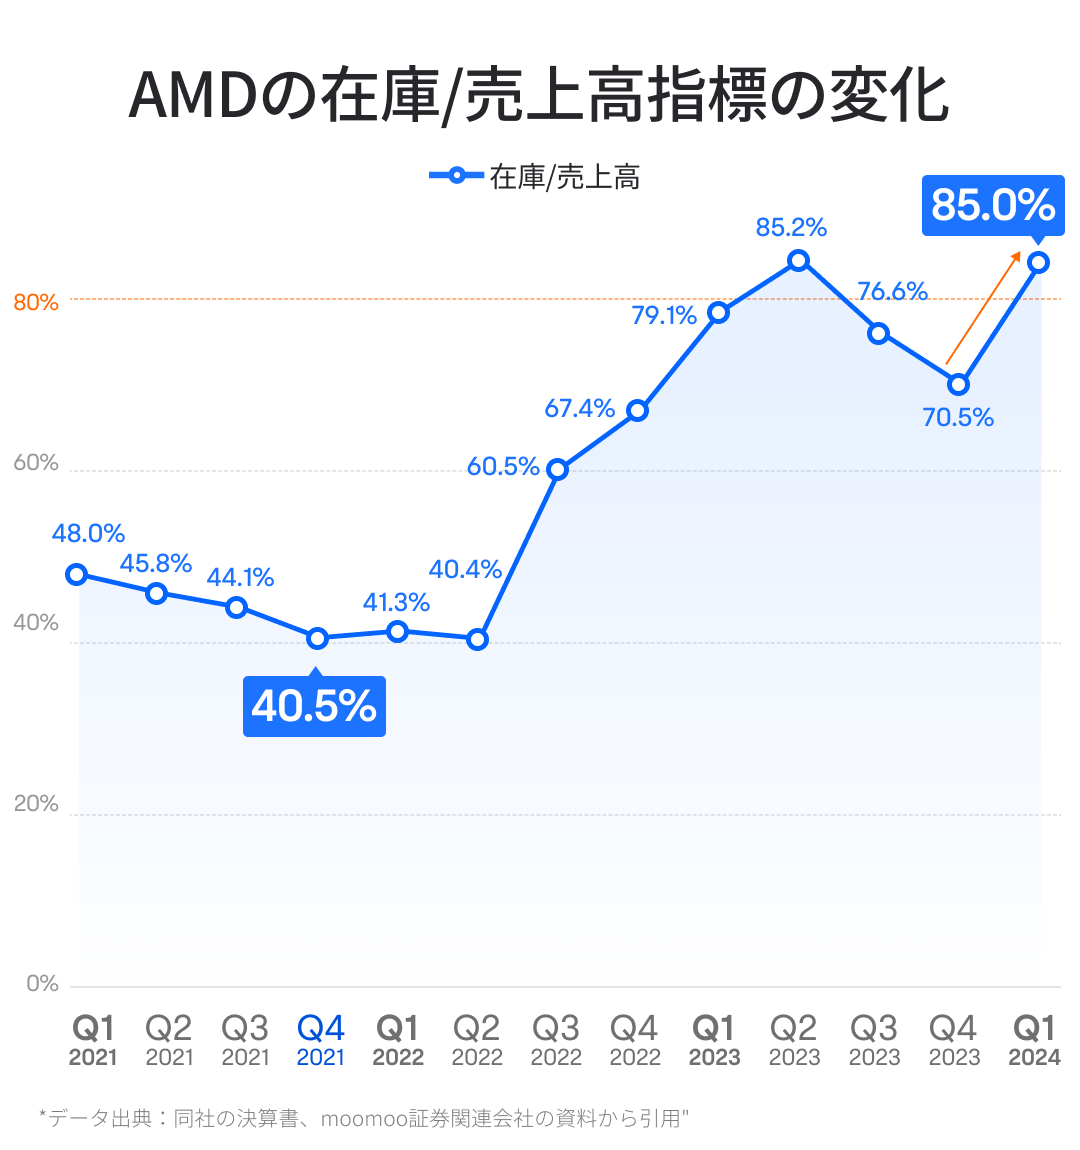
2023年第3四半期から第4四半期にかけて、AMDのデータセンター事業が大幅に成長し、クライアント事業にも反発が見られました。そのため販売圧力が緩和され、在庫/売上高指標もそれに伴って低下しました。しかし、2024年第1四半期には、この指標が再び大幅に上昇しました。
今後の決算報告書で、AMDの在庫/売上高指標の動向を引き続き注視し、以前に見られた改善傾向が継続するかどうかを確認しましょう。
4. 収益能力
チップ業界の景気変動は、大きく企業の収益能力に反映されるため、AMDの収益能力指標の変化も市場の注目点の一つです。
粗利益率を見ると、AMDの調整後の粗利益率は2022年第3四半期に大幅に下落した後、2023年第3四半期に安定して回復し始めました。そして2024年第1四半期には約52.3%の粗利益率を記録し、過去7四半期の新高を更新し、周期全体の回復傾向が見られます。
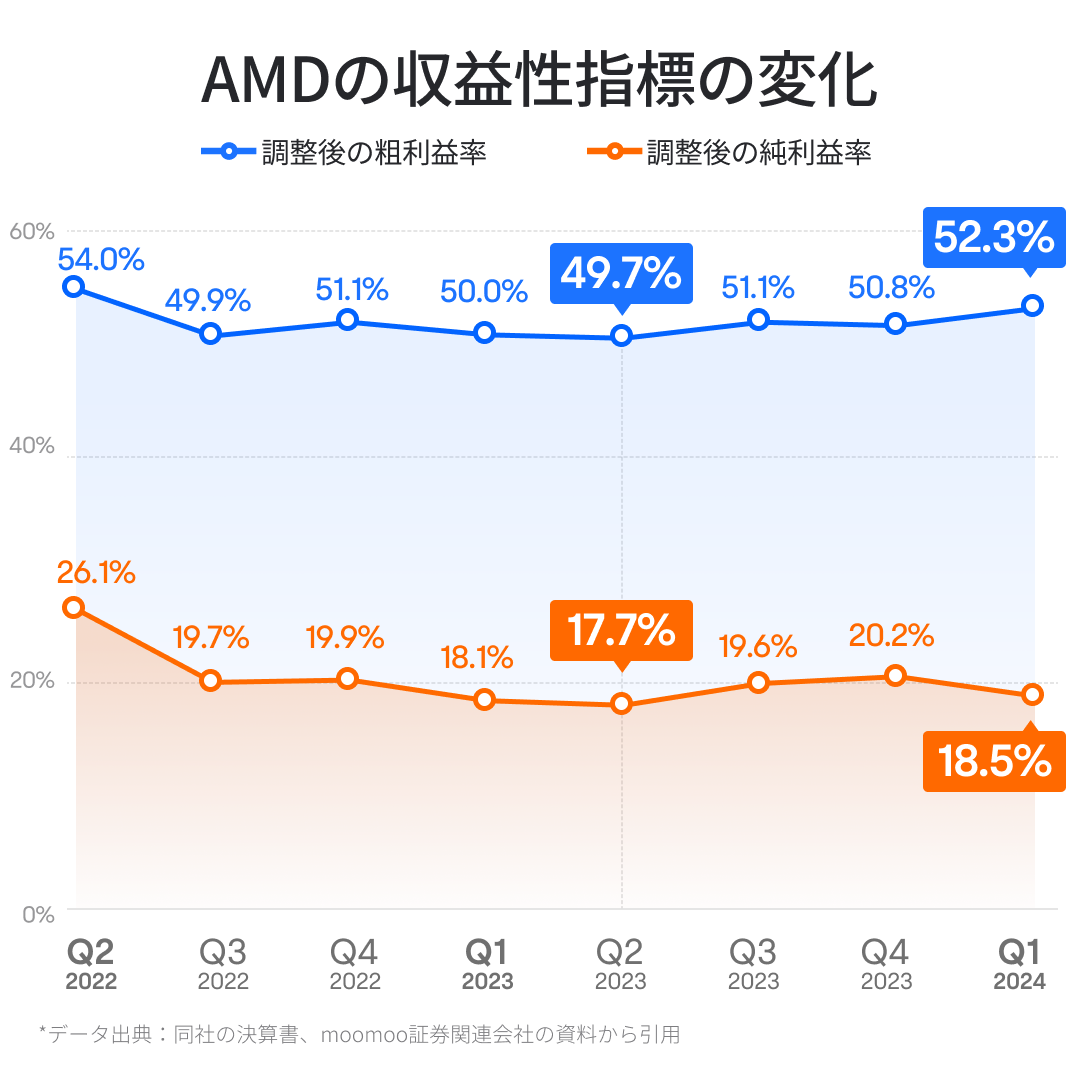
純利益率から見ると、AMDの調整後の純利益率は2023年第3四半期から2四半期連続で向上した後、2024年第1四半期に約18.5%に再び下落しました。これは主にその四半期の収入の増加速度が鈍化した一方で、販売・管理費および研究開発費は高い一桁の成長を維持し、そのため純利益率を引き下げたためです。
将来の決算報告で、AMDの粗利益率が持続的に改善できるか、またその純利益率が短期的な下降の後に回復傾向に戻ることができるかどうかを引き続き注目すべきです。
ここまで書いて、あなたはAMDの決算報告の読み方について新たな見解を得られたかもしれません。注目すべきは、多くのス優良企業が毎回決算報告を発表する際、異なるタイプの投資家にとっては、おそらく貴重な投資の機会となります。
たとえば、投資家が過去の決算報告を読み、最新の発展と合わせて考えると、ある企業の最新の決算報告がポジティブなシグナルを発信していたとしましょう。短期的な株価に好影響を与えると感じた場合、投資家はロング(買い)を検討するかもしれません。ロングする方法には、現物の株式を購入するか、またはコールオプションの購入を考えるなどがあります。
逆に、投資家がある企業の最新の財務報告があまり期待できず、短期的な株価に圧力をかけると感じた場合、投資家はショート(売り)を検討するかもしれません。ショートする方法には、借り入れて売ることを考慮したり、プットオプションの購入を考えるなどがあります。
もちろん、投資家がある企業の財務報告について、多かれ少なかれ方向性が不明瞭だが、財務報告の後に株価が上昇または下降する大幅な変動があり得ると考えるなら、投資家はその株価のボラティリティ(変動幅)をロング(買う)することを検討するかもしれません。これは、コールオプションとプットオプションを同時に購入するストラドル戦略(*)を採用して、潜在的な機会をつかむことを考えることです。(*ストラドル戦略;同じ満期、同じ行使価格のコールオプションとプットオプションを1つずつ買うまたは売る オプション取引戦略)"
最後にまとめると:
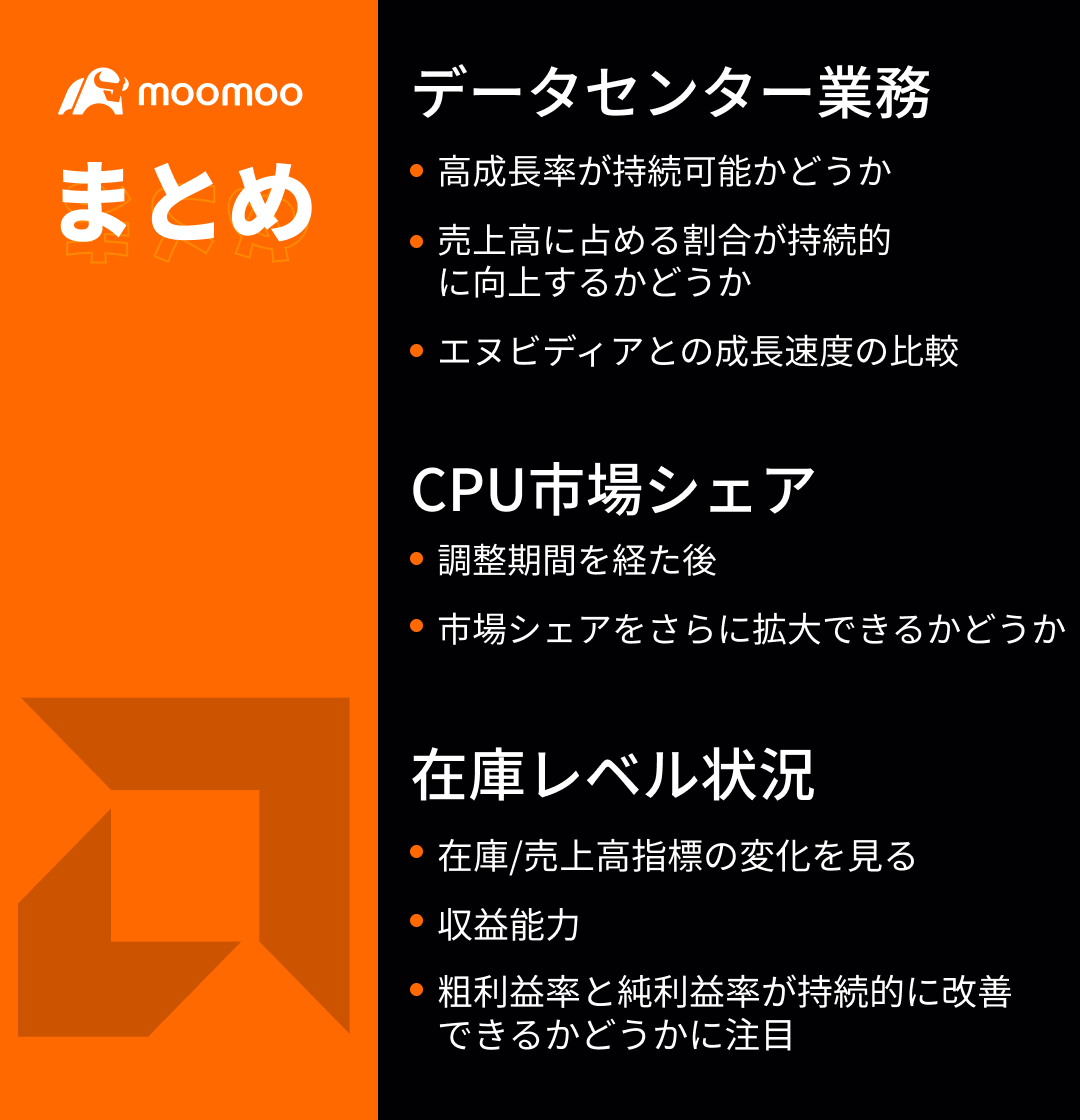
AMDの財務報告については、データセンター事業の成長状況、CPU市場シェア、在庫圧力、および収益能力に特に注意したいです。
AMDのデータセンター事業は、、現在の成長エンジンであり、高成長率を維持できるか、およびエヌビディアとの成長差を縮めることができるかが焦点です。
AMDのCPU市場シェアは急速に伸びた後、現在停滞しています。市場シェアをさらに拡大できるかに注目しましょう。
AMDの現在の在庫/売上高指標は比較的高い位置にあります。将来の決算報告でこの指標が下がり、販売圧力を減らすことができるかどうかを見ましょう。
AMDの収益能力に関しては、粗利益率は全体的に向上しているものの、純利益率は下がっています。収益能力指標がさらに改善できるかどうかを注視します。
企業が決算報告を発表するたびに、投資のチャンスが来る可能性があります。投資家は、個人のリスク許容度に基づいて、適切な取引対象を選びましょう。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報