
エヌビディアの決算書読み方:株価を動かす?!注目すべき5つのポイント(5月更新)
エヌビディアは、5月28日(水)米国株式市場の取引終了後に、26会計年度第1半期の決算を発表する予定です。今回の決算は単なる四半期報告にとどまらず、現在のAI市場と半導体セクター全体における「期待と現実のギャップ」を測るバロメーターとして注目されています。
25年1月に中国のDeepSeekが高性能なAIモデルを低コストで発表し、米国のAI関連銘柄に下落圧力がかかるなど、「DeepSeekショック」と呼ばれる出来事が市場に衝撃を与えました。
またトランプ政権による経済政策の不透明感も、投資家心理に一定の影響を与えています。こうした状況下で、エヌビディアが今回の決算で投資家の期待を上回るガイダンスを示せるかどうかは、市場のセンチメントにとって非常に重要なポイントとなります。
米政権によってAI関連の輸出規制の一部は緩和されたものの、エヌビディアの中国向けの半導体輸出規制はむしろ厳格化されました。こうした規制が、今後の業績にマイナス要因となりえるほか、中国の半導体自立化の動きが加速していることから、将来的に米中競争が再び市場の波乱要因となるリスクには注視すべきでしょう。
今回のエヌビディアの決算では何に注目すべきでしょうか?従来の注目ポイントに加え、対中規制強化による影響についても解説しますので、ぜひ最後までお読みください。
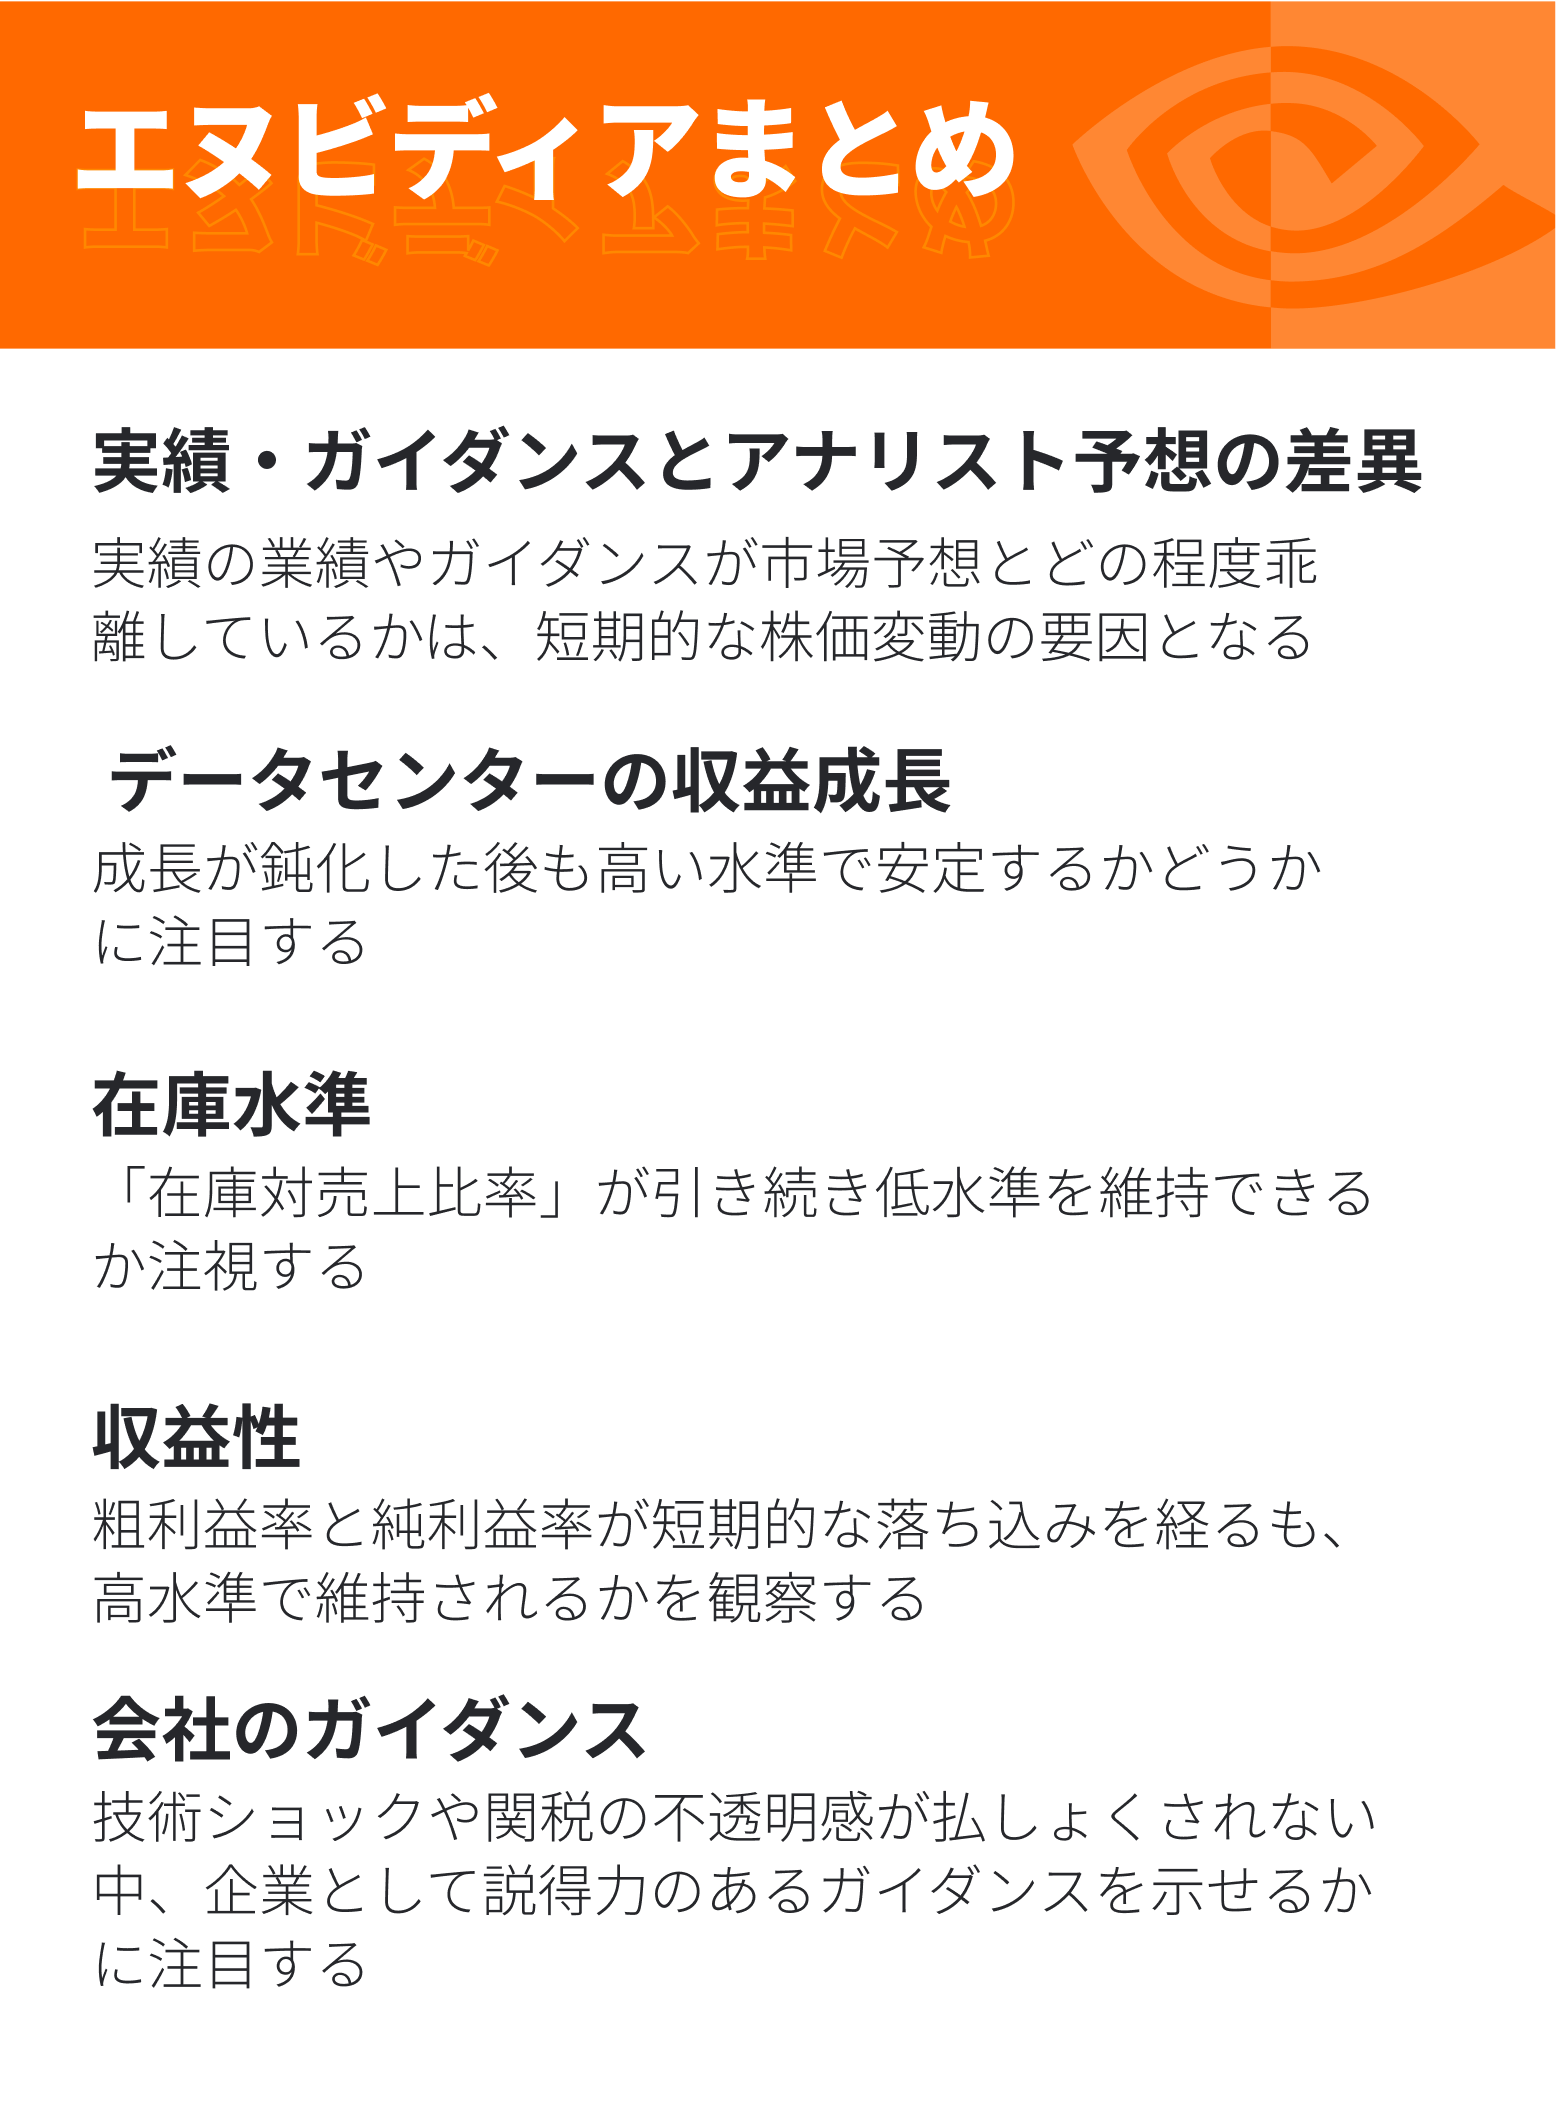
1.実績とガイダンス(会社予想)・アナリスト予想の比較
エヌビディアは、AI向けGPUの需要拡大を背景に、近年業績を急拡大させてきました。
特に24年には株価が約170%上昇し、PER(株価収益率)が一時100倍を超えるなど、将来の成長期待の株価への織り込みの程度が投資家に強く意識されてきました。
今回の決算でも、実績がアナリスト予想や会社ガイダンスとどのような乖離があるかは、今後の株価動向を占ううえで非常に重要な判断材料となります。
アナリスト予想を上回る好決算であれば、短期的に株価の上昇を後押しする可能性があります。一方、実績や見通しが市場の期待に届かない場合は、割高感が意識され、株価に下押し圧力がかかる展開も想定されます。
アクセス方法:個別銘柄ページ>分析>財務(米ドル)>予測


25会計年度第4四半期の決算では、予想されていた売上381.37億ドルを超える393億ドルを記録し、調整後EPS(1株当たりの利益)は0.89ドルと予想の0.798ドルを上回りました。ただし、ガイダンスは市場予想の中央値を下回る結果となり、決算後の時間外取引では8%下落しました。
2.データセンター部門の売上
エヌビディアのデータセンター部門は、主要な成長エンジンとして機能しており、その総売上に占める割合は、21年度の37%から25年度第4四半期には91.62%(前年同期83.3%、+10%)という驚異的な水準に達しました。
アクセス方法:個別銘柄ページ>分析>財務(米ドル)>売上構成
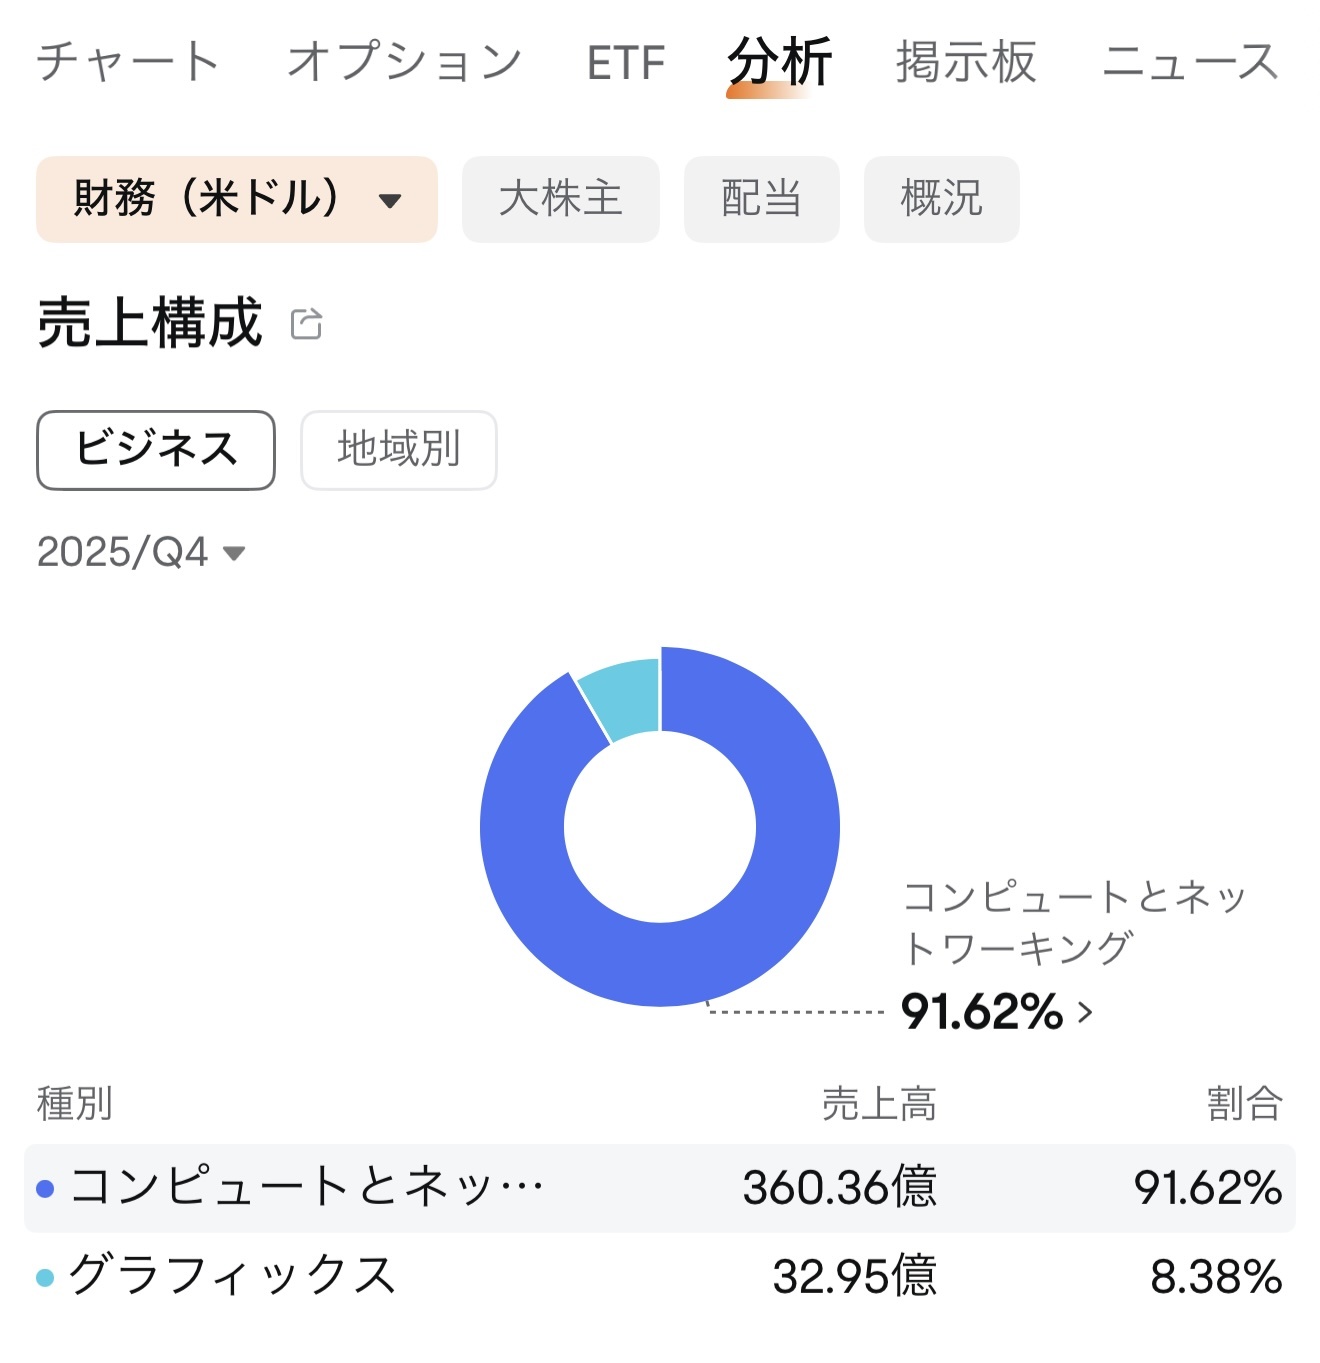
23年度第4四半期以降、データセンター部門の売上は過去の減少傾向を脱し、前年同期比・前期比ともに増加しました。さらに、その後の5四半期にわたり、ユーザーの好みや過去の行動履歴に基づいて最適な商品・サービス・情報を提案するレコメンデーションエンジンや、大規模言語モデルを活用した生成AIアプリケーションの需要が追い風となり、データセンター部門の売上は四半期ごとに成長を続けました。
ここ数四半期のデータセンター部門の成長は目覚ましいものの、今後も同じペースで成長を続けるのは難しいかもしれません。収益規模が拡大するにつれ、成長率は徐々に鈍化すると予想されます。
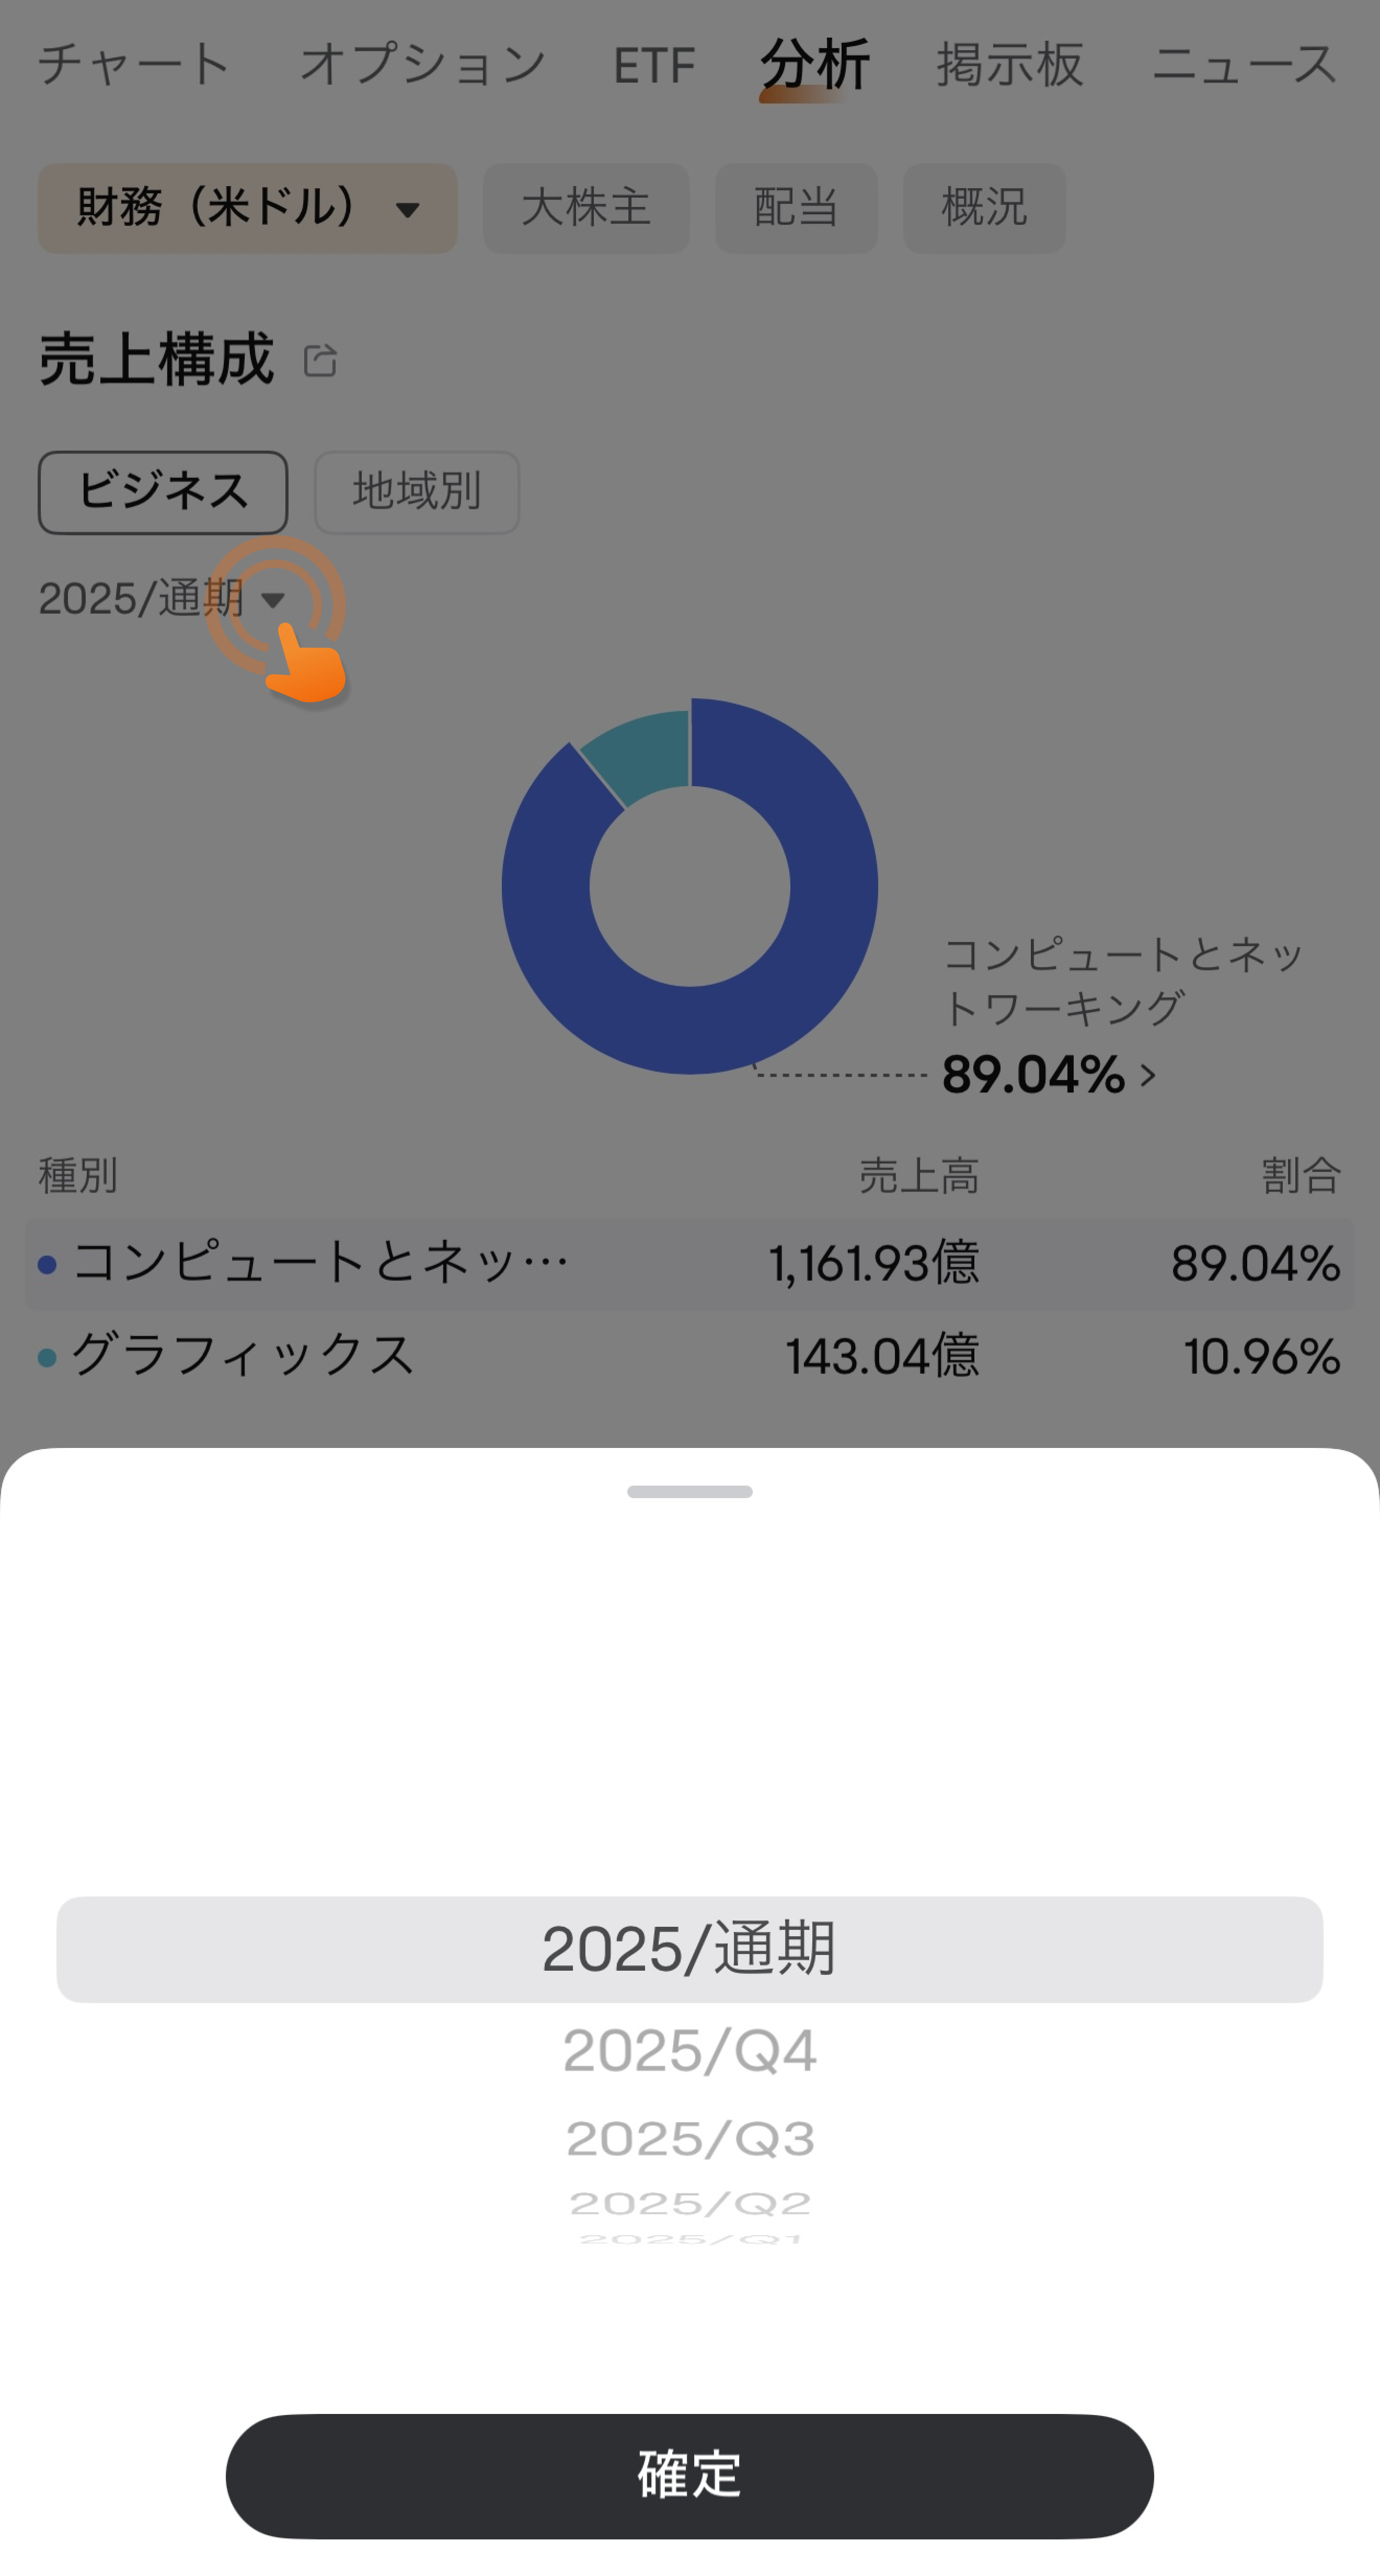
実際、データセンター部門の売上成長率(前年同期比)はすでに減速の兆しを見せています。今後の注目ポイントは、減速後も比較的高い成長率を維持できるかどうかです。そのカギを握るのは、同社の最新AIチップ「Blackwell」の需要と出荷量になると考えられます。
アクセス方法:個別銘柄ページ>分析>財務(米ドル)>売上構成>日付▼
3.在庫状況
在庫状況は、サイクル性の強い半導体業界において重要な指標の一つです。一般的に、需要が低下すると在庫水準が上昇し、販売への圧力が増加することで株価にネガティブな影響を与えるとされています。一方で、需要が強まると在庫水準が減少し、販売が促進され、株価にポジティブな影響を与えるとされています。
在庫の変化を測定する指標として、在庫額を売上高で割る「在庫対売上比率」が挙げられます。この指標が高いほど、在庫の相対的な水準が高く、販売に対する圧力が大きいことを示します。
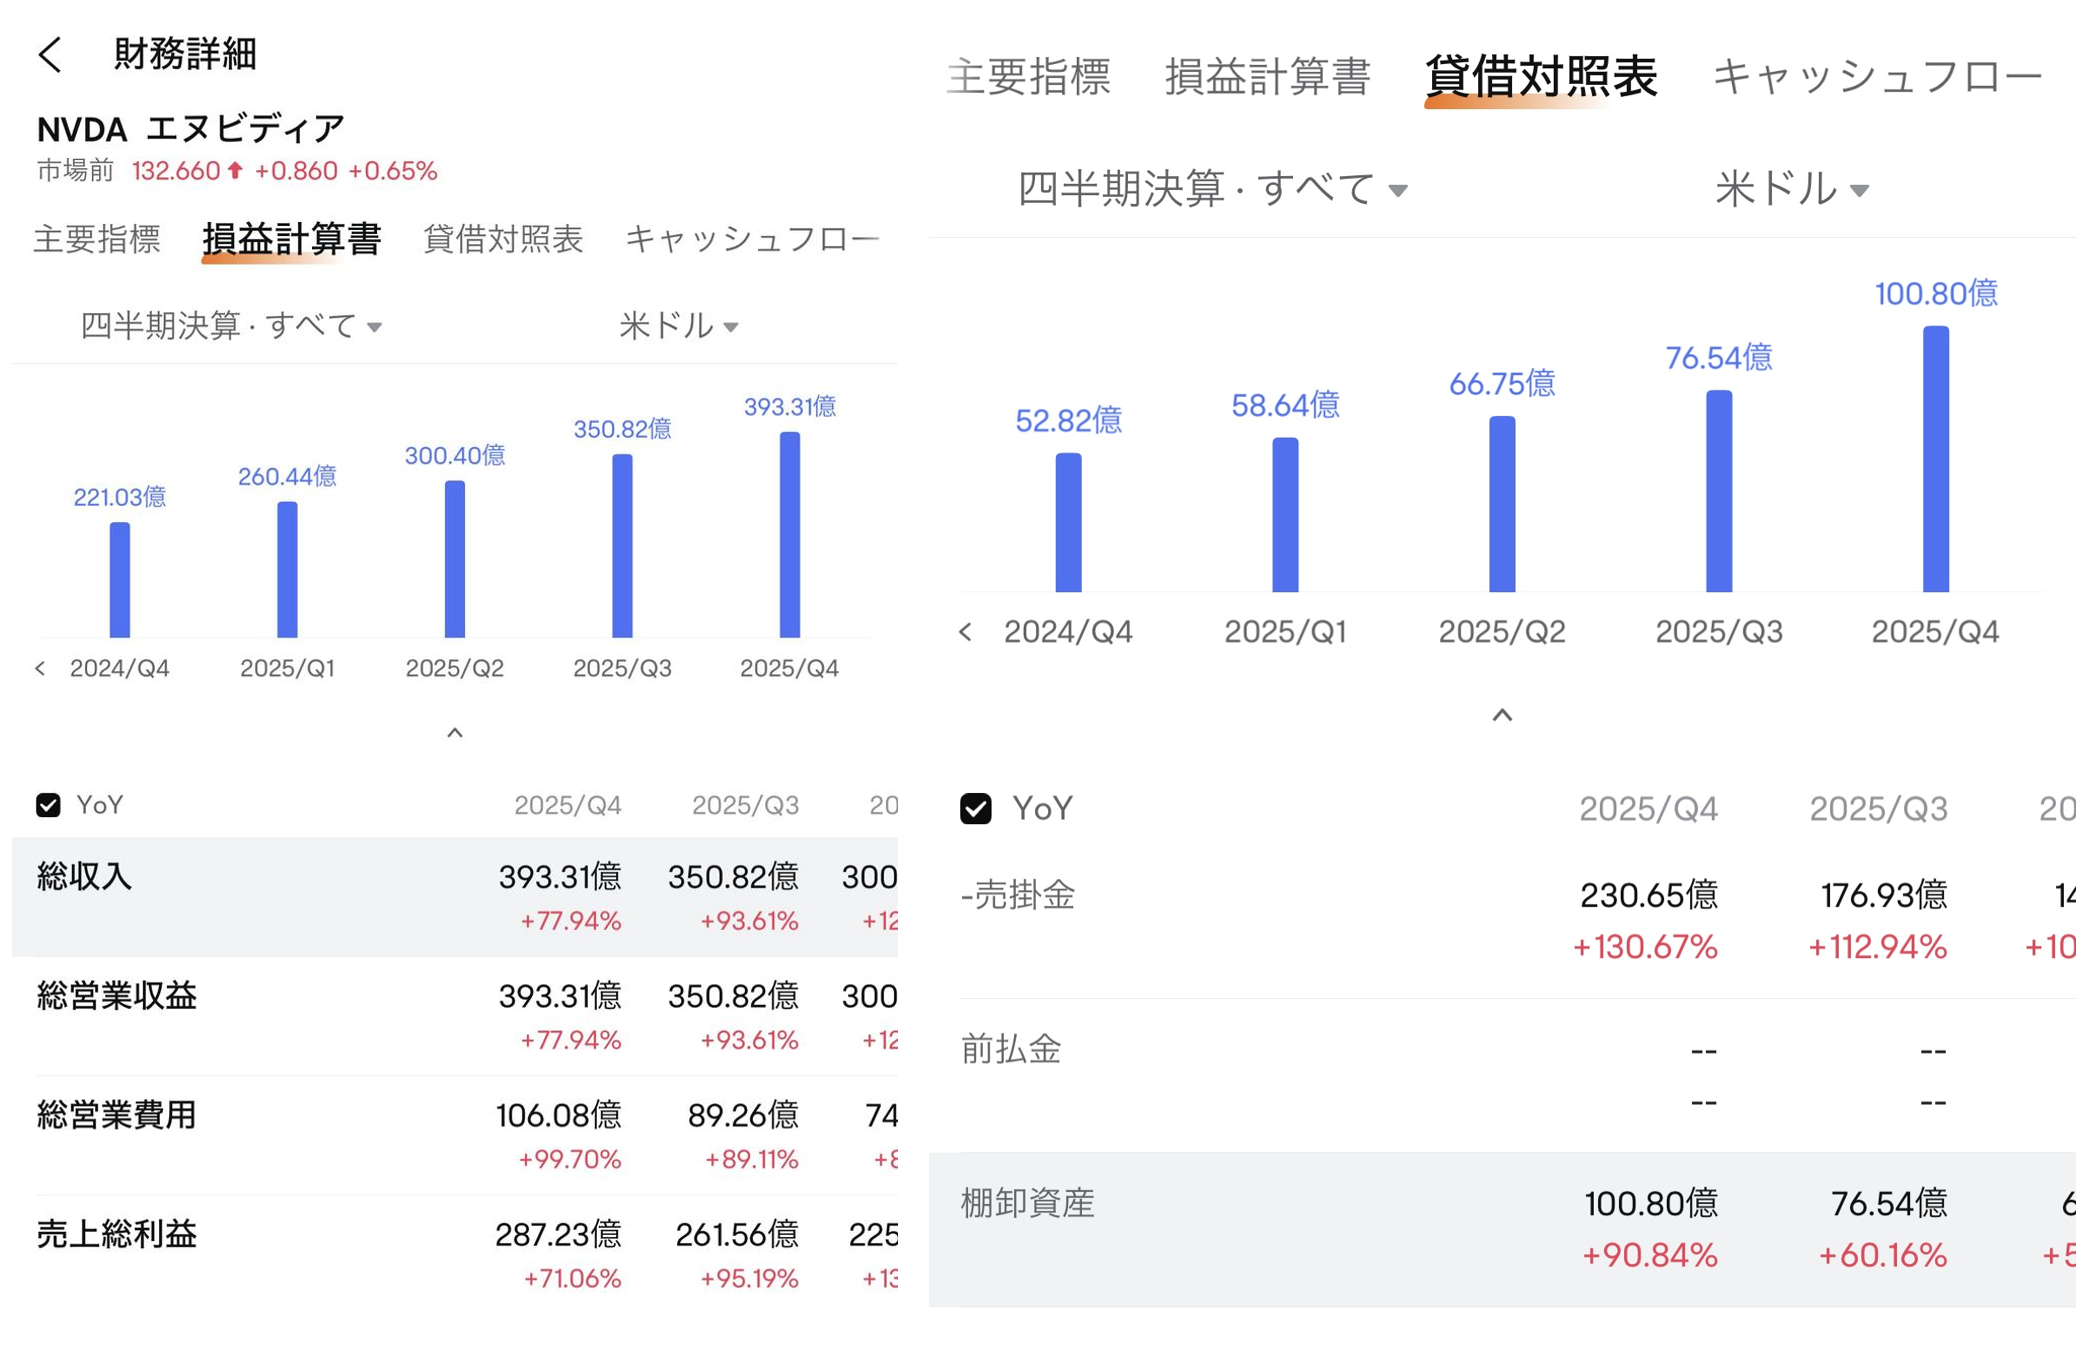
例えば、22年度第4四半期以降、エヌビディアの在庫対売上比率(棚卸資産/総収入)は一貫して上昇しました。この動きは、同時期に株価のトレンドが反転したタイミングと一致しています。
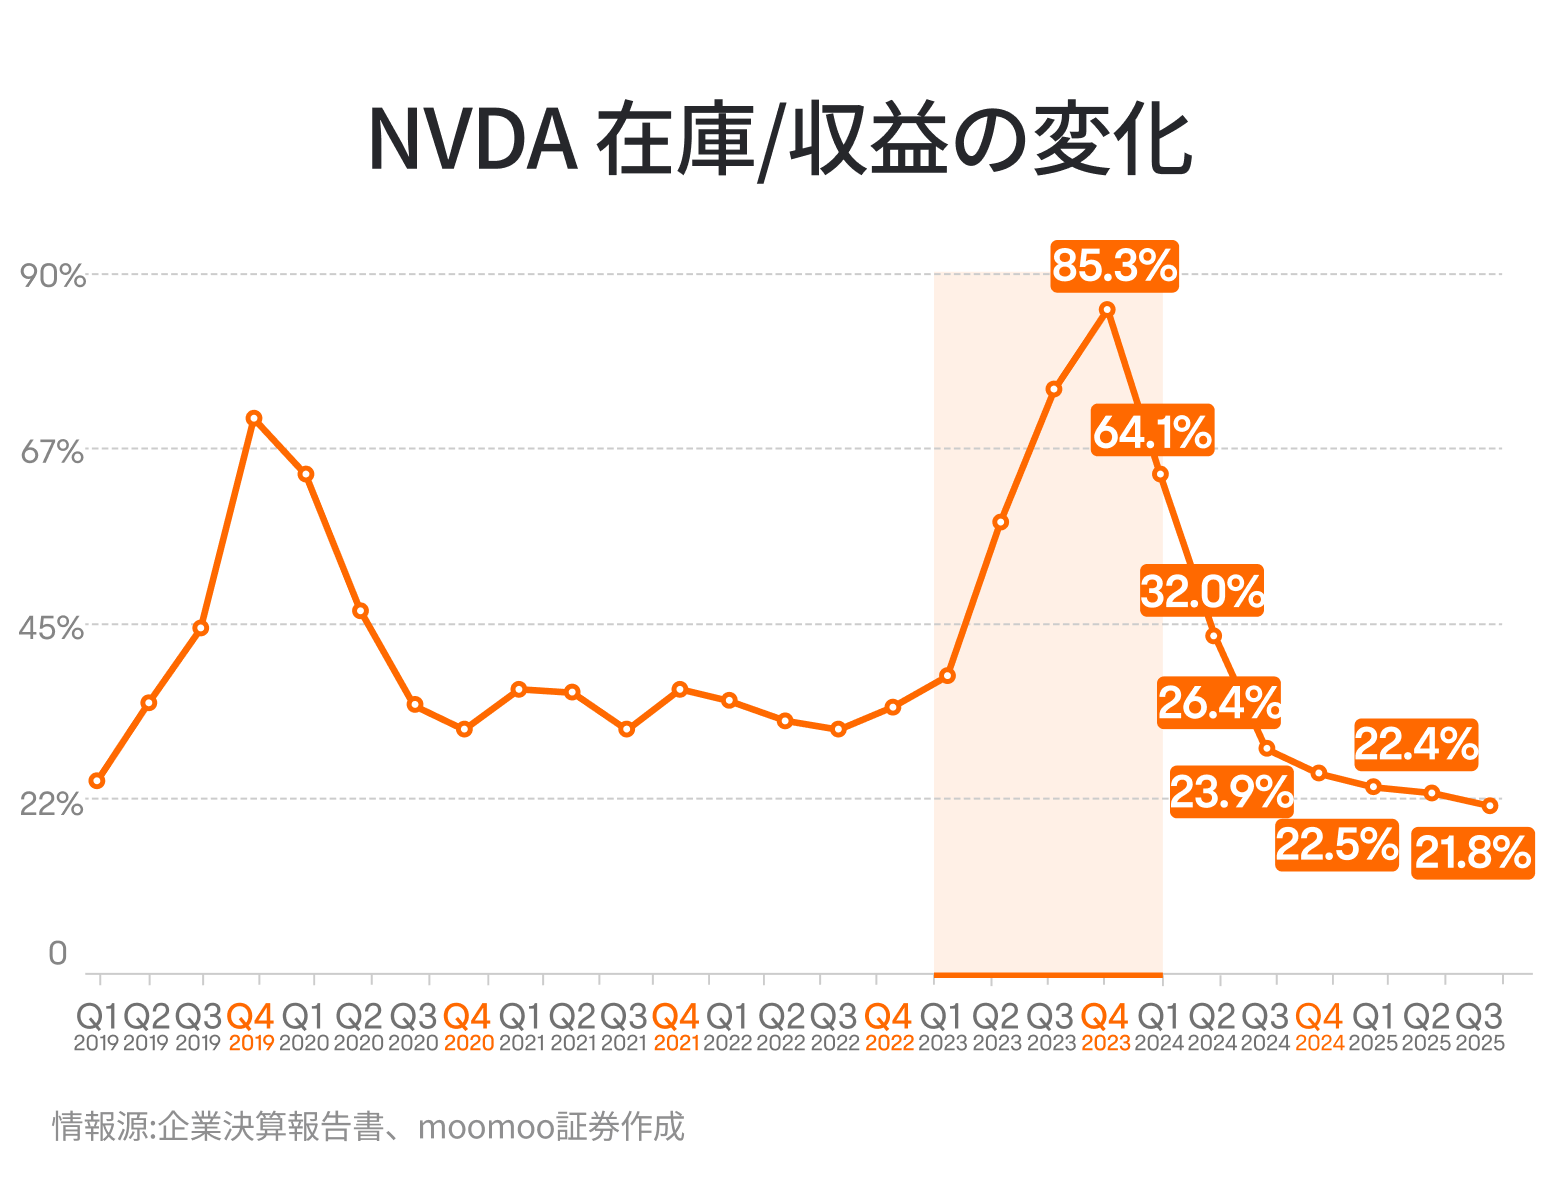
ただし、24年度第1四半期以降は在庫対売上比率が大幅に低下し、業績も伸びたこともあり株価は順調に推移しました。
25年第4四半期は前期より増加傾向(21.8%→25.6%)に転じ、決算直後の株価は売り優勢となりました。
今後の決算報告でも、在庫対売上比率がどのように推移するかを引き続き注視していきましょう。
アクセス方法:個別銘柄ページ>分析>財務(米ドル)>損益計算書・貸借対照表
4.収益性
過去進行した景気循環の上昇局面では、エヌビディアの収益性の向上が市場で注目されました。粗利益率は、25会計年度第1四半期には過去最高の78.35%に達しました。しかし、25会計年度第2四半期では75.15%に低下しました。この低下は、新型チップ「Blackwell」の量産初期段階における素材の仕込みや小規模な試験運用が原因で、コストが増加したためと考えられます。
アクセス方法:個別銘柄ページ>分析>財務(米ドル)>財務指標
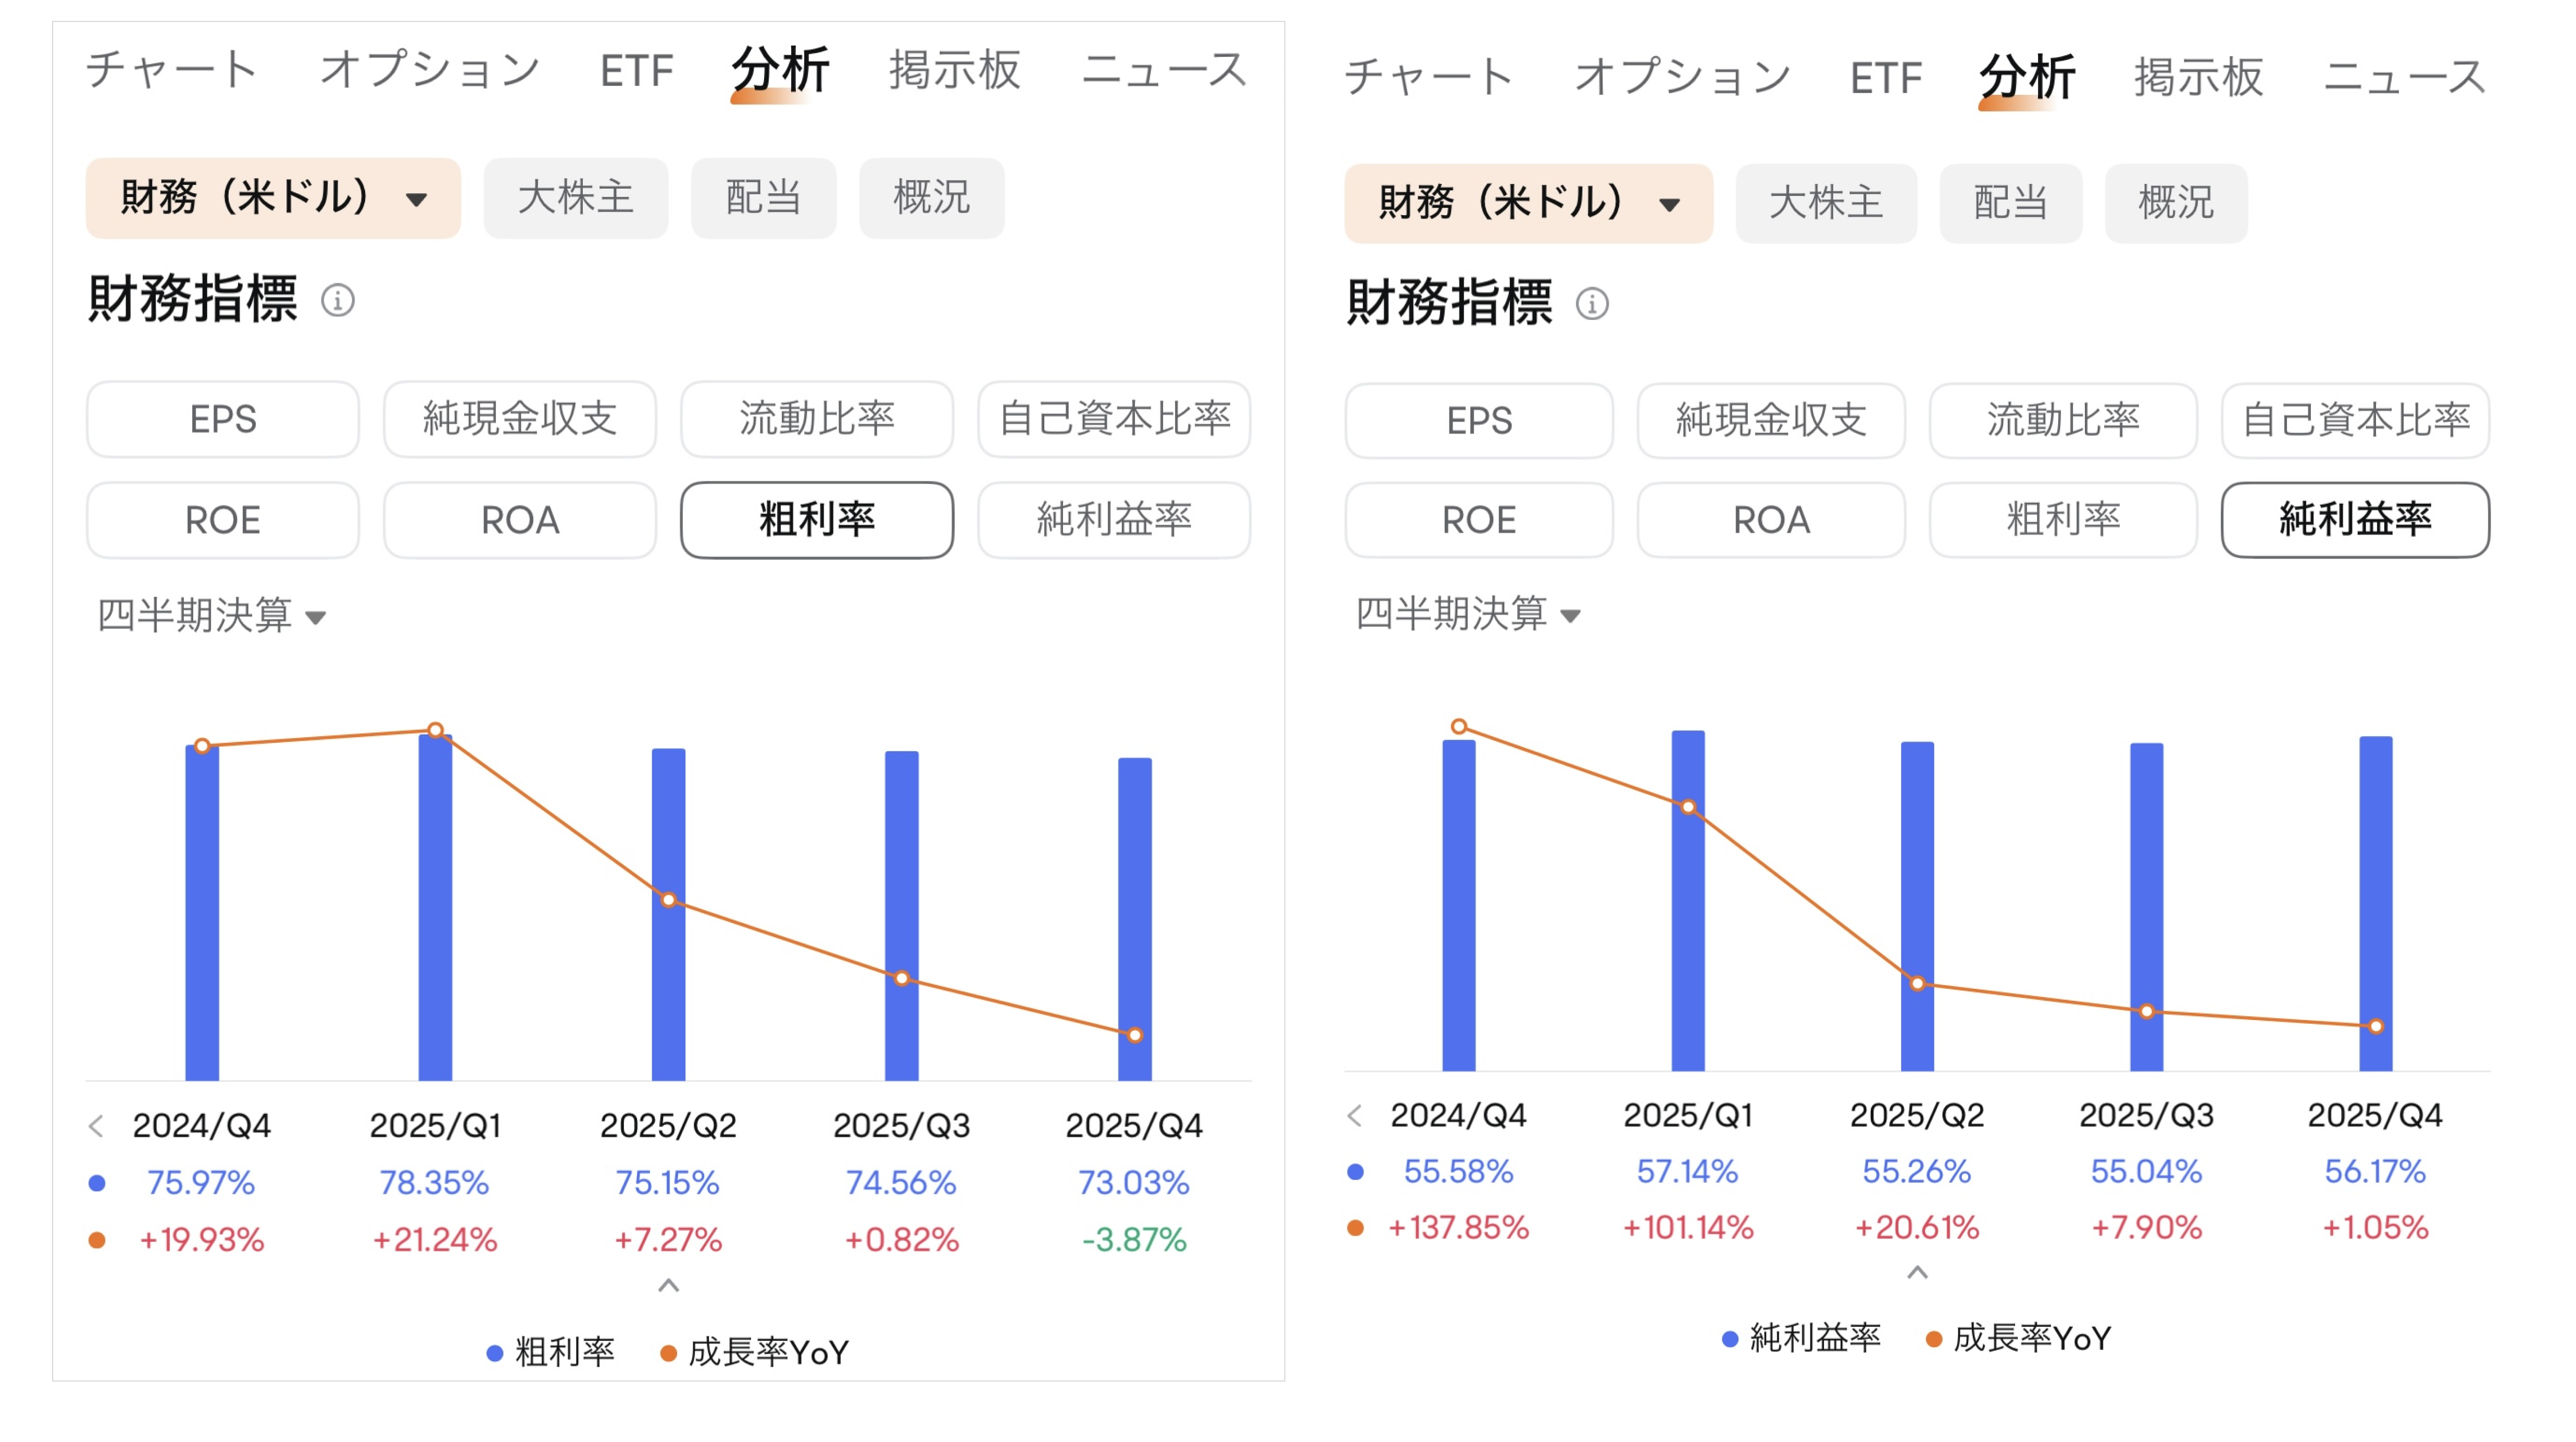
純利益率もここ数四半期で急速に上昇しており、2025会計年度第1四半期には57.14%に達しました。しかし、第2四半期では粗利益率の低下に伴い、純利益率も約55.26%に下落しました。25会計年度第4四半期の粗利益率は73.03%、純利益率は56.17%と両方低下傾向にあります。
今後も注目すべき点は「Blackwell」チップの本格的な大量生産が進む中で、粗利益率と純利益率が短期的な低下を経て、比較的高い水準で安定するかどうかです。
5.トランプ政権、AI向け半導体の輸出規制を全面的見直し方針
25年5月13日、トランプ政権は、バイデン前政権下で導入されていたAI半導体の輸出規制「AI拡散ルール」を撤回し、今後は各国・地域との個別交渉を軸に輸出管理を見直す方針を示しました。なかでも友好国や中東諸国への輸出制限については明確な緩和スタンスをとり、アラブ首長国連邦(UAE)やサウジアラビアなどが米国製の先端AI半導体を大量に輸入できる環境が整いつつあります。ファンCEOも「AI技術の世界的な普及を促進する」として政策転換を評価しています。
対中規制をめぐる、損失計上の金額
一方、中国向けの半導体輸出規制については、同時期に緩和の対象とはならず、むしろ厳格化を継続しています。これは、エヌビディアが中国市場向けに性能を調整して設計したAIチップ「H20」が、想定通りに出荷できない状況を意味します。
「H20」は、米政府の対中規制に対応するかたちで性能を意図的に抑えて開発された製品ですが、その設計特性上、中国以外の顧客への再販売が難しいとされています。この影響で、同社は約55億ドルの費用を計上する見通し(25年4月15日発表済)であり、今回の決算ではこうした要因が主要なネガティブ材料となる可能性があります。
トランプ政権の通商政策がもたらす影響
エヌビディアのサプライチェーンは、米国内にとどまらず、中国、台湾、韓国、マレーシア、ベトナムなど、多くの国・地域にまたがって構成されています。トランプ政権による関税政策や貿易ルールの変更が、エヌビディアの生産コストに影響を与え、結果的に利益率を圧迫する可能性があります。
特に、今後の通商政策の方向性に不透明感が残る中で、エヌビディアがコスト上昇分を製品価格に十分に転嫁できなければ、収益性に対する下押し圧力が懸念されます。
このような環境下でエヌビディアがいかに説得力のあるガイダンスを示せるかも、今回の決算における注目ポイントの一つとなります。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報