
マイクロソフトの決算どう見る?ソフトウェア事業が最大の注目ポイント!
1月29日、米国株式市場の取引終了後に、マイクロソフト(MSFT)は2025年度Q2の決算を発表する予定です。
決算発表は株価に大きな影響を与える重要なイベントであるため、事前に注目企業の決算のどの部分を確認すべきかを理解しておくことが、投資判断に役立ちます。
一般的に、企業が成長するためには、2つの選択肢があります。①売上高を拡大して利益を増やす、②コストを抑えて利益率を改善する、のいずれかです。マイクロソフトは、ビジネスモデルの転換によって、その両方を実現しました。

マイクロソフトは、過去7年の会計年度にわたり、PCメーカーからクラウドプロバイダーへと事業転換を進めてきました。その取り組みの一環として、Office365をはじめとする人気サービスを従来のソフトウェアライセンス販売から、サブスク制へと移行し、ストック収入を積み上げるビジネスモデルを採用しました。その結果、図1に示されているように、同社の事業セグメント別の売上構成割合に変化が表れました。
「損益計算書」から収益力を確認
2018年度と比較すると、2024年度の売上高は約2.2倍に拡大し、営業利益は約3倍、純利益は5倍以上に増加しました。また、2018年度末から同社の株価は約5倍の水準にまで上昇しています。
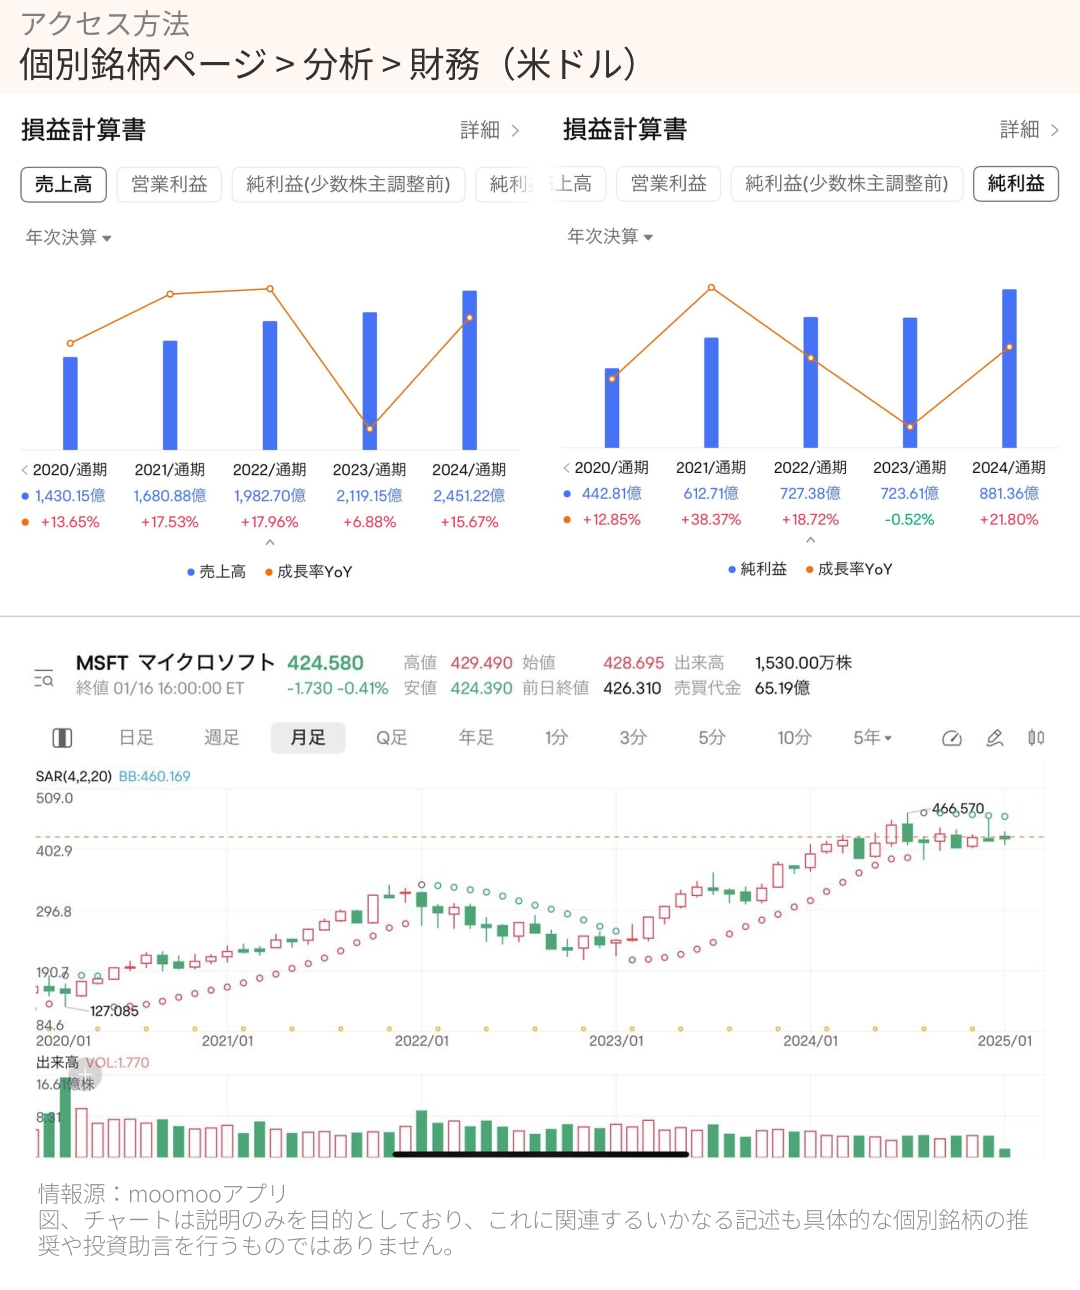
(※2020年度以前の数字を確認するには、損益計算書画面で表示設定を「年次決算」に変更し、過去のデータをさかのぼってご覧ください。)
マイクロソフトの飛躍には、安定した売上と利益の成長が重要な役割を果たしてきました。そのため、決算分析においては、売上と利益の動向に注目し、業績が継続的に成長しているかを見極めることが重要です。
同社の売上は、次の3つの主要な事業セグメントから構成されています。

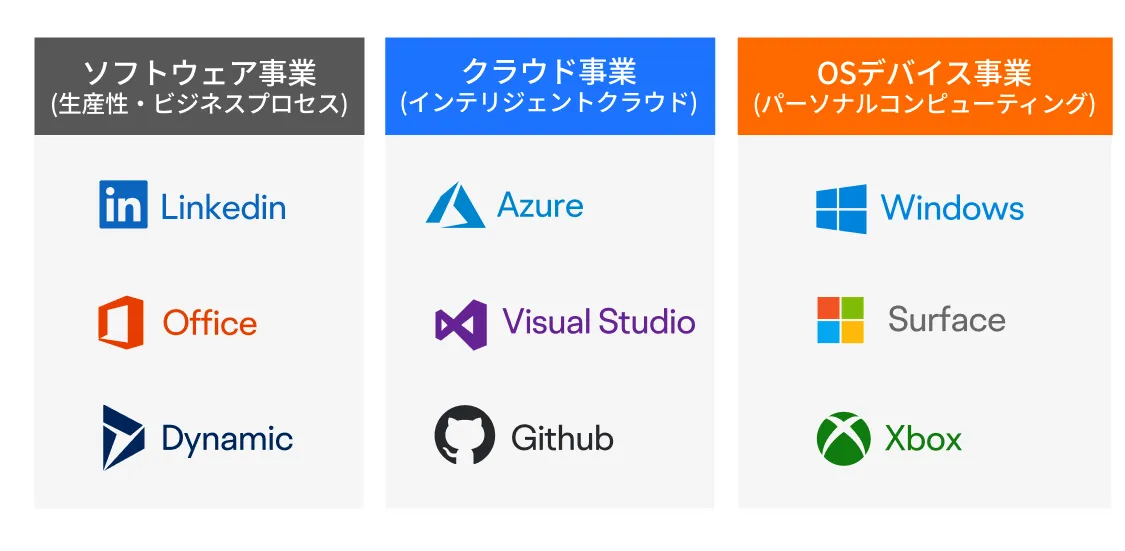
OSデバイス事業は、安定した売上を上げてきたものの、一時は成長が鈍化し、マイナスに転じることもありました。PC販売という事業そのものが旧時代的で、市場はこの分野に対して大きな期待を抱いていませんでした。
しかし、2023年度から2024年度にかけて、OSデバイス事業の売上高成長率は10%超と堅調に推移し、PCデバイス市場の需要回復が見られました。さらに、2025年度Q1には売上高が132億ドルとなり、前年同期比で約17%の増加を記録しています。
2024年5月に、同社はデータを端末上で処理するエッジAIを搭載したCopilot+ PCを発表しました。生成AIの利用に最適化したPCへの買い替えによる業績への追い風が期待されるなか、最新決算でも、OSデバイス事業が引き続き良好なトレンドを維持できるかどうかに注視が必要です。
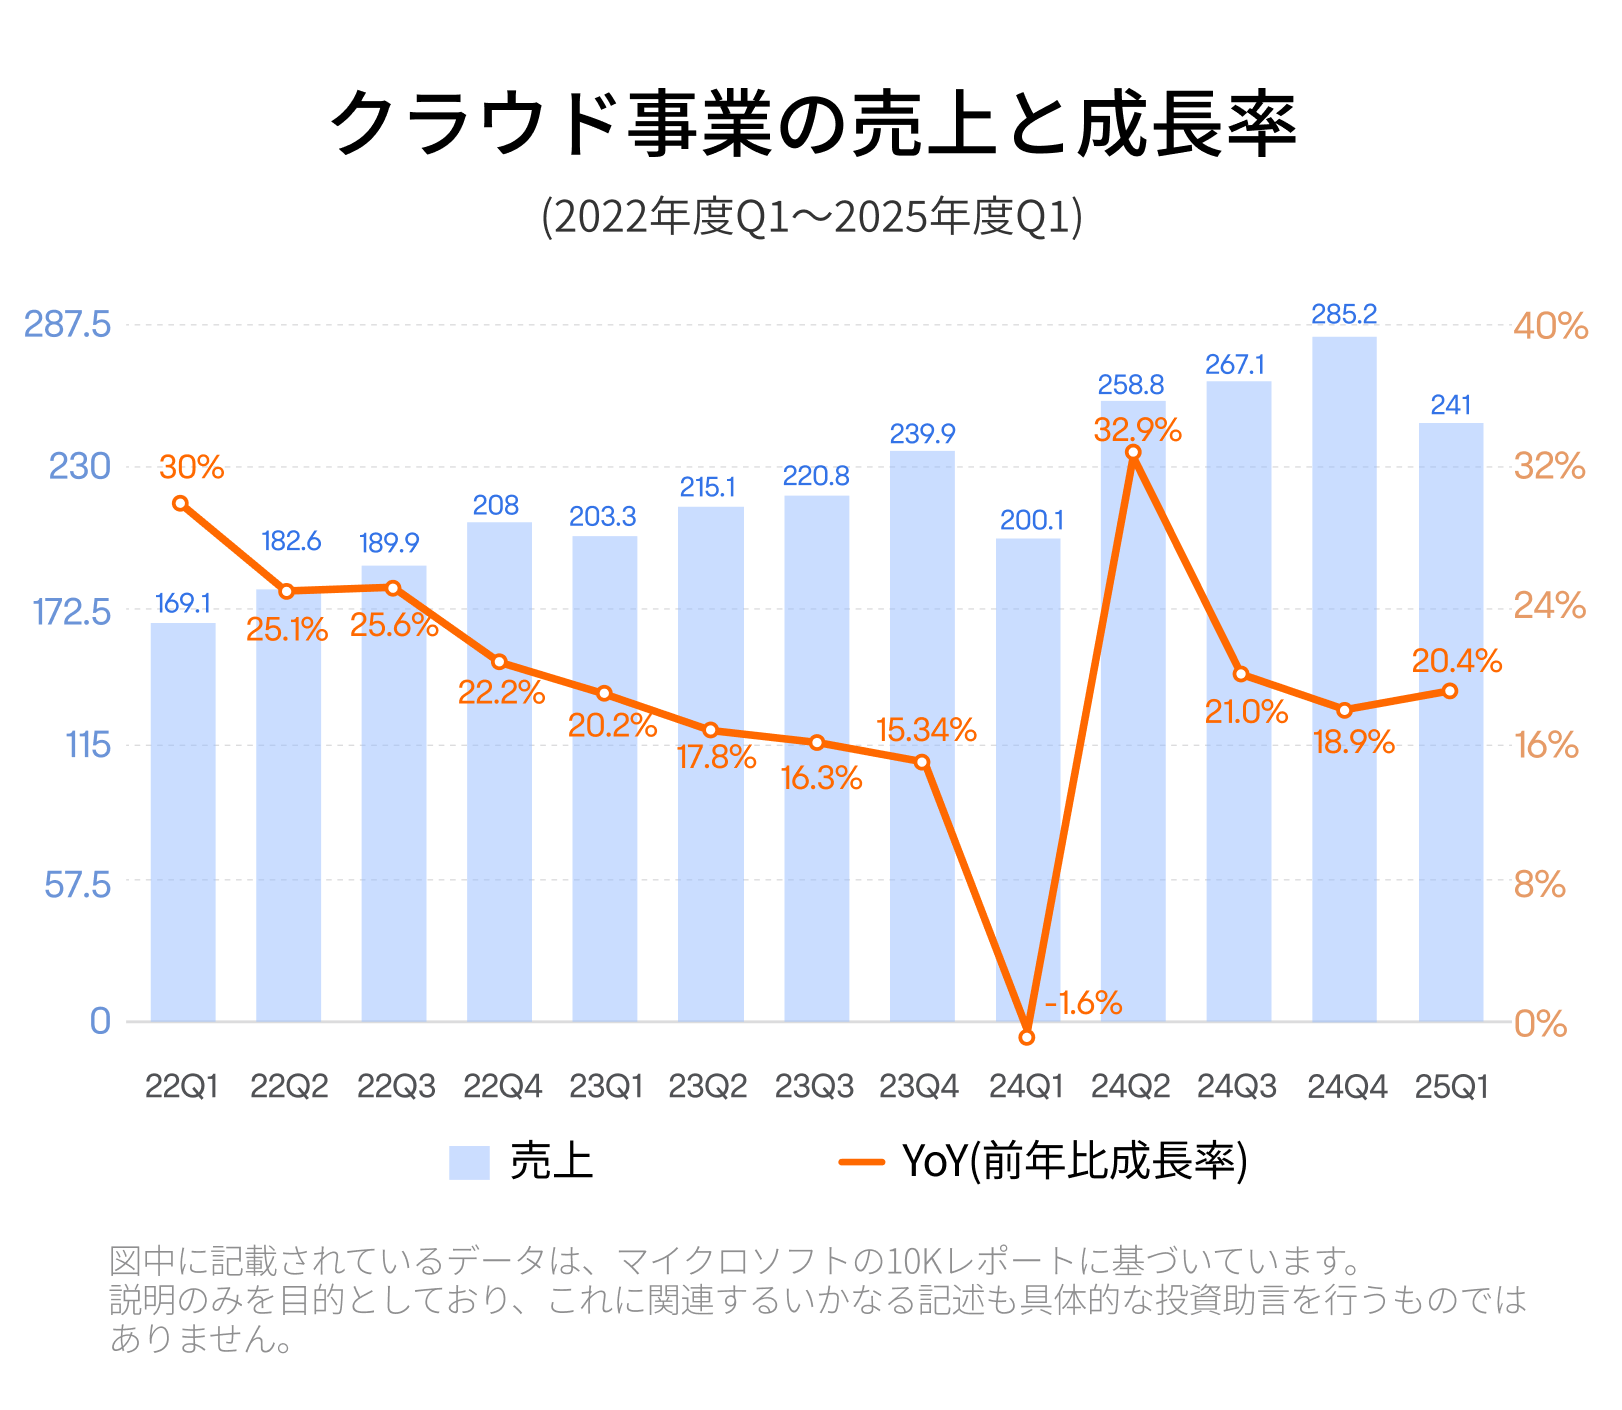
クラウド事業は、一時苦戦していたOSデバイス事業に代わり、稼ぎ柱として成長を遂げました。現在、Azureをはじめとする同社のクラウド事業は、市場シェアにおいてアマゾン(AMZN)に次ぐ第2位の地位を確立しています。
2019年度から2022年度にかけて、クラウド事業の売上高は20%以上の成長率を維持し、順調に拡大を続けました。しかし、2023年度に入ると、売上高の成長率は四半期ごとに鈍化し、2024年度Q1には前年同期比でマイナス成長となりました。
2024年度からは、生成AIの需要拡大を追い風に、クラウド事業の成長率が回復し始めています。2024年度Q4には、売上高が285億ドルに達し、前年同期比で約18%増加しました。成長率は前四半期と比較して若干鈍化したものの、依然として19%前後を維持しています。
また、2025年度Q1の売上高は241億ドルを記録し、前年同期比で約20%の成長率を維持しました。今後も、クラウド事業が高い成長を維持できるか、引き続き注目です。
ソフトウェア事業では、生産性およびビジネスプロセス分野において、主に企業法人向けの製品やサービスを提供しています。中でも、Office365のストック型収入が売上の大半を占めています。
先述の通り、Officeソフトウェアサービスは約10年前に永久ライセンス販売からサブスクリプション制へ移行し、これが同社にとって非常に成功したビジネスモデルの変革となりました。
ソフトウェア事業におけるストック型収入の増加は、顧客数の増加と価格の上昇による相乗効果によって支えられています。従来、マイクロソフトは大幅な値上げを行わず、売上の増加は主に顧客数の増加によるものでした。しかし、近年ではソフトウェアのサブスクリプション料金の積極的な値上げが行われています。
こうしたビジネスモデルの安定性により、ソフトウェア事業の売上成長率は過去数年間にわたり15%前後で推移しています。
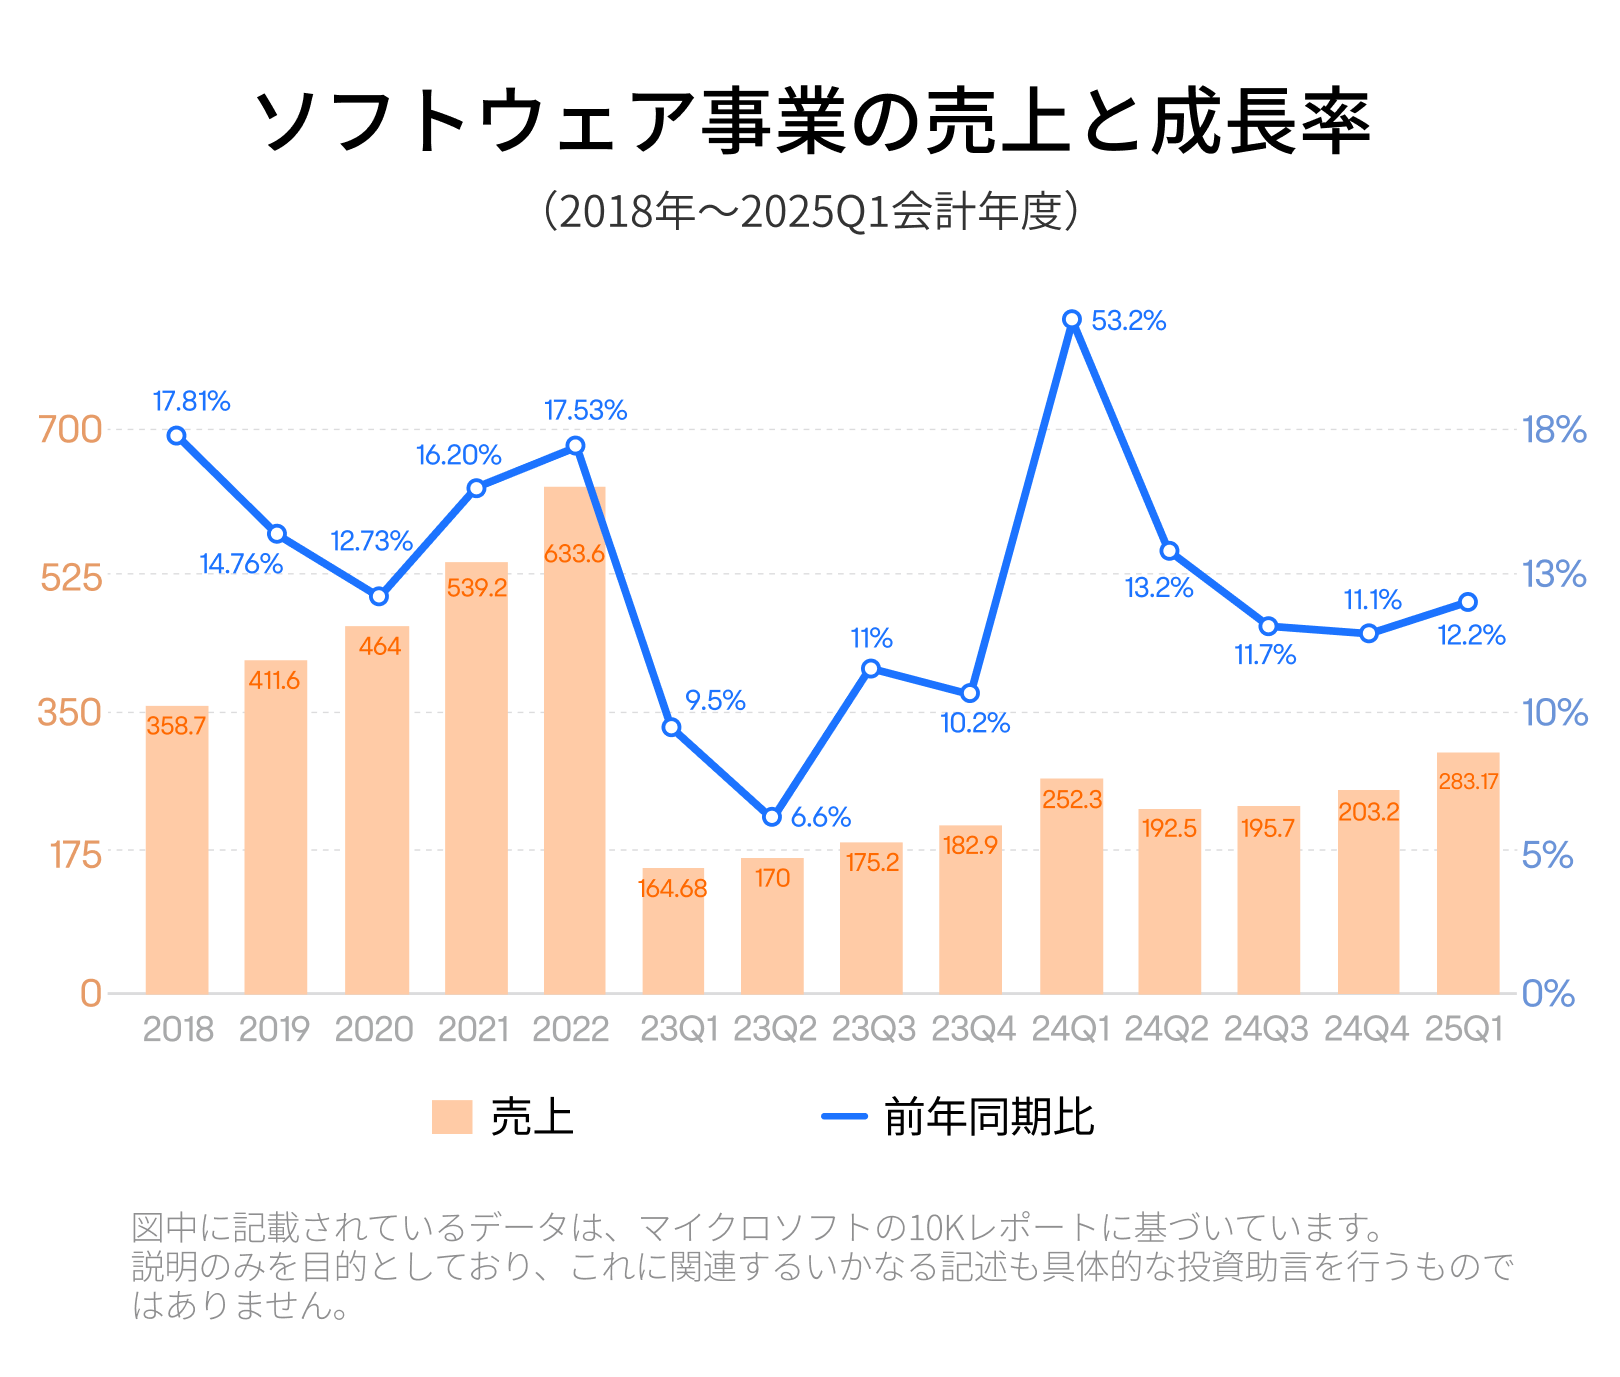
しかし、2023年度の最初の2四半期では、同社の顧客である企業法人がコスト削減に取り組み、IT支出を抑制したため、ソフトウェア事業の売上成長率は7%台まで低下しました。しかし、その後、AIを搭載した「Copilot」サブスクリプション製品を発売し、Officeに統合したことで、ユーザーの顧客単価が向上し、法人ユーザーからの売上増加が促進されました。
その結果、ソフトウェア事業の売上成長率は2023年度Q3から再び上昇し、その後の各四半期において前年同期比で10%を超える成長を続けています。
2025年度Q2の決算では、ソフトウェア事業における法人契約の状況と、同事業の成長予測に引き続き注目が集まります。2025年度Q1の法人向け契約は、前年同期比で+23%と、前四半期から成長が加速しています。
(2024年度Q1:+17% → Q2:+9% → Q3:+31% → Q4:+19% → 2025年度Q1:+23%)
2025年度Q1においては、ソフトウェア事業はクラウド事業を上回る規模にまで成長しており、同社の全事業部門の中で最も注目される分野となる可能性があります。この動きは、マイクロソフトの株価にも影響を与える重要な要素となるかもしれません。
なお、2024年8月に、同社は各セグメントに分散していたOffice365関連事業をすべてソフトウェア事業に統合する形で、25年度Q1から事業構成を見直すと発表しました。

次に、2つ目の注目ポイントである利益率について見ていきましょう。通常、純利益は収益性を示す最終的な指標とされていますが、マイクロソフトの決算書では、事業セグメントごとの純利益は開示されておらず、売上高と営業利益のみが公開されています。営業利益率から一部の非営業関連の収支(例えば、金利収支や為替差損益など)と法人税を差し引いたものが純利益率です。
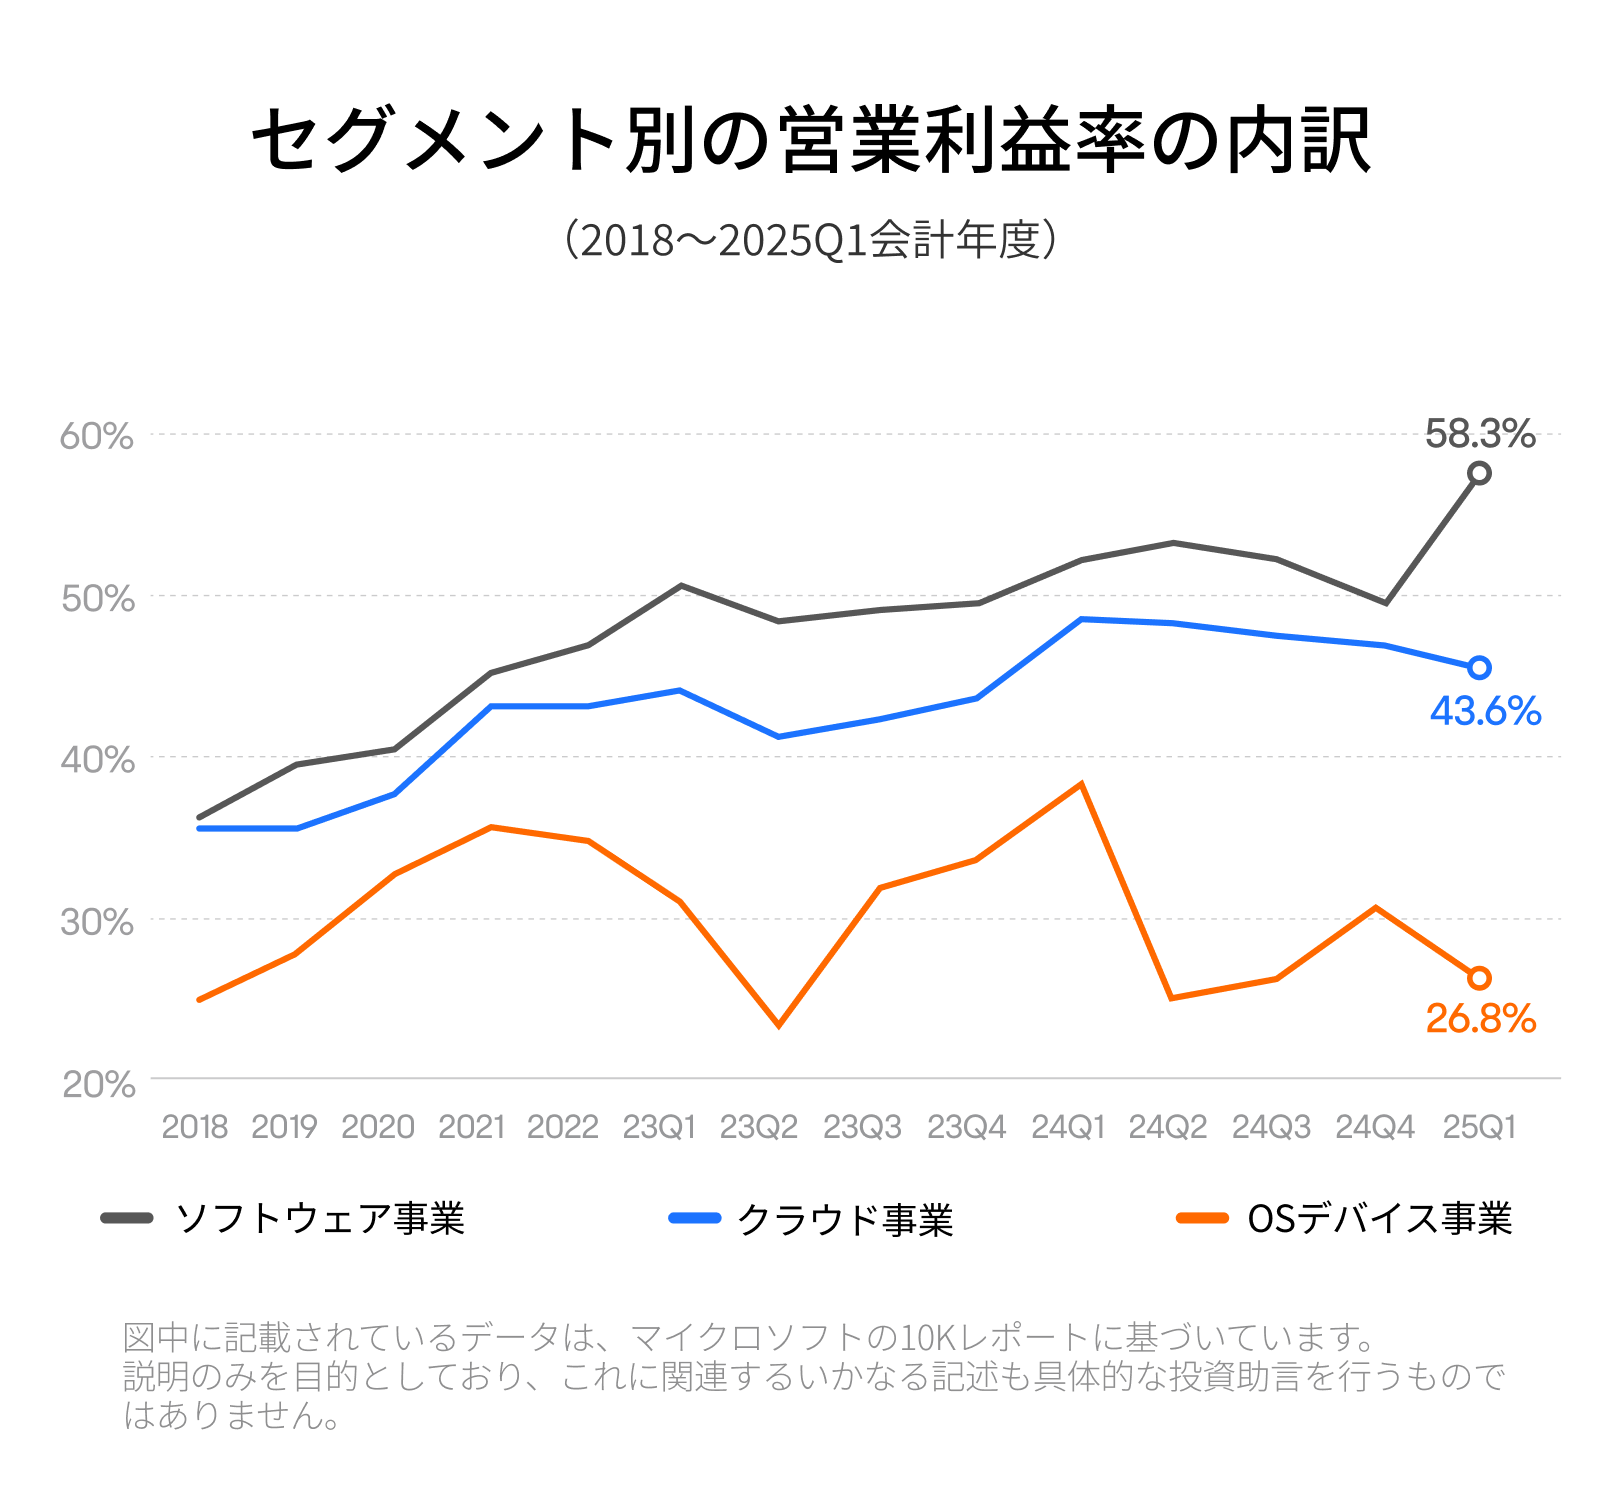
OSデバイス事業は、業界サイクルの影響を受けやすく、2022年度以降、利益率の低下傾向が見られました。
しかし、2024年度の4四半期のうち3四半期で30%以上の利益率を維持しており、市場の景気回復の兆しが見られます。今後、生成AIを搭載したPCの販売が成長を後押しするかが注目ポイントです。
クラウド事業の利益率は、2022年度に軽微な下落を記録し、2023年度Q1~Q3にかけて低下傾向が続きました。これは、クラウド市場の普及が一定の成熟段階に達し、競争が激化したことが要因と考えられます。
しかし、2023年度Q4以降、利益率が回復し、2024年度には初めて45%を超え、過去最高を更新しました。この改善は、AI機能の強化による製品の競争力向上や価格競争力の向上が要因とみられます。ただし、クラウド市場の競争は依然として激しく、マイクロソフトが他社を大きくリードしているとは言い切れない不確定要素もあります。今後も、高い利益率を維持できるかどうかが重要な焦点となります。
ソフトウェア事業は、最も高い利益率を誇り、安定した収益を維持しています。特に、Copilot製品の導入により、製品の平均価格が向上する可能性があり、値上げの余地を持つOffice365を中心に、さらなる成長が期待されています。2025年度Q1には、Copilot製品の普及拡大に伴い、利益率が一時58%を超え、過去最高水準に達しました。今後の決算では、ソフトウェア事業の競争力と利益率の維持に注目する必要があります。
まとめ
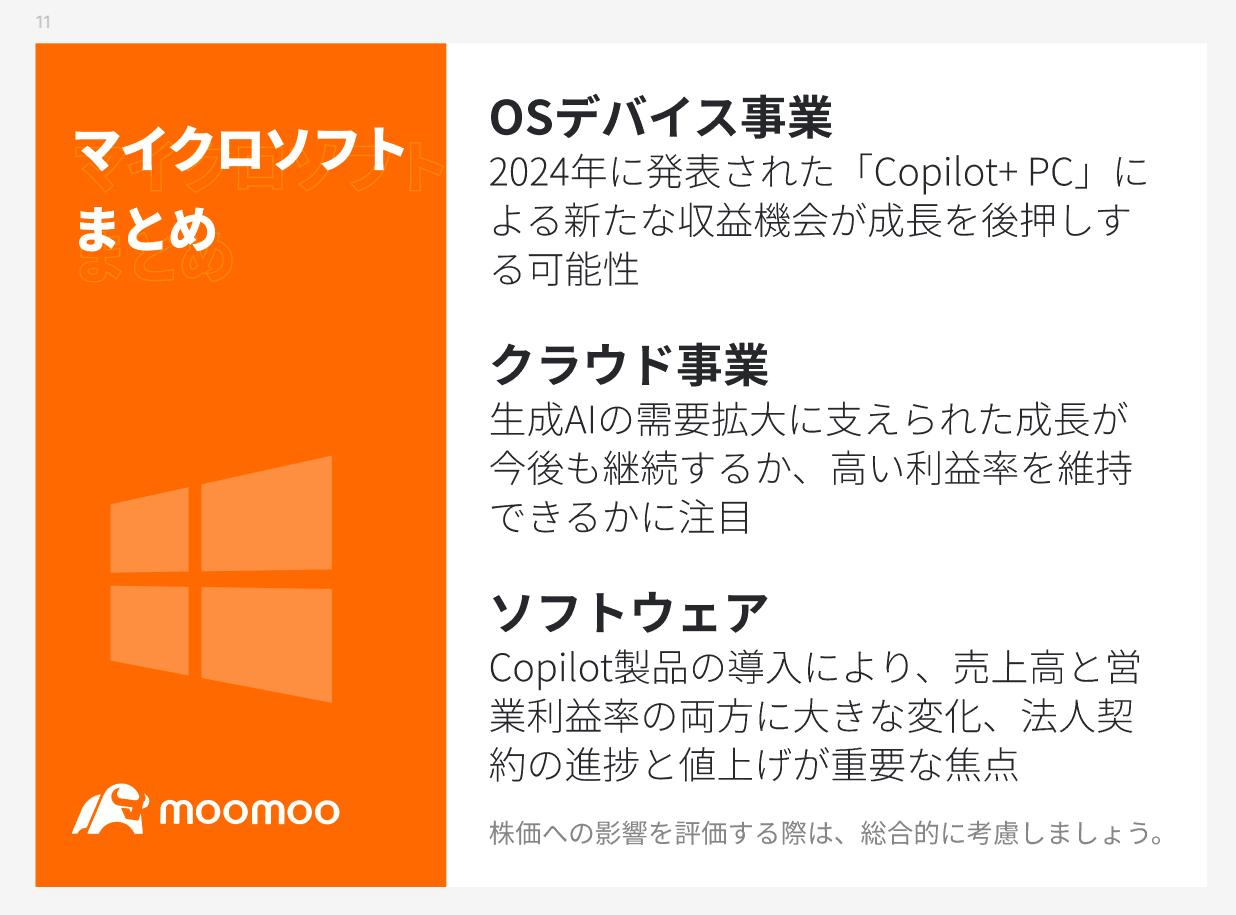
OSデバイス事業は、従来から「金のなる木」とみなされてきましたが、一時期は市場の関心が低下していました。しかし、2023年度以降のPC需要回復や、2024年に発表されたCopilot+ PCによる新たな収益機会が成長を後押しする可能性があります。
クラウド事業は、かつての成長エンジンから安定的な収益源へと移行し、売上成長率が落ち着く一方、営業利益率は2024年度に過去最高を更新しました。生成AIの需要拡大に支えられた成長が今後も継続するか、高い利益率を維持できるかどうかが注目されます。
ソフトウェア事業では、Copilot製品の導入により、売上高と営業利益率の両方に大きな変化が見られました。今後は、法人契約の進捗と顧客単価の動向が重要な焦点となります。
結論として、マイクロソフトの決算を深く理解するためには、OSデバイス、クラウド、ソフトウェアの3つの事業セグメントそれぞれの売上と利益の動向を注意深くチェックする必要があります。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報