
NTTの決算報告書の読み方のコツは?( 25年4月更新)
NTTの決算報告書の読み方のコツは? “稼ぎ頭”ドコモの収益構造改革、AIなど先端分野の世界戦略、15期連続増配を示せるかに注目
NTTは巨大な情報通信コングロマリットを束ねる持ち株会社で、事業を3つのセグメントに分けています。言い換えると、NTTは3つのセグメントごとに、それぞれ違った“顔”を持っているともいえます。NTTの決算報告書を分析するには、まずは3つの顔を把握することが重要です。3つの顔は、次のように分類できるでしょう。
1.「電電公社」以来の国内電話網を引き継いだ旧国営企業としての顔。NTT東日本(東日本電信電話)およびNTT西日本(西日本電信電話)による「地域通信事業セグメント」がこれに相当します。
2.KDDI、ソフトバンク、楽天グループと並ぶ、携帯キャリアの一角としての顔。NTTドコモを中心とする「総合ICTセグメント」がこれに相当します。
3.先端分野でリードして世界で戦えるビッグテック企業を目指す、いわば「日本代表」のような立場としての顔。NTTデータグループなどによる「グローバル・ソリューション事業セグメント」がこれに相当します。現時点では海外事業やデータセンター事業が核になっていますが、今後の成長が期待される生成AIおよび“光の半導体”技術を活用する次世代通信基盤「IOWN」、量子コンピュータなどに関する事業も含めて考えてよいでしょう。
<NTTグループ企業の構成図>
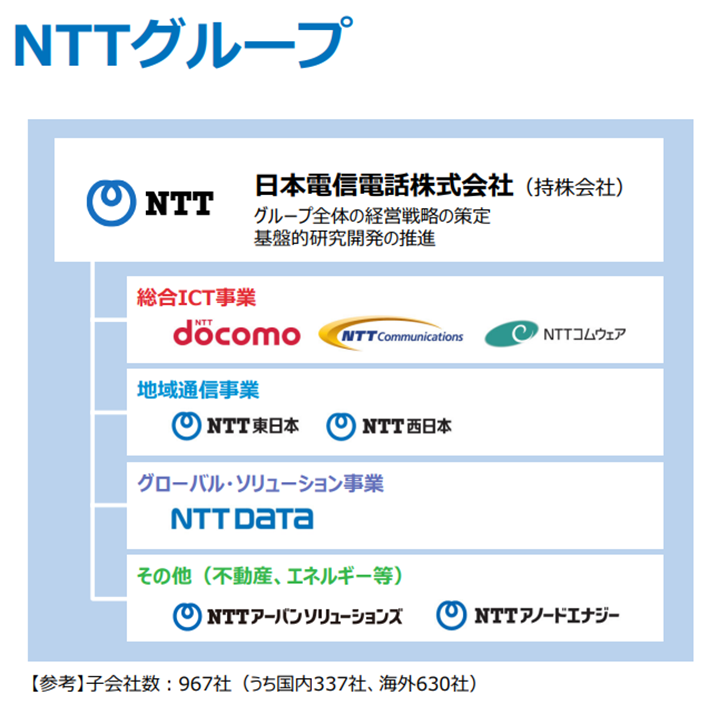
出所:NTT会社説明会資料(24年9月)より転載
1.“稼ぎ頭”ドコモは収益構造を改革中、拡大途上のポイント経済圏
さまざまな事業が集まったNTTですが、実は全体の利益の約6割はNTTドコモが生み出しており、“ドコモ頼み”の状態が続いています。したがって、NTTの決算を分析するには、まずNTTドコモについて注目すべきでしょう。
<NTTの2024年3月期業績のセグメント別割合>
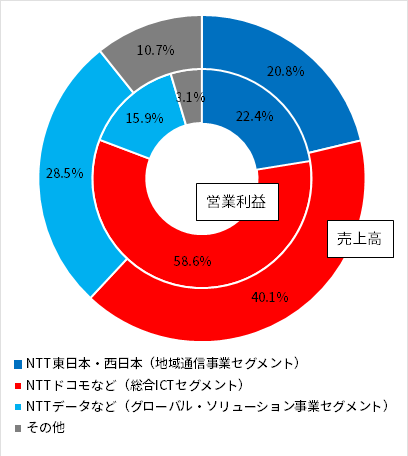
出所:NTTのHP
ポイント①携帯事業のシェアと客単価に注目
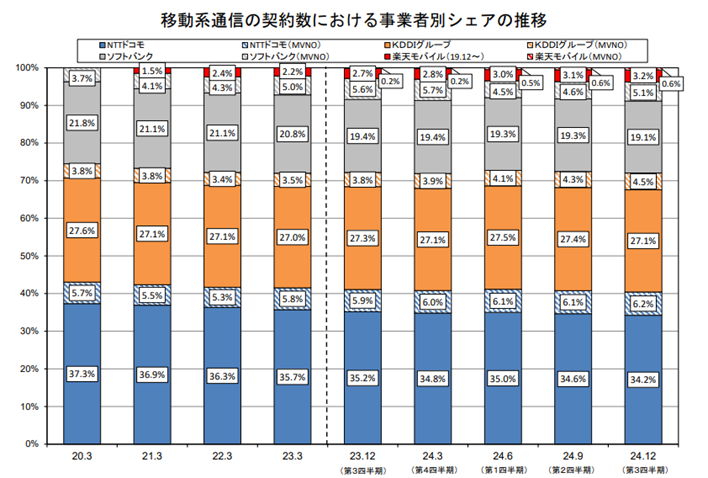
出所:総務省「電気通信サービスの契約数及びシェアに関する四半期データの公表」
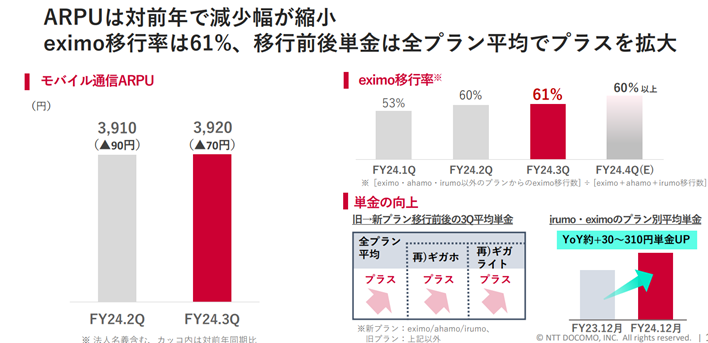
出所:NTTドコモ25年3月期第3四半期決算説明資料から転載
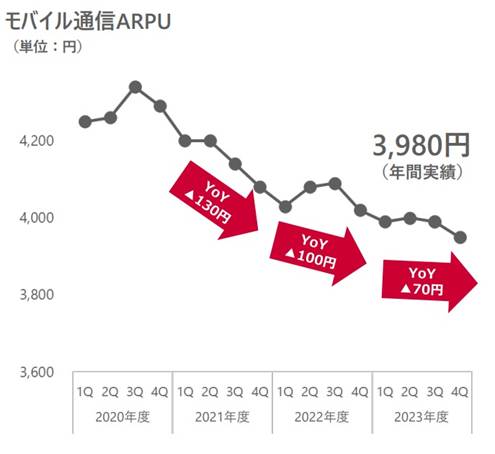
ドコモは第4四半期もARPU向上への施策を進める方針です。稼ぎ頭である携帯事業で想定通りの利益を確保できるかどうかは、NTTの業績を大きく左右します。
<NTTドコモのモバイル通信ARPU(ユーザー当たり売上)の推移>
出所:NTTドコモHPより転載
ポイント②ドコモ経済圏の拡大策
他の携帯キャリアとの競合を考えるうえで、携帯電話のシェア以上にドコモの課題とされているのが、経済圏づくりの遅れです。
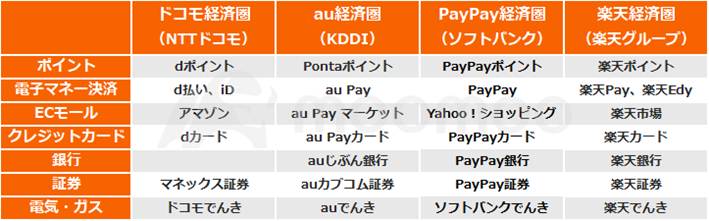
携帯電話事業は、いまや単なる電話サービスではなく、ポイントを基軸とした経済圏を構築し、顧客を囲い込むための重要な基盤になっています。経済圏を構築することで、購入履歴などの顧客情報を集約・分析し、マーケティングに役立てることもできます。
<携帯キャリアによる経済圏と主なサービス>
出所:moomoo作成
自社のポイントではないPontaポイントで連携先の拡大を優先するKDDI、PayPayやLINEを抱えるソフトバンク、楽天市場に強みを持つ楽天グループによる経済圏と比べ、大きな強みを持っていないドコモ経済圏はポイントの利用度が低いという弱点があります。
このため、NTTはポイントの利用拡大のための施策を打ち出しています。金融部分の弱点解消に向けて、24年1月には486億円を投じてマネックス証券を、3月には792億円で信販会社のオリックス・クレジットを、それぞれ傘下に収めました。4月以降はアマゾンと決済やポイントに関する協業も始めています。
さらに、23年10月には市場調査大手のインテージホールディングスをTOBにより子会社化し、ドコモのデータを活用したマーケティングソリューション事業の強化を図っています。
ドコモは携帯事業だけでの収益体質からの脱却を目指しており、個人向け通信事業以外のスマートライフ事業および法人事業を成長領域とし、25年度に2事業での売り上げを全体の5割以上(23年度は48.4%)に引き上げる目標を掲げています。
ポイント③デジタル事業の海外展開
ドコモは海外での成長戦略も進めています。24年7月、グループの海外事業を統括する新会社「NTTドコモ・グローバル」を設立しました。グループで横断的、機動的に海外展開を推進することが目的で、NTT Digitalや海外の現地法人3社を傘下に集約しています。
当初は、東南アジアや北米を皮切りに、ブロックチェーン技術を活用した決済サービス事業などの展開を予定しています。
国内では守勢のイメージの強いドコモですが、海外事業は成長のための新たな“種”といえるでしょう。
2.先端分野の開発で世界のビッグテックに変身できるか
NTTの三つ目の顔、つまり先端分野でリードして世界で戦えるビッグテック企業を目指すことは、同社の今後の成長に関わる重要な要素になります。NTTが最も注力している部分でもあり、「日本電信電話」の社名変更を予定していることは、新しいNTTを目指す意思の表れともいえます。利益面ではまだNTTドコモの総合ICT事業に及ばないものの、売上高の伸びではグローバル・ソリューション事業が圧倒的に大きく、今後のNTTのけん引役になっていくことが期待されています。
世界のビッグテック企業になるための主な要素として、データセンター、生成AI、次世代通信、量子コンピュータの4つが挙げられます。
ポイント①「日本電信電話」の社名変更が変身への本気度を示す
24年12月、複数のメディアが、NTTが25年6月に社名の「日本電信電話」を変更すると報じました。4月にも新名称を決めるといいます。社名変更には、祖業ではあるもののもはや主力事業ではない「電信」や「電話」を社名から外すことや、グローバル化を志向することなどを意図しているようです。
実はNTTの社名変更は、24年4月に改正NTT法(日本電信電話株式会社等に関する法律)が成立しなければ、実現できないことでした。NTT法は旧電電公社から民営化した当時の影響を色濃く残しており、将来のビッグテック企業への変身を目指すNTTにとって足かせになっているとの指摘もあります。NTT法では、株式の3分の1の政府保有を義務付けているほか、外資規制(外国人などの議決権は3分の1未満)や外国人役員の登用禁止、研究成果の開示義務などが定められていたため、NTTの国際競争力の強化を阻害しているとみられています。
これを問題視した自民党などが中心となり成立した改正NTT法は、研究成果の開示義務が撤廃され、外国人役員は取締役全体の3分の1未満まで就任が可能となりました。そして、「日本電信電話」や「東日本電信電話」「西日本電信電話」の社名変更も認められたのです。
法改正に対して、携帯キャリアの競合であるKDDI、ソフトバンク、楽天モバイルの3社が共同で、NTT法の廃止に反対するとともに、NTT法のあり方についてより慎重な政策議論を行うことを要望する見解を発表しました。3社の従来の主張を簡単にまとめると、NTTは国営だった旧電電公社時代からの遺産を引き継いでいるため、NTT法を撤廃すると平等な競争条件が阻害されるという内容です。
25年3月に閣議決定した新たな改正案の付則では、3年後をめどにNTT法の改廃を含め検討するとしています。どちらにも相応の言い分があり、今後の議論によっては経済的な視点よりも「政治問題」の側面が強まる可能性もありますが、NTT法の行方が今後のNTTの針路に大きく影響することは間違いないでしょう。
ポイント②データセンター事業のさらなる成長
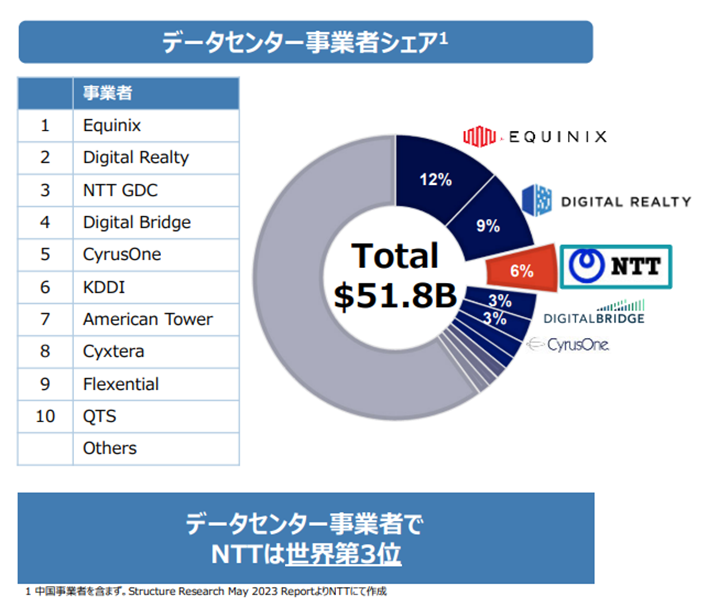
NTTが先端分野の中で収益化が最も進んでいるのは、今後の需要の増加が見込まれるデータセンター事業でしょう。データセンターは、コンピュータを使用する際のサーバーやネットワーク機器などを設置する施設です。既にNTTは世界3位のデータセンター事業者となっています。
<市場におけるNTTのポジション>
出所:NTT会社説明会資料(24年9月)より転載
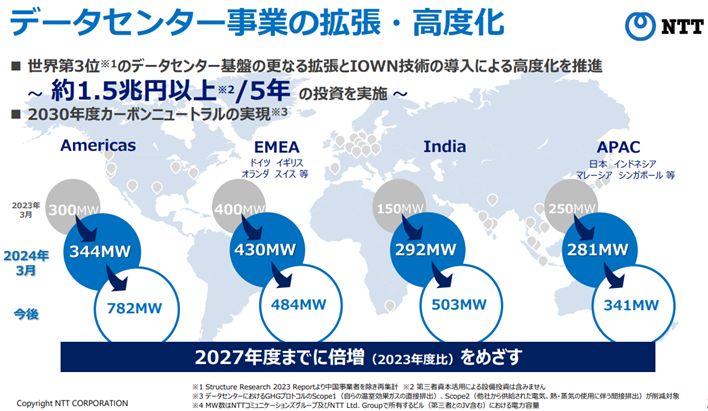
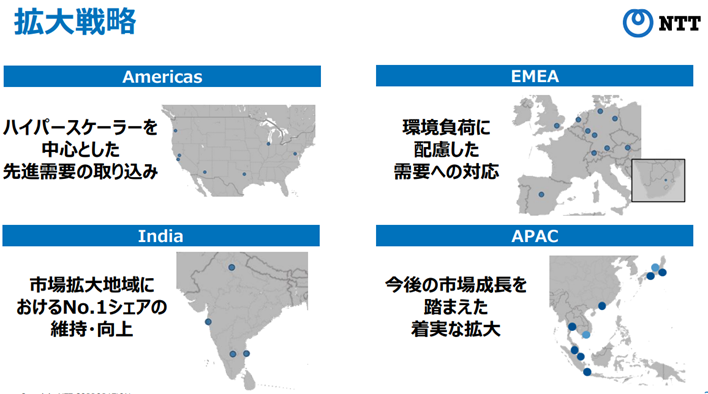
NTTは23年度から27年度までにデータセンター事業に1.5兆円以上の投資し、規模を倍増させることを計画しています。
出所:NTT会社説明会資料(24年9月)より転載
国内では25年度下期に京都府内に電力容量30メガワット(当初は6メガワット)、1万㎡のサーバルーム(4800ラック相当)を有するデータセンター、26年度下期には千葉県内に東京電力パワーグリッドとの折半出資で電力容量50メガワットのデータセンターを、それぞれ運用開始する計画です。いずれの施設も、AI需要にも対応可能で、今後の需要の大幅な増加が見込まれている「ハイパースケールデータセンター」と呼ばれる規模に達しています。
ポイント②AIをビジネスにつなげられるか
NTTが先端技術の中で特に入れているのが、AIです。
ChatGPTやDeepSeekの登場で利用が拡大している生成AIは、深層学習により自然言語処理を行うための「大規模言語モデル(LLM)」があってこそ実現した技術とえいます。ChatGPTにおけるGPT-3などがLLMに相当します。
24年3月、NTTは独自に開発したLLM「tsuzumi」の商用サービスを開始しました。ChatGPTなど米国の大型の生成AIと比べて、tsuzumiは利用者の実用性をより重視することで差別化を図ろうとしています。
特長の一つは、「国産」生成AIならではの、日本語性能の高さです。また、脳内の神経回路に相当する、学習によって最適化させる変数(パラメータ)の数を最小限に抑えてコストパフォーマンスを高めるとともに、企業や業界に特化したカスタマイズを低コストで行えるようにしています。
今後は業界・業種特化型のLLMを多言語で対応させ、ビジネス使用のコンサルティングや導入支援などと組み合わせることで、海外でもサービス提供を行う方針です。
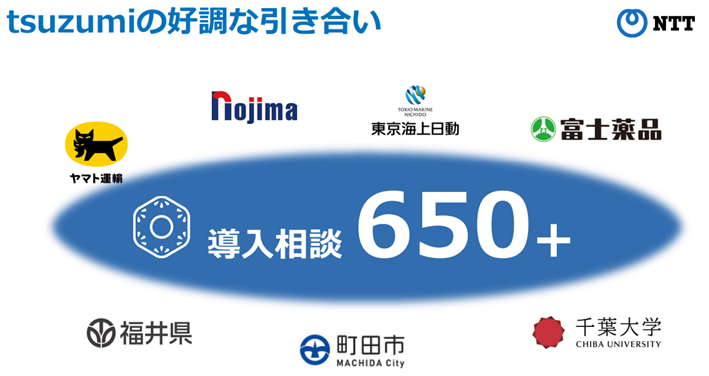
23年11月のサービス提供の発表以来、24年9月時点で650団体以上からの導入に関する相談があったといいます。ポテンシャルの高さから「期待先行」のきらいのある生成AIですが、NTTが「稼げる商品」として軌道に乗せることができるか、進捗状況に目が離せません。
<「tsuzumi」の導入相談>
出所:NTT会社説明会資料(24年9月)より転載
ポイント③国も支援する次世代通信基盤はゲームチェンジャーになる?
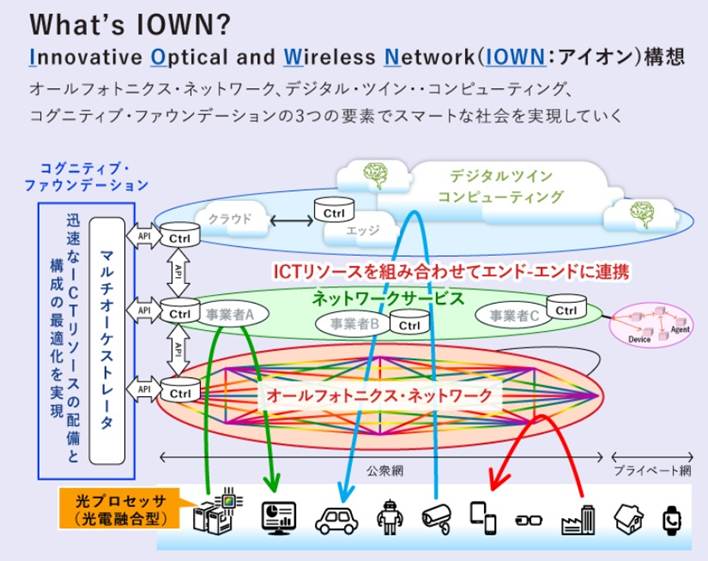
NTTが開発を進める先端分野で最も注目されるのが、米インテルやソニーなどと進めている次世代通信基盤「IOWN(アイオン)」構想です。IOWNとは「Innovative Optical and Wireless Network」の略で、24年の仕様確定、30年の実現を目指して開発が進められています。現在の情報通信システム「5G」の次の情報通信システムになることが期待されており、国も「ポスト5G情報通信システム」として支援しています。NTTは23年度、IOWNの研究開発に約1000億円を投じており、今後も継続的に投資を行う計画です。
IOWNの中核技術の一つが、ネットワークから端末まですべてに光ベースの技術を導入する光電融合(光の半導体)技術です。光電融合技術は従来の電子による処理を光に置き換える技術で、半導体内部まで組み込むことにより、電力効率(消費電力)は現在の100倍、伝送容量は125倍になることを見込んでいます。
経済産業省は24年1月に、光電融合技術開発プロジェクトを「ゲームチェンジとなる将来技術」として、最大452億円の支援を行うと発表しました。
NTTは29年度の量産開始と2000億円の売り上げを目指し、光電融合デバイス製造会社の新会社を23年6月に設立しました。また、24年8月には台湾の電気通信事業のトップ企業である中華電信と、IOWNによる初の国際ネットワークを開通させました。東京・武蔵野市と台湾・桃園市の約2900kmを片道約17ミリ秒で通信でき、IOWNのグローバルスタンダード化への布石も打ち始めています。
出所:NTTのHPより転載
NTTはデータセンターのリソースとAI、IOWNの新技術をNTTドコモの持つ顧客基盤と融合させることで、データ・ドリブンによる新たな価値創造(スマートワールド)の構築を目指しています。
24年8月にはさまざまなAIが業務・業界を横断して連携する「連鎖型AI(つながるAI)」推進に向けて、コンサルティングからAIプラットフォームサービスまで一気通貫で行う新会社NTT AI-CIXを設立しました。
24年10月には、ドコモ傘下のNTTコミュニケーションズが、IOWNの主要技術であるオールフォトニクス・ネットワークで接続した複数のデータセンターに、米エヌビディア製GPU(画像処理半導体)搭載サーバーを分散配置して生成AIモデル学習を行う実証実験を行い、世界で初めて成功したと発表しています。さらに、データセンター事業でシェアトップのインドで、3エリアのデータセンターをIOWN APNで接続するネットワークの構築にも取り組んでいます。
ポイント④IOWNに親和性の高い光方式の量子コンピュータ
NTTは24年11月、理化学研究所などとともに、光方式の量子コンピュータを開発したと発表しました。光方式の量子コンピュータは従来のコンピュータよりも光通信と親和性が高く、量子コンピュータネットワークの構築が容易となるほか、超高速光技術を活かせることも、NTTの強みになるといいます。
3. 24年度は14期連続増配を予定、25年度に15期連続示すか
とはいえ、業績が付いてこなければ増配を続けることはできません。24年度は増配を予想する一方で、業績は前年度比で減益を見込んでおり、配当性向は23年度の33.8%から40%まで上昇する見通しです。決算発表では、25年度の業績予想とともに、配当予想も示される見通しです。15期連続の増配予想を示すかどうか注目です。
まとめ
“稼ぎ頭”ドコモは収益構造を改革中
携帯電話のシェア低下は続いていますが、マネックス証券やオリックス・クレジットの買収など、ポイント経済圏の拡大を進め、通信料の客単価の改善や個人向け通信事業以外の収益拡大を進めています。
先端分野の開発
世界3位のデータセンターのさらなる拡大、「国産」AIの商用サービス開始、次世代通信基盤の開発の推進や、それらとNTTドコモの持つ顧客基盤と融合させたデータ・ドリブンによる新たな価値創造(スマートワールド)の構築などにより、世界と戦えるビッグテック企業への変身を目指しています。
連続増配は継続できる?
25年3月期は14期連続となる増配を予想していますが、配当性向は40%まで高まる見通しです。配当政策として掲げる継続的な増配を今後も実施するには、成長戦略の実現が不可欠となります。決算発表に合わせて示される26年3月期の予想で、15期連続となる増配予想を示すかどうか注目です。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報