
Metaの決算分析は、広告収益の回復とメタバースの損失動向がポイント!
近年の米国のテクノロジー巨大企業の中で、最も株価変動が激しいのは、Facebookを運営するMetaかもしれません。2021年に384ドルを記録した後、2022年には88ドルまで下落し、一時は77%の下落率を示しました。しかしその後、2024年にはMetaの株価は再び歴史的な高値を更新し、一時540ドルを超える場面もありました。株価の大底から5倍に上昇したことになります。このジェットコースターのような株価変動には驚かされるばかりです!

この経緯からしても、Metaの株価は非常に変動幅があることがわかります。そのため、同社の決算発表には市場からの注目が集まります。決算発表日は10月30日の取引終了後です。決算発表は値動きを伴うため、トレードの良いチャンスであるとともに、どのように企業の業績を理解すればよいのかを知っておく必要もあります。
さて、Metaの決算を読み解くには、業績反転のトレンドは継続できるのか?を念頭に置きながら、ユーザートラフィック、広告収益、メタバースビジネスの損失状況など、いくつかの重要なポイントに注目することができます。
1. ユーザートラフィック
Metaのような有名なSNSにとって、ユーザートラフィックは非常に重要です。ユーザートラフィックが増加する事は収益増加の根本的な要因です。現在、MetaはFacebook、Instagram、WhatsAppなどの大成功したSNSを持っていますが、中核はFacebookプラットフォームです。ユーザートラフィックの変動については、ユーザー数の規模、ユーザーとの関係性、およびユーザー価値(ユーザーから得られる収益性)の状況に注目する必要があります。
ユーザー数を見ると、2023年第4四半期には、Metaの全プラットフォームの月間アクティブユーザー数が3.98億に達し、前の四半期に比べて2000万人増加し、日次アクティブユーザー数が3.19億人に達し、5000万人増加したとのことで、いずれも過去最高を更新しました。2024年第1四半期には、日次アクティブユーザー数が3.24億人に達し、前期比でまた5000万人増加しました。連続的なユーザー数の増加が見られ、勢いは良好です。ただし、第1四半期のアクティブユーザーのデータはまだ公表されていません。
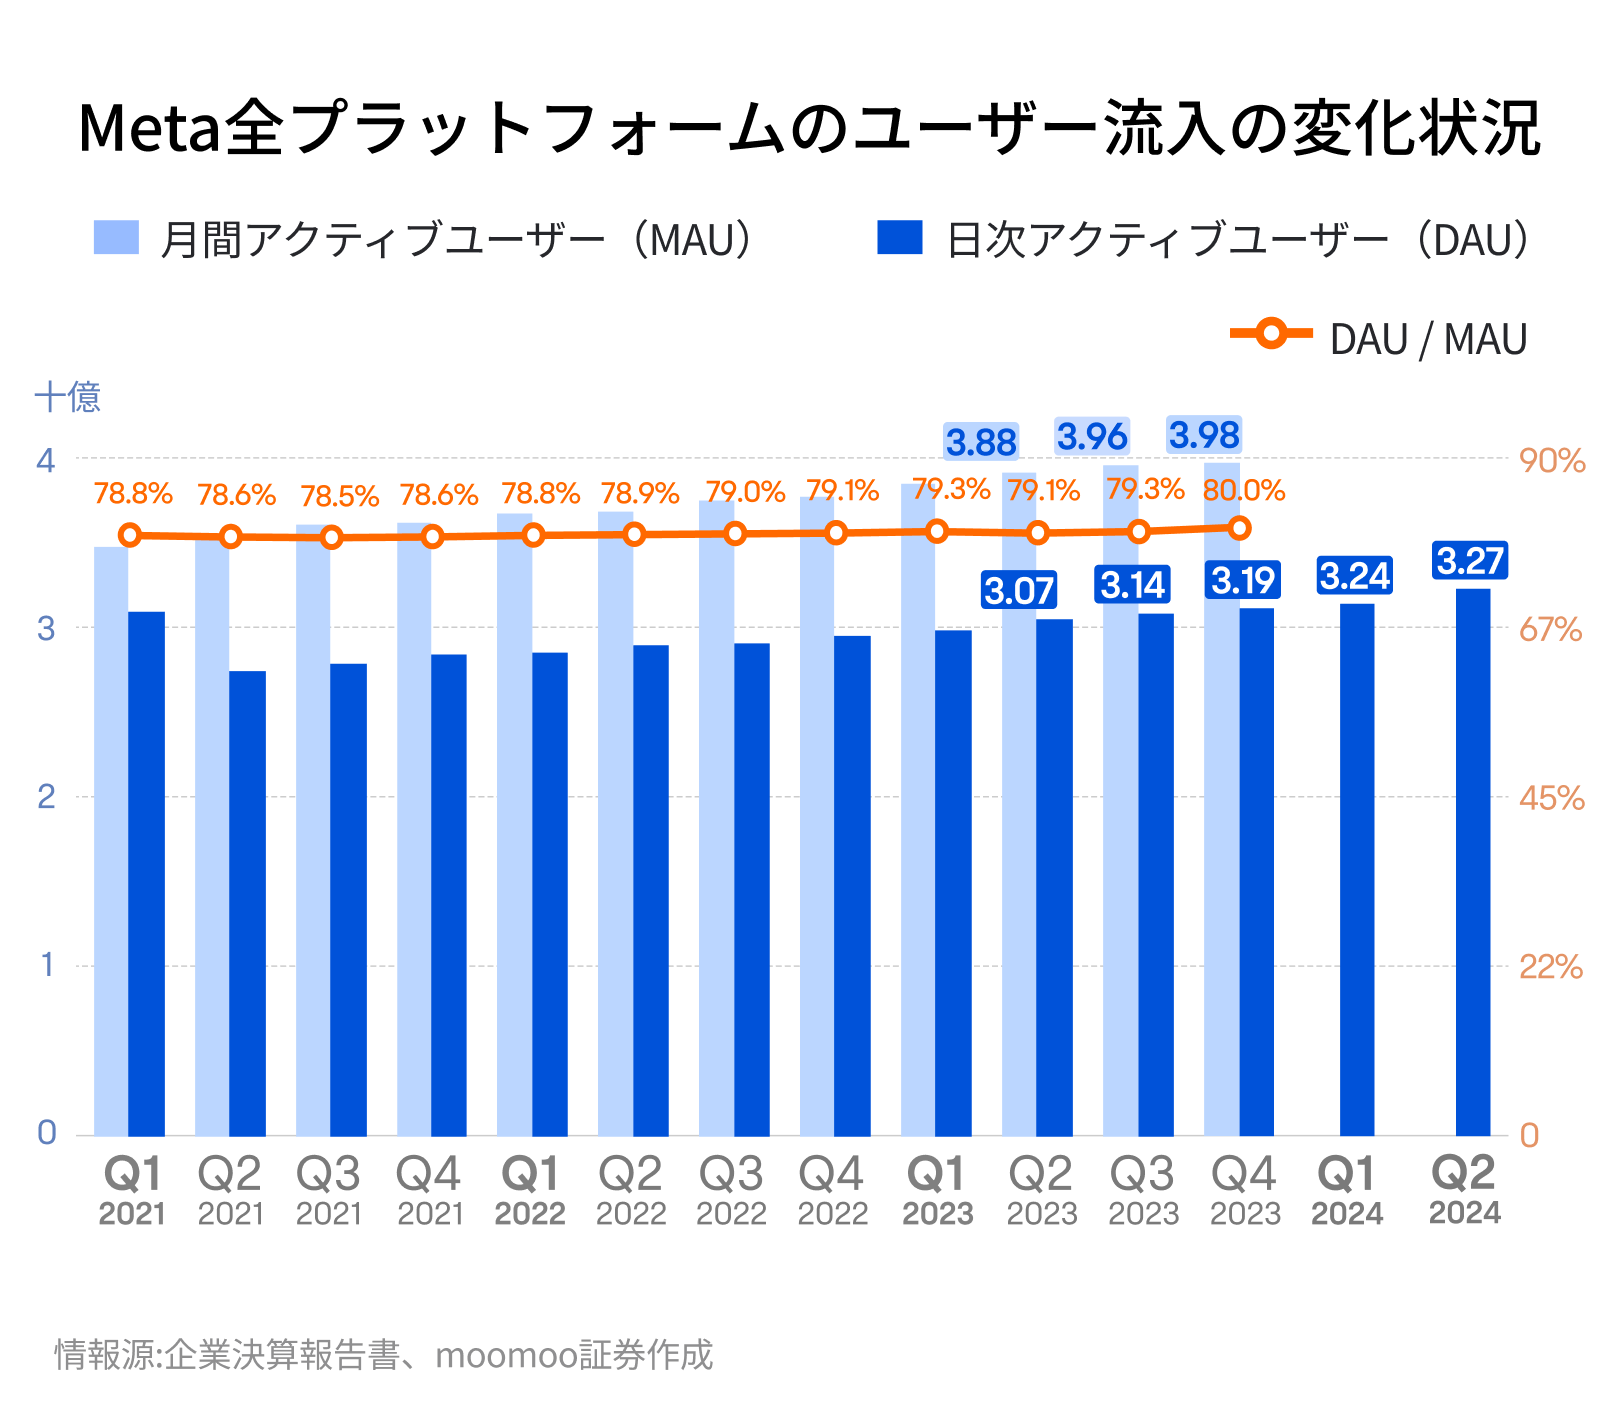
日次アクティブユーザーの月間アクティブユーザーに占める割合から、おおよそのユーザーの関係性は把握できます。Metaの全プラットフォームのユーザー流入は長期にわたって約80%という比較的高い水準を維持しており、非常に安定しています。
ユーザー価値の観点から見ると、主に1人当たりの収益(ARPP:Average Revenue per Person)という指標に注目します。2022年第3四半期以降、MetaのARPPは8四半期連続で増加しており、各四半期の成長率も10%を超えています。これは、Metaのユーザー価値が継続的かつ急速に向上していることを示しています。
全体として見ると、Metaのユーザートラフィックの基盤はかなり安定しているようです。これから発表される決算でも、ユーザー数を継続的にさらに増加・強化することができるかどうかに、引き続き注目していきましょう。
2. 広告収益
ユーザートラフィックを基盤とした広告事業がMetaの最も主要な収入源となり、収益の98%以上を占めています。この点から見ると、Metaはおそらくテクノロジー巨大企業の中で最も純粋な広告会社と言えるかもしれません。Metaが社名変更という断固たる手段を用いて、メタバース事業への進出の決意を伝えていたにもかかわらず、現時点まで市場が最も注目しているのはおそらく広告事業でしょう。
Metaの過去数四半期の業績は大きく変動し、衰退から再び成長へと戻る業績の反転上昇をみせました。収益は、主に広告事業によって決まります。
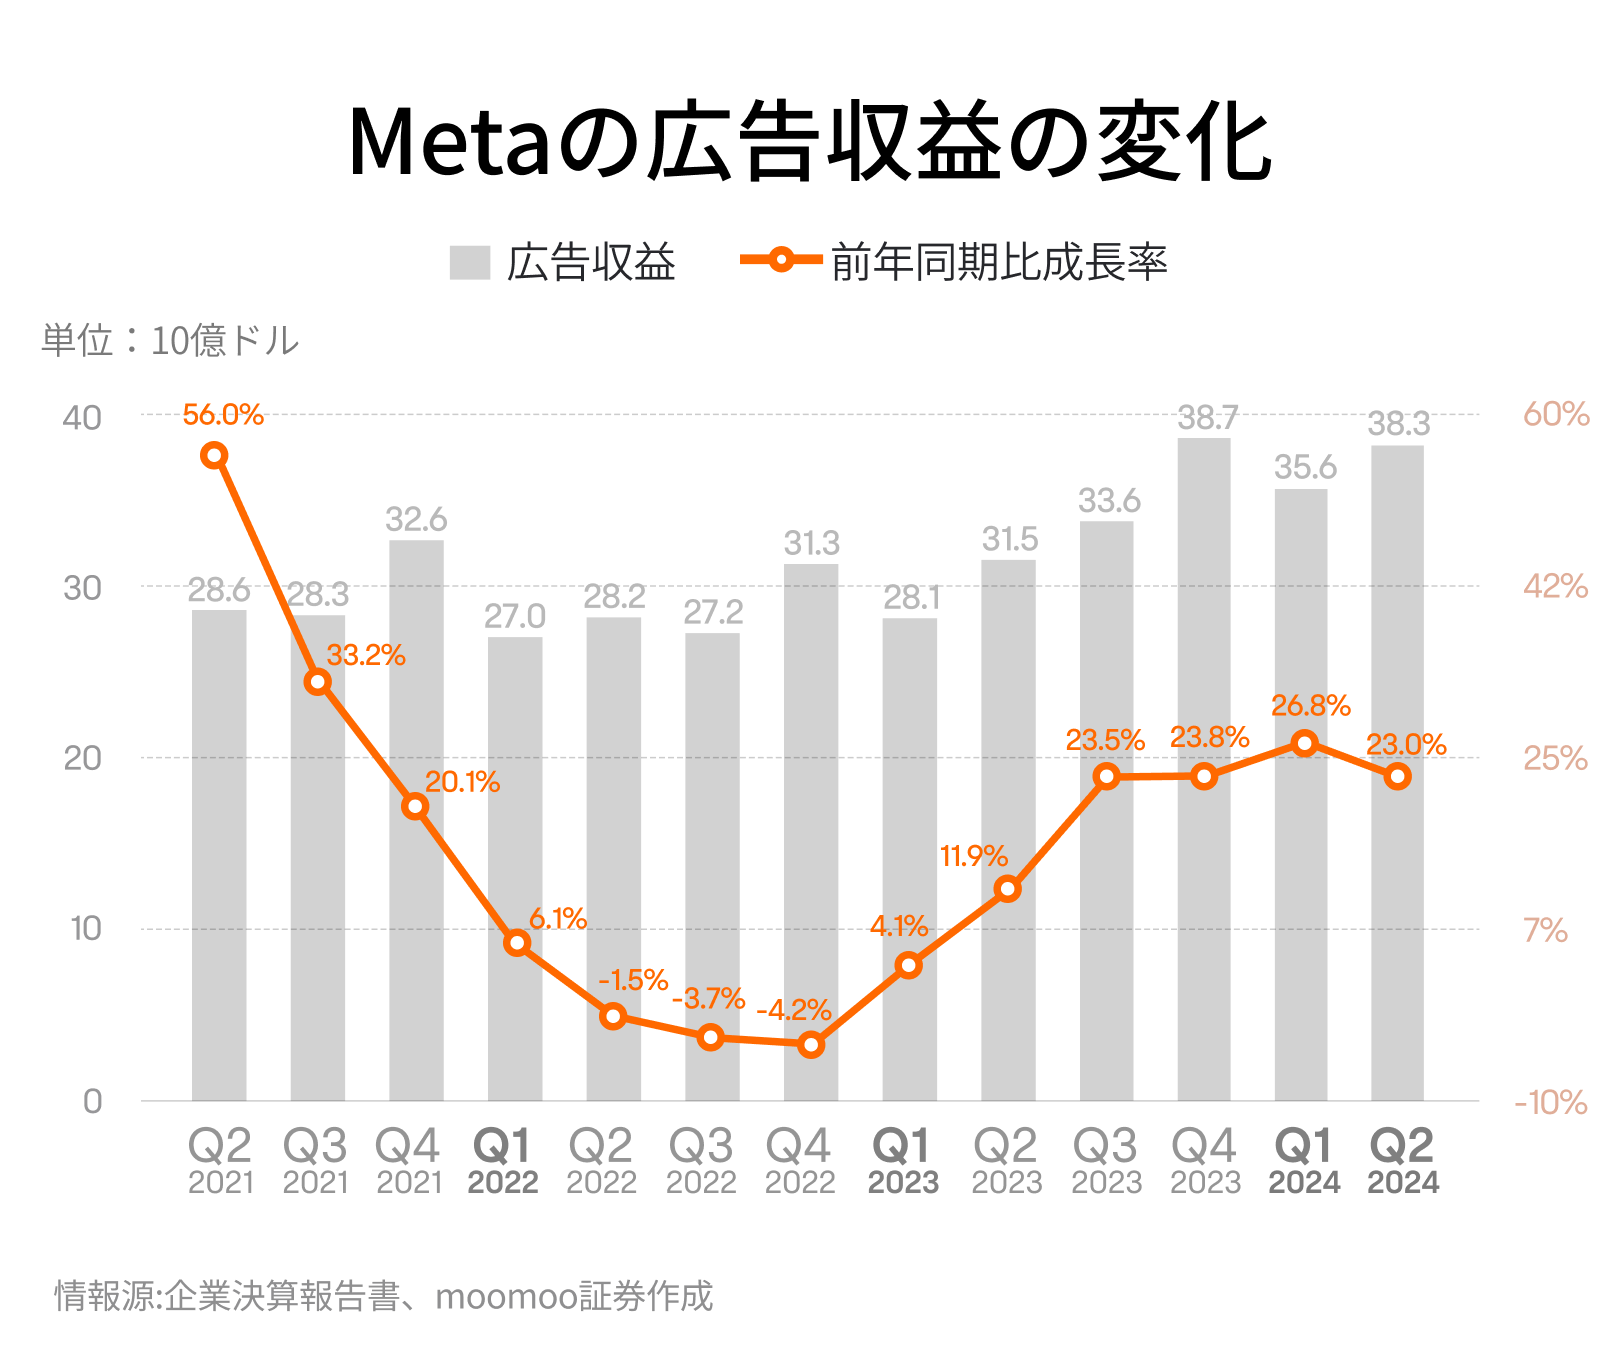
では、Metaの広告事業の成長トレンドをどのように判断するべきでしょうか?2つのポイントに注目します。
①景気循環
Metaはインターネット企業ではありますが、その広告事業は景気循環に強く影響され、大きく周期的に上下します。2022年半ばから始まった米連邦準備制度(FRB)の利上げ圧力が、広告主に経済成長と企業製品の需要に対する期待を下げさせました。その結果として、多くの広告主は広告支出を減らしたことで、Metaの収益は2022年第3四半期から同期比で減少し始めました。
しかし、2023年以来、広告主(Metaの顧客)は実際の経済状況が以前の悲観的な予想よりもはるかに良好であることに気付き、広告投資が増加し、ひいてはMetaの回復につながりました。2024年第2四半期の広告収益成長率は、前年同期比で21.7%増加し、前期より少し減速したものの、20%以上を維持しました。米国のGDP成長率に対して、市場が強気の予想を持っているうちは、Metaも好況期を維持するかもしれません。
この点に関しては、Googleの回でも言及していますので参照してみてください。
②AI(人工知能)による広告への付加価値
Metaの経営陣は以前の決算報告後の説明会で、現在AIによるコンテンツ推薦がFacebookのサブスクリプションで最も成長が速いことを述べました。同時に、自動化広告製品Meta Advantageを発表し、ほぼ全ての広告主が少なくとも一つの人工知能を活用する製品を使用しています。
AIは、コンテンツ推薦の効率を最適化しつつ、広告配信の費用対効果を向上させることができます。ただし、これらの効果は短期間で現れるものではないかもしれません。投資家としては、AIがMetaの広告事業をどのように最適化するかを長期的な視点から注視する必要がありそうです。
3. メタバース事業の損失
広告事業への依存を脱却するために、Googleはクラウドビジネスを開発し、一方でMetaはメタバースに賭けています。異なる点は、Googleのクラウドビジネスは比較的順調に発展しているのに対し、Metaのメタバースへの道は険しいものであることです。
これは主に、メタバースがまだ市場導入期にあり、コンテンツから利益をあげるシステムと商業としてのシステムがまだ構築されていないためです。このため、メタバースにお金を出すのは新しいことが好きなユーザーが多くを占め、本格的な普及にはまだまだ距離があります。そのため、Metaのメタバースビジネスであるリアリティラボ(Reality Labs)の収益は低く、初期の資本支出と運営赤字が大きいです。そのため、利益とキャッシュフローの面でMetaにとっての足かせとなっています。
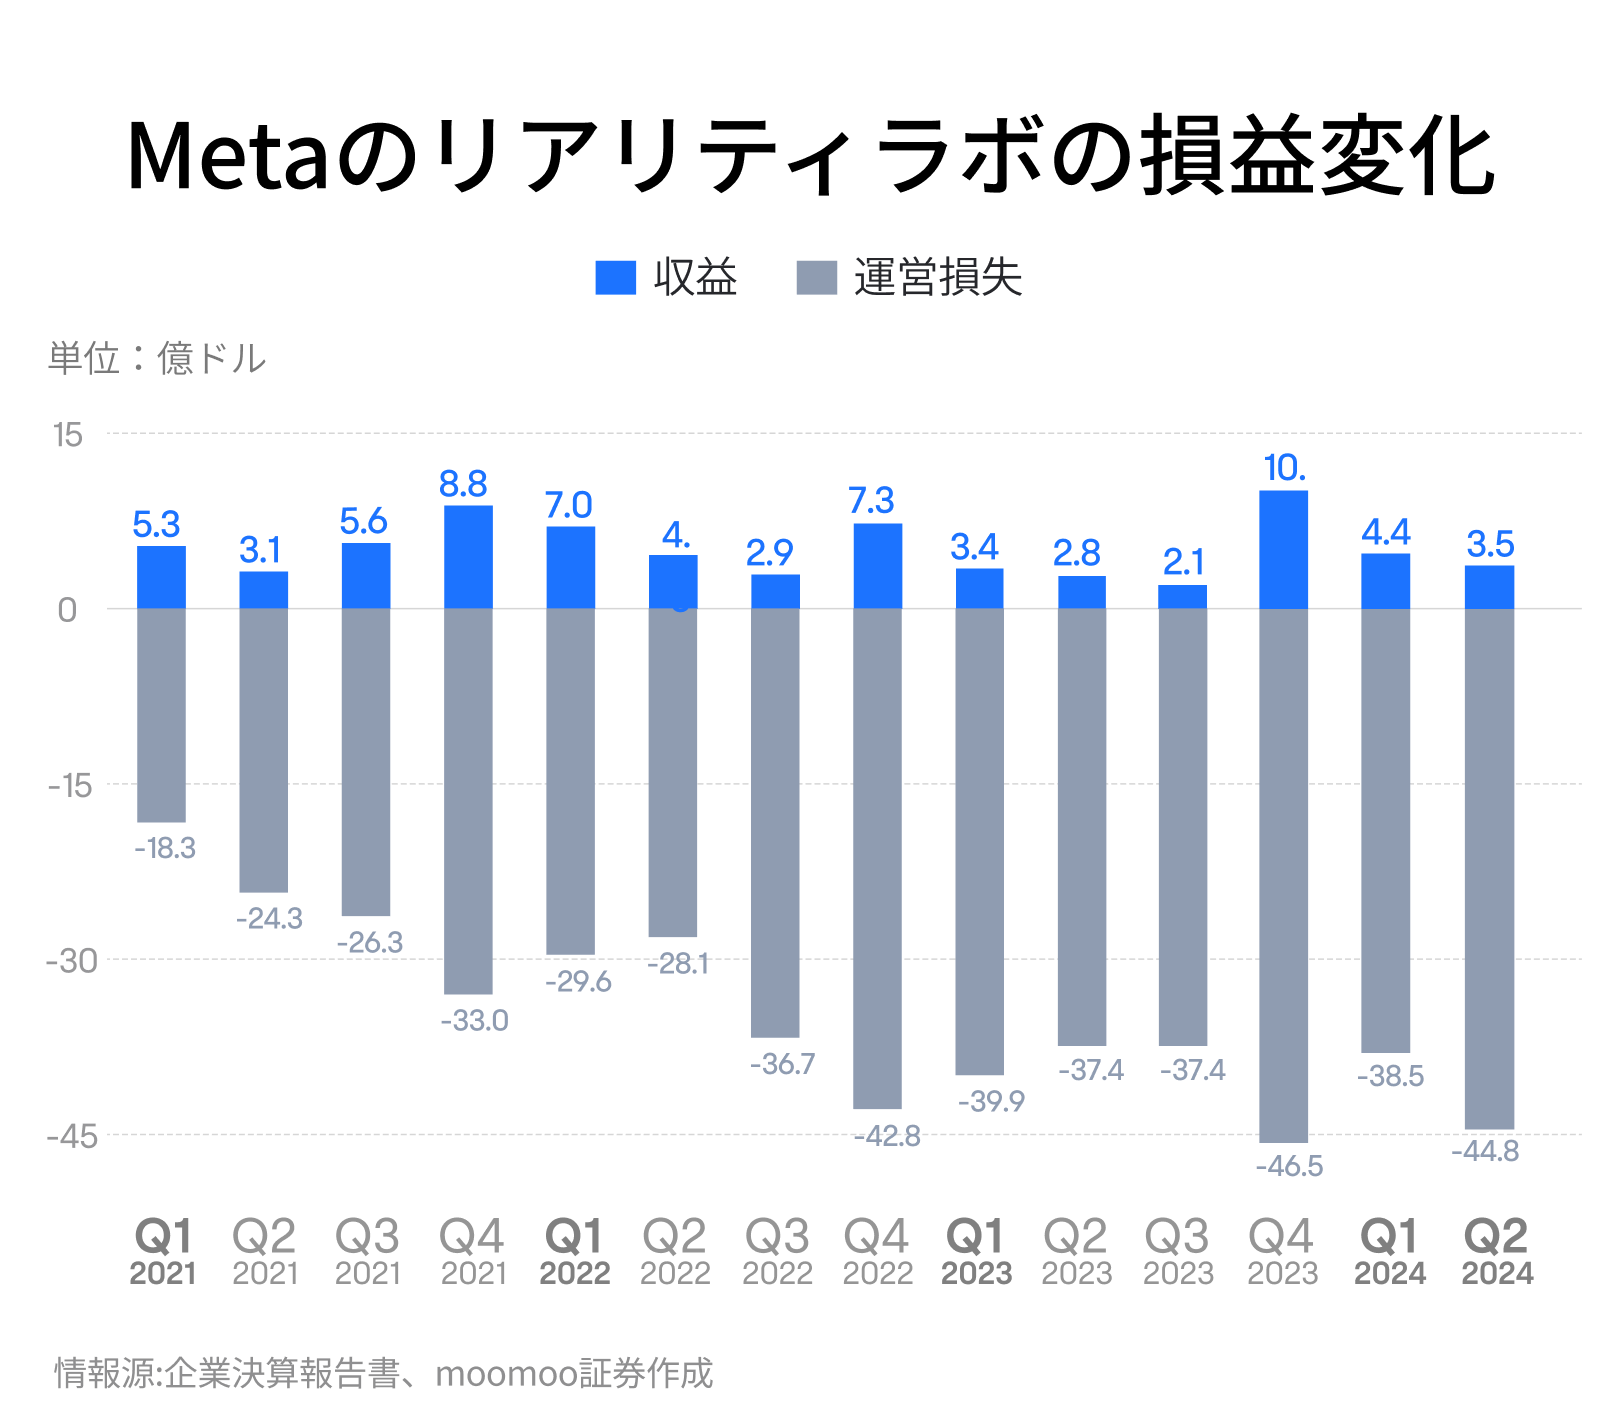
リアリティラボの損失状況を見ると、毎四半期の収益は通常数億ドル程度で、比較的不安定ですが、運営損失は数十億ドルに達しています。2023年第4四半期には、リアリティラボの四半期収益が初めて10億ドルを超えましたが、損失も46.5億ドルに達しました。2024年第2四半期には、リアリティラボの収益は3.5億ドルに減少し、損失もやや縮小しました。
フリーキャッシュフロー(FCF)については、リアリティラボは大量の研究開発費用と資本支出を必要とするため、キャッシュフローにかなり大きな悪影響を与えます。そのためMetaの四半期ごとのフリーキャッシュフローは、かつて100億ドルを超えていたにもかかわらず、一時は500万ドル未満にまで減少したことがあります。
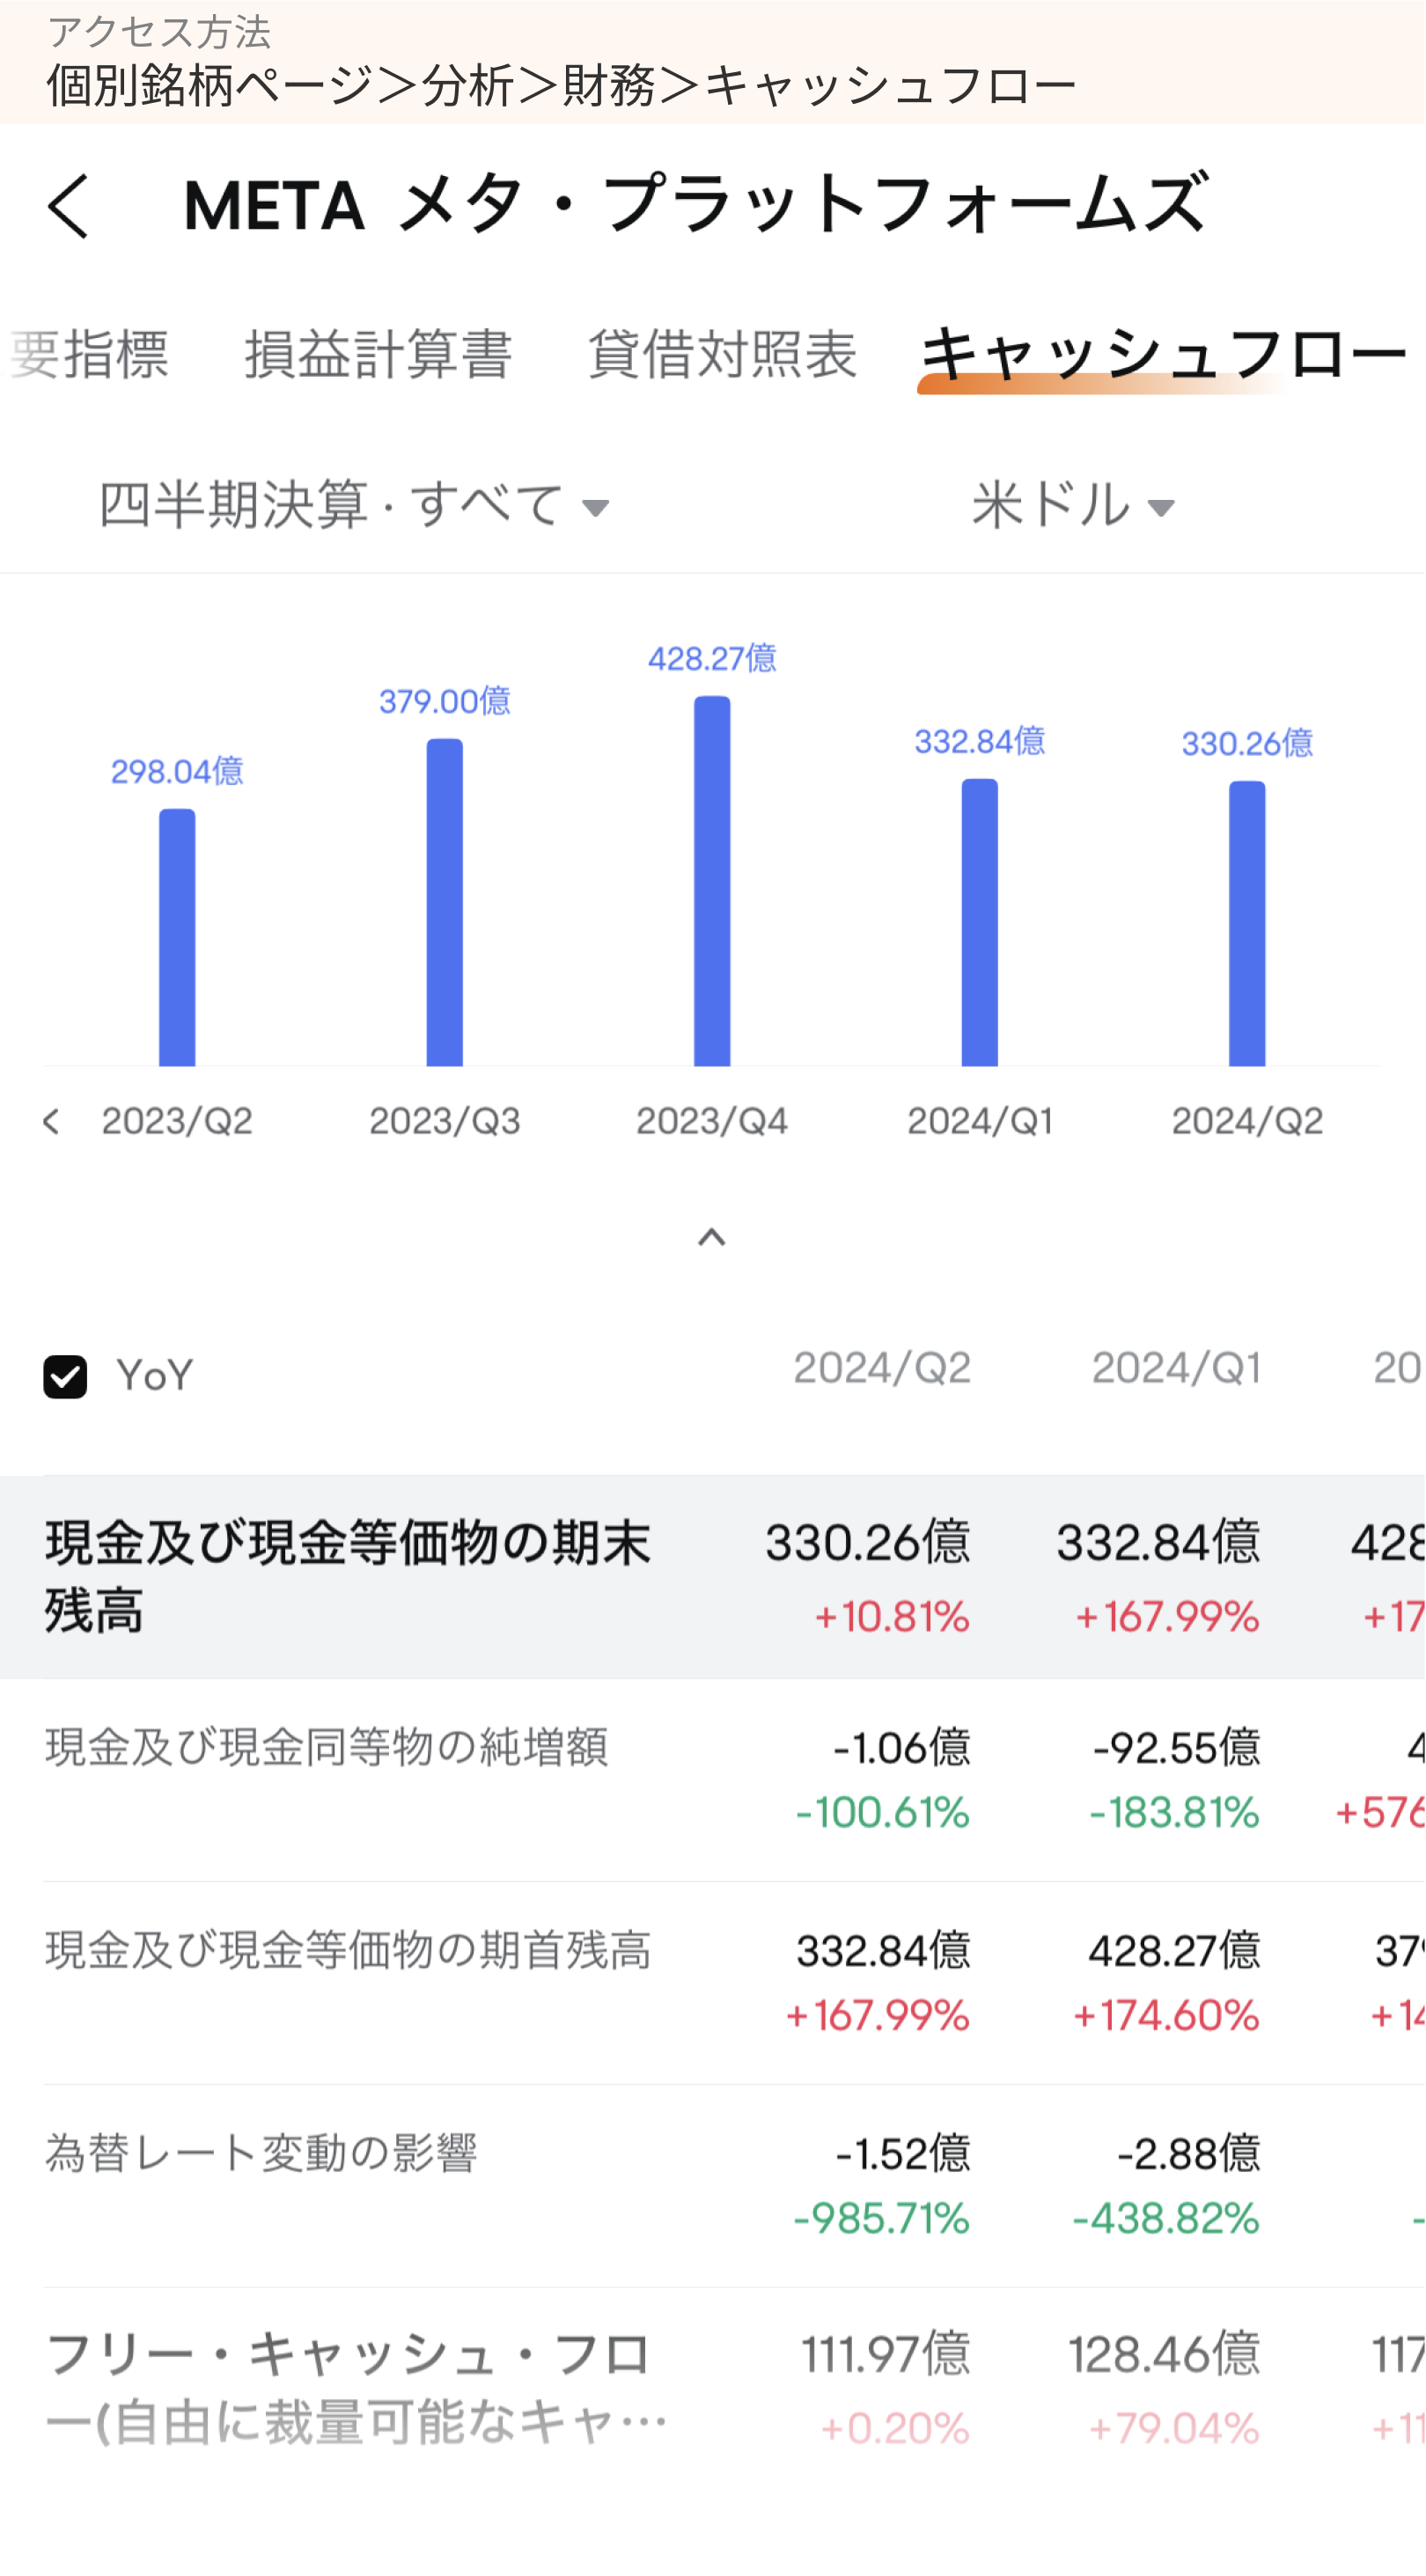
良いニュースは、最近数四半期にわたり、Metaのリアリティラボの運営損失が一時的に縮小したことです。2023年第4四半期は損失が拡大したものの、広告事業の成長傾向が良好であったため、フリーキャッシュフローの状況は全体的に大幅に回復し、5四半期連続で110億以上維持することができました。
そのことから、Metaのメタバース事業の長期的な見通しも明るくなりつつあります。ただし不確実性が依然として非常に大きくあるため、市場はメタバース事業がもたらす損失に引き続き関心を持つ可能性があります。メタバース事業の損失が持続的に拡大し、全体の利益率とキャッシュフローに悪影響を与えるような状況が再び起こらないかどうかを注視しましょう。
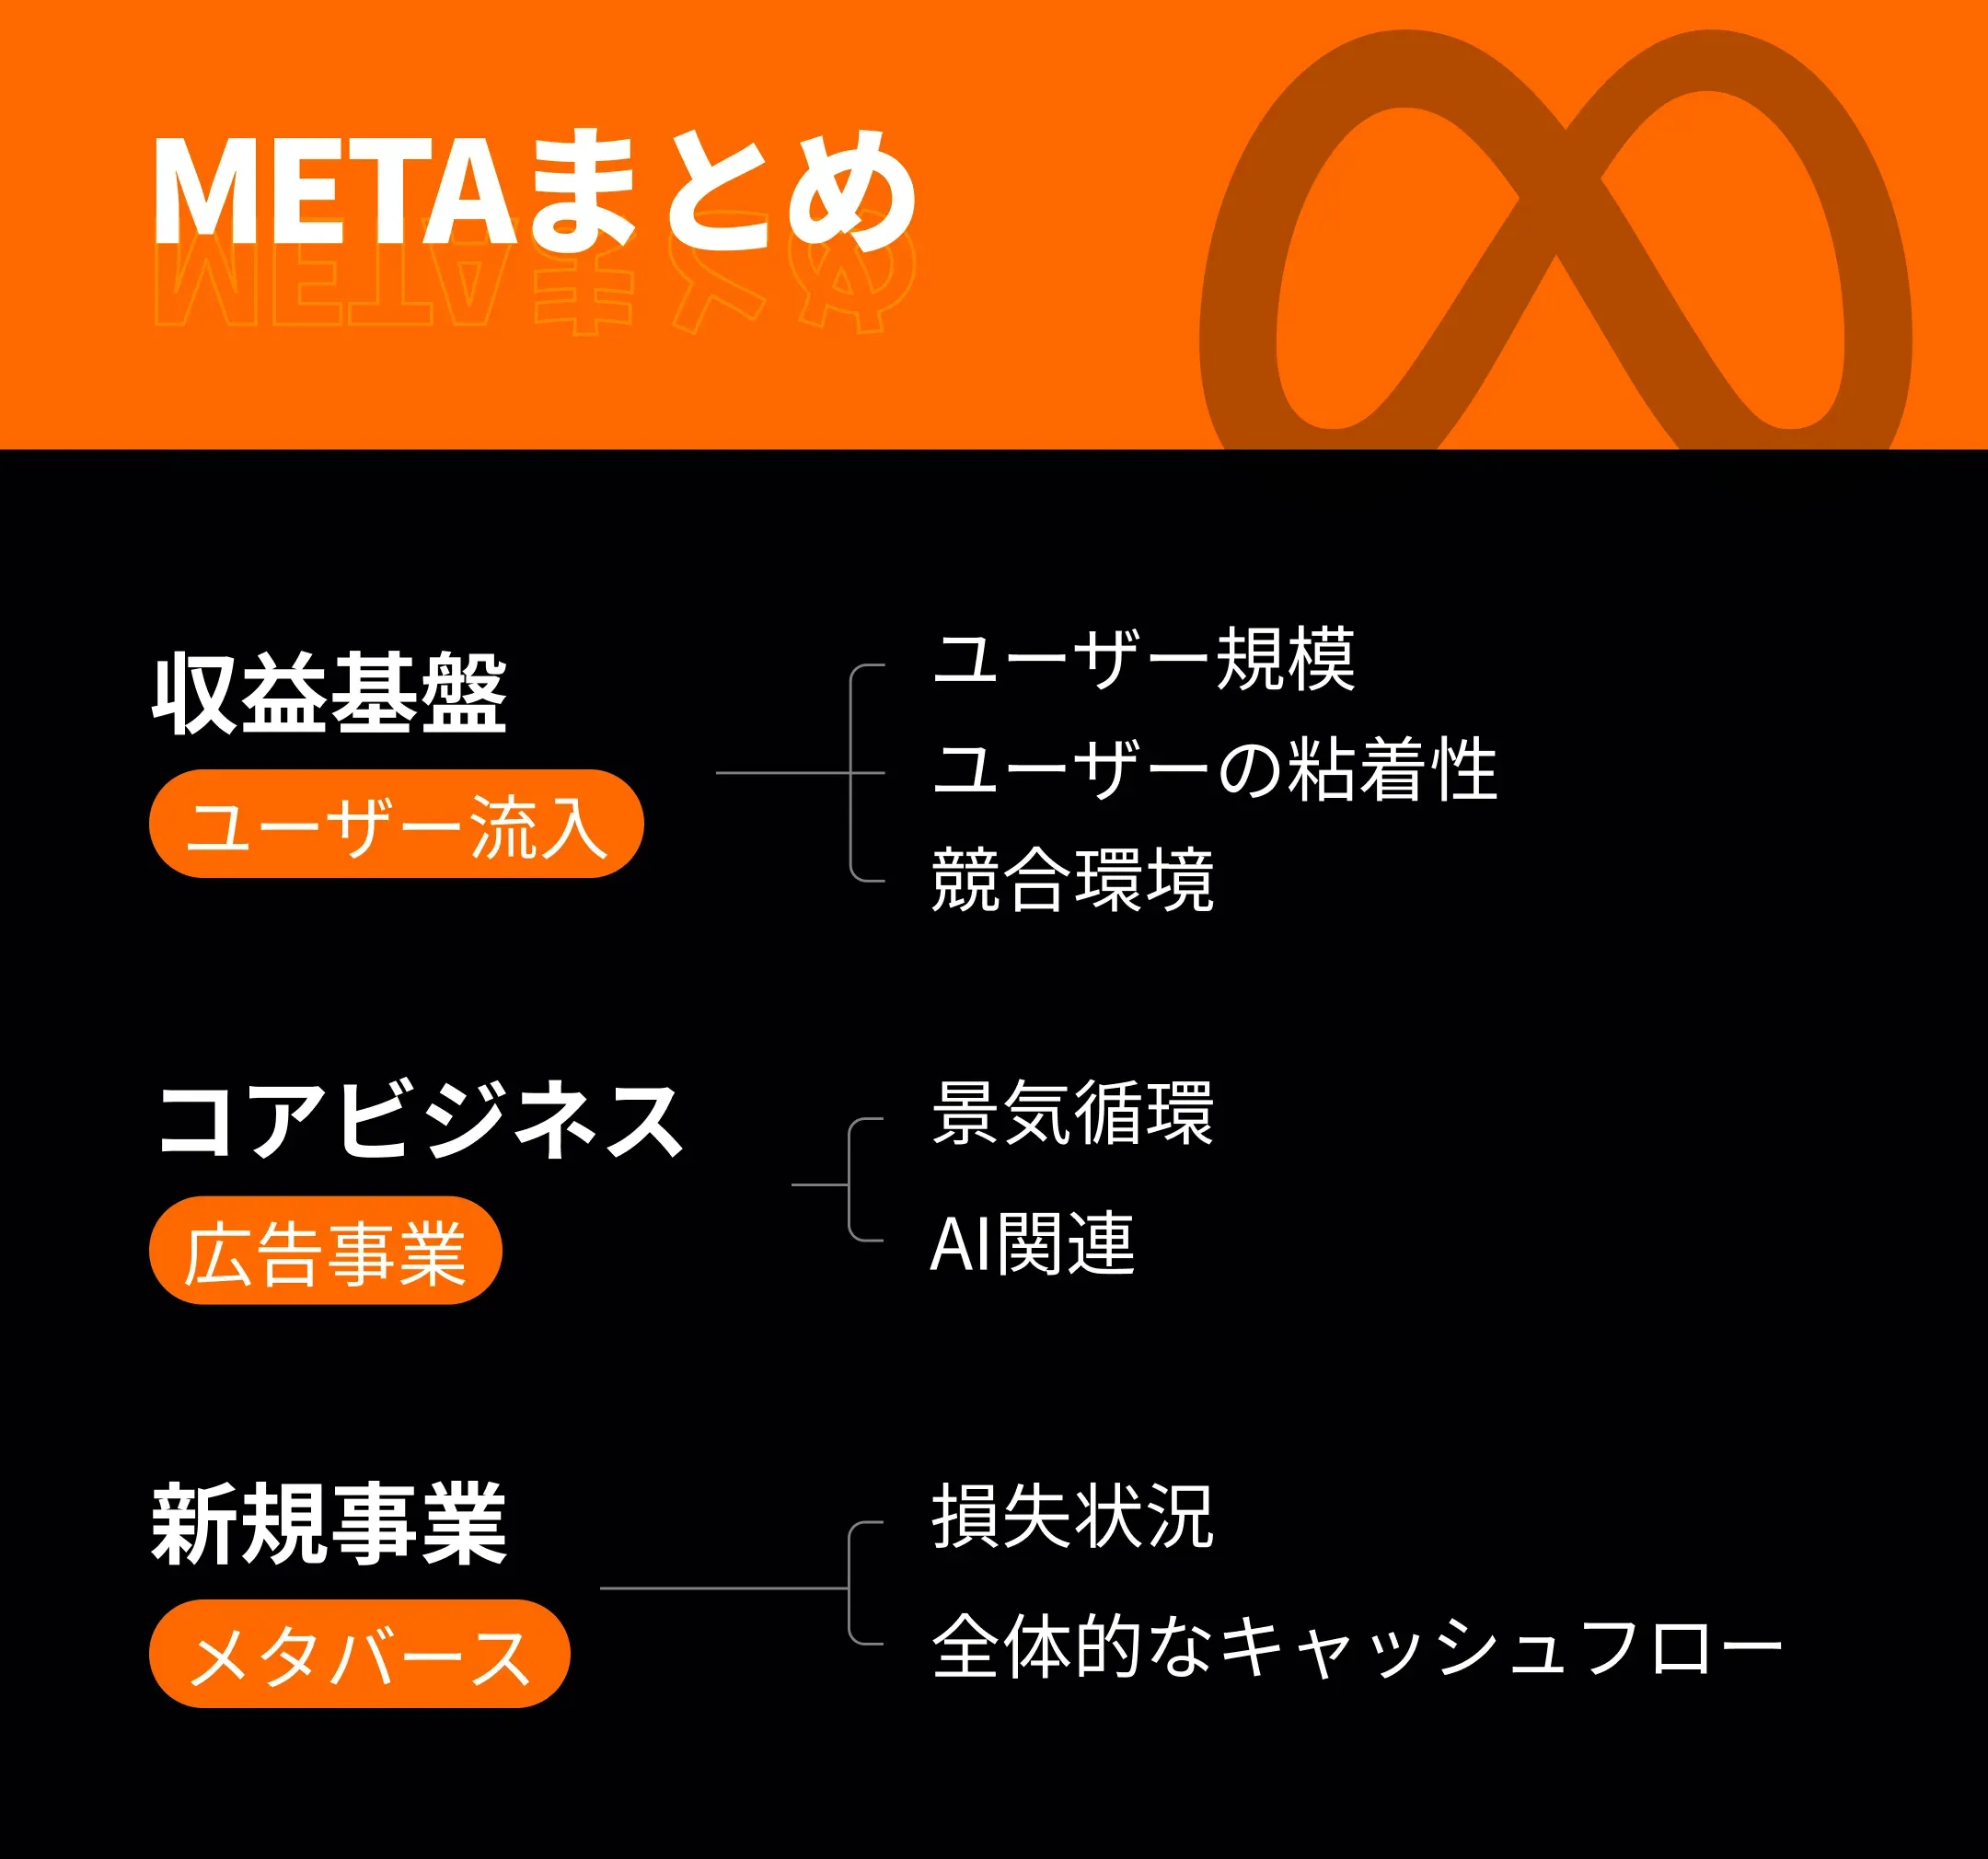
最後にまとめましょう!
ユーザートラフィックはMetaの基盤であり、私たちはユーザーの人数、ユーザーの関係性、および競合他社の伸びに注目すべきでしょう。
広告事業はMetaの収益の絶対的な主力事業であり、景気の変動とAIが広告事業にもたらすプラス効果に注目しましょう。
メタバース事業はMetaの新たなに推進している分野ですが、現時点では大幅な損失状態にあります。その損失拡大の可能性に警戒する必要があります。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報