
三菱UFJの決算報告書の読み方のコツは? 過去最高益はどこまで伸びるか、株主還元が拡充されるか、中期財務目標の見直しがあるかに注目
日本の都市銀行(メガバンク)はバブル崩壊から「失われた30年」を経る間に大規模な国内再編と海外事業の再構築を行い、真のグローバル金融機関に変貌する過程にあります。中でも三菱UFJはその筆頭格といえるでしょう。超低金利時代が終わりを告げようとしており、筋肉質となったメガバンクは、いよいよ飛躍の時を迎えつつあるといえるかもしれません。
1.右肩上がりの業績はどこまで続く?
三菱UFJの24年3月期決算は好調に推移し、純利益は1兆4908億円で22年3月期の1兆1308億円を上回り過去最高益を更新しました。当初目標の1兆3000億円を大きく上回り、7.5%を年間目標としていたROE(自己資本利益率)も、実質8.1%でクリアしました。
25年3月期の業績も、第3四半期(4-12月)まで順調に推移しています。純利益は当初、2期連続の最高益となる1兆5000億円を目標にしていましたが、中間期に1兆7500億円に上方修正しました。その目標も、既に第3四半期の時点であと11億円のところまで達しており、2兆円が射程圏内に入っています。
24年度から26年度までの中期経営計画では、ROE9%程度の目標達成のために、営業純益2.1兆円以上(23年度は1兆8429億円)、純利益1.6兆円以上と設定していますが、25年度の前倒しで達成できそうです。このため、中期財務目標の見直しも検討しているところです。
ポイント①金利水準が高いほど利益の増加につながる
銀行の“稼ぎ”の基本は、安く借りて(預かって)高く貸し出した差額、つまり「利ざや」です。高額な商品のほうが利益分を上乗せしやすいのと同じ考え方で、原則として金利水準が高いほうが、利ざやを得やすいとされています。
このところの金利水準は、24年3月のマイナス金利解除、さらに24年7月と25年1月の追加利上げによる日銀の政策金利の修正に伴って上昇基調にあります。このため利ざやについても増加傾向にあり、銀行にとっては追い風の環境となっています。
三菱UFJは、利上げによって第3四半期までに約500億円の増益効果があり、25年1月の3回目の利上げによってさらに200億円の増益になると見込んでいます。増益効果は25年度には1100億円、26年度には1600億円へ膨らむ見通しです。今後も追加利上げが実施されるたびに、増益額が増えていくでしょう。
日銀の金融政策と金利水準の動きは、三菱UFJの業績に大きく影響するということを意識しておきましょう。
ポイント②海外(アジア)の利益が貢献
これまでのアジアなど海外への積極展開と、資本効率を重視した出資・売却戦略が奏功し、三菱UFJの売上高に相当する経常収益の海外比率は、5割近くに達しています。
24年3月期も海外の事業会社が業績向上に大きく寄与しており、子会社のタイ・アユタヤ銀行(クルンシィ)、インドネシア・ダナモン銀行、豪州ファースト・センティア・インベスターズと、持分法適用会社の米モルガン・スタンレーによる貢献分の合算が5500億円以上となっています。
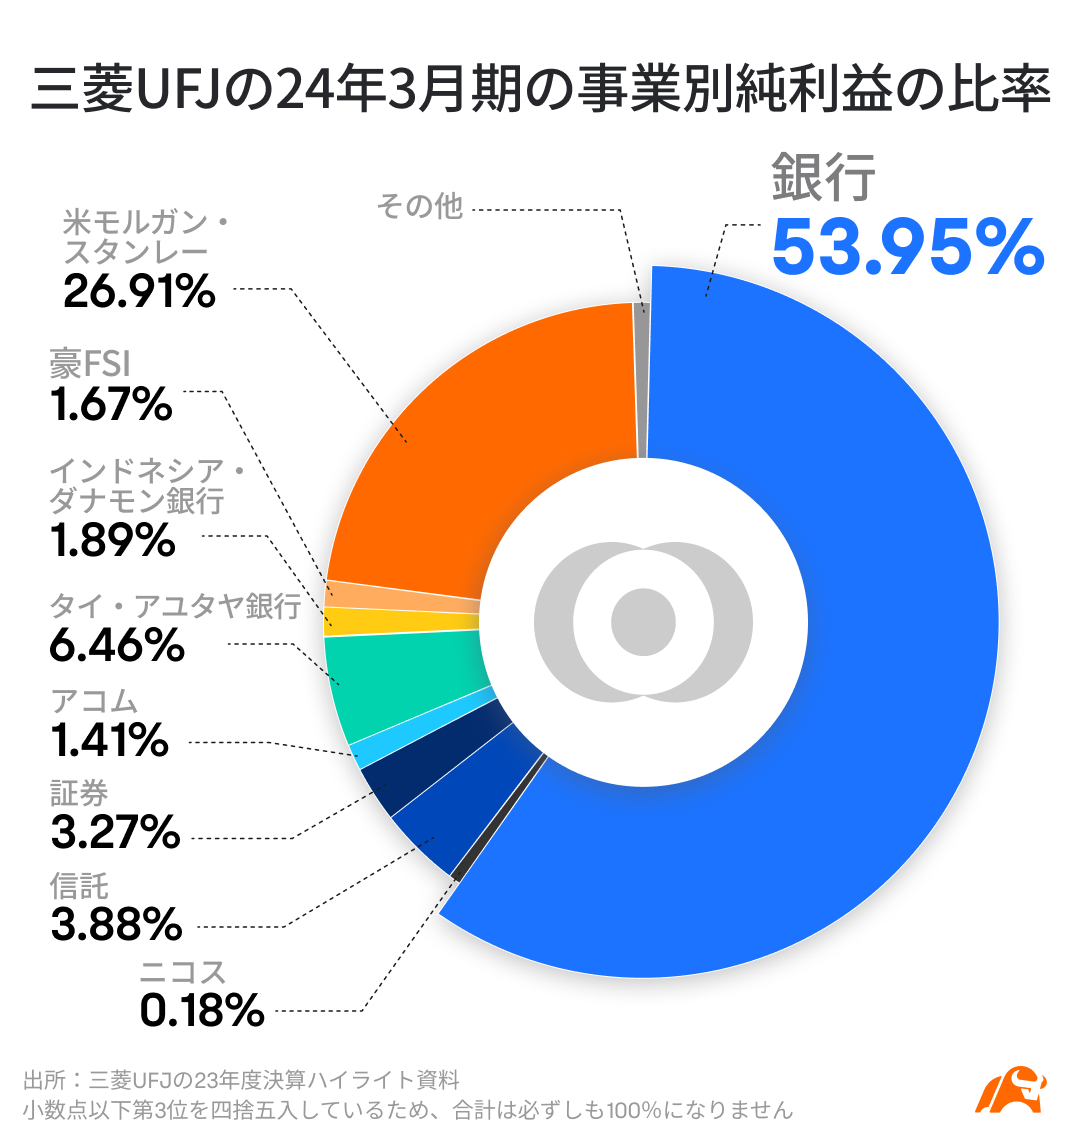
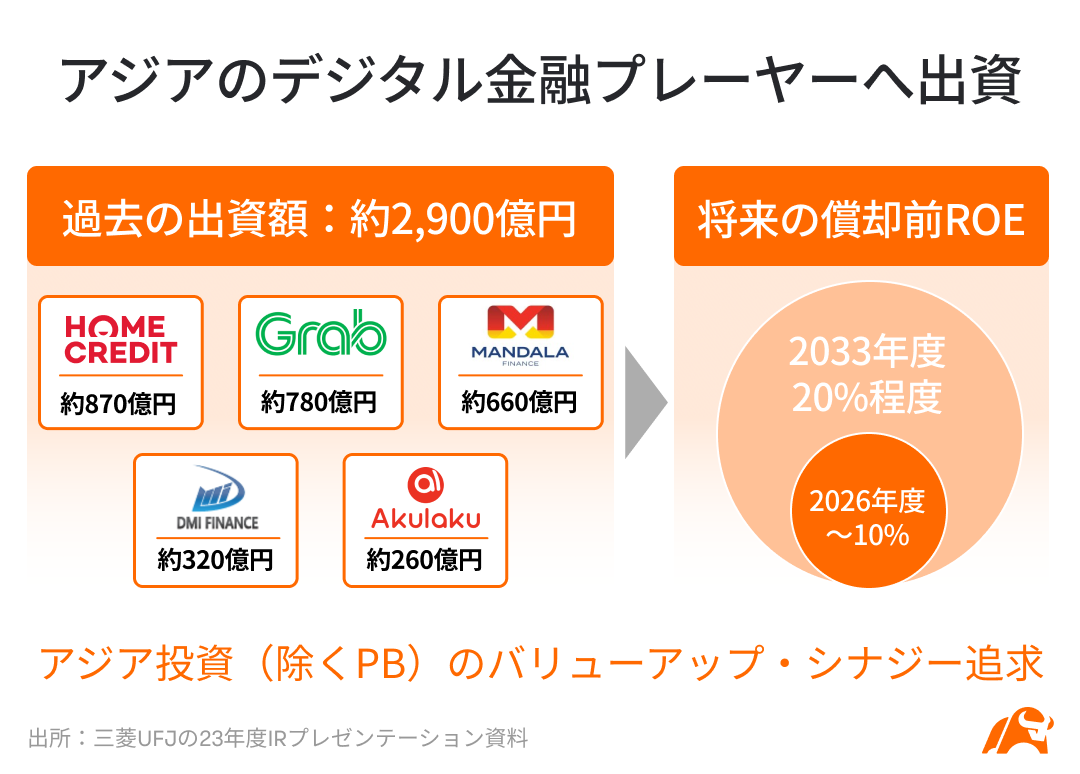
特にアジアは「第2のマザーマーケット」に位置付けており、22年度はアジアを中心に約2000億円の出資を決定。23年度も23年6月にインドネシアのオートローン大手企業を約660億円で買収すると発表するなど、積極的に出資を行っています。
2.「通過点」のPBR1倍から踏み出すための株主還元に注目
ポイント①配当性向は40%程度の方針
25年3月期は、中間決算発表時に公表した増配予想により、純利益が修正目標通りに1兆7500億円だった場合、配当性向は40.0%になると見込んでいます。逆に言うと、純利益が上振れる分だけ、さらなる増配をしなければ配当性向が低下することになるわけです。
ポイント②継続的に進む自社株買い
三菱UFJは自社株買いについて、「業績・資本の状況、成長投資の機会および株価を含めた市場環境を考慮し、機動的に実施」するとの方針を示しています。ここ10年の間、毎年のように自社株買いを行っており、先ほど触れたように直近では24年11月から25年3月にかけて3000億円分の自社株買いを行いました。25年3月期の自社株買いは総額4000億円となり、25年3月期の総還元率は純利益が修正目標の1兆7500億円だった場合、62.9%となる見込みです。
なお、同社は保有する自社株は発行済み株式の5%程度を目安とし、それを超える自社株は原則として消却しています。
ポイント③政策保有株の売却と売却益の使途
中期経営計画では、政策保有株の売却も盛り込んでいます。三菱UFJは23年度の約2160億円分(取得原価ベース)を含め、21年度からの3年間で約5390億円分の政策保有株を売却しました。
24年度も順調に売却が進んでおり、24年12月末時点で売却額が2250億円分、未売却の売却合意額が2480億円分に上っています。中計では当初は27年3月までに3500億円分の売却を目指すとしていましたが、倍増の7000億円分へと目標を引き上げています。政策保有株の売却は、利益拡大に直結しますし、成長のための新たな投資への財源にもなります。
3.初年度に達成見込みの中期財務目標を更新する?
決算発表時のもう一つの注目点は、24年度から26年度までの中期経営計画の達成に向けた進捗度です。中計では「『成長』を取りにいく3年間」と位置付けており、中長期的な成長を見据えた経営基盤強化やカルチャー改革などの企業変革も加速させるとしています。決算発表を、計画達成に向けた「中間報告」と捉え、進捗度を確認するという視点を持つのもよいでしょう。
中計の財務目標では、26年度のROE(自己資本利益率)を9%程度としていますが、純利益1兆6000億円以上の目標とともに、24年度(25年3月期)に達成する見込みとなっています。決算発表に合わせて中期財務目標を更新して、利益のさらなる増加に向けた意欲的な数値を示すかどうか、注目されます。
ポイント①金融指標の前提と実際の指標がどれだけズレる?
中計では、金融指標の前提として、次のように想定していました。
日本の政策金利 0.1%
米国の政策金利(FF金利) 3%程度
この前提が大きくズレた場合、中計の達成にも影響することが考えられます。例えば、政策金利が前提よりも高くなれば業績が上振れする可能性が高いですし、逆に政策金利が前提よりも低ければ業績が下振れする可能性が高いといえます。既に日本の政策金利は0.50%程度に引き上げられており、三菱UFJは26年度に1600億円の上振れになると試算しています。逆に米国の政策金利は4.25~4.50%までにしか引き下げられていません。
また、為替レートのズレは、海外事業の収益を円換算した場合の変動要因になりますし、M&A戦略にも影響する可能性があるでしょう。足元の為替レートは想定レートよりも円安で推移しています。
ポイント②アジアの成長を取り込める?
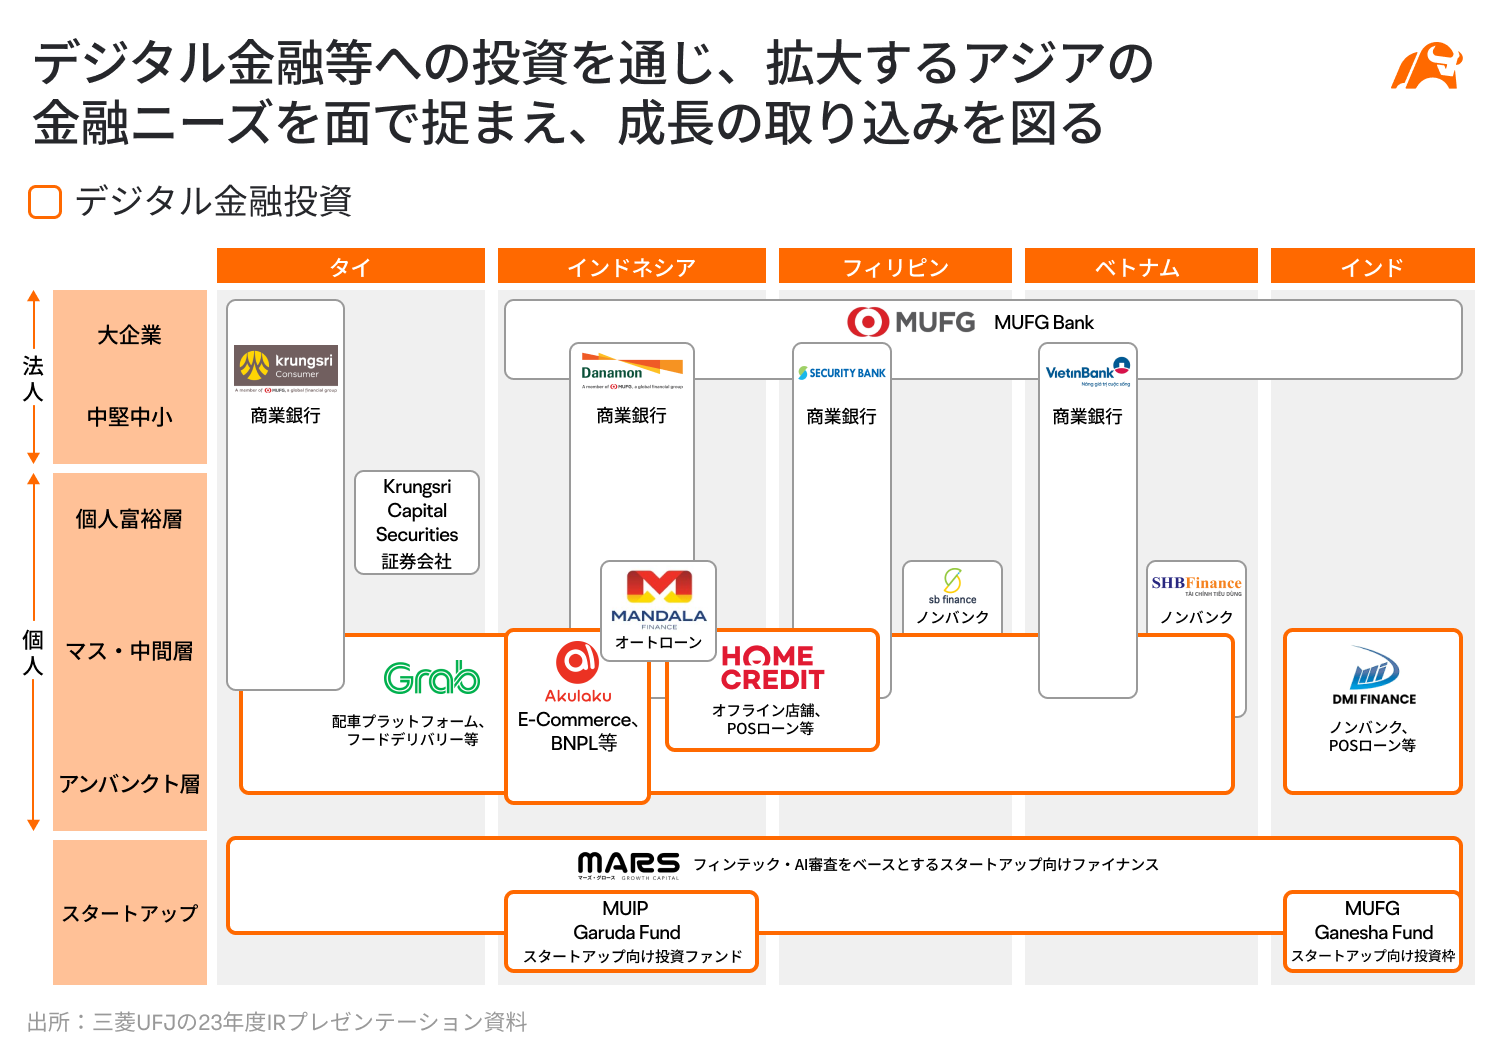
中期経営計画での主要な指標のひとつとして、アジアプラットフォームの強靭化により、アジアでの事業による営業純益を23年度の4691億円から26年度には6000億円に拡大させることを掲げています。また、アジアの投資先のROE(償却前)を26年度に10%、33年度には20%へ引き上げることを目指しています。
さらに、社会課題の解決に関連して、アジアでのデジタルレンディング提供者数を26年度に1400万人とする指標も設定しています。
特に重視しているのが、デジタルとインドです。中計では人員規模を23年度の1100人から2000人へとほぼ倍増させる計画です。三菱UFJはアジアでのデジタル化とインドの成長の取り込みを将来の成長投資と位置付けています。アジアでのビジネスの成否が、三菱UFJの今後の成長を占うといってもよいでしょう。
ポイント③資産運用事業を「第4の柱」に成長できる?
三菱UFJは24年1月、資産運用(アセットマネジメント)事業を銀行、信託、証券に次ぐ「第4の柱としてのポジションを確立」することを目指す「資産運用ビジネス戦略」を発表しました。政府が掲げる「資産運用立国」の方針に沿った取り組みです。
同戦略では資産運用事業を同社の中核事業に位置付け、2030年3月までに運用残高を100兆円から200兆円に倍増させる目標を掲げています。目指す姿は、「グローバルに存在感のある本邦No.1アセットマネジメント」です。
また、資産運用会社のサポートを行う資産管理事業(インベスターサービスビジネス)について、2030年3月までに業務プロセス委託の受託残高を40兆円から100兆円に増やすことを目指しています。
24年4月には資本構成を変更し、資産運用事業を担う三菱UFJアセットマネジメントを三菱UFJ信託銀行の傘下から三菱UFJの直下に配置しました。
資産運用事業の成長は、先を見据えた三菱UFJの発展基盤を広げることにもつながります。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報