
トヨタの決算書の読み方のコツは?(25年4月更新)
トヨタの決算報告書の読み方のコツは? 世界一の販売台数、真の実力を示す営業利益、トランプ関税の行方と対応策に注目
今回は時価総額で国内トップ、世界一の自動車メーカーであるトヨタ自動車(7203)の決算報告書の読み方のコツをご説明します。
2023年度は円安やハイブリッド車への回帰を追い風に、営業利益が国内企業で初の5兆円に達した王者・トヨタでしたが、その勢いが続いたのは24年度第1四半期(4-6月)まで。第2四半期(7-9月)以降は一転して逆風にさらされました。24年の販売台数は、世界一の座を死守したものの、前年対比で3.7%減らしました。24年度第3四半期(10-12月)の営業利益は前年同期を3割近く減らしました。
逆風となった大きな要因は、世界の2大市場である米中での競争激化です。国内ではいったん破談になった2、3番手の本田技研工業と日産自動車による経営統合の話がくすぶり、アジアでは急成長するBYDなど中国勢の攻勢にさらされ、米国ではトランプ政権による25%の自動車関税に翻弄されるなど、足元を揺るがすさまざまな要素が渦巻いています。
1.5年連続世界一のグローバル販売台数、盤石とはいえず
ポイント①世界一の販売台数
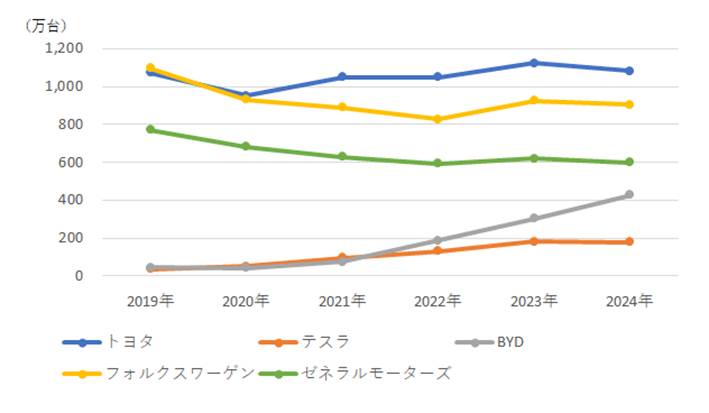
自動車メーカーの業績を左右するのは、何といっても自動車の販売台数です。トヨタの2024年の世界販売台数は前年比3.7%減の1082万1480台で、5年連続の世界一を達成しました。
とはいっても、手放しで喜べる状況ではありません。認証不正問題の影響などもあり、日本では前年比13.8%、中国では6.9%の減少となりました。
また、前年比40%超の伸びで本田技研工業や日産自動車を一気に抜き去った中国BYDなど中国勢の攻勢は、中国国内だけでなく東南アジアにも及んできています。
<主要自動車メーカー(グループ)の世界販売台数の推移>
出所:各社HP
ポイント② ハイブリッド車の伸びとEV市場の停滞
トヨタの販売台数を支えている大きな要因は、トヨタが世界に先駆けて普及させたハイブリッド車(HV)の売れ行きが好調なことです。ハイブリッド車は収益性でガソリン車とそん色ないレベルにあるうえ、ガソリン車より高めの価格設定ができることから、現時点では“ドル箱”ともいえる存在です。
ハイブリッド車人気の背景には、EVの需要の伸びが踊り場を迎えたことがあります。欧米や中国などによるEVに対する政府の補助金などがひと段落したことや、航続距離(一度の充電で走行できる距離)が短く充電インフラが整っていないこと、アーリーアダプター(商品やサービスを初期段階で購入する人たち)による購入が一巡したことなどがあるようです。その結果、ハイブリッド車が消費者から現時点での「現実解」として再評価されるようになりました。
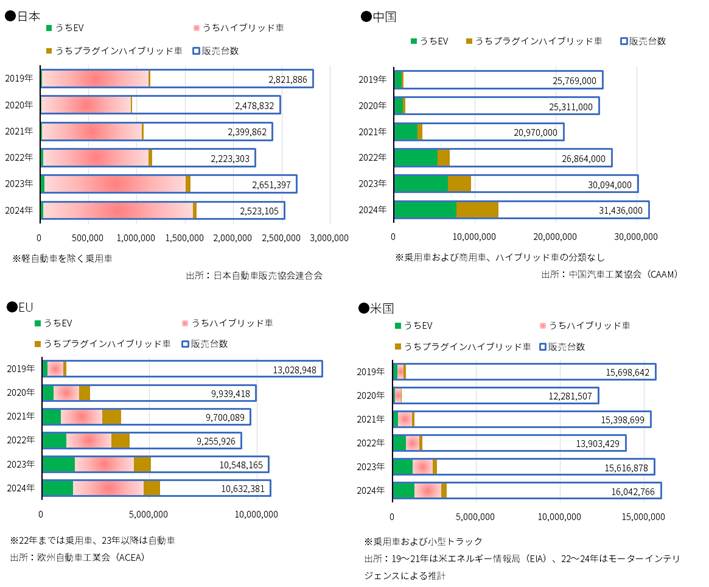
世界の主要市場の22年から23年にかけての燃料種類別自動車販売台数を見ると、EVの普及が遅れている日本だけでなく、EUや米国でもEVよりもハイブリッド車の販売が伸びたことが分かります。中国はハイブリッド車のデータはありませんが、充電も行えるプラグインハイブリッド車の伸びが大きかったことが見て取れます。
<世界主要市場での燃料種類別の自動車販売台数の推移>
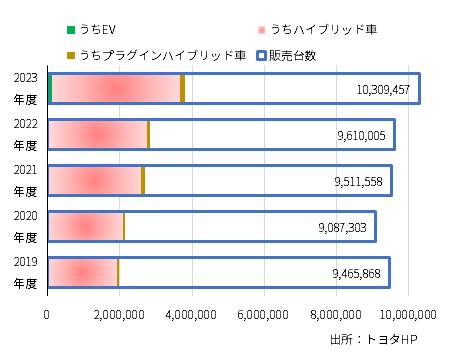
23年度はトヨタ車の販売台数の35%をハイブリッド車が占めました。国内では153万台のうち86万台をハイブリッド車が占め、初めて過半数を超えています。24年度もハイブリッド車人気は続いており、トヨタにとっては有利な状況といえます。
<トヨタの燃料種類別の自動車販売台数の推移>
ポイント③苦戦する中国市場と遅れるEV戦略
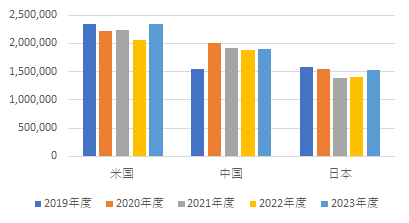
とはいえ、トヨタに死角がないわけではありません。最大の課題は、いまや世界最大の自動車市場となった中国での存在感が薄れていることです。トヨタの中国での販売台数は3年連続で減少しており、シェアも低下しています。
<トヨタの米国、中国、日本での自動車販売台数の推移>
出所:トヨタHP
利益面でも苦戦しており、25年3月期第3四半期(4-12月)の中国事業の利益は前年同期比46%減となっています。先ほどご説明したように、中国市場はEVの普及率が高く、BYDなど中国国内勢が販売攻勢をかけているだけに、EV開発戦略に関連する課題となっています。さらに、中国勢との競合は中国市場以外にも広がり始めており、中国EV勢をどう迎え撃つかが、世界一の販売台数を続けるうえでの大きなポイントになりつつあります。
トヨタ自動車開発に関して、EVに限定せず多様な選択肢を提供する「マルチパスウェイ」戦略を採っています。トヨタはEVの世界販売台数を26年に150万台、30年に350万台とする計画でしたが、25年2月に、26年の計画を80万台に下げたと報じられました。これまでのところ、EVの停滞とハイブリッド車の評価の高まりによって、トヨタの戦略は成功しているように見えますが、今後の成功が保証されているわけではありません。
ちなみに、23年の日本の自動車輸出台数が前年比16.0%増の442万2682台(日本自動車工業会)だったのに対し、中国は前年比57.9%増の491万台(中国汽車工業協会(CAAM))となり、日本は中国に逆転されました。日本が自動車輸出でトップの座を明け渡したのは、16年以来のことでした。生産の現地化が進んでいるとはいえ、中国の自動車メーカーの台頭を象徴する出来事といえるかもしれません。24年の輸出台数は日本が前年比4.6%減の421万7044台だったのに対し、中国は19.3%増の585万9000台となっており、両国の差がさらに開いています。
ポイント④米国市場での競争の激化
24年7月以降、トヨタにとって中国市場での苦戦以上に深刻な状況かもしれないのが、米国市場です。25年3月期第3四半期(24年4-12月)のトヨタの北米での営業利益は、前年同期の5525億円から2042億円へと大きく減りました。営業利益率は、わずか1.4%。販売台数の減少に加え、労務費の増加なども影響したといいます。競争の激化でコスト増加分を販売価格に上乗せできず、“稼ぐ力”の低下につながったと見ることもできるでしょう。
2.営業利益と営業利益率に真の実力が表れる
先ほどの米国での業績で触れましたが、自動車メーカーにとって販売台数と同じくらい重要な指標が、“稼ぐ力”を示す営業利益と営業利益率です。営業利益率の高さは、製造・販売効率の良さを示していますし、値引き販売をせずに売れるブランド力を示しているとの見方もできます。また、営業利益は将来に向けた開発余力を示す指標にもなります。
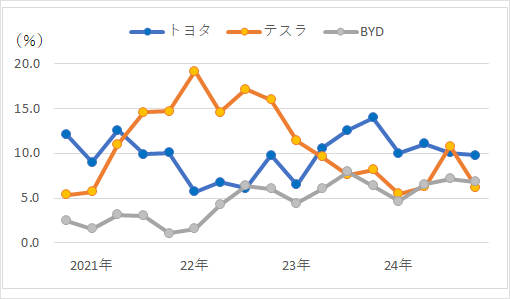
トヨタは23年度と24年度第1四半期(24年4-6月)までは営業利益率で米テスラを圧倒していましたが、第2四半期(24年7-9月)は前年同期より2.5ポイント下落して10.1%、第3四半期(24年10-12月)はさらに低下して9.8%となり、2ケタを割り込みました。
米中市場での競争が激化し、業界全体の地殻変動が起きている中で、営業利益率がどう変化するかは、トヨタの現在位置を知るうえで欠かせない情報になります。
<トヨタ、テスラ、BYDの営業利益率の推移>
出所:各社HP
ポイント①「足場固め」の24年度
トヨタはグループ内で相次いだ認証不正問題を受けて、24年度を将来の成長に向けた「足場固め」と位置付け、「必要なお金と時間を使っていく」との方針を示しています。佐藤恒治社長は23年度の決算発表で、「10年先の働き方を今つくるという想いで、個々人のスキルの向上、人材育成にしっかり取り組む」と語りました。4-9月の半年間に「人への投資」に1800億円、成長投資に1100億円を費やしています。人への投資のうち、1150億円は仕入先や販売店向けのものです。通年での投資は、当初は「人への投資」に3800億円を予定していましたが、「人への投資」と成長投資で計8300億円に拡大させる方針です。こうした投資により、生産回復、インセンティブ抑制、バリューチェーン収益の拡大などにより、稼ぐ力の維持・強化を図ることを目指しています。
このため、24年度の業績見通しは、第3四半期決算発表時に上方修正したものの、営業利益は前年度比12.2%減の4.7兆円、純利益は8.6%減の4兆5200億円と、大幅な減益を見込んでいます。
ポイント②円安の追い風が逆風に変わる?
海外販売の多いトヨタの利益に大きく影響するのが、為替レートです。トヨタは基本的に円ベースで決算を行いますので、円安になればなるほど、海外での価格競争力が強まります。外貨ベースの販売価格は変わらなくても円ベースでの売り上げや利益は増えますし、円ベースでの売り上げや利益を維持するのであれば外貨ベースでの売価の値下げが可能になります。
問題は、25年度以降です。足元の為替レートは円高に振れており、24年度まで円安の強い追い風を受けていた分、25年度は逆風となる可能性が高まっています。25年度に24年度並みの業績を維持するには、円高で海外での価格競争力が低下する悪条件の中で、円ベースでの目減り分を補うだけの売り上げおよび利益の上乗せが必要となるからです。
ポイント③円安で得た“貯金”を将来の成長につなげられるか
ですが、たとえ25年度に円高に振れたとしても、「通常の為替レートの戻った」と考えれば、24年度までの円安はトヨタにとって非常に有意義だったと見ることもできます。
なぜなら、円安によって得た利益は、成長投資のための重要な資金になるからです。
自動車業界はいま、「100年に1度の変革期」にあるとされ、「CASE」がキーワードになっています。すなわち、Connected(IoT化)、Autonomous(自動運転)、Shared & Services(シェアリングやサービスとしての移動)、Electrification(EVシフト)です。
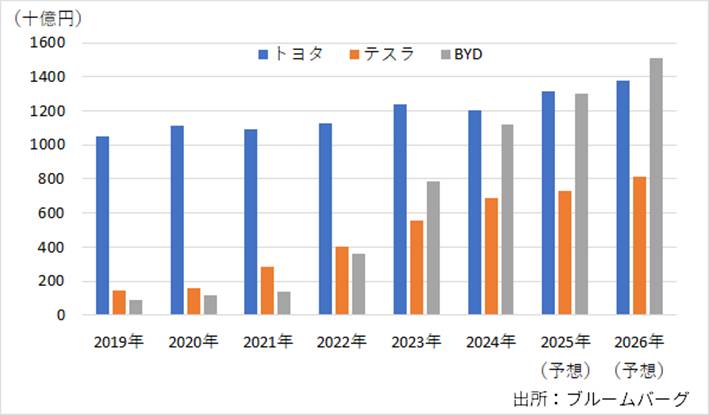
CASEに対応していくには多額の開発投資が必要で、企業によっては営業キャッシュフローを上回る開発投資を行わざるを得ない状況となっています。歴史的な円安時代に蓄えた余剰資金の開発投資によって、トヨタが他社を凌ぐ競争力を得たあかつきには、「円安時代はトヨタにとって“天の助け”だった」と振り返る日が来ることでしょう。
<トヨタ、テスラ、BYDの開発投資額の推移>
3.トランプ関税の行方と対応
トランプ米大統領は25年4月3日、一律に自動車関税を25%課しました。自動車部品にも同じく25%の関税を課す意向です。一方で4月14日には、一部の自動車メーカーに対する何らかの支援措置を検討していると表明しました。部品製造をカナダやメキシコから米国に移転する自動車メーカーには、時間的な猶予を与えるとの意向も示しています。
ただ、救済措置の対象が米国企業だけなのか、米国工場で生産される自動車なのかなどの詳細は明らかにされておらず、日本企業にどの程度の影響があるのか、まだ不明なままです。
いまだに“五里霧中”という感じですが、間違いないのは、自動車関税が恒久化すれば、日本の自動車業界にとって悪影響が避けられないということです。もちろん、トヨタも例外ではありません。
ポイント①自動車関税の影響は甚大
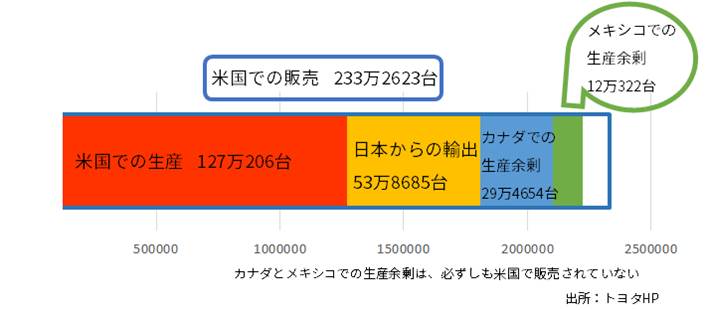
<2024年の米国での販売台数と生産体制>
25%の自動車関税がそのまま続いた場合、民間リサーチ会社の試算では、1.4兆円の営業利益の押し下げになるとの見方もあるようです。
ポイント②米国への生産シフト進むか
関税に関する政府間の交渉が進む中で、トヨタは当面は静観する構えのようです。ですが、自動車関税が恒久化するようであれば、米国内での競争力を維持するために生産拠点を米国に移すことも想定されます。移転のためのコストは、大きなものになるでしょう。
自動車部品への関税も課せられた場合、「ケイレツ」の部品メーカーも移転の必要に迫られます。部品メーカーの移転コストの一部も、トヨタの利益の下押し圧力になるでしょう。
ポイント③26年3月期の見通しを示せるか
関税問題の行方が見えない中で、26年3月期の業績予想を行うのは、非常に困難といえます。従来は決算発表時に示していた今期(決算発表した年度の次年度)業績予想を、「不明」とするのか、従来のトヨタのように保守的な数値を示すのかは、株価に影響する可能性があります。
まとめ
世界一の販売台数
ハイブリッド車への評価の高まりによって2024年に5年連続で販売台数世界一になりましたが、24年下期から苦戦を強いられています。米中での競争激化をどう乗り越えるか、EV開発をどのようなペースで進めるかが、世界一の座を持続できるかのポイントになるでしょう。
稼ぐ力
営業利益と営業利益率は自動車メーカーの真の実力を表しています。「足場固め」と位置付ける24年度は、過去最高の営業利益だった23年度からの目減りをどこまで抑えられるかが注目されます。足元で創出したキャッシュフローは、将来の成長のための開発投資につながります。
トランプ関税の行方と対応
米国への輸入自動車や部品に25%を課すトランプ関税が恒久化するかどうかは、トヨタの利益に大きく影響します。関税交渉の行方とともに、関税が恒久化された場合のためにどのような対応を取るのか、26年3月期の業績見通しを示せるかどうかも注目です。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報