
東京エレクトロンの決算報告書の読み方のコツは? シリコンサイクルと顧客企業の投資方針がポイント!
東京エレクトロンの決算報告書の読み方のコツは?
大好評の決算の解説シリーズ。
今回は東京エレクトロン(8035)です。同社は国内最大の半導体製造装置メーカーで、世界的大手と競合する企業です。
さっそく、決算を読み解くポイントを確認しましょう。
半導体製造装置メーカーの雄
企業の決算分析では、収益を生み出す割合が最も高いビジネスに重点を置く必要があります。
東エレクは、半導体を製造する多数の工程で使われる装置を開発している国内最大のメーカーです。半導体製造装置売上高は、国内では最大、世界では米アプライド・マテリアルズ、オランダのASMLホールディング、米ラム・リサーチに次いで4位となります。
ポイント①巨額投資
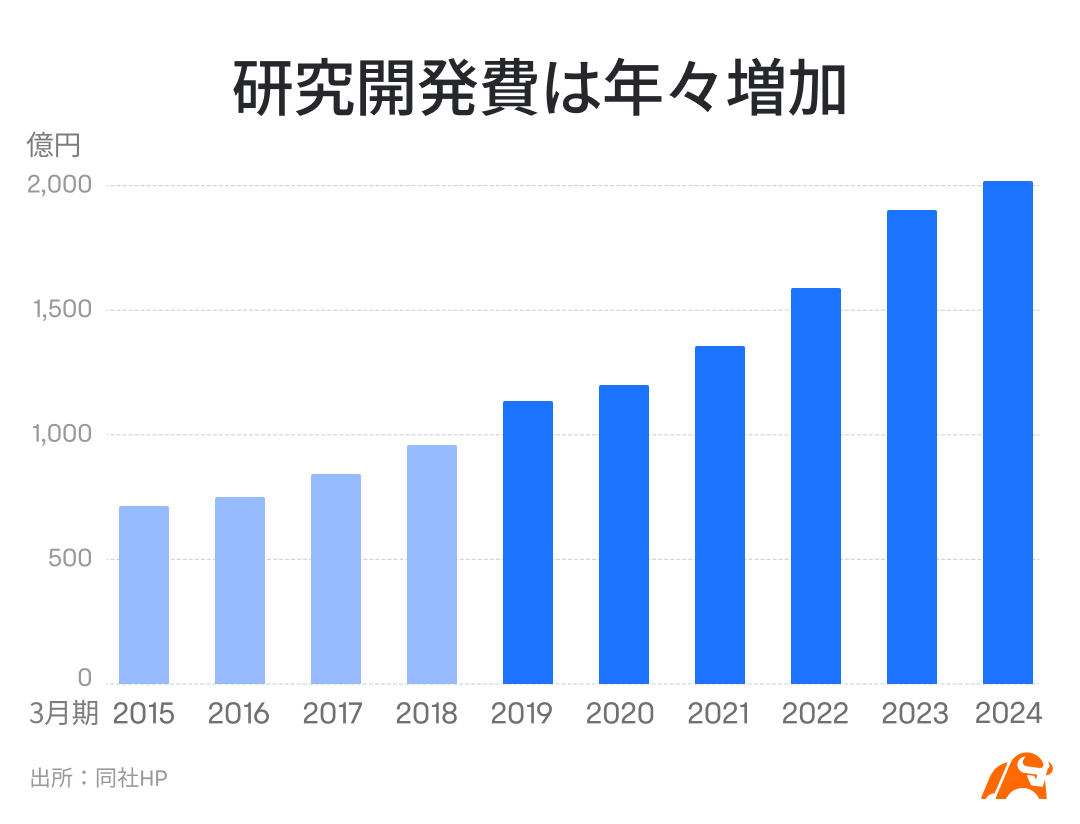
同社が持つ特許保有件数は2万件を超え、半導体製造装置メーカーとしては世界首位です。このため世界首位、または2位のシェアを握る製品も数多くあります。同社によると、世界首位のシェアを持つのは、ウエハーに感光材を塗って現像を行うコータ・デベロッパ(塗布現像装置)のほか、ガスケミカルエッチング装置、拡散炉、バッチ成膜装置で、2位のシェアを持つのは、洗浄、プラズマエッチング装置、メタル成膜装置、プローバ装置です。こうした幅広い種類の装置開発のため、19年3月期以降、年間1000億円を超える研究開発費を投じています。25年3月期から29年3月期にかけては計1.5兆円を研究開発費に投じ、7000億円を設備投資に充てる予定です。
以下のグラフのように研究開発費は増え続けており、歩みを止める姿勢は見られません。
ポイント②驚異的な高収益・好財務体質
半導体業界は、好不況を3~5年ほどで繰り返す「シリコンサイクル」が発生することで知られています。技術革新のスピードの速さや、設備投資のタイミングや在庫調整により、関連企業の業績は大きな影響を受けます。東エレクはシリコンサイクルによる影響を踏まえ、高収益、好財務体質を築いてきました。最近では22年後半から市況が悪化し、東エレクの24年3月期業績は大幅な減収減益となりました。ただ、下の業績グラフを見ると、23年3月期までは、売上高は右肩上がりで営業利益率も20%以上と高い水準を維持していたことが分かります。
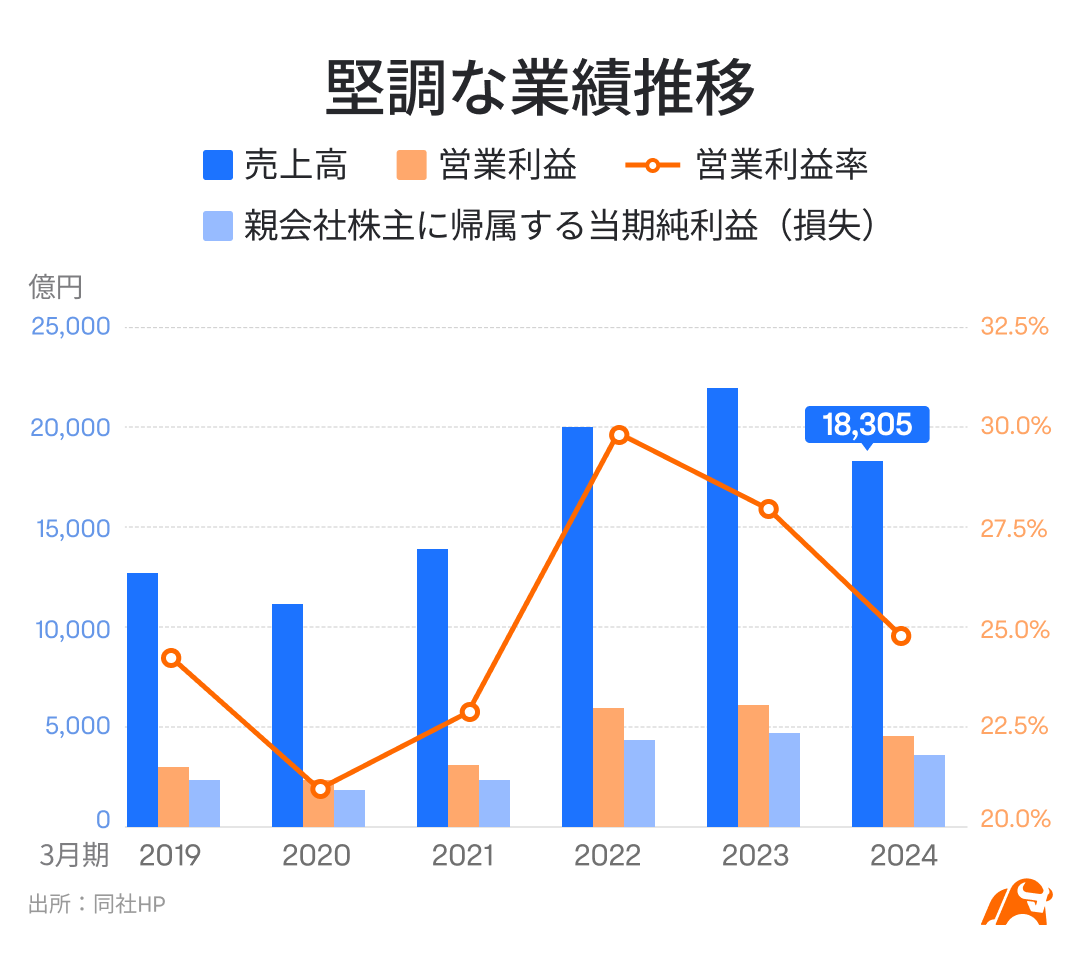
堅調な業績だけではなく、財務面での強さも特徴となっています。総資本のうち返済不要な純資産が占める割合を示す「自己資本比率」は70%前後を維持しており、非常に健全な財務基盤を持っていると言えます。決算短信の貸借対照表(バランスシート)を確認すると、負債の部に「借入金」の項目はなく、無借金経営だということが分かります。一般的に自己資本比率が高いと、資金効率の高さを示すROE(自己資本利益率)は低くなりやすいですが、同社のROEは過去5年間20%以上の高水準を維持しており、財務面の健全性と資金効率の高さを高い水準でバランスさせています。
地域別の売上高では、圧倒的に中国が大きく、韓国、日本、台湾が続きます。ブルームバーグデータによると、主な販売先はインテル、TSMC、サムスン、マイクロン・テクノロジー、SKハイニックス、テキサス・インスツルメンツなどです。半導体市況の動向に加え、こうした顧客企業の投資方針を確認することが重要となるでしょう。
高い成長力、株主還元も
ポイント①時価総額は10年前に比べ13倍にも
東エレクの成長力はすさまじく、5月1日時点で時価総額は13兆6000億円を超えており、日本株の時価総額ランキングの10位内に入っています。24年2月には終値ベースでキーエンスを抜いて国内3位に浮上する場面も見られました。10年前に比べると約13倍に拡大したことになります。単独でここまで成長しましたが、過去には経営統合案も浮上しました。次世代装置の開発コストは非常に高く、規模拡大のメリットがあるため、製品の重なりが少ない米同業のアプライド・マテリアルズと経営統合する協議が進んだことがありました。しかし、米など5か国・地域で独占禁止法関連の承認が得られず、2015年に破談となった経緯があります。
ポイント②株主還元性向は50%
株主還元策としては、連結配当性向を50%としています。24年3月期(FY24)は、自己株式取得と合わせ、過去最高の総還元額を見込んでいます。
市場動向と見通し
22年以降悪化していた半導体市況は昨年底を打ったとみられており、25年3月期にはAI半導体向け、中国向けの受注やPCやスマートフォン向けが回復する見通しです。半導体業界の国際団体SEMIは、24年の半導体製造装置の世界売上高が過去最高となると予測しています。
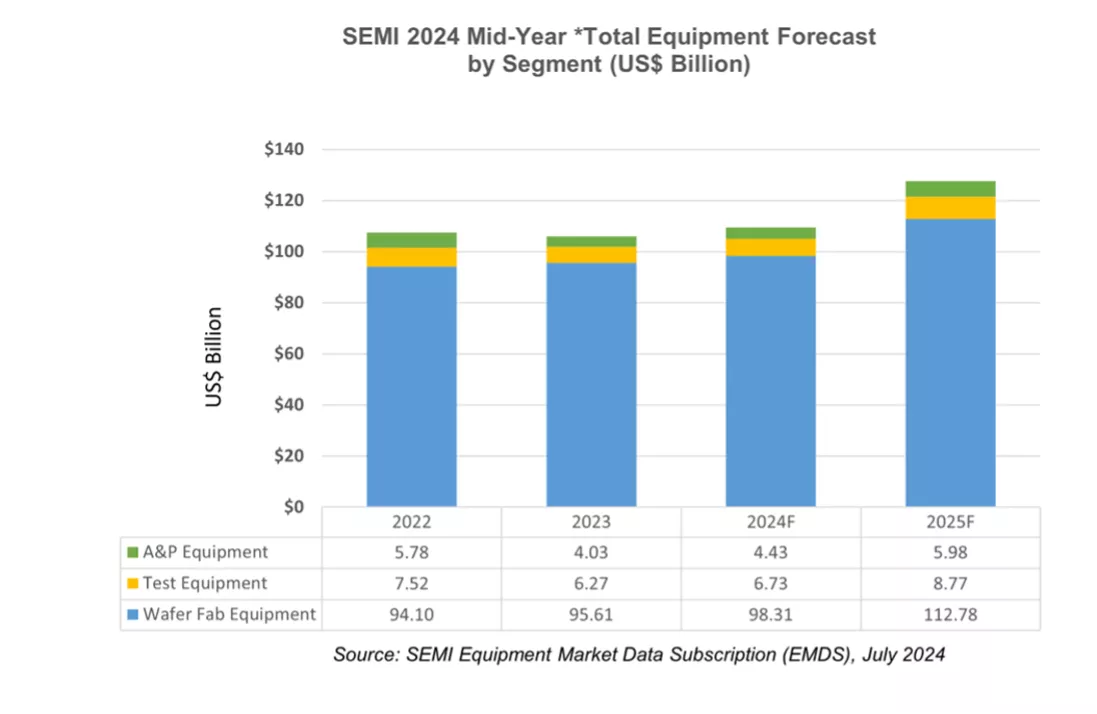
ブルームバーグ・コンセンサスでは、東エレクの連結売上高予想について25年3月期は2兆2400億円、26年3月期は2兆6600億円、27年3月期は3兆億円と右肩上がりの推移を予想しています。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報