
テスラの決算を見る上で注目すべき3つのポイント
1月29日、米国株式市場の取引終了後に、テスラ(TSLA)は2024年度Q4の決算を発表する予定です。
米国の巨大テック企業は、AI、EV、クラウドなど、多様な事業領域を展開しており、それぞれ異なる戦略と成長ドライバーを持ちます。したがって、決算分析でも、企業ごとに注目すべき指標が異なります。
まず売上構成を確認すると、テスラの場合、収益の約9割が自動車事業によるもので、これが同社のコアビジネスであることがわかります。地域別の売上構成を見ると、約7割がアメリカと中国からのものであることが見てとれます。

イーロン・マスク氏のCEOとしてのカリスマ性や、第2期トランプ政権における政府効率化省(DOGE)のリーダーとしての期待が市場に好感され、テスラの株価が動意づいたこともあります。ただし、テスラの決算を分析するには車両の生産台数と販売台数という指標が重要になります。
注目ポイント①:生産台数、販売台数
生産台数(Production)は、テスラが生産した車両の総数であり、工場で製造された時点でカウントされ、まだ顧客に引き渡されていない在庫車も含まれます。生産台数の増加は、同社の生産スケールの拡大やサプライチェーンの安定性を示します。
販売台数(Deliveries)は、顧客に引き渡された車両の総数であり、売上として計上されるため、業績に直結します。販売台数の増加は、需要の強さや販売戦略の成功を測る重要な指標であり、自動車市場におけるシェア拡大や自社ブランドの影響力向上につながります。
Deliveriesを「納車台数」と訳している例は一般的に多く見られます。ただし、テスラの英語表記におけるDeliveriesは、厳密には顧客への引き渡しを意味し、売上に直結する指標であることから、moomooにおける決算分析の文脈では「販売台数」と訳しています。
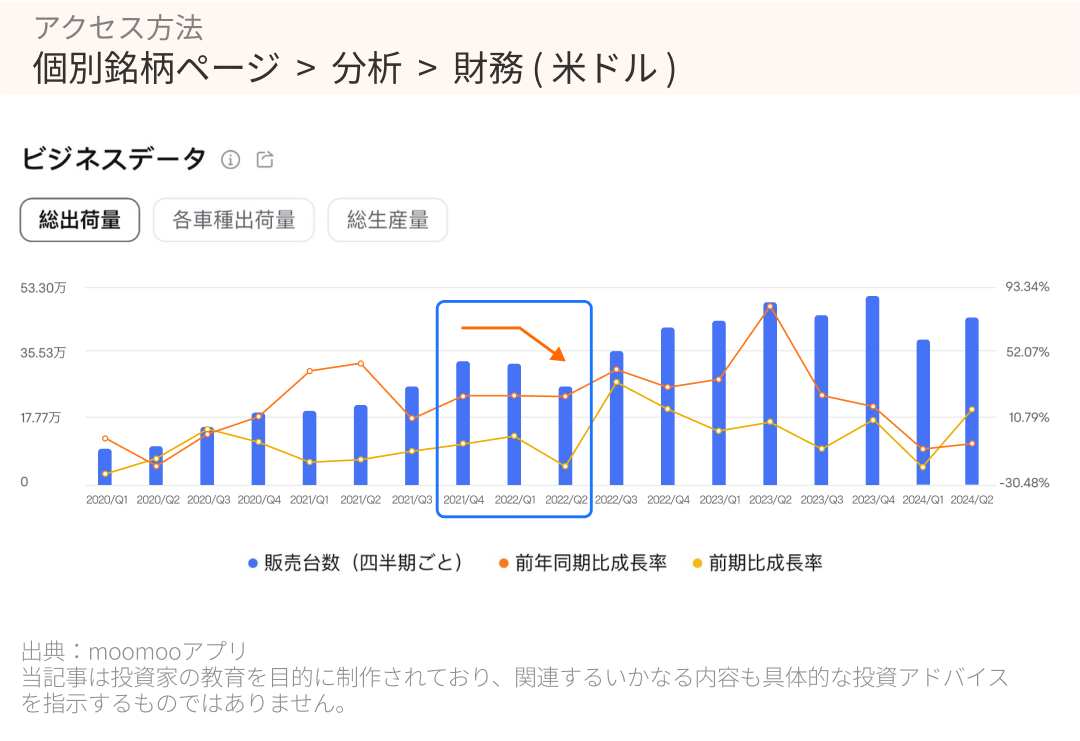
ご覧のとおり、2022年Q1において、四半期ごとの販売台数の伸びが鈍化し、2022年Q2には減少しています。この影響もあり、テスラの株価は急落し始めたのです。
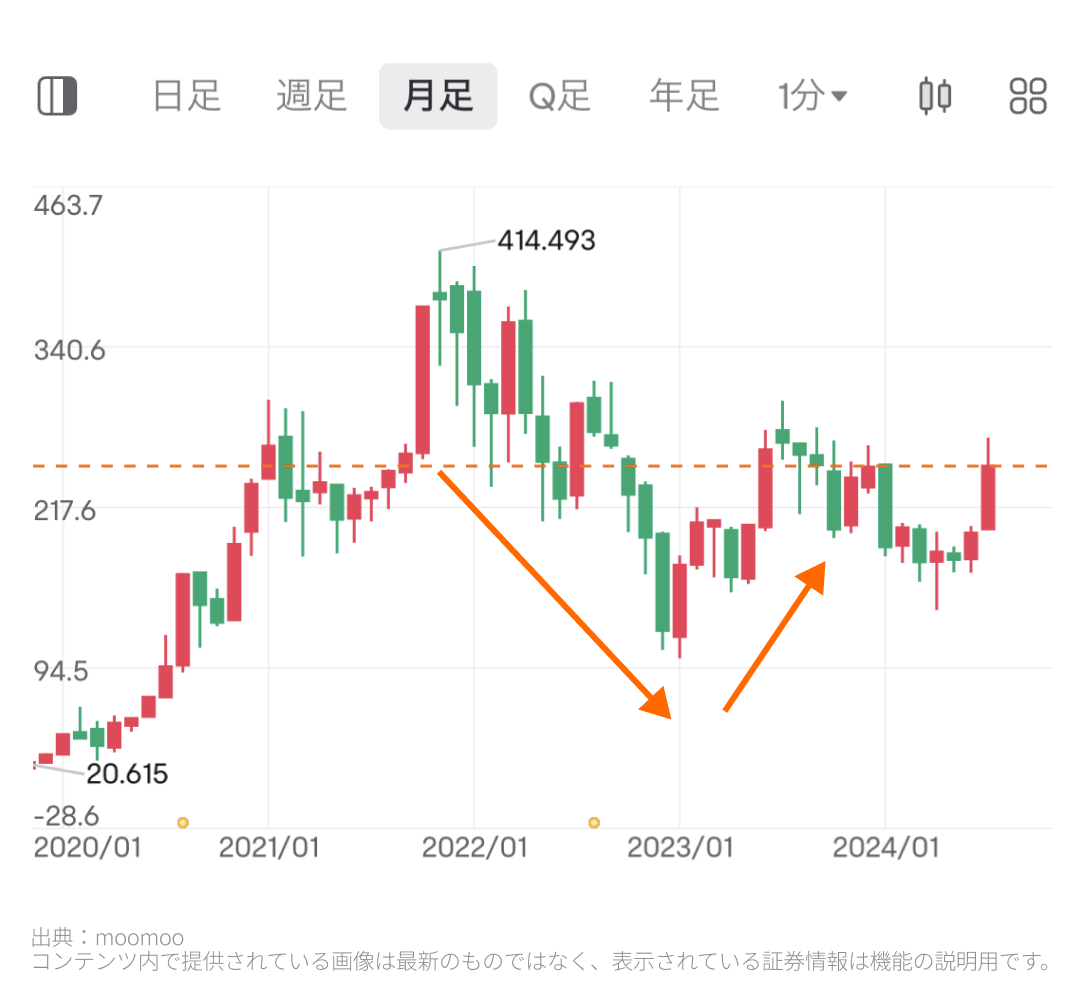
テスラの株価は当時の高値水準の400ドル台から100ドル台まで約70%超も下落しました。それでは、何がテスラの販売台数を動かす要因となるのでしょうか?
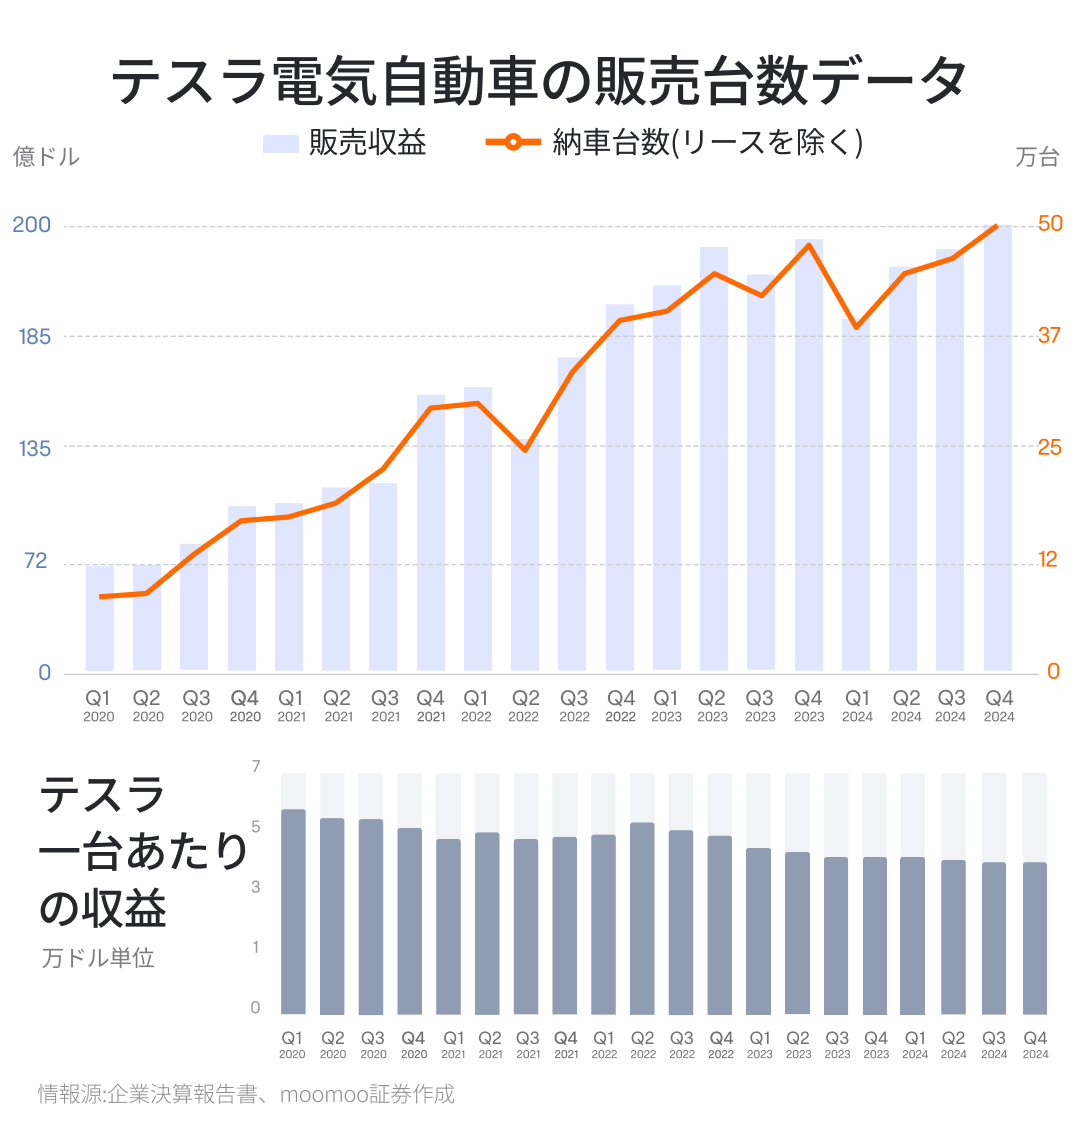
それは、価格販売戦略と大きく関係していると考えられます。過去のデータを見ると、テスラ一台あたりの収益は減少傾向にあるものの、販売台数と販売収益は概ね右肩上がりのトレンドを形成しています。テスラは、販売や生産プロセスに工夫を凝らし、積極的に値下げを実施することで、市場シェアの拡大を優先する戦略をとってきました。
また、テスラの販売台数が2024年Q2以降増加した一因としては、同社にとって重要な市場である中国で2024年4月から無利子のローンを提供し始め、これまで複数回にわたり期間を延長してきたことも挙げられます。中国はEV激戦市場であるため、この市場での優位性をテスラがどのように維持するかも注目に値します。
なお、テスラは四半期終了後(通常1月、4月、7月、10月)の初旬に、過去3か月間の生産・販売台数の速報値を公表し、決算発表に先立って販売傾向の見通しを示します。決算前に発表されるこれらの数値によって市場に思惑が広がり、株価が短期的に変動する可能性があるため、注視しておく必要があります。
注目ポイント②:収益性
テスラの収益性は、販売台数と価格販売戦略に密接に関係しています。
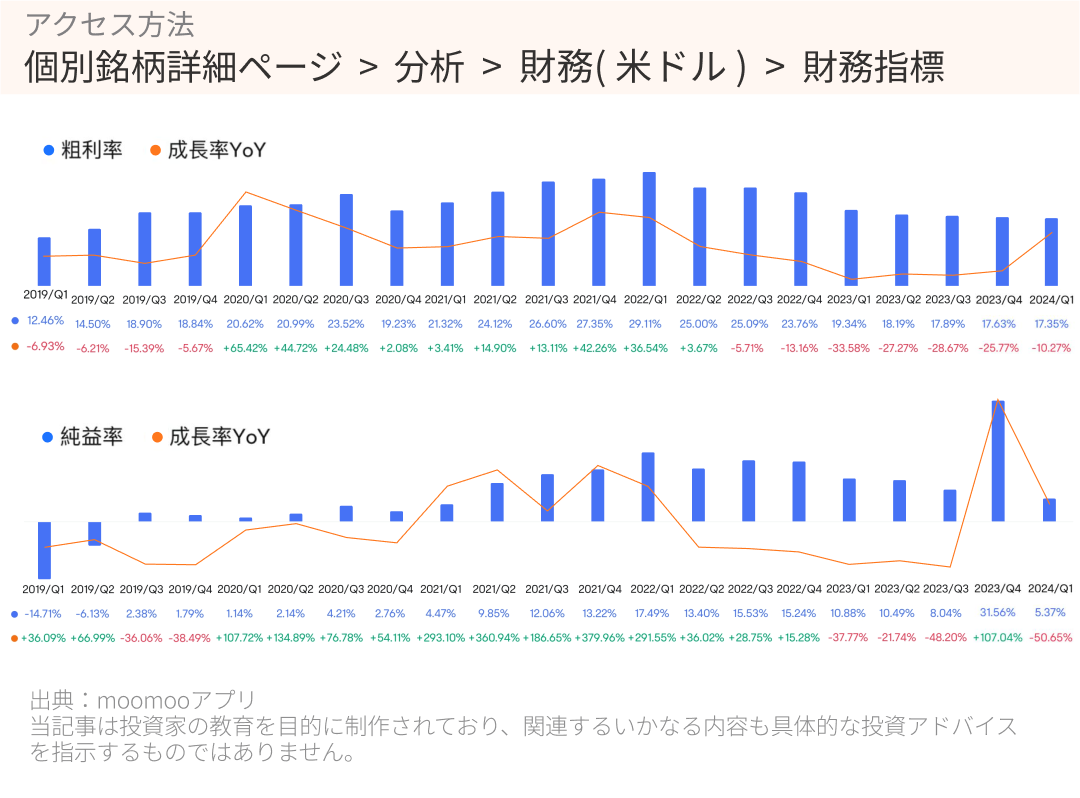
moomooアプリ掲載の財務諸表によると、2019年度Q1から2022年度Q1にかけて、粗利益率は12.5%から約30%に増加し、純利益率は-14.7%から17.4%にまで改善しました。この期間、テスラは車両価格を値下げしていたことから、バッテリー価格の低下や売上増によるビジネスのスケール(規模拡大)が利益を押し上げています。しかし、市場シェアが一定の規模に達したことで、価格販売戦略と生産コストの変動が収益性に影響しやすくなりました。ビジネスとして成熟期に入ったとも言えるでしょう。
2023年に入り、テスラが価格を何度も下げたことで、収益性は急激に低下し始めました。2022年度に25.6%でピークを迎えた粗利益率は、2024年度の前半2四半期にわたり約17%まで低下し、同期間の純利益率も15%以上から約5%にまで落ち込みました。2024年度のQ3では、粗利益と純利益がそれぞれ19.8%と8.6%と改善されました。
もし利益率がこのまま改善されれば、株価にとってはプラス要因ですが、一転して利益率が減少してしまうと、株価にとっては下押し圧力となる可能性があります。
以上のように、同社の価格戦略が販売台数や収益に与える影響は一様ではなく、市場シェアの拡大に寄与したように見えていたものの、実際に利益率の低下や販売台数の減少(2024年通年の速報値で前年を下回る)といった課題も伴っています。
注目ポイント③:新領域への投資と進捗状況
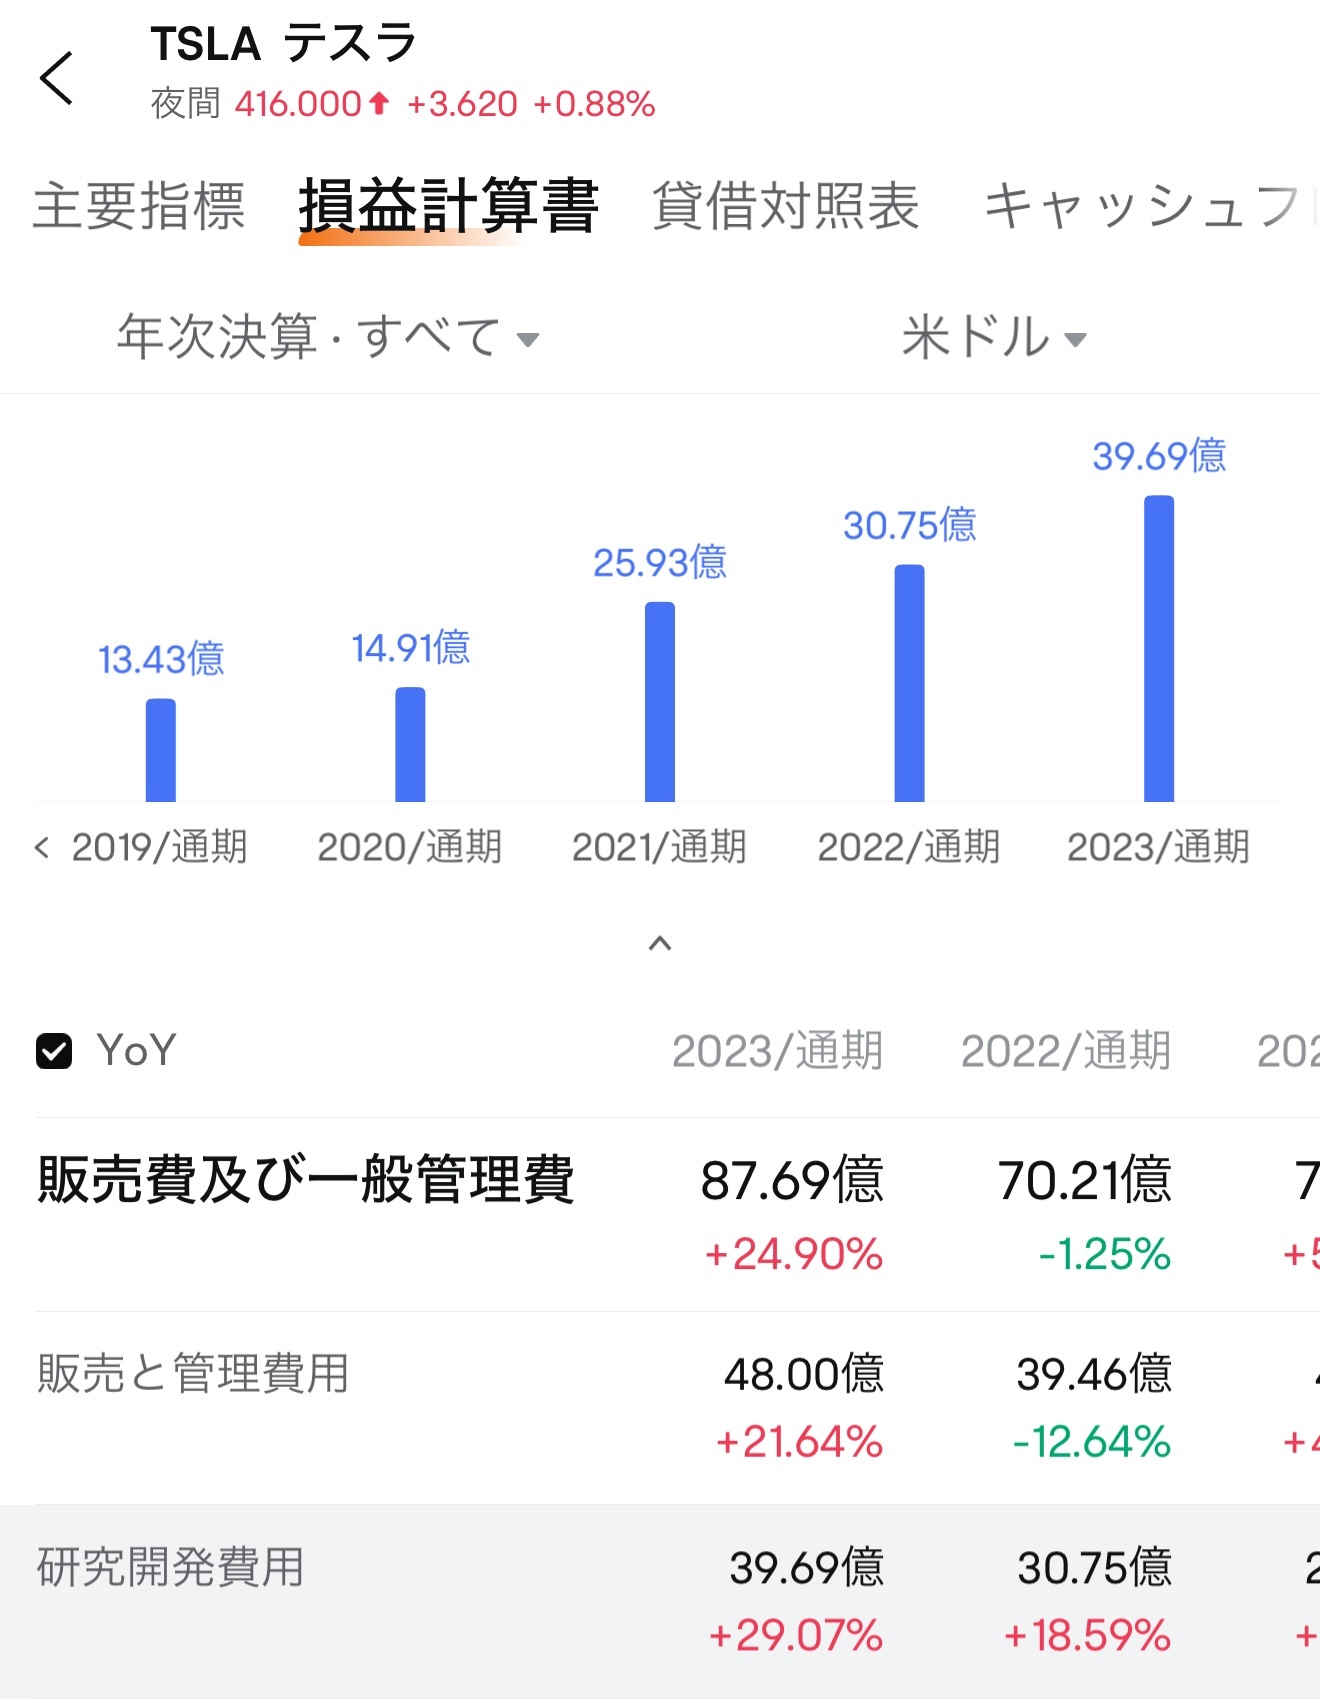
テスラの収益性が低下していた要因の一つに、研究開発費用(R&D)の増加があります。損益計算書から研究開発費の項目を確認すると、2019年度から2023年度にかけて、約3倍に増加しています。同社は、長期的な成長戦略の柱を確立するため、将来の自動車事業の収益拡大を担う可能性のあるFSD(完全自動運転)、ロボタクシー、さらには人型ロボット「Optimus」といった新領域の技術に経営資源を投入しており、これらの収益化がいつ実現するかは、同社の業績を左右する重要なポイントとなっています。
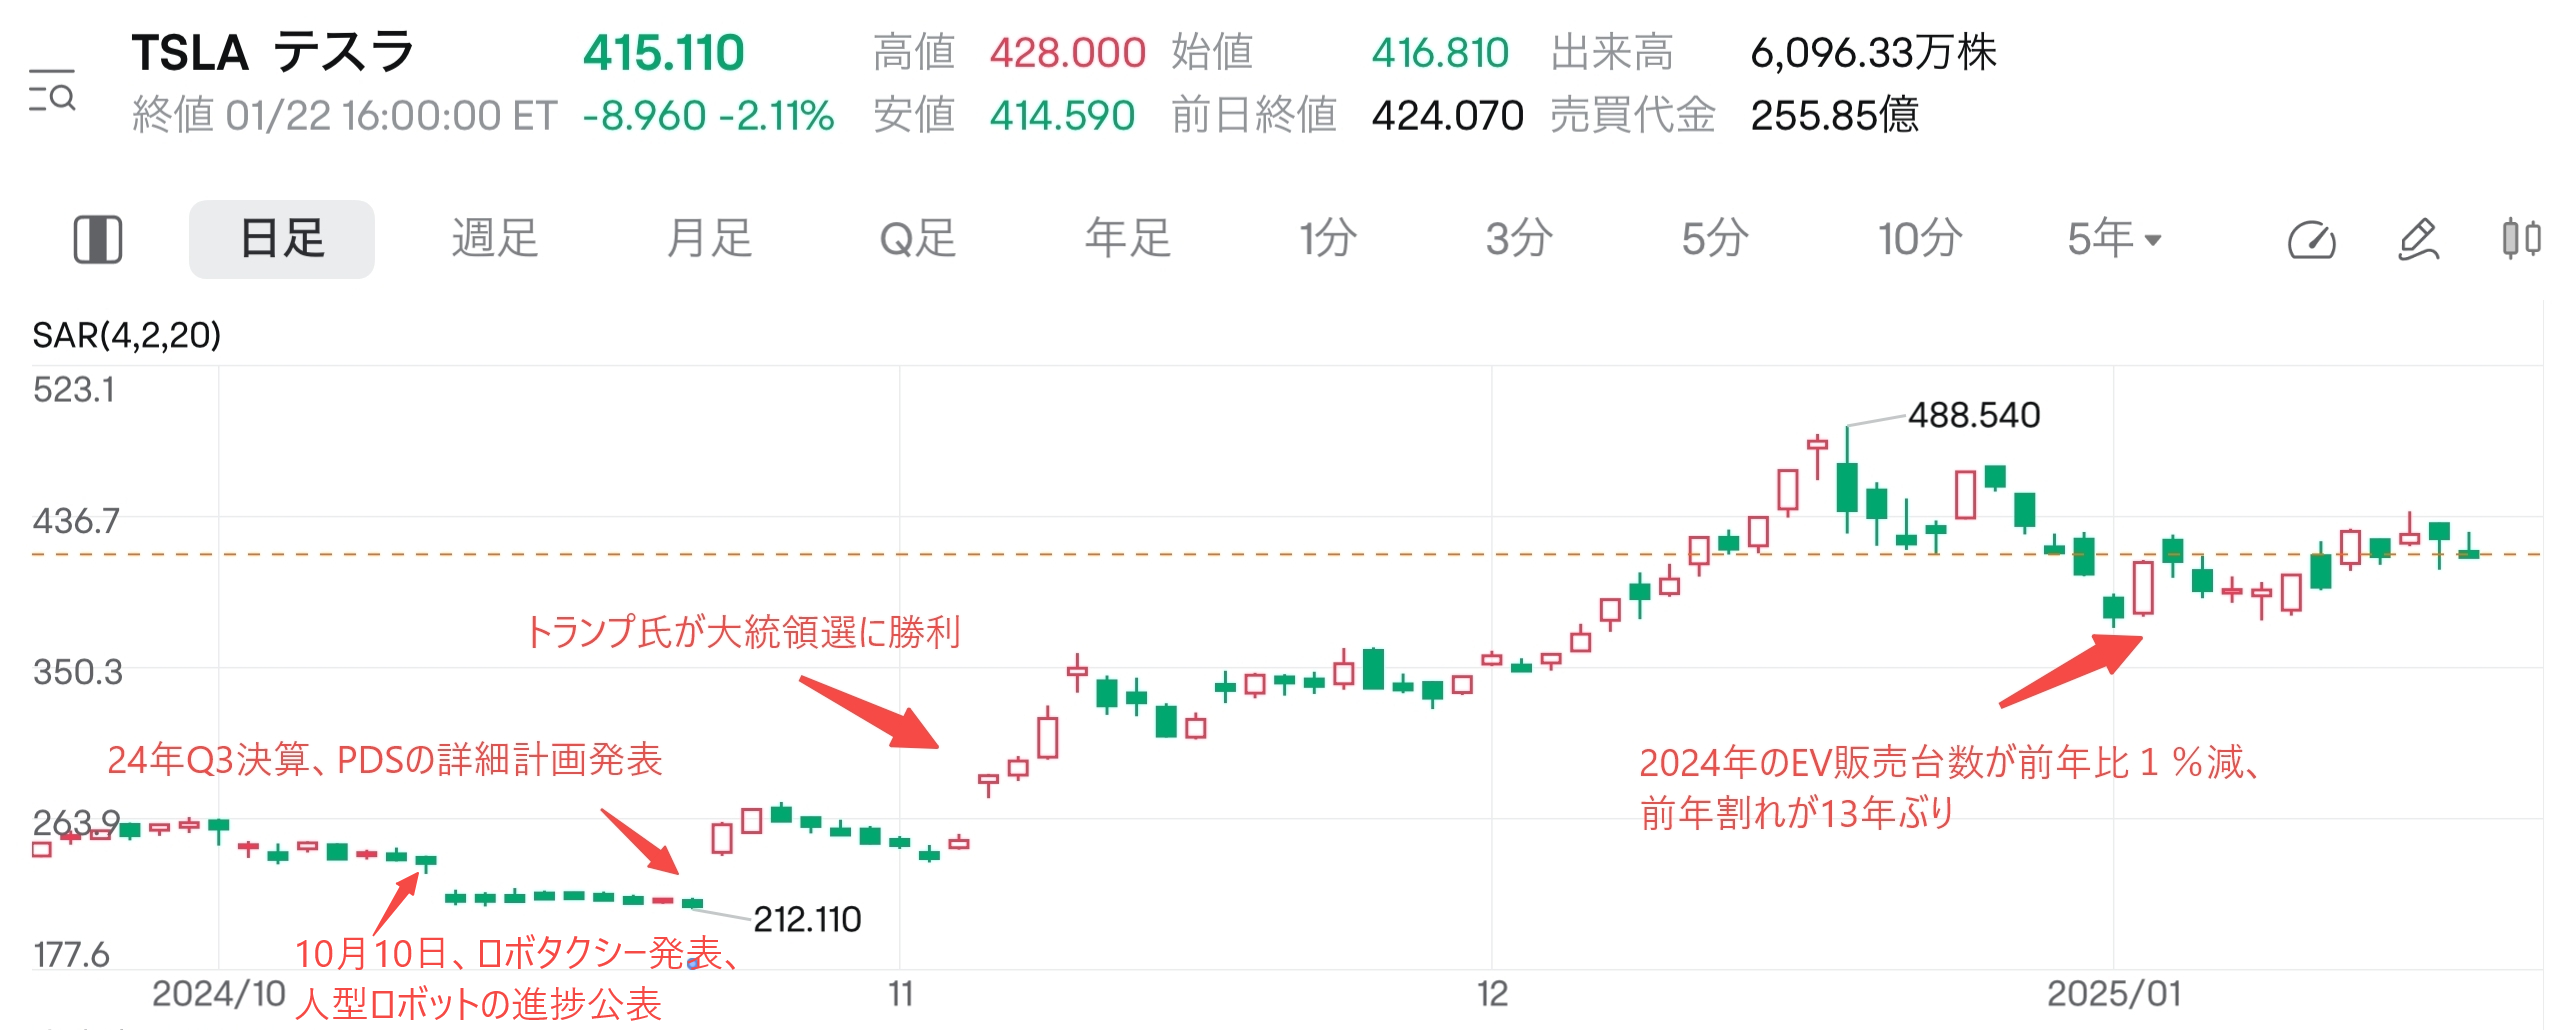
ここで、新領域の進捗と株価の関係を時系列で振り返ってみましょう。
2024年10月10日に開催された「We, Robot」イベントでは、ロボタクシー事業の発表と人型ロボット「Optimus」の最新機能が披露されました。しかし、技術説明の詳細や収益化の見通しが示されず、株価は下落しました。
同月23日の24年度Q3決算発表では、25年度の販売台数が20~30%成長するとのガイダンスを発表しました。また、FSD導入計画の進展に関する新たな詳細も公表され、最新のFSDソフトウェアバージョン13.0では、ドライバーの介入頻度がバージョン12.5と比べて5~6倍改善したと報告されました。決算説明会では、マスク氏が2025年にはテキサス州で、ロボタクシーのテスト運用を開始する意向を示しました。FSDの導入・普及は、自社EVの販売拡大やロボタクシーの収益化を加速させると期待されていますが、交通事故をめぐる法整備の不透明さが依然として懸念されています。
その後、マスク氏が支持したトランプ氏の大統領選勝利を受け、市場ではFSD導入に関する法整備がトランプ政権下で進展するとの思惑が広がり、株価は大きく上昇しました。
無人運転車の法整備には州ごとの認可が必要ですが、連邦政府による統一基準の策定が進む公算が高まっています。国レベルの基準統一によって、ロボタクシーの普及に追い風となり、テスラの収益力にも影響を与える可能性があります。しかし、トランプ氏当選後のテスラの株価推移に関しては、「市場の期待が先行しすぎているのではないか」という指摘もありました。
2025年1月2日に発表された2024年通期の速報値で、生産台数は177万3,443台、販売台数は178万9,226台と、ともに前年を下回りました。通年の台数が前年を下回ったのは十数年ぶりです。それにもかかわらず、この悪材料に対する株価への影響は限定的でした。
今後の決算発表において、これら新領域の収益化がどう進むかは、将来の成長と株価に影響を与える重要なポイントとして注目すべきです。
まとめ
まとめると、テスラの決算を見る上で注目すべき3つのポイントは、①生産・販売台数の変化、②収益性の変化、③新領域への投資と進捗状況です。これらの指標やポイントは、短期的に株価や市場心理に影響を与える可能性があります。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報