
市場解説: 電気自動車
EV(電気自動車)メーカーは際立った成長を見せていますが、今後もこの傾向は続くでしょうか?
近年、電気自動車(EV)が私たちの周囲で見られるようになり、この業態のその爆発的な成長性が証明されました。この傾向は、TeslaやBYDなどの業界リーダーや、Li Auto(リーオート)やNIO(ニーオ)などの新興企業だけでなく、メルセデス・ベンツ、BMW、Audiなどの従来の自動車大手(総称して「BBA」と呼ばれる)でも推進されています。これらの既存企業は、市場シェアを守るために独自のEVを発売することで、電気自動車革命に参加しました。
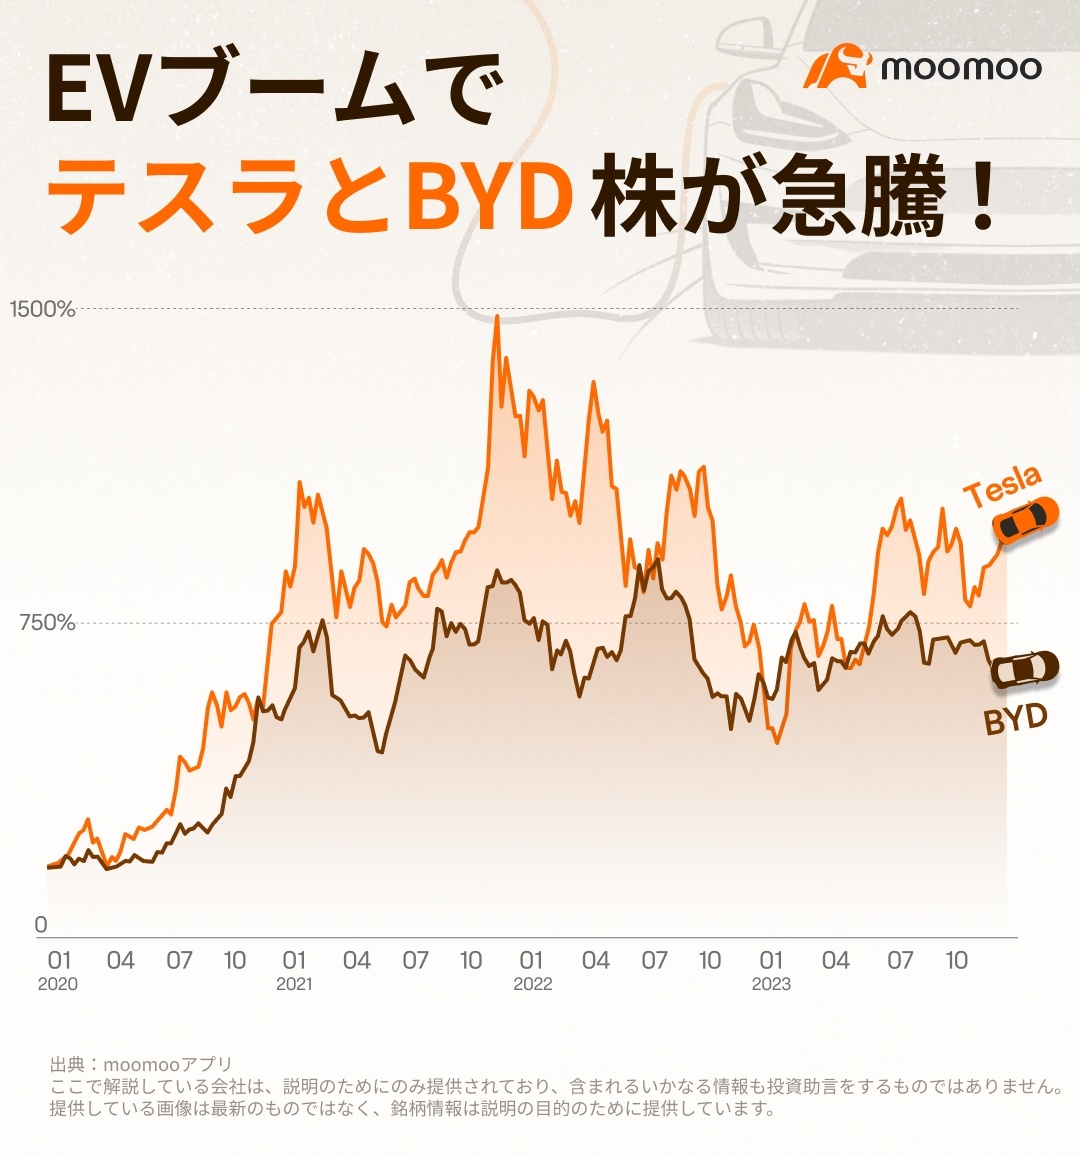
電気自動車(EV)産業の際立った成長により、一部の業種のリーダーの株価を押し上げました。例えば、Teslaの株価は2020年以降、約8倍に急騰し、BYDの株価も4.5倍に上昇しました。しかし、この産業が現在は安定成長期に入るにつれ、これらの株価の変動は大きくなっています。
電気自動車の急速な台頭の背後にある推進力
電気自動車の市場ポテンシャルと成長の軌跡
EV市場内の競争力の実態
2つの主要なEV企業の現況の比較
1. 電気自動車の急速な普及の原動力
近年の電気自動車(EV)セクターの驚異的な成長は、さまざまな要因が重なったことによるものと考えられます。
まず第一に、政府による政策的な補助金が重要な役割を果たしています。地球温暖化を抑制するために温室効果ガス排出を削減することを目的として、多くの国が大胆なEV普及目標を設定しています。例えば、欧州では2035年からガソリン車やディーゼル車の販売を停止する法律が制定され、電気モビリティ(交通機関)への決定的な転換が進んでいます。
こうした目標を達成するために、政府はしばしば業務についての補助金や税制優遇措置を通じてEVセクターを支援しています。産業成長の初期段階では、このような支援は特にEVなどの資本集約型産業の企業にとって重要です。将来の規模拡大に必要な土台を提供する必要があります。
第二に、急激なコスト削減が産業を大きく後押ししています。一例として、EVコストの重要な部分を占めるリチウムイオンバッテリーの価格は急激に下落しています。米国エネルギー省によると、2008年の1キロワット時あたり1,355ドルから、たった153ドルにまで価格が急落し、約90%の価格低下を記録しました。
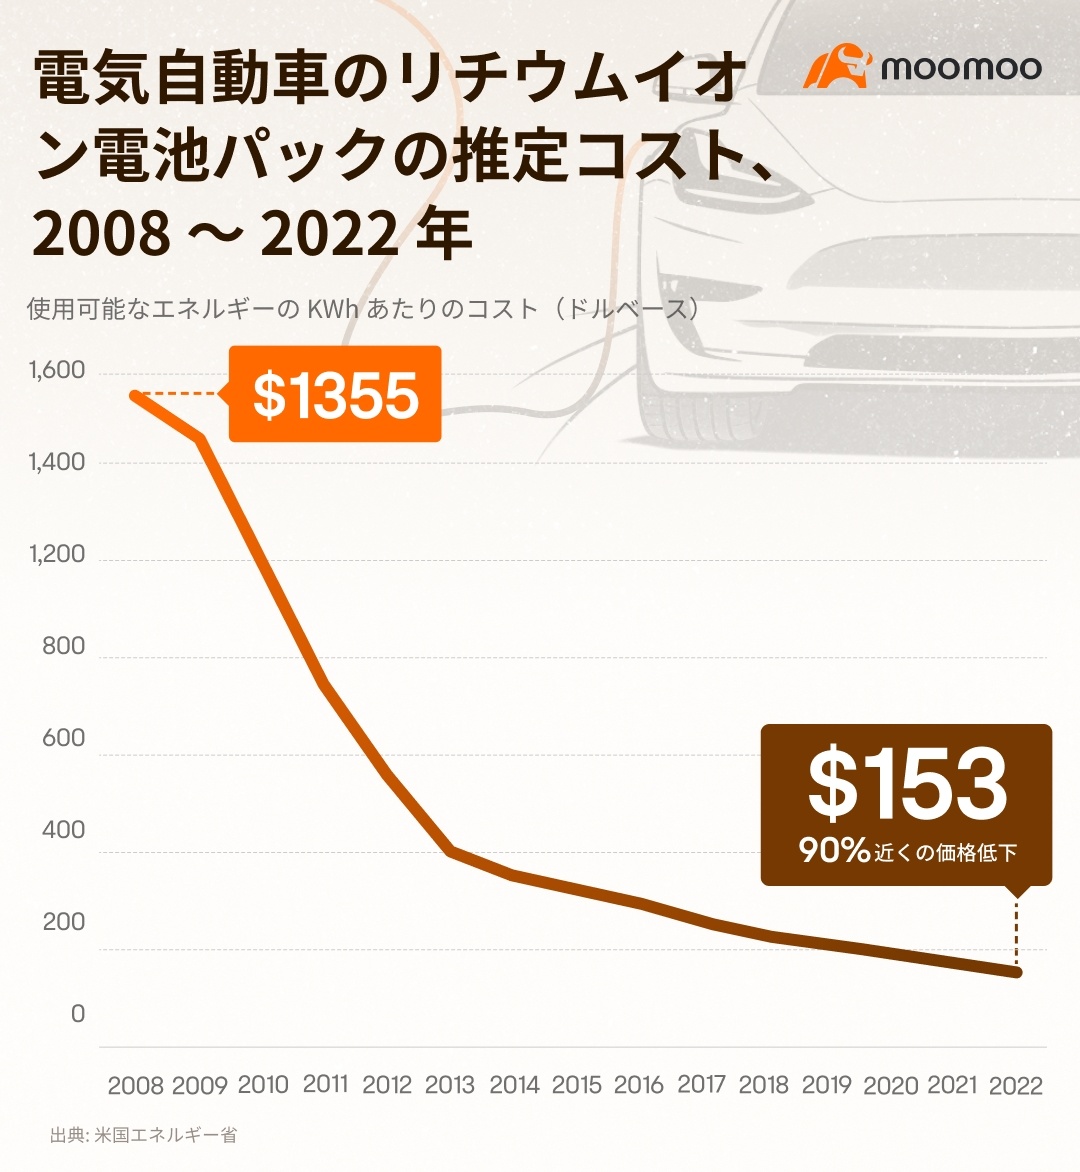
さらに、EVの生産規模が拡大するにつれて、規模拡大によるコスト削減により、製造コストが大幅に削減されていることが分かります。このコストの低下は、電気自動車の利益率を増やすだけでなく、競争力のある価格設定が可能になり、産業全体の成長を促進することができます。
第三に、1回の充電での走行距離が十分で無かったという問題が徐々に解決されています。過去には、EVの走行持続距離の限界が、ガソリン車と比較して不利な要因でした。しかし、バッテリー技術の革新により、EVの航続距離が大幅に延び、一回の充電で1,000キロメートル以上の走行が可能となっています。同時に、充電インフラの拡大や高速充電技術の発展により、ドライバーが充電することがより簡単になり、充電不足の恐れが軽減されています。
最後に、EV企業の増加と価格の低下により、消費者の関心と需要が高まっています。ますます増えている車種の中からの選択肢が増えたことで、消費者は選択肢を持ち、企業によるより激しい競争を促進しています。この激しい競争は、Teslaなどのトッププレーヤーですら価格を繰り返し下げるように促し、車の購入に顕著な上昇をもたらしました。
2. 電気自動車の市場の可能性と成長の軌跡
数多くの有利な要因に支えられ、電気自動車(EV)産業は近年驚異的な速度で成長しています。Statista Market Insightsによると、2016年に100万台未満だった世界のEV販売台数は、2022年には1,000万台を超え、6年間で12倍に増加し、年平均成長率(CAGR)は54%に達しました。
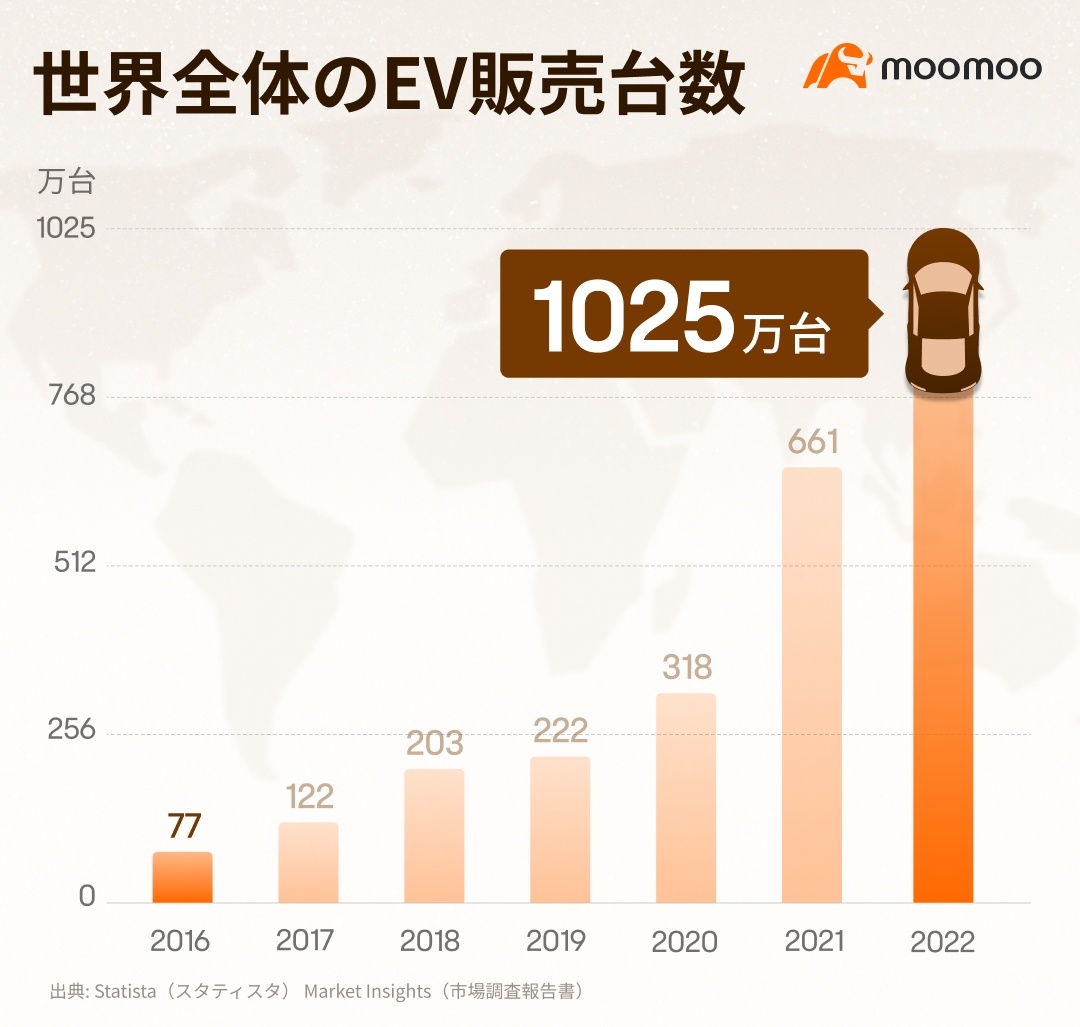
国際エネルギー機関(IEA)によると、このセクターの影響は特に2020年から2022年にかけて顕著でした。この間に自動車市場全体に占めるシェアが4%から14%に急増しました。
専門的な研究によると、世界のEV市場規模は2022年の2558億ドルから、2032年には1兆7600億ドルに拡大すると予測されています。その期間の年平均成長率は約24%になります。これにより、EV産業は1兆ドル規模の成長セクターとして位置付けられる見通しです。
地域別に見ると、中国が最大のEV市場であり、2022年時点で世界の2,600万台のEVの半数を占めています。その次に欧州が続き、EVの総数の約30%にあたる780万台が存在しており、アメリカが3百万台、つまり11%を占めています。
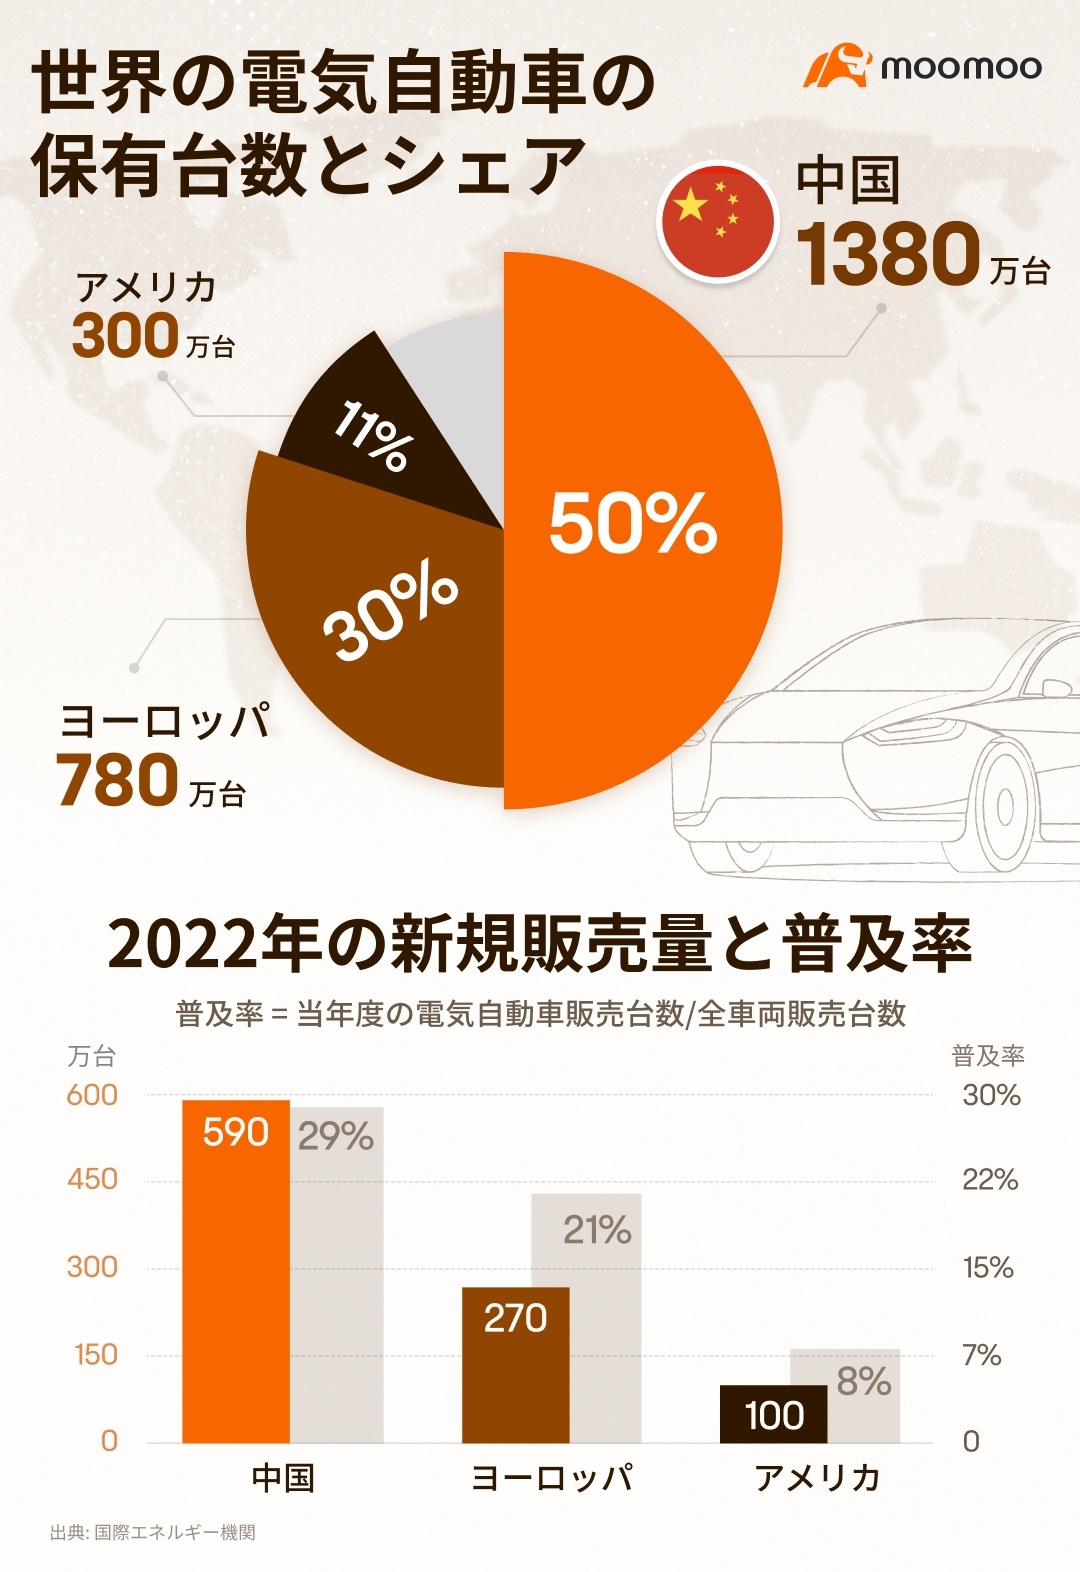
中国は市場普及率でもトップを占めており、2022年には590万台のEVが販売され、自動車総販売台数の29%を占めました。欧州は中国と同じくEV販売台数が590万台でしたが、自動車総販売台数の21%を占めました。一方でアメリカは約100万台のEV販売にとどまり、自動車総販売台数のわずか8%にすぎませんでした。
3. EV市場における競争力学
では、現在数千億ドルの価値があり、将来的には1兆ドルを超えると予想されるこの急成長する市場で目立っているのはどの企業でしょうか?
2023年上半期の世界の電気自動車(EV)販売を見ると、市場調査会社Canalysの統計によると、世界で約620万台のEVが販売され、前年同期比で49%増加しました。中国のEV巨大メーカーBYDが126万台の販売で市場シェア21%を獲得し、トップに立ちました。テスラは市場の約15%を占め、Volkswagen(フォルクスワーゲン)は7%のシェアで3位になりました。
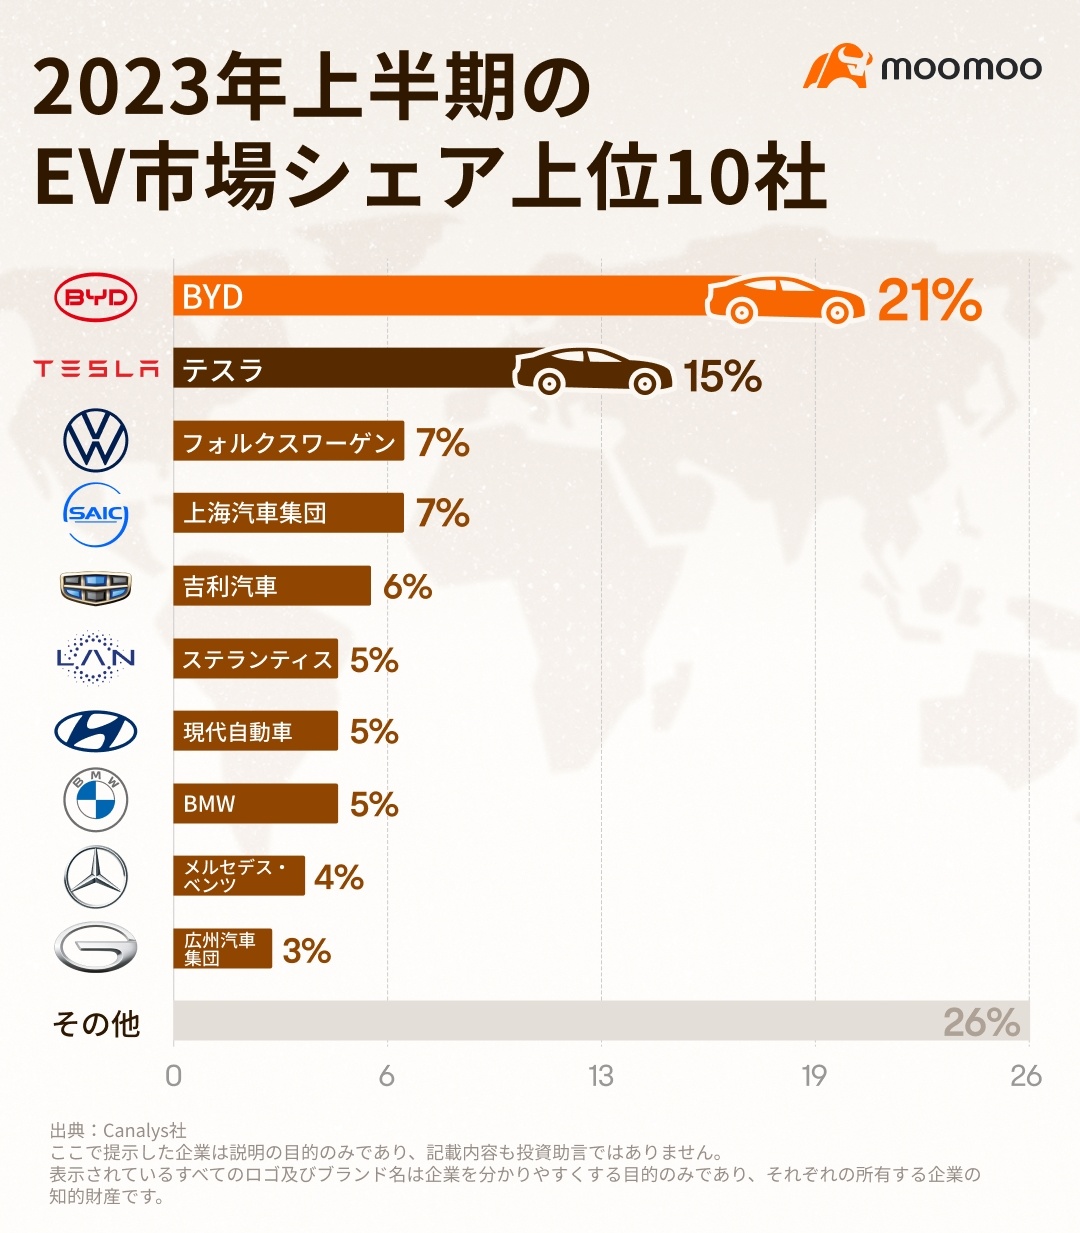
トップテンの企業が市場の76%を占める圧倒的なシェアを持ち、BYDとテスラのみがEV(電気自動車)の生産に特化しています。他の企業は従来、ガソリン車を生産していましたが、業界の変化に応じて自社のEVブランドを導入せざるを得なくなっています。
地域別に見ると、中国企業がトップ5のうち3社を、トップ10のうち4社を占めている一方で、ヨーロッパの企業はトップ10に3社が入っており、それぞれの国における電気自動車開発の進捗を反映しています。
4. 大手EV大手2社の比較
電気自動車(EV)市場において、業界の純粋なEV企業であるテスラとBYDは、販売面で際立ったリーダーです。これら2つの巨大企業を財務の基礎や市場評価において比較してみましょう。
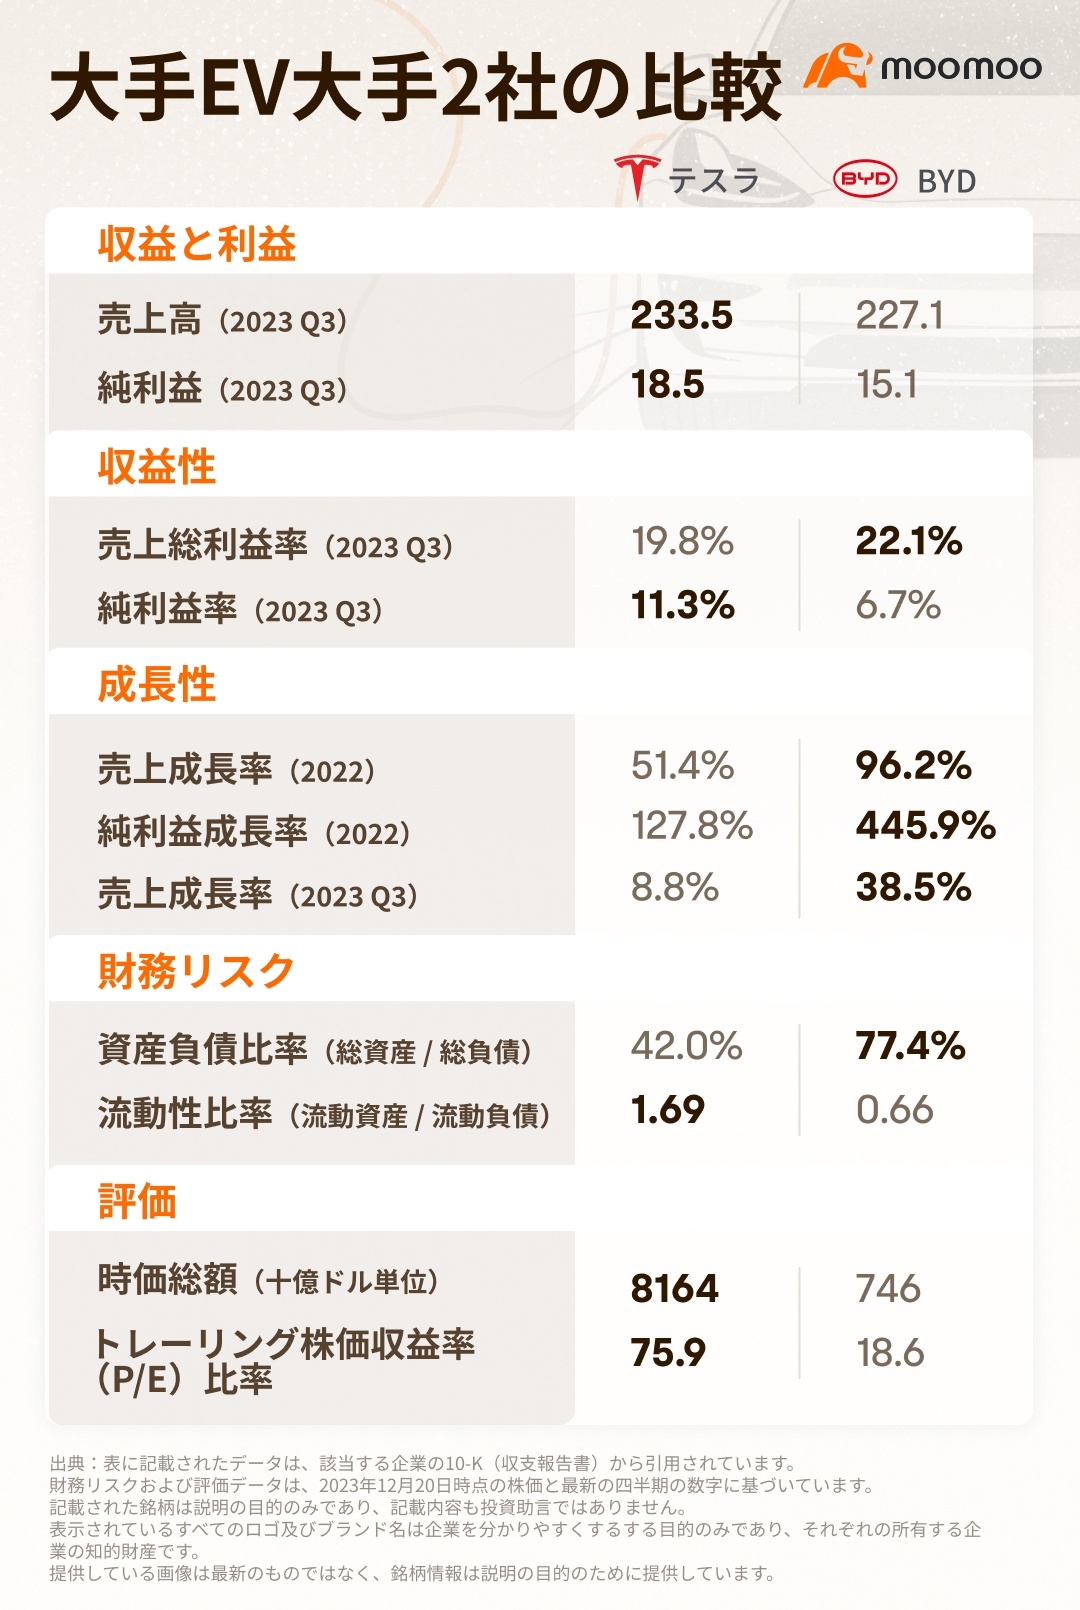
テスラは2023年第3四半期、わずかながらBYDの売上高と利益を上回りましたが、両社の収益性の差は僅かです。テスラは同期に比べてBYDよりも低い売上総利益率を記録しましたが、わずかに高い純利益率を達成しました。
成長に関しては、2022年から2023年第3四半期にかけてのテスラの収益増加は、BYDのより力強い業務拡大に追いつけませんでした。
テスラは、BYDよりもかなり低い負債対資産比率を示しており、より安定した財務基盤を持っていることを示唆しています。これは、財務リスクが低いことを意味します。さらに、テスラの流動性比率はBYDを大きく上回っており、より流動的なキャッシュフローを持っていることを指し示しています。
市場資本化と評価の観点から見ると、テスラの市場価値は8000億ドルを超え、BYDの市場価値のほぼ11倍にもなります。また、テスラの株価収益率(P/E比率)はBYDの4倍にもなります。両社とも比較可能な純利益を報告していますが、テスラの市場評価はBYDのそれを大きく上回っています。その理由は、より流動性の高いアメリカの株式市場、テスラの強い世界的なブランディング、人工知能と自動運転技術への進歩、そして低い財務リスクなどが考えられます。
まとめると、電気自動車(EV)産業は近年急速に拡大しています。その成長は、支援するための政策、部品コストの低下、1回の充電での航続距離の不安が少なくなった事、そして車両価格の下落によって促進されています。
EV産業は過去に50%を超える成長率を記録し、次の10年間で年間24%の成長が予測されています。中国、ヨーロッパ、そしてアメリカが最大の市場です。
トップ10のEV企業の中で、BYD、テスラ、フォルクスワーゲンがトップ3に位置しており、市場の大部分を占めています。
テスラとBYDを比較すると、テスラは収益性と財務安定性でリードしていますが、成長率ではBYDに遅れを取っています。それにもかかわらず、テスラの評価額はBYDのものよりもかなり高くなっています。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報