
Amazonの業績を分析するには?2つのコアビジネスとフリーキャッシュフローに注目
米国のビッグテックの中で、2つのビジネス領域において誰もが認めるリーダーシップを実現しているのは、Amazonだけかもしれません!AmazonはEコマースとクラウドコンピューティングサービスの2つのビジネスを主な収益源としています。
10月31日の米国株式市場の取引終了後にAmazonは決算発表を控えています。業績を分析するには、小売事業、クラウド事業、そしてフリーキャッシュフローの3つに着目するのが重要なポイントとなるでしょう。
コアビジネス①小売事業
Amazonに対する第一印象は、Eコマース産業の巨大企業であるということでしょう。あなたもきっとAmazonでモノを購入したことがあるのではないでしょうか?
同社はEコマース事業に加えて、オフライン小売事業、第三者販売者サービス、会員登録、そしてEコマース広告なども展開しており、これらすべてを小売事業の一部と見なすことができます。この小売事業は、Amazonの強みのベースといえるでしょう。

小売事業に関しては、主に売上高の成長と利益率を注視します。売上は、パンデミックの影響やマクロ経済の不安定性のため、過去3〜4年間は大きな変動を伴っているのが明らかです。2020年から2021年上半期にかけて、パンデミックが発生し自宅で自粛を強いられているという状況下で、オンラインショッピングの需要が刺激され、Amazonの小売事業は四半期成長率で40%を超える水準を達成しました。
なお、2020年3月からはFRBの金融緩和(利下げ)によってマクロ経済成長が促進されたという背景もあることは同時に押さえておくべきでしょう。
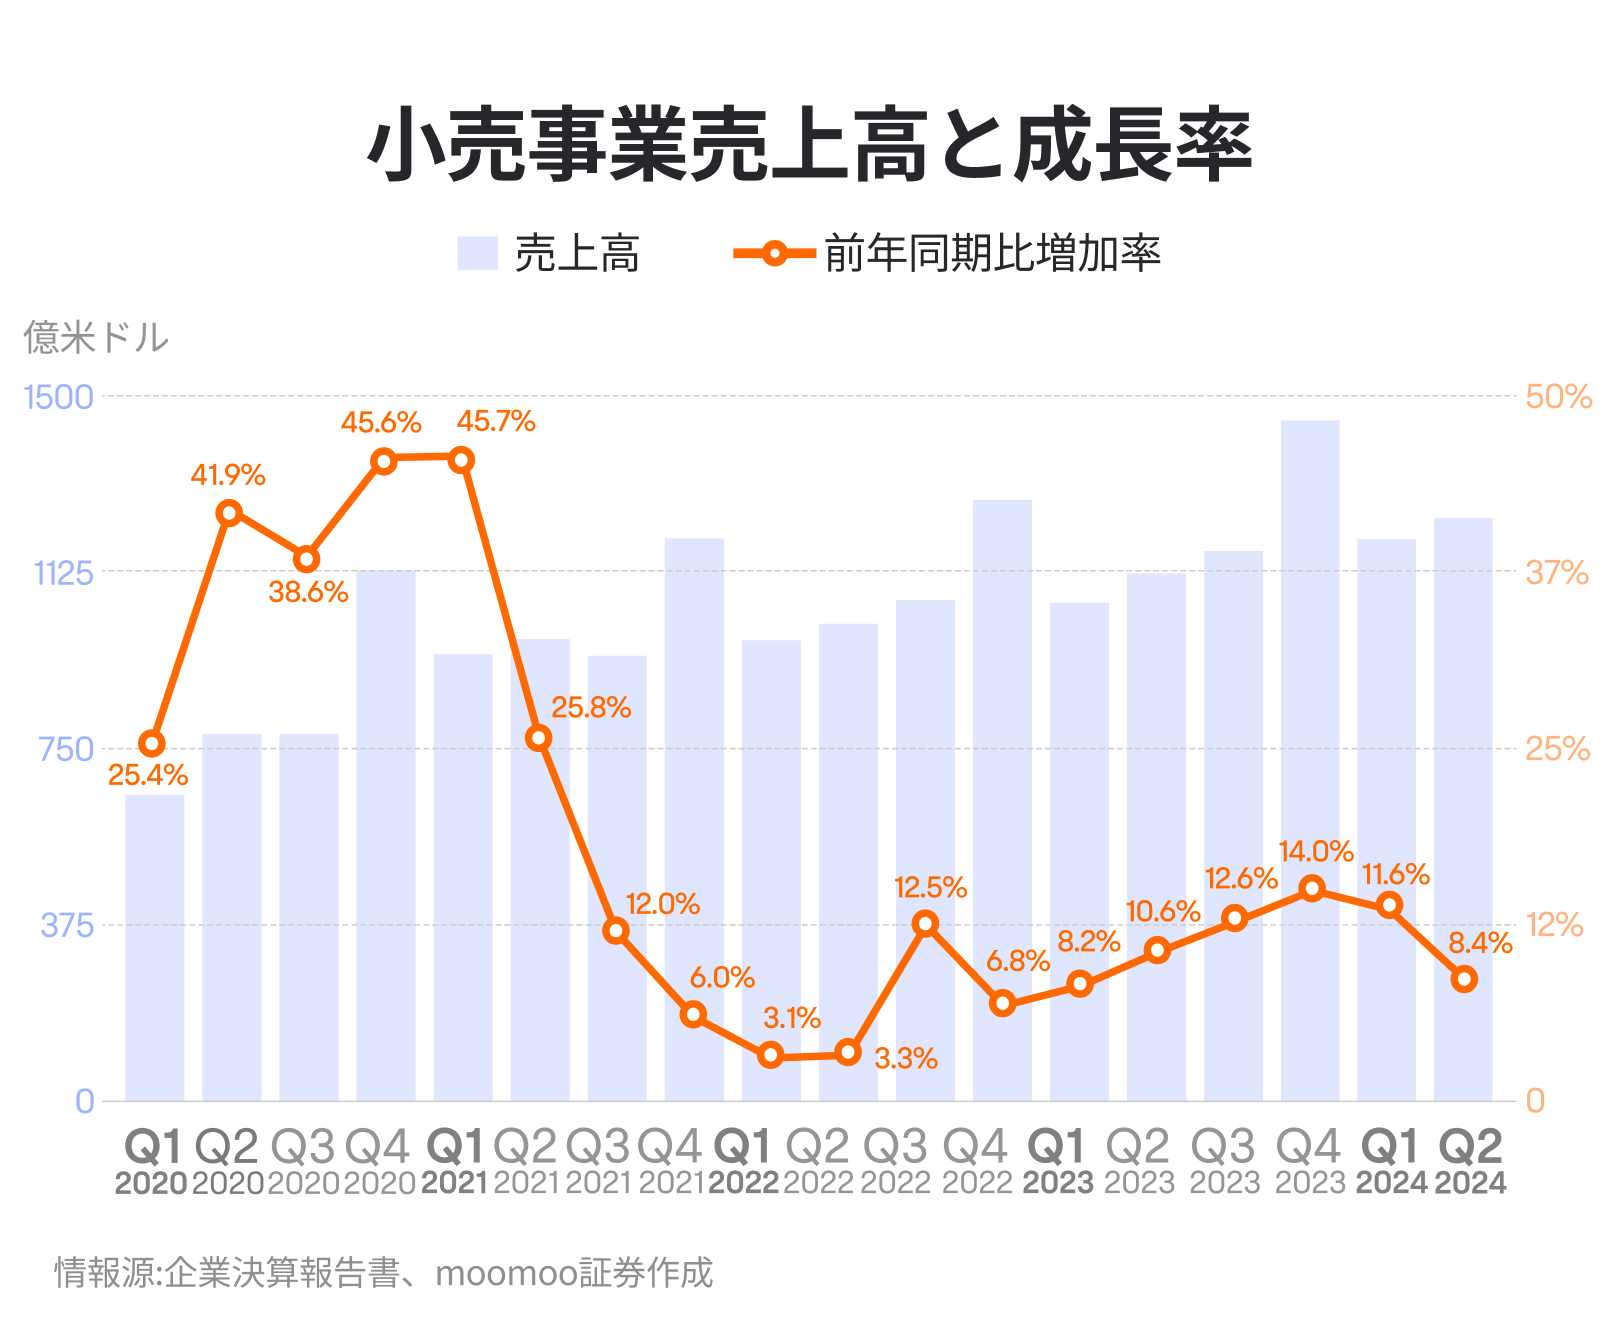
しかし、2021年下半期以降は、パンデミックの影響が薄れ、FRBの金融引き締め(利上げ)によってもたらされた経済成長期待が低下し、加えて先行して高水準であった売上高の成長率は、断崖絶壁から滑り落ちるがごとく下落し始めました。
その後、2023年上半期には米国の経済成長予想が改善しました。それに伴い、小売事業の売上高成長率が底を打ち、2023年度第2四半期には再び2桁成長に戻りました。2024年度第2四半期の小売事業の売上高は約1,217億ドルで、前年同期比で8.4%増加であったため、成長率はやや鈍化しています。第3四半期の決算発表では、小売事業の売上高成長率が再び反発する傾向にあるかどうかに注目する必要があります。
2020年度~2021年度上半期にかけて、北米地域の小売事業の営業利益率は一時的に5%を超え、その他地域ではマイナスから利益を生み出せるようになりました。しかし、2021年度第2四半期以降は、売上の成長が急減速し、規模の経済性が弱まり、TikTokなどの新興企業との競争が激化したことで、小売事業の営業利益率は急落し、北米地域、およびその他地域でも赤字に転落しました。
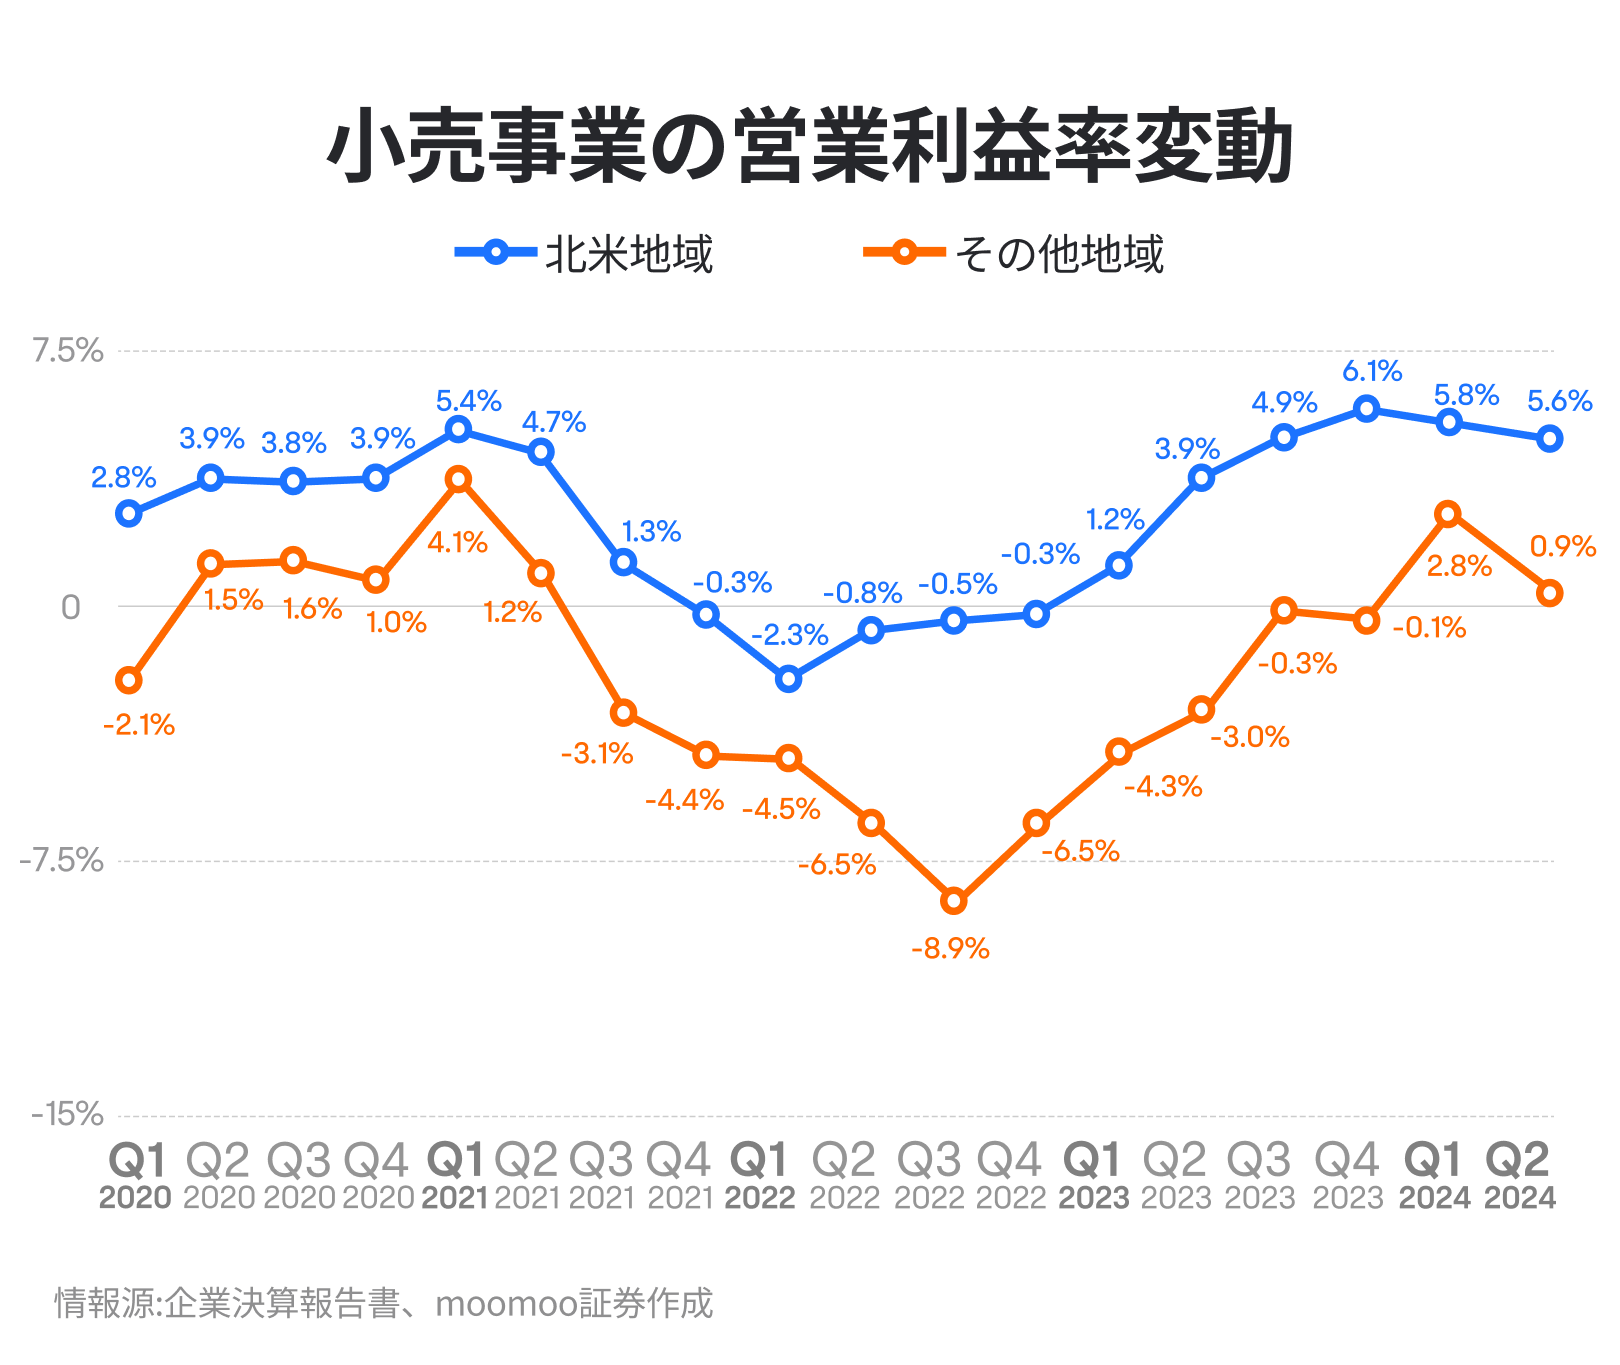
2023年度には、経済成長率の回復と、人員削減や省コストの施策の影響により、営業利益率は底を打ち始めました。2024年度第2四半期には、北米小売事業の利益率は5.6%でやや減速、その他地域の小売事業の利益率は0.9%と、前四半期に黒字化したもののほとんど伸びていません。
直近数四半期の成長と収益のパフォーマンスは、Amazonの株価が今年の7月に新高値を記録した重要な要因の一つかもしれません。最新の決算では、引き続き小売売上高が反発トレンドに戻るかどうか、小売事業の利益率が継続的に向上するかどうかに注目する必要があります。
コアビジネス②AWSクラウド事業
2006年以来、Amazonはクラウドコンピューティング事業に注力しており、現在AWSの収益は総収益の15%以上を占め、その利益率は同社内で一番高い事業となっています。近年の主要な利益源となる成長ドライバーが、このAWSクラウド事業です。クラウド事業を分析する際に、営業利益と営業利益率に焦点を当てることが重要です。
2022年上半期以降、企業のIT支出削減の影響を受け、Amazonのクラウド事業の営業利益は持続的に減少し、前年同期比成長率で40%近くから10%強に減速しました。営業利益率も30%を超えていたものが、2023年第1四半期には約24%に低下しました。ただし、2023年第3四半期から2024年第2四半期においては、Amazonのクラウド事業の営業利益が伸び、営業利益率も35%以上に回復し、直近の高水準を更新しました。
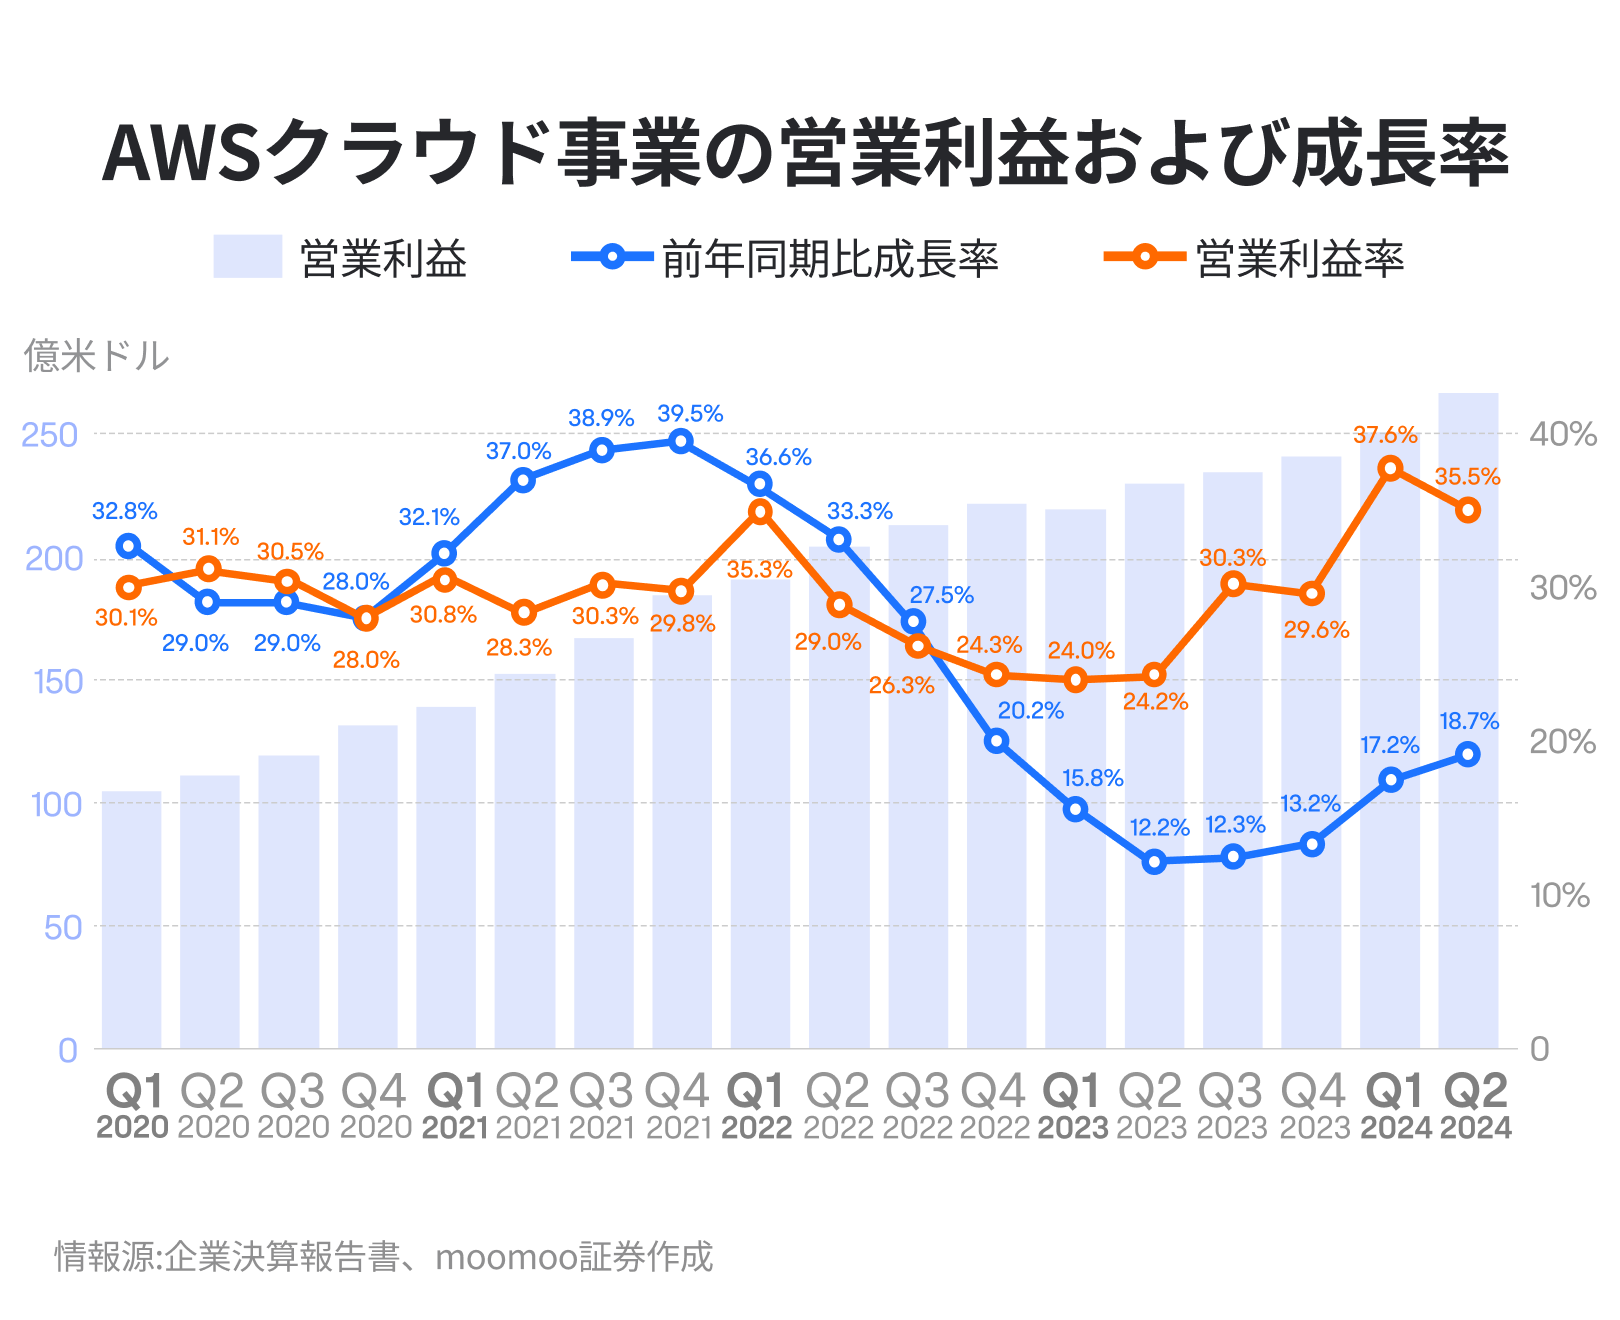
今後も、引き続きクラウド事業の営業利益が上昇トレンドを維持し、営業利益率が高水準を維持するかどうかに注目する必要があります。
Amazonのクラウド事業の市場シェアもモニタリングの対象です。Amazonはクラウドコンピューティング産業では世界No.1のリーダーであり、市場シェアは30%以上です。しかし成長の鈍化は、クラウド産業全体に共通の現象であり、たとえNo.1のAmazonであっても産業全体に翳りが出ているとなると免疫を持たないことも予想されます。
企業のIT支出には周期的な変動があるものですが(景気に左右されるため)、従来のIT支出からクラウドコンピューティングへのシフトはトレンドであり、クラウド産業の短期的な成長の変動は、長期的な成長軌道に影響を与える可能性は低いのかもしれません。
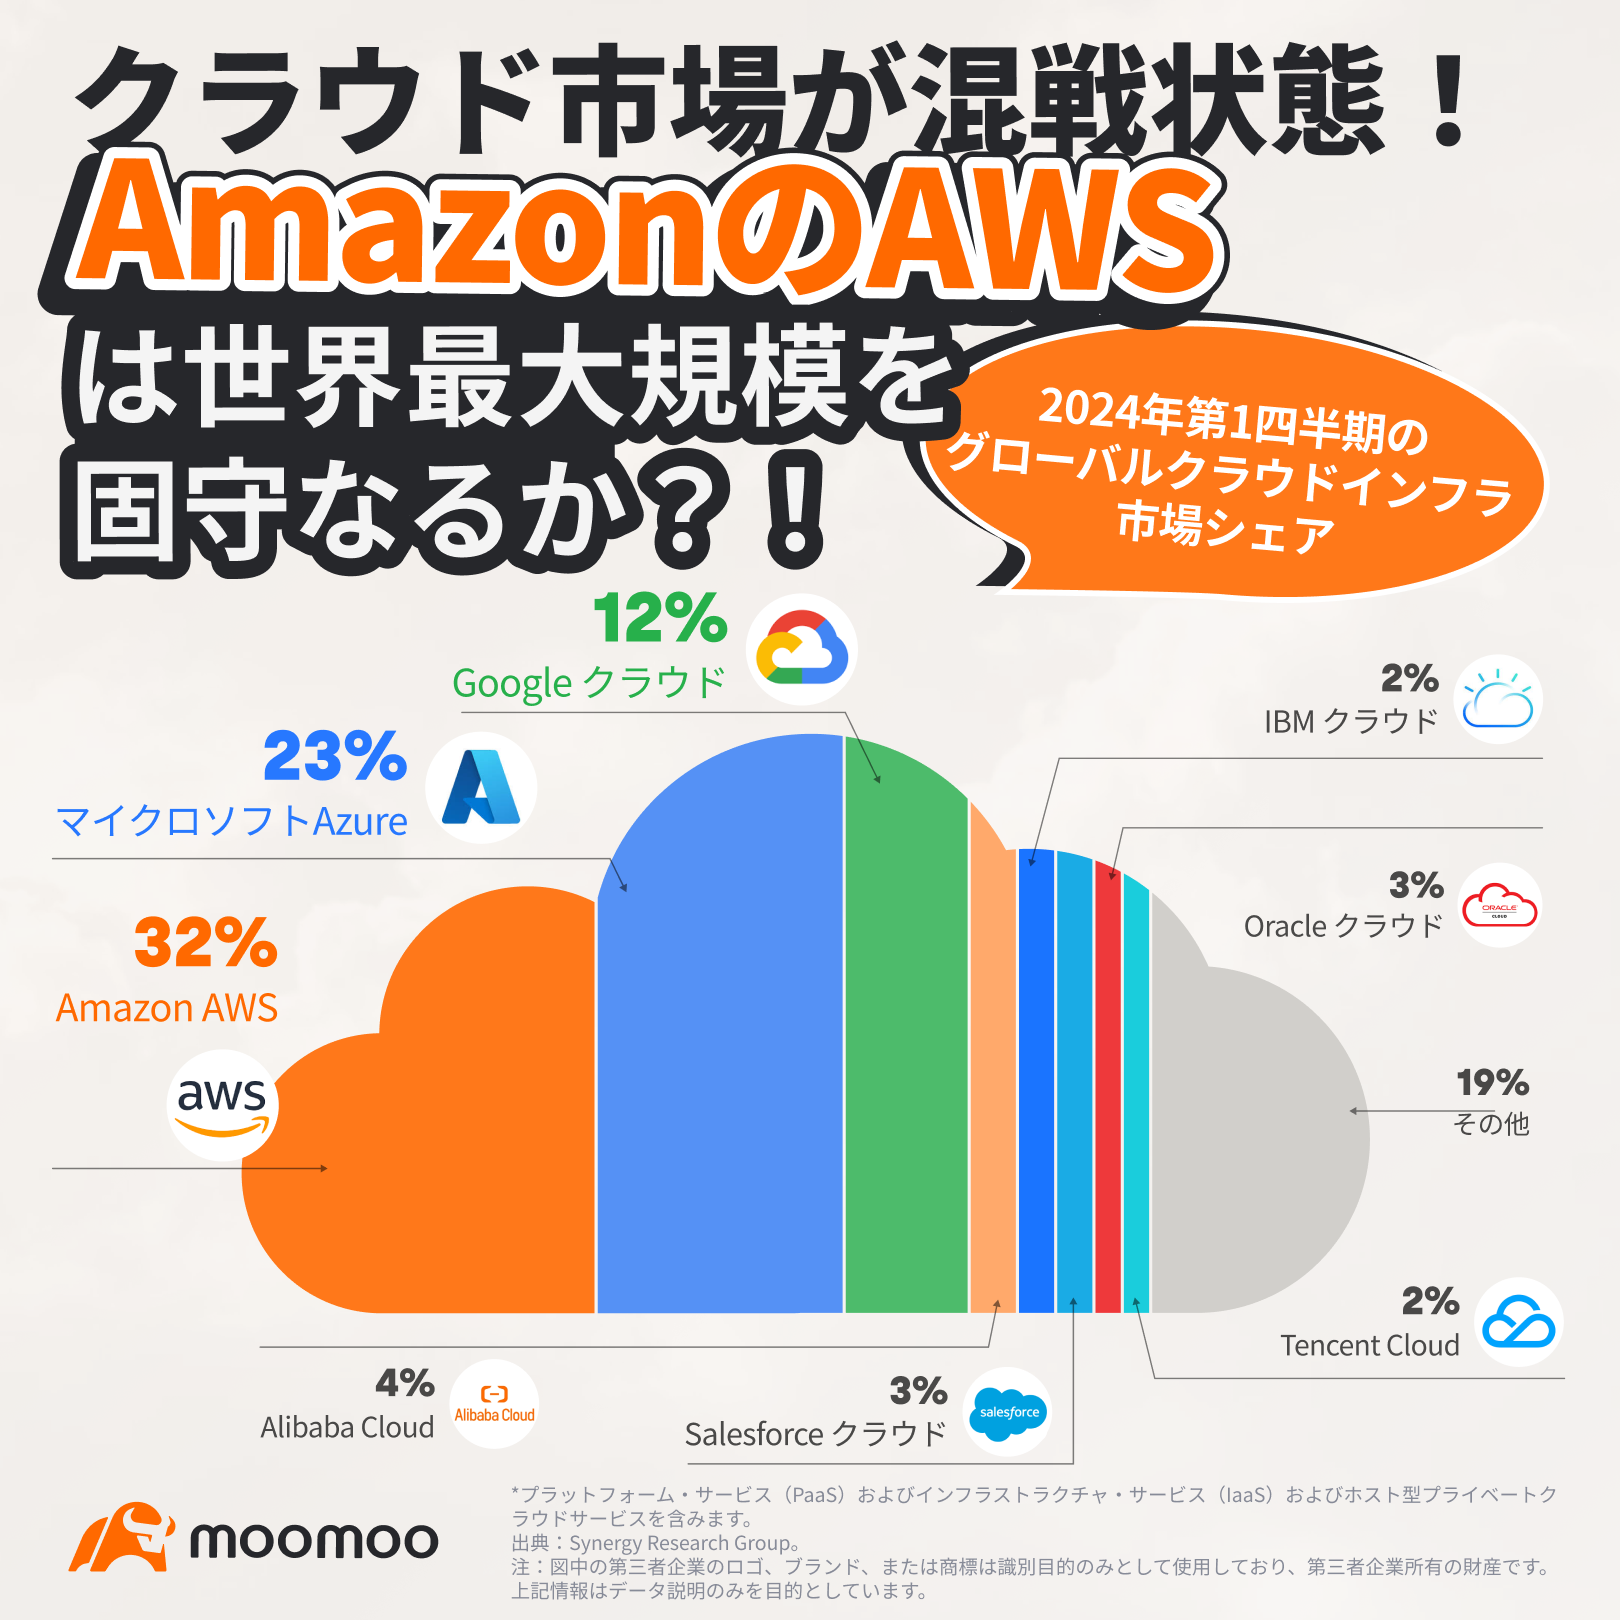
この前提を踏まえた上で、Amazonが市場シェアのNo.1ポジションを維持し、支配的な位置と競争上の優位性を固めることができるかどうかに注目する必要があります。
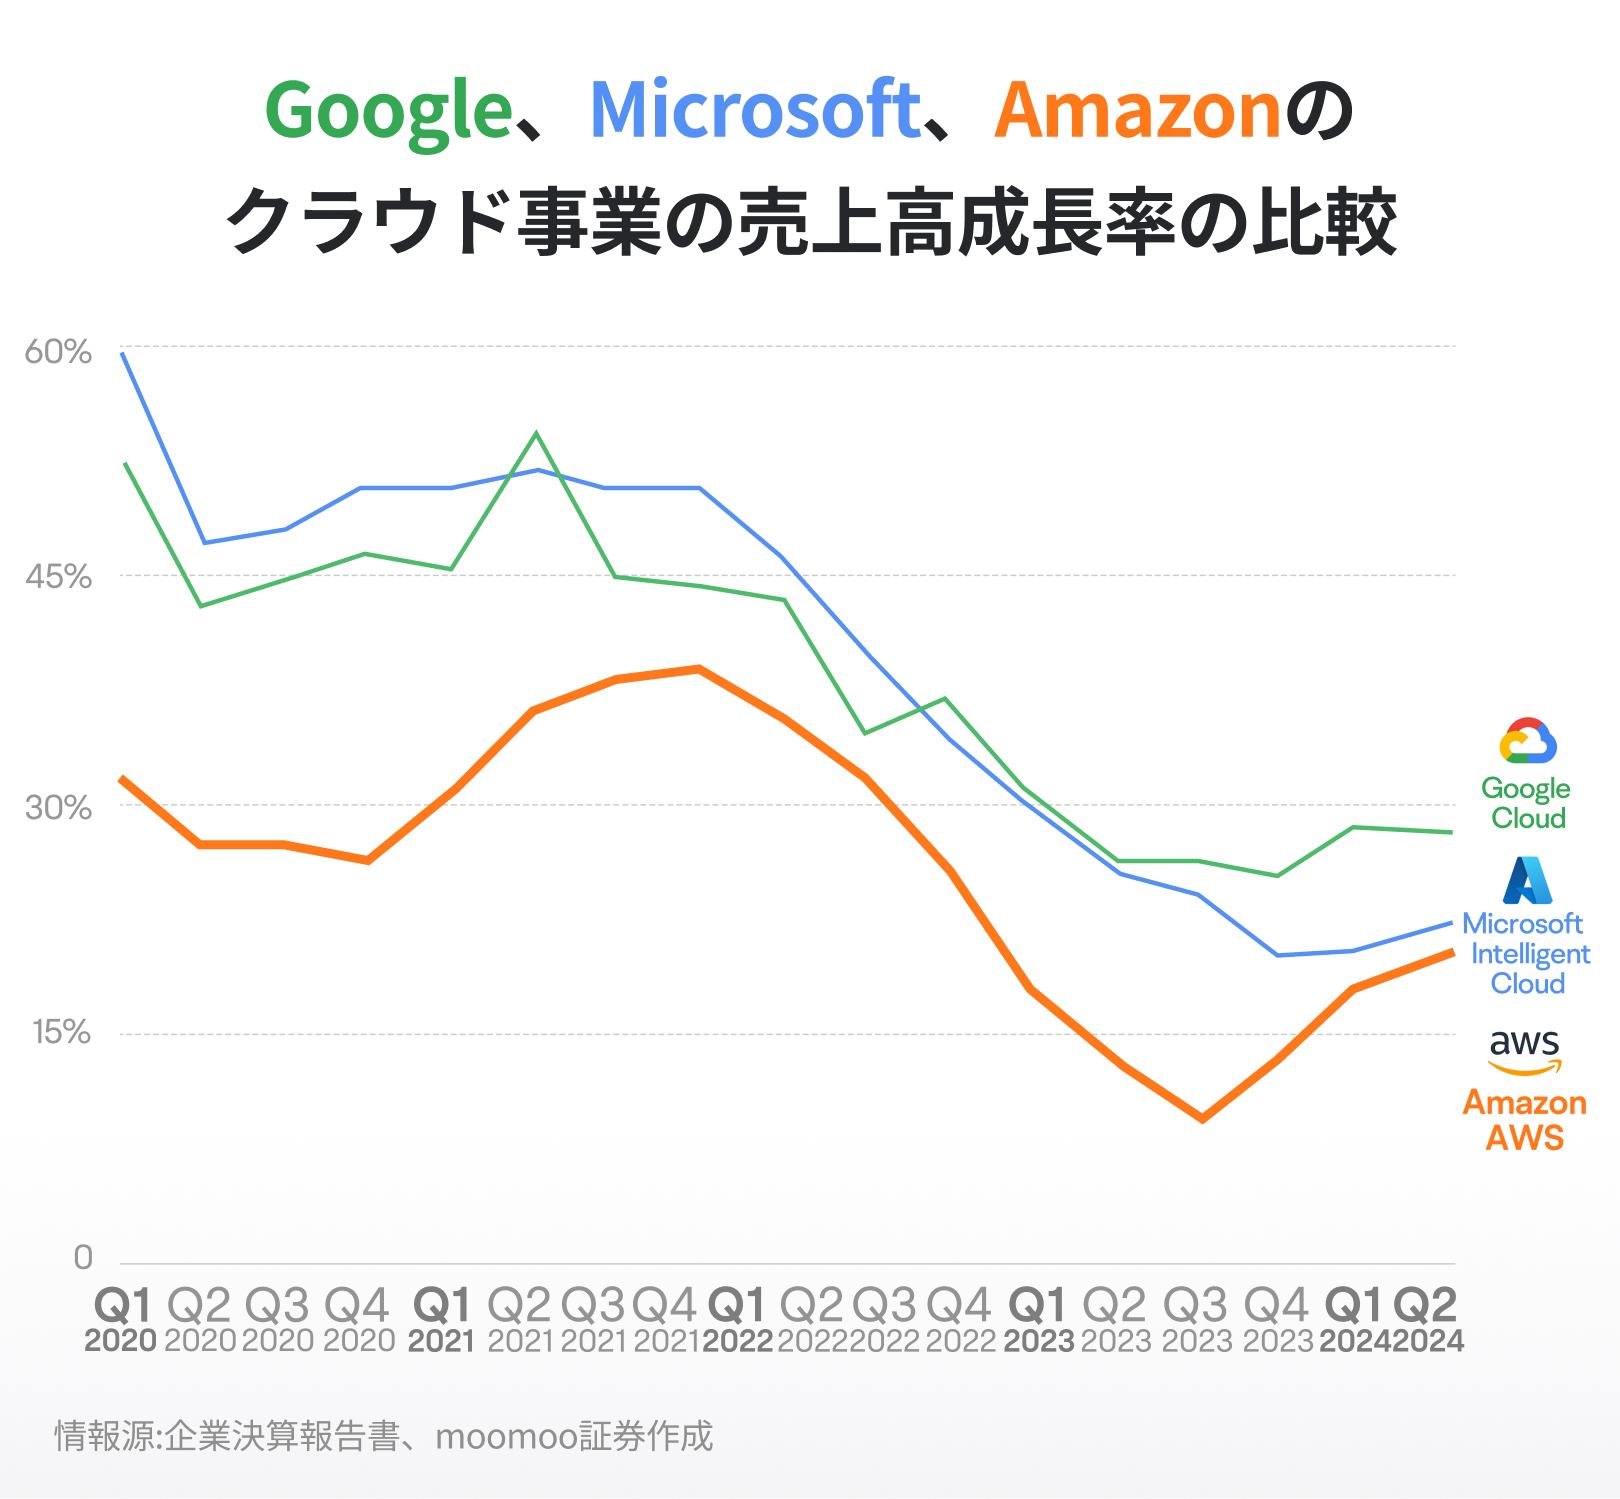
クラウド産業において市場シェアが10%以上のプレイヤーの中で、AmazonのAWSの売上高成長率は近年、Microsoft Azureよりも常に先行しています。Google Cloudの収益成長にはスピード感はあるものの、成長率も減速しており、事業規模もAmazonの約3分の1程度であり、Amazon AWSの優位な地位を脅かす存在には至っていません。
したがって、現時点ではAmazonのクラウド業界リーダーとしての地位は比較的安定しています。将来においても、トップランナーとしての成長と市場シェアの変化に注目する必要があります。
2023年4月、AmazonはAWSを通じて文章や画像を自動生成する生成AI技術の提供を開始すると発表しました。成長ドライバーであるクラウド事業に、生成AIの技術を搭載することで、競争力の維持・向上を目指しているというわけです。
【長期目線での株価材料となるフリーキャッシュフロー】
Apple、Microsoft、Googleなどの他のビッグテックと比較して、Amazonは長い時間赤字状態であり、2018年に数十億ドルの大規模な黒字化を達成するまで、株主還元(自社株買いや配当金の支払い)にほとんど関与しませんでした。成長段階にある企業は、株主還元よりも自社の成長分野に資金を投じることは珍しくありません。株主としても、配当(インカムゲイン)を目当てにするより株式そのものの値上がり益(キャピタルゲイン)に期待して投資をするという考え方もあります。
株主還元を行わないという弱点は、裏を返すと企業自体が成熟にいたるまで成長分野に資金を投じ、キャピタルゲインが狙える企業であるという解釈もできるのです。Amazonは株主還元を行わずして、1兆ドル市場価値の巨大企業の一つになりました。株価の長期的な上昇トレンドにおける重要な理由は、事業での高成長率に加えて、強力なフリーキャッシュフロー生成力にもあるでしょう。
フリーキャッシュフローを生成しているにもかかわらず、Amazonのフリーキャッシュフローはマイナス状態が続いた時期がありました。そしてこのことが、1兆ドル市場価値を突破する企業として、マーケットの注目を集める要因の1つでした。これは、キャッシュフローの評価モデルにおいて、企業価値は将来のキャッシュフローを割引したものであるためです(詳細は長くなりますので今回は割愛します)。
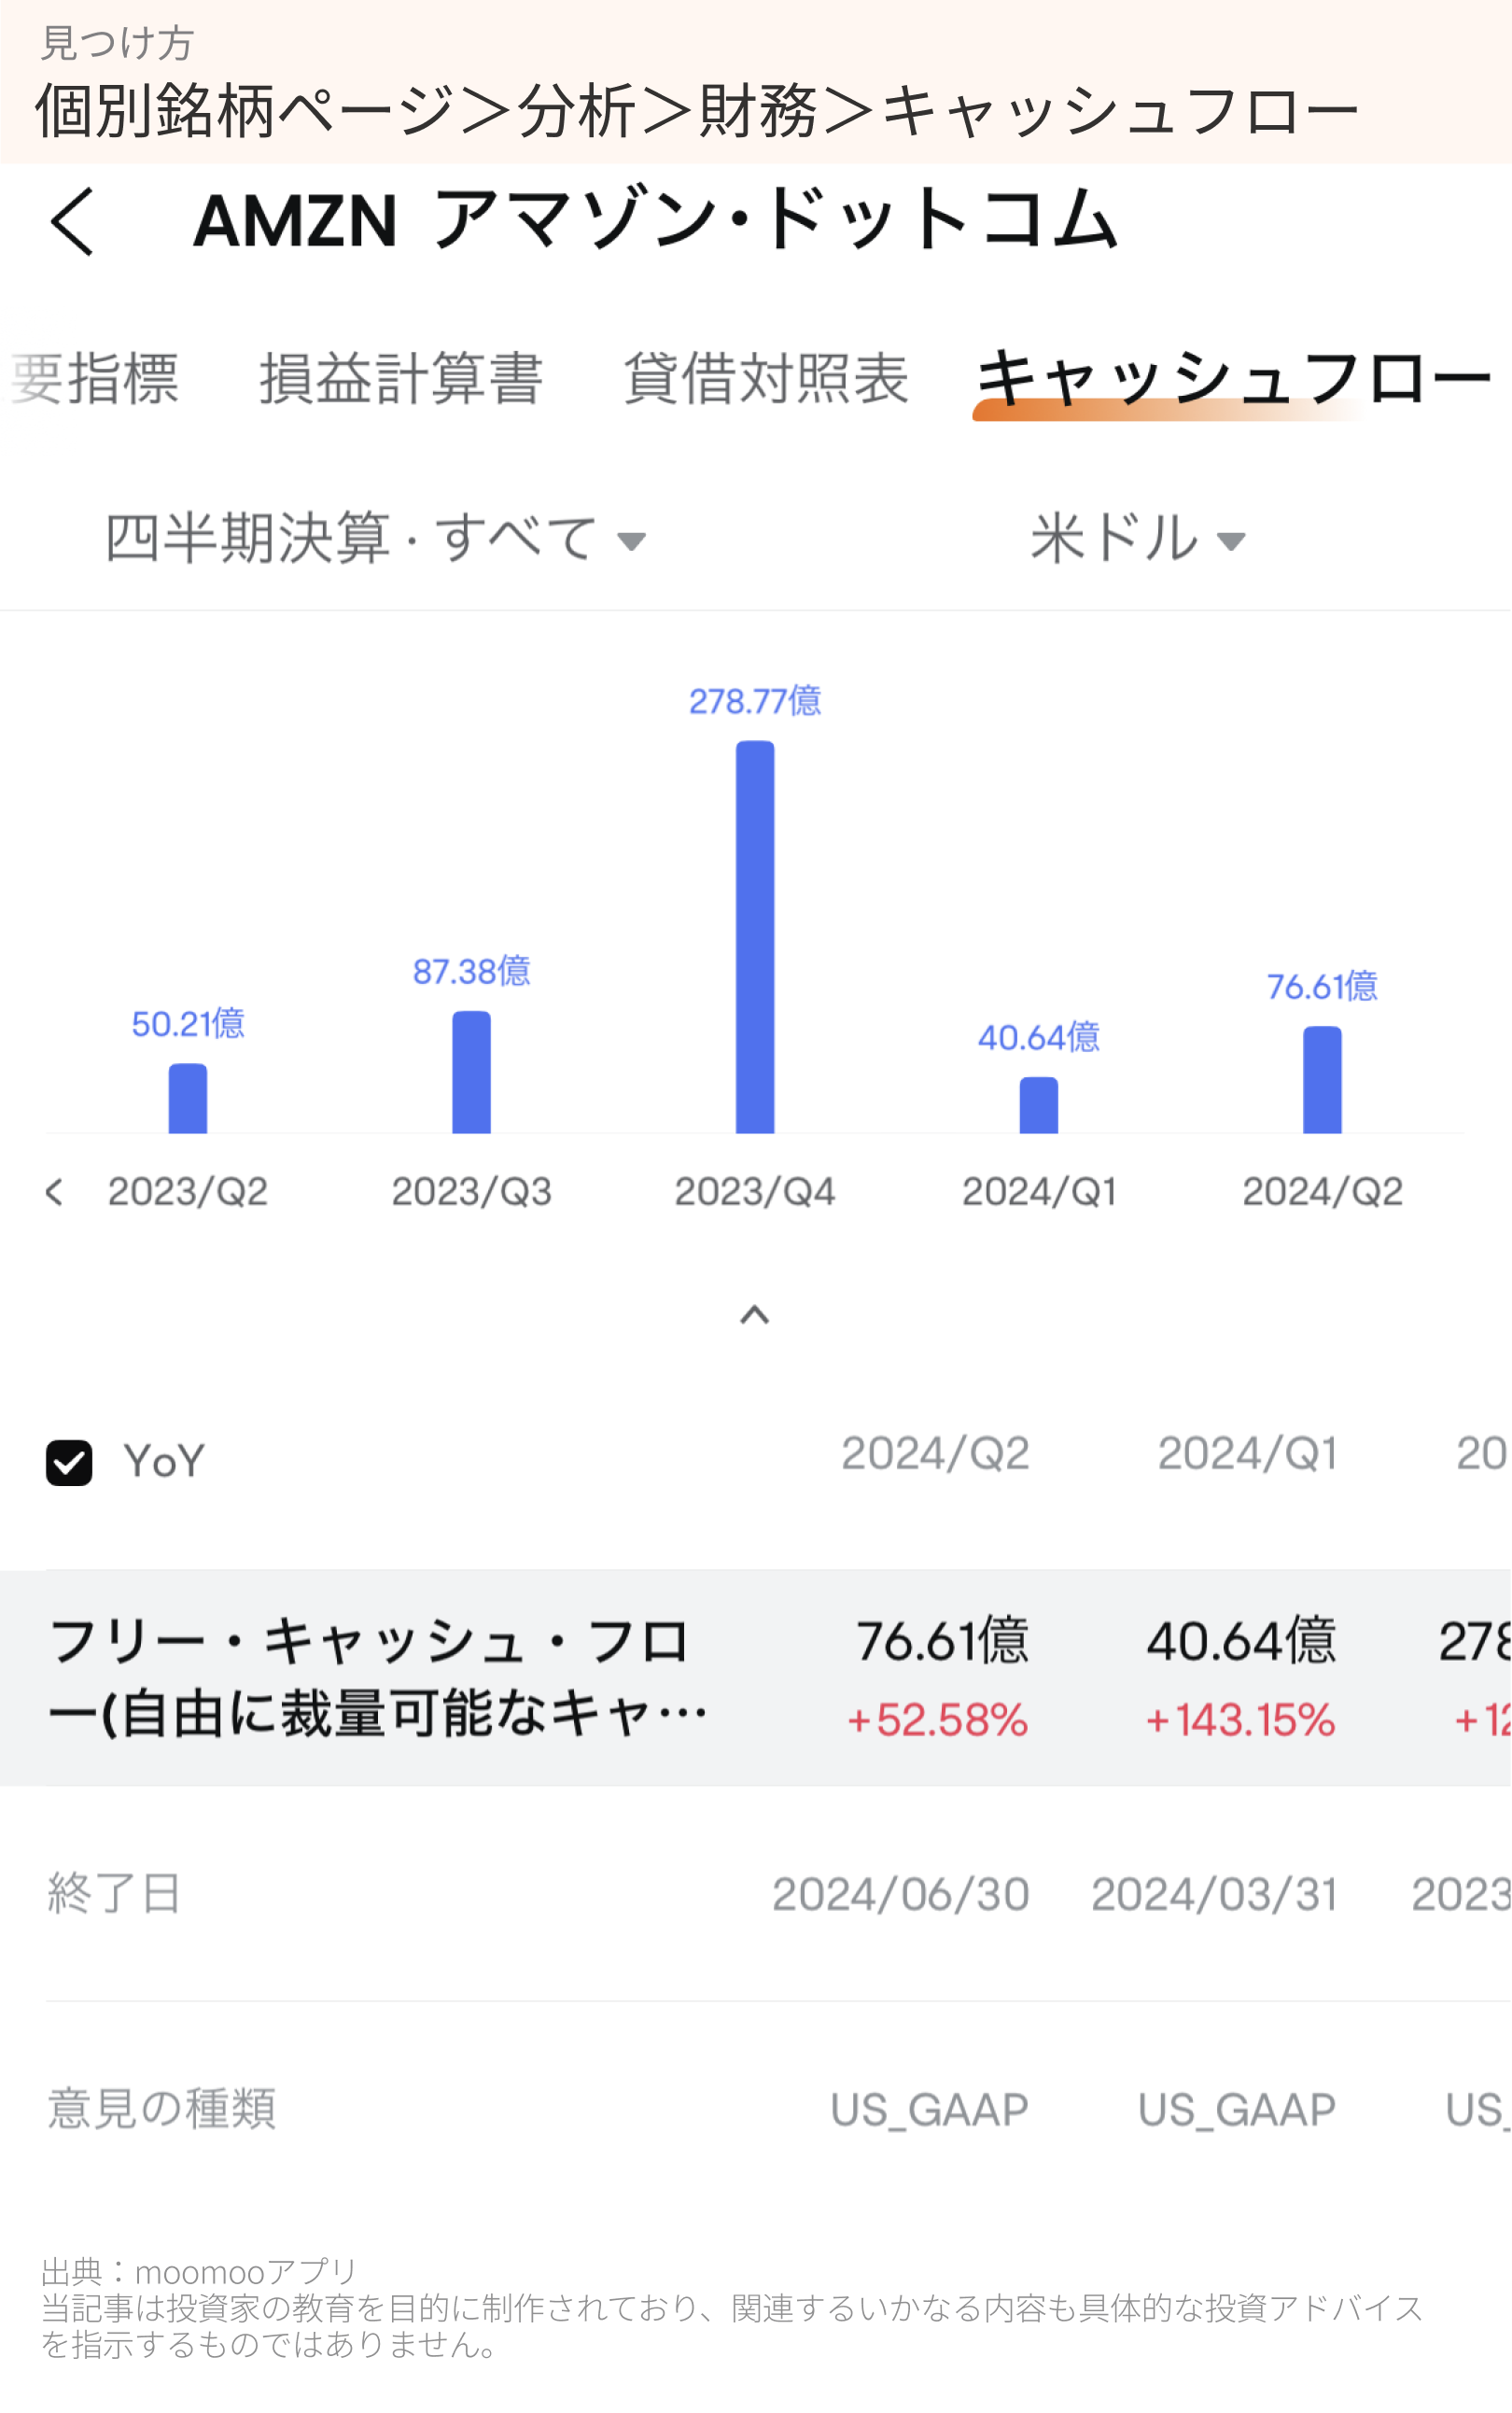
moomooのキャッシュフロー計算書では、各期間のフリーキャッシュフローのデータを簡単に確認することができます。
例えば、2011年から2020年までの10年間のあいだ、Amazonの純利益は非常に不安定でしたが、フリーキャッシュフローは毎年プラスであり、純利益を上回っています。この期間中、累積純利益は約500億ドルであった一方、累積フリーキャッシュフローは約1,000億ドルでした。
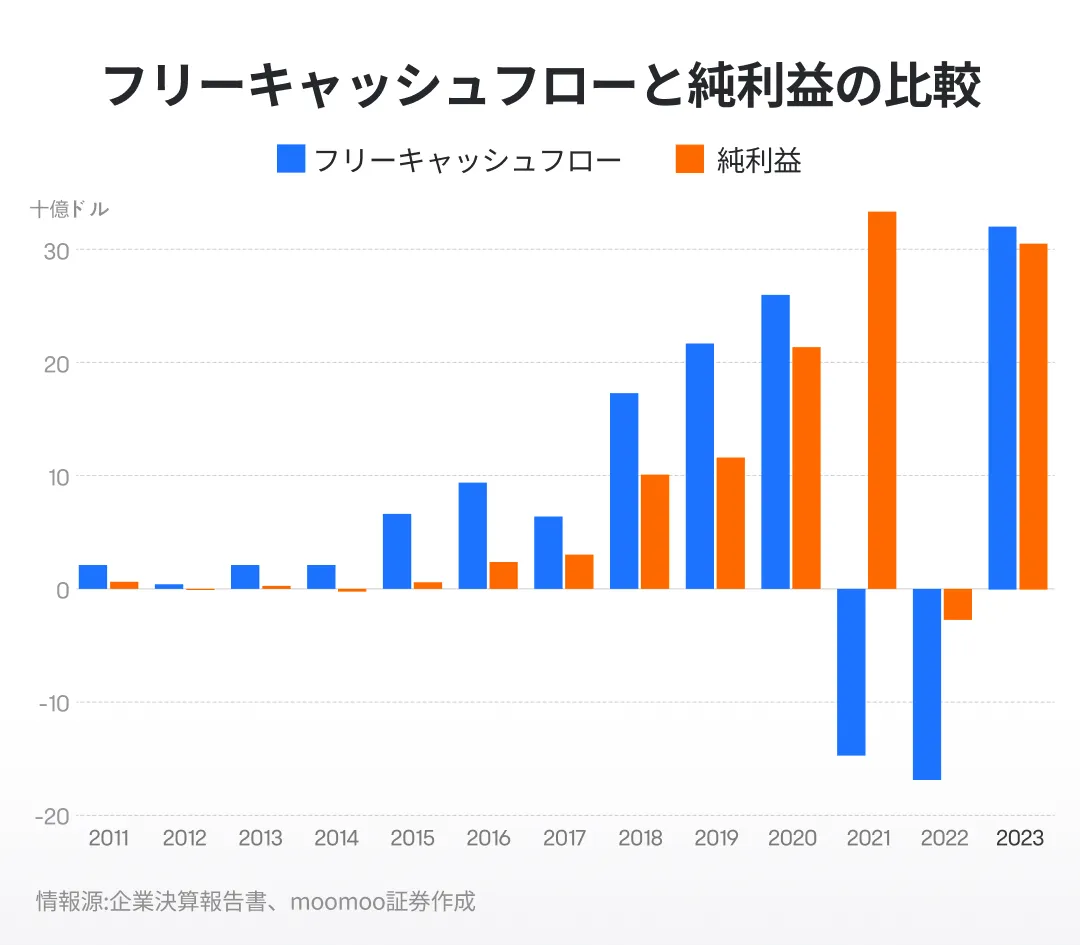
しかし、2021年を境に、フリーキャッシュフロー状況は急激に悪化し、2年連続で100億ドルを超えるマイナスとなりました。これが、2021年に他のビッグテックに比べてAmazonの株価が大幅に低迷し、2022年にはさらなる一段安を経験した原因の1つかもしれません。
Amazonのフリーキャッシュフローが急激に悪化した主な理由は、資本支出の大幅な増加です。Temuなどによる業界競争の激化によるものか、Amazon自身が成長のプレッシャーを感じたためかもしれません。そのため、過去2年間でAmazonは物流インフラやその他の分野への投資を増やし、競争優位性の強化を図っています。しかし、膨大な投資を行っても、Amazonの売上高成長率は以前のペースで続かず、代わりに資本支出は数十億ドルから500億ドルを超える水準に急増し、フリーキャッシュフローに膨大な圧力をかけました。
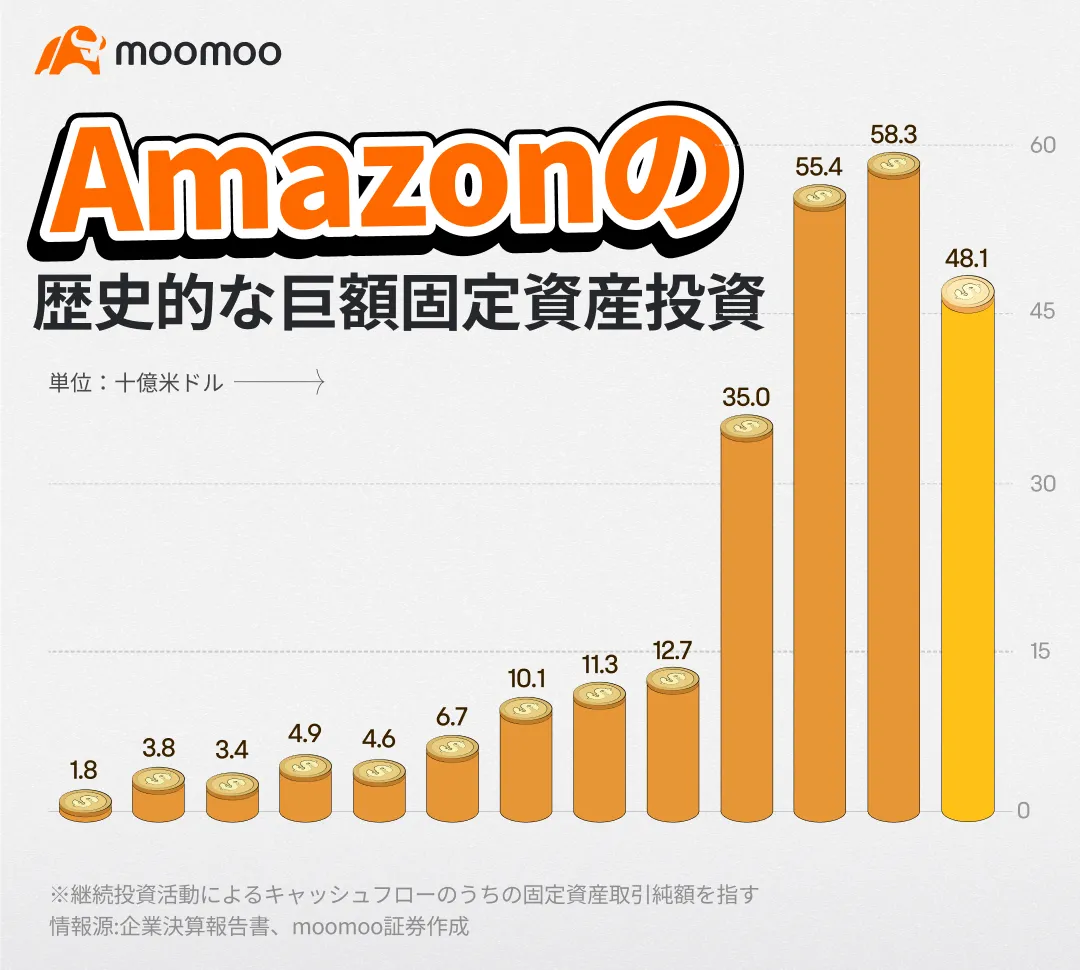
2023年度の同社の固定資産投資は比較的少なくなったことに加えて、フリーキャッシュフローも大幅に改善し300億ドル以上に達したということは、朗報でした。引き続き、固定資産投資とフリーキャッシュフローの改善状況に注目する必要があります。なぜなら、これらはAmazonの株価の長期的なロジックの要であるからです。
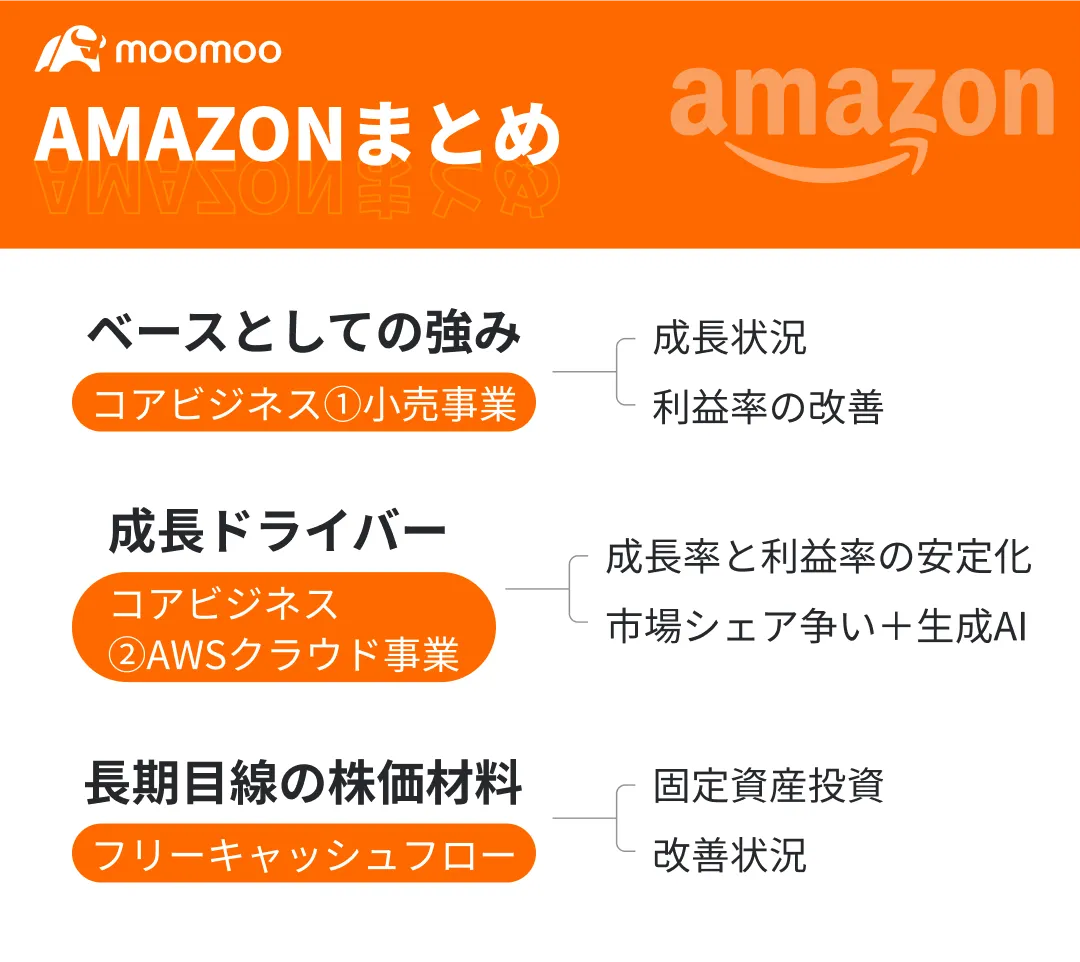
まとめ
小売事業では、売上高成長率と営業利益率が改善傾向に戻るかどうかに注目する必要があります。
クラウド事業はAmazonの主要な成長ドライバーであり、利益の源泉です。今後も、AWSクラウドの営業利益の伸びと利益率がの反発トレンドを維持できるかどうかに注目する必要があります。
各社力を入れだした生成AIがAmazonにおいては、どのように競争力の強化につながるのかもポイントになります。
フリーキャッシュフローは株価の先行きを決定づけうる重要な要素であり、今後の決算発表ではフリーキャッシュフローが改善し続けるかどうかに注目する必要があります。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報