
バフェット氏も魅了されたコカ・コーラの収益構造をどう理解するか?
米国株式市場の代表的な銘柄とされるコカ・コーラは、1919年の上場以来、長らく株価も堅調な上昇基調をたどっています。そのため投資家にとって定番の銘柄となっています。コカ・コーラの安定した成長は、ウォーレン・バフェットのような大物投資家にとっても魅力的です。バフェット氏率いる投資会社であるバークシャー・ハサウェイは、1980年代後半に約10億ドルを投資し、現在でもコカ・コーラを重要な持ち株として保有しています。
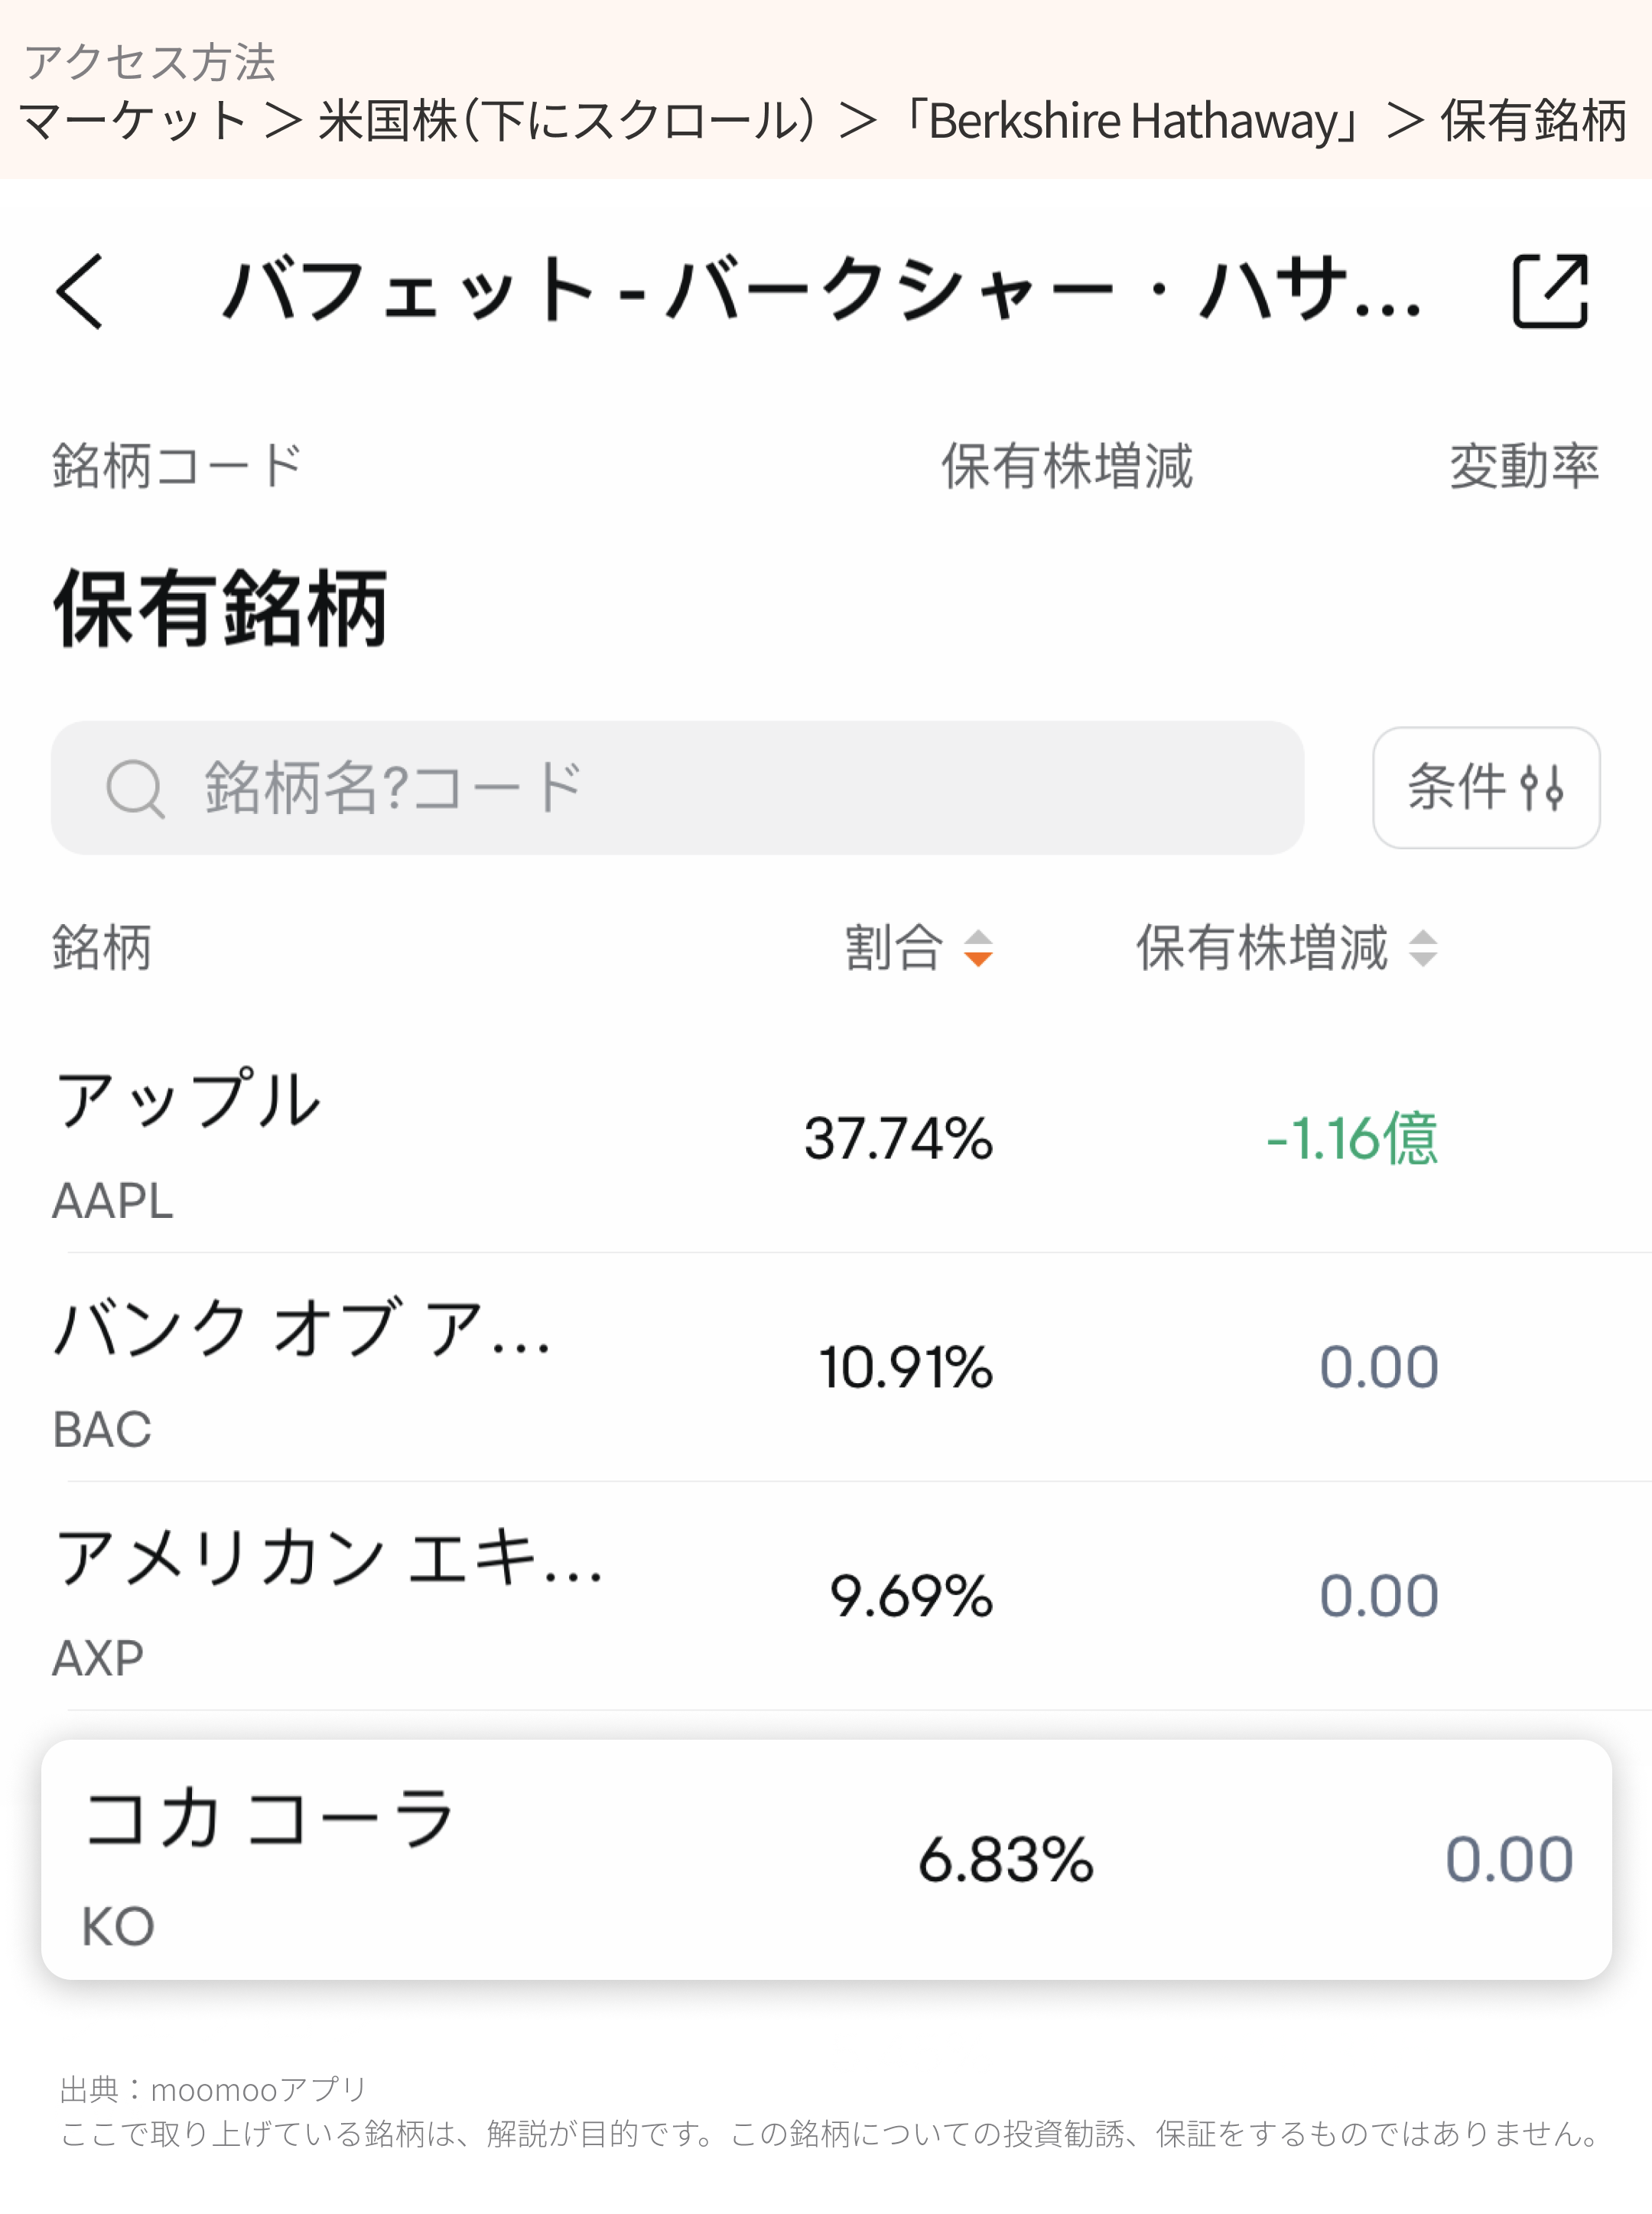
コカ・コーラが堅調な業績を維持できるかを評価するために、決算報告書の中で注目すべきは以下の3点です。
経営の安定性
ブランド力
配当金の支払いと自社株買いを通じた株主還元
これらの要素は、常に変化する市場において同社に対する投資妙味を考えるうえで重要となります。
経営の安定性
バフェット氏は、最小限の設備投資で高い収益を維持し、経営の安定性を維持しているコカ・コーラのような企業を称賛しています。コカ・コーラのビジネスモデルとは、原材料液をボトラー(飲料製造業者)に販売し、マーケティングを管理することです。これにより少ない資本で高い利益率を保ち、強力なブランド力を活用できています。高成長期は過ぎ去りましたが、コカ・コーラの安定成長は続いています。
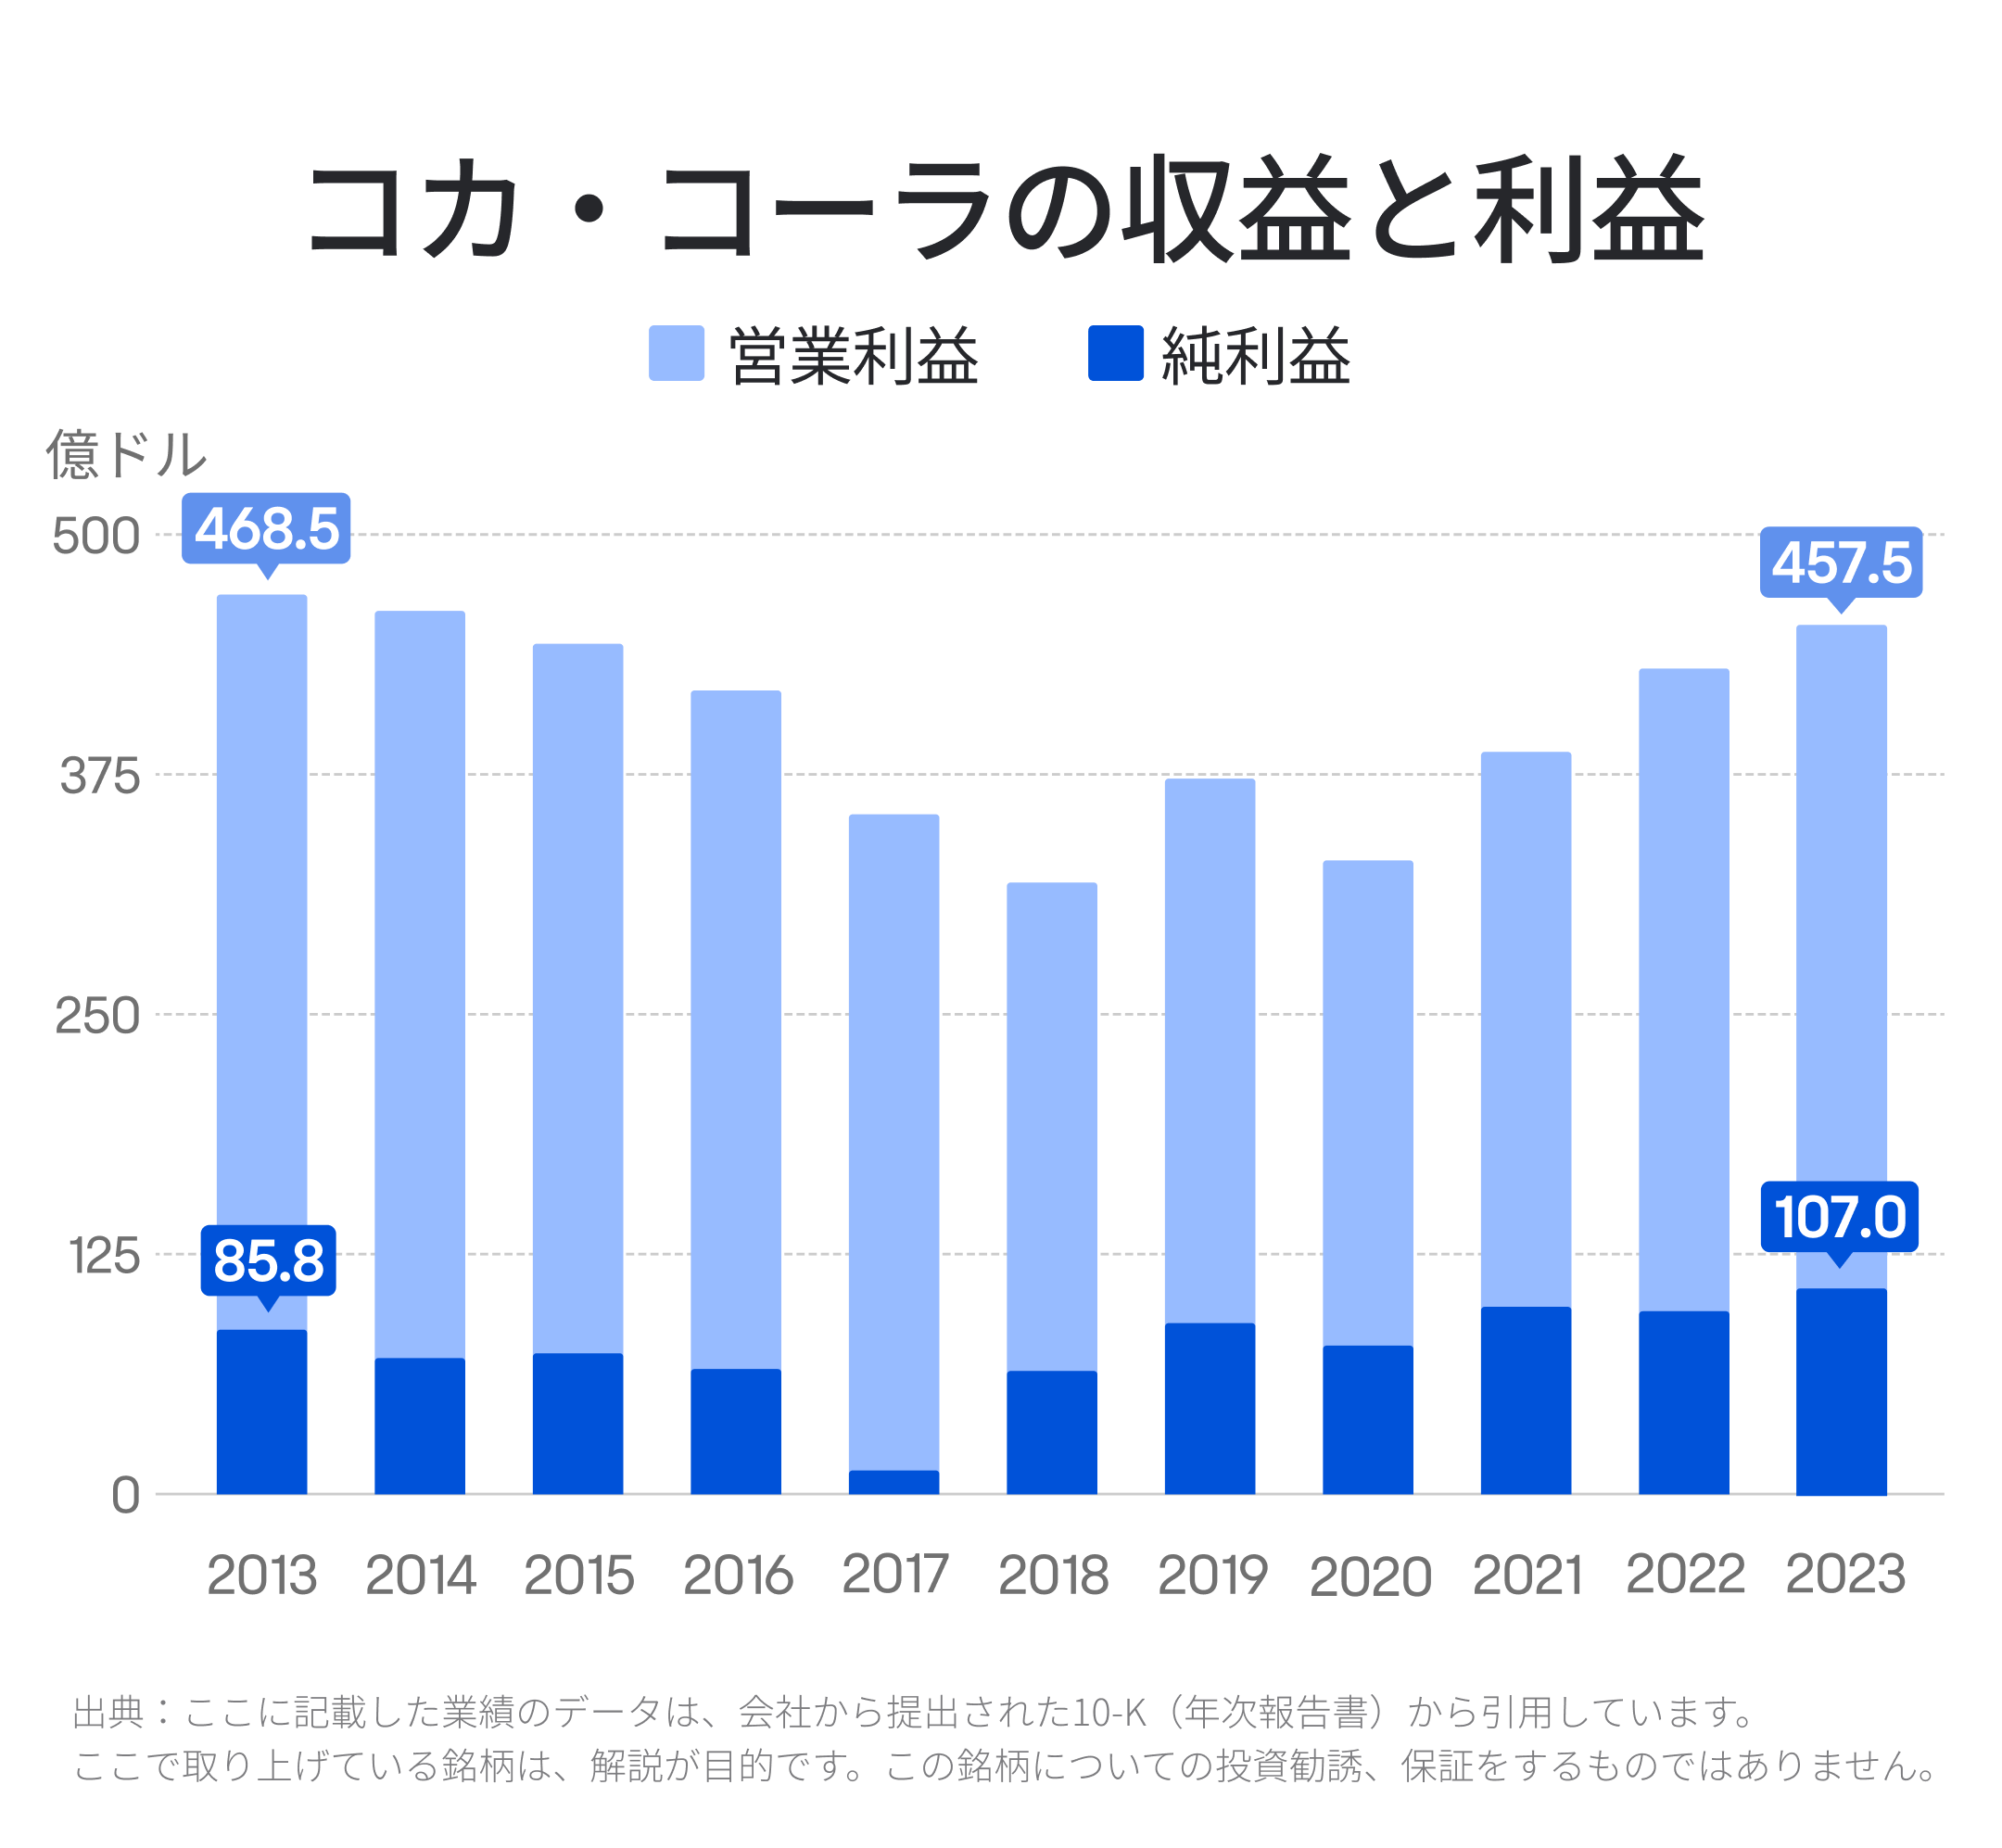
過去10年間で、同社の営業利益はわずかに減少しましたが、純利益は少し増加しました。一時的な外的要因を除けば、同社のパフォーマンスはほぼ安定しており、変動もわずかでしかありません。
収益性
粗利益率、純利益率、ROE(自己資本利益率)から分析できます。
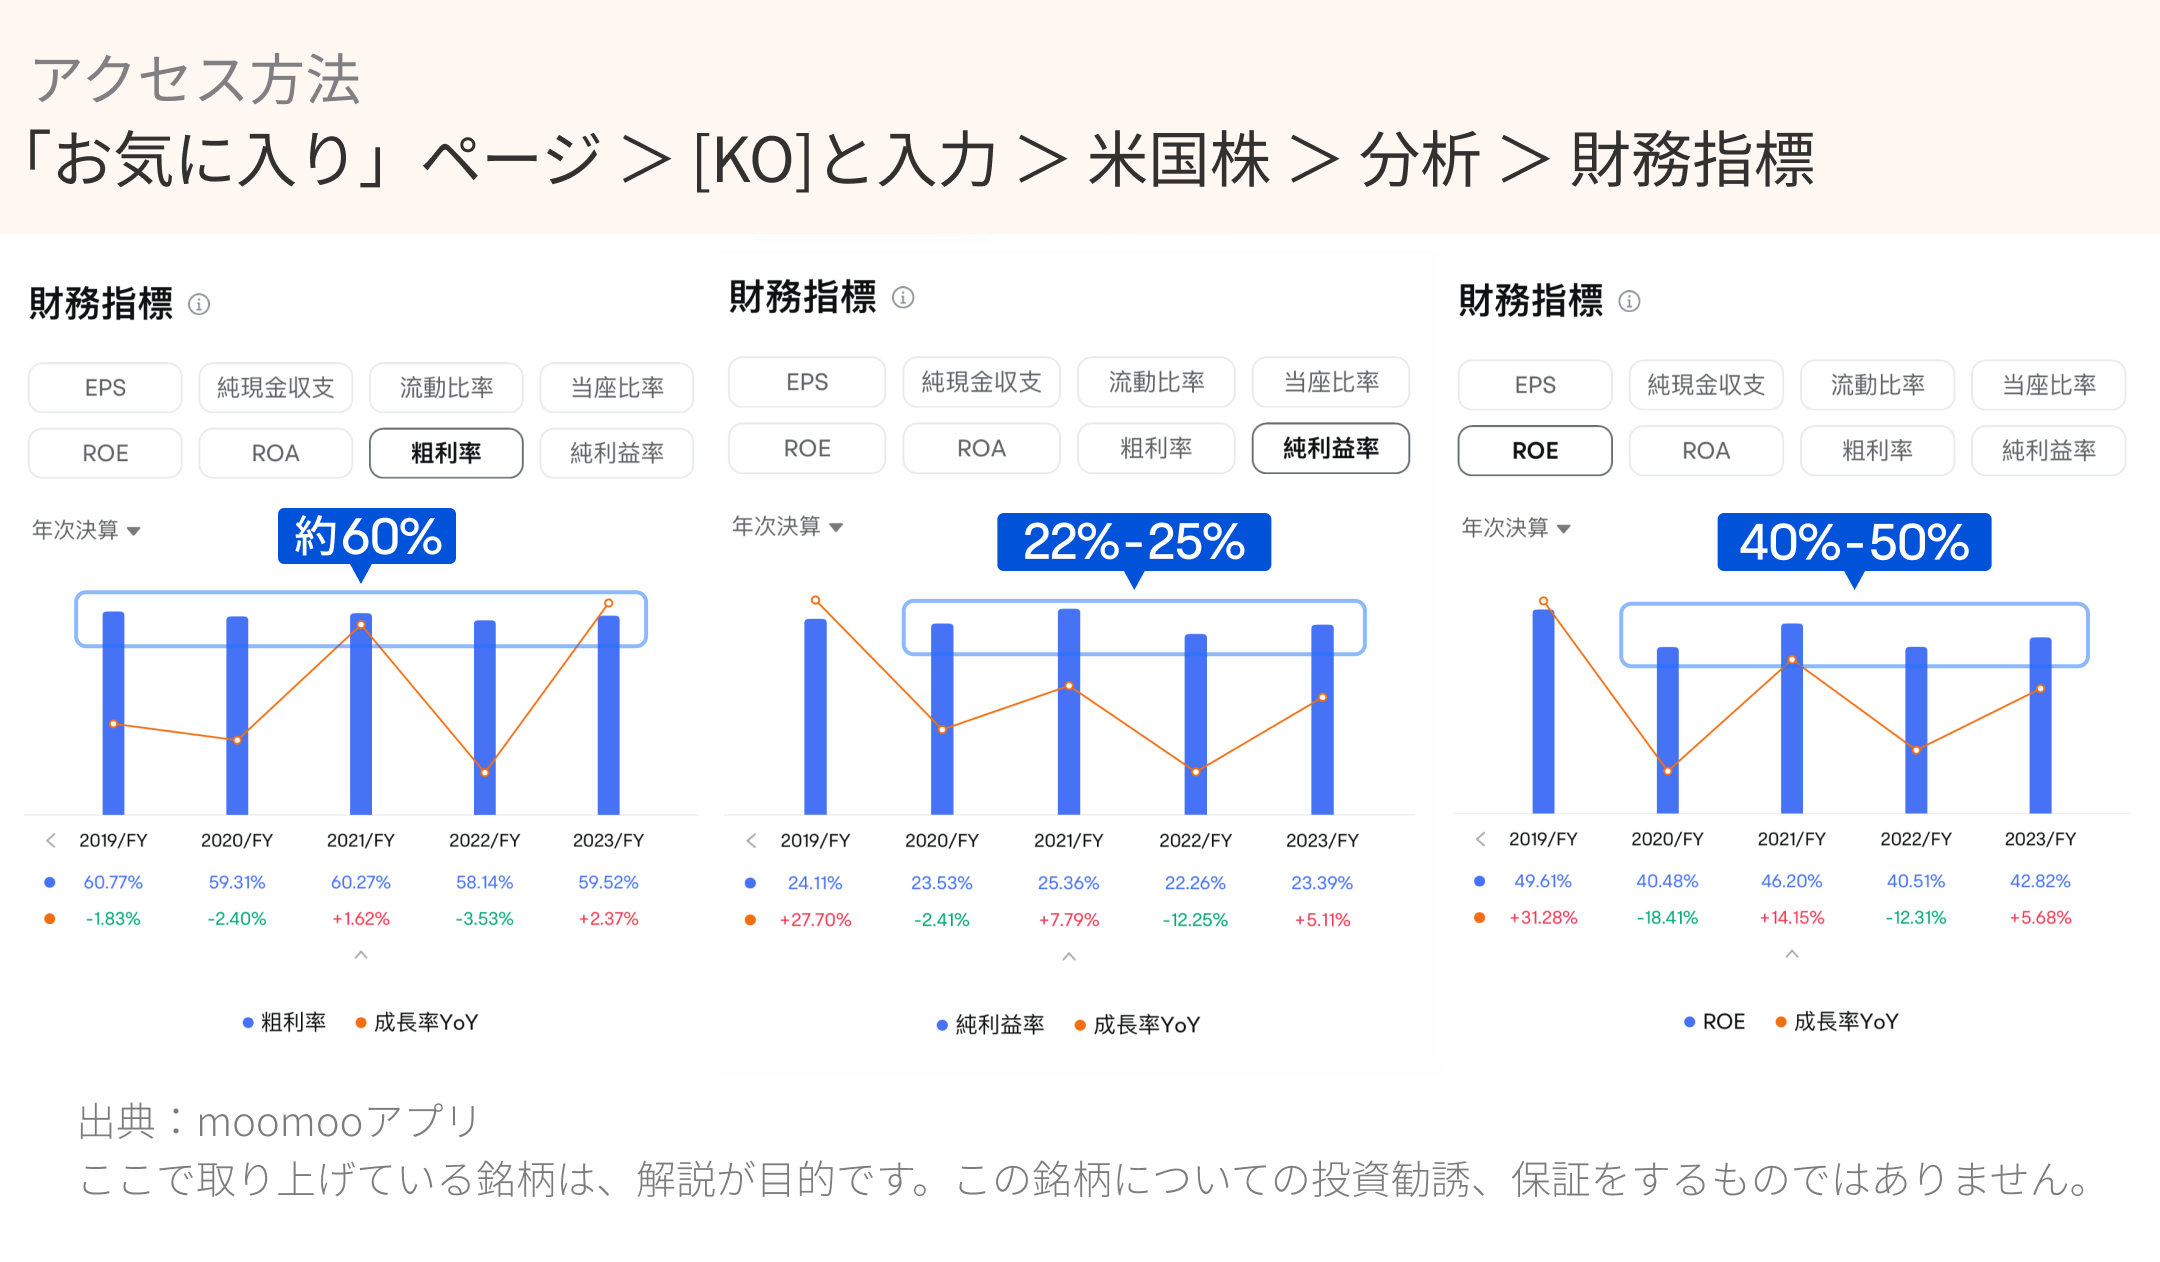
過去5年間を振り返ると、コカ・コーラの粗利益率は一貫して60%前後を推移しており、安定しています。純利益率は22〜25%の間で推移しています。2019年度以降は、40〜50%の非常に高いROEを維持しています。
会社運営力
売掛金回転率と在庫回転率から評価できます。
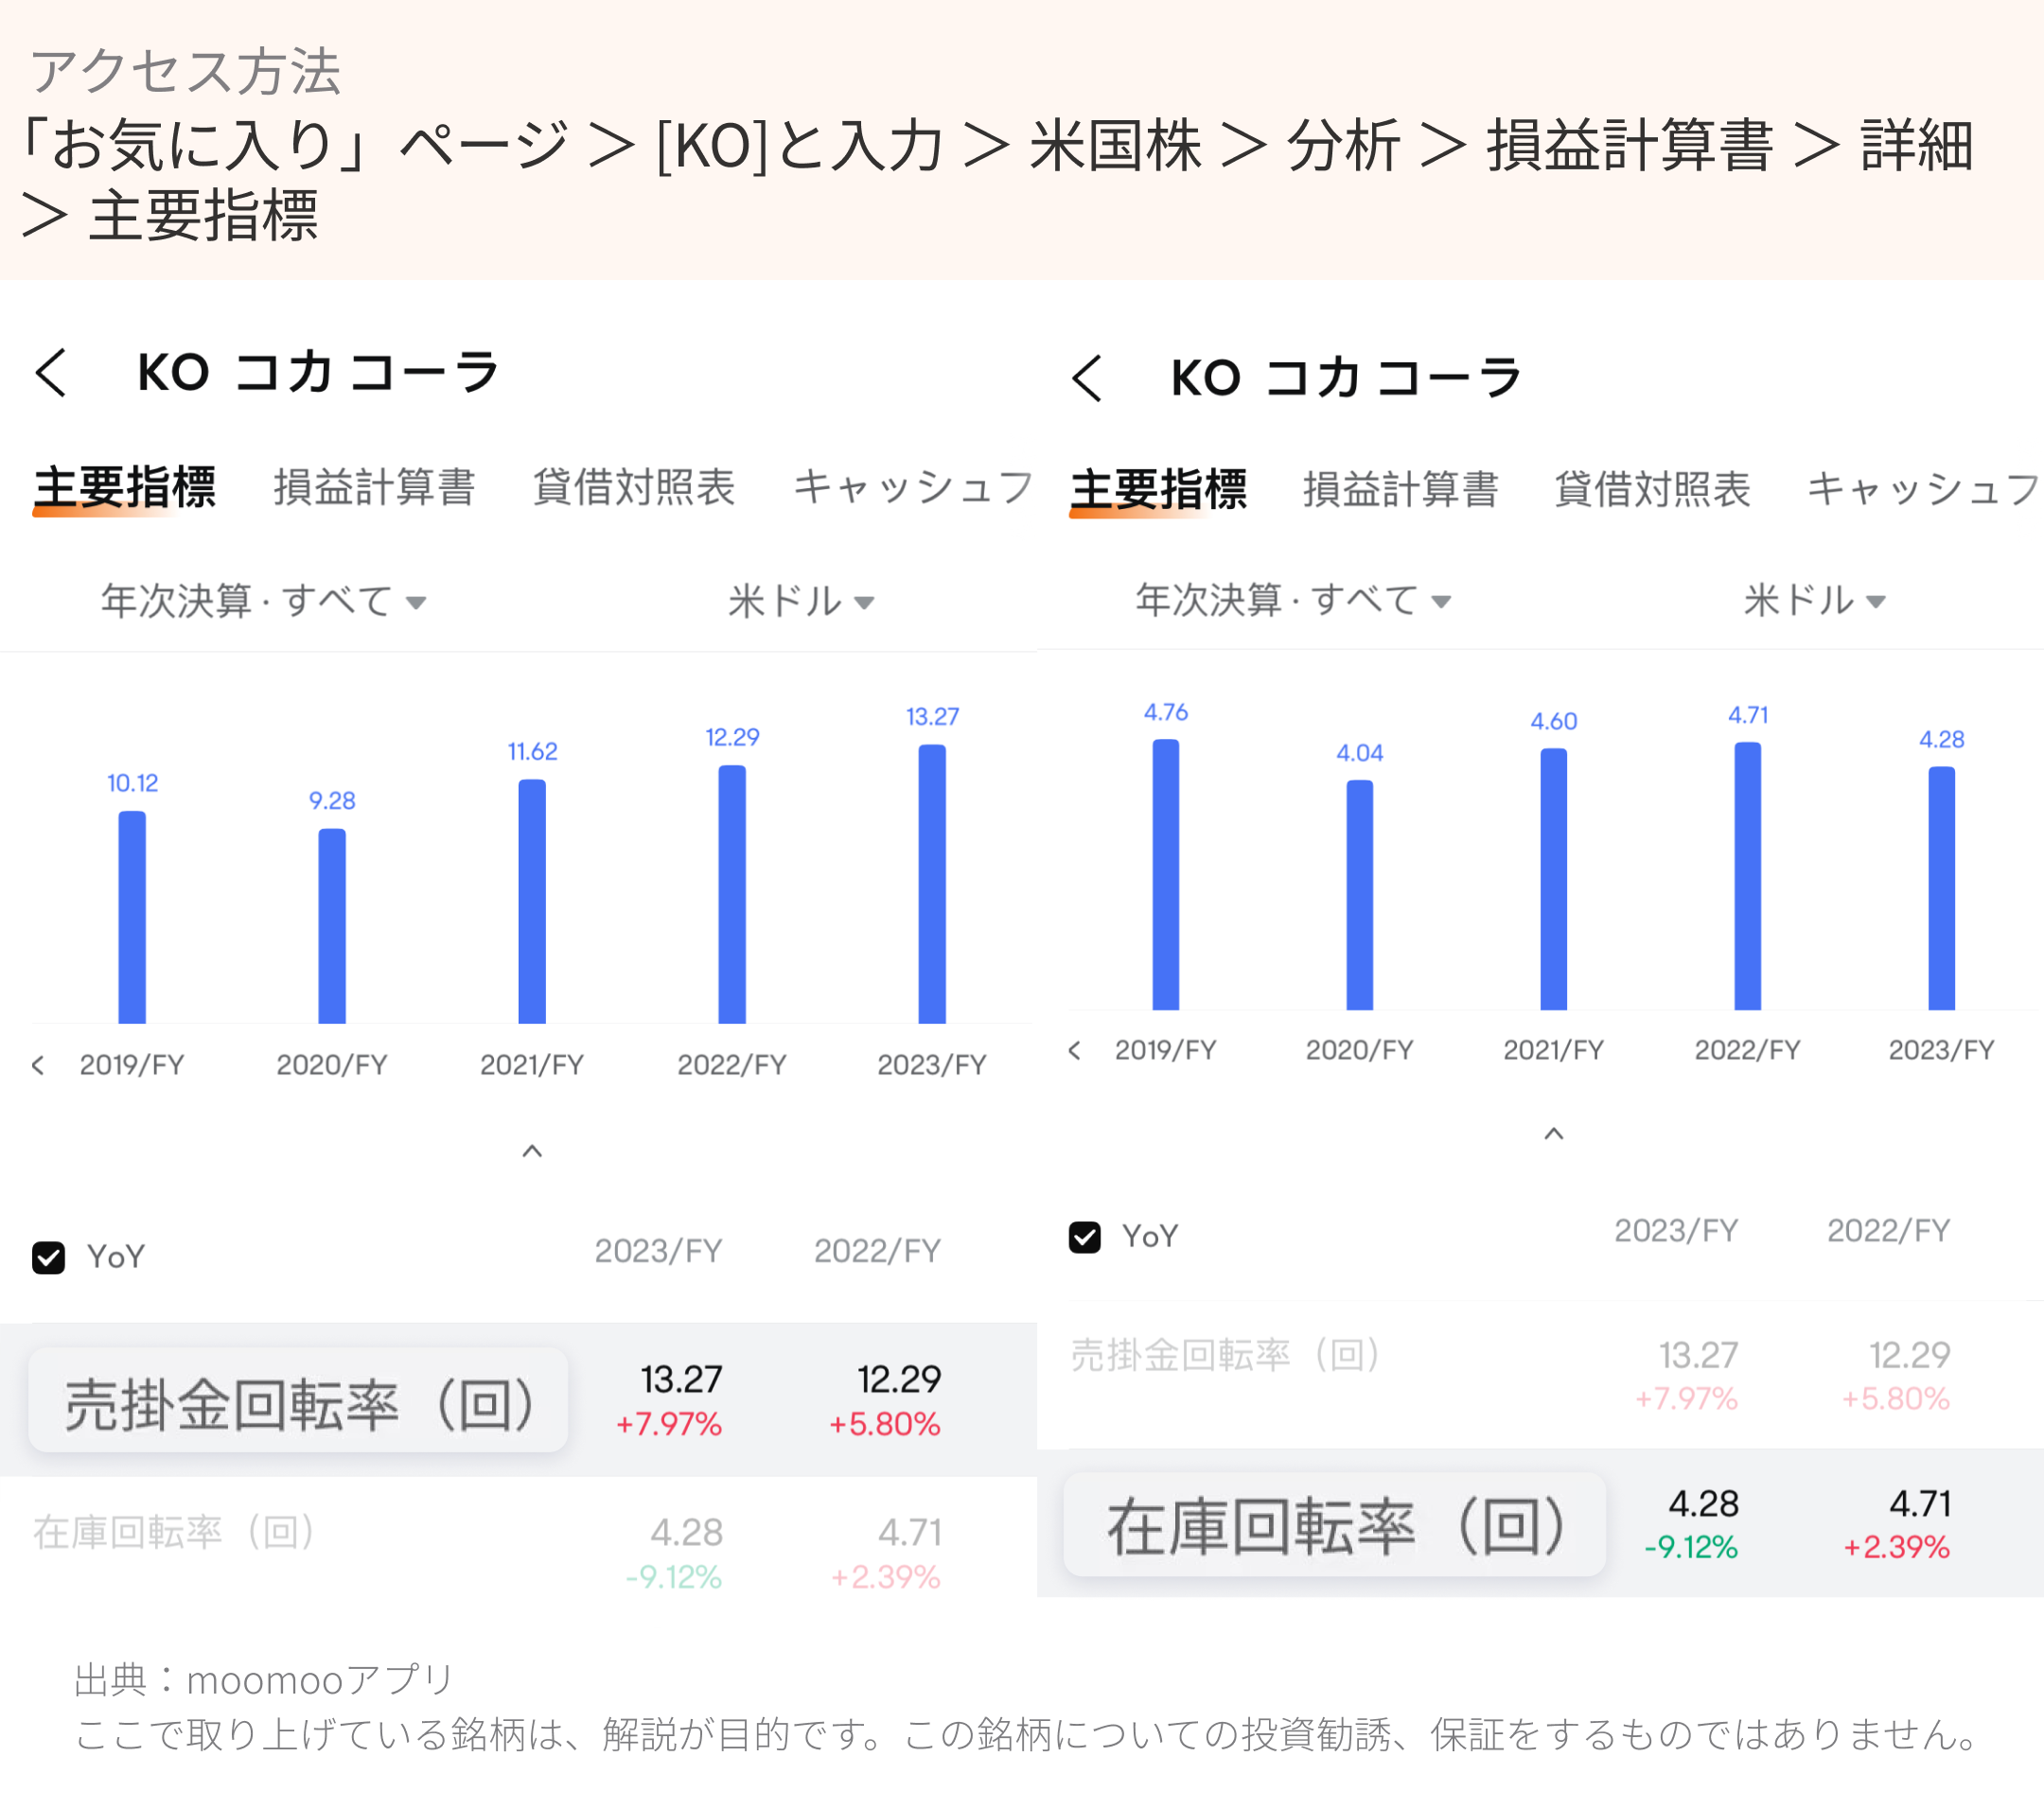
コカ・コーラの売掛金回転率(回)は過去5年間でわずかに増加し、2023年度には約13.3回になりました。在庫回転(回)は、4〜5回の安定した水準を保っています。
端的に言うと、コカ・コーラの成長性と収益性には重大な問題がなく、経営状況も安定しているということが決算報告書から分かります。同社の将来については、大きな飛躍を期待というよりは、これまでの安定性を維持していけるかどうかに注目する必要があります。
ブランド力
コカ・コーラの1世紀にわたる経営の秘密はブランド力にあります。同社には、スプライト、ファンタ、ミニッツメイドなどの多数の飲料ブランドを所有しています。しかし、何と言っても中核はコカ・コーラそのものです。コカ・コーラは世界200以上の国で販売され、消費者から愛されています。
ウォーレン・バフェット氏にも、「誰かが私に1000億ドルを与えて、コカ・コーラを世界の飲料業界の新しいリーダーから転落させるように言ったとしても、私にはそれができないだろう」と言わしめました。
コカ・コーラのブランド力の差別化を知るために調べるべきは? すぐに調べられる指標の1つに、営業利益に対する広告費の割合があります。この割合が低いほど、ブランド力が強いと考えられます。 同社が商品を販売するとき最小限の広告費で済むということは、ブランド力を活用して、消費者の心と財布を掴んでいるわけです。ブランド力の強化や維持は、売上の成長余地の可能性を示唆します。
営業利益に対する広告費の割合を長期間で見てみましょう。2004年度にはこの割合が約10%程度であったことがわかります。2011年までに、コカ・コーラの営業利益は2004年度と比較して2倍になったため、広告宣伝費の割合が約7%に低下しています。

そして、2014年を境に営業利益が減少したため、同社はブランド力の強化のために広告活動を強化し、2018年度までに広告費売上高比率は約13%まで上昇しています。しかし、足元の数年は安定基調にあるため、広告比率は10%前後に落ち着いています。
約20年間のデータを分析すると、コカ・コーラにとって広告費の営業利益に対する比率は10%が標準的な数字であるようです。将来の決算報告でもブランド力や広告戦略の有効性を示す指標として、広告費の比率に注目することが大切です。もし10%を大きく上回るような事態があれば、コカ・コーラのブランド力が弱まっている恐れあると考えられます。
配当金の支払いと自社株買い
コカ・コーラは、大きな資本投資を必要とせず安定経営している成熟企業です。同社は毎年稼いだ利益をどのように配分しているのでしょうか?米国の上場企業では余剰資金は配当金の支払いや自社株買いに利用する、つまり株主還元に力を注ぐという慣行があります。
配当金の支払いや自社株買いを通じて、株主に報いつつ、自己資本利益率(ROE)や1株当たり利益(EPS)を向上させます。同時に、株式の流動性をさらに高めるなどという複数の効果を狙って戦略的に行われます。
投資家からするとコカ・コーラの配当金の支払いと自社株買いは、非常に有難いことが知られています。過去10年間を例に取ると、同社の純利益は約839億ドルですが、配当金の支払いと自社株買い(減少した株式資本の部分から増加した部分を差し引いたもの)の額は驚異的な863億ドルにも達し、純利益を上回るまでになっています。そのうち配当総額は約718億で、配当利回りは約3%前後を保っています。
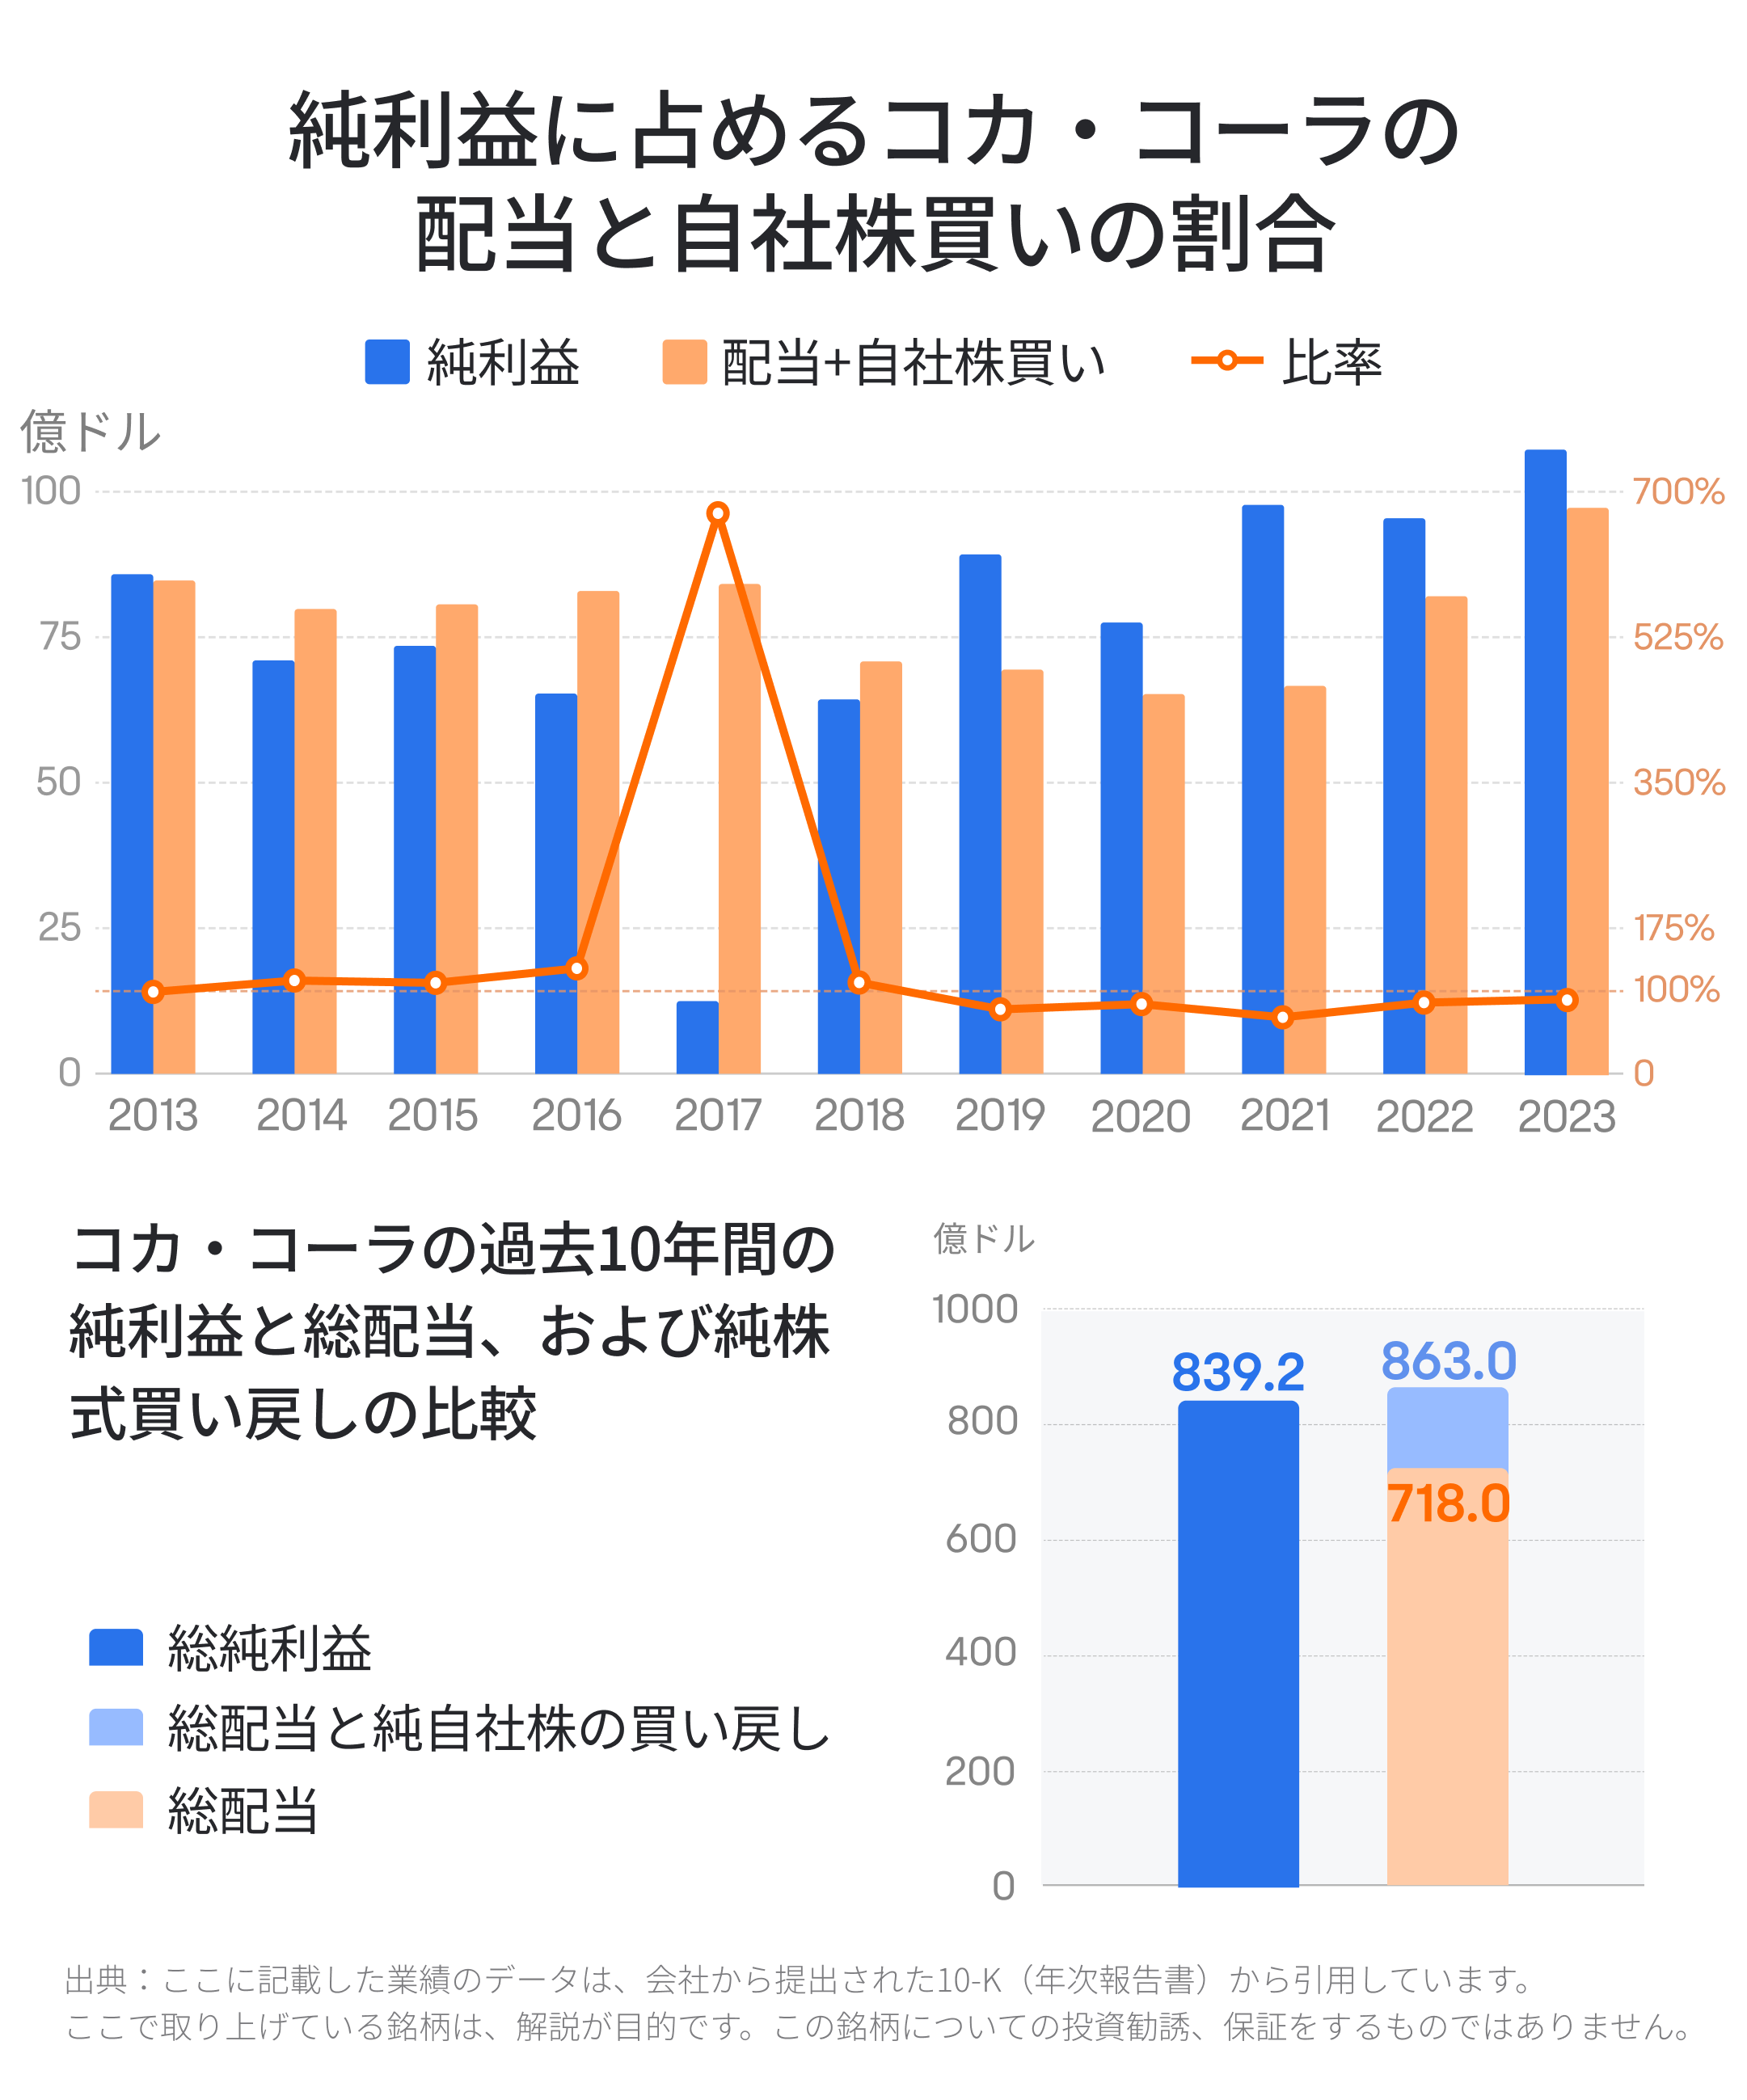
純利益以上に企業が配当金の支払いや自社株買いを続けることは、あり得ないと思われがちです。確かにコカ・コーラが行っているレベルの株主還元は、米国株式市場の中でも非常に珍しいです。通常、同社は純利益の80%を超える配当金支払いと自社株買いを行っています。この株主還元戦略が投資家に評価されたことが、2013年から2023年までほぼ毎年の株価上昇に寄与した要因でもあるでしょう。
今後もコカ・コーラこれまでのような株主還元を維持できるかが重要です。純利益に対する配当金の支払いと自社株買いの比率を引き続き注視しましょう。
まとめると、コカ・コーラは長年にわたり安定した経営実績を示してきました。今後も、その経営力を維持できるかに注目しましょう。ブランド力の差別化は、コカ・コーラのこれまでのパフォーマンスに欠かせない重要な要素です。営業利益に対する広告費の比率は、ブランド力の安定性を評価するための大切な指標です。最後に、配当金支払いと自社株買いの実績を考慮すると、この株主還元の姿勢が続くかどうかに注意を払う必要があります。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報