
ディズニーの株価が上昇反転か?決算報告で注目すべき内容!
約100年にわたるエンターテインメント王国として、ディズニーのハリウッドでの地位は世界中から注目されています。米国株式市場に60年以上、上場している中で、ディズニーのかつての株価は非常に優れたパフォーマンスを示し、2009年から2020年にかけて12年連続で株価が上昇するという奇跡を達成しました。

しかし、2021年からディズニーの株価は崇拝される地位から落ち始め、2年連続で大幅に下落し、2023年の株価上昇率はS&P 500指数を大きく下回っています。では、ディズニーは将来的にも低迷を続けるのか、それとも再び頂点に戻るのか?その手がかりは、同社の決算報告書で探ることができます。主に注目すべきポイントは以下の通りです。
1. 売上高成長率
ディズニー株価の大幅な調整は、主に売上げ成長の速度の大幅に下がった事が影響しています。同社の四半期ごとの売上げ成長率は2019年に20%以上でした。新型コロナのパンデミックによる崖から落ちるような下落とその後の反発を経験しました。しかし、最近の数四半期では、売上げ成長率が再び大幅に下がり始め、一桁の成長を保っています。
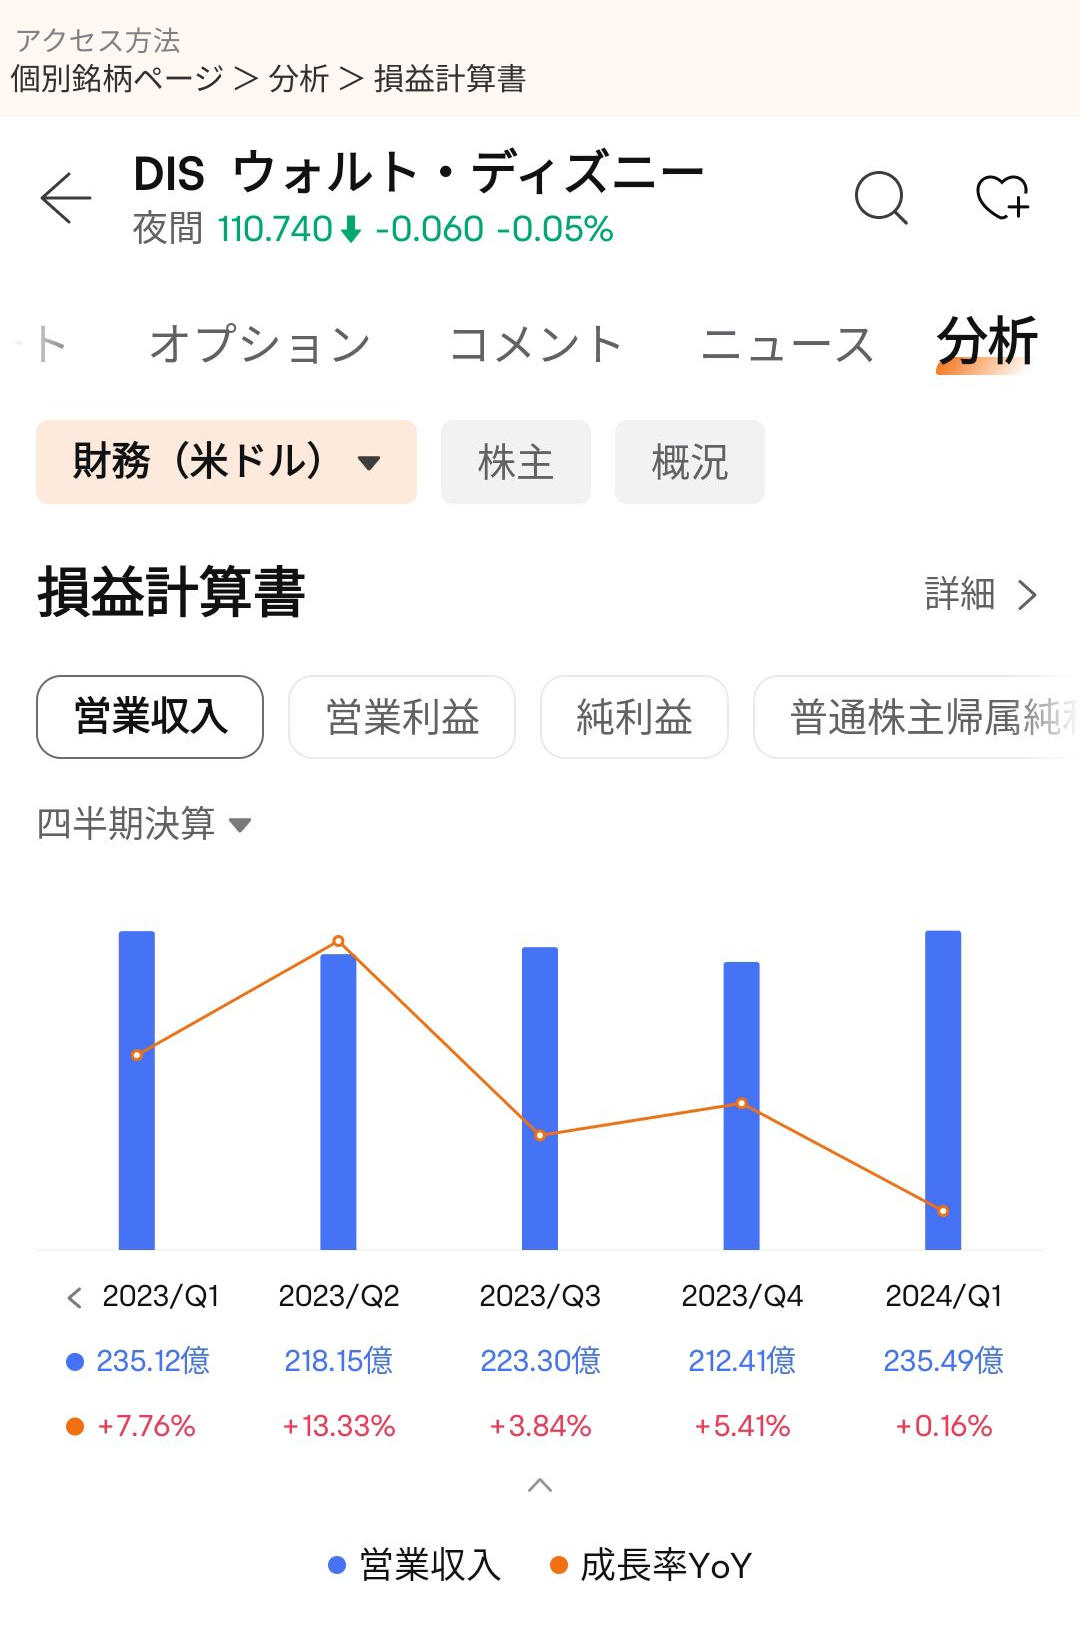
具体的には、ディズニーの現在の売上は主に、エンターテイメント、エクスペリエンス、スポーツの3つのセグメントがあります。過去6四半期の財務データを見ると、テーマパーク、ホテル、クルーズ、消費者向け商品を主体としたエクスペリエンス(実体験)セグメントが、売上成長の重しとなっており、毎四半期ごとに3つのセグメントの中で最も高い成長率を記録しています。
しかし、連続した高成長の後、エクスペリエンスセグメントの売上は比較的高い基準に達しています。国際的な公園は依然として高い人気を維持しているものの、国内のテーマパーク人気が冷え始め、売上成長率も連続して滑落しています。今後、テーマパーク事業の人気の動向と、エクスペリエンスセグメント全体の売上が安定した成長を維持できるかを引き続き注視しましょう。

2つ目の事業はエンターテインメント事業ですが、エクスペリエンス事業とは対照的に、ケーブルTV事業とストリーミングメディア事業が大半を占めるエンターテインメント事業は、ここ数四半期の成長が非常に鈍く、前期比6.5%の伸びの時期さえありました。 2024年度第1四半期には減少する見込みです。
これは主に、一方でケーブル TV ビジネスがストリーミング メディア業界の影響を受けてすでに衰退しているためです。 米国を例に挙げると、ニールセンの統計によると、2022年10月から2023年末までに、テレビユーザーがケーブルテレビに費やした時間の割合は32.9%から28.2%に減少し、1年あまりで5パーセントポイント近く減少しました。
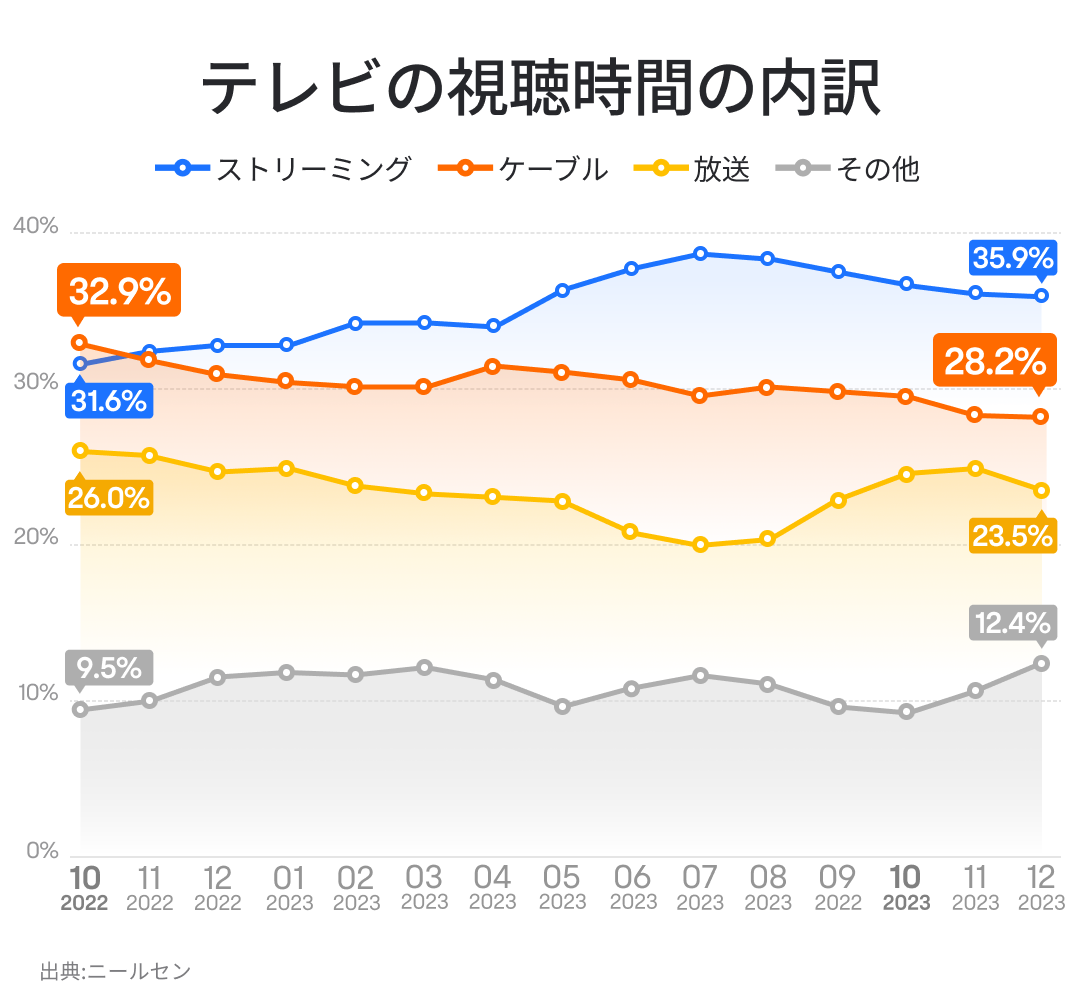
ディズニーのケーブルテレビ事業の収益もここ数四半期で急激な減少を示しており、2024年度第1四半期には前年比12.5%減となりました。
ケーブルテレビ業界の衰退を受けて、ディズニーもストリーミングへの移行を進めている。 ストリーミング メディア ビジネスの中核は、加入者数とユーザーごとの支払い (ARPU) 額に注目することです。 ここ数四半期、ディズニーは収益性を改善するためにいくつかの値上げ措置を講じています。例えば、Disney+ の月額料金は、2023 年度第 1 四半期の 5.77 米ドルから 2024 年度第 1 四半期には 6.84 米ドルに値上げされ、これも ARPU を押し上げています。一時的には改善したものの一部のユーザーが契約を解除したので値上げ後は2四半期連続で減少しました。 たとえば、Disney の全体的なユーザーの増加は停滞し始め、24 会計年度の第 1 四半期でも Disney+ ユーザーの数は 100 万人減少しました。
しかし、ユーザー数の減少にもかかわらず、ディズニーのストリーミングメディア事業の収益は約2桁の成長を維持しており、ケーブルテレビ事業の落ち込みもある程度補っています。
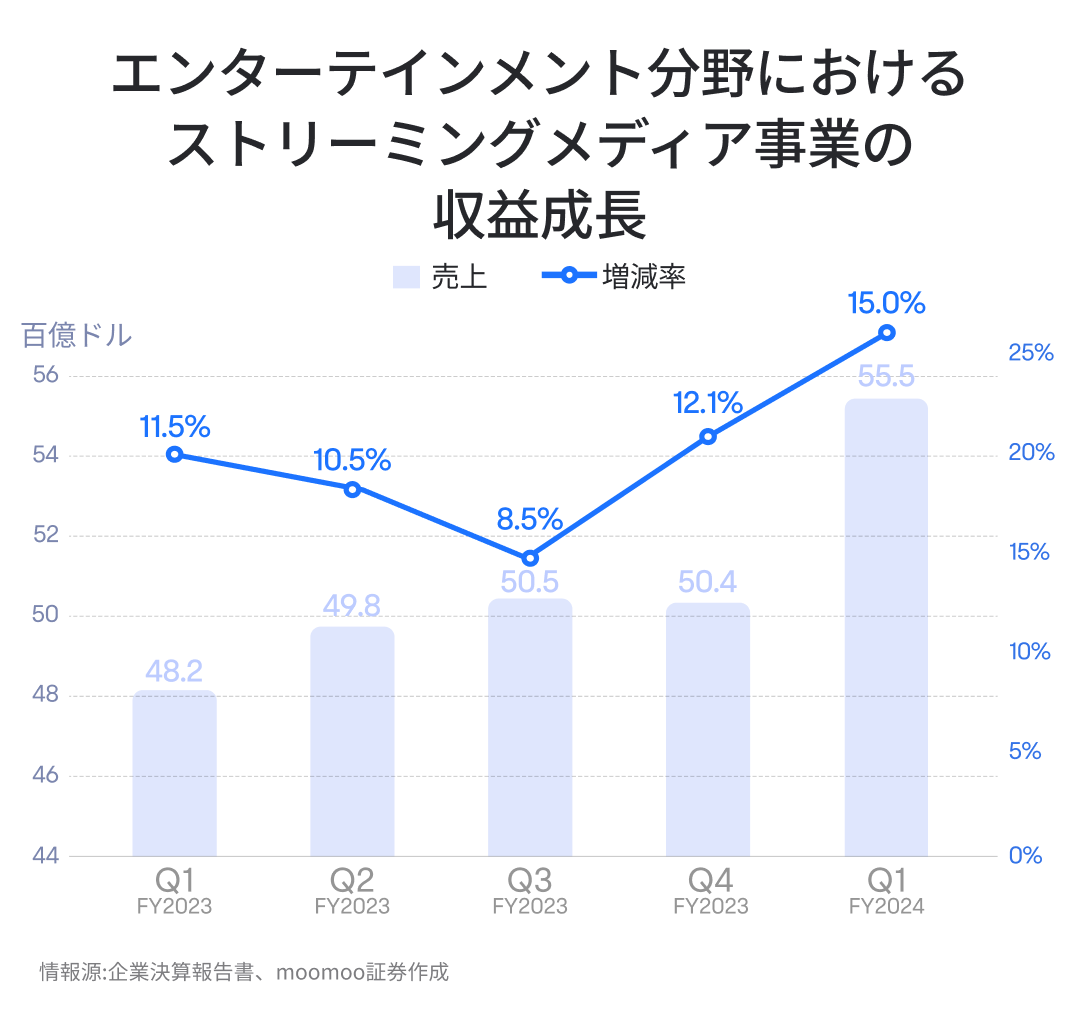
今後のエンタテインメント事業においては、ディズニーのケーブルテレビ事業の落ち込みを反転させるのはまだ難しいかもしれません。しかしストリーミングメディア事業については、有料ユーザー数が再び順調な成長に戻るかどうかを見極める必要があり、これが長期にわたる基盤となると考えています。
3つ目の事業はESPNチャンネル、ESPN+、スタースポーツを中心としたスポーツ事業で、2023年度の成長率はごく平均的ですが、2024年度第1四半期には前年比約4.2%の成長となる見込みです。現在、Netflixなどのストリーミングメディア大手もスポーツビジネスに注力していますが、ディズニーはESPNなどの伝統的なチャンネルの優位性を持ち、最近ではワーナー・ブラザースとコンテンツ面で提携しており、一定の競争優位性を持っている可能性があります。今後も安定成長を遂げられるかどうか、引き続き注目していきたいです。
2. 収益性
2020年までの長年にわたり、ディズニーの収益性は非常に好調で、年間の粗利益率は40%を超え、純利益率は基本的に15%を超えていました。 しかし、2020年以降、新型コロナの影響と、大きな資金を浪費するストリーミングメディア事業における同社の継続的な努力により、ディズニーの収益性は急激に低下し始めました。
2020年に赤字を出し、パンデミックの影響が徐々に弱まった後もディズニーの利益水準は大きく改善しておらず、これが同社の株価が過去2年間低迷している主な理由の1つとなっています。
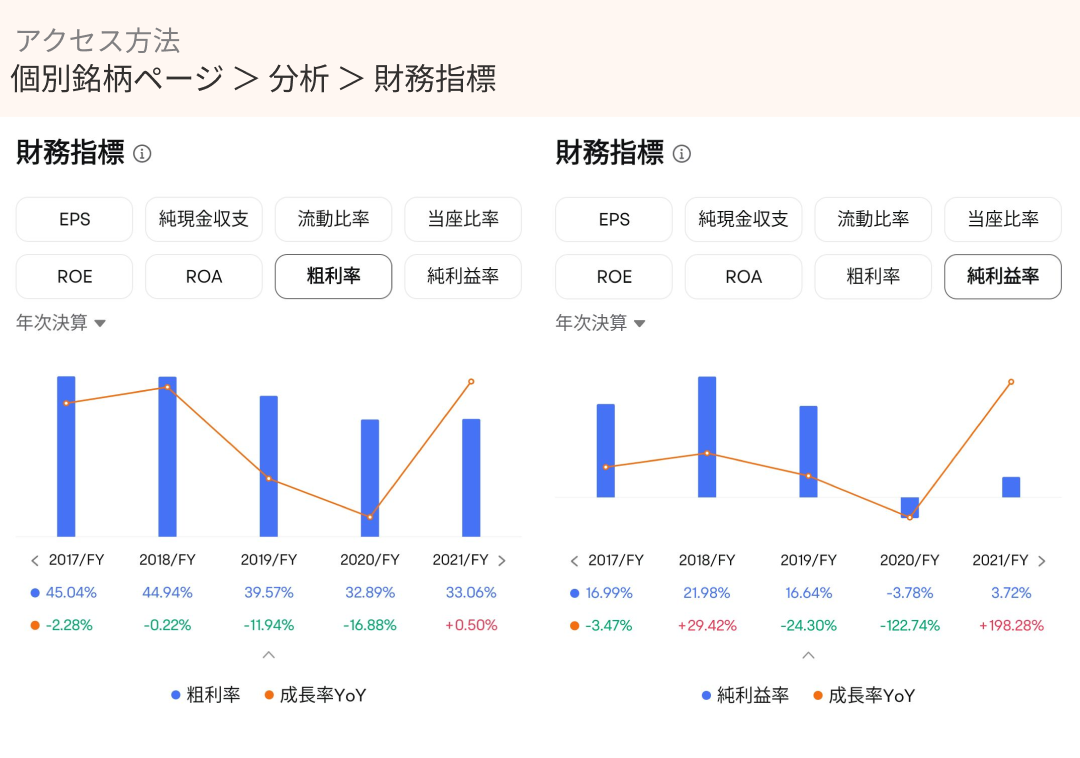
ただし、良いニュースは、2023年第1四半期から2024年第1四半期にかけて、ディズニーの営業利益率レベルが全般的に改善していることです。 この背景には、ディズニーの新CEOロバート・アイガー氏が2022年末の就任後、収益性の向上を戦略的焦点とし、特にストリーミングメディア事業の収益性向上に注力することが大きく影響しています。
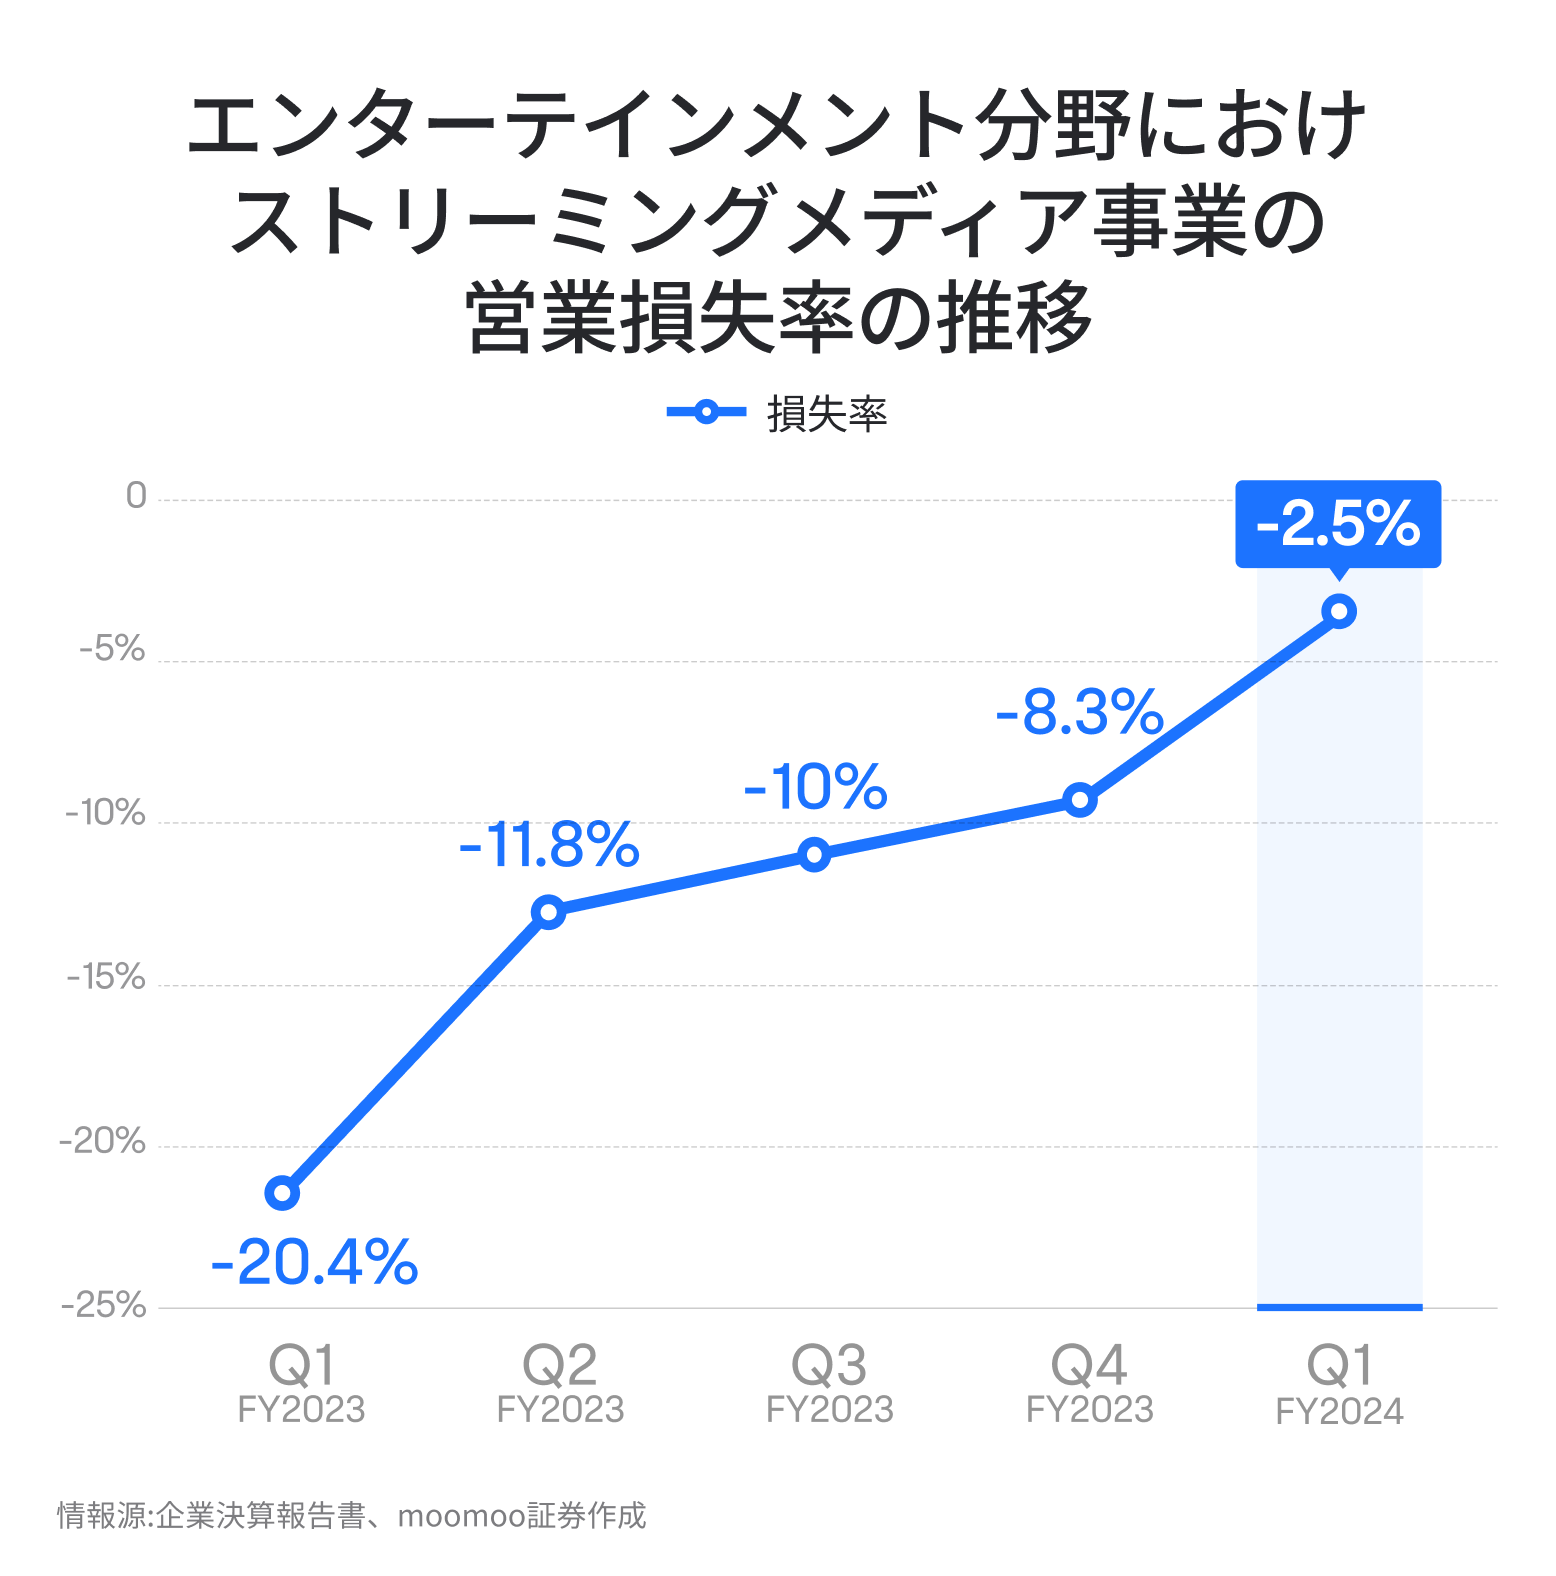
エンターテインメント部門のストリーミングメディア事業の運営損失率は最悪の時で30%を超えていましたが、2023会計年度の第1四半期から四半期ごとに改善されています。2024会計年度Q1の四半期の運営損失率はわずかに約2.5%で、利益を出す一歩手前です。将来、ディズニーの事業が利益を出せるかどうか注目しましょう。
同時に、ディズニー・エクスペリエンス部門の利益率にも注力する必要があります。 ディズニーランドとディズニー・クルーズラインに対する比較的強い需要がサービス価格の継続的な上昇を支えています。そのためディズニー・エクスペリエンス・サービスの営業利益率はここ数四半期上昇を続けており、2024年第1四半期には44.1%に達しました。営業利益はディズニー全体の収益の80%を占めており、ディズニーの経常利益の根幹をなすものと言えます。 したがって、その後の決算報告では、ディズニーの体験ビジネスに対する需要がこの好調な傾向を継続し、比較的高い利益率を維持できるかどうかを引き続き観察する必要があります。
3. キャッシュフロー水準
キャッシュフローは企業の存続と発展の基盤であり、企業が株主への還元、自社株買い、配当を行うための前提条件でもあります。 2020 年以前、ディズニーのフリー キャッシュ フローは全体的に比較的好調で、年間を通じて 50 億から 100 億の間を維持していました。同社は頻繁に大規模な自社株買いと配当を実施しました。2010 年から 2019 年度までの累計の自社株買いと配当は約 64.25 ドルに達しました。同期間の純利益水準は約707億5,000万ドルであり、純利益の90%以上が株主への還元に充てられました。

しかし、2020年に入ってから、ディズニーがコンテンツへの投資を増やすにつれて、運営利益は大幅に縮小し、全体のキャッシュフロー状況はさらに高いレベルに落ち込んでいます。その結果、ディズニーは2021年から2023年の会計年度にかけて、いくつかの配当と買い戻しを中断しており、これがこの期間中に株価が低迷し続ける重要な理由の一つかもしれません。
最近の四半期では、同社のストリーミング事業の損失が改善されると共に、キャッシュフロー状況も改善しています。ディズニーのフリーキャッシュフローは過去4四半期でプラスの流入を維持し、ほとんどの時間で前年同期比で成長を維持しています。2024年第1四半期の財務報告後、ディズニー経営陣は新しい買い戻し計画を発表しました。同社は2024年には約80億ドルのフリーキャッシュフローを達成することを見込んでおり、前年比で約60%の増加となり、新たに30億ドルの株の買い戻し計画を加える予定です。
今後の財務四半期では、ディズニーのキャッシュフローの改善と株の買い戻し計画の実施状況を引き続き注目していきましょう。
まとめる
ディズニーの収益成長は大幅に鈍化しており、エクスペリエンス事業が安定した成長を維持できるか、ストリーミングメディア事業の有料ユーザーが成長に戻ることができるかによります。さらにスポーツ事業の成長が持続できるか、今後の決算報告で注視する必要があります。
ディズニーの収益性はここ数四半期で徐々に改善しており、ストリーミング事業が黒字化できるか、エクスペリエンス(実体験)事業が高水準の収益性を維持できるかが注目されます。
ディズニーのキャッシュフロー状況は、配当と自社株買いの前提条件となる。 ディズニーのキャッシュフローの改善と買い戻し計画の実行ペースに注意を払いましょう。

これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報