AFRM股价飙升:人们为何青睐“先买后付”?
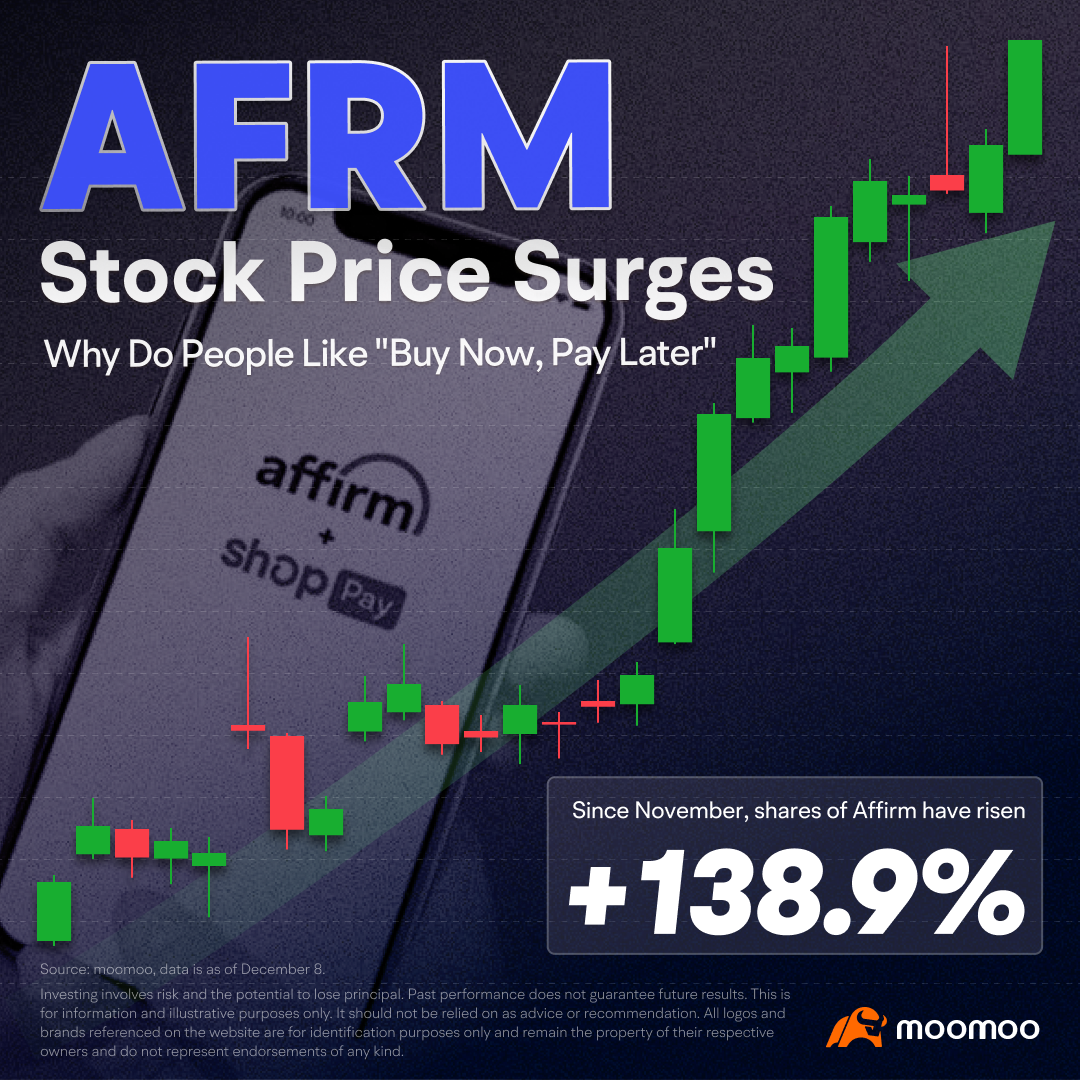
今年美国的假日购物季非常火爆,居民消费需求旺盛,消费者情绪高涨。因此,一些支付相关公司的股价出现了上涨。
其中之一便是Affirm(纳斯达克代码:AFRM),这家金融科技公司由于其“先买后付”业务模式的流行,自11月以来(截至12月8日)股价已上涨138.9%。
“先买后付”(BNPL)是一种在过去几年中受到全球关注的热门支付方式。10月下旬,苹果在美国推出了其BNPL服务“Apple Pay Later”,恰逢假日购物季。市场 推测 这项新服务已经为苹果带来了可观的利润。
根据Adobe Analytics的数据,自11月初以来,BNPL已为在线支出贡献了 $101亿 ,较去年同期增长17%。在黑色星期五,BNPL带来的销售额达到$7,900万,较去年同期增长47%。
那么,BNPL是如何运作的?它与信用卡有何不同?又为何近期其相关公司股价大幅飙升?今天,让我们揭开BNPL服务的神秘面纱。
BNPL的影响力日益上升,其运作机制究竟是什么?
BNPL 允许消费者在特定期限内通过免息融资购买商品,提供短期分期贷款。它具有灵活性,使消费者能够购买心仪的商品,并以较小的分期金额支付。
尽管一些实体商店接受BNPL,但这种支付方式主要用于在线网站。购物者在结账时会看到该选项,将总金额拆分为若干期付款,每期均有对应的到期日。
例如,如果消费者的订单总额为$100,且付款计划分为四期,则他们在收到商品当天仅需支付$25,其余三期款项通常每两周自动扣除一次。
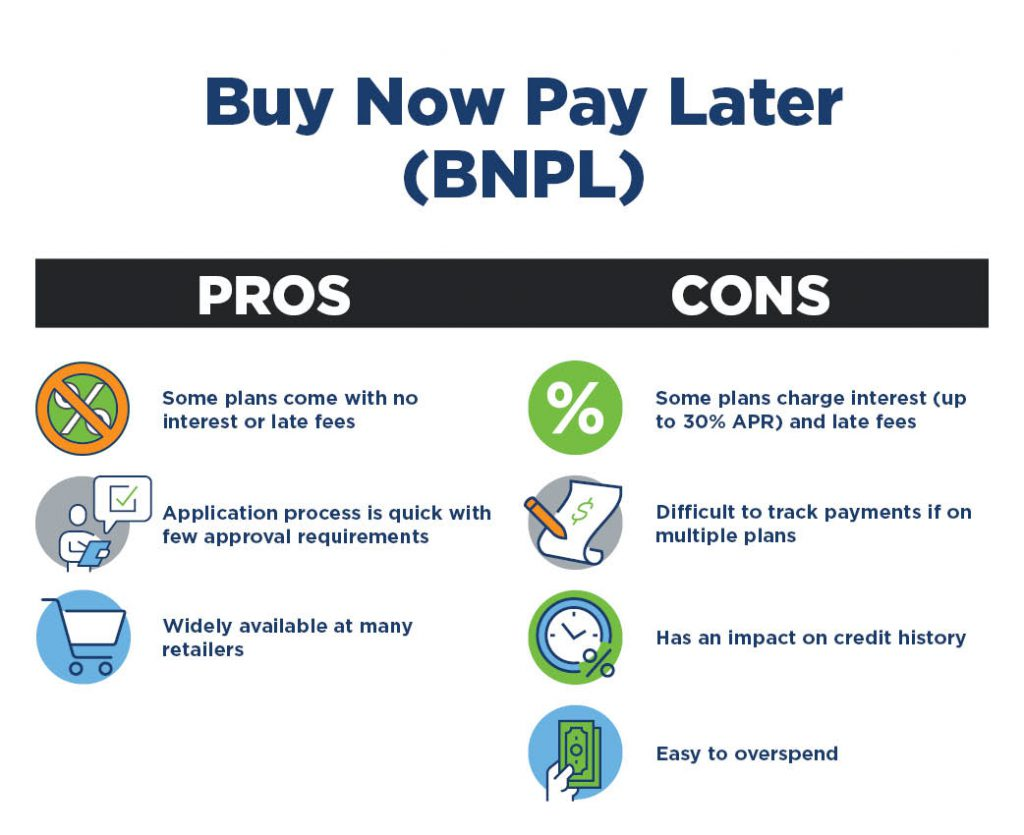
BNPL有哪些优缺点?
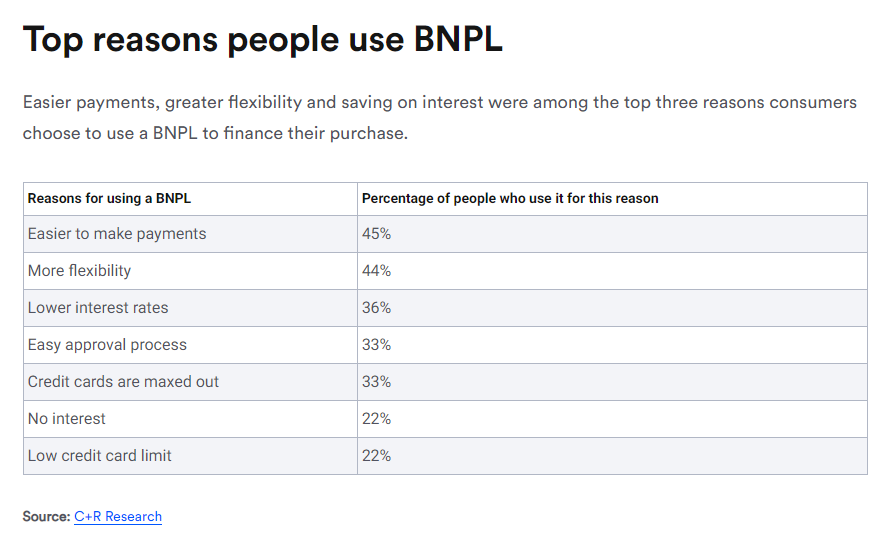
从客户体验的角度来看,BNPL有三大主要优势:
还款时间表灵活: 消费者可以选择分期付款,将支付金额拆分为可负担的小额分期,有助于管理信用额度,并提供额外的财务缓冲空间。
申请流程简便: 通常,BNPL用户属于 Z世代 或对创新科技产品感兴趣的千禧一代。与申请流程复杂、信用评分要求严格的信用卡相比,先买后付(BNPL)相对简单,且无需过多的个人信息或信用记录。
无手续费: BNPL通常不收取任何分期付款费用、管理费,甚至滞纳金,使消费者能够自由购物。
截至2023年5月,约 16% 的美国消费者曾使用过BNPL支付方式。近一半受访者表示,如果商家不提供BNPL选项,他们会推迟甚至取消购买,或选择更便宜的替代品。这凸显了商家提供BNPL选项的重要性。
根据 Affirm的 上个月最新调查显示,54%的消费者希望零售商在2023年假日购物季结账时提供BNPL选项。
随着越来越多消费者使用BNPL,大多数商家愿意启用这种支付服务,以跟上趋势并防止购物车被弃置。
使用BNPL有哪些缺点?
滞纳金: 偿还“先买后付”(BNPL)贷款通常无助于消费者建立良好的信用记录,但忘记还款或延迟付款可能导致额外的 滞纳金 并可能损害信用评分。
债务累积: 一份来自 CFPB 的报告发现,使用“先买后付”服务可能导致消费者背负超出其偿还能力的债务。这是因为消费者往往容易被初期较小的付款金额所迷惑,无意中超出预算,而此时“先买后付”计划中仍有分期付款尚未完成。
退款延迟: 由于“先买后付”是一种相对较新的支付方式,在退货时退款流程可能更为复杂。在某些情况下,即使消费者退回了商品,仍可能需要支付全额货款。
总体而言,尽管“先买后付”(BNPL)提供了诸多优势,例如灵活性和简便性,但消费者也需注意其潜在弊端,尤其是债务累积和额外费用。在选择BNPL之前,消费者应仔细评估自己能否按时还款,并认真阅读相关条款与条件。
目前市场上有哪些BNPL公司?
BNPL服务通常由金融科技公司提供。以下是一些目前最受欢迎的 BNPL公司 :
Affirm: 其活跃消费者数量持续增长,已从 360万 截至2023年6月,Affirm已成为最具影响力的分期付款平台之一,拥有超过1,640万的用户,并有超过 250,000 家零售商使用其服务。该平台不收取年费或滞纳金,并根据消费者的信用评分提供最高四期的灵活信用额度。
PayPal: PayPal允许消费者在购买金额不超过$1,500的情况下,每两周进行一次免息付款,共分四次付清。逾期付款不会产生滞纳金。截至2023年年中, PayPal 已在八个全球市场向超过3,000万名客户发放了超过2亿笔贷款,使其成为“先买后付”(BNPL)行业的领军企业之一。
Klarna: 消费者可享受四次免息付款,其购买力由信用额度决定。该平台还提供比价工具,帮助消费者省钱并赚取奖励。
Afterpay: Afterpay提供四次免息付款,需在六周内付清。该服务既可用于线上也可用于线下,其App还提供多家商店的折扣和专属优惠。然而,Afterpay对逾期未付款项收取25%的滞纳金。
Zip: Zip在全球被超过94,000家商户使用,提供四期免息付款,需在六周内还清。在特定零售商处使用Zip可享奖励和折扣,但该平台会收取$6的分期付款手续费以及$5的逾期费用。
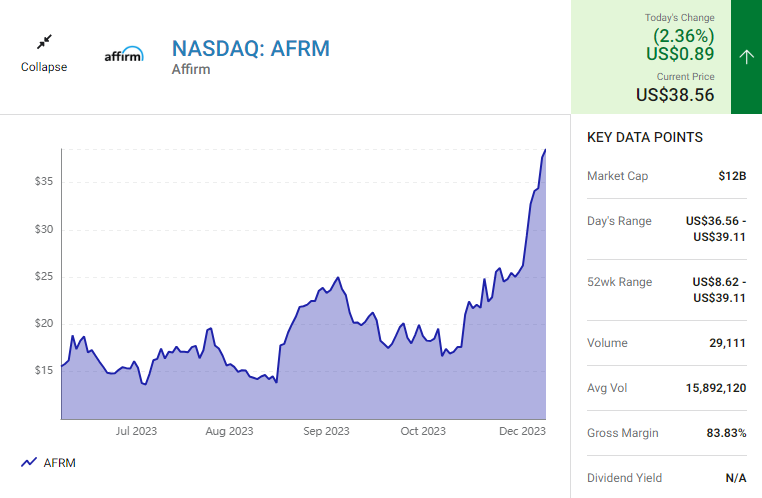
根据 Adobe Analytics,从11月1日至26日,先买后付(BNPL)交易约占在线支出的$73亿,较上年同期增长14%。这一趋势在“黑色星期五”之后似乎正在加速。假日季期间,市场对BNPL服务的需求激增,推动了BNPL公司股价上涨。Affirm的股价从10月31日的$17.61几乎翻倍至11月30日的$34.41,涨幅达95.4%。
Affirm的股价正乘着行业势头上涨。11月8日,该公司公布了截至2024财年第一季度的业绩,所有指标均超出分析师预期,并上调了全年业绩指引。 The Motley Fool 指出,Affirm的强劲表现已连续多个季度超出分析师预期,管理层的乐观预测吸引了投资者买入该股票。
Affirm的表现正乘着行业东风,因其于2023年11月8日发布了2024财年第一季度的增长指引。所有指标均超出分析师预期,公司也同时上调了全年的业绩展望。 The Motley Fool 指出,Affirm已连续多个季度超越分析师预期,管理层的乐观预测吸引了投资者买入该股票。
BNPL行业存在哪些潜在机遇与风险?
1. 短期内,消费者韧性可能减弱。
过去两年的高通胀导致生活成本大幅上升,迫使许多消费者转向“先买后付”(BNPL)贷款以应对不断上涨的价格和日益枯竭的储蓄。相比信用卡,即使在利率上升时期,BNPL仍是一种更实惠的选择,因此对年轻用户和商家都颇具吸引力。
然而,提供BNPL贷款并非毫无风险。在经济下行期间,随着更多人失业并无力还款,违约风险随之上升。目前,美国消费者正面临巨大的经济压力,未来几个月强劲的个人支出可能会减弱。随着美国消费放缓,BNPL市场可能受到波及。
2. 创纪录的家庭债务构成风险
2023年开展的一项研究发现,消费者在BNPL上的支出比其他支付方式多 20% 。此外, CFPB 的一项调查显示,88%的BNPL用户同时持有未结清的信用卡。这表明,BNPL借款人平均而言更可能背负沉重债务,并使用高利率的金融服务。
此外,由于近年来消费者支出增加,美国家庭债务已达到创纪录水平。截至2023年第二季度,家庭债务总额达到$17.06万亿,其中信用卡债务超过 $1万亿 首次。第三季度再次创下历史新高,达到 $17.29 万亿,信用卡债务较上年同期增长了16.7%。这给BNPL公司带来了较高的违约风险。
3. 带息分期付款可能成为一种趋势
近几个月来,许多BNPL公司已逐渐从零利息支付模式转向 带息 分期贷款。Affirm发布的数据显示,在最近一个季度,其74%的商品交易额来自带息贷款,其中超过90%的贷款年利率上限为 36%.
4. 从长期来看,BNPL行业的前景光明
根据 联合市场研究,随着发展中国家越来越多地采用在线支付方式,预计到2030年BNPL市场规模将达到$3.98万亿,亚太地区预计将实现显著增长。
总体而言,尽管BNPL在管理付款方面为消费者提供了灵活性和便利性,但在选择此类服务之前,务必仔细阅读条款和条件,并了解其潜在弊端,例如额外费用以及超出自身偿付能力的债务累积。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息