如何对一家SaaS公司进行估值
在过去20年中,SaaS趋势一直是软件行业的重要增长驱动力。
然而,很少有投资者完全理解这种商业模式,还有一些投资者可能因SaaS股票的高市盈率而望而却步。
那么,它们是否被高估了?
本文将解释SaaS商业模式,并介绍一些评估SaaS公司的关键指标。
01 SaaS行业概览
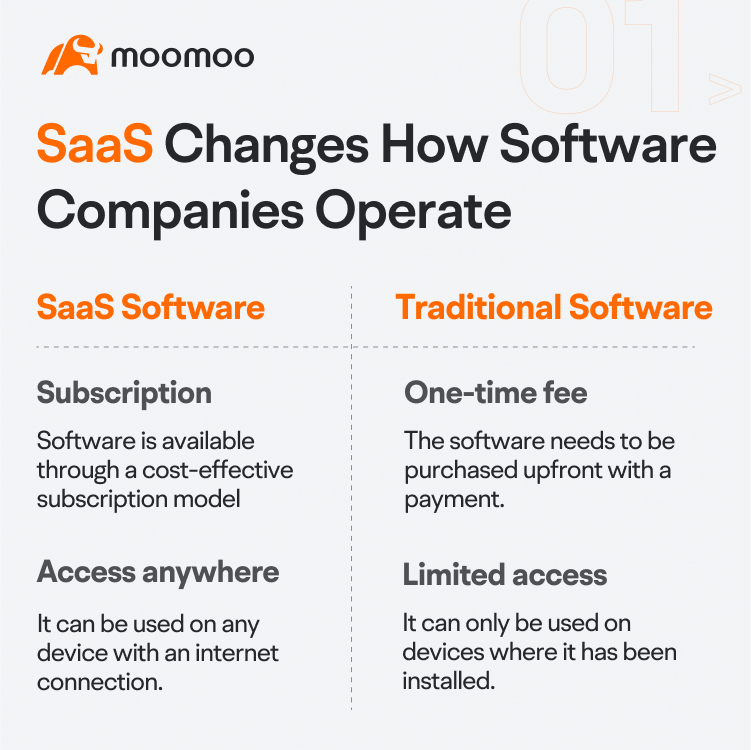
软件即服务(SaaS)模式改变了软件公司的经营方式。
过去,传统软件公司提供的是用户自行部署的解决方案,用户需在自己的服务器或设备上购买并安装软件,并支付一次性许可费以永久使用该软件。
随着SaaS的兴起,软件公司如今提供基于云的解决方案,用户只要有互联网连接即可随时随地访问,并通过持续支付订阅费用来使用软件。
这种商业模式的创新对客户和软件公司都有利。客户无需支付高昂的前期费用,即可在多台设备上访问应用程序;同时,SaaS公司也能获得具有吸引力的经常性收入流。
随着越来越多的组织采用SaaS服务以提升效率、可扩展性和灵活性,许多SaaS公司在2010年代至2020年代实现了显著增长。
在新冠疫情期间,由于远程办公解决方案和数字化转型的需求加速,SaaS股票的表现普遍强劲。Zoom、微软、赛富时和Adobe等公司的产品和服务需求显著增加。
02 关键运营指标
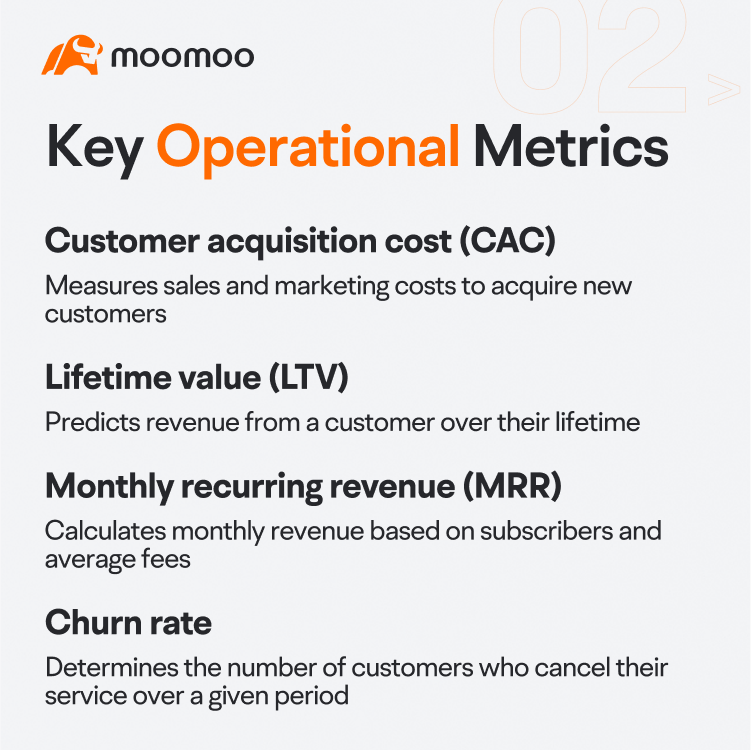
考虑到SaaS企业基于订阅的商业模式特点,我们可以使用一套独特的指标来评估其运营效率。
以下是一些能够反映SaaS公司整体健康状况的关键指标。
● 客户获取成本(CAC)
CAC 表示SaaS公司在销售和营销方面为获取一名新客户所花费的成本。
例如,如果一家公司投入 100万 美元用于营销,以获取 5,000 名新客户,我们可以通过将销售和营销总成本除以新客户数量来计算其CAC。
公式:CAC = US$1,000,000 ÷ 5000 = $200 美元。因此,该公司平均获取一名新客户的成本为 $200。
● 客户生命周期价值(LTV)
LTV 表示SaaS公司从一名客户在其服务生命周期内可预期获得的平均收入。
通常,我们会将客户生命周期价值(LTV)与客户获取成本(CAC)进行比较,以评估一家企业的增长潜力和盈利能力。
如果一家公司的CAC低于其LTV,例如分别为$200和$500,则其业务被视为健康且盈利。如果CAC高于LTV,例如$200对$100,则表明该业务目前并不盈利。
理想情况下,拥有稳健业务的SaaS公司其LTV应为CAC的三倍。[1]
● 月度经常性收入(MRR)
MRR用于计算SaaS公司一个月内的经常性收入。
MRR的计算很简单:将订阅用户数量乘以平均每月订阅费用。
例如,如果一家基于订阅的业务拥有500名客户,平均每名客户每月支付20美元,则其MRR为US$10,000。
● 客户流失率
客户流失率是投资者需要考虑的关键指标。该指标用于衡量在特定时期内(可以是按月或按年)取消服务的订阅用户所占的百分比。
客户流失率的计算公式为:将该期间内取消服务的客户数量除以期初客户总数,再乘以100%。例如,如果一家企业在年初拥有2000名客户,并在当年流失了其中100名,则客户流失率为(100 ÷ 2000)× 100% = 5%。
留住客户的能力非常重要,因为获取新客户的成本可能很高。如果一家企业流失了大量客户,仅靠增加新客户是行不通的,而且会花费更多资金。
因此,较低的客户流失率表明客户满意度高且忠诚度强,可能会带来更高的收入增长和盈利能力。
[1] 来源:CFI,“CAC与LTV比率"
03 估值指标
市盈率(P/E)是一种常见的估值指标,用于判断一只股票是否被高估或低估。
然而,大多数SaaS公司往往以较高的市盈率进行交易,有些公司甚至在若干年内出现负收益,原因包括:
1. 增长前景: SaaS公司通常在营销和销售方面大力投入,以获取新客户并扩大市场份额。这些举措可能推动收入快速增长,但也可能导致收益下降甚至为负。投资者相信,随着公司获得更多客户并扩大运营规模,高增长率未来有望带来利润。
2. 收入确认延迟: SaaS公司通常采用基于订阅的模式,这意味着收入会随着客户持续使用服务而随时间确认。这可能导致收入确认的延迟,从而在客户群达到一定规模之前出现较低或负的盈利。
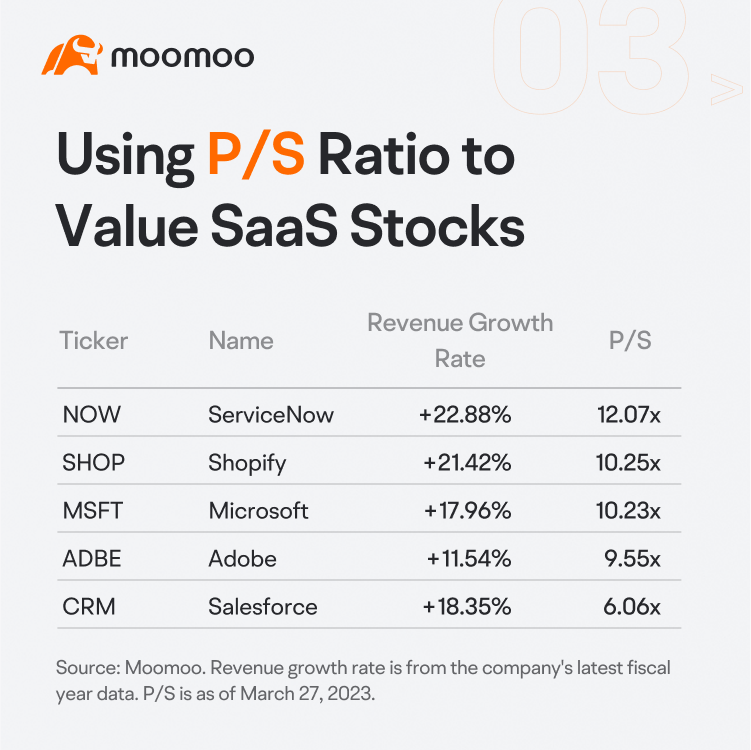
在这种情况下,其他估值指标 例如 市销率(P/S)可能更适合用于评估SaaS股票。
在公司处于增长初期、所处行业为高增长行业,或盈利不稳定的情况下,市销率是一项有用的估值指标。
1倍的市销率意味着你为每$1的销售额支付$1。
以下是一些SaaS股票的收入增长率和市销率。
04 40法则
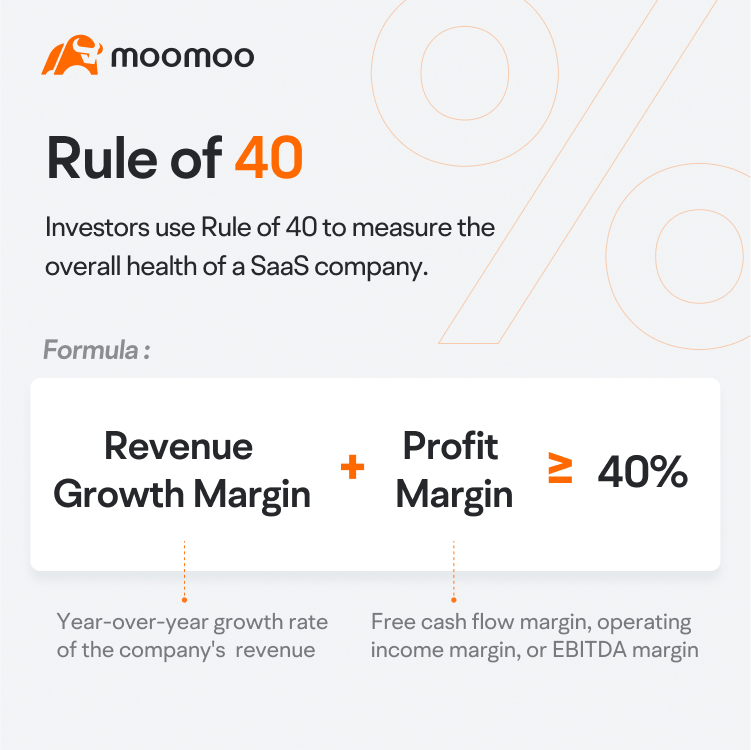
投资者也可以使用“40法则”来衡量SaaS公司的整体健康状况。
“40法则”关注SaaS公司的增长和盈利能力,更具体地说,是收入增长率和利润率。 该原则背后的理念是,收入增长率与利润率之和应等于或超过40%。
收入增长率指的是公司年收入同比增长的速度。而利润率可以是自由现金流利润率、营业利润率或EBITDA利润率。
40法则为SaaS公司设定了基准。 一般来说,得分高于40表明公司表现良好,而得分低于40则表明公司需要在财务方面加以改进。
处于早期阶段的SaaS公司通常能超越这一标准,因为它们增长迅速。然而,增长较慢的成熟公司有时需要提高利润率以达到该基准。
以下是几个示例,帮助您理解:
1. Company A的收入增长率为100%,但其营业利润率为-40%,那么其40法则得分为60%(100% - 40%),达到了基准。尽管该公司尚未盈利,但其增长速度很快,可能是一家具有高增长潜力的早期公司。
2. Company B的收入增长率为30%,其营业利润率为-10%,那么其40法则得分为20%(30% - 10%)。由于得分低于40%,表明该公司表现不佳,因为尽管公司在烧钱,却未能推动增长。
3. Company C的收入增长率为30%,其营业利润率为15%,那么其40法则得分为45%(30% + 15%)。由于得分高于40%,该公司可被视为表现良好。
需要注意的是,40法则仅是一项指标,在评估公司的业绩和投资潜力时,应结合其他因素综合考量。
05 总结
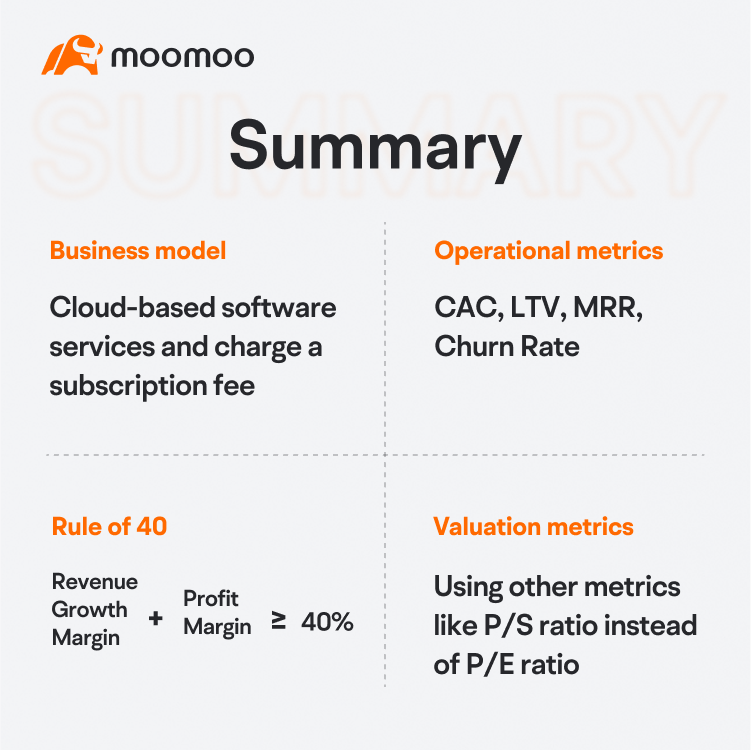
SaaS(软件即服务)模式——企业通过云端提供软件服务并按期收取订阅费用——已彻底改变了软件企业的运营方式。
客户获取成本、客户终身价值、月度经常性收入以及客户流失率等关键指标,能够帮助洞察SaaS企业的整体运营效率。此外,投资者还可借助“40法则”来评估SaaS企业的整体健康状况。
市盈率并不总是适用于SaaS股票的估值指标,因为大多数SaaS公司往往以较高的市盈率交易,甚至有些公司处于亏损状态,因此市销率等其他指标可能更为合适。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息