高通:寒冬是否即将结束?

半导体芯片行业已成为2023年最热门的行业之一,这主要归因于生成式AI兴起所带动的计算芯片需求激增。
然而,同样生产芯片的高通(QCOM)并未搭上这波AI浪潮。尽管其股价今年已录得两位数涨幅,但这家移动芯片巨头仍 表现逊色 于其他与“AI超级趋势”联系更紧密的公司。
这可能归因于高通在2023财年营收大幅下滑。然而,从 指引 来看,高通在2024财年第一季度的营收 预计将 实现环比增长。这会成为高通的转折点吗?
本文将带您深入了解高通,分析其商业模式,解释其2023年股价表现平庸的原因,并探讨未来是否存在反转的机会。
高通是如何赚钱的?
高通成立于1985年,最初专注于无线通信。凭借30多年的技术专长,它已成为智能手机5G芯片组领域的全球领导者之一。
目前,高通的业务主要包括两个部分:QCT(芯片业务)和QTL(技术许可业务):
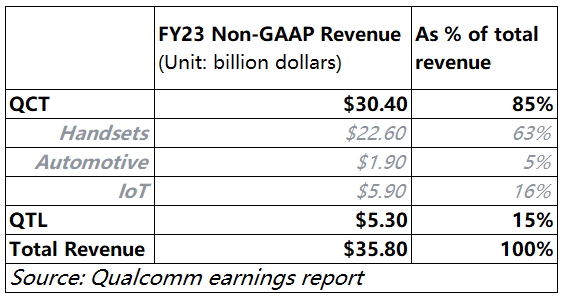
QCT通过向无线电信行业销售产品和服务(主要是芯片组)获得收入。该业务进一步 划分为 划分为三大领域:手机(移动业务)、汽车和物联网(IoT)。
QTL负责专利许可业务,持有高通几乎所有的专利,并通过向其他公司授权专利获得收入。
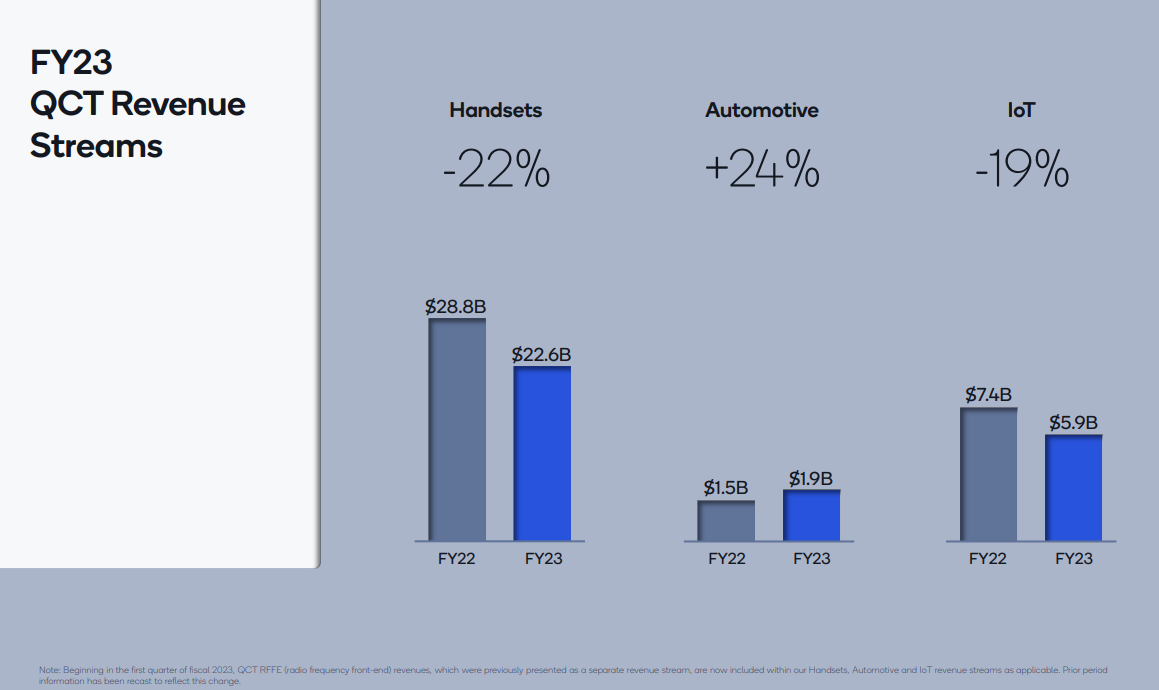
根据高通最新 财务报告,2023财年的总收入为$358亿,其中QCT业务贡献了85%的总收入,而手机业务占总收入的63%。
这表明移动业务占据了高通收入的很大一部分。因此,高通的业务可能与智能手机市场的整体健康状况密切相关。
核心业务:移动芯片组
如前所述,高通的主要收入来源是移动芯片业务
高通的旗舰移动芯片产品是“Snapdragon”系列。该产品在发布时便吸引了众多智能手机制造商的关注,目前 被 三星、小米、摩托罗拉等多家安卓智能手机制造商所采用。
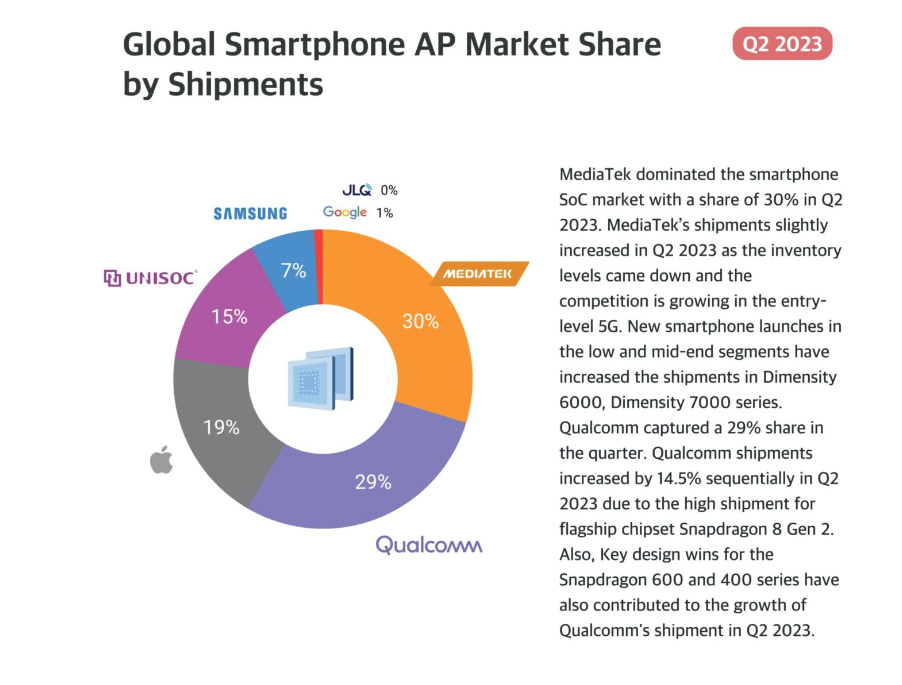
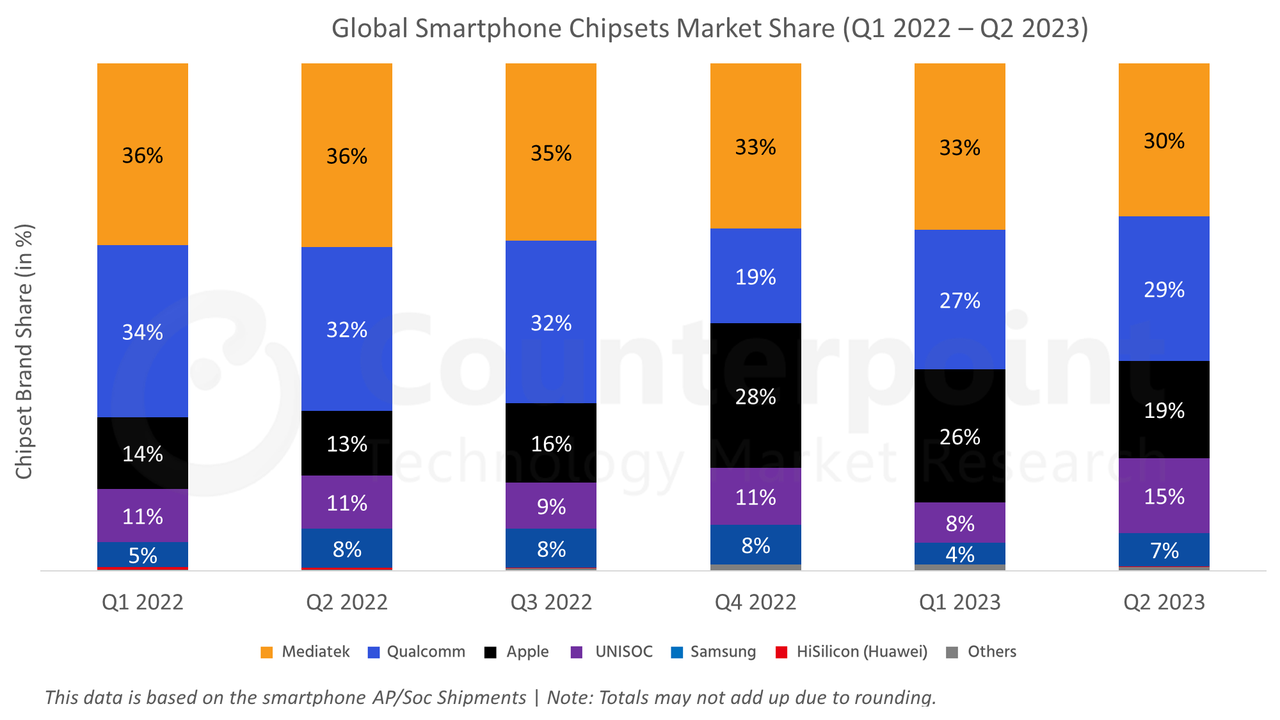
根据 Counterpoint的 数据显示,按出货量计算,高通是全球第二大移动芯片组供应商,市场份额为29%,仅次于MediaTek的30%。
然而,高通的移动业务在过去一年中表现不佳。最新的 财报 显示2023财年第四季度移动业务收入同比下滑27%。
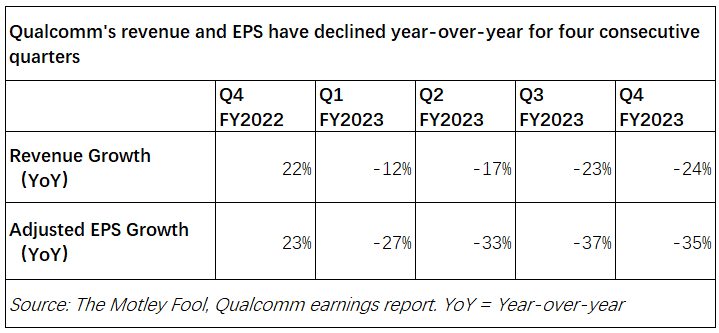
由于移动业务对整体收入贡献显著,该公司第四季度总营收和调整后每股收益(EPS)分别同比下降24%和35%。
回顾2023财年前三个季度,高通的营收和每股收益已连续四个季度下滑,显示出公司正经历艰难时期。
这背后可能有两个主要原因:一是整个智能手机市场表现不佳,二是高通在移动芯片组领域的市场份额有所下降。
全球智能手机市场
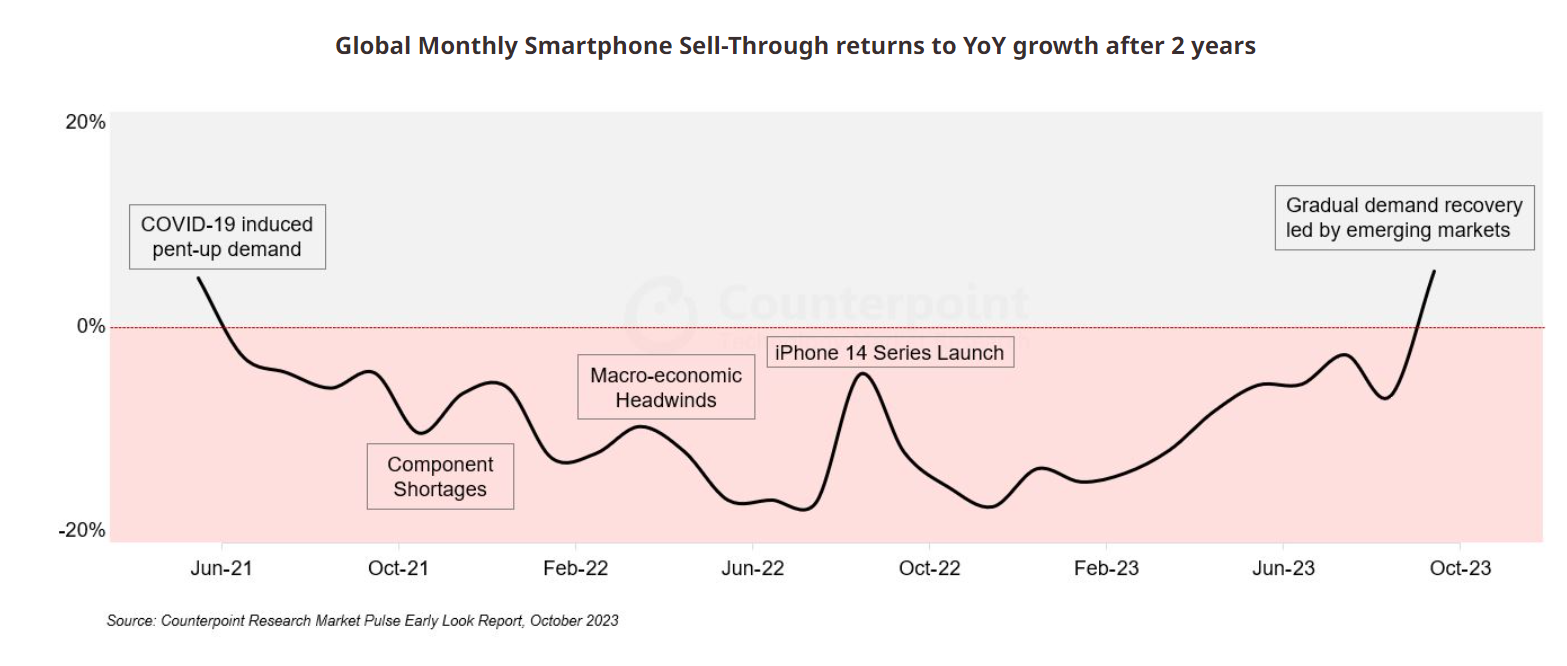
在过去两年中,受零部件短缺、库存增加以及换机周期延长等因素影响,全球智能手机市场经历了寒冬期。
智能手机行业目前已相当成熟,呈现出明显的周期性。5G等新技术的出现刺激了手机升级需求,推动设备制造商进入繁荣期。然而,随着升级周期结束,换机需求减弱,整个行业随之步入下行阶段。
好消息是,在连续27个月同比下滑之后,全球智能手机市场 显现出 复苏迹象,2023年10月同比增长5%。这一回升趋势是否可持续仍有待观察,需持续关注。
市场竞争格局
此外,高通在移动芯片组市场竞争格局中的地位是影响其业务的另一因素。
目前,移动芯片组市场竞争激烈,高通正面临来自MediaTek及其他竞争对手的挑战。
根据 Counterpoint 数据显示,高通在2023年第二季度的市场份额为29%,较前两个季度有所提升,但仍低于2022年同期的32%。
未来,如果高通能从MediaTek手中夺回部分高端智能手机芯片组的市场份额,可能会对其营收产生积极影响。
展望未来,高通移动业务的潜在复苏可能取决于两个关键指标:全球智能手机市场的整体健康状况以及高通维持或扩大其市场份额的能力。
增长驱动力:汽车业务
汽车业务被视为高通未来的增长引擎。
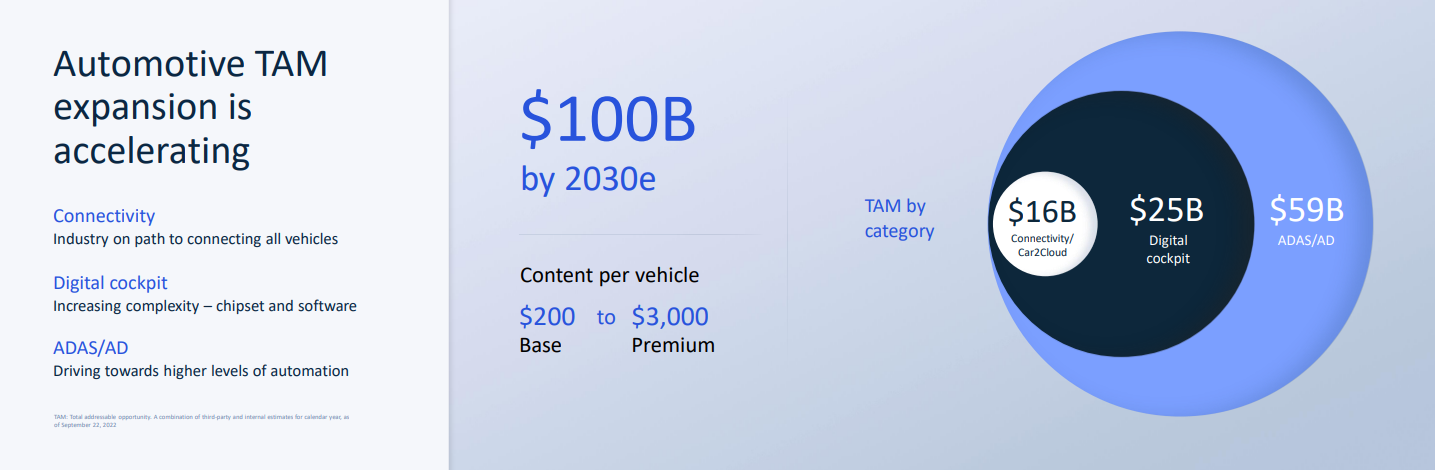
在高通的 投资者日活动中,该公司预计汽车市场在未来十年内将达到 $1,000亿,主要分布在联网汽车芯片($160亿)、数字座舱($250亿)和ADAS/AD($590亿)领域。
面对如此巨大的市场机遇,高通正积极把握这一转型时刻。
目前,高通提供多款专为汽车行业设计的芯片和产品,包括Snapdragon Ride、Snapdragon Auto Connectivity、Snapdragon Cockpit等。
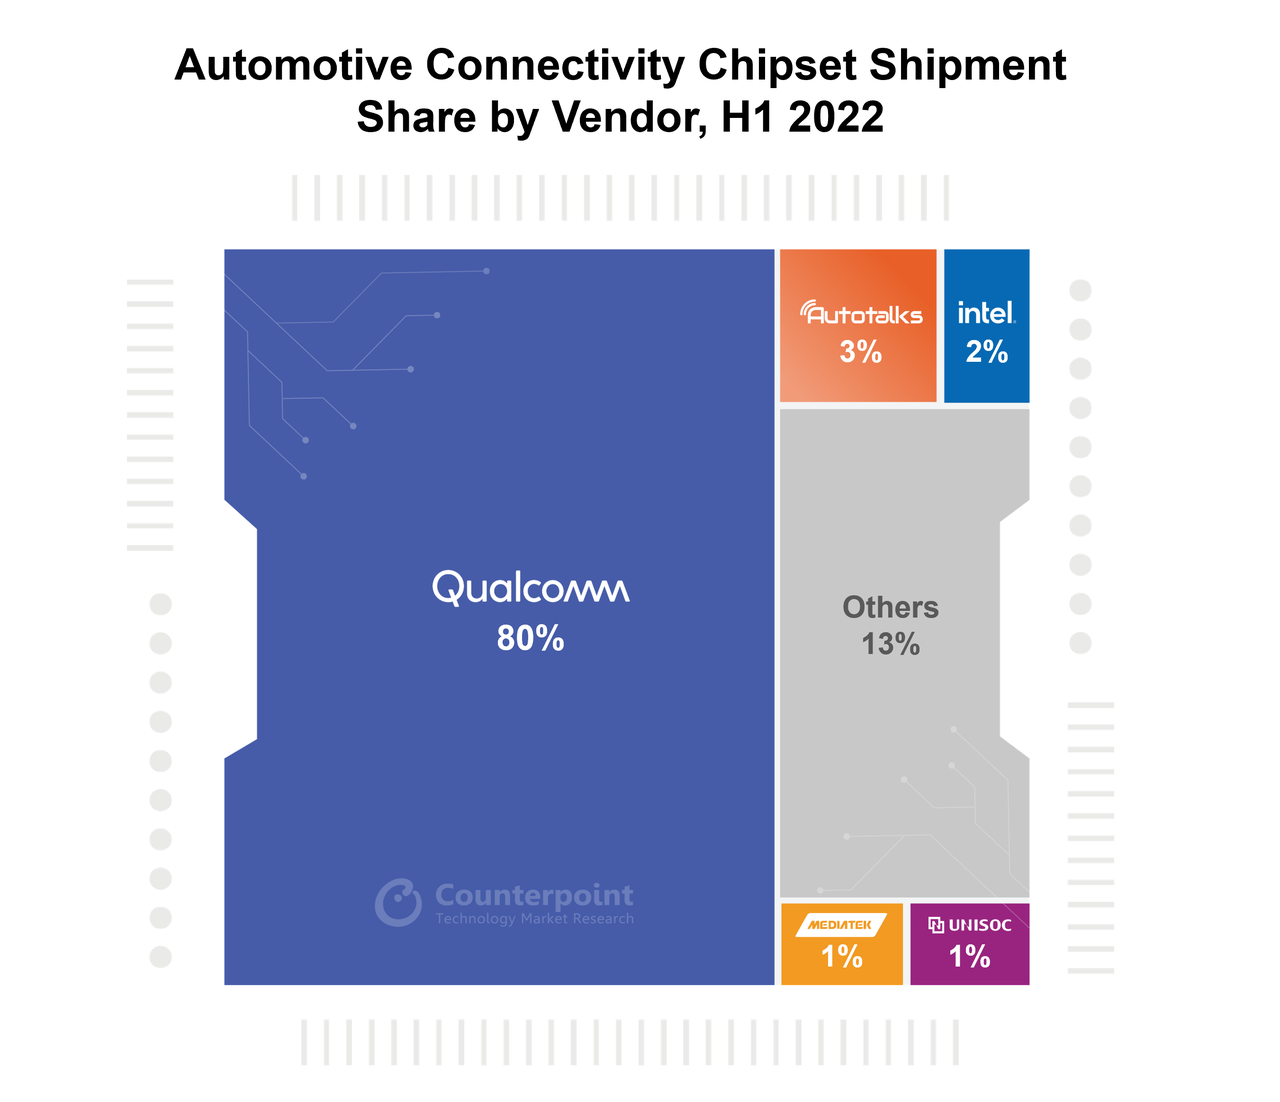
根据 Counterpoint 数据显示,高通目前位居全球最大的汽车芯片供应商,占据80%的市场份额。
尽管高通在汽车芯片市场占据强势地位,但汽车业务带来的收入贡献仍然有限。
在2023财年,QCT部门的汽车业务收入同比增长24%,达到$19亿。然而,该业务仅占总收入的5%。
虽然汽车业务在未来发展前景可期,但其目前对高通整体业绩的影响相对有限,值得持续关注。
综上所述:
高通超过60%的收入来自移动业务。
近期疲弱的表现可能与智能手机市场低迷有关。
智能手机市场出现反弹迹象,但其可持续性尚不确定。
高通的汽车业务被视为未来的增长动力,但目前对业绩的影响有限。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息