[2024年10月] 谷歌财报内幕:探析其核心收入来源与增长引擎
在全球搜索引擎市场中,谷歌可谓一家独大、无人能撼。即便是由ChatGPT赋能的微软必应,也未能对谷歌的龙头地位构成威胁。今年,谷歌的市值突破2万亿美元,进一步巩固了其跻身全球五大最具价值企业之列的地位。
10月29日收盘后,谷歌将公布最新财报。每当一家公司发布财报时,都可能带来潜在的交易或投资机会。但在深入研究之前,投资者需要了解如何解读财务报表。
我们应当重点关注哪些要点?关键可能在于三个方面:主要收入来源、增长点以及股东回报。
1. 主要收入来源:广告
在分析一家公司的财务报告时,应重点关注那些贡献最高收入的业务板块。就谷歌的收入结构而言,广告收入约占总收入的80%,可视为其核心业务。在评估谷歌的广告业务时,主要有两个方面需要考量。
首先,有必要密切关注广告收入的增长情况。
广告行业具有周期性特征,在经济下行时期,企业往往倾向于削减成本、压缩广告支出,这会给整个广告行业带来压力。
此前,自2021年第二季度达到峰值以来,谷歌的广告收入增速便持续下滑。尤其自2022年第二季度起,随着美联储加息及经济放缓,增速急剧回落,导致自2022年第四季度起连续两个季度出现收入增速放缓。

然而,2023年第二季度,谷歌的广告收入意外反弹,同比增长约3.3%。在最新公布的2024年第二季度财报中,广告收入增速进一步加快至11.1%,已连续三个季度实现两位数增长。展望未来,关键在于这一强劲的增长势头能否持续。
第二个需要考虑的方面是ChatGPT对谷歌搜索市场份额的影响。在谷歌的广告业务中,大部分收入来自谷歌搜索广告。
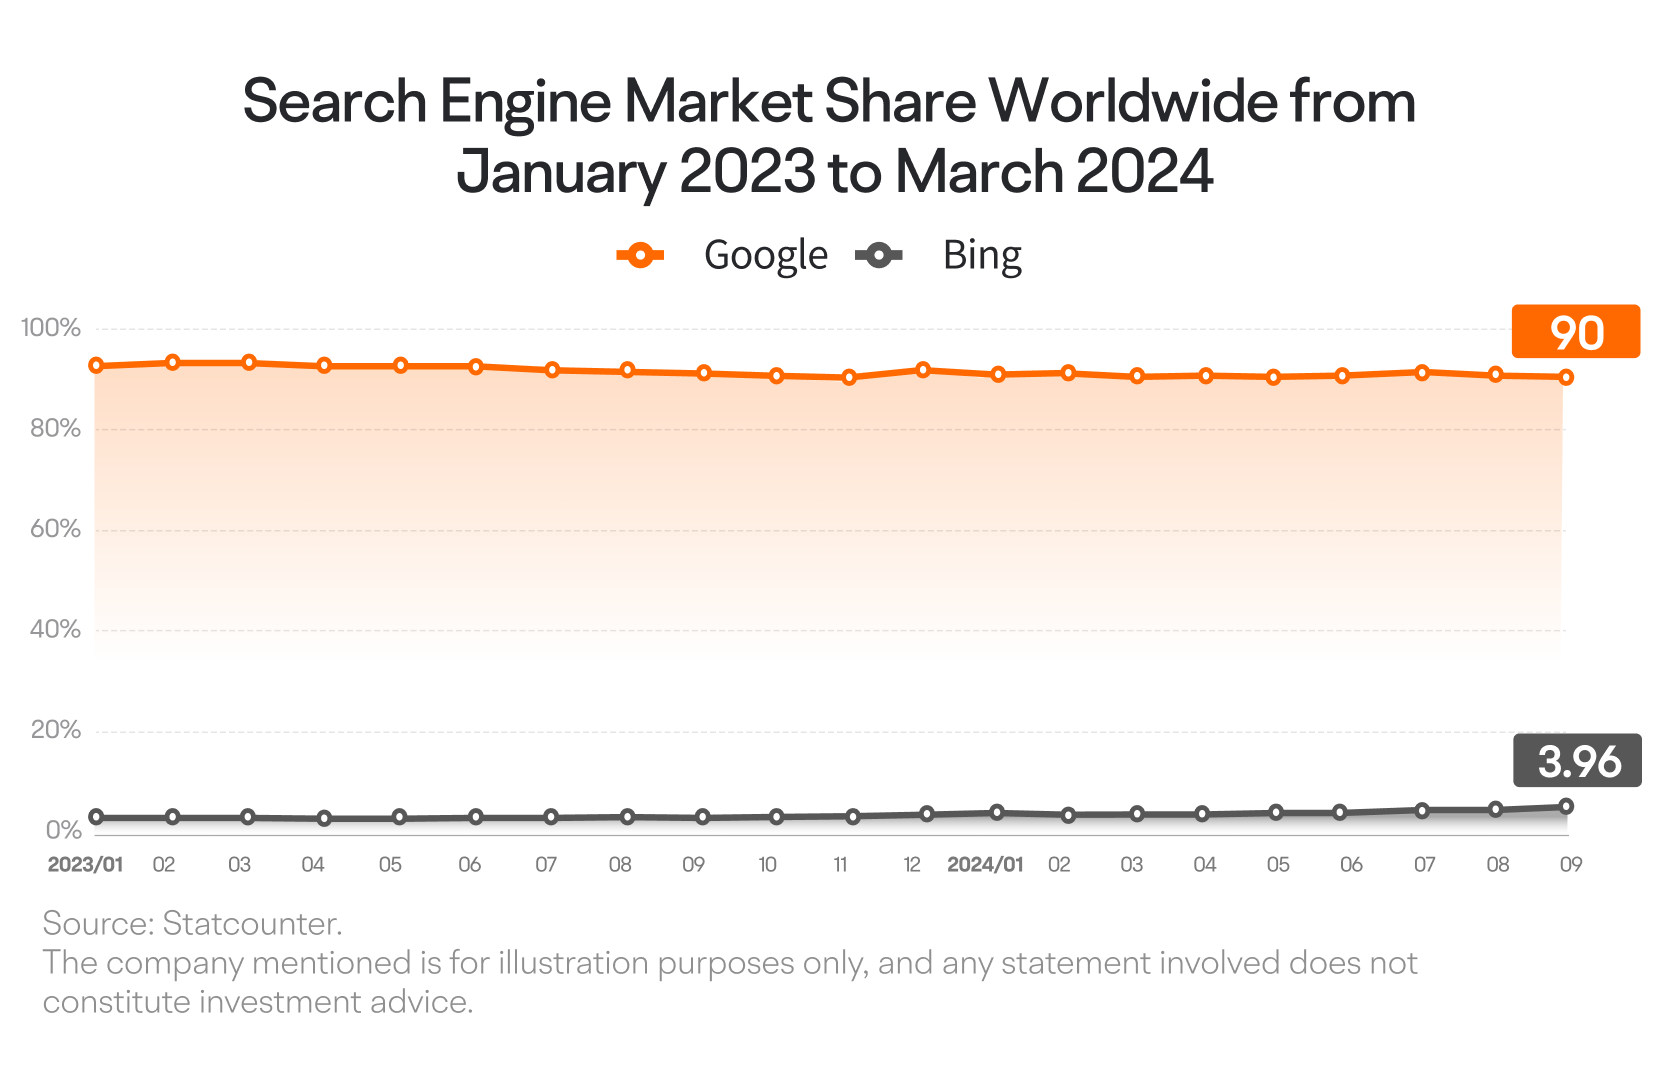
据Statcounter数据显示,自2023年1月至2024年6月,在ChatGPT的助力下,微软必应搜索引擎的市场份额有所提升。与此同时,谷歌的整体市场份额相应下滑,但仍维持在90%以上,继续占据主导地位,这表明其竞争优势与护城河尚未受到实质性影响。我们仍需持续关注谷歌能否继续保持其市场主导地位。
2. 增长点:谷歌云
如果说谷歌的广告业务是其核心收入来源,那么云业务板块或许就是其关键的增长引擎。截至2024年第二季度,谷歌云在公司整体营收中占比略高于10%,却已成为推动公司增长的主要动力之一。在评估谷歌云时,还有两个关键点需要予以关注。
首先,有必要密切关注谷歌云能否维持其高速增长态势。
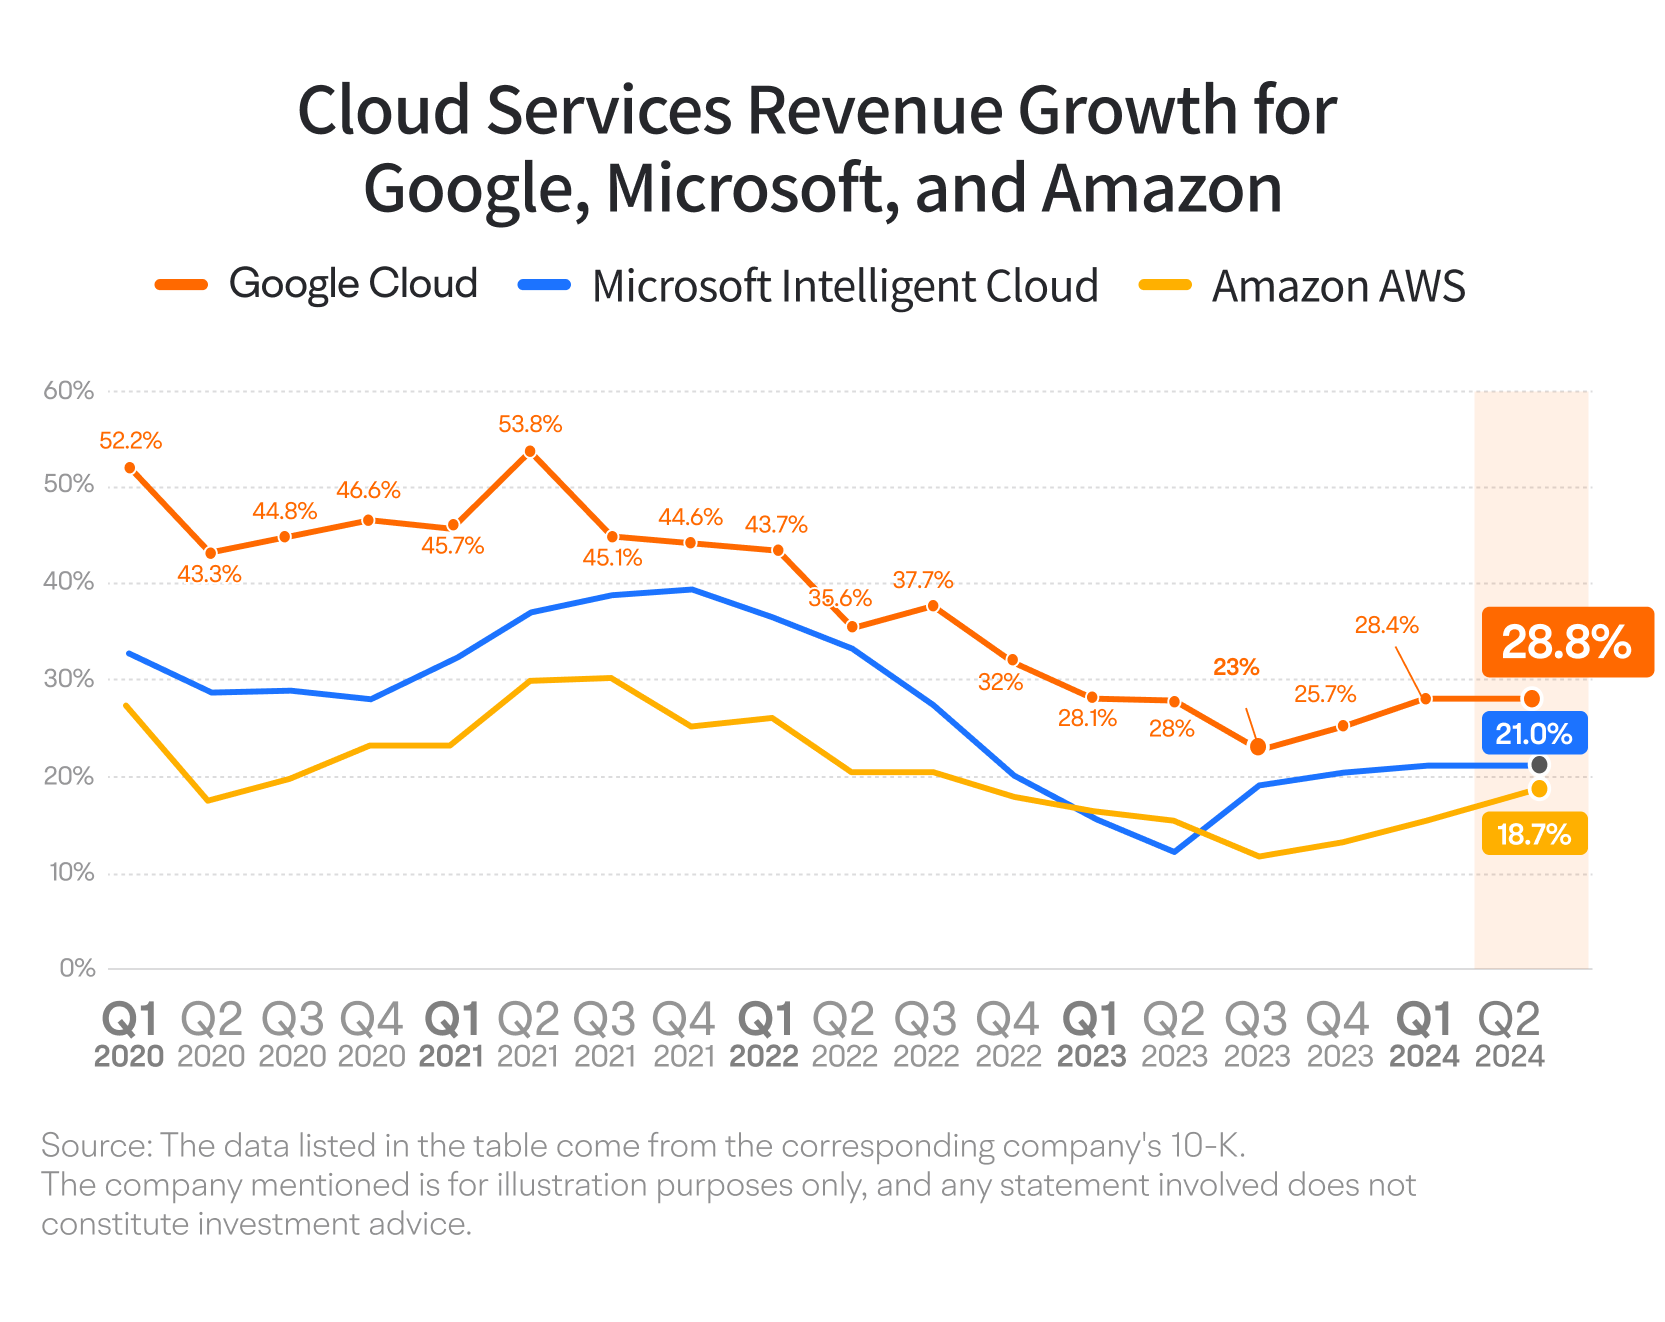
目前,据Synergy Research Group统计,谷歌云在云计算服务领域位居第三,市场规模远低于亚马逊和微软。然而,其增速一直领先于另外两家。不过,在整个云服务市场增速整体放缓的背景下,谷歌云的增速也明显回落。2023年前两个季度,其增速稳定在约28%左右,但2023年第三季度骤降至不足23%。到了2023年第四季度和2024年第二季度,谷歌云的增速趋于平稳,回升至28%以上。
在谈及谷歌云的收入增长预期时,我们不妨关注一个前瞻性指标——财报中披露的收入 backlog。这主要指谷歌云已签订但尚未履行的客户订单金额,可被视为谷歌云的“剩余价值”。
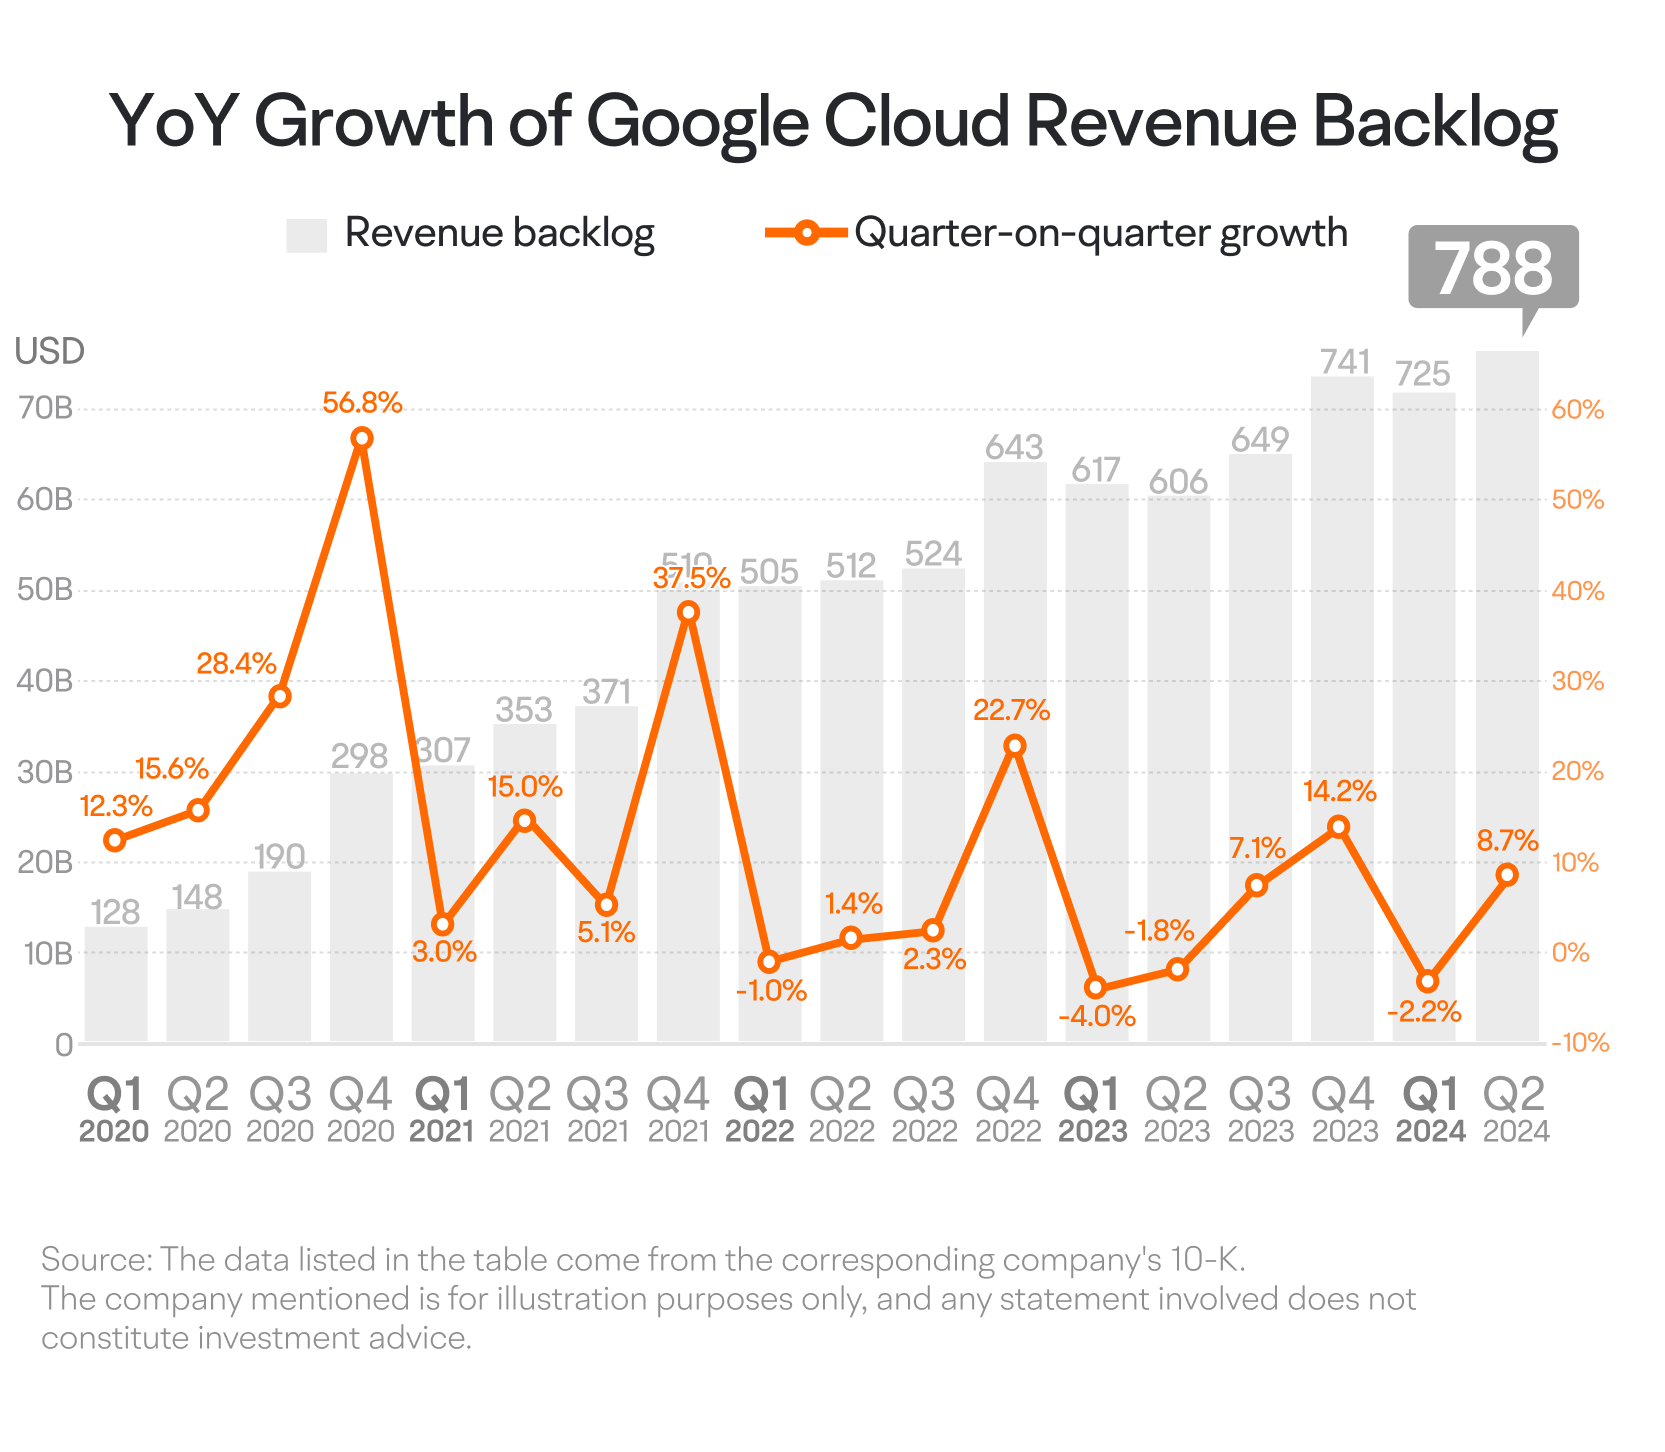
2024年第二季度,我们注意到谷歌云合同收入达到约788亿美元,在2024年第一季度小幅下滑后强劲反弹,并创下新高。这为谷歌在云业务领域的增长前景带来了积极信号。展望未来,我们仍需持续关注谷歌云能否延续这一整体向上的合同收入趋势。
其次,我们必须考量谷歌云的盈利能力。云计算行业呈现出明显的规模经济效应,这意味着企业必须达到一定的规模才能实现盈利。随着越来越多的客户采用研发投入相近的产品,利润率有望进一步提升。然而,尽管与亚马逊和微软相比,谷歌云的收入增长十分亮眼,但其相对较小的规模仍制约了其盈利能力,使其难以达到与这两家竞争对手相当的利润水平。
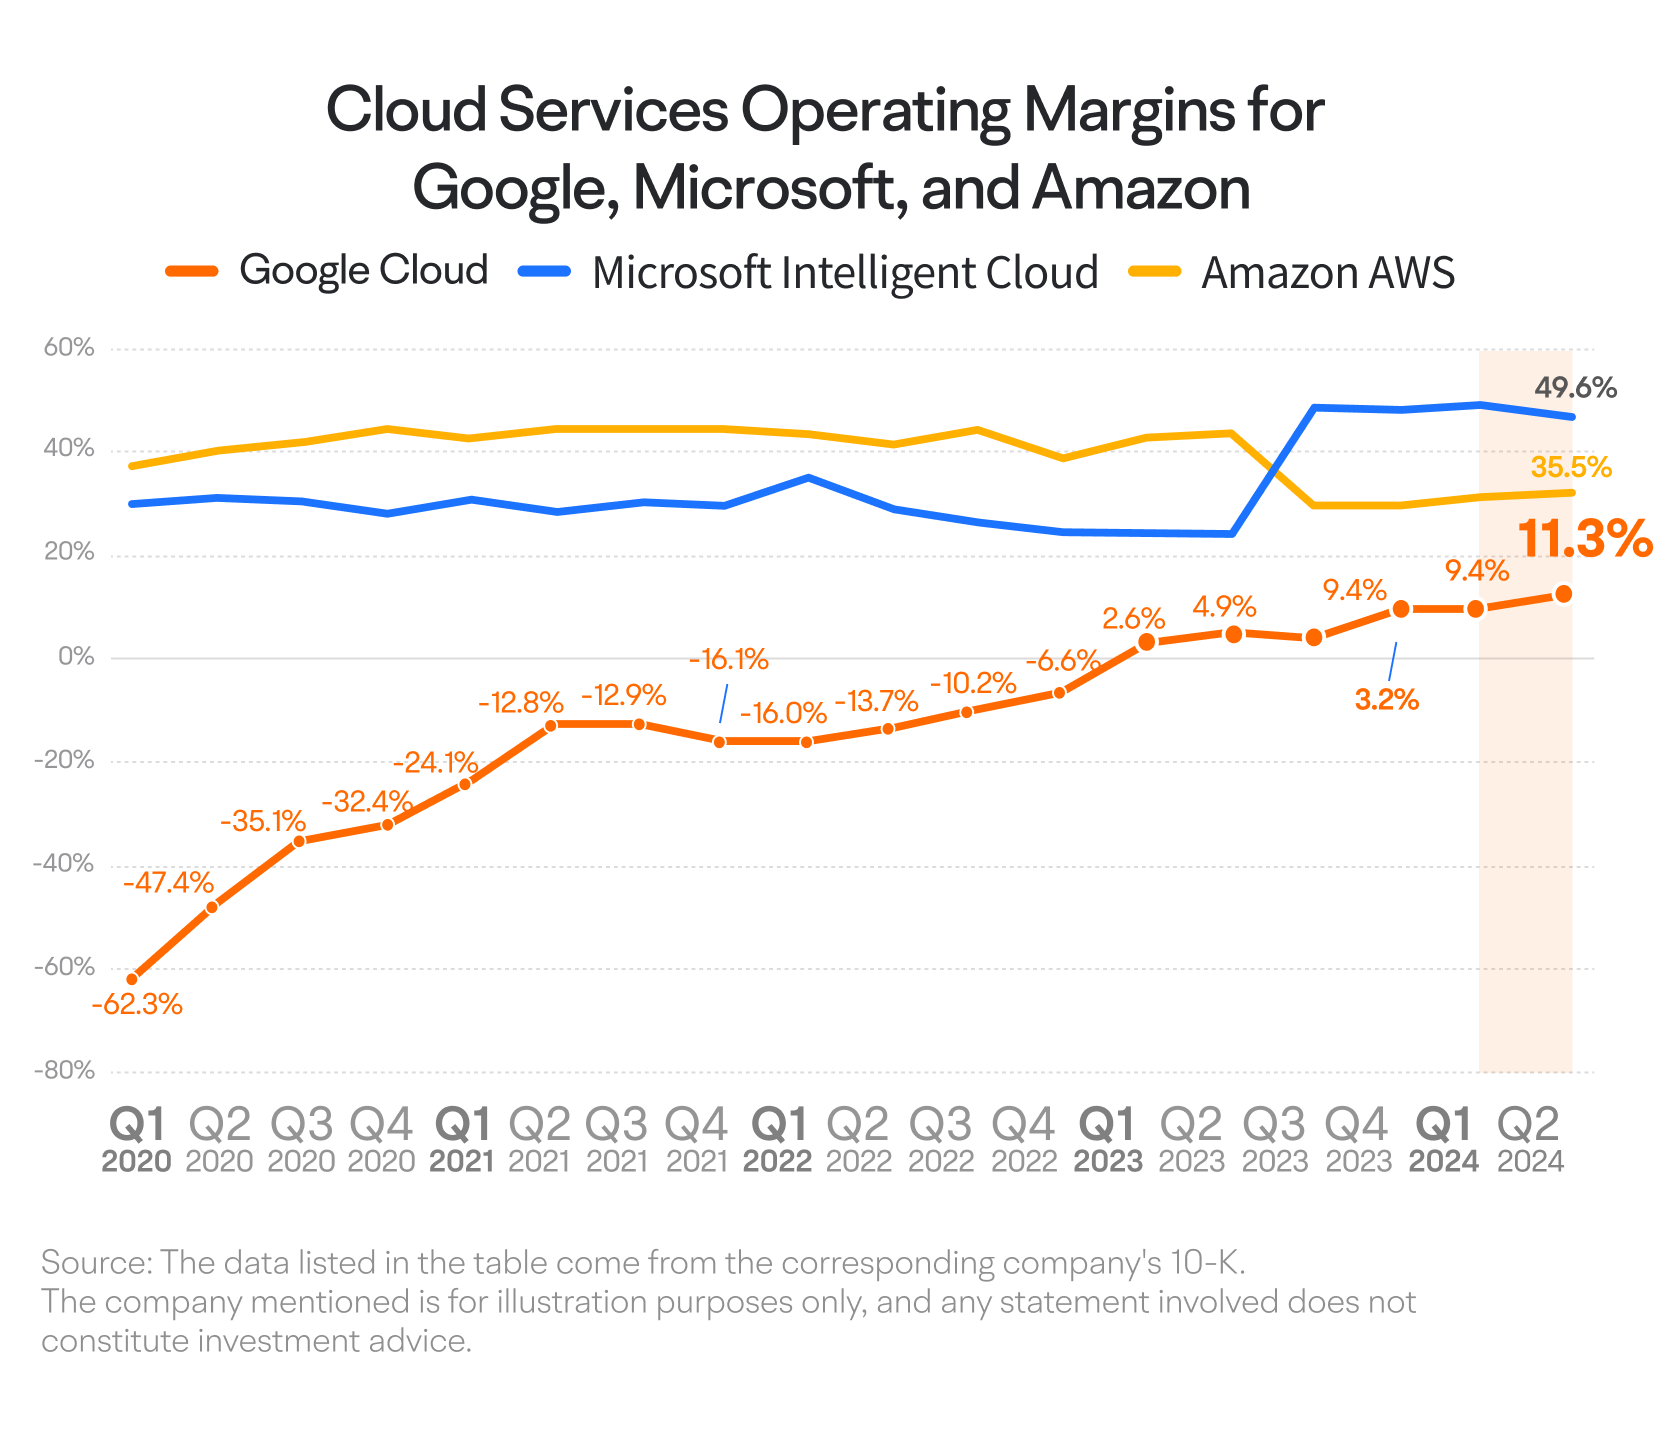
长期以来,由于持续亏损,谷歌云一直拖累着公司整体的盈利能力。然而,近几个季度以来,其亏损规模已有所收窄,并在2023年第一季度首次实现季度盈利,这得益于收入规模的显著提升以及通过人员结构调整带来的成本削减。自2023年第二季度至2024年第二季度,该业务板块持续为公司利润作出积极贡献。自2023年第四季度起,谷歌云的营业利润率已超过9%。
在未来的几个财季中,有必要密切关注谷歌云能否扭转收入增速下滑的态势,并借助规模经济效应提升利润率。
3. 股东回报:股票回购是关键
对于谷歌这样的科技巨头而言,鉴于其庞大的营收与利润规模,要实现早期阶段那样的高速增长或许已难以为继。中低增速或将成为未来的常态。
就股价走势而言,两大驱动因素可能发挥关键作用:业绩增长与股东回报。如果谷歌的增速不及预期,公司可能不得不倚重股东回报。股票回购与派发股息是实现这一目标的主要方式,而谷歌尤其高度重视股票回购。
谷歌的股票回购计划使公司能够减少流通股数量,从而提升每股收益,并可能对股价产生积极影响。此外,通过此类回购,谷歌还能向市场注入更多资金,降低净资产规模,进而提高净资产收益率。
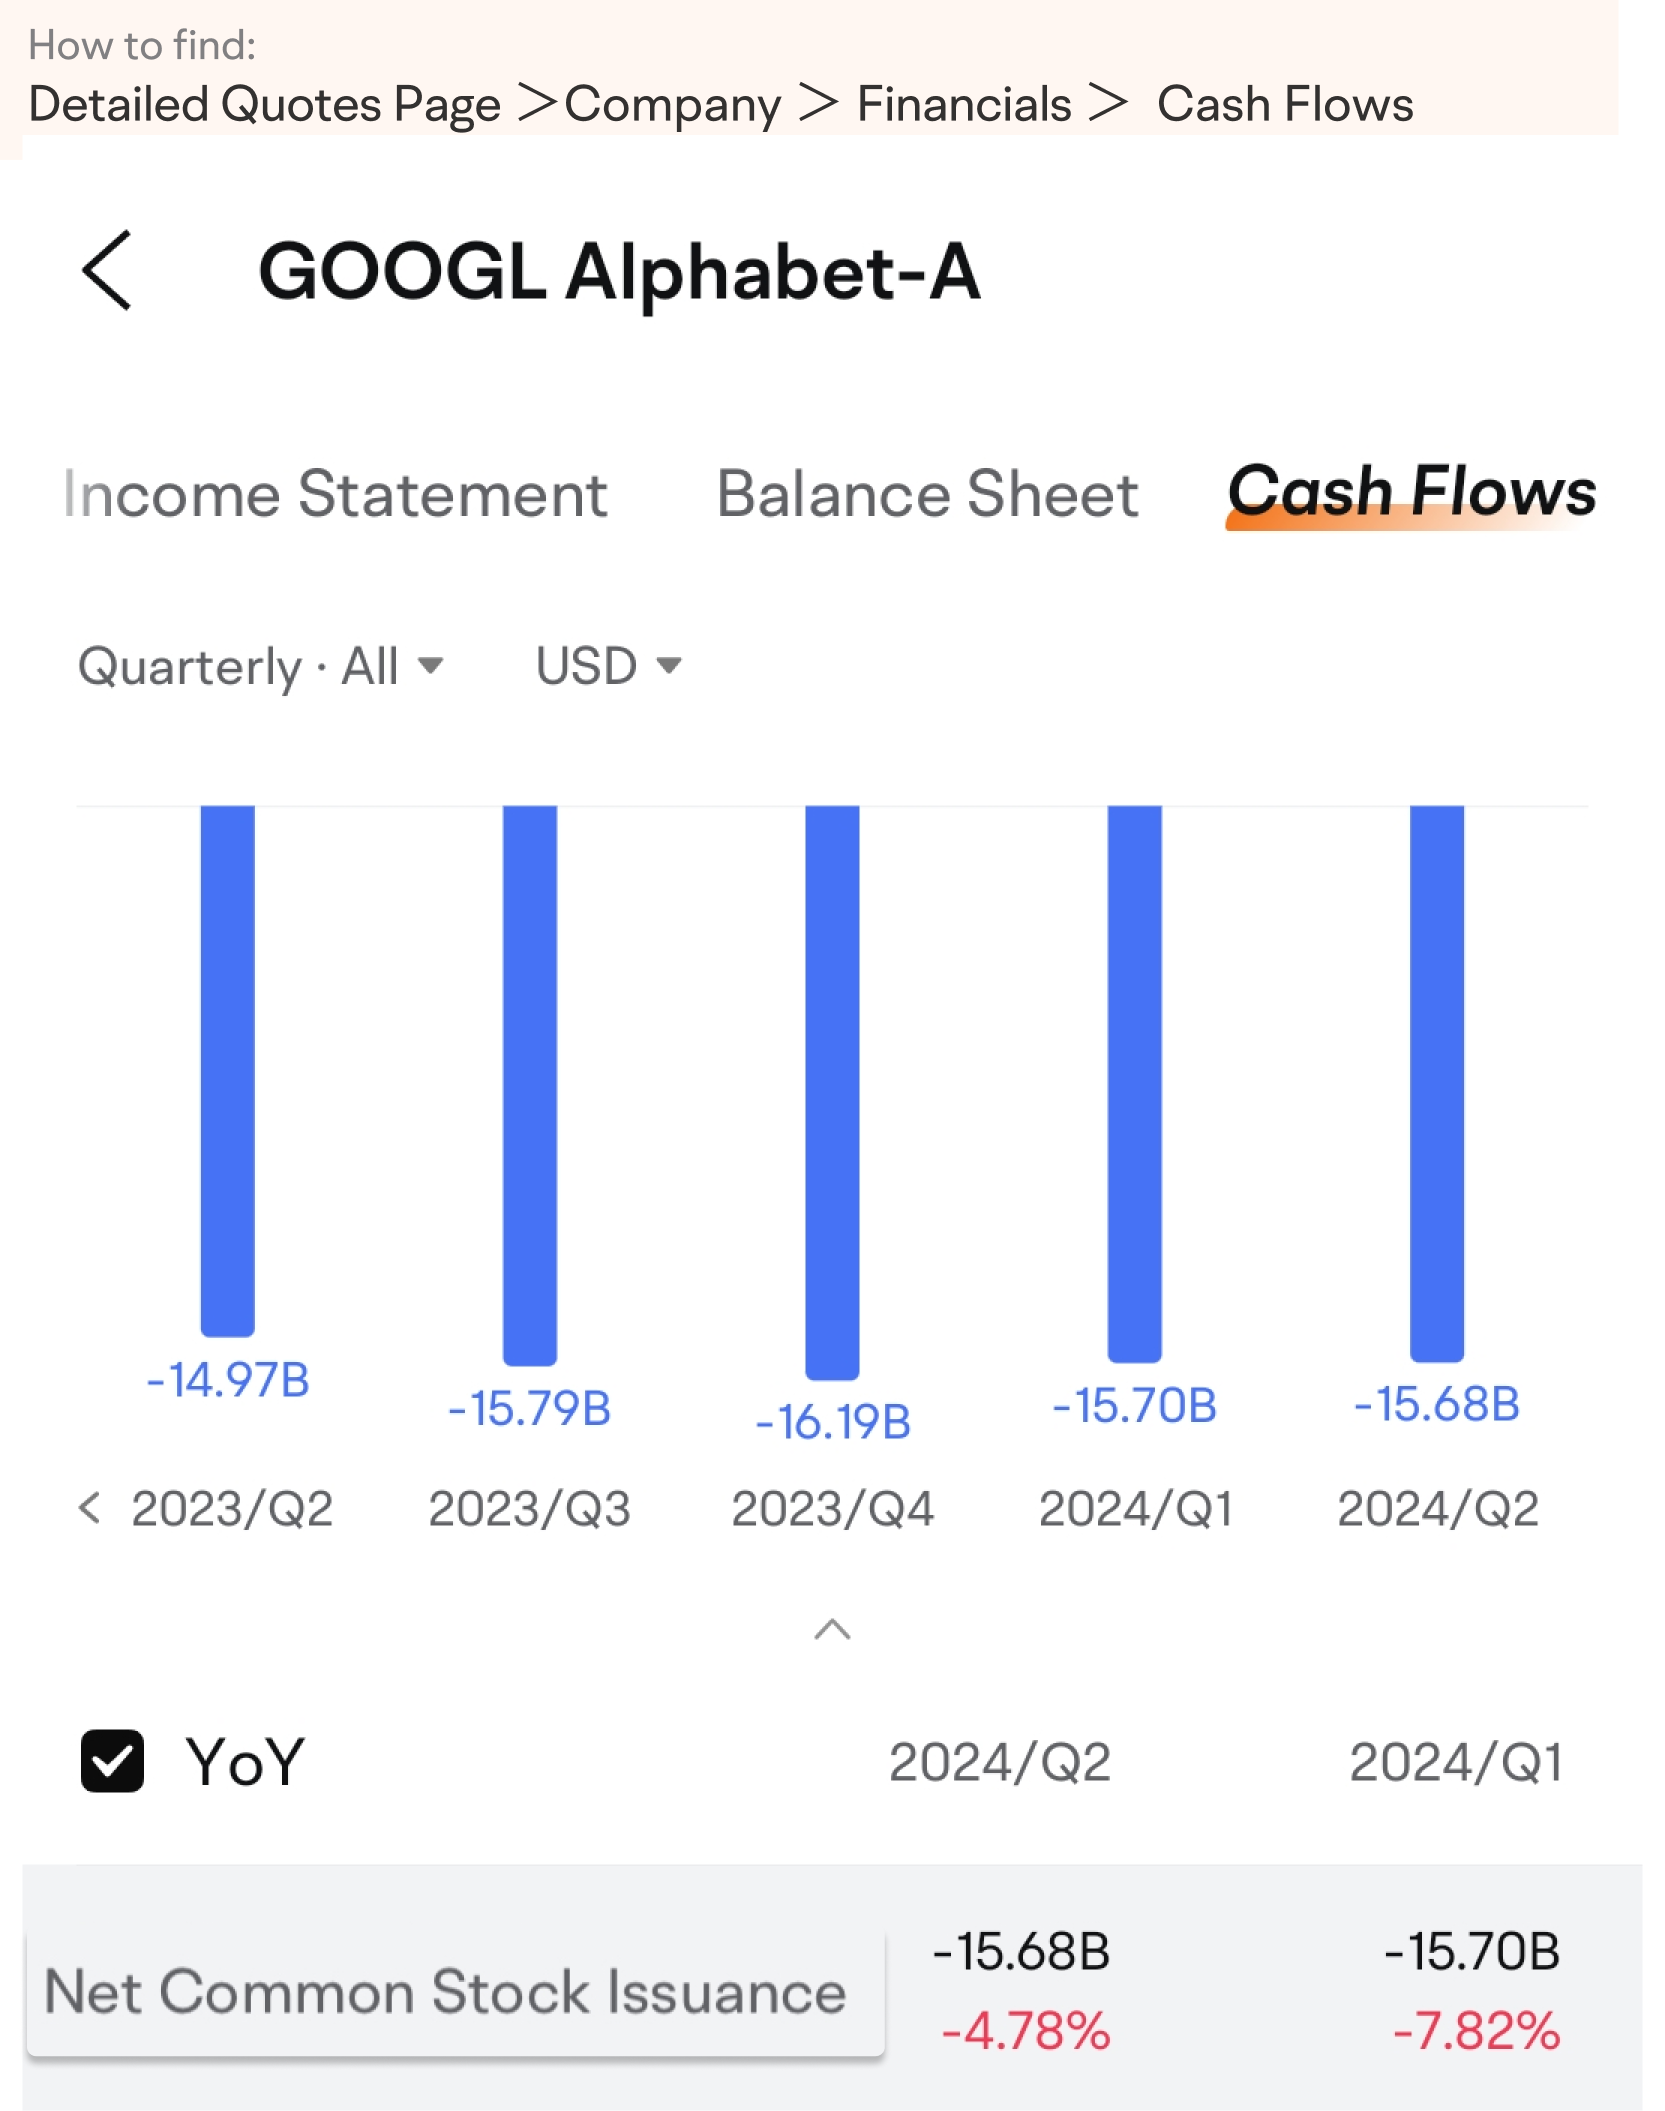
近几个季度,谷歌的股票回购规模维持在约150亿美元,这一规模在各大科技巨头中仅次于苹果。近年来,其净资产收益率一直稳定在20%左右。鉴于高额度的股票回购有望提振市场信心,我们或将在未来的财报中持续关注谷歌的回购动向。
读到这里,您或许已经对如何解读谷歌的财务报告有了更深入的理解。值得注意的是,知名公司财报的发布可能为不同类型的投资者带来独特的交易机会。.
例如,如果一位投资者在分析过往报告并考虑近期动态后,认为某公司最新公布的盈利将释放积极信号并推高短期股价,他们可能会考虑建立多头头寸。这可能包括买入该股票本身或购入看涨期权。
相反,如果投资者预计盈利表现不佳,并可能对股价造成下行压力,他们可能会考虑建立空头头寸,可通过卖空股票或买入看跌期权来实现。
如果报告结果尚不明确但预期波动性上升,他们可能会采用跨式策略,同时买入看涨和看跌期权。
然而,投资者在做出任何交易决策前,应仔细评估自身的风险承受能力,尤其是在考虑卖空或期权等高风险交易时。
摘要
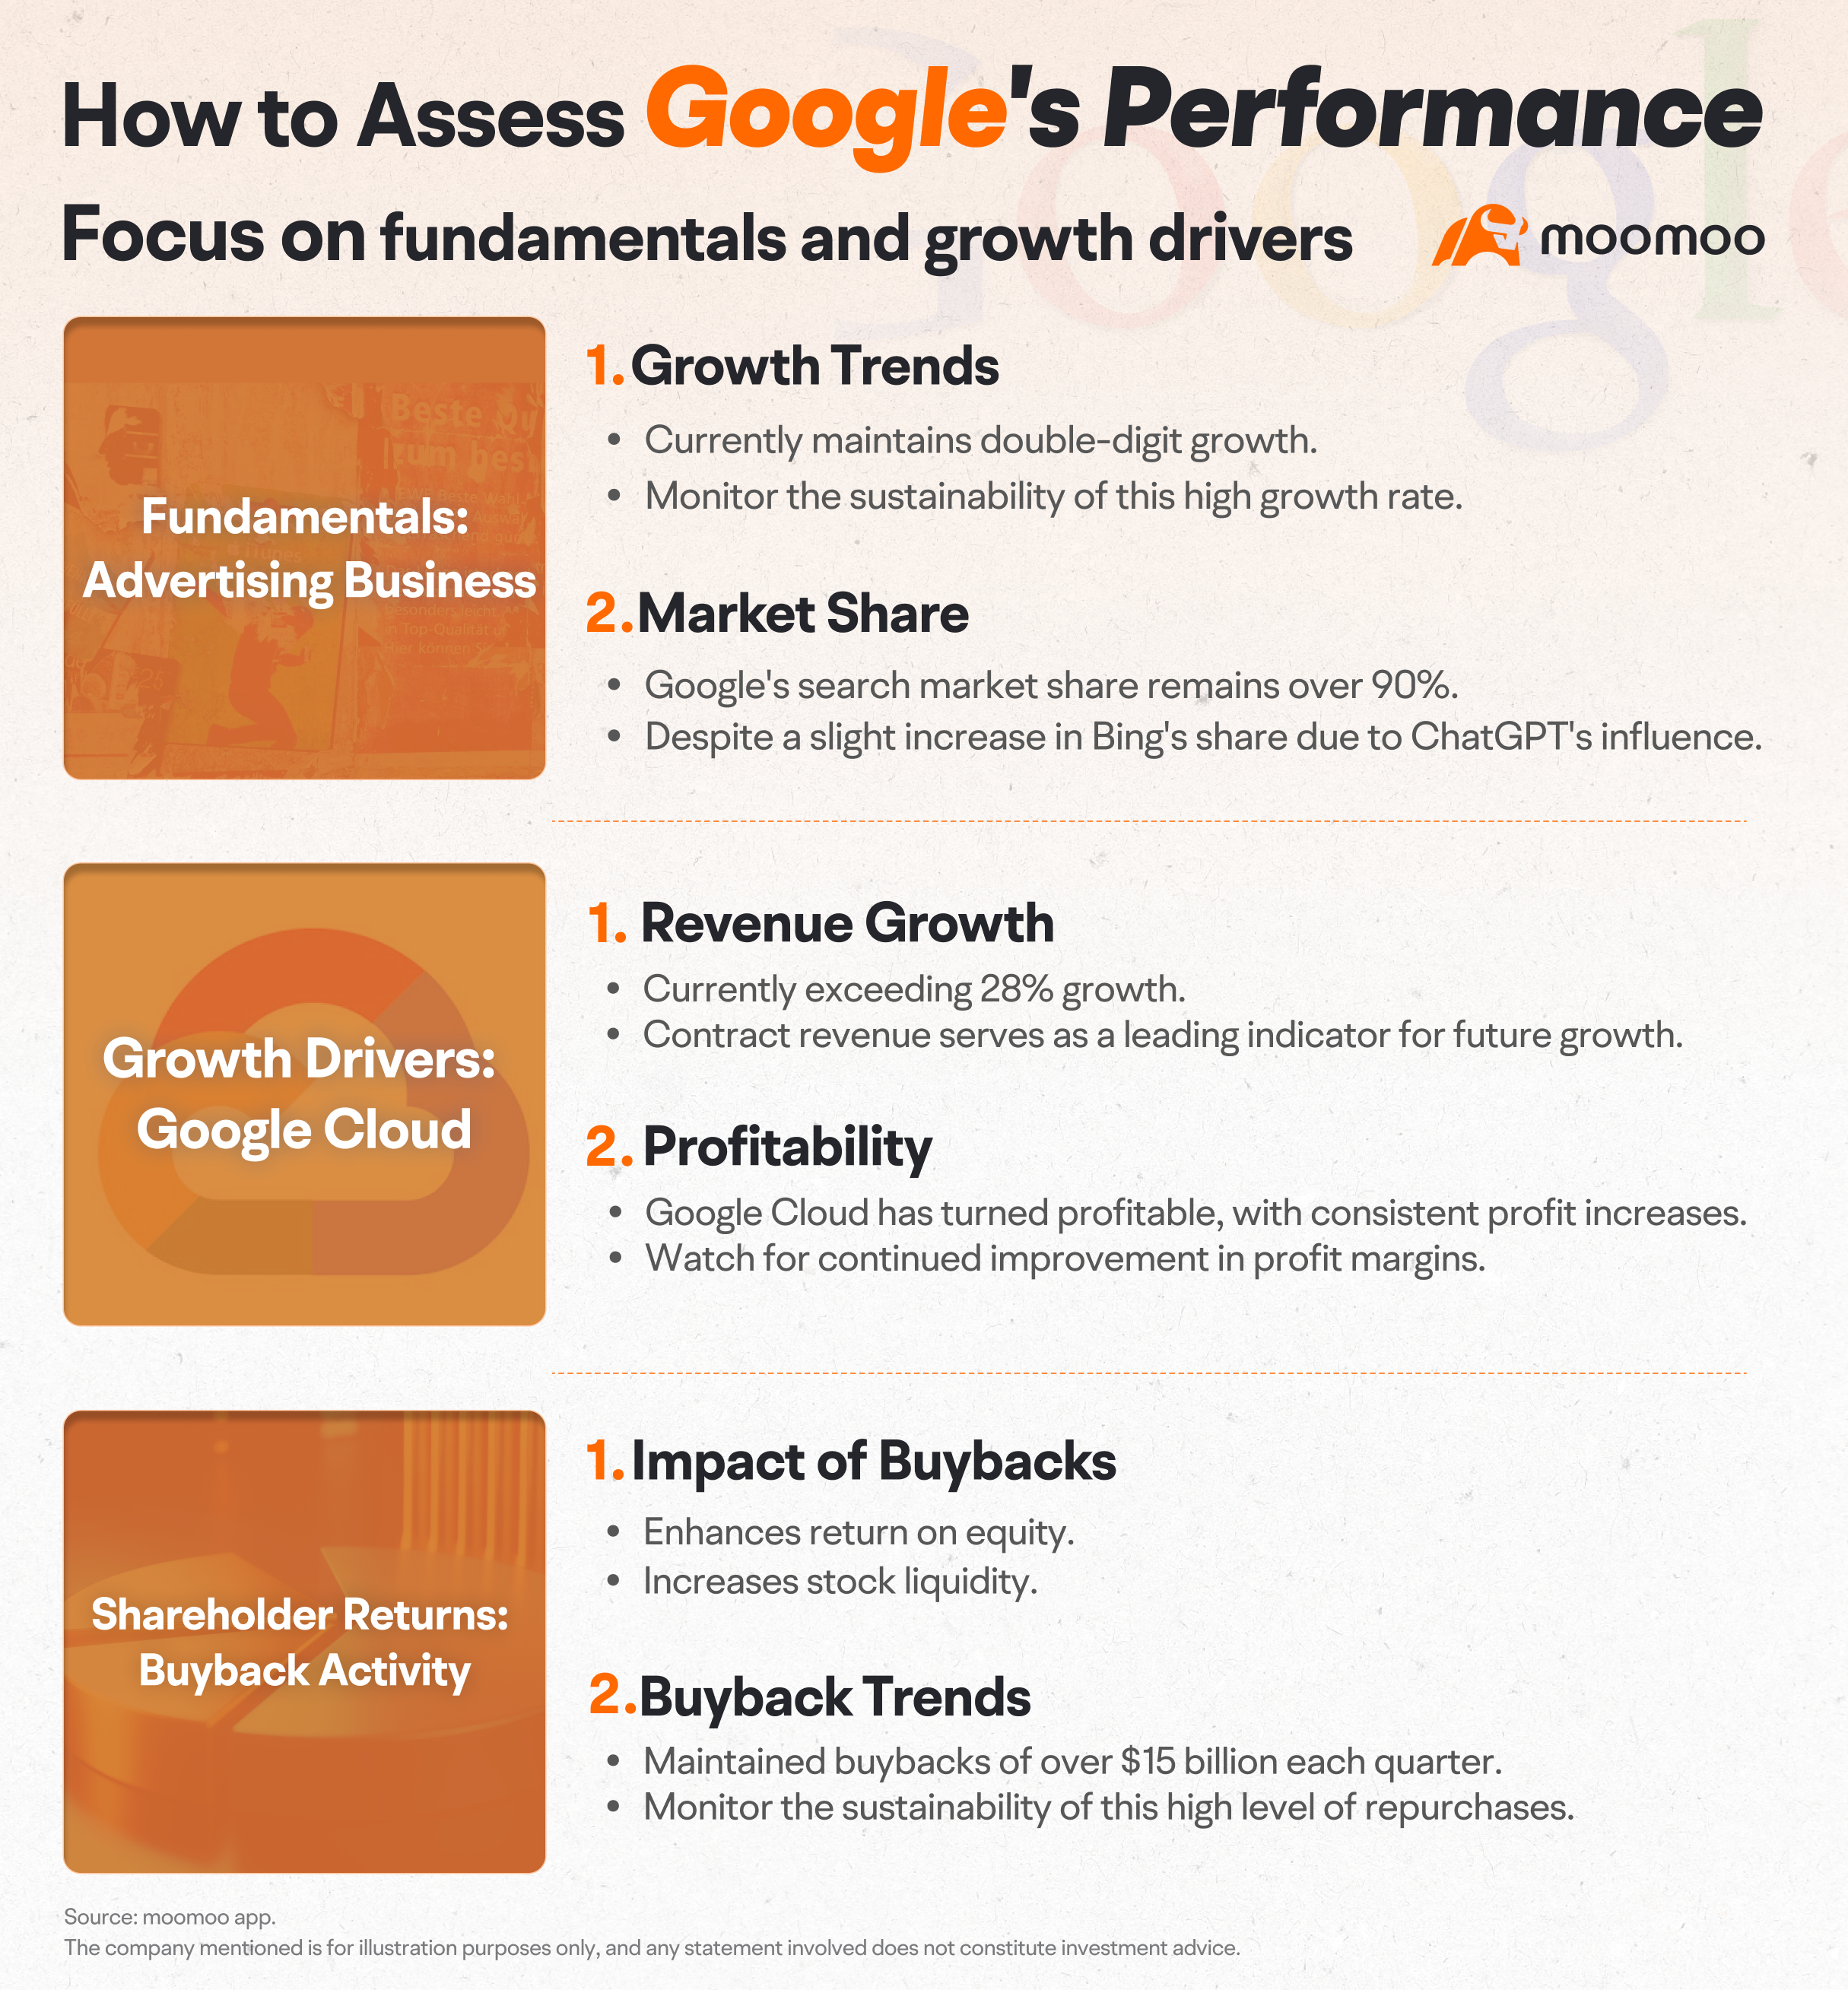
谷歌的广告业务是其核心收入来源,并且在过去两个季度已重拾增长。我们可以密切关注这一增长势头能否持续。
谷歌搜索是其广告业务的基石,因此我们应密切关注其市场份额能否持续保持高位。
谷歌云是谷歌重要的增长领域;我们应将收入在手订单作为衡量收入增长的前瞻性指标。
然而,谷歌云的营业利润率相对较低,因此我们需要密切关注其利润率是否有望改善。
鉴于市场对谷歌增长预期下调,其高额回购计划已对股价产生了显著影响。我们可密切关注这一高价值回购计划是否能够持续。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息