[2024年11月]Xiaomi尽管在智能汽车领域投入巨大,仍录得创纪录的净利润。应如何解读其财报?
如果以声誉与影响力为标准对中国的企业家进行排名,雷军无疑位居榜首。在他的领导下,小米已成为全球智能手机市场的领军企业,并在电动汽车领域稳步发力,备受投资者瞩目。
小米上市时,雷军曾承诺投资者的回报将翻倍。然而,该股走势一直波动不定。
其股价在一年内腰斩,随后又在接下来的一年里翻倍,如今已基本回到初始水平,这既反映了市场环境的变化,也体现了公司的经营表现。随着近期中国股市回暖、小米业绩回升,公司股价呈现出强劲的上涨势头。

每次财报发布都可能预示着潜在的投资机会,但在深入投资之前,投资者需要了解如何解读其财务报表。
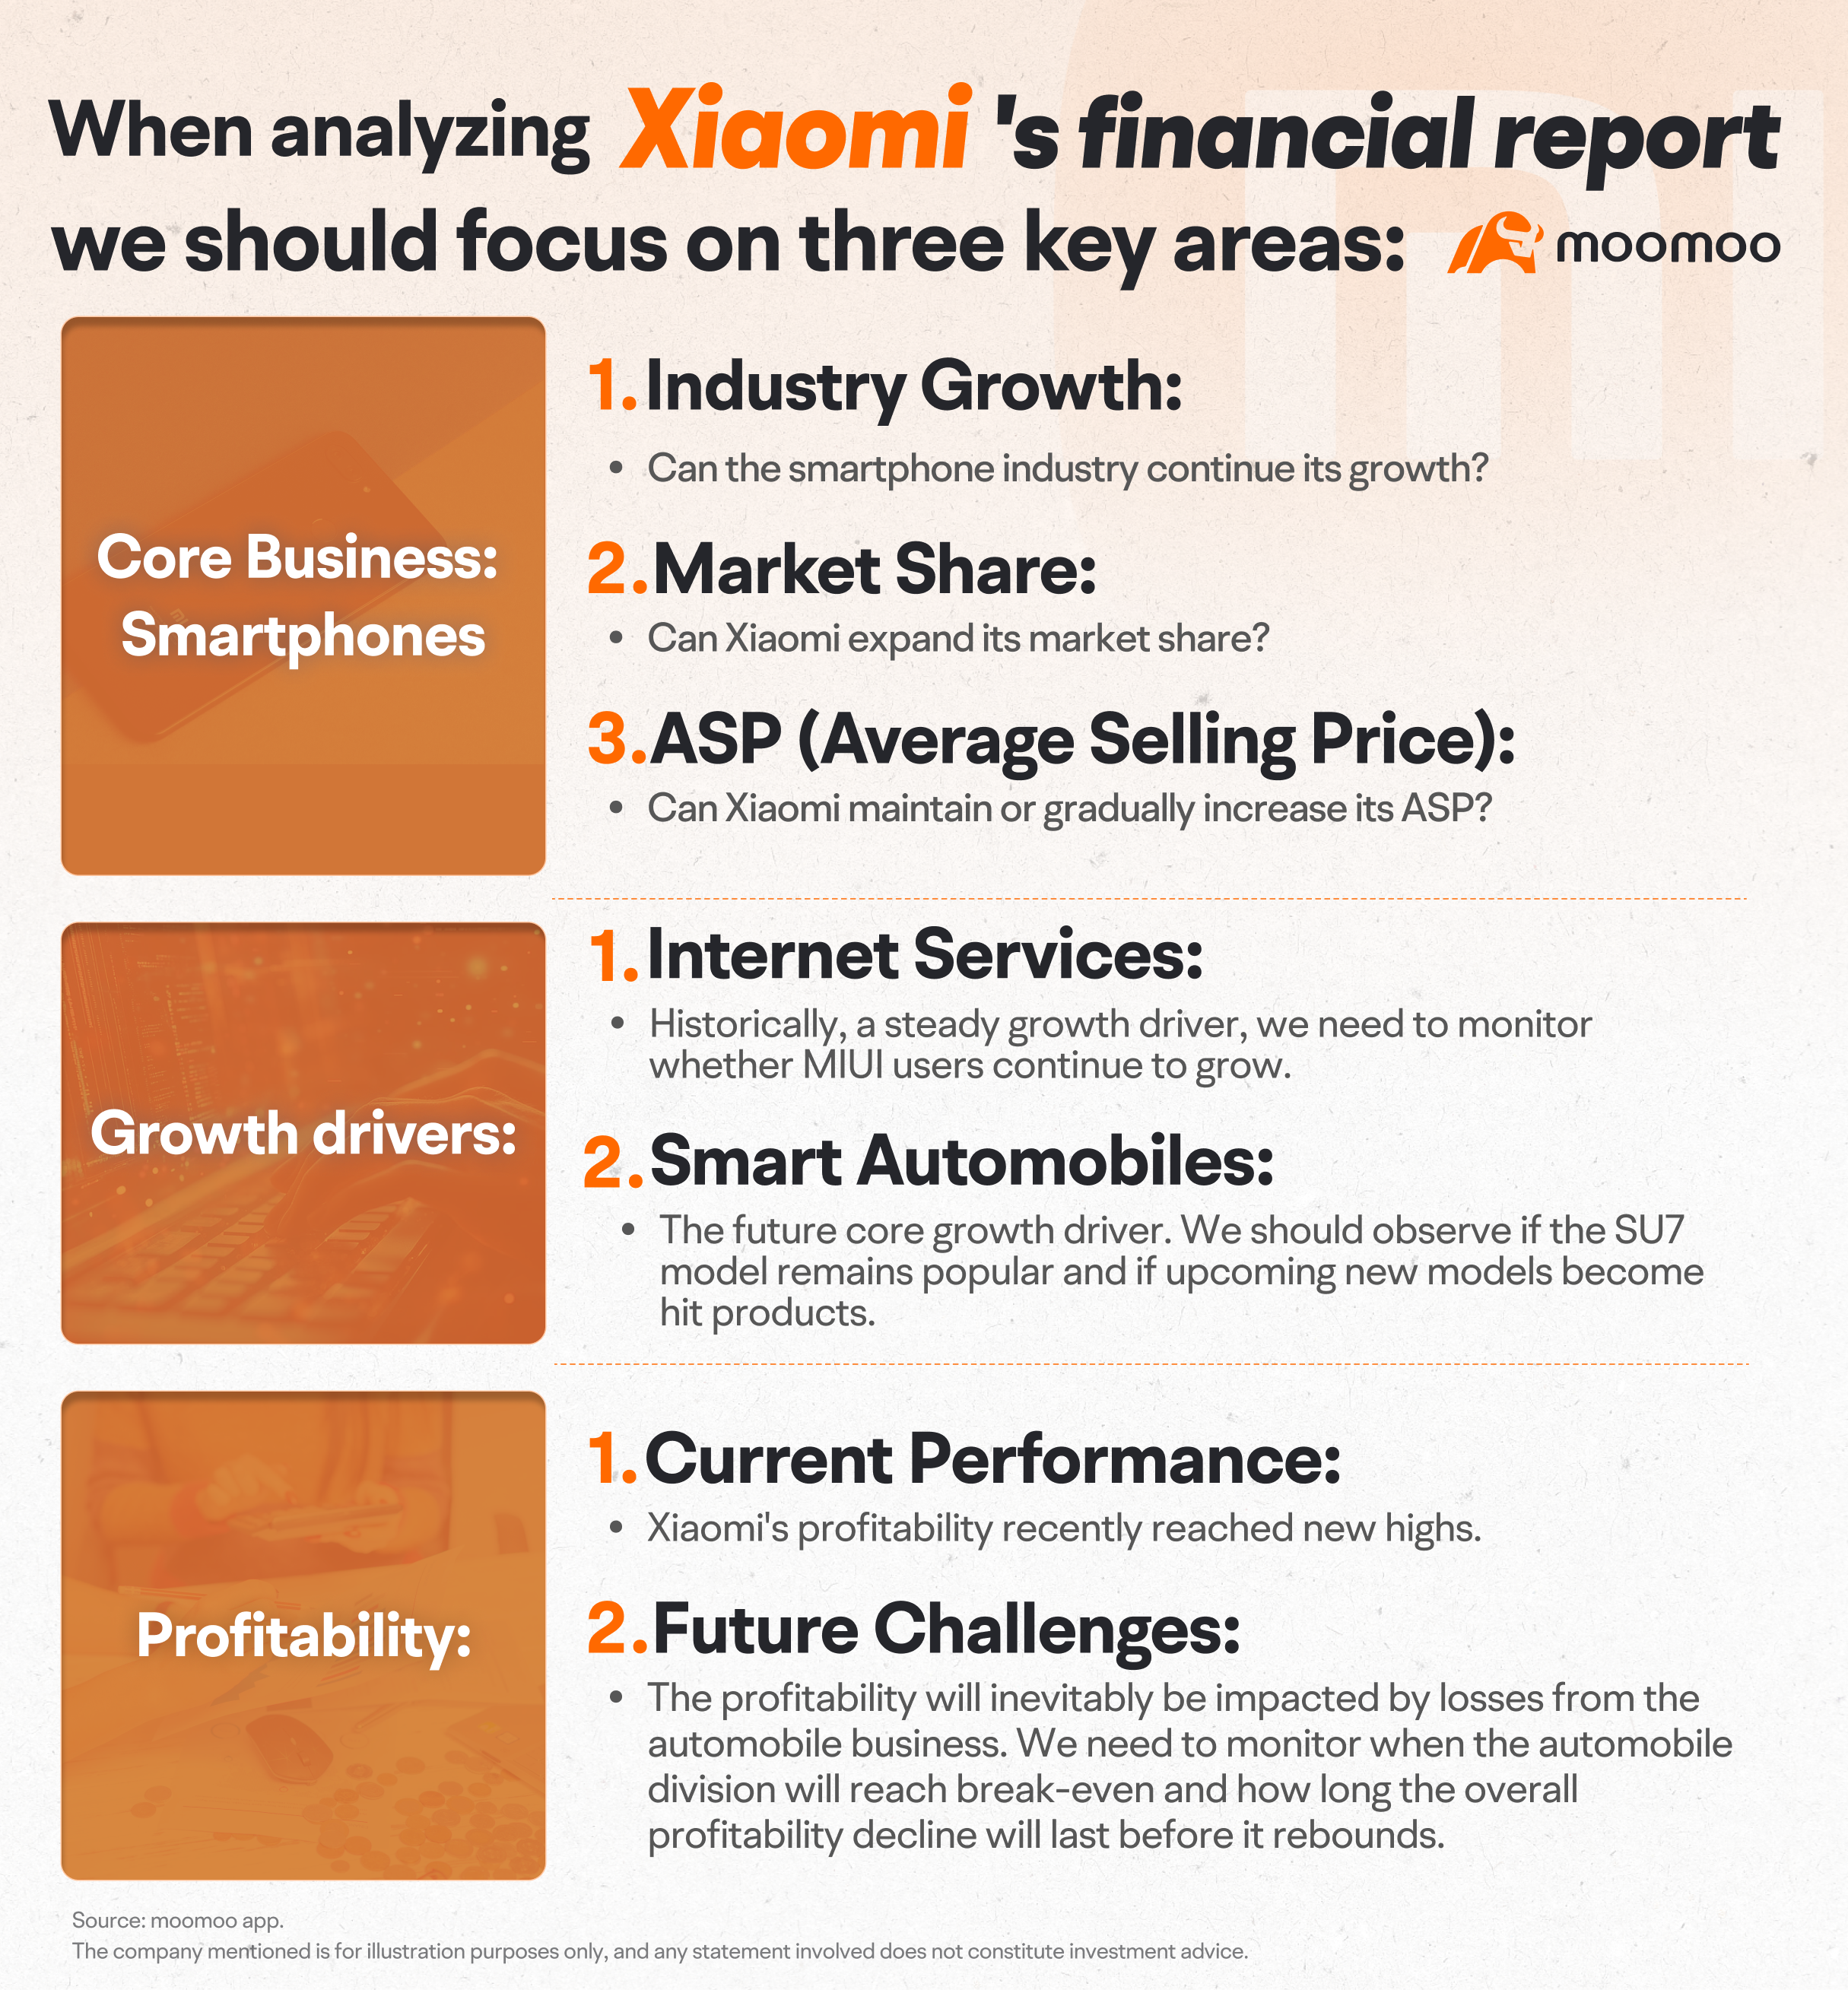
为分析小米的财务报告,我们可以重点关注三个关键方面:核心业务、增长动力和盈利能力。
1. 核心业务
一家公司的核心业务通常是其最为关键的板块。对于小米而言,主要涵盖四大领域:智能手机、物联网、互联网服务,以及将于2024年第二季度开始实现收入的智能汽车业务。
目前,智能手机业务无疑是小米最重要的核心业务,其营收占公司总营收的近60%,是推动公司盈利的主要动力。
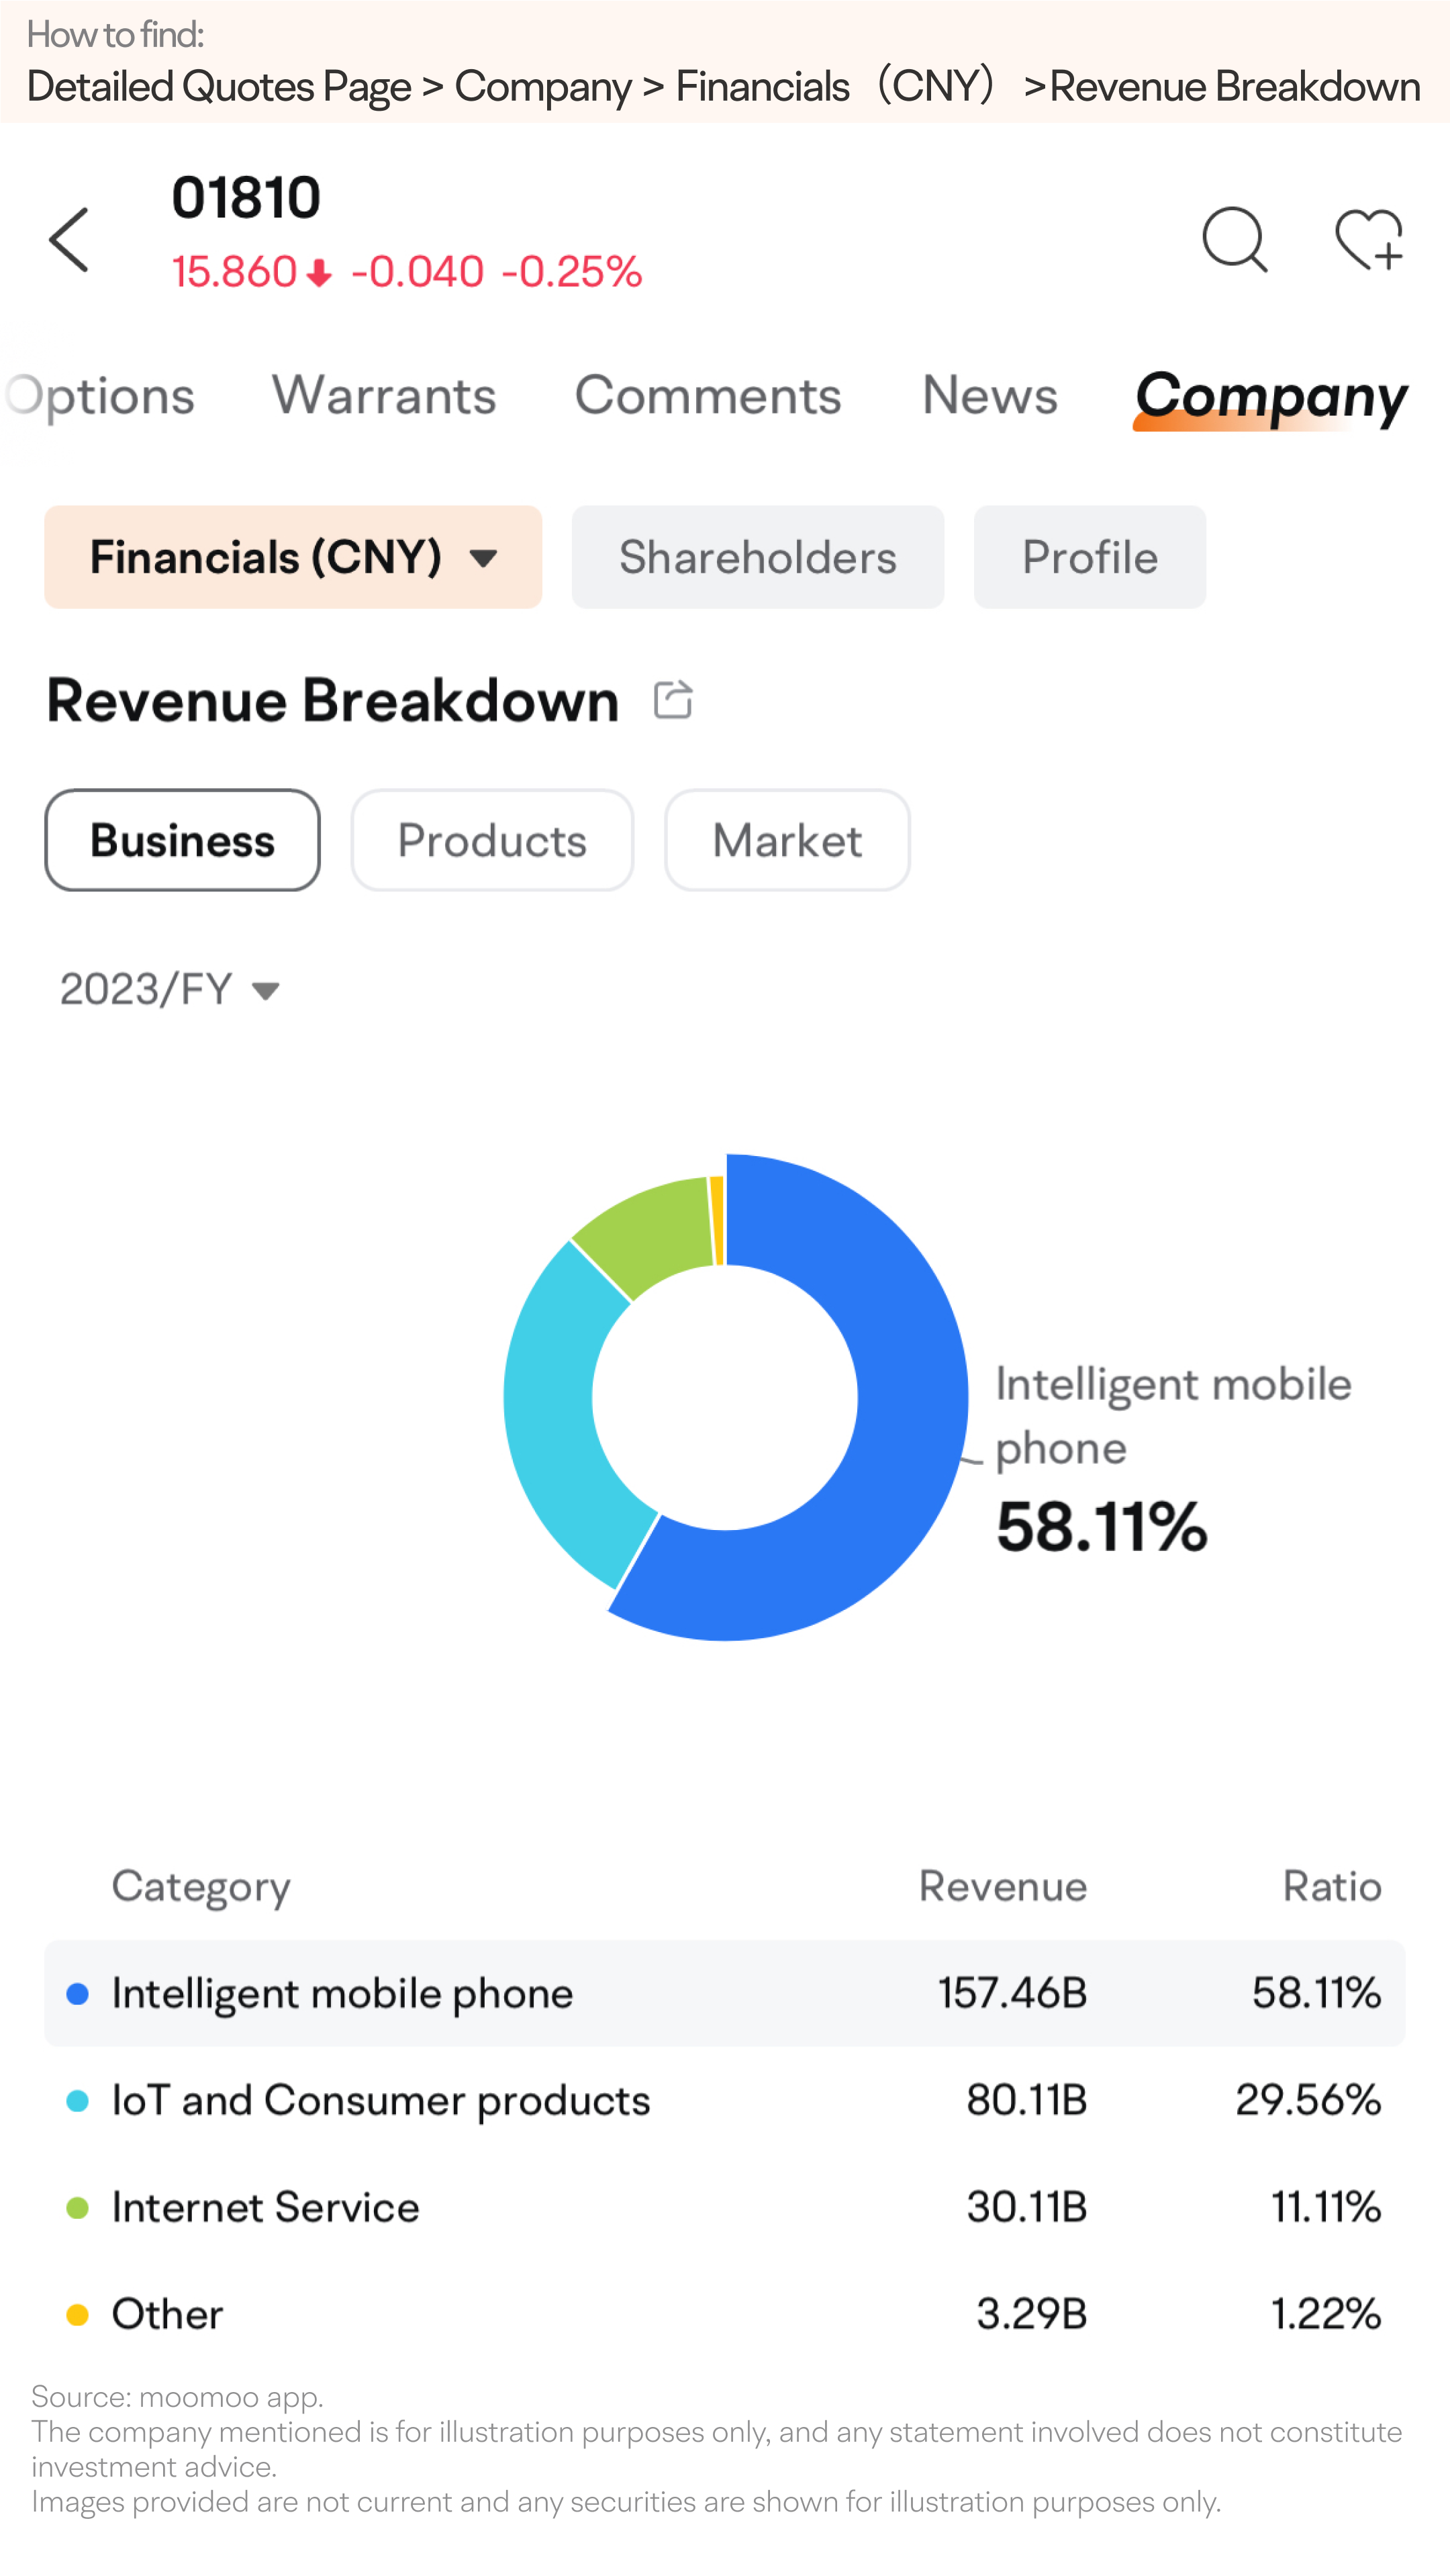
小米的生态系统高度依赖其智能手机用户。物联网业务进一步完善了这一生态体系,而汽车业务则借助品牌影响力,并与小米智能手机中的智能应用实现深度整合。
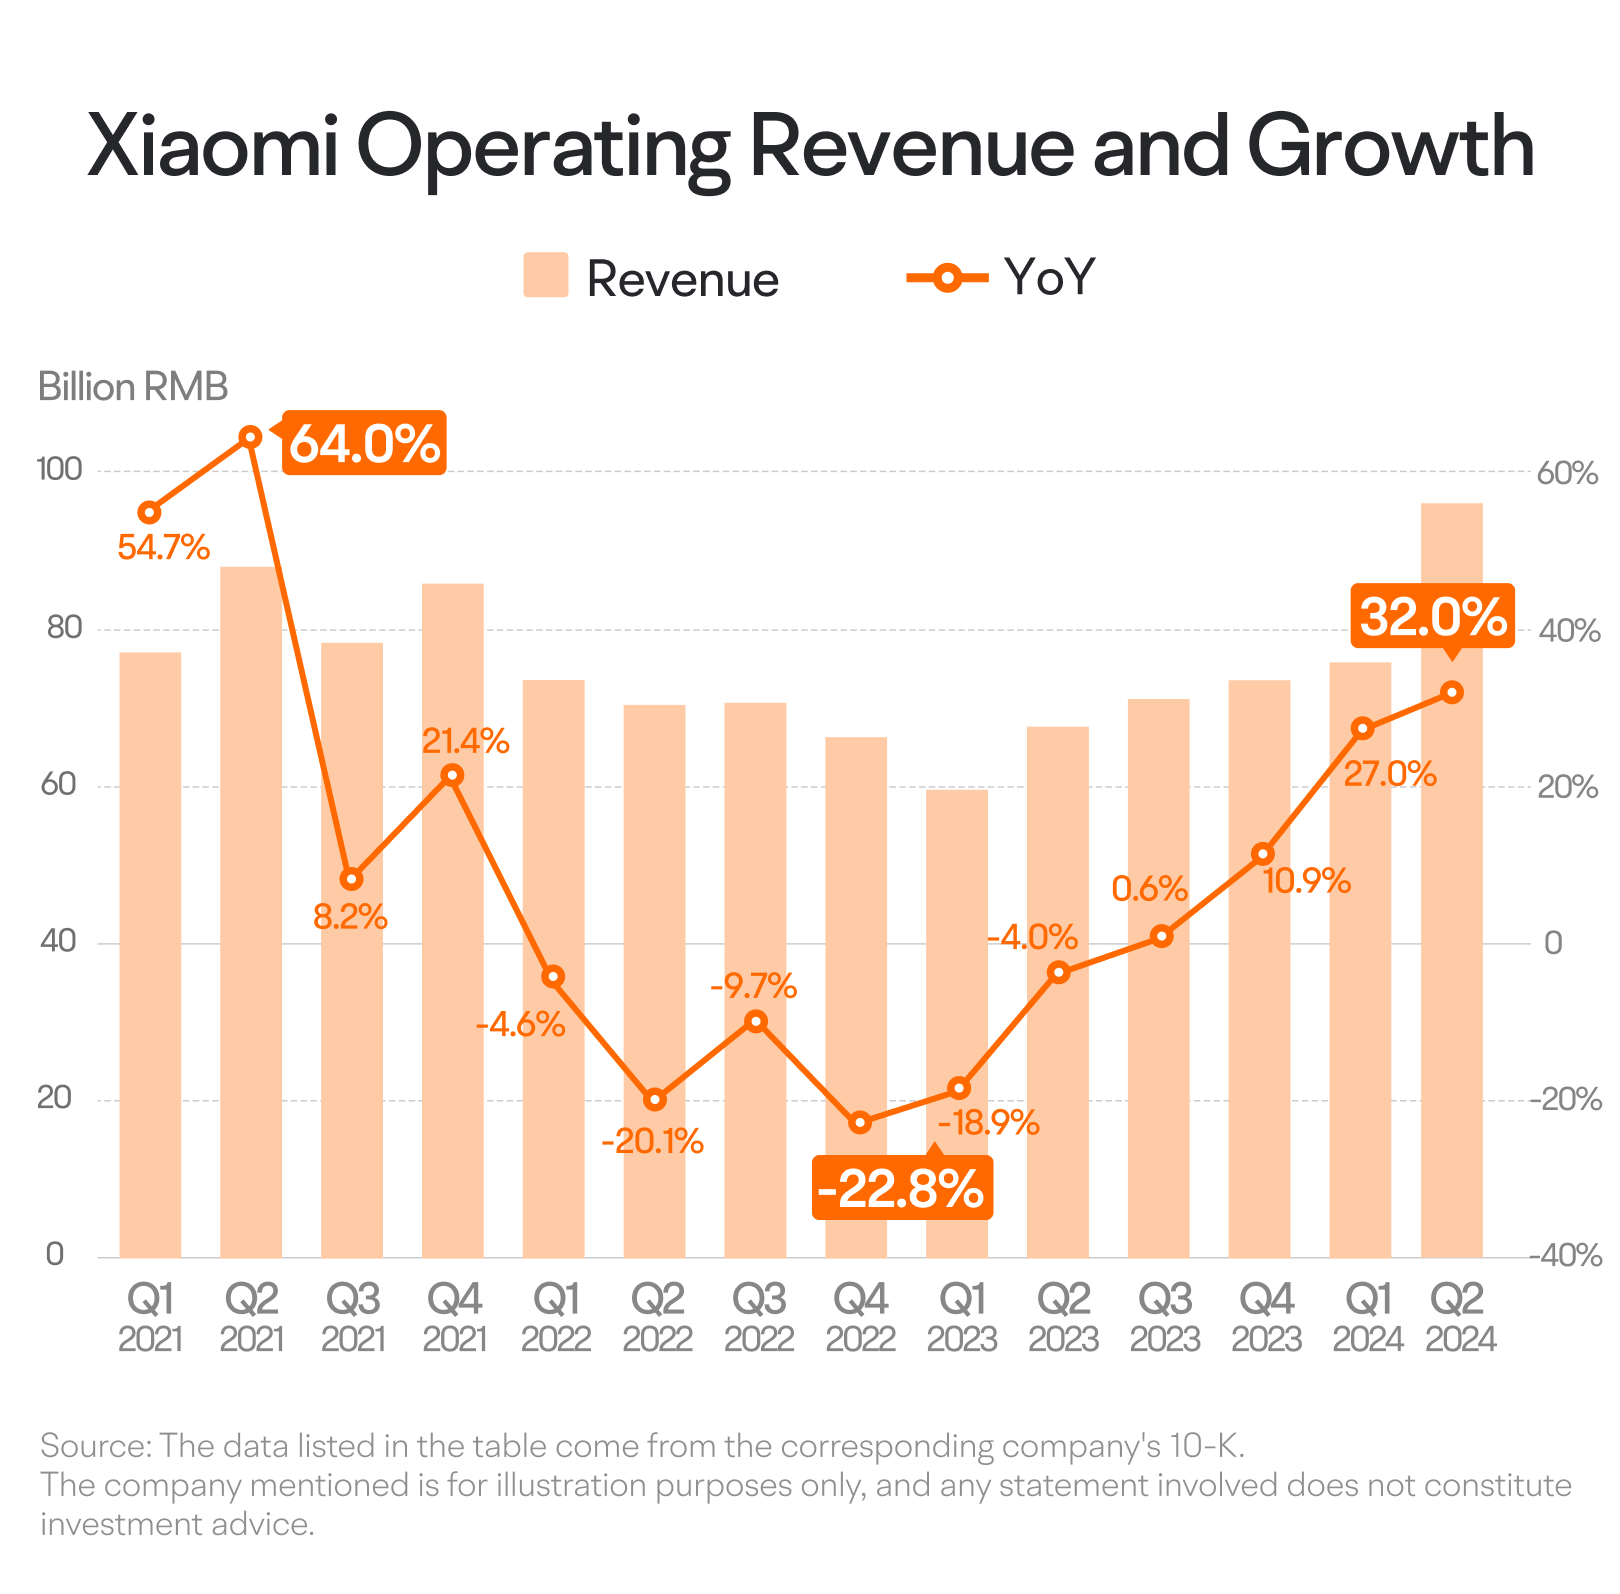
作为小米的核心收入来源,智能手机业务曾经历起伏,但目前已重回增长轨道。2024年第二季度,智能手机业务收入同比增长32%,实现连续四个季度的正增长。
小米智能手机业务的未来增长前景如何?其发展根基是否稳固?关键因素有三:
首先,是行业增长。智能手机市场具有周期性,受换机需求和经济周期的影响。市场增长时,小米受益;市场下滑时,所有厂商都会承压。
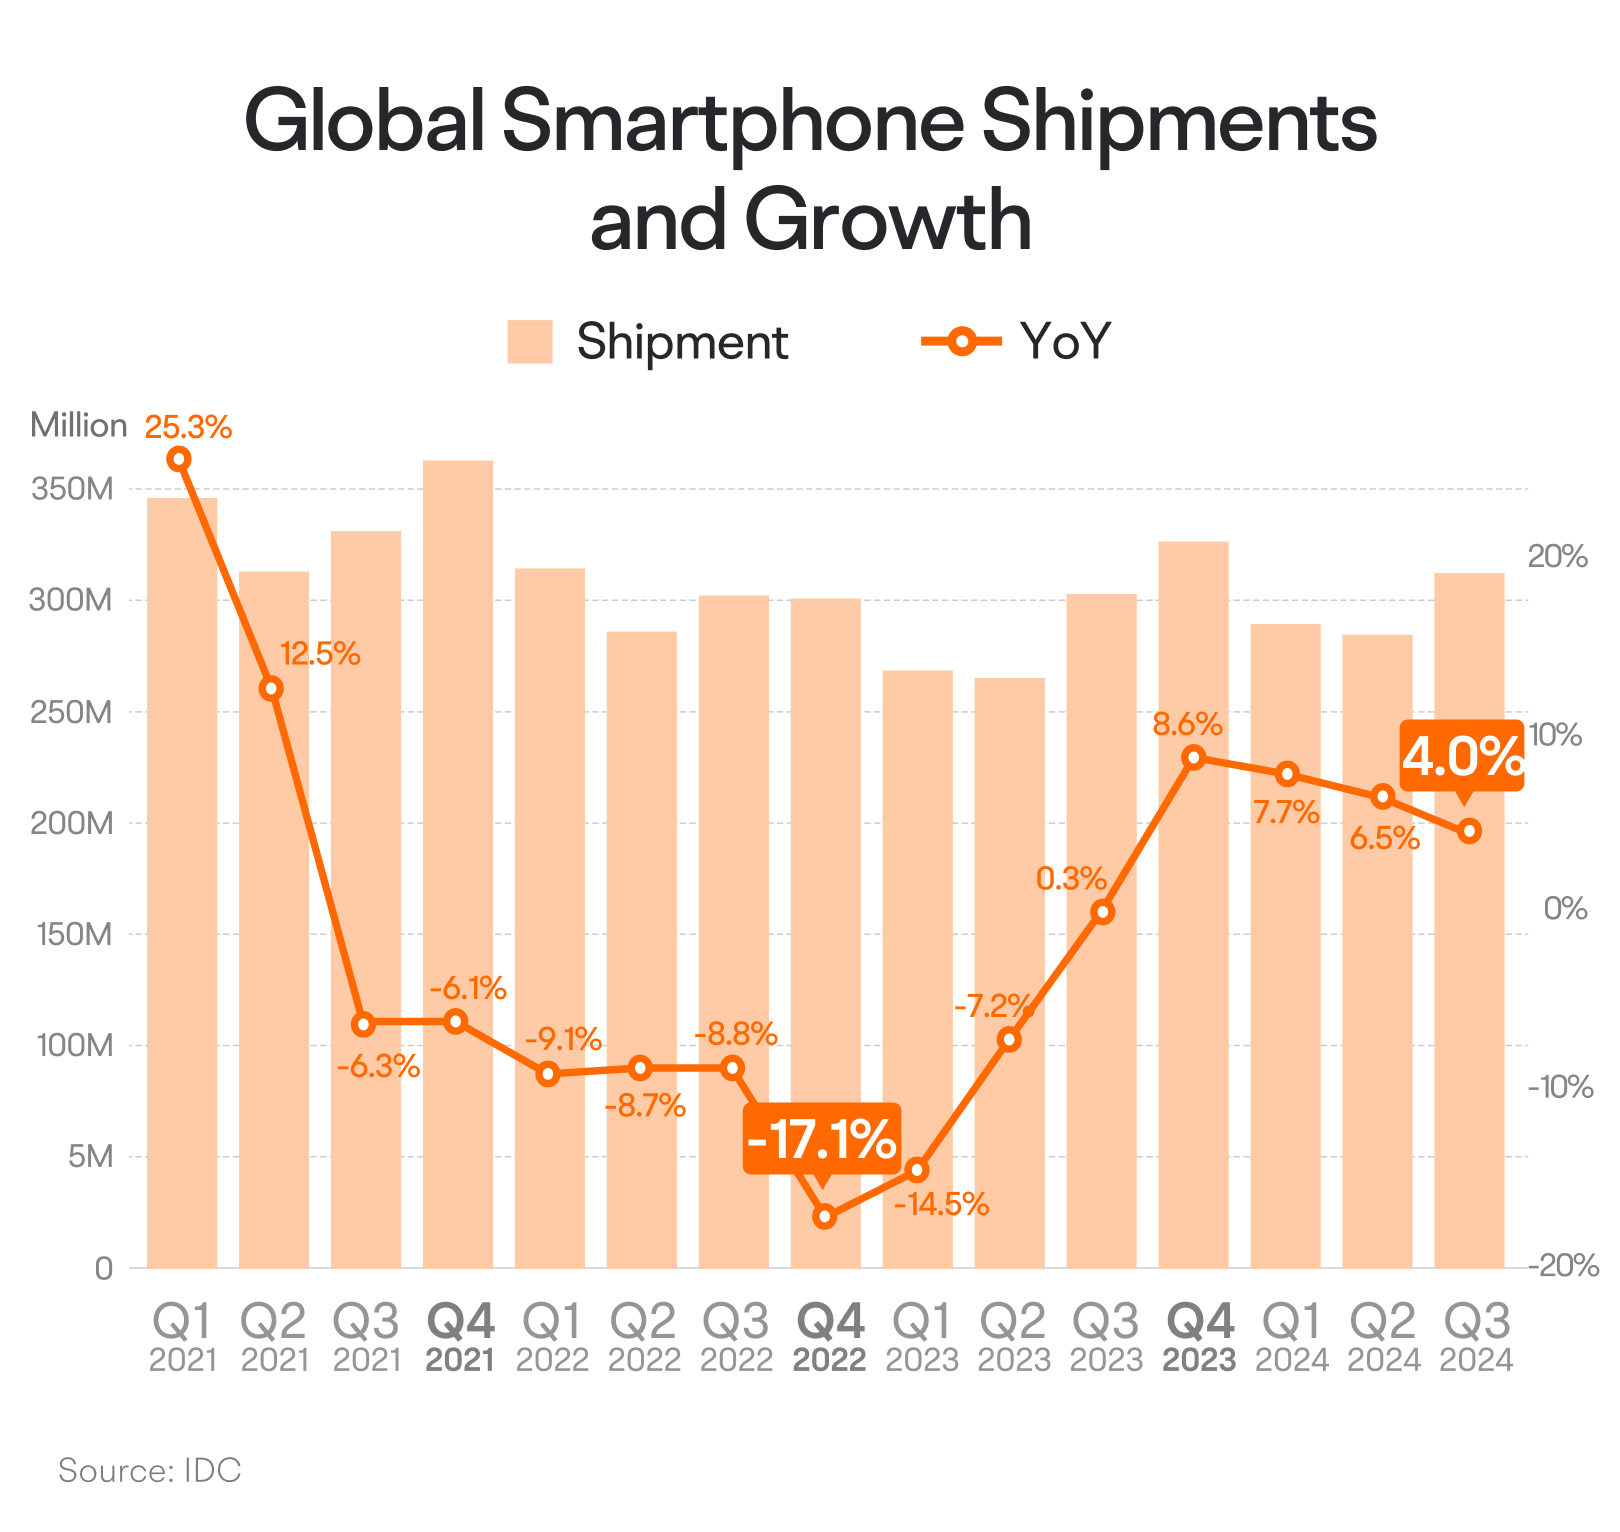
据IDC数据显示,全球智能手机出货量在经历了近两年的下滑后已趋于稳定,并在过去五个季度中开始回升,这推动了小米营收的增长。
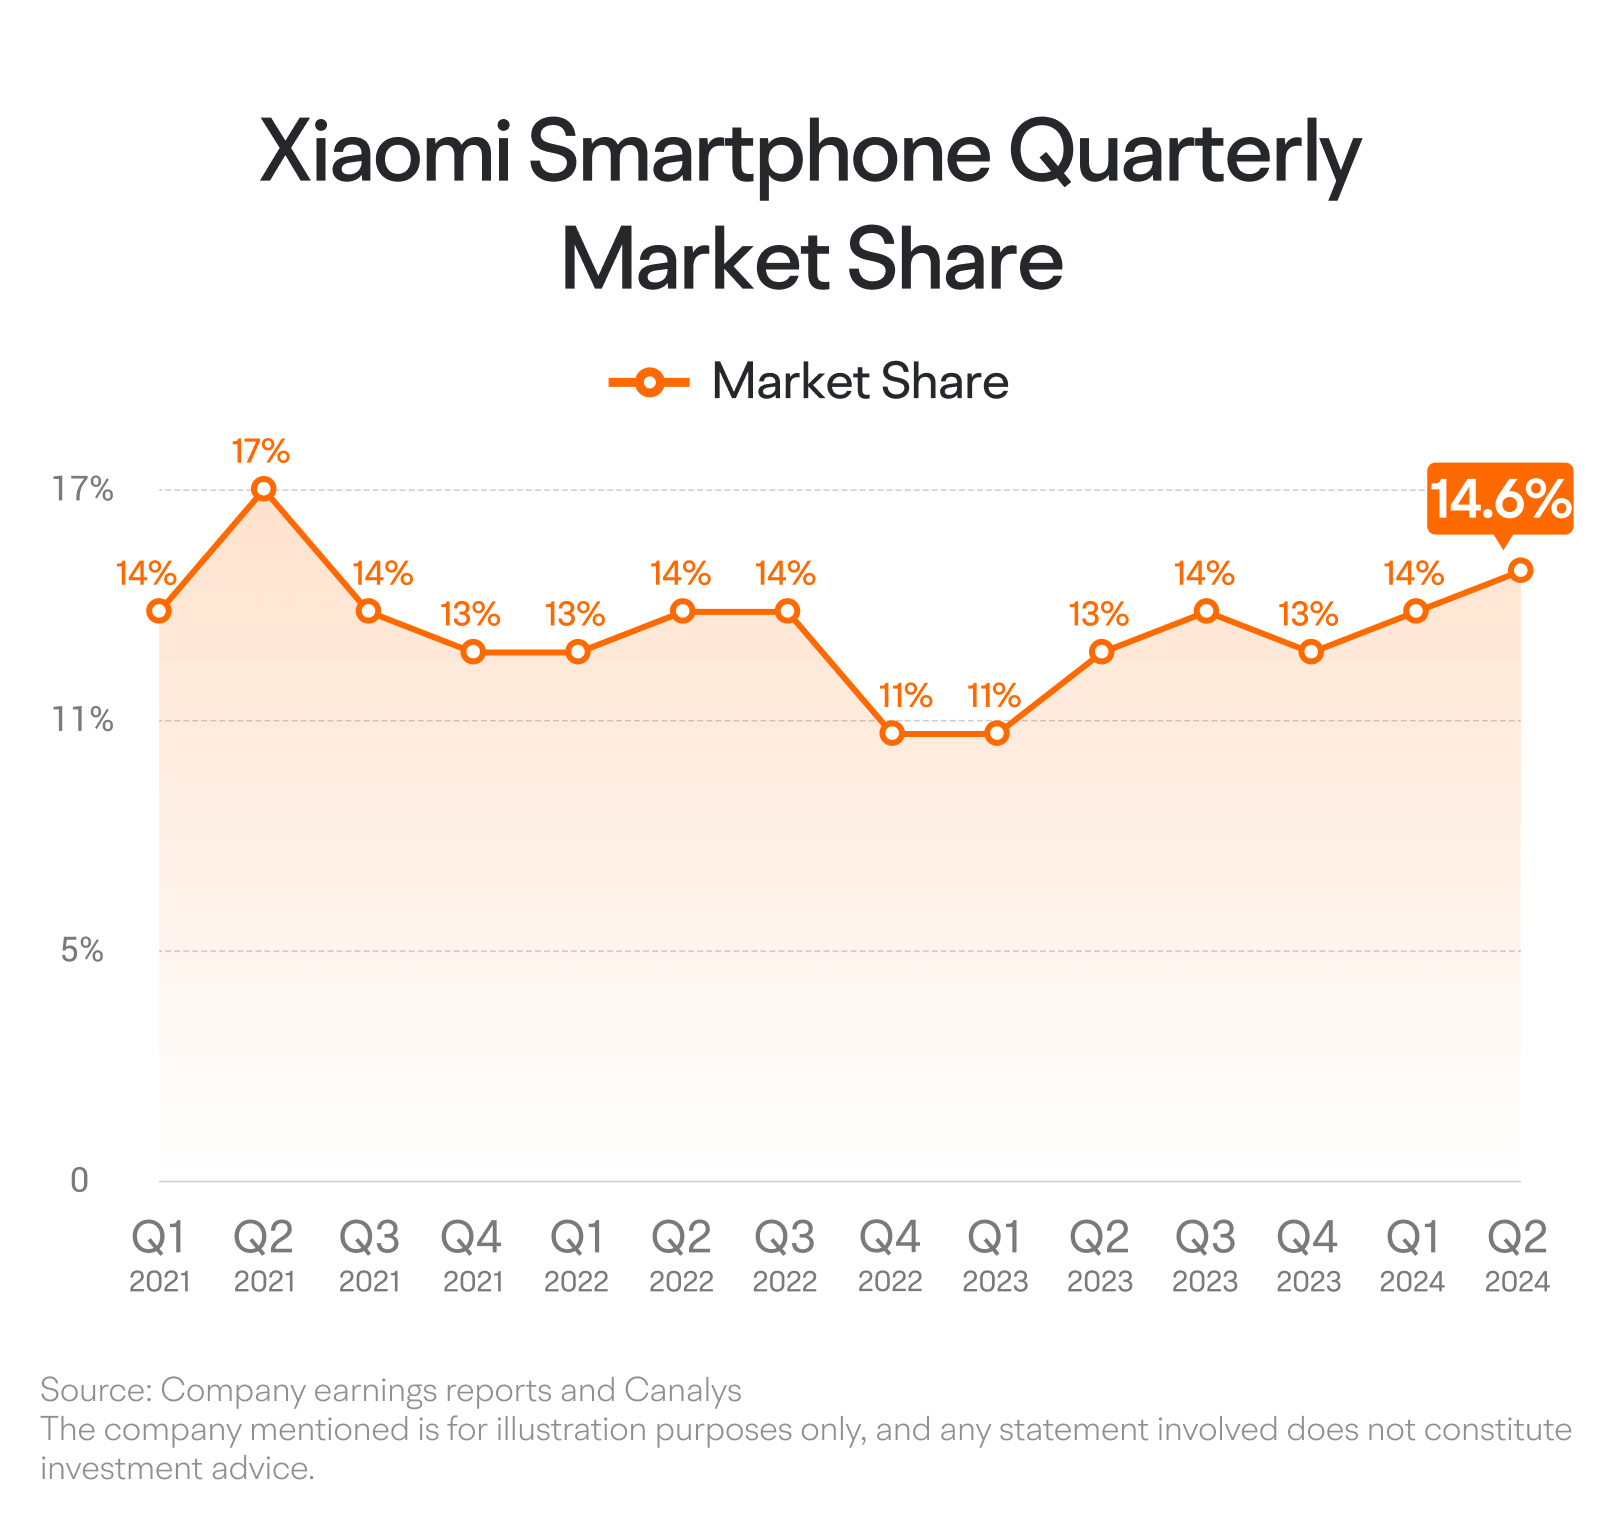
其次,市场份额走势:小米智能手机市场份额的持续提升,不仅推动了收入增长,也进一步提升了品牌影响力和用户黏性。鉴于新机发布具有明显的季节性特征,我们重点关注季度间同比的市场份额变化。据Canalys及小米财报数据显示,小米的市场份额已连续四个季度实现同比增长,2024年第三季度达到约14.6%,显示出强劲且持续的历史性增长态势。
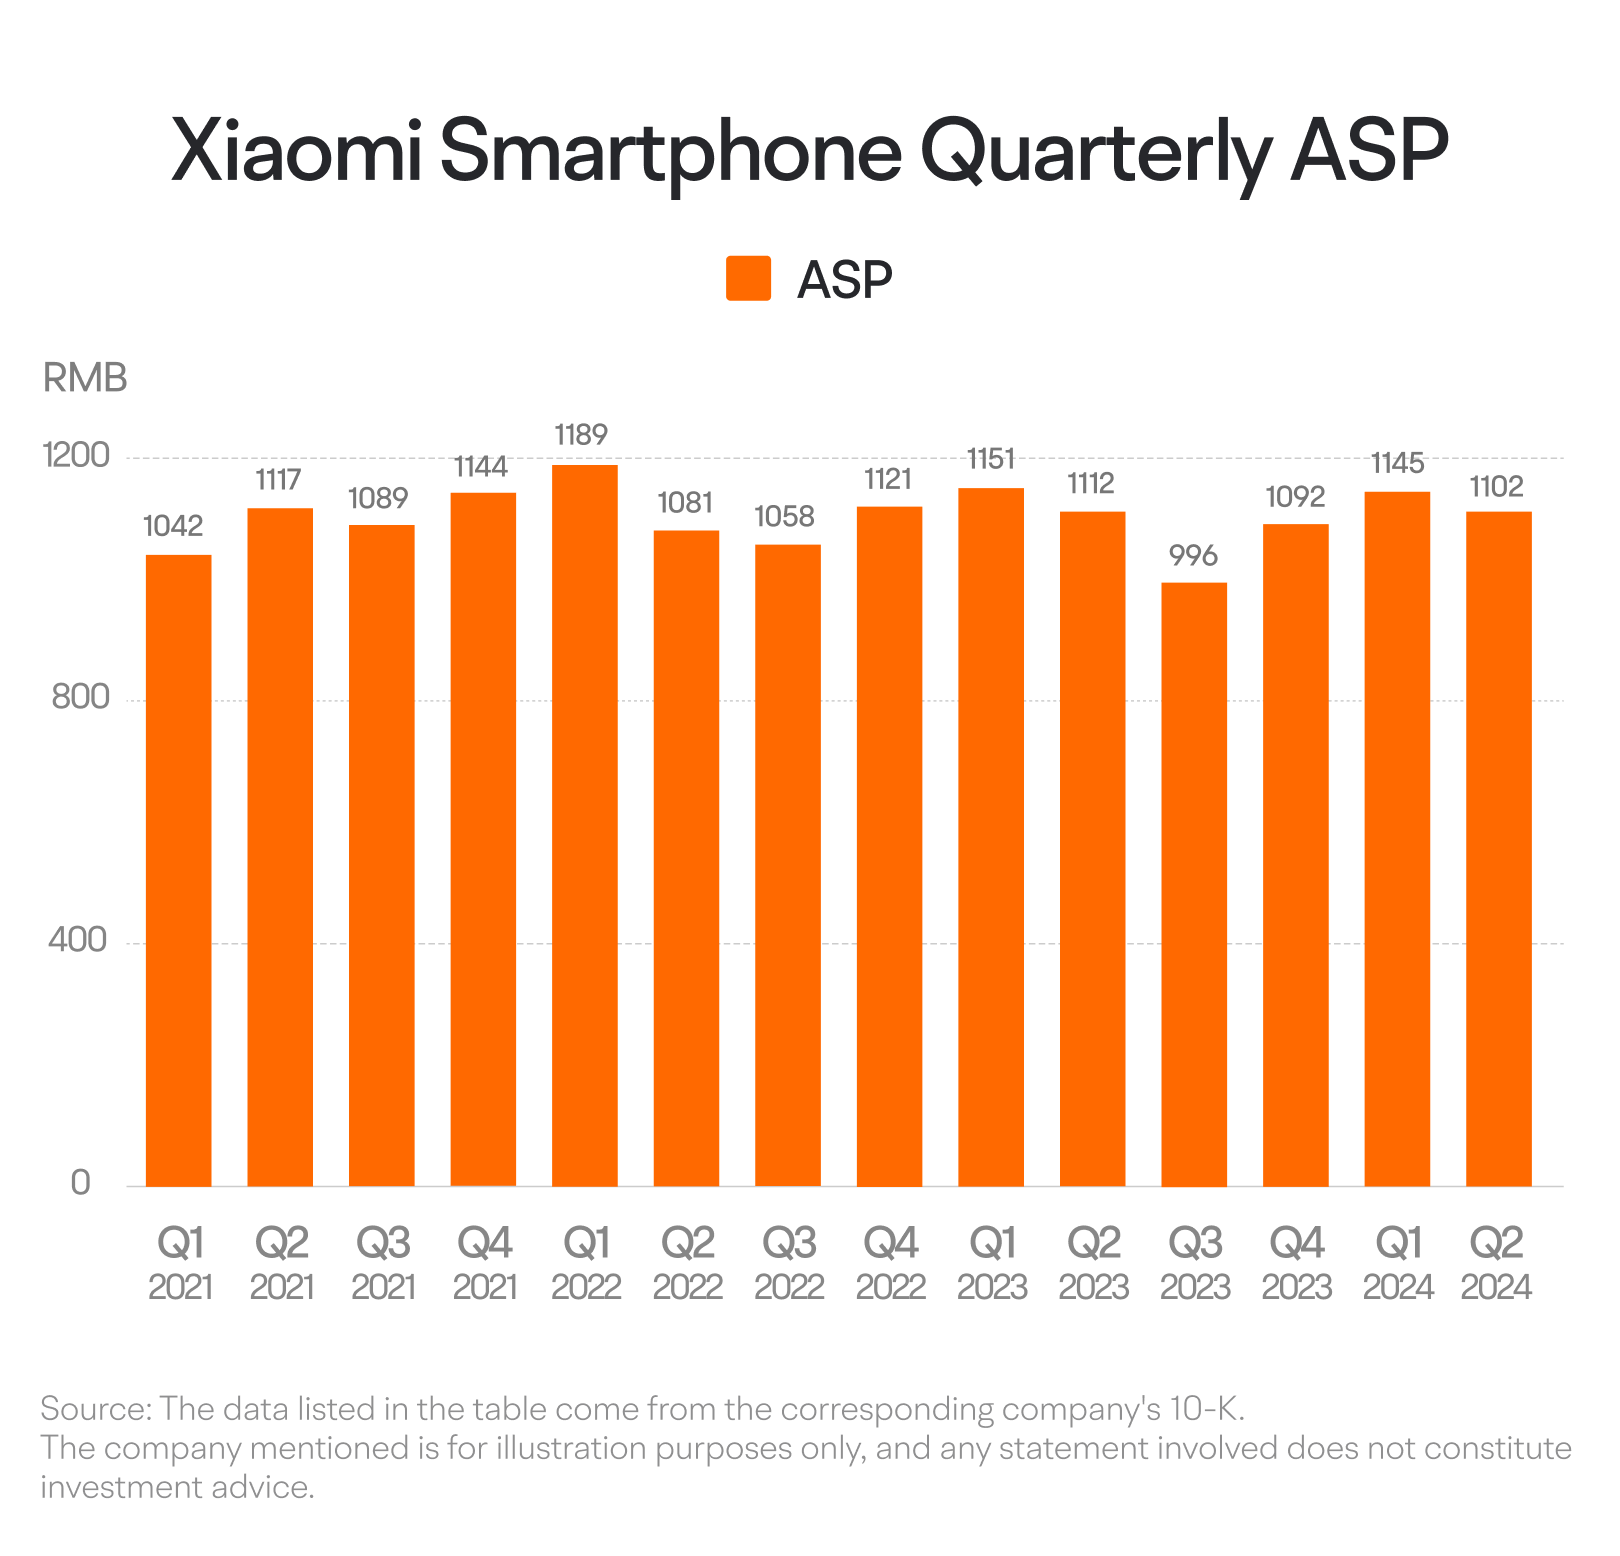
第三是平均销售价格(ASP)。如果ASP随出货量增长而提升,将显著推动收入增长。然而,小米的ASP一直相对稳定,在1000至1200元之间波动,并未呈现明显的上升趋势。
相对稳定的ASP主要归因于两个因素:
高端战略:小米正发力3000元以上的高端智能手机,其出货量占比已超过20%,有望推动ASP提升。
新兴市场:对拉丁美洲和非洲的出货量增加,而这些地区的购买力较低,导致平均销售价格下降。
2024年第二季度,小米的ASP约为1,102元,同比略有下滑,但仍高于1,100元的中位数。
总体而言,要评估小米智能手机业务的收入走势,我们需要密切关注行业增长态势、小米市场份额的提升情况,以及其在持续推进高端化战略的过程中,平均售价是否能够稳步上行。
2. 增长动力
就小米的增长动力而言,我们可以重点关注两大领域:现有的互联网服务业务,以及更为关键的新近布局的智能汽车业务。
就现有业务而言,小米的智能手机与物联网业务呈现出一定的周期性。过去两年中,多个季度的收入降幅超过10%,且目前季度收入仍未恢复至历史高位。
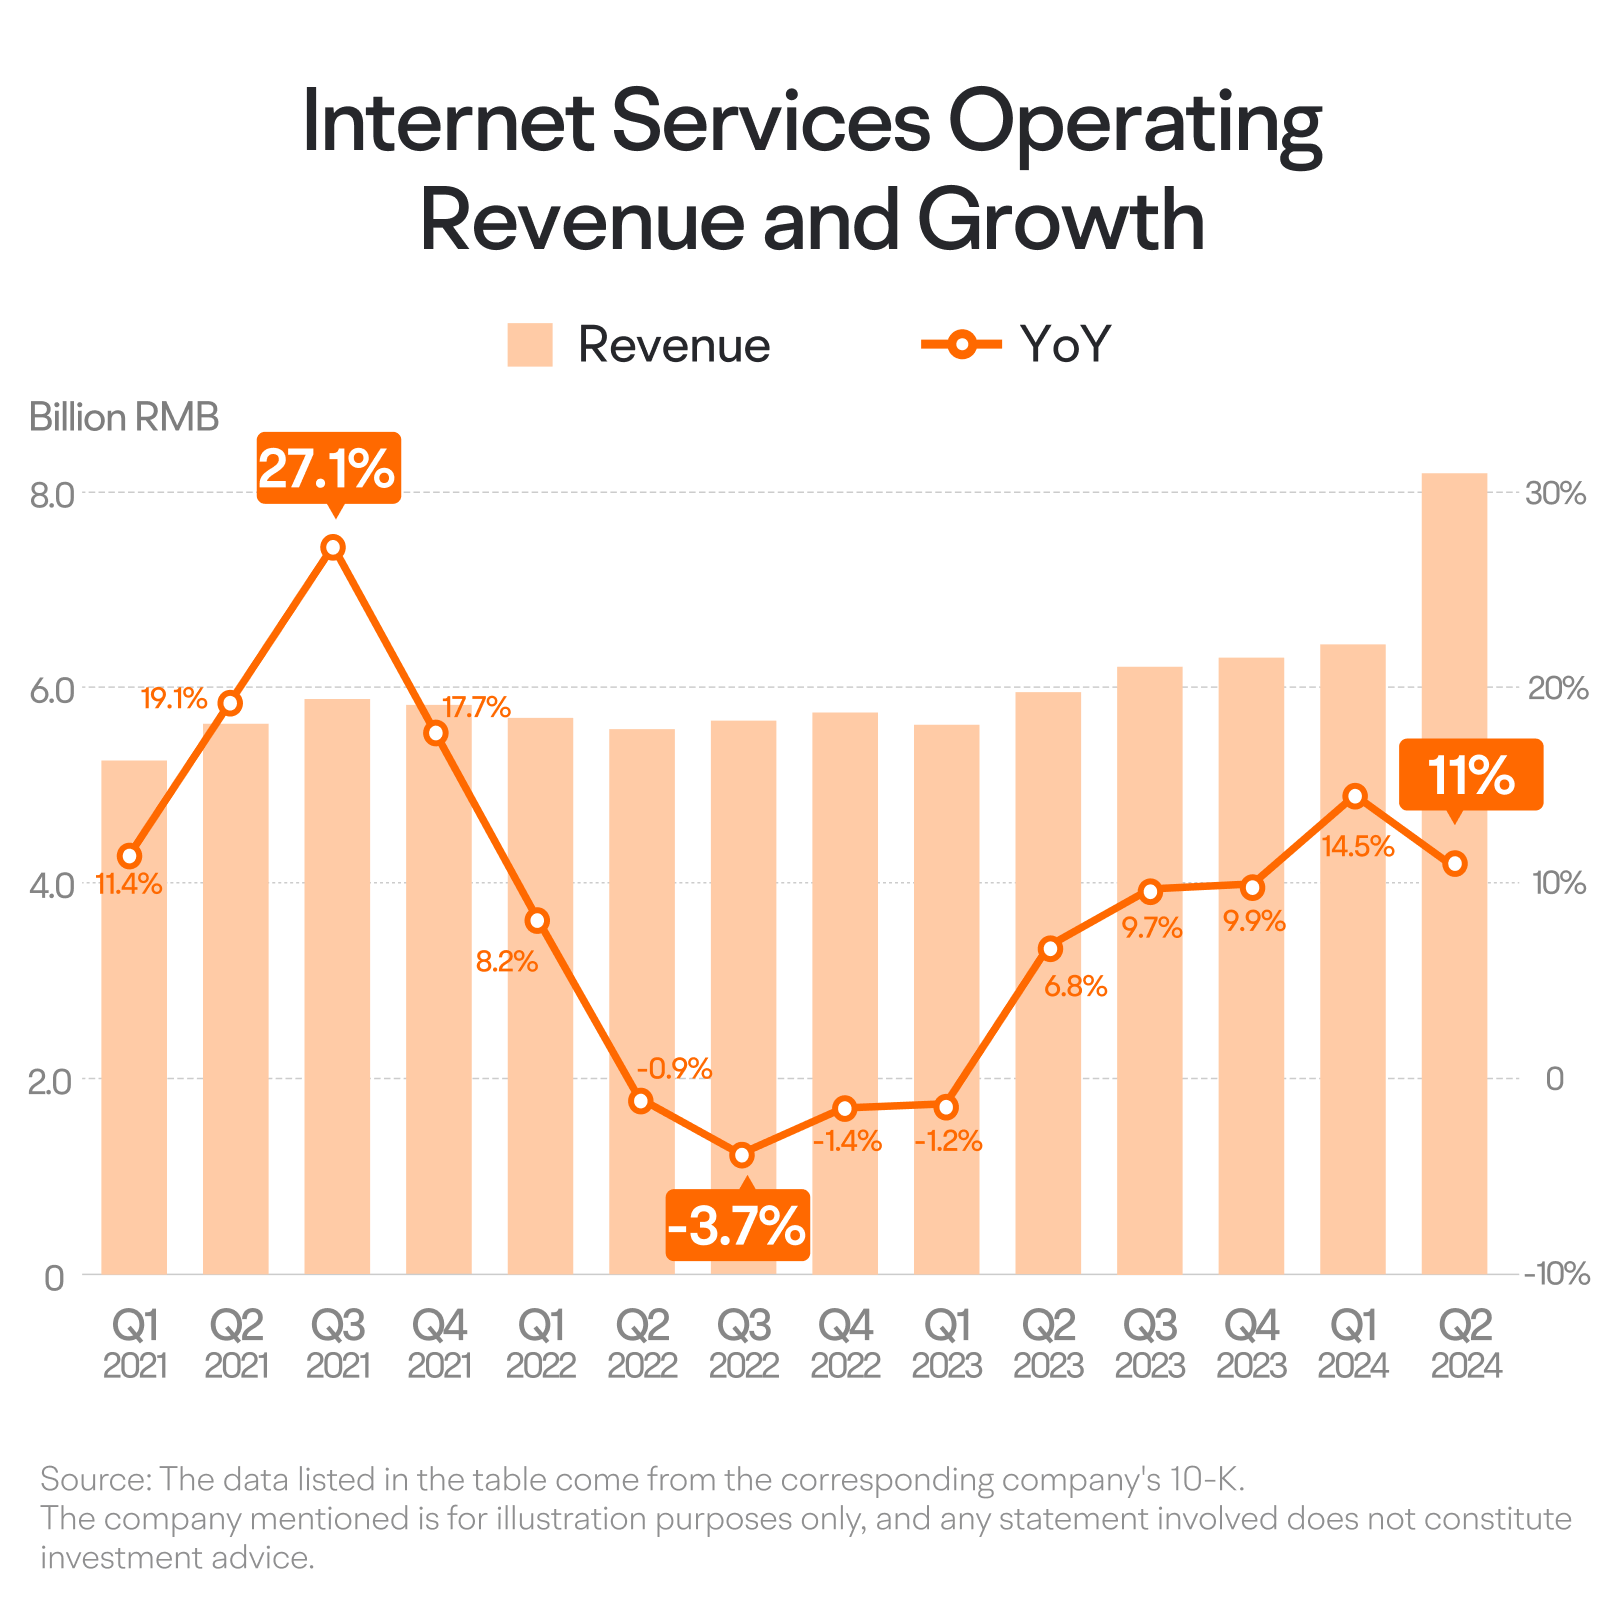
相比之下,互联网服务业务呈现出更为稳健的 growth。季度收入降幅从未超过5%,且在过去四个季度中持续保持较高增速。
该业务板块堪称小米收入增长的基石与重要利润来源,仅占总收入的10%多,却贡献了超过三分之一的毛利润。
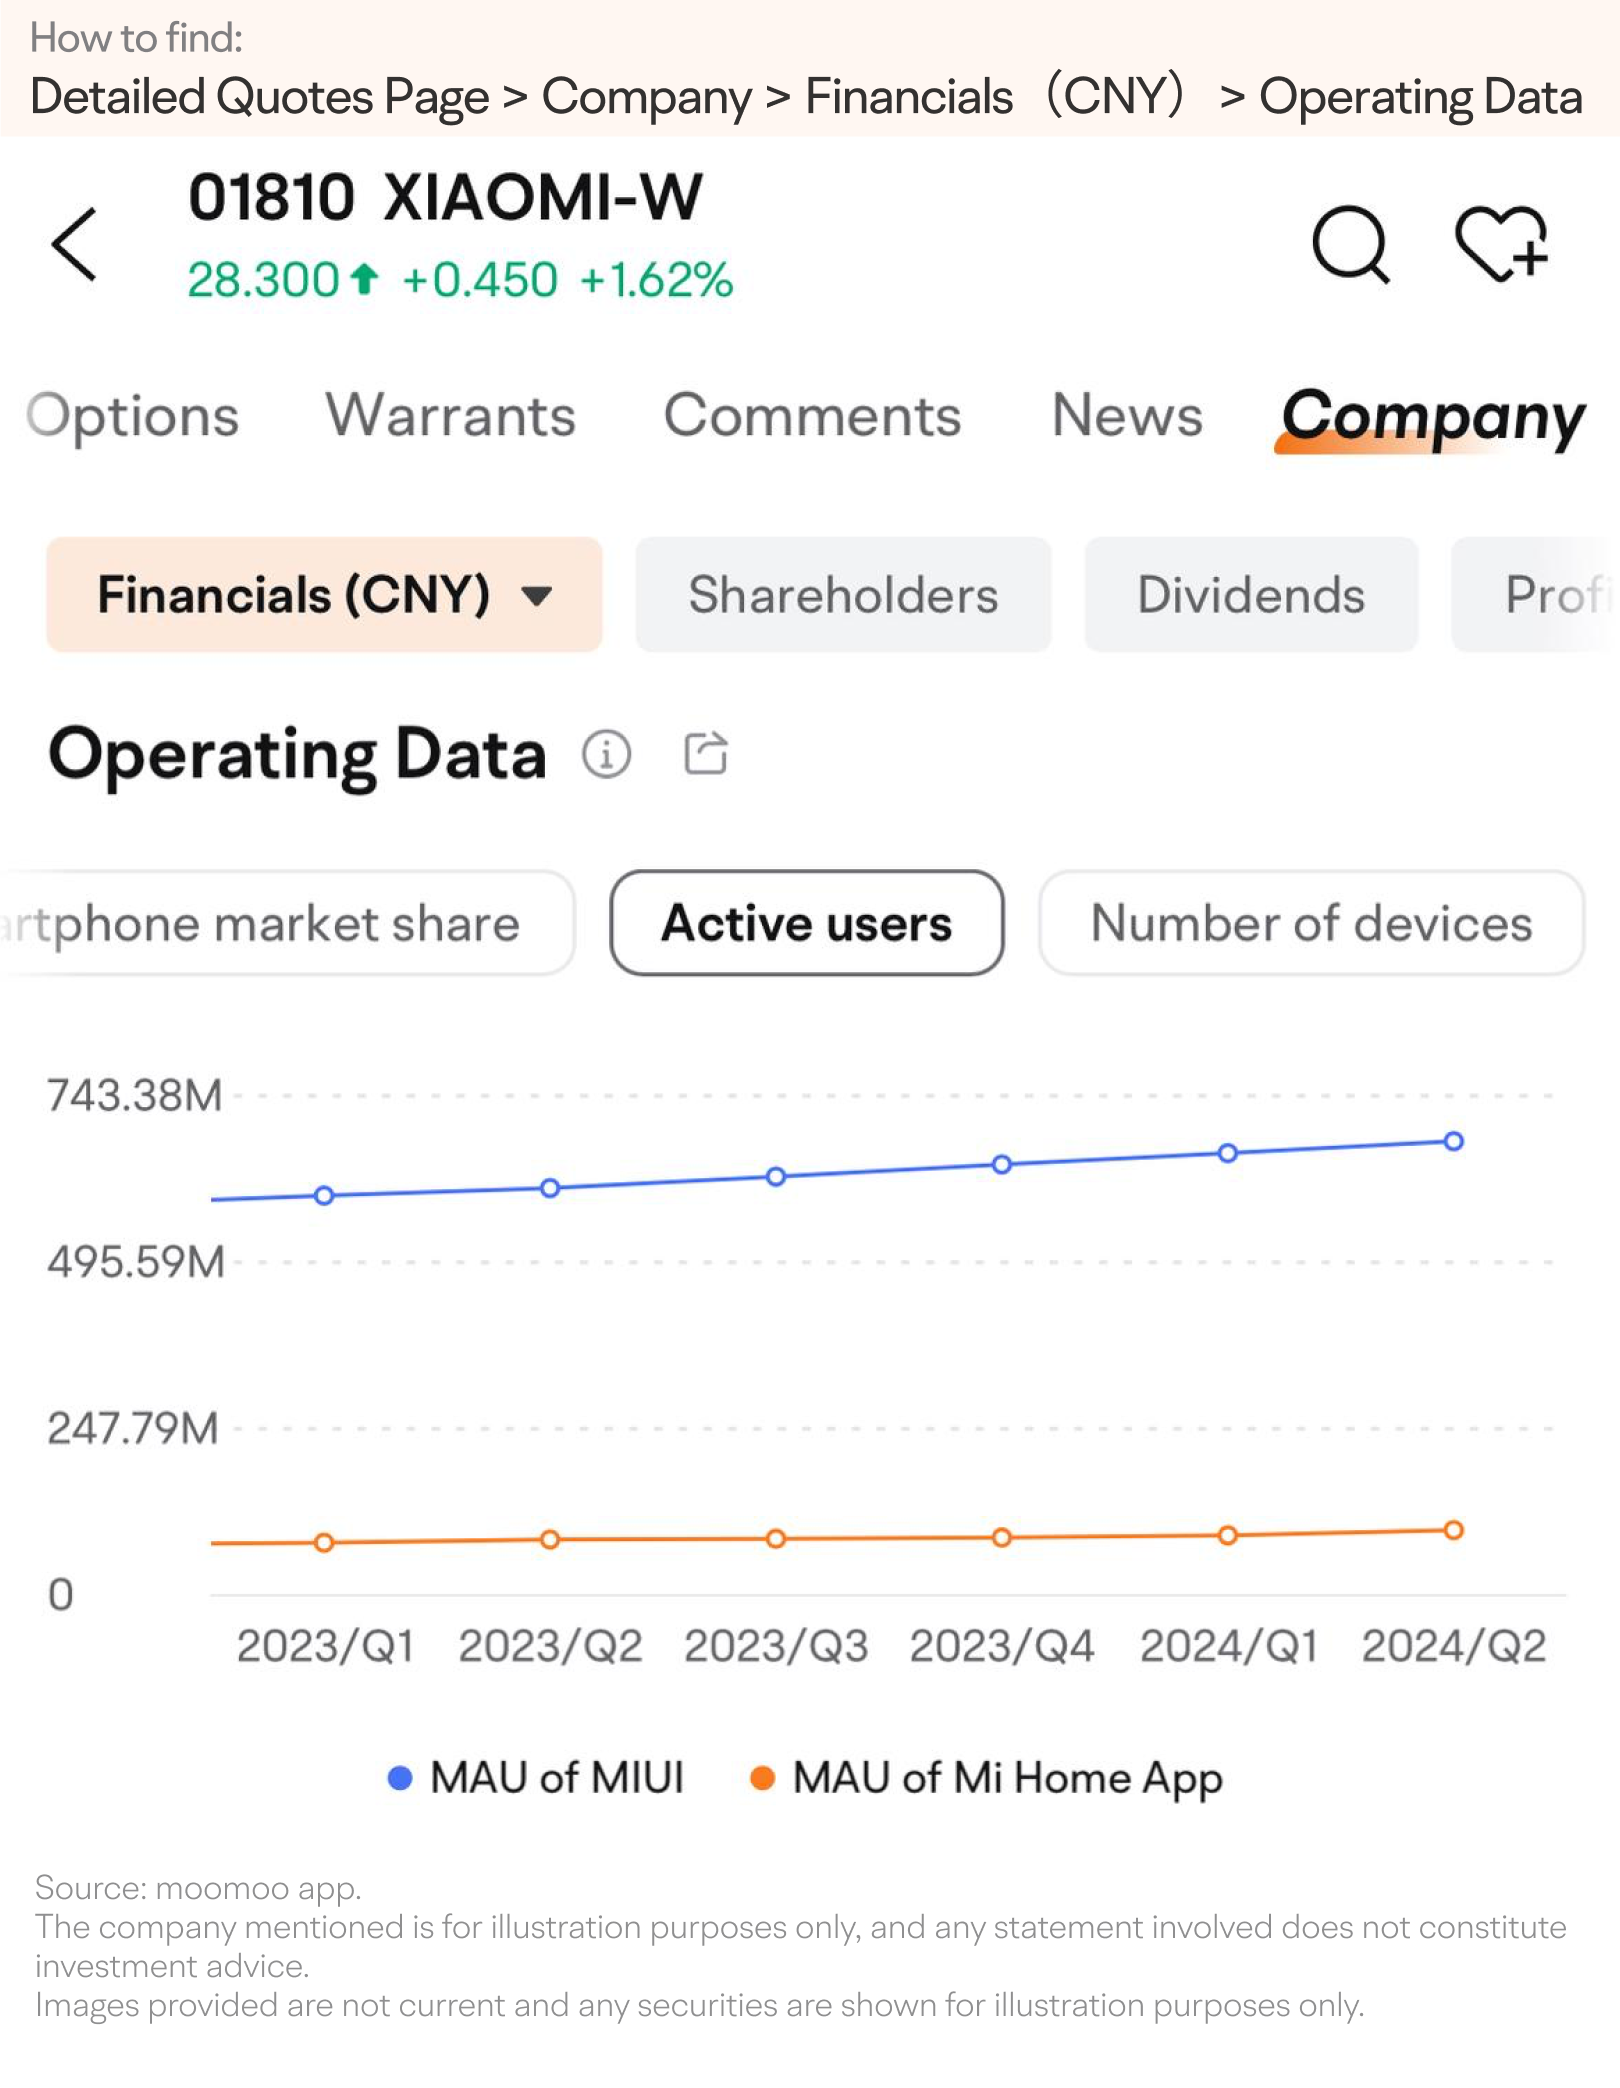
小米的互联网服务业务涵盖广告与游戏收入,其盈利主要依赖于MIUI系统的流量变现。尽管短期营收可能受经济周期影响,但长期增长的关键在于MIUI用户的规模。
通常,小米智能手机和平板电脑的新机出货量均超过用户换机数量,推动MIUI月活跃用户数(MAU)稳步增长。这一增长正是小米互联网服务收入保持稳定提升的关键原因。2024年第二季度,MIUI月活跃用户数约达6.76亿,同比增长超过10%。我们仍需持续关注这一增长态势是否能够保持稳健。
在新业务方面,小米的智能汽车业务被雷军视为公司第二项重大创业事业,也是市场关注的重点增长领域。初步迹象颇为乐观:自上市一个月内,小米便收获近10万份订单,月均交付超过2万辆;首年目标更是力争交付12万辆。这有望为2024年带来逾300亿元的收入,占小米总收入的10%以上。
小米汽车订单量与产能的迅猛增长,主要得益于其在智能手机及智能产品领域积累的强大品牌声誉、深厚的技术实力、完善的供应链优势,以及极具性价比的营销渠道。
要判断小米的汽车业务能否持续这一发展势头,短期内需密切关注其现有车型SU7的市场热度;中长期来看,成败则取决于其即将推出的第二款纯电动SUV和第三款增程式SUV能否同样成为爆款,进而有望推动小米汽车业务收入迈上新台阶。
3. 盈利能力
业界普遍认为,汽车制造业属于典型的资本密集型行业。几乎所有新造车企业都曾面临巨额亏损,其中不少至今仍深陷财务赤字。小米于2021年第一季度宣布进军汽车行业,并在同年第三季度启动大规模投资。这一举措引发了市场对其可能对整体盈利能力造成负面影响的担忧。
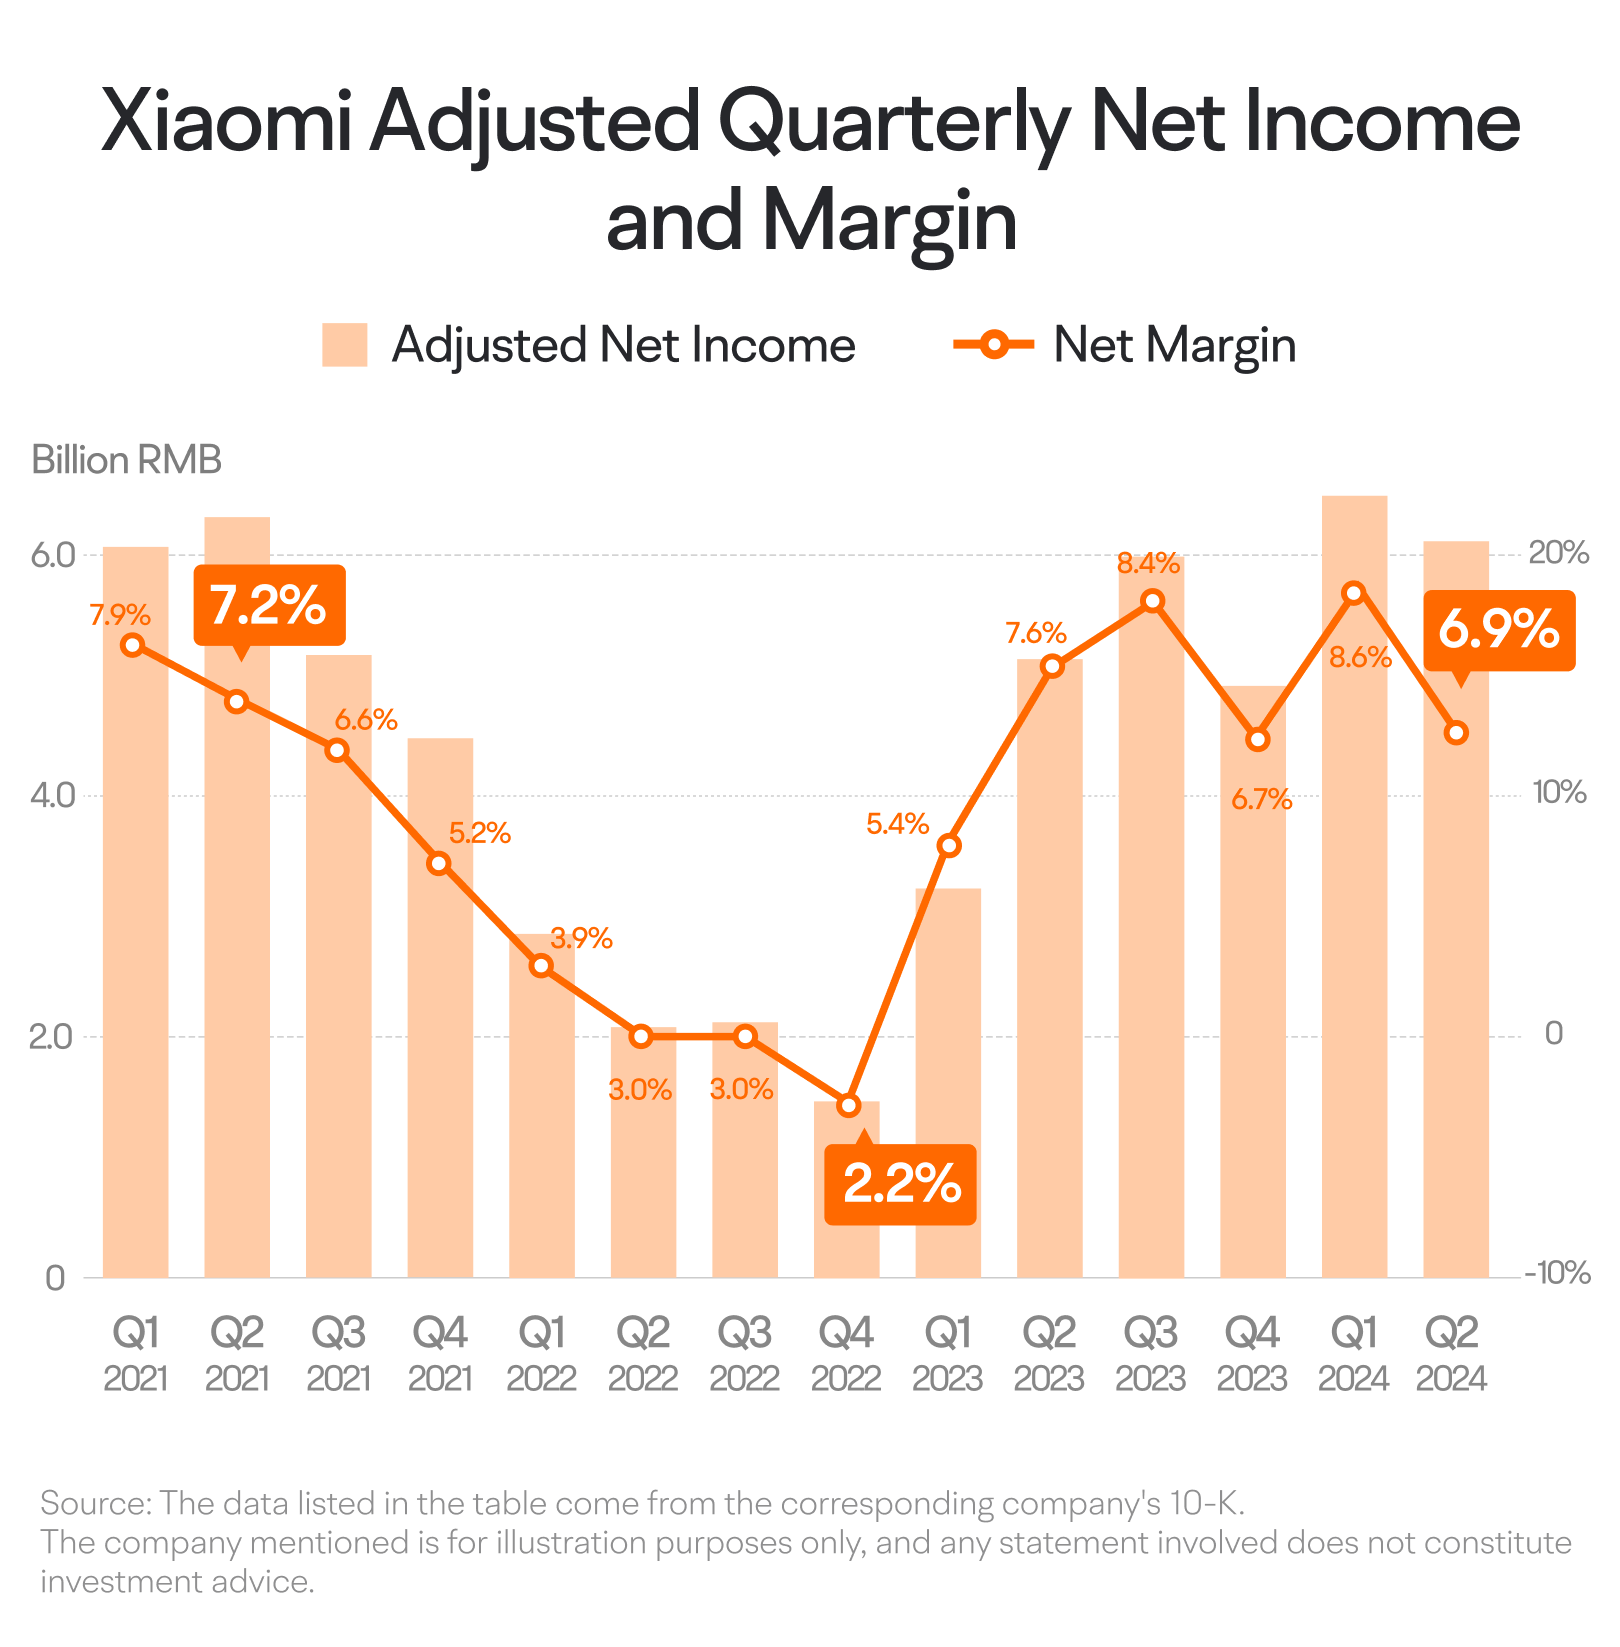
这些担忧并非空穴来风。小米的经调整净利率由2021年第二季度的7.2%降至2022年第四季度的2.2%,几乎陷入亏损,其间其股价也一度逼近历史低点。
然而,小米的盈利能力显著回升,目前经调整后的净利率已达到约7%。
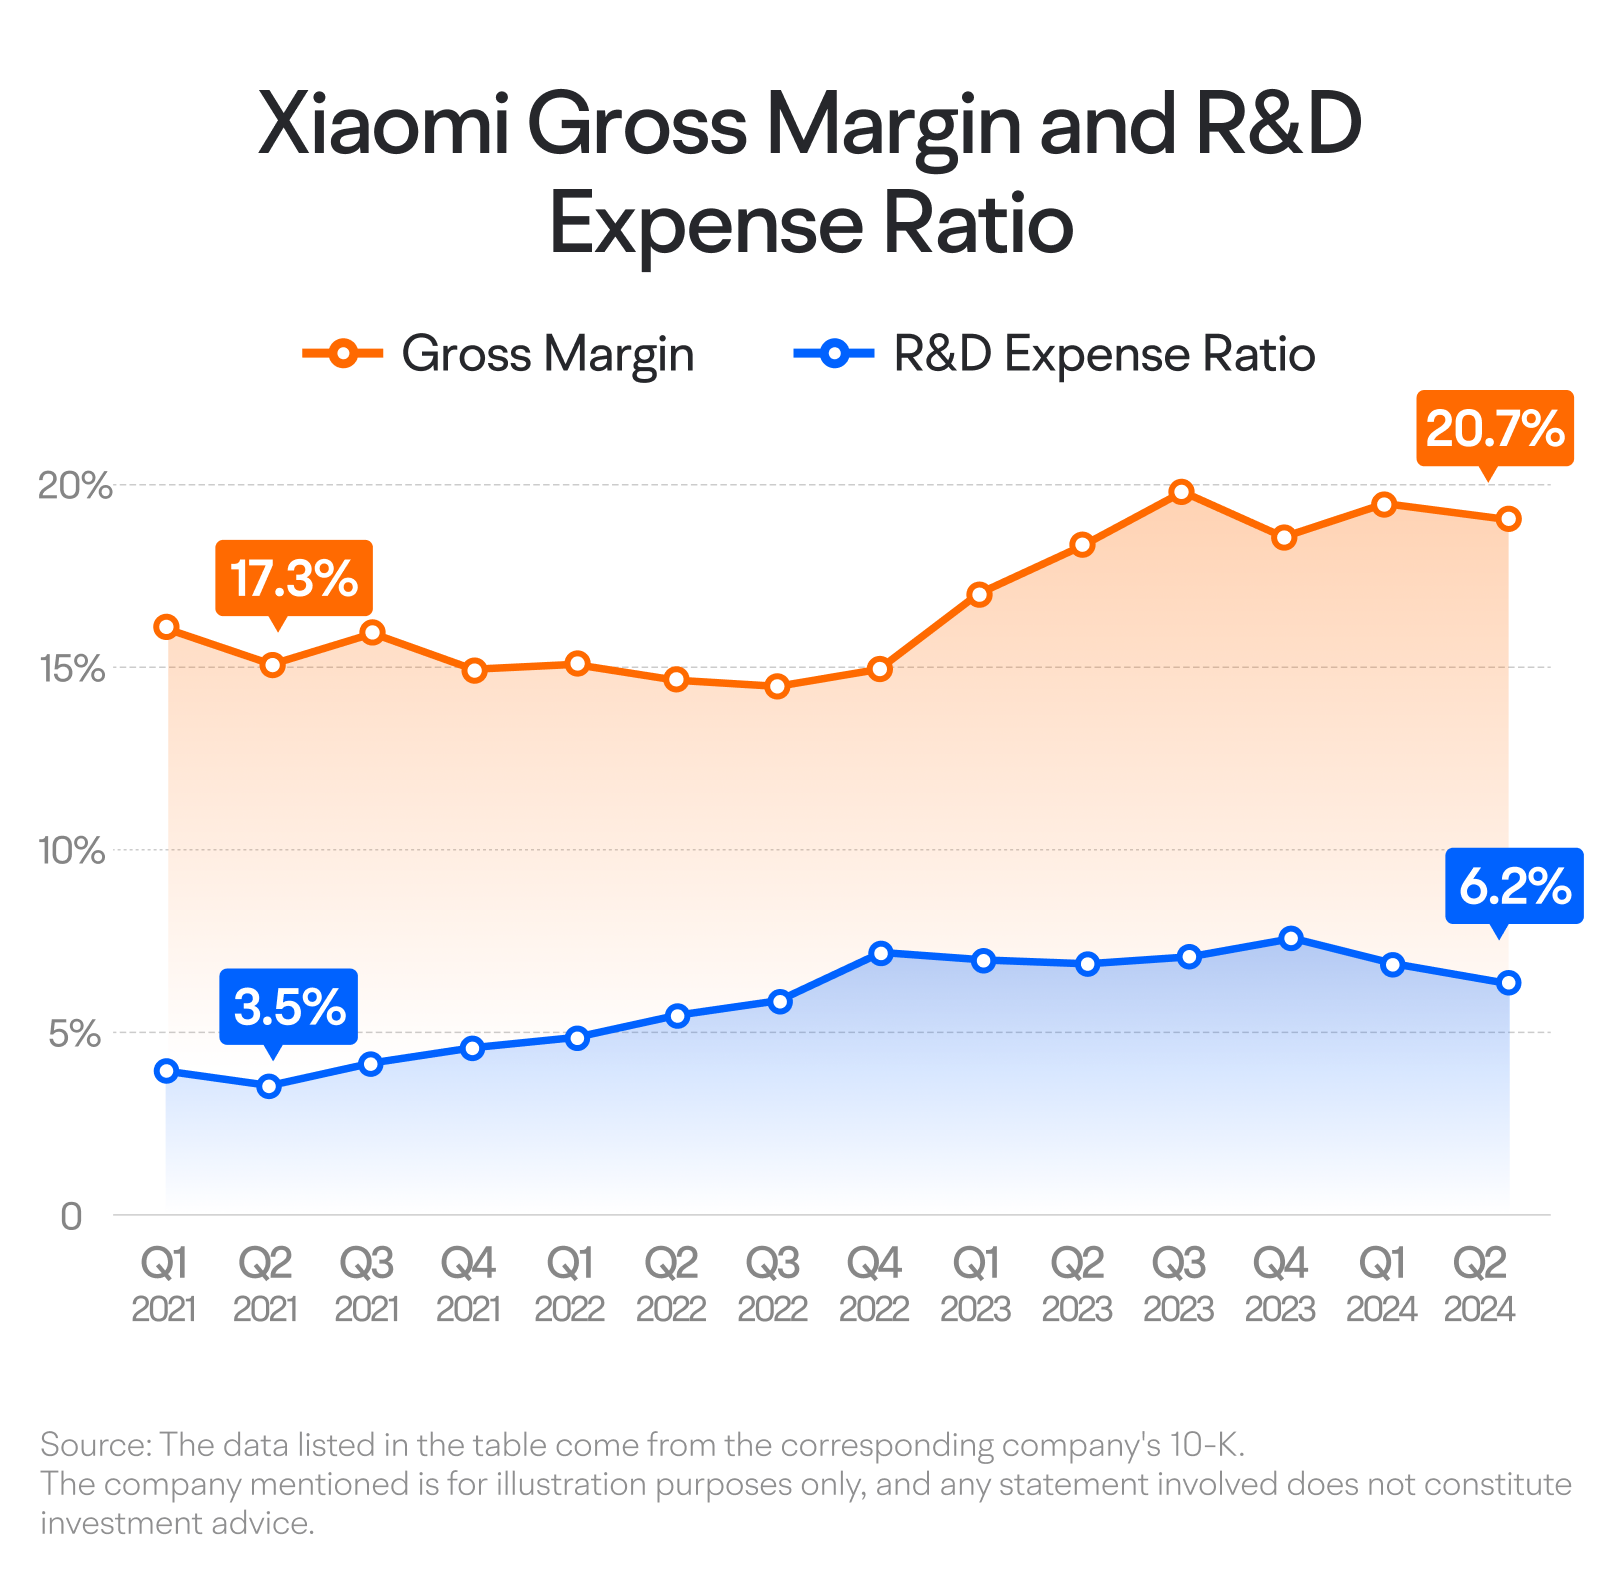
自2021年第二季度至2024年第二季度,小米在汽车业务领域累计投入超过100亿元,研发费用占比由3.5%提升至6.2%。尽管研发投入大幅增加,小米的净利率仍实现改善,主要得益于毛利率从17.3%提升至约20.7%,增幅约为三个百分点。这一毛利率的提升成为推动小米整体盈利能力提升的关键因素。
当然,小米的毛利率和净利率改善未必具有可持续性。预计在小米汽车大规模交付的初期阶段,每售出一辆车都可能面临亏损,从而对毛利率和净利率造成显著拖累。事实上,截至2024年第二季度,小米的毛利率与经调整后的净利率均已较上一季度出现下滑。唯有随着产能持续提升,借助规模效应摊薄研发费用与固定成本,单位成本才有望下降,进而实现盈亏平衡。
在接下来的几个财季中,我们需要密切关注小米的盈利能力在经历一段预期中的下滑后,何时能够开始回升。如果这一转折如期而至,并迅速转化为盈利,那或许将标志着小米新业务的真正成功。
读到这里,您或许已对如何解读小米的财务报告有了更深入的理解。值得注意的是,知名公司财报的发布可能为不同类型的投资者带来独特的交易机会。.
例如,如果一位投资者在分析过往报告并考虑近期动态后,认为某公司最新公布的盈利将释放积极信号并推高短期股价,他们可能会考虑建立多头头寸。这可能包括买入该股票本身或购入看涨期权。
相反,如果投资者预计盈利表现不佳,并可能对股价造成下行压力,他们可能会考虑建立空头头寸,可通过卖空股票或买入看跌期权来实现。
如果报告结果尚不明确但预期波动性上升,他们可能会采用跨式策略,同时买入看涨和看跌期权。
然而,投资者在做出任何交易决策前,应仔细评估自身的风险承受能力,尤其是在考虑卖空或期权等高风险交易时。
摘要
在分析小米的财报时,我们应重点关注三个关键领域:
核心业务:智能手机
行业增长:智能手机行业还能持续增长吗?
市场份额:小米能否扩大其市场份额?
ASP(平均销售价格):小米能否维持或逐步提升其平均售价?
增长驱动因素:
互联网服务:从历史上看,MIUI一直是一个稳健的增长引擎,我们需要密切关注其用户规模是否持续扩大。
智能汽车:未来的核心增长动力。我们应关注SU7车型是否持续热销,以及后续新车型能否成为爆款。
盈利能力:
当前表现: Xiaomi的盈利能力最近达到新高。
未来挑战: 盈利能力将不可避免地受到汽车业务亏损的影响。我们需要关注汽车部门何时实现盈亏平衡,以及整体盈利能力在反弹前将持续下滑多久。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息