Meta最近经历了一波上涨行情。
2023年7月,Meta创始人马克·扎克伯格凭借“Threads”向Twitter现任掌门人埃隆·马斯克发起挑战,席卷全球。这两大科技巨头之间对抗的升级,引发了公众对社交媒体未来发展的高度关注。在大数据时代,一个关键问题依然存在:科技巨头如何才能持续取得成功?
在今天的机会挖掘中,我们将探索Meta的发展历程与现状,探讨它如何从社交网络起步,最终成为全球元宇宙领域的顶级玩家。
在切入正题之前,我们必须提到一家公司——Facebook,这家全球最大的互联网公司之一,也是Meta的前身。Facebook由扎克伯格于2004年2月创立,鼓励人们积极参与社交媒体;而在几十年前,与陌生人交谈还被视为失礼之举。Facebook对社交网络的革新为其带来了巨大成功,并于2012年4月在纳斯达克上市。
此后,该公司继续扩大其在社交媒体领域的布局。2012年,Facebook收购了Instagram。2014年,又通过收购即时通讯工具WhatsApp进一步拓展其产品组合。
在2014年收购Oculus之后,该公司开始进军人工智能、VR/AR及元宇宙业务。2021年,Facebook宣布更名为“Meta”,以重塑品牌形象并实现其元宇宙战略目标。
此次更名并非一时兴起,而是一项经过周密策划的举措,标志着一次重大转型的开启。扎克伯格的雄心远不止于社交媒体,他旨在征服Web3、加密货币、NFT和元宇宙等全新领域。
了解了这段前史,我们便不难想象该公司的业务体系已变得多么庞大而复杂。然而,其主营业务和收入来源却相当简单。
商业模式:广告为主要贡献者
社交媒体平台和通信工具仍然是Meta的主要业务。
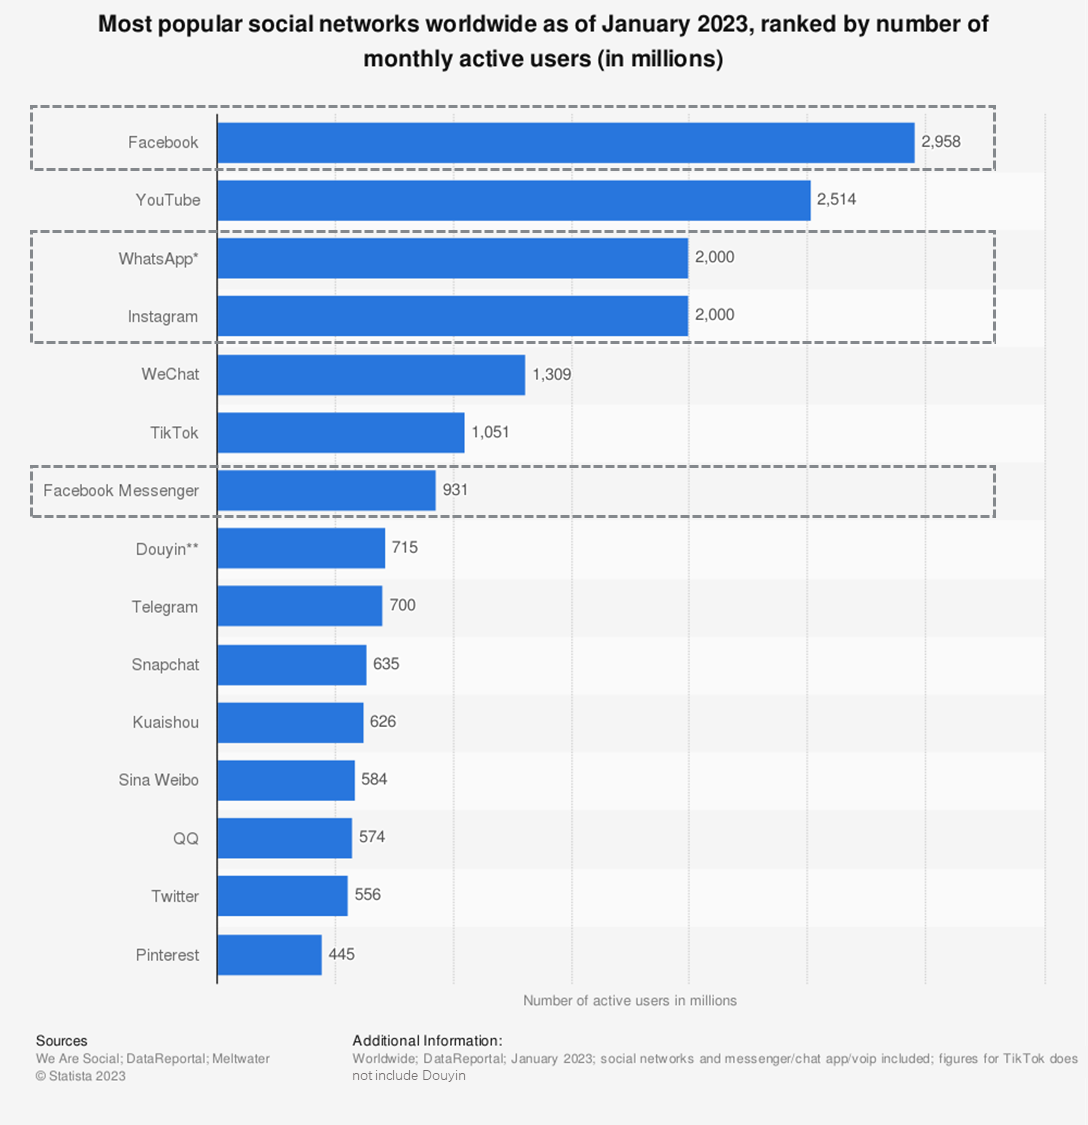
Meta的产品矩阵已积累了大量熟人社交关系,确保了其在全球社交媒体领域不可撼动的领导地位。截至2022年底,Facebook拥有29.6亿用户,是全球最大的社交媒体平台。包括Facebook、Instagram、WhatsApp和Messenger在内的所有Meta应用的月活跃用户总数达到了78.9亿。
现在你可能已经明白其主要收入来自哪里了。
该公司继续通过其平台上的广告实现盈利。Meta的财报显示,广告收入是公司主要的营业收入来源。该部分收入占总收入的比例多年来持续上升。例如,2015年的广告收入为$170.79亿,占总收入的95.26%。到2022年,这一数字已增至$1,143.64亿,占总收入的98.07%。
( 2015年:广告收入 / 总收入 = 17.079 / 17.928 = 95.26%;2022年:广告收入 / 总收入 = 114.364 / 116.609 = 98.07% )
然而,仅依靠社交媒体平台很难在竞争激烈的市场中站稳脚跟。Meta的成功秘诀是什么?让我们看看该公司是如何建立深厚的护城河以巩固其市场地位的。
核心竞争力:强大的社交属性 + 产品研发能力
强大的社交属性有助于维持用户粘性。此外,Meta还在不断提升其产品研发能力。
如果你厌倦了Facebook的“熟人社交”,想要与全球陌生人分享图片,Instagram可能是你的首选。如果你生活在欧美地区,没有社交媒体账号,而与家人和密友保持联系是你唯一的社交需求,你可能会使用哪种通信工具?很可能是Messenger或WhatsApp。
所有这些社交媒体和即时通讯应用都归属于Meta。该公司已构建了一个全覆盖的产品矩阵,满足了全球大多数用户的社交需求。强大的社交属性使其难以被其他公司取代。
在产品研发能力方面,Meta凭借扎克伯格的技术背景拥有独特优势。
例如,十年前,Facebook开创性地推出,使用户能够在平台上分享照片并与朋友保持联系。
该公司采用“黑客之道”(The Hacker Way)的构建方法,强调持续改进和迭代,多年来为公司快速响应趋势、打破常规的原则奠定了基础。
作为一家拥有如此创新精神和能力的公司,难怪它决定进行转型以追求更宏大的愿景。
在Web3和元宇宙(metaverse)概念诞生后不久,扎克伯格便宣布将Facebook更名为Meta,并全力进军元宇宙领域。
Meta是否在这个全新领域实现了转型?
股价走势:V型反转
回顾Meta的股价,其在转型后的表现长期不及预期。
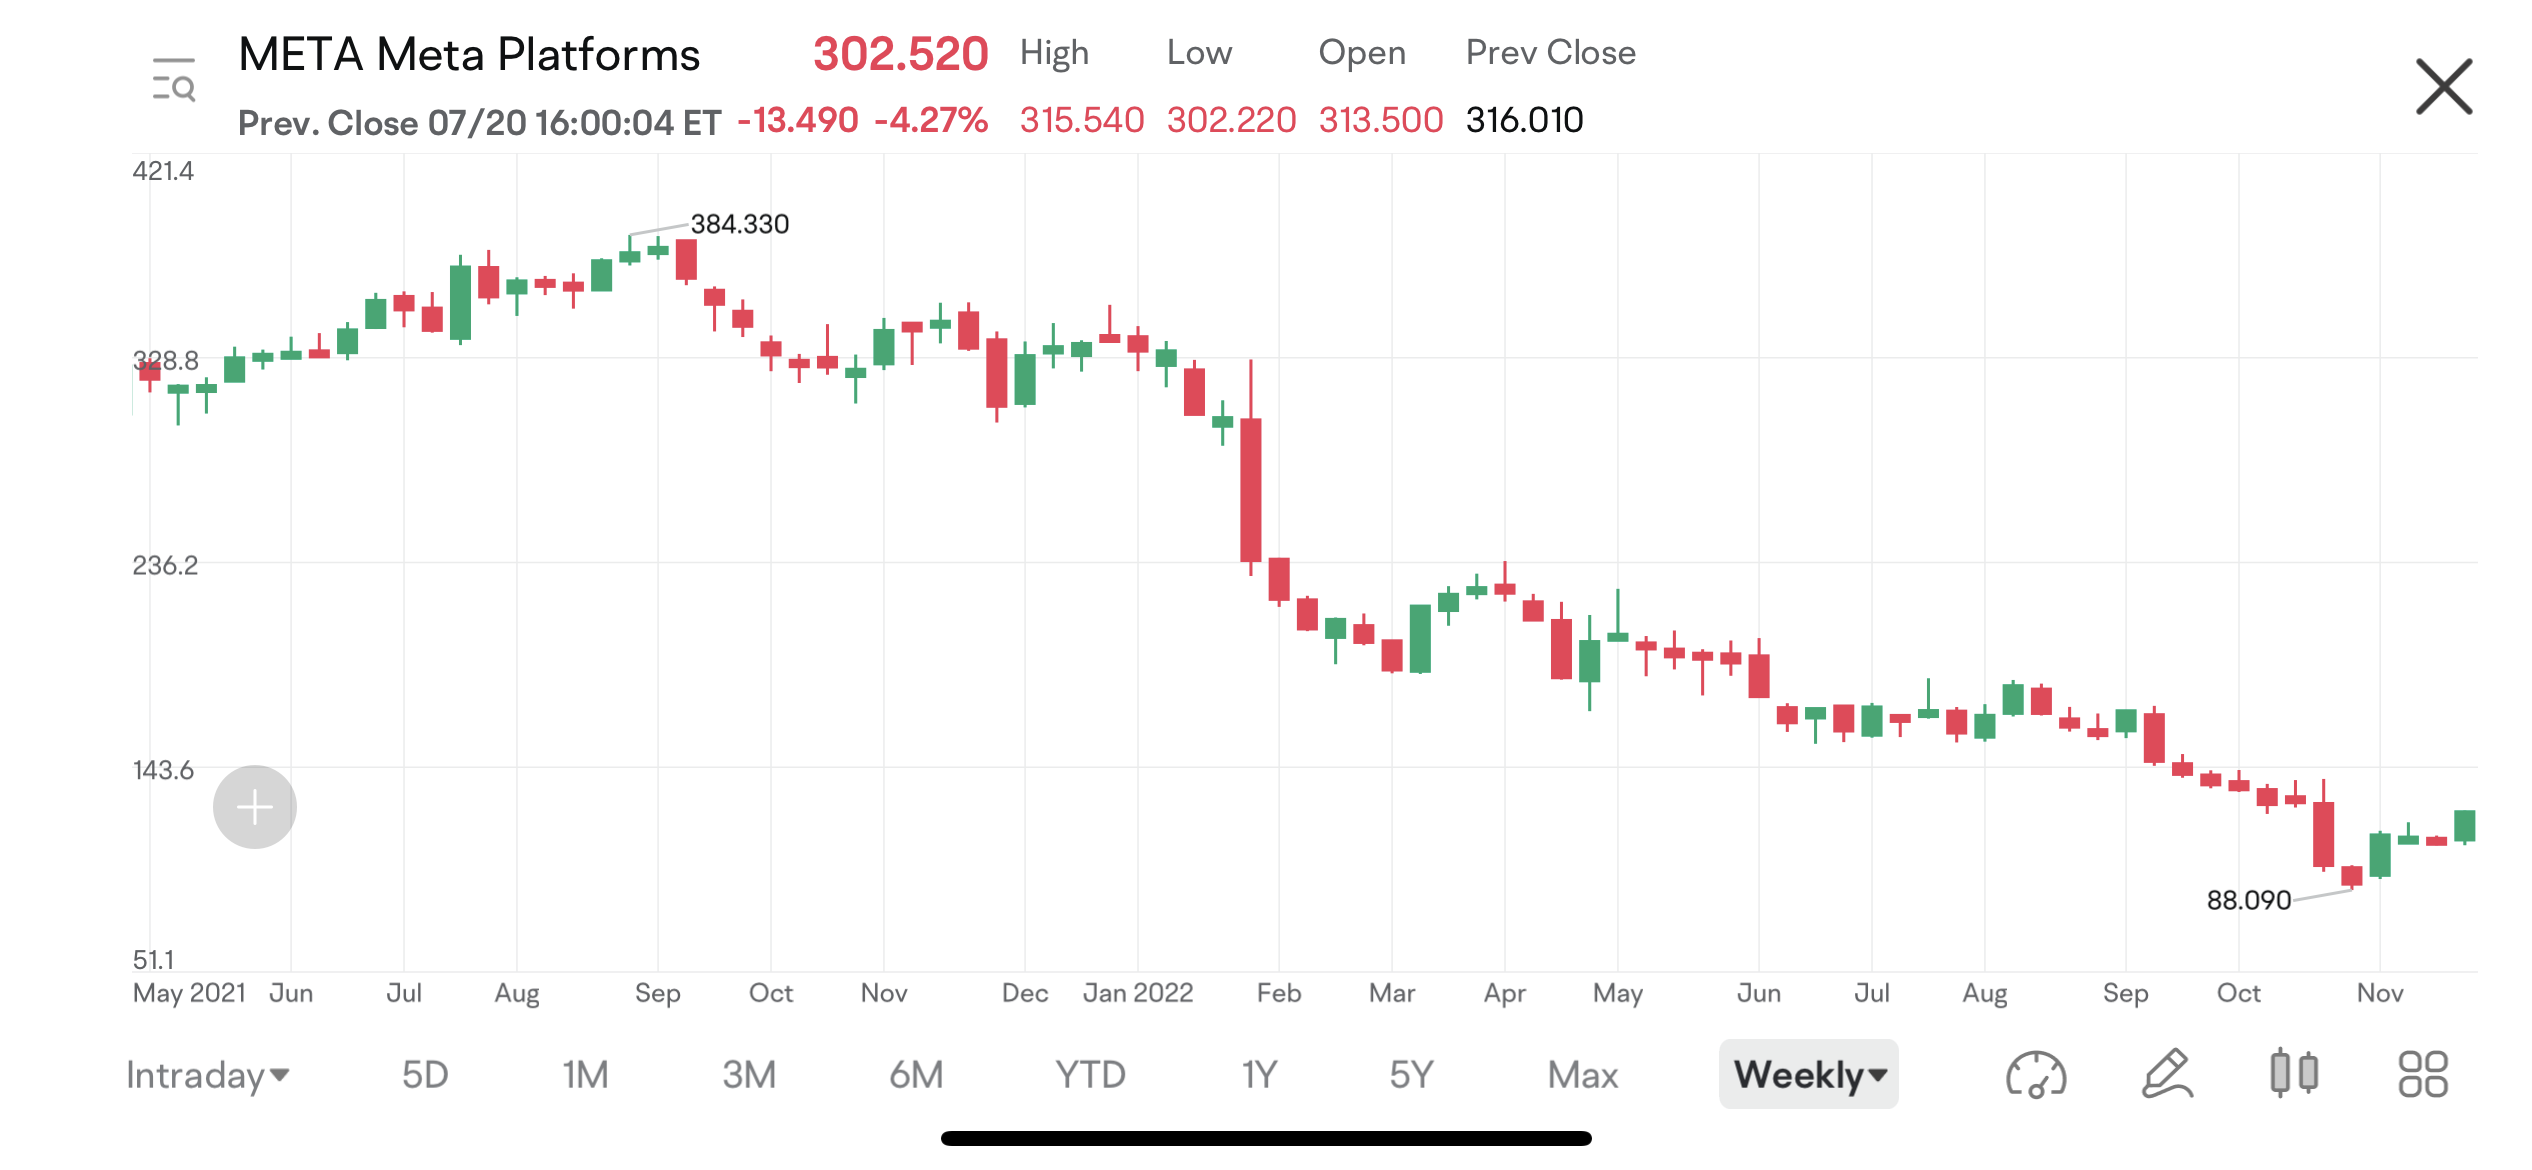
来源:moomoo | 注:文中所提供的任何应用程序截图均非当前版本,所展示的证券仅用于说明目的,并不构成投资建议。
原因何在?据兴业证券分析师指出,以下是几个关键点:
首先,经济放缓冲击了Meta的主要收入来源——广告业务。根据Statista的统计数据,作为典型的周期性行业,消费者信心下滑叠加高通胀显著影响了广告收入。
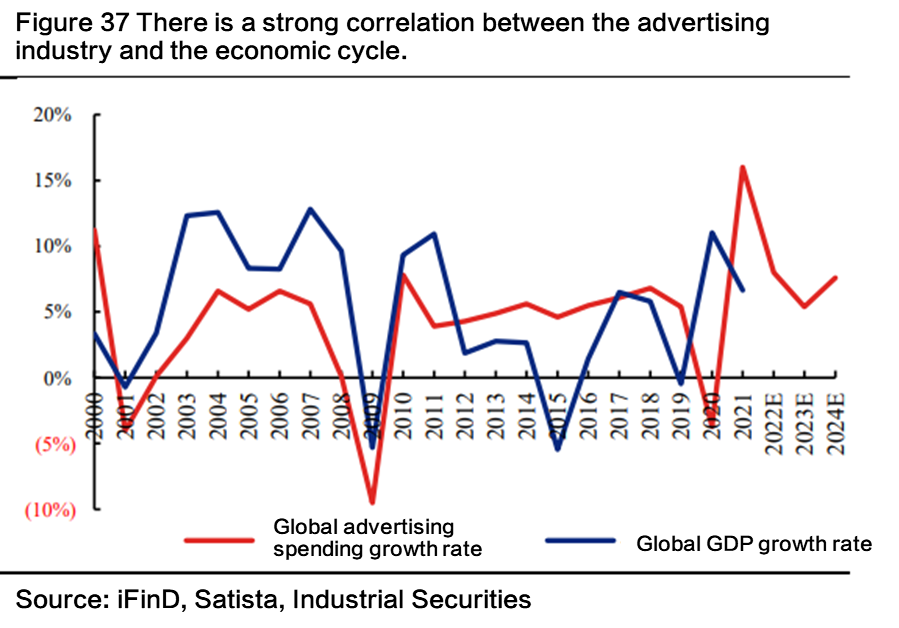
其次,兴业证券指出,Meta在近期财报中净利润大幅下滑。但这是否意味着公司盈利能力正在丧失?
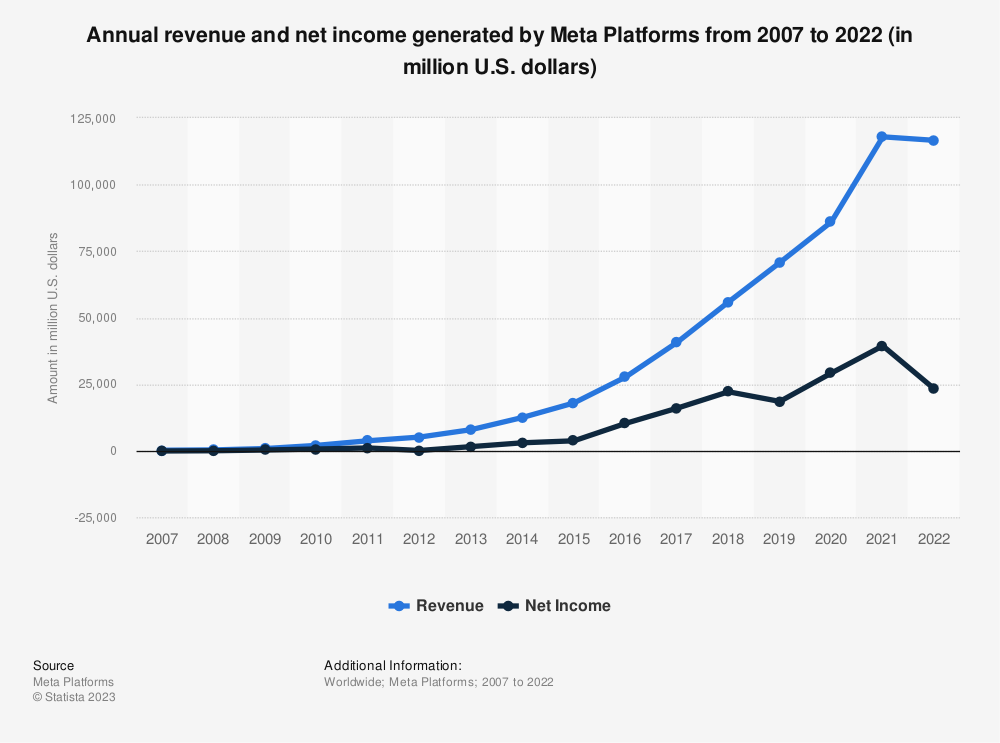
如果我们注意到它在研发上的投入规模,或许就能理解利润下滑的根源所在。
据The Motley Fool报道,自2021年转型以来,该公司深入布局元宇宙,但快速扩张和过度的资本支出导致营业利润和净利润下降。例如,Reality Labs业务部门在第一季度亏损$40亿。统计数据显示,Meta在2022年的研发支出为$353.38亿,同比增长43.3%,而2021年和2020年的同比增幅仅为33.65%和35.64%。
对此,Meta削减了其他成本与投资,并提升了广告效率,逐步恢复公司的盈利能力。
作为人工智能领域的重要参与者,Meta的股价随AI热潮而反弹。截至2023年7月24日,其股价已从2022年的低点$88.09上涨了3.31倍。
那么,Meta的未来前景如何?有哪些机遇和风险?
未来的机遇与风险
据Motley Fool称,Meta正努力从2022年的下滑中恢复过来。将2023年定为Meta的“效率之年”,扎克伯格在年初宣布将股票回购计划增加$400亿,令投资者感到意外,释放出公司具有巨大发展潜力的信号。
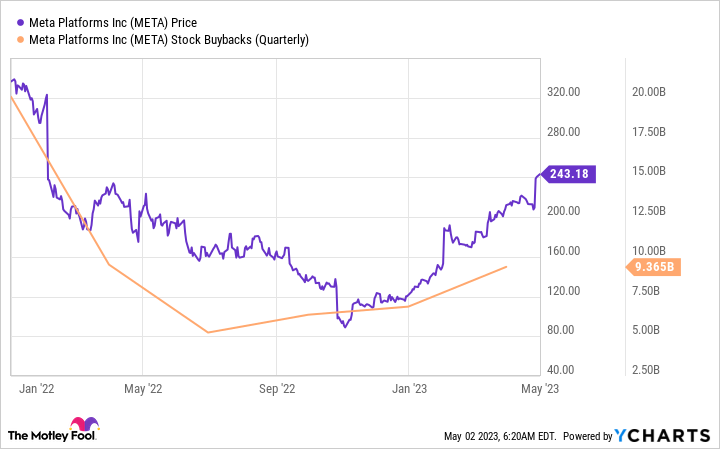
此外,为了提高盈利能力,Meta正在控制运营支出,并降低2023年的支出预期和未来运营成本。
同时,Morningstar专栏作家指出,Meta持续将人工智能整合到业务中,为广告主提供更优的推荐和追踪功能,这提升了此前拖累整体盈利的一些衍生产品的变现能力,例如Reels。这些产品可能逐步补充其核心广告业务。
最后,Meta最近发布了一款名为“Threads”的新产品。与ChatGPT在60天内获得3,000万注册用户相比,Threads在一天内就获得了3,000万注册用户。它被视为继ChatGPT之后增长最快的产品,其前景不容小觑。
在机遇之外,Meta也面临风险。
对于任何以广告为主要收入来源的公司而言,最大的风险很可能来自该业务的不稳定性。据Morningstar称,如果出现经济衰退,Meta可能面临消费者支出放缓的局面。
尽管强劲的资产负债表应有助于该公司度过经济衰退,但其股价可能会出现回调。然而,该公司也已为广告增长放缓做好了准备。
额外披露:本文内容亦非研究报告,亦不拟作为任何投资决策的依据。本文所载信息并未声称是对本文提及的证券、市场或发展的完整描述。该信息来源于被认为可靠的渠道,但我们不保证前述材料的准确性或完整性。此外,本文所提供的任何陈述、观点或预测均不保证其正确性。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息