[2024年11月] 通过净资产收益率视角审视沃尔玛的盈利表现
强劲的盈利通常会提振股价,但也有一些知名公司长期未能实现盈利增长,其股价却依然上涨。
沃尔玛便是这类企业的典型代表之一。自2006财年至2024财年,其净利润几乎未见增长,且近年来呈下滑态势;与此同时,其股价却累计上涨近四倍,表现优于同期标普500指数3.1倍的涨幅。

沃尔玛将于11月19日公布其最新财报。每次财报发布都可能预示着潜在的投资机会,但在深入投资之前,投资者需要了解如何解读其财务报表。
我们在沃尔玛的财报中应重点关注哪些方面?哪些因素可能会对其股价的长短期表现产生影响?
伯克希尔·哈撒韦公司副董事长查理·芒格曾 famously 说过:“从长期来看,一只股票很难获得远高于其 underlying 业务所创造的回报。”
尽管盈利增长较为温和,但净资产收益率(ROE)或可揭示沃尔玛股价表现优于市场水平的原因。
自2006财年至2024财年,这家零售巨头的平均净资产收益率(ROE)一直徘徊在19%左右,远高于标准普尔500指数成分股的平均水平——后者不到15%。这或许正是沃尔玛股价表现优于该指数的原因之一。

然而,沃尔玛能否维持其净资产收益率?其净资产收益率未来又将如何变化?
我们可以借助杜邦分析法来解答这些问题,该方法将公司的净资产收益率分解为三个组成部分:销售净利率、总资产周转率和权益乘数。接下来,让我们更深入地探讨这一方法。

1. 净利润率
在分析一家公司的净资产收益率时,至关重要的是确保该公司拥有正的净利润率,而净利润率正是杜邦分析的第一项构成要素。
净利润率反映了企业的最终盈利能力。
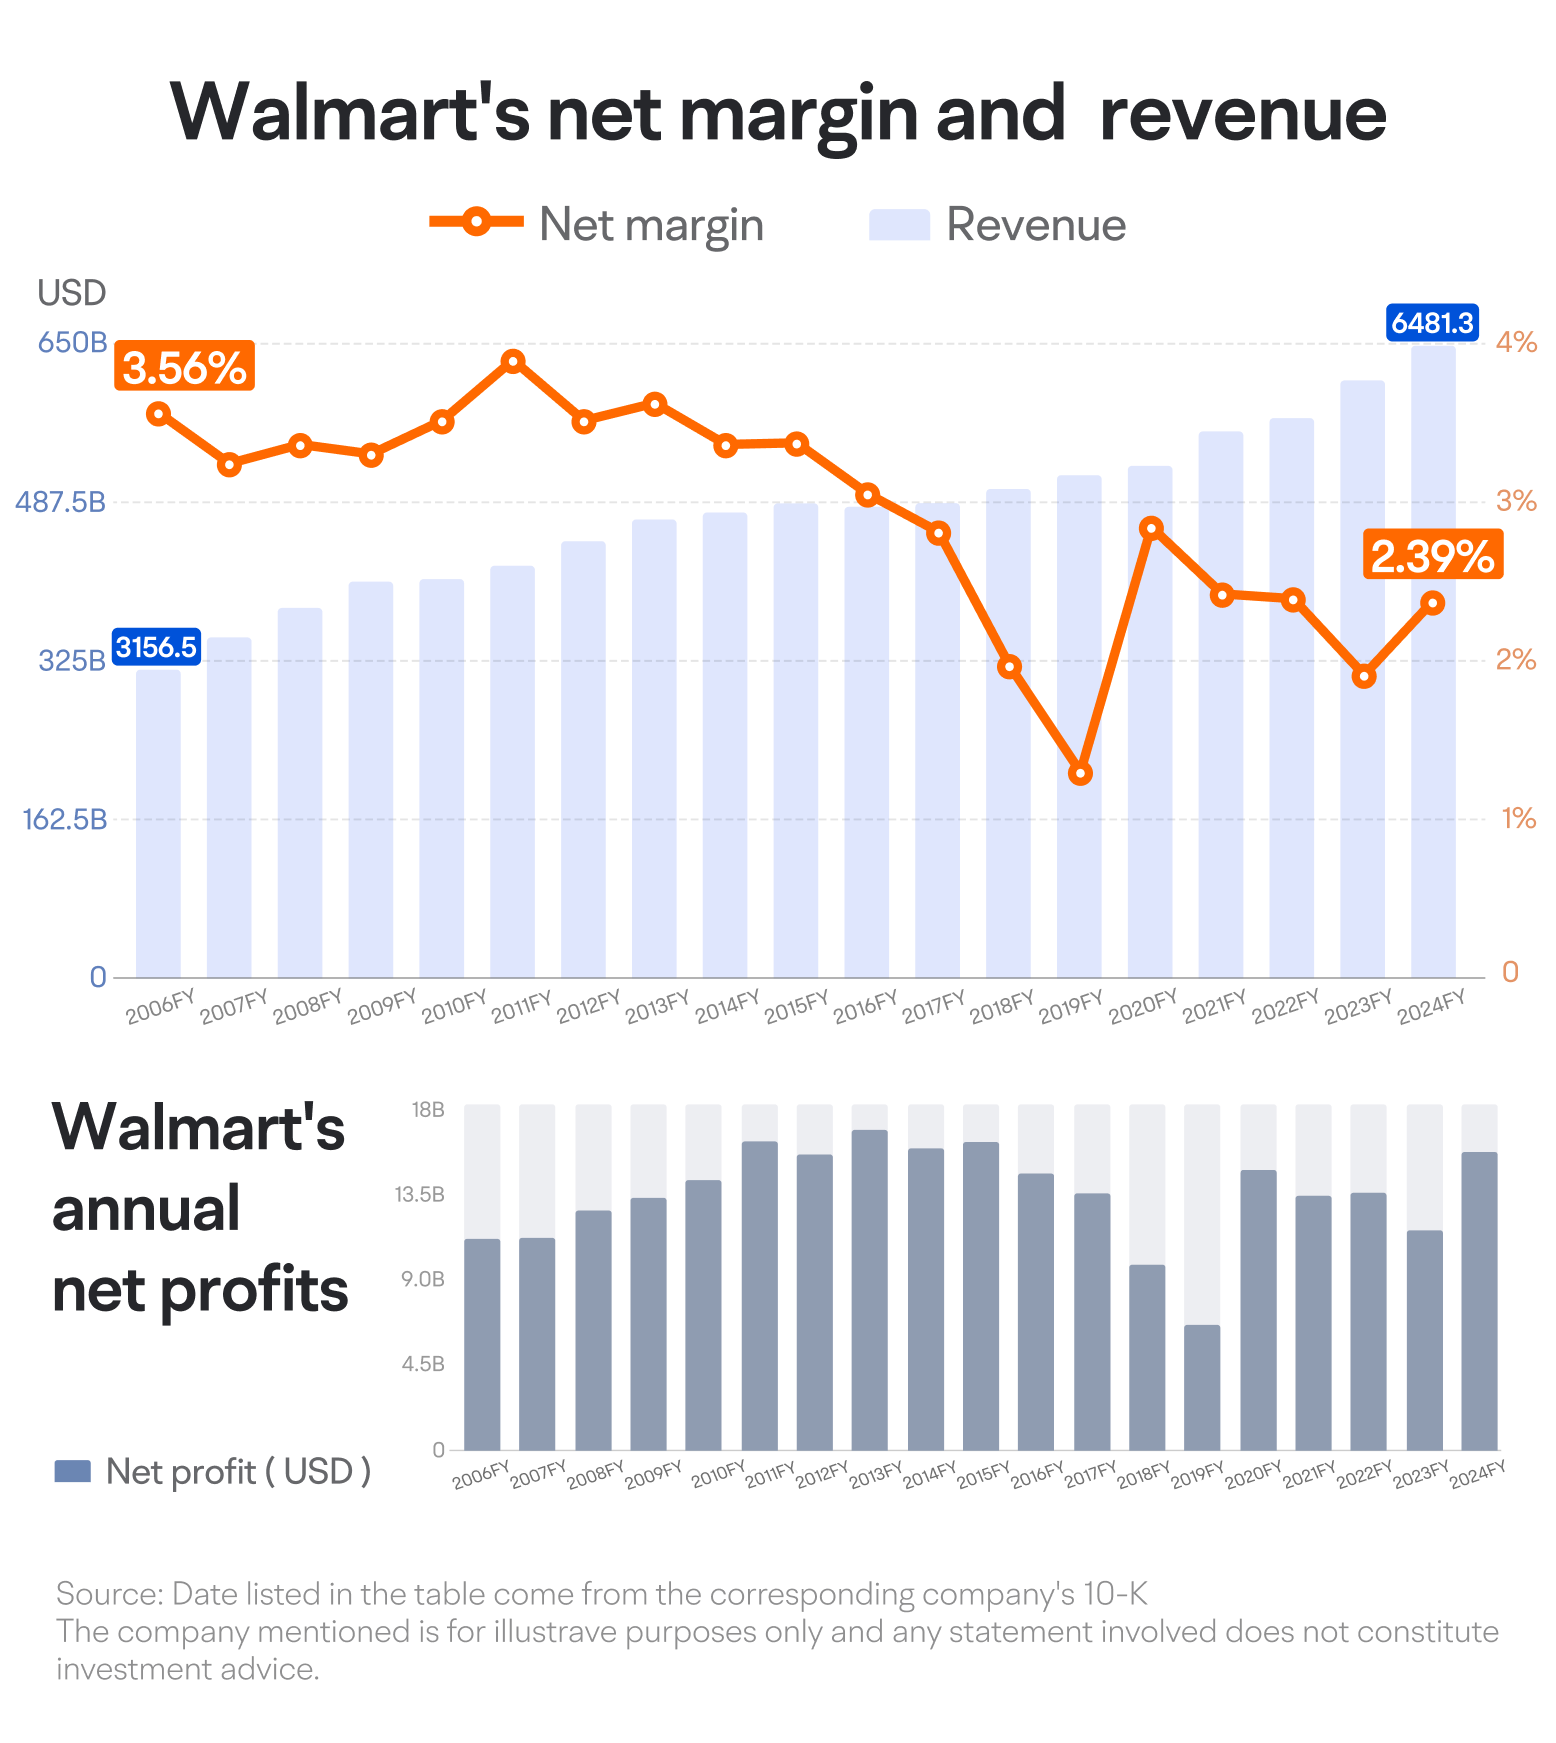
在零售行业,净利润率通常较低,作为市场领军企业之一的沃尔玛也不例外。过去几十年间,沃尔玛的净利润率呈下降趋势,截至2024财年已降至2.39%,而2006财年这一指标为3.56%。
为什么沃尔玛的净利润率持续下滑?
通过分析沃尔玛的财务报表,我们可以发现其毛利率一直稳定在约24%左右。
尽管如此,其运营成本占收入的比重仍呈上升趋势,2023财年为20.8%,而2006财年仅为18.0%。
鉴于沃尔玛的净利润率较低,运营费用的大幅上涨可能会对其整体盈利能力造成不利影响。
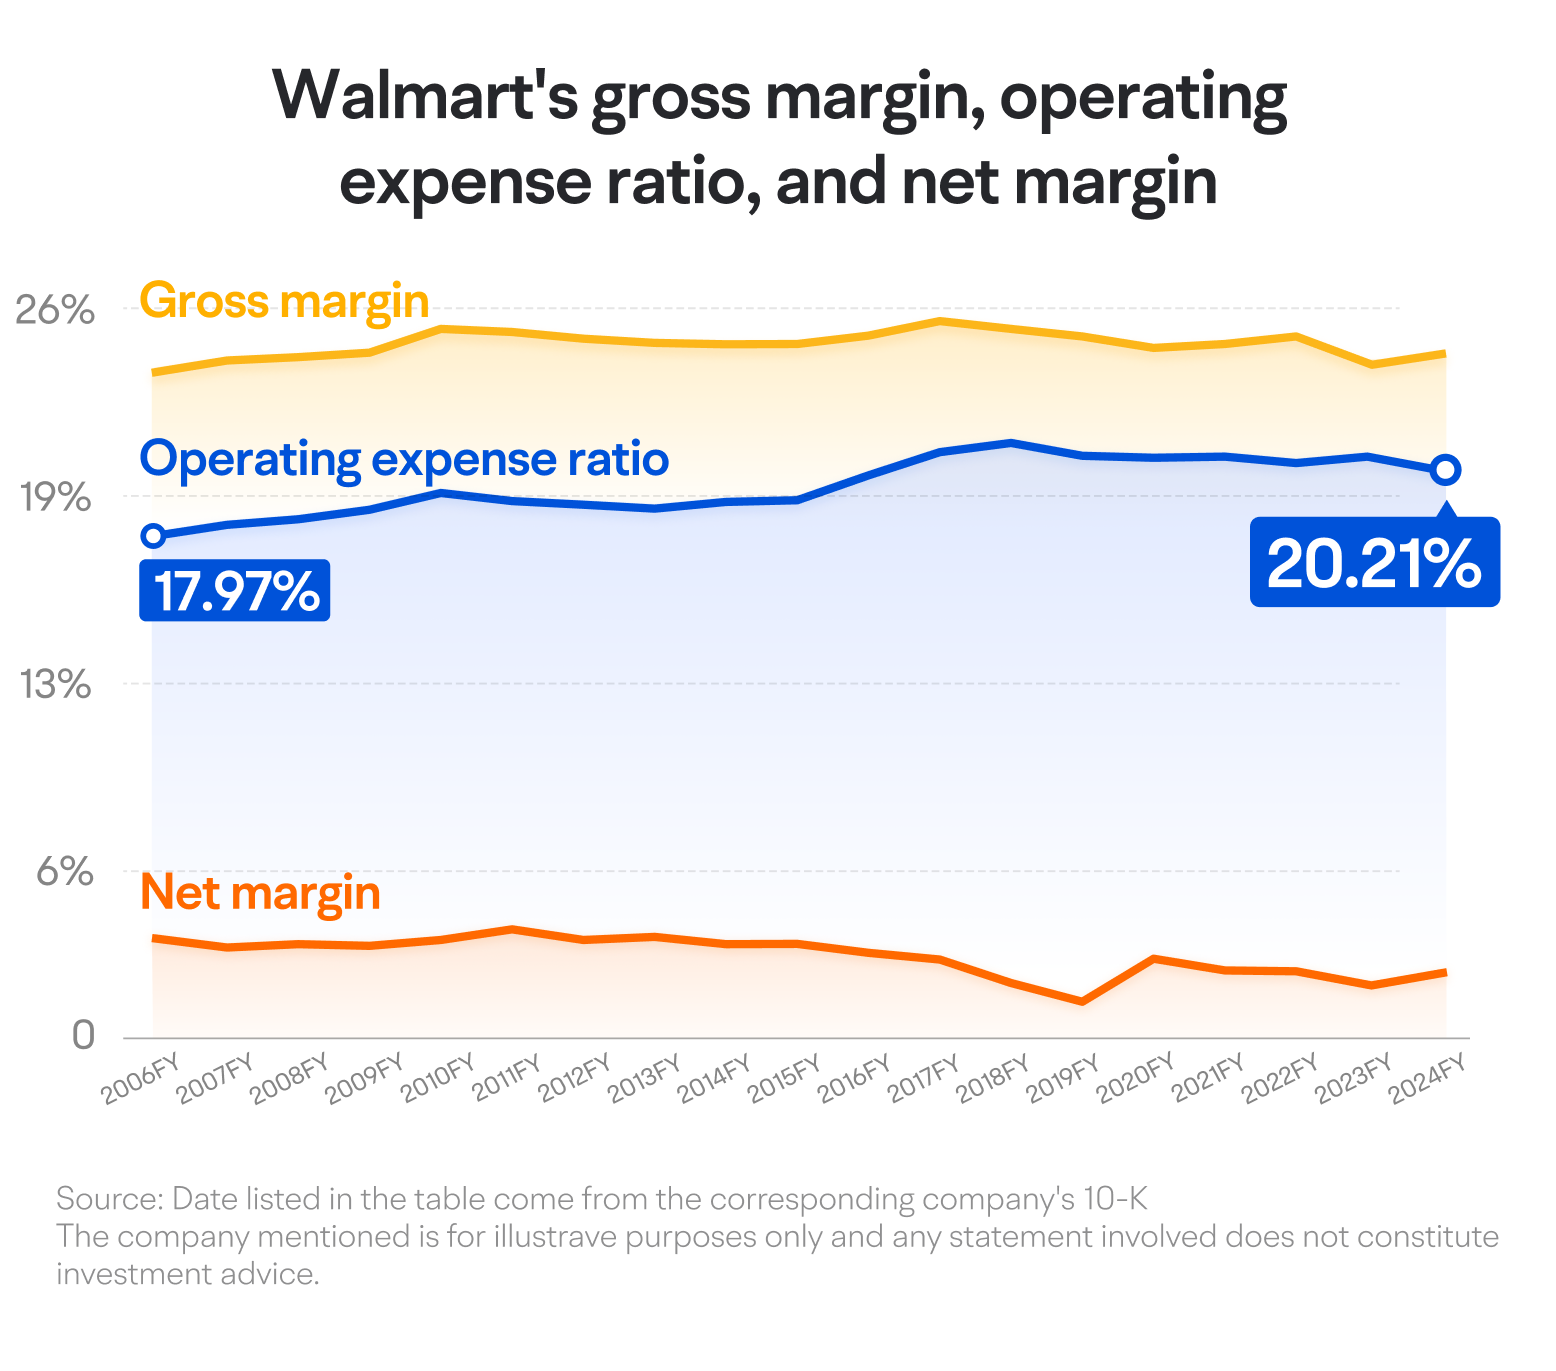
好消息是,自2017财年以来,沃尔玛的运营费用一直保持稳定。在2024财年,沃尔玛的运营费用率降至约20.2%,而其净利润率则提升至约2.39%。
投资者应密切关注公司在可预见的未来能否持续降低期间费用率,以及这一趋势对其净利润率的影响。
2. 总资产周转率
杜邦分析公式中的第二个组成部分是总资产周转率,用于衡量企业的经营能力。
鉴于沃尔玛的净利润率极低,维持较高的净资产收益率考验着管理层有效运用公司资产创造利润的能力。
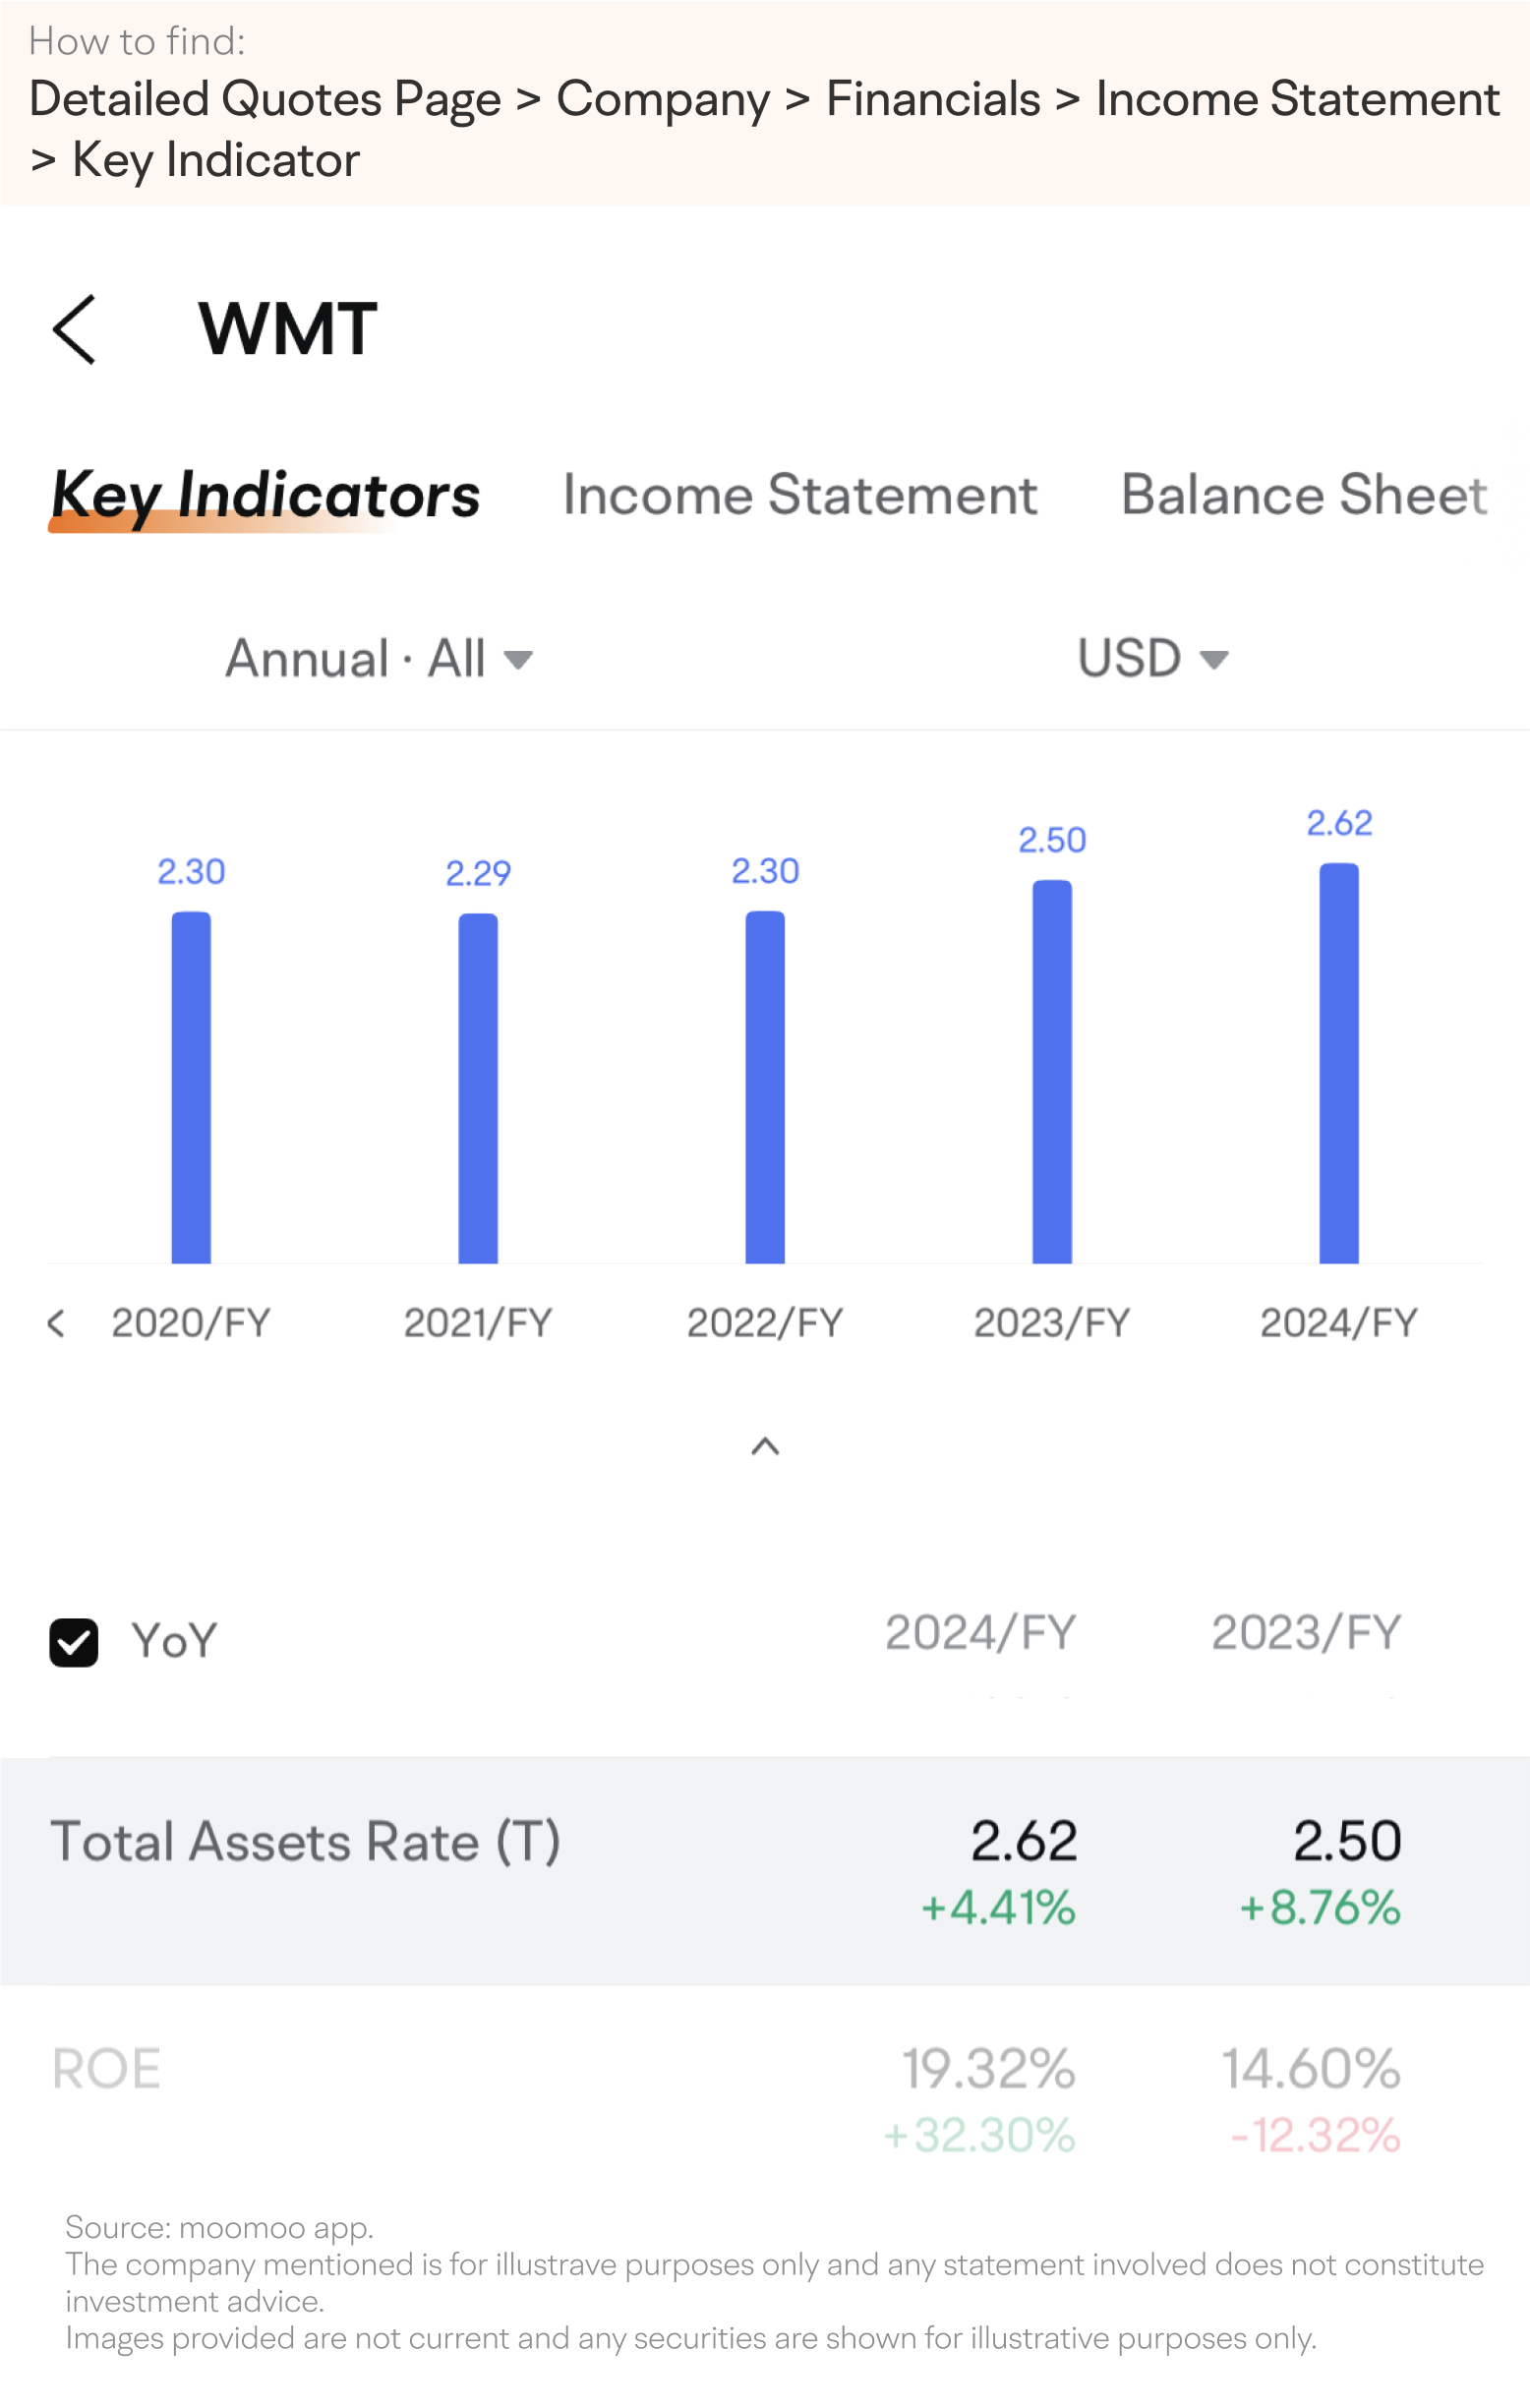
在众多美国上市公司中,零售连锁企业的市盈率通常较高。沃尔玛的市盈率为2.6倍,在业内属平均水平,但远低于其竞争对手好市多的3.6倍。
另一个用于衡量企业运营能力的重要指标是存货周转率。与相对稳定的总资产周转率不同,这一指标在沃尔玛公司呈现出波动态势。
该指标对零售连锁企业具有重要意义,因为它反映了公司产品销售的效率。存货周转率的下降可能意味着销售承压,进而对公司股价产生不利影响。
在总资产的计算中包含存货的情况下,存货周转率的降低同样会拉低总资产周转率。
例如,在2022财年第一季度,沃尔玛的存货周转率约为8次,同比下滑16.5%,进而导致其总资产周转率下降。
这引发了市场对沃尔玛销售前景的担忧,导致其股价在财报公布后的三天内下跌了20%。
在其最新一期财报中,公司的存货周转率和总资产周转率保持稳定,分别约为8.2次和2.51次。
3. 权益乘数
鉴于沃尔玛的净利润率呈下降趋势,而总资产周转率保持稳定,要维持较高的净资产收益率,就必须实现较高的权益乘数。
这似乎有助于沃尔玛在净利率下滑的情况下仍保持较高的净资产收益率。
自2006财年至2024财年,该零售巨头的权益乘数由2.52倍增至3.09倍。

权益乘数等于总资产平均值除以公司净资产平均值。因此,提高权益乘数的一种可能途径是降低净资产。
沃尔玛通过股票回购和派发股息实现了这一目标,而这正是许多成熟美股上市公司普遍采用的做法。此类公司行为既能为股东创造价值,又能提升市场的流动性。
自2006财年至2024财年,沃尔玛累计实现净利润2545.6亿美元,其中用于股票回购和派发股息的金额合计2184.8亿美元,占其利润总额的86%。

然而,自2015财年起,股票回购与股息支付占净利润的比重走势与平均净资产收益率之间出现了背离。
在2006财年至2015财年期间,股票回购与股息支付占净利润的平均比重为0.71%,而平均净资产收益率则达到峰值21.4%。
然而,自2016财年起,该比率升至1.04,与此同时,平均净资产收益率降至16.1%。

沃尔玛净利润率的下滑,已超过其股票回购与股息支付规模的扩张速度,这似乎解释了为何其净资产收益率持续走低。
此外,沃尔玛持续回购股票并派发高于其净利润的股息,这种做法可能难以为继。
如果沃尔玛的净利润率持续下滑,其净资产收益率也可能进一步走低,进而对股价构成压力。
这一趋势或可从沃尔玛股价的长期走势中得到印证。在2006财年至2015财年期间,公司净资产收益率处于较高水平,其股价实现翻番,同期表现较标准普尔500指数高出高达69%。然而,自2016财年至2024财年,随着公司净资产收益率回落,沃尔玛股价与该指数基本持平。
读到这里,您或许已经对如何解读沃尔玛的财务报表有了更深入的理解。值得注意的是,知名公司财报的发布可能为不同类型的投资者带来独特的交易机会。.
例如,如果一位投资者在分析过往报告并考虑近期动态后,认为某公司最新公布的盈利将释放积极信号并推高短期股价,他们可能会考虑建立多头头寸。这可能包括买入该股票本身或购入看涨期权。
相反,如果投资者预计盈利表现不佳,并可能对股价造成下行压力,他们可能会考虑建立空头头寸,可通过卖空股票或买入看跌期权来实现。
如果报告结果尚不明确但预期波动性上升,他们可能会采用跨式策略,同时买入看涨和看跌期权。
然而,投资者在做出任何交易决策前,应仔细评估自身的风险承受能力,尤其是在考虑卖空或期权等高风险交易时。
总之
从历史上看,沃尔玛的股价表现优于市场指数,部分原因在于其较高的净资产收益率。
净资产收益率的构成要素包括销售净利率、总资产周转率和权益乘数。
该公司的净利率受到营业费用上升的不利影响,导致其净资产收益率随时间推移出现下滑。
沃尔玛的存货周转率也可能对其短期股价表现以及多年来一直保持稳定的总资产周转率产生显著影响。
尽管股票回购与股息支付推高了权益乘数,但这仍难以完全抵消净利率下滑带来的负面影响。

标准普尔500指数是一项未经过管理的、涵盖500只广泛持有的股票的指数。请注意,个人无法直接投资于任何指数,且指数表现不包含交易成本及其他费用,这些因素将影响实际的投资业绩。个人投资者的实际收益可能存在差异。股息并不保证,且可能随时调整或取消。本内容并非研究报告,亦不构成任何投资决策的依据。相关信息均来源于被认为可靠的渠道,但我们不保证上述资料的准确性和完整性。
本内容并非研究报告,亦不构成任何投资决策的依据。相关信息均来源于被认为可靠的渠道,但我们不保证上述资料的准确性或完整性。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息