[2024年11月] 解读星展集团控股的盈利表现,该股是新加坡市值最高的银行股之一
$DBS Group Holdings (D05.SG)$ 星展集团控股作为新加坡的市场巨头,凭借其庞大的市值和活跃的交易量,无疑会位居该国最受关注股票榜单之首。自2011年末以来,其股价已上涨至原来的三倍,显著跑赢富时海峡时报指数,在过去12年中实现了稳定的9.6%年增长率。
展望未来,问题在于星展集团控股能否延续其卓越的表现。对其潜力的洞察可从其财务报告中获得。 每次财报发布都可能预示着潜在的投资机会,但在深入投资之前,投资者需要了解如何解读其财务报表。
那么,我们应如何评估星展集团控股的财务报告?我们可以聚焦于三个方面:业绩增长、风险指标和股东回报。
1. 盈利增长趋势
我们首先来看星展集团控股的盈利增长情况。其收入增长波动较大,在2018年后出现下滑,但自2022年起已连续两年实现增长。

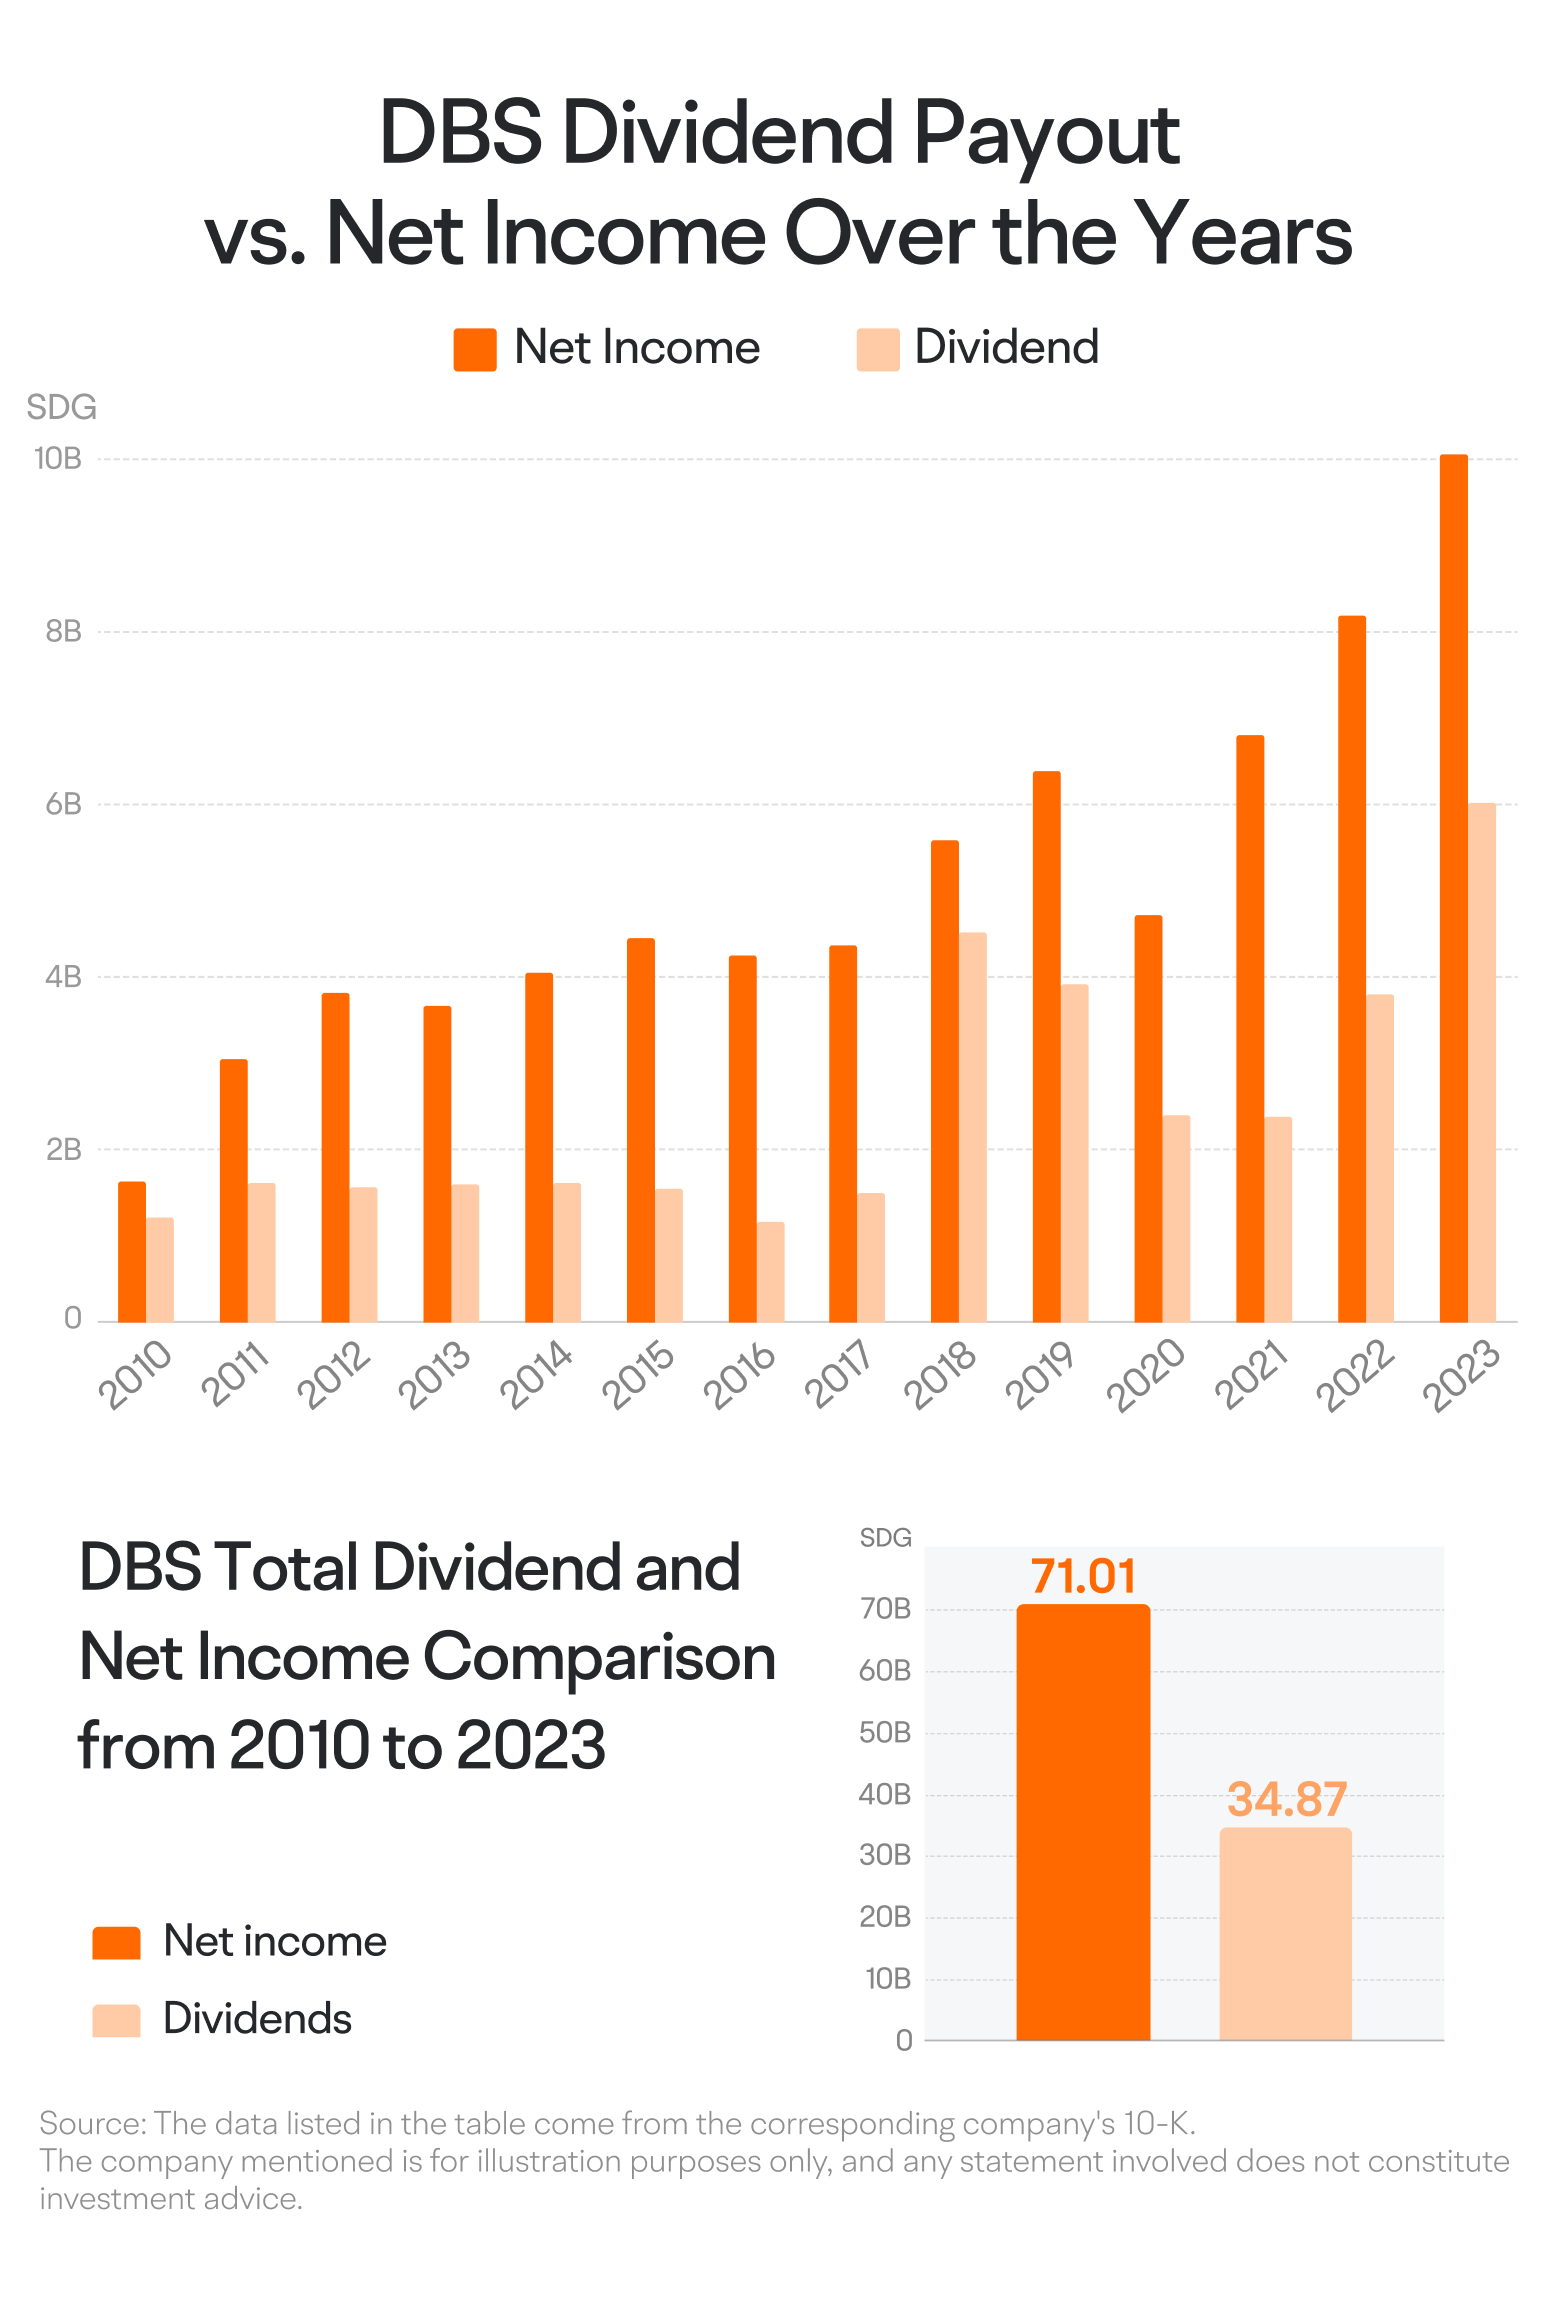
除2020年因疫情导致净利润大幅下滑外,自2021年以来净利润一直保持稳定,并逐年创下历史新高。
星展集团控股的收入主要由净利息收入和非利息收入构成。2023年,净利息收入约占67.8%,其余不到三分之一来自非利息收入。
因此,净利息收入的波动是影响星展集团控股业绩的关键因素。净利息收入是指银行从贷款中获得的利息收入减去储蓄存款的成本。
这项收入主要与两个指标相关:存贷款规模以及净息差(即贷款利率与存款利率之间的差额)。
存贷款规模越大,银行获得的利息收入就越多。从2022年第四季度到2023年第四季度,星展集团控股的贷款规模维持在约S$4,160亿左右,存款规模则在S$5,700亿上下略有波动,整体变化不大。2024年第二季度,星展集团控股的存款和贷款均有所增加,达到近几个季度的新高。

第二个指标是净利息收益率,自2022年第四季度以来,随着新加坡利率上升,该指标持续增长,从2.61%增至2023年第三季度的2.82%。然而,在2023年第四季度,由于存款成本也开始上升,星展集团控股的净利息收益率下滑至2.75%,导致净利息收入环比下降。在2024年第一季度和第二季度,星展集团控股的净利息收益率有所回升。

展望未来,我们应继续关注星展集团控股能否维持其贷款和存款规模的扩张,以及净利息收益率的增长势头能否持续,因为这些因素将对收入增长的速度起到关键作用。
如果星展集团控股在未来几年的盈利增长势头放缓,也可能对股价造成压力。
2. 风险指标
银行的核心业务模式在于赚取利差——以较低利率吸引储户资金,并以较高利率放贷。因此,银行的权益资本相对于其总资产而言较少,导致杠杆比率较高。例如,星展集团控股的资产负债率为91.6%。
银行业的高杠杆带来了潜在风险,而银行作为金融体系的基石,一旦出现大规模银行倒闭,可能引发整个市场的动荡。因此,监管机构对银行设定了严格的财务要求。
其中一个关键指标是普通股一级资本充足率(CET1 Capital Ratio),这是衡量银行财务稳健性的核心指标,反映银行核心资本(普通股权益加留存收益)占其风险加权资产的比例。该监管基准由巴塞尔银行监管委员会设定,最低要求约为4.5%。此外,不同国家可能会额外施加资本缓冲要求,但通常不超过11%。
截至2024年第二季度末,星展集团控股的普通股一级资本充足率约为14.8%,显著高于《巴塞尔协议III》的要求,也超过了其他司法管辖区的监管门槛。

第二个指标是不良贷款率(NPL ratio),即不良贷款占贷款总额的比例,用于衡量贷款资产质量。通常,逾期超过90天的贷款被归类为不良贷款。该比率越高,表明潜在坏账越多,银行可能面临的损失也越大。截至2024年第二季度末,星展集团控股的不良贷款率约为1.1%,略高于1%的阈值,表明贷款质量相对较高。
第三个指标是贷款损失准备金覆盖率,即银行为不良贷款计提的准备金占不良贷款总额的比例。该比率反映了银行对潜在损失的覆盖程度——比率越高,说明银行对潜在贷款损失风险越重视,运营也越稳健。截至2024年第二季度末,星展集团控股的贷款损失准备金覆盖率为约129%,表明其对潜在贷款损失有充足的准备金,整体运营较为稳定。
在未来的财务报告中,继续监控星展集团控股在关键风险指标(如普通股权一级资本充足率、不良贷款比率和拨备覆盖率)方面的表现将非常重要,以确保其维持财务稳健性。这些指标若出现不利趋势,值得更加密切关注。
3. 股东回报
许多以慷慨派息著称的稳健银行被投资者视为高股息股票。股息派发体现了公司对股东的承诺,并受到投资界的高度重视。
股息收益率(即股息支付额与公司市值的比率)是衡量股息价值的重要指标。若股价保持不变,较高的收益率意味着更好的潜在回报。然而,在投资高股息公司之前,必须充分考虑股价波动性。
自2010年以来,星展集团控股一直保持稳定的年度股息派发,展现出对股东回报的承诺。在过去14年中,星展集团控股已派发近S$349亿的股息,约占同期约S$710亿净利润的50%。这一派息比率反映了公司在回馈股东与再投资推动公司增长之间采取了平衡策略。
就股息收益率而言,截至2024年4月中旬,星展集团控股的股息收益率约为5%,这一数字可能相当可观。结合近年来股价的良好表现,星展集团控股的历史股东体验可能相当积极。
摘要
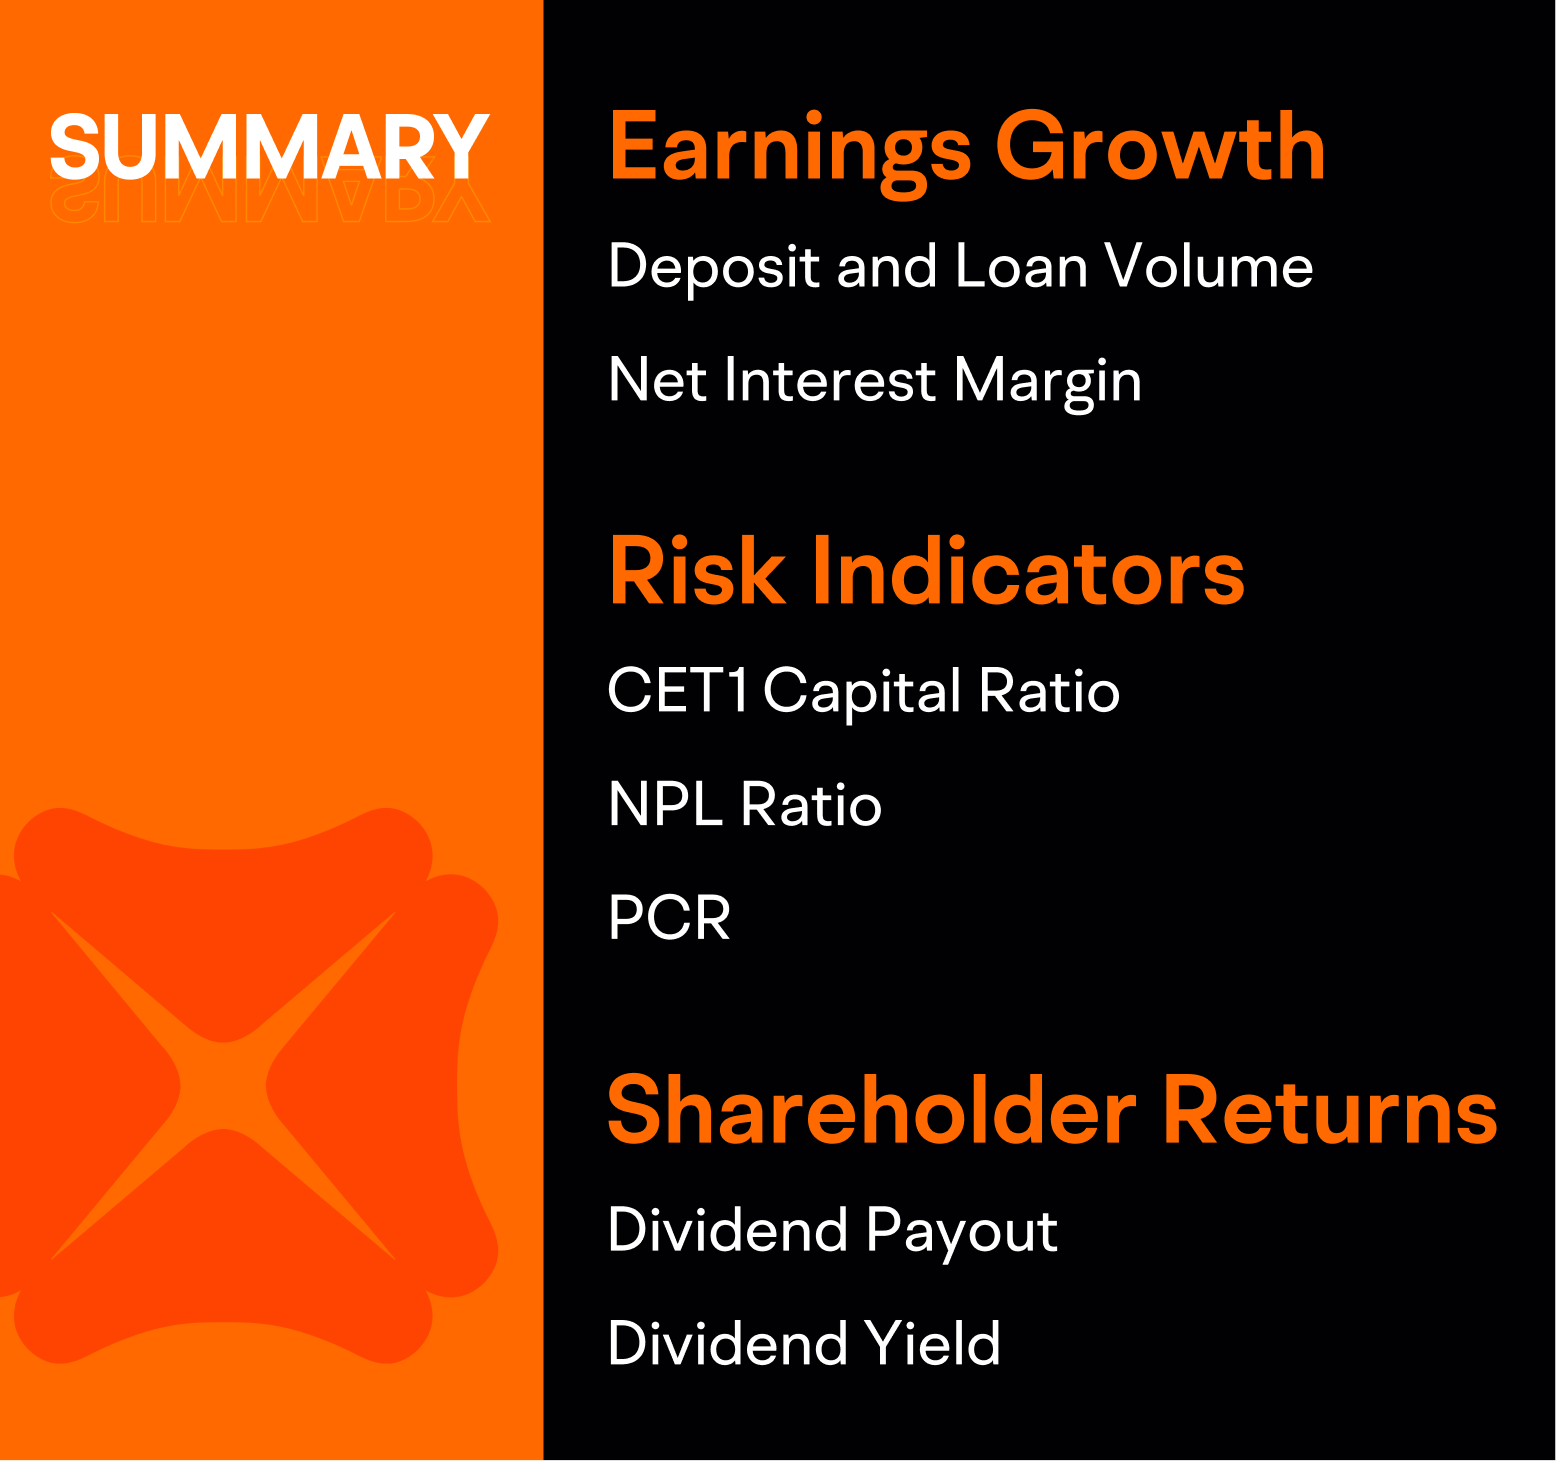
在分析星展集团控股的财务报告时,我们可以聚焦于三个关键领域:盈利增长、风险指标和股东回报。
过去两年,星展集团控股实现了连续的收入和利润增长。然而,随着净利息收益率增长陷入停滞,盈利增长面临压力。
在风险指标方面,星展集团控股在核心资本充足率、不良贷款比率和贷款损失准备金覆盖率方面均维持在稳健水平。
在股东回报方面,星展集团控股历来通过持续派息和具有吸引力的股息收益率,展现出对股东友好的态度。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息