
新NISAの注意すべきポイントまとめ
投資上限額の増額や非課税期間の恒久化など、個人投資家にとってのメリットが強調されている新NISA。連日、NISA口座への資金流入額やそのインパクトがメディアで取り上げられ、市場でも注目を集めています。しかし、メリットだけでなく、注意点やデメリットも理解しておくことが重要です。今回は、新NISAを活用するうえで注意すべきポイントを整理しました。
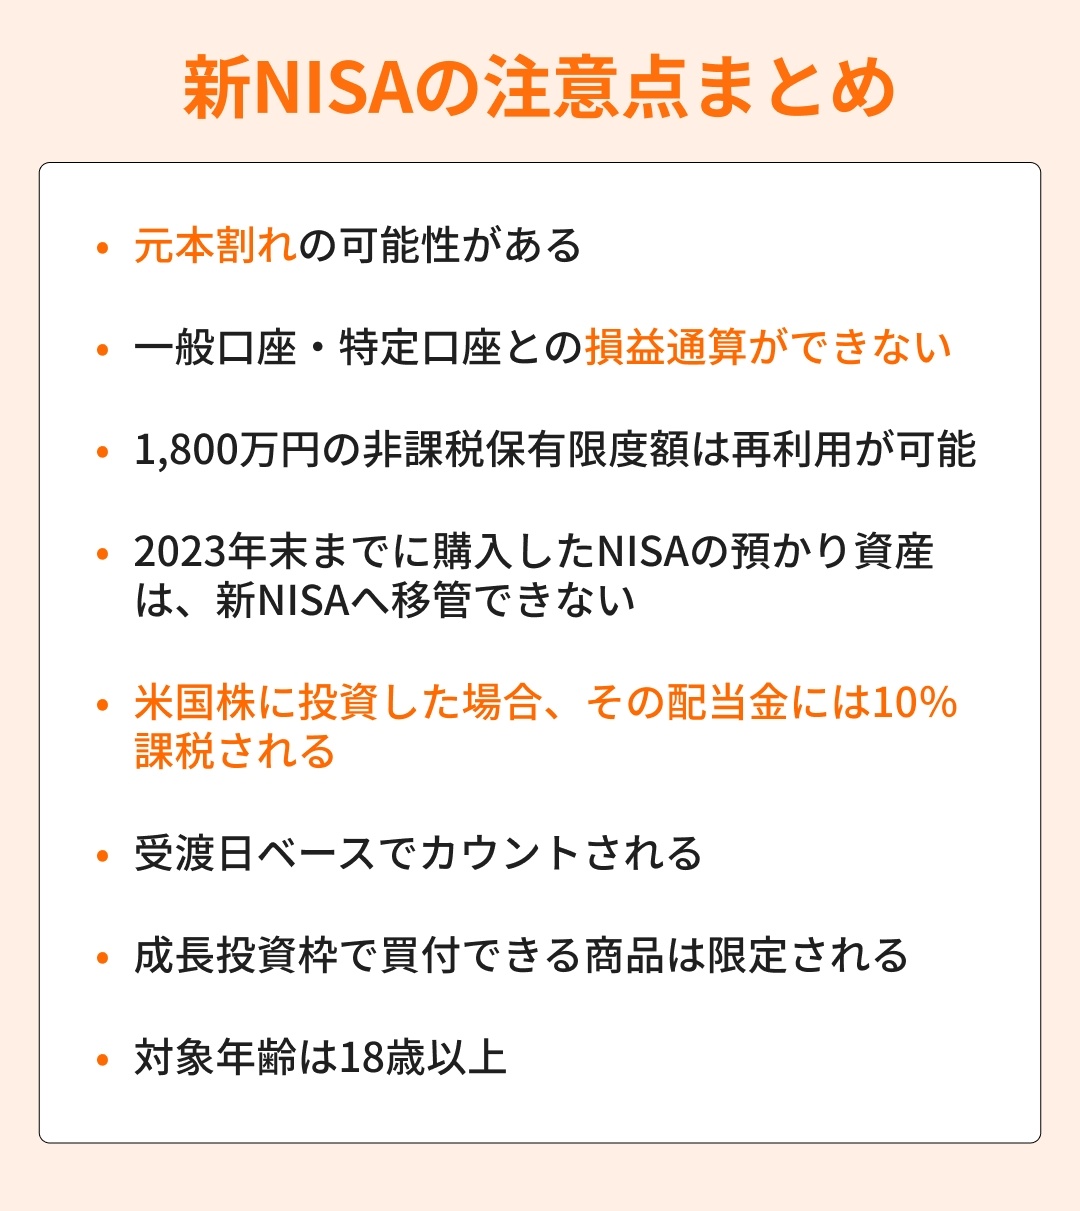
元本割れの可能性がある
一般口座・特定口座との損益通算ができない
米国株に投資した場合、その配当金には10%課税される
受渡日ベースでカウントされる
成長投資枠で買付できる商品は限定される
対象年齢は18歳以上
それぞれ解説していきましょう。
 元本割れの可能性がある
NISAの買付対象である上場株式やETFは、価格変動により元本割れする可能性があります。特に投資経験が浅い方は、リスク管理の観点から少額での運用を検討するのも一つの選択肢です。
![]() 一般口座・特定口座との損益通算ができない
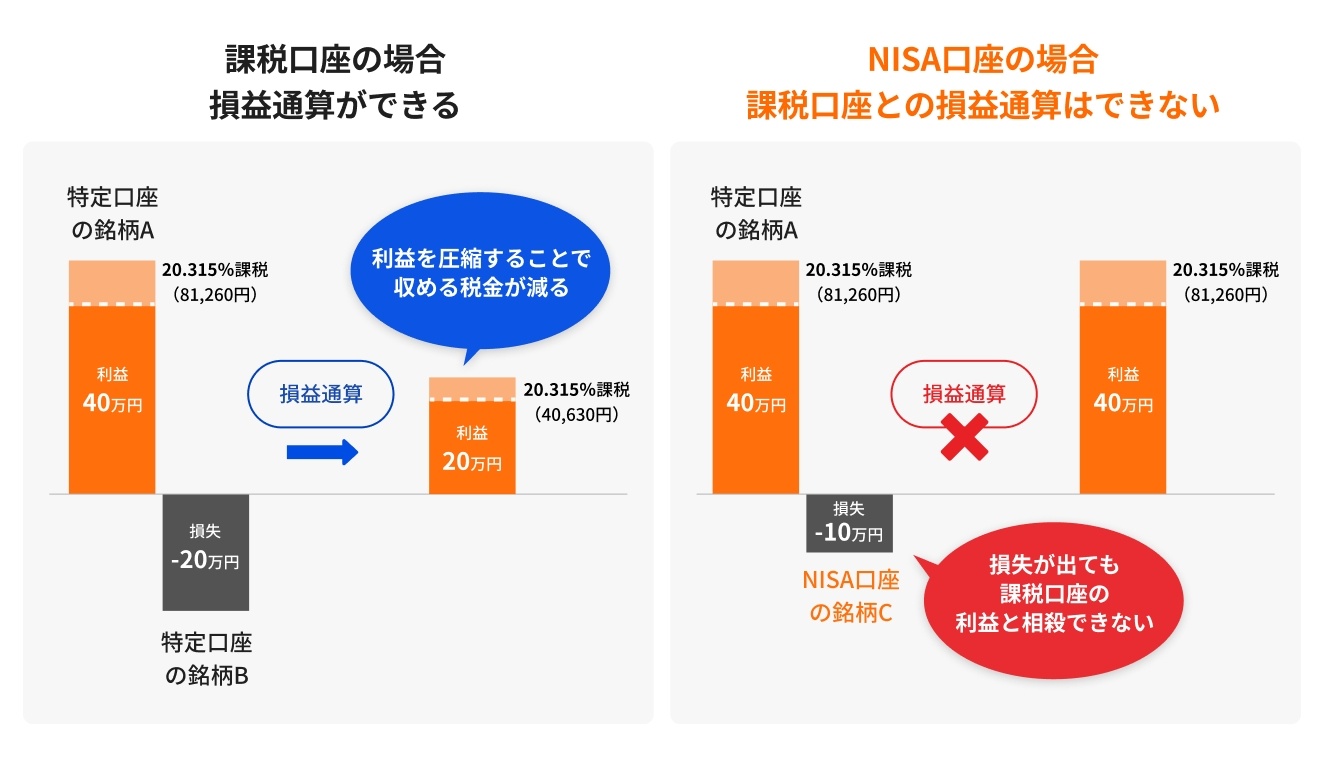
損益通算とは、利益と損失を相殺する仕組みです。一般口座や特定口座などの課税口座では、同一年内に発生した損失を他の取引の利益と相殺することが認められています。利益が出た商品と損失が出た商品を相殺し、課税対象となる所得を抑えることが可能です。
ただし、NISA口座では損益通算が適用されず、一般口座や特定口座の利益と相殺することはできません。NISA口座預かりの商品で損失が出たときにその損失を有効活用する方法がないため、投資戦略を考える際は、課税口座と非課税口座の違いを理解しておくことが重要です。
![]() 米国株の配当金には10%課税される
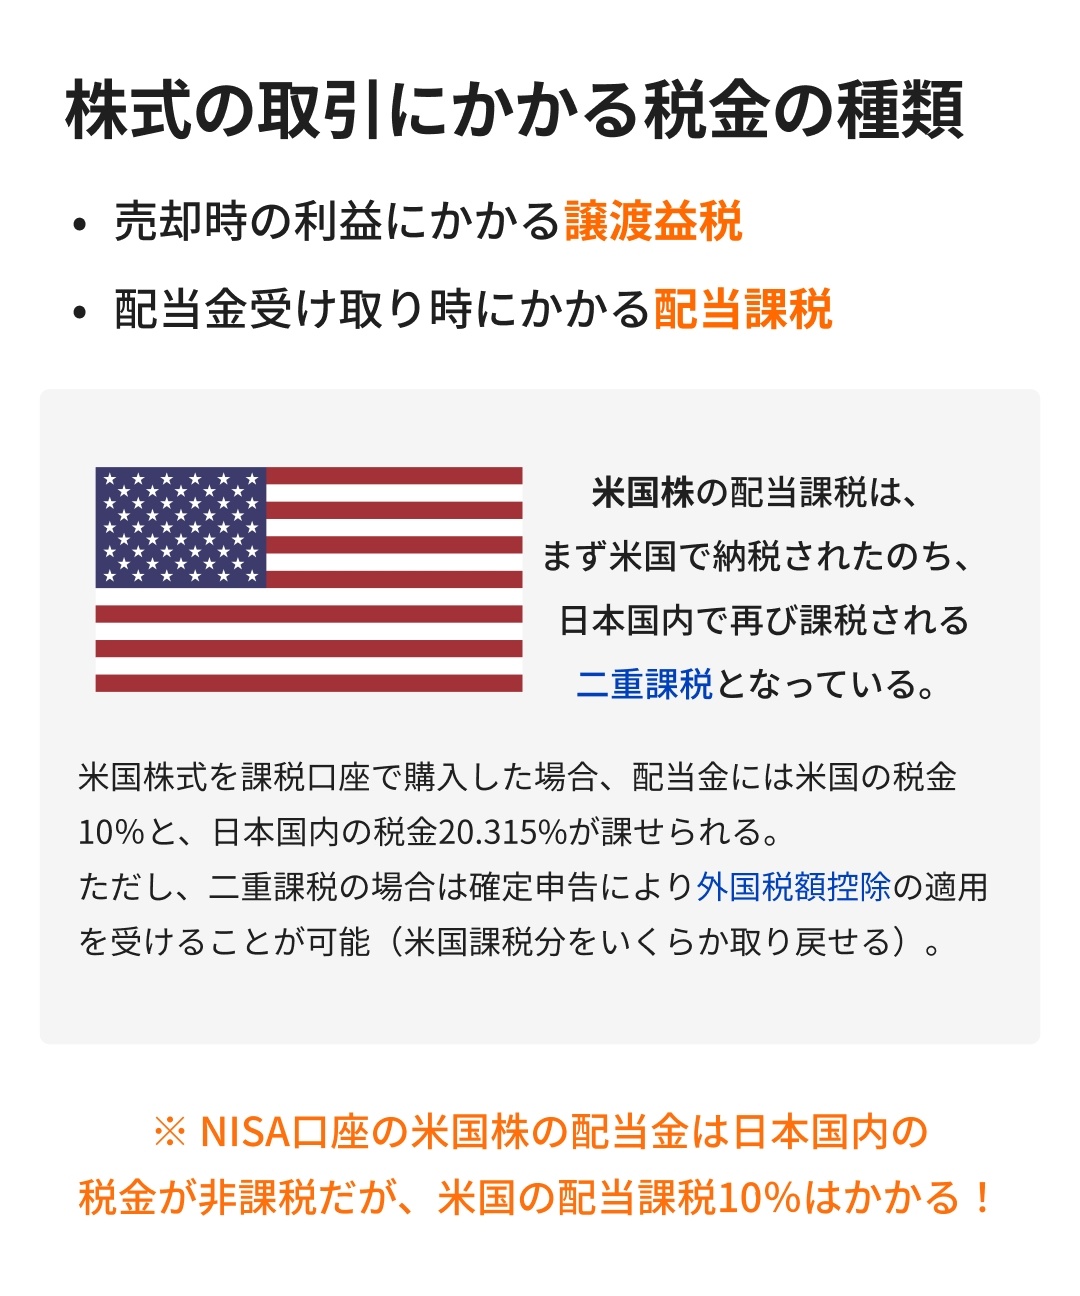
NISA口座で米国株に投資した場合、譲渡益税および国内の配当課税(20.315%)は非課税となります。ただし、配当金にかかる米国内の源泉徴収税(10%)は非課税の対象外である点に注意が必要です。
また、NISA口座で保有する米国株の配当金は二重課税されないため、外国税額控除を利用することもできません。そのため、配当金に対する10%の課税を考慮しつつ、株価の値上がりや為替の影響を含めた総合的な視点で投資判断を行うことが重要です。これらを踏まえた上で、米国株の高配当銘柄への投資を検討する価値は十分にあるでしょう。
![]() 受渡日ベースでカウントされる
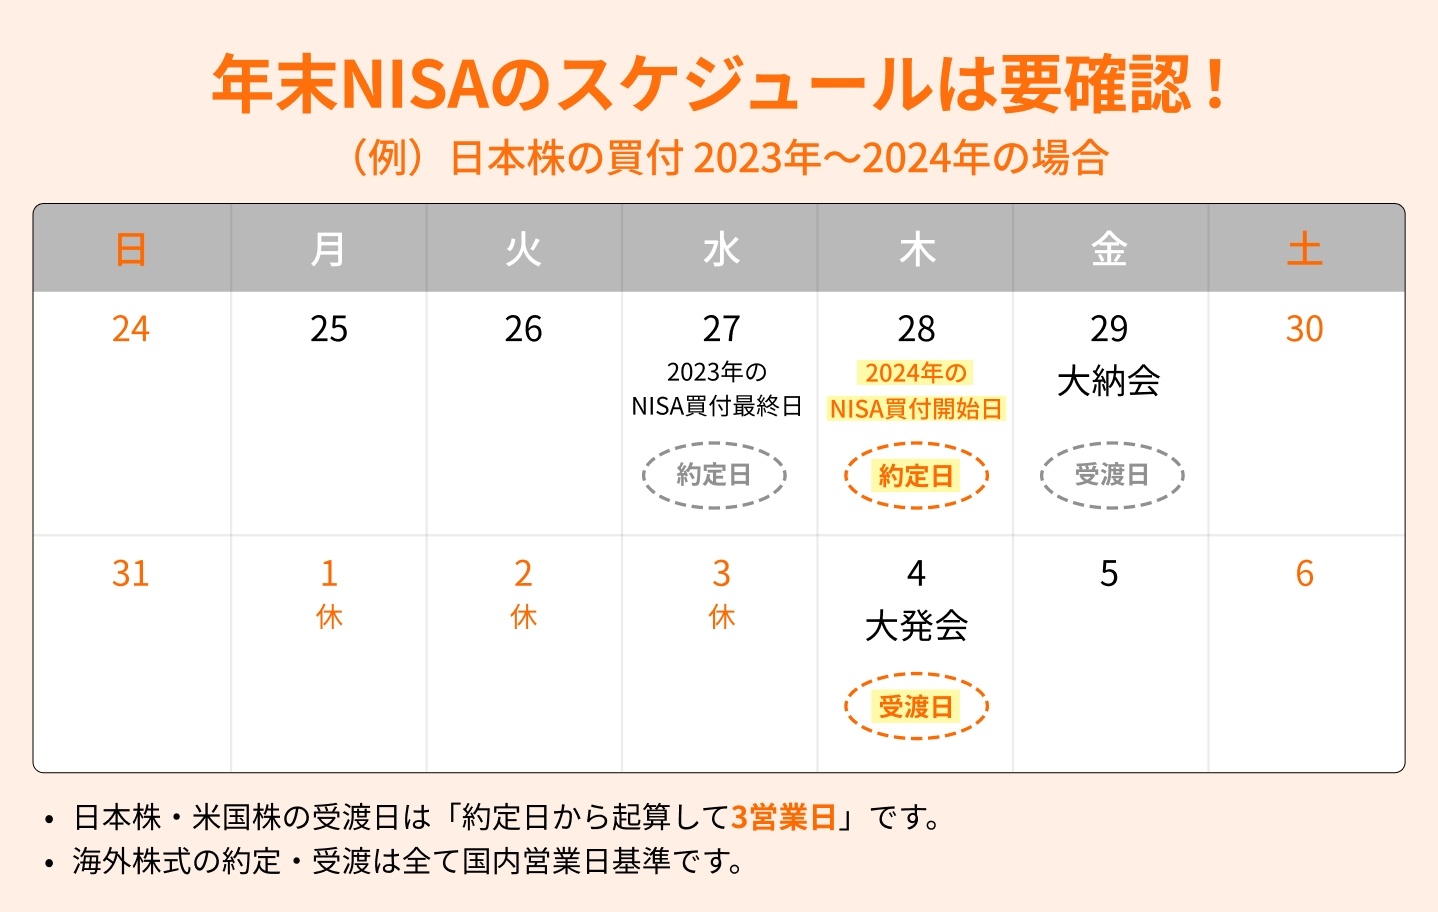
NISA口座での取引は、約定日ではなく受渡日を基準にカウントされます。受渡日は金融商品ごとに異なるため、注意が必要です。
年内のNISA非課税枠を利用するには、買付した金融商品の受渡日が年内最終営業日までである必要があります。約定日が年内であっても、受渡日が翌年になる場合は、当年分のNISA非課税枠としては適用されません。
一方で、受渡日が翌年になる場合、年内の約定であっても翌年分のNISA枠での買付が可能です。これは意外と見落としがちなポイントであり、年末の市場動向を見極めながら、翌年のNISA枠を活用する選択肢も考えられるでしょう。
![]() 成長投資枠での買付対象商品には制限あり
以下の条件に該当する金融商品は、買付の対象外となる見込みです。
整理・管理銘柄の国内株式
毎月分配型の投資信託
デリバティブ取引を用いた一定の投資信託
投機性が強いと判断されるETF
信託期間20年未満の投資信託
整理・管理銘柄の国内株式については日本取引所グループ(JPX)が、新NISAの対象となる投資信託やETFについては投資信託協会が随時情報を公表しているため、最新の対象商品を確認しておきましょう。
※今後、制度変更により対象商品が変更される可能性があります。また、金融機関ごとに取扱商品が異なる点にも注意が必要です。
![]() 対象年齢は18歳以上
いかがでしたでしょうか?新NISAの注意点について、新たに知ったことはありましたか?
すでにNISAを活用している方も、これから新NISA口座での運用を考えている方にとっても、本記事が役立つ情報となれば幸いです。
※記事の内容は、予告なしに更新・修正することもございます。
(2024年1月20日作成)
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報