加拿大财务规划终极指南
财务规划的前景听起来可能令人生畏——它包括预算编制、退休规划和债务管理。然而,它不仅仅是理财专家的话题,更是每个人为实现自身财务生活各领域未来目标而制定的战略蓝图。本指南将为您提供 如何组织您的财务生活以实现最大程度的可持续性。

什么是财务计划?
财务计划是一份文件,指导您如何从整体视角审视您的 财务状况 财务状况,并制定出 旨在帮助您最大限度地实现财务目标的策略。 该计划可帮助您 识别并规划基本需求,例如管理人生风险(如健康或伤残相关风险)、收入与支出,以及债务削减。它可以提供 财务指导 以便你能够做好准备,履行自己的义务并实现目标。它还可以帮助你 跟踪你的进展 ,多年来稳步迈向财务健康。越早开始规划你的财务目标,你就越有准备去实现这些目标。
为什么规划至关重要?
制定财务计划是一项值得投入的举措,原因有很多。它能提升你 管理现金流(即你的收入和支出)的能力,从而让你 无需担忧地更好地应对日常及偶发开支。更好地掌控现金流通常会带来额外的可支配收入,使你可以将这笔钱用于投资或以其他方式提升自己的财务健康状况。以下是一些更详细的原因。
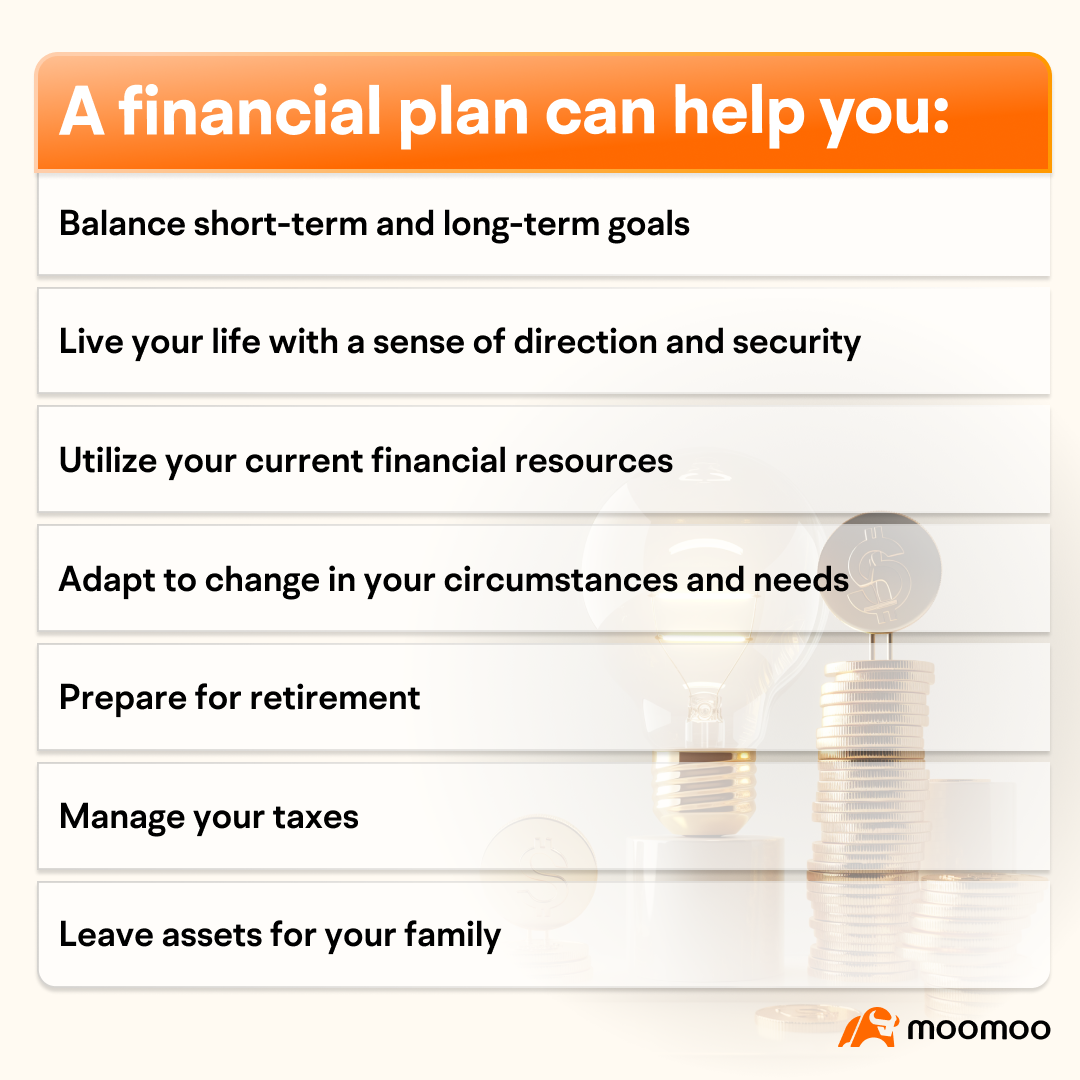
财务计划可以帮助你:
平衡短期与长期目标
带着方向感和安全感生活
善用你当前的财务资源
根据自身情况和需求的变化做出调整
为退休做好准备
管理你的税务
为家人留下资产
规划意味着你努力 选择自己想要的未来 而非陷入一个未曾主动选择的未来。此外,如果你有计划,当生活中发生变化时,你可以对其进行调整。因为你知道自己正在一步步掌控未来,你将 多储蓄,少担忧。
财务规划适合谁?
财务规划适合 所有 希望更有效地管理自己的资金并朝着财务目标努力的人,无论其收入水平或财务知识如何。
还有一些 情况 下,制定财务规划绝对是必要的:
如果你是 应届毕业生 正在适应新的财务责任的人士,制定财务计划至关重要, 为您的成功奠定基础。
如果你是 新婚夫妇,或刚刚开始组建家庭,现在正是确保您 制定财务计划并保障家人未来的时候。
如果您 正处于职业生涯中期并临近退休,财务计划可通过利用注册退休储蓄计划(RRSP)或免税储蓄账户(TFSA)等税收优惠账户来帮助您做好准备。.
如果您 已经步入退休多年,那么您可能会致力于 管理他们的退休资金, 最小化税负,以及 为子女留下遗产 或慈善机构。
财务计划的组成部分有哪些?
1. 资产与负债
您财务计划的第一个组成部分是您的资产与负债。
资产(您所拥有的)
包括房屋、汽车、休闲车辆、储蓄和投资等大项资产。
查看银行对账单、投资对账单、退休储蓄账户、其他养老金文件等。
为你的应急资金做好准备!
你的应急资金计算将显示你当前拥有多少 流动资产,以及你应努力达到的理想应急储蓄金额。理想情况下,你应存够 6个月作为充足的 应急基金。用你的税前月收入减去预估税款(许多家庭约为30%),然后将所得数字乘以三或六,即可确定你应储备多少资金,以妥善保障自己三到六个月的生活开支。
负债(你所欠的款项)
包括学生贷款、抵押贷款、汽车贷款、消费贷款、信用卡债务以及其他贷款或账单。
查看抵押贷款文件、贷款合同和信用卡账单。
这里有一个重要的关键绩效指标需要衡量: 债务收入比
您的债务收入比(DTI)是指您每月总工资收入中用于偿还债务的百分比。这通常包括您的住房支出,即使您租房也是如此。该数值越低,对银行和其他贷款机构而言,您的风险就越小。您的财务计划将计算您当前的DTI,并告诉您应努力达到的目标水平。随着您降低DTI,您可以开始增加储蓄。
有两种有效方法可以降低我们的DTI数值:
增加收入
偿还现有债务,以减少所欠金额
2. 风险管理
全面财务计划的一个关键组成部分是风险管理。该规划环节涉及识别可能影响个人财务健康的潜在风险,并实施策略加以缓解。风险管理通常包括以下保险: 人寿、健康、伤残、长期护理、财产和责任保险,这些保险可防范因意外事故、疾病或其他责任导致的意外损失。
3. 退休展望
财务计划的最后一个组成部分是退休展望,它涉及个人对退休的愿景和准备。此处有 三个重要的子领域 需要涵盖:
当前状况
您的当前状况将提供一个快照,说明您是否有望在理想的退休年龄退休,甚至是否有望提前退休。这一点通过计算您的退休收入替代率来确定和总结,该比率是 衡量您退休后每年可能拥有的生活资金数额的单一指标。
您的财务目标
在这里,您将确定并 设定您的财务和退休目标。 这包括您希望退休的年龄以及您在退休后想要的生活方式,后者由收入替代目标决定。
建议路径
您提出的路径极其重要,值得关注。该计算方法的核心在于聚焦于实现您理想的退休生活目标, 向您展示为达成此目标所需采取的措施。例如, 许多人在加拿大使用不同类型的税务账户(RRSP、RRSP、RRIF……)来获得税收抵扣。换句话说,就是您需要储蓄多少才能按时实现退休目标。在某些情况下,可能无法完全实现您的确切目标,此时一份计划可帮助您重新调整并制定修改后的目标。
如何制定您的个人财务计划?
选项1:自行制定财务计划
尽管这不是最受欢迎的选择,但自主管理财务规划仍是一个值得考虑的选项,特别是当您具备金融方面的经验时。 初学者应谨慎行事,因为这可能会令人困惑和沮丧。一些专家更倾向于自行规划,无论是完全独立进行,还是结合专业建议。许多个人理财书籍以及上述提到的财务规划支柱可以指导你制定自己的计划。但需要注意的是,这种方法 耗时且涉及复杂的、基于情景的计算。
选项二:聘请传统财务规划师
第二个选择是聘请一位传统的财务规划专业人士来为你制定个人财务计划。对于负担得起的人来说,聘请传统财务规划师是一种经过验证且有效的选择。他们会评估你的财务状况、设定目标并制定计划。尽管这一方式广受欢迎且久经考验,但 成本和时间投入使其对广大公众而言可及性较低。
选项三:使用moomoo制定你的财务计划
互联网提供了大量免费的财务规划和投资建议资源, 包括我们的网站。 关键是要批判性地评估这些信息来源,并牢记财务规划具有个性化特点;对一个人有效的方法可能并不适合另一个人。
Moomoo提供最新的加拿大金融政策和专家建议,助您实现明智投资。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息