高级策略:如何在2025年最大化您的TFSA收益?
免税储蓄账户(TFSA)投资组合在经历了2022年和2023年的艰难时期后,已显现出复苏迹象。加拿大股市(TSX)在2024年表现强劲,全年上涨18.46%,并于12月创下25,843.20的历史新高。这一增长帮助许多投资者重拾信心。
对于2025年,加拿大税务局(CRA)将TFSA的供款限额维持在$7,000,与历史第二高的限额持平。如果您自2009年以来一直具备供款资格,那么您目前的TFSA累计供款额度已达$102,000。
在本文中,我们将分享一些简单策略,帮助您在2025年充分利用您的TFSA并实现财富增长:
2025年的经济前景如何?
关于您的TFSA,您需要了解的内容
哪些投资最适合您?
如何自主管理您的TFSA
达到供款限额后该怎么办?
2025年的经济前景如何
就投资表现而言,经济状况是一个至关重要的考量因素。
根据BDC,加拿大投资者在2025年将面临喜忧参半的经济前景,尽管仍存在一些挑战,但也有一些值得谨慎乐观的理由。
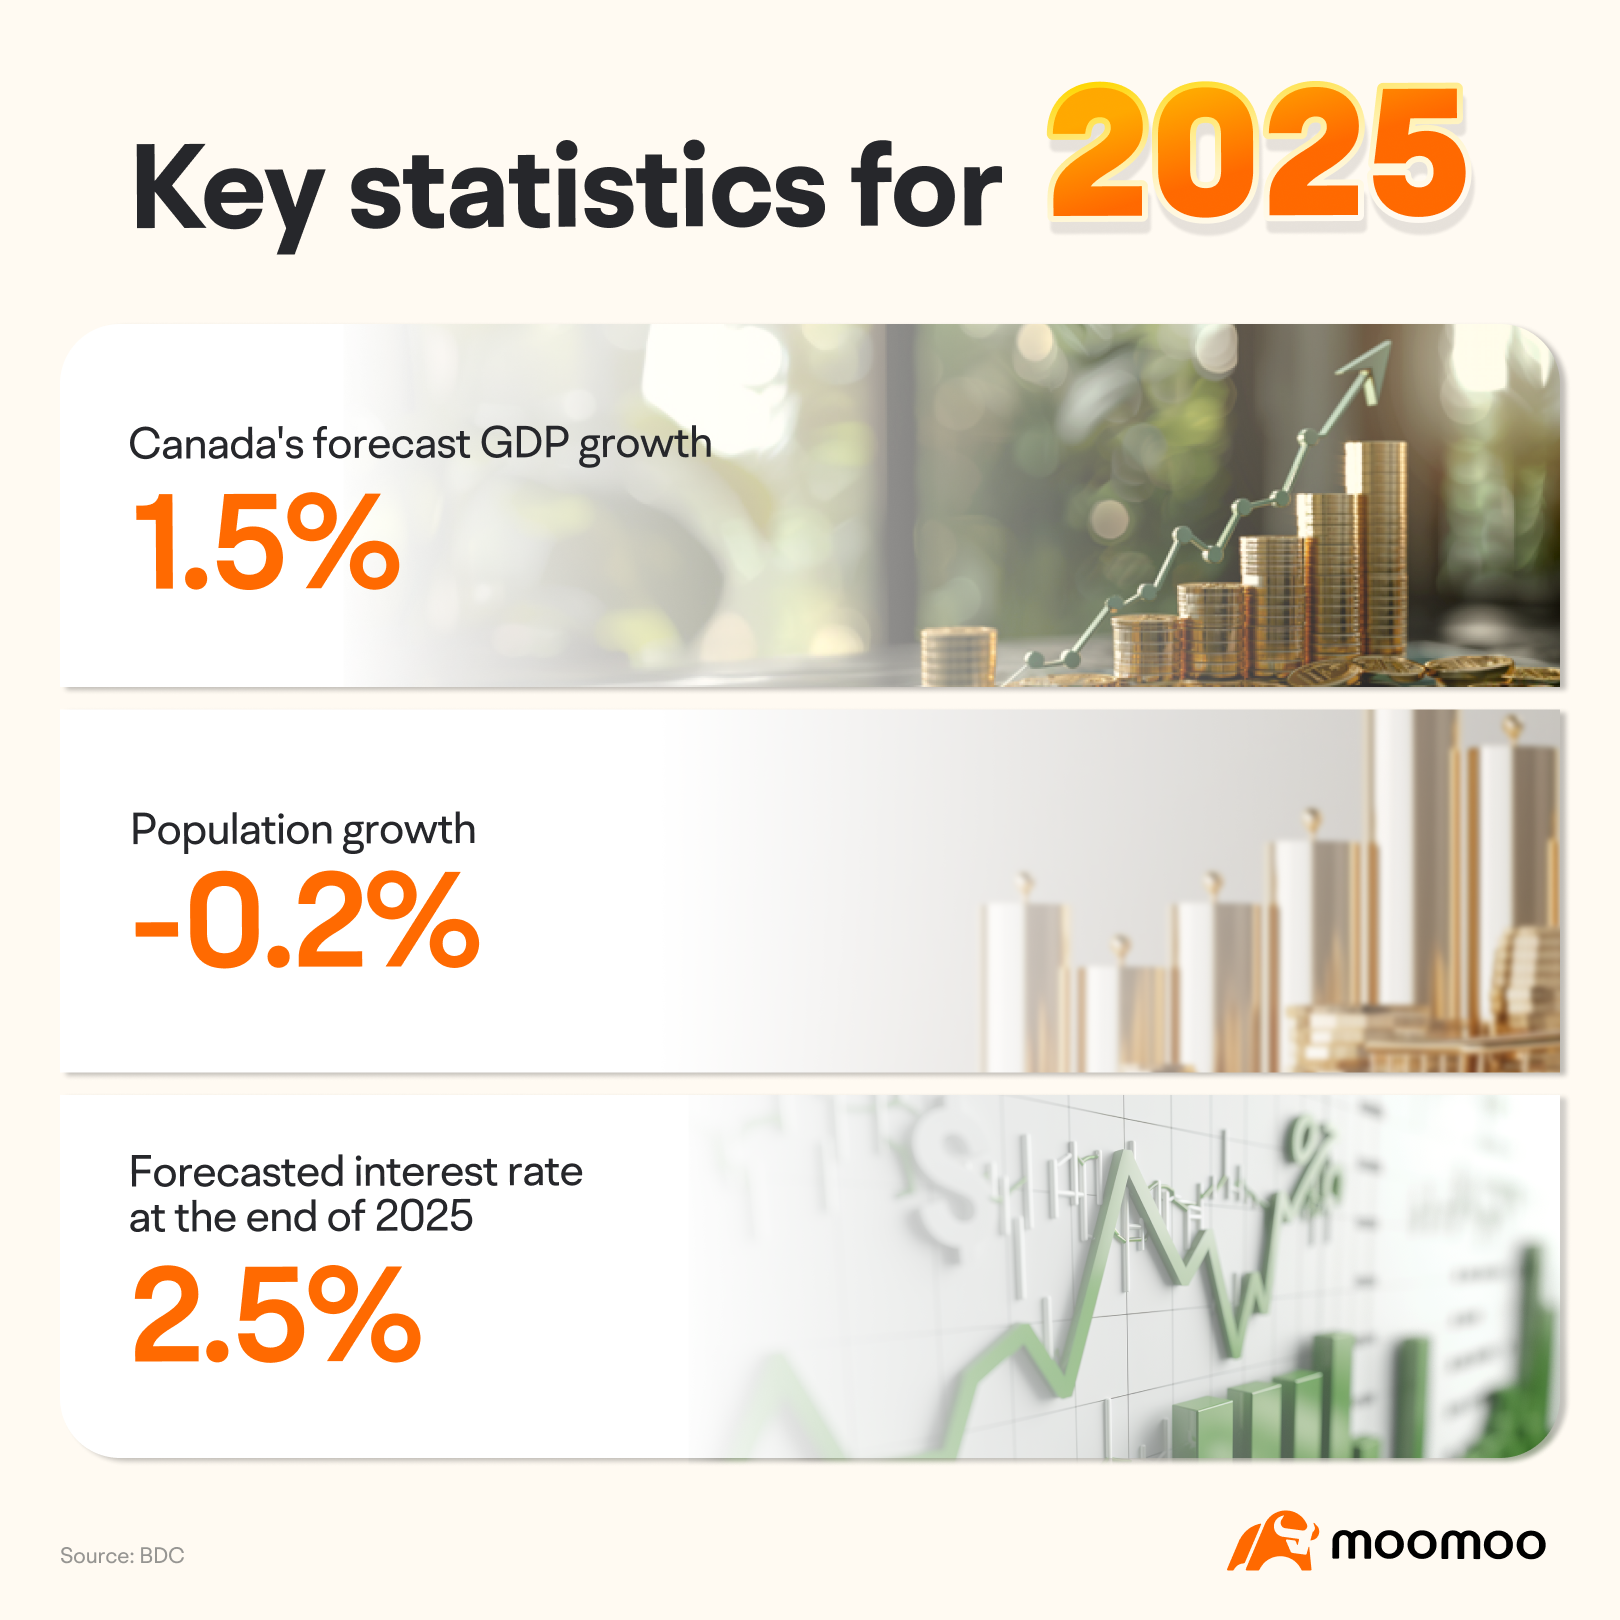
2024年,成本上升和通胀是主要问题,但前景正在改善。预计2025年通胀将维持在加拿大央行约2%的目标区间内。这应会促使央行继续降息,到2025年年中将利率降至接近中性水平的2.75%,并可能在年底降至2.5%。
加息对经济产生影响并帮助降低2024年通胀花费了一段时间。2025年则会出现相反的情况,随着降息逐步生效,将支撑经济增长。
因此,预计加拿大经济在2025年将温和增长约1.5%。尽管这一增速仍低于其全部潜力,但相比2024年已有所改善。较低的利率应会提振消费者支出、房地产投资和企业投资,从而推动经济实现比2024年更强的增长。
你可能会想 如何配置你的TFSA账户 才能在即将到来的降息引发市场变化之际,最大化你的回报。
关于您的TFSA,您需要了解的内容
在开始挑选要纳入TFSA的股票、ETF、债券或基金之前,务必对你的TFSA了如指掌:如何供款、如何取款,以及如何结合RRSP、FHSA和非注册账户来最大化你的税务优惠。
阅读这篇基础文章: 关于您的免税储蓄账户(TFSA),您需要了解的一切
幸运的是,一旦您掌握了免税储蓄账户(TFSA)的各项规则,就可以自信地利用它来实现您的投资目标。
以下是简要概述:
免税储蓄账户(TFSA)是一种特殊类型的储蓄账户,于2009年设立,旨在帮助加拿大人以免税方式为未来储蓄和投资。
您必须年满18岁且为加拿大居民,才能开设TFSA。
存在一个总额度限制,每年该额度会根据加拿大税务局(CRA)设定的年度供款限额而增加(例如,2025年的供款限额为$7,000)。
在某一年内,您可以供款不超过总额度限制的任意金额,而不仅限于当年的年度限额。
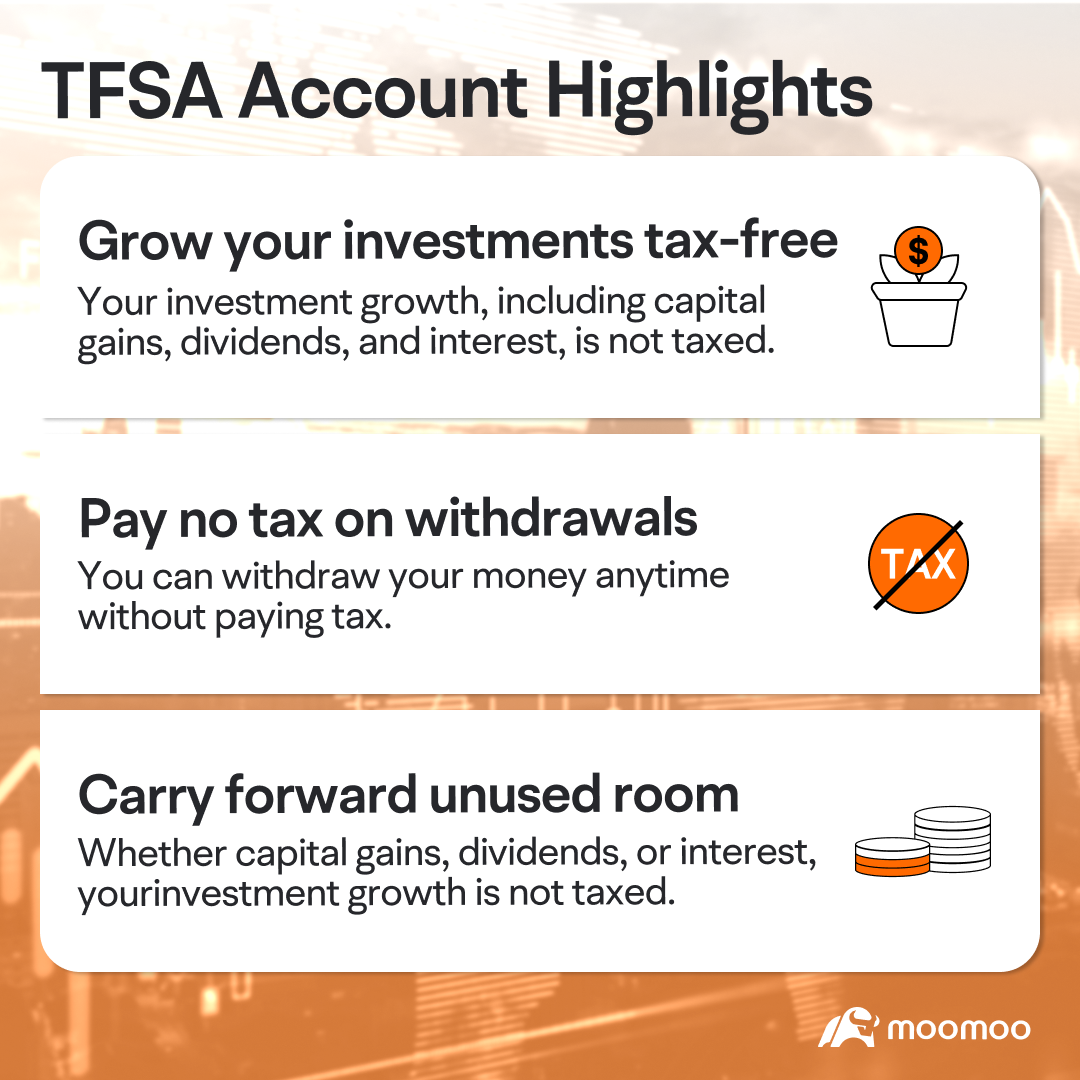
您可以随时免税提取资金,且无需支付罚金或费用。
您可以自行管理您的TFSA,也可以要求您的券商将其设置为管理型基金,例如共同基金。
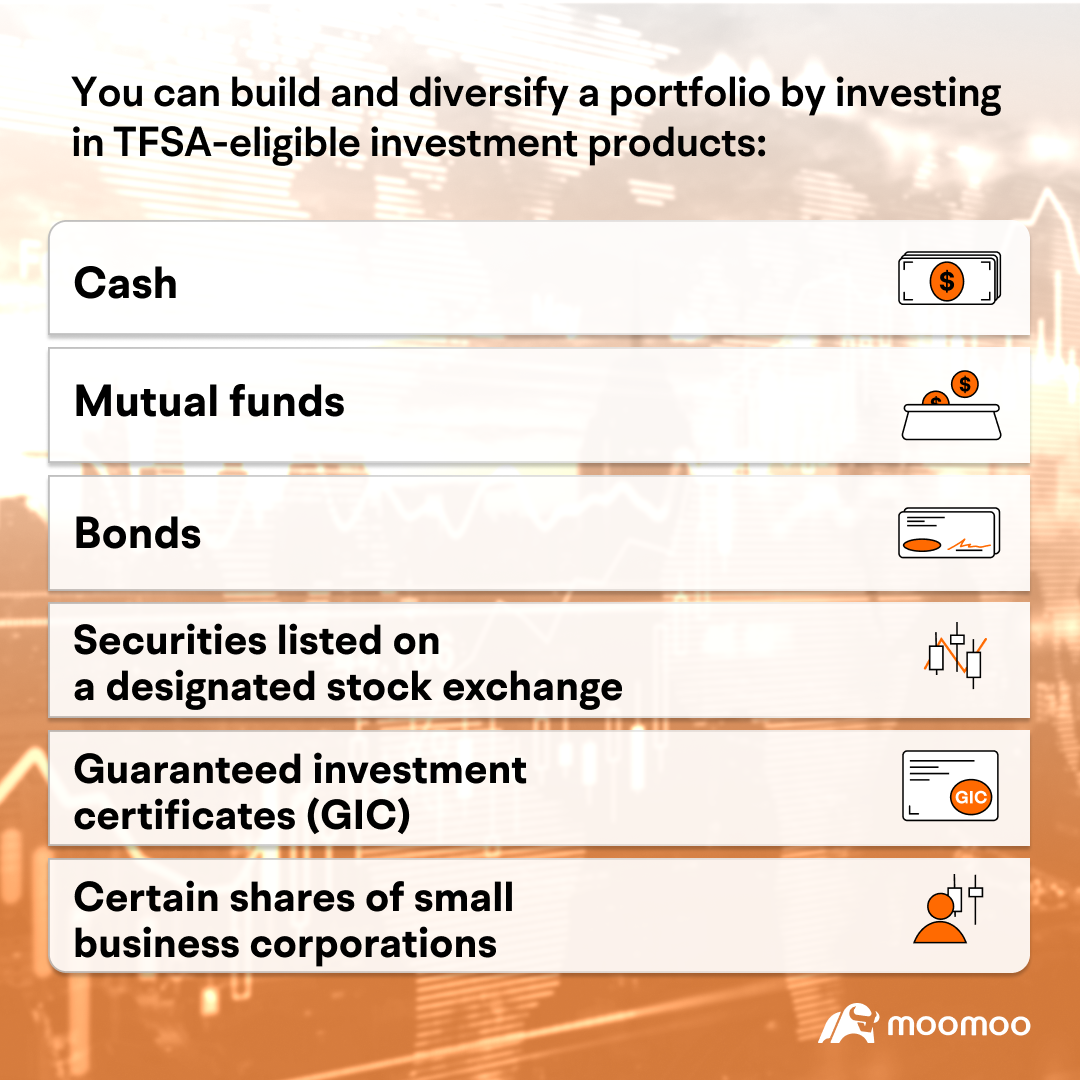
值得注意的是,您的TFSA可用于持有多种投资产品,例如股票、交易所交易基金(ETF)、共同基金、债券、担保投资证(GIC)等。您甚至可以在自管型TFSA中交易期权及其他衍生产品。这些投资产品的风险各不相同,其中股票和期权的风险高于债券和GIC。
为了充分利用您的免税储蓄账户(TFSA),在采用任何投资策略之前,请先考虑您自身的投资目标。
有几个因素需要考虑:
风险承受能力: 了解您在投资时 能够接受的风险水平。如果您投资了超出自身风险承受能力的资产,可能会遭受重大损失,从而危及您的财务目标。
投资期限: 您是为3年、5年、10年还是20年进行投资?您是否需要在未来3年内提取资金?确定您 是进行短期投资还是长期投资。.
供款额度:监控您的免税储蓄账户(TFSA)供款额度非常重要,以 避免超额供款,因为超额供款可能会招致罚款。
哪些投资最适合您?
既然你已经了解了自己的免税储蓄账户(TFSA)和自身的投资目标,接下来我们来看看不同类型的资产,以及如何在你的TFSA中进行配置。
驾驭金融市场可能颇具挑战性,尤其是在不确定时期。现实情况是,我们谁也没有水晶球能准确预测市场走向。因此,至关重要的是 确保你的TFSA投资组合充分分散 ,通过在投资组合中配置不同类型的资产。
拥有一个充分分散的TFSA投资组合是 降低风险并提升回报的关键。.
第一步:制定你的投资策略
配置您的TFSA投资组合中的资产是制定投资策略的第一步。最常见的配置方式是将您的投资组合分为两部分:低风险的债券或货币市场基金,以及高风险的股票或ETF,通常被称为 债券 vs. 股票.
以下是开始制定您的策略的方法:
为高风险和低风险资产分配一定比例,例如60%-40%。
为您的低风险资产选择一系列不同期限的投资产品,例如从1年期到10年期的债券。或者,选择一只包含多种低风险资产的货币市场基金。
选择一些广泛的市场指数基金或ETF,例如标普500指数基金。
研究在未来可能增长或盈利的行业。
搜索任何特定行业的ETF。
使用热力图工具寻找正在增长的行业。(例如加拿大的REITs)
研究您认为未来可能增长,或能提供稳定股息和回报的个股。
查看一下该公司的商业模式和管理团队。
查阅最近几份财报(包括附注),以评估其增长潜力。
将该公司的优势、劣势及市盈率与竞争对手进行比较。
注意:以上信息仅用于教育目的,不应被视为投资建议。
如果您风险承受能力较低,在您的免税储蓄账户(TFSA)投资组合中增加更多被动收入来源(例如债券和派息股票)可能是明智之举。
第二步:重新投资您的TFSA投资组合
许多投资者选择高股息股票,以同时享受股息收入和资本增值。如果这些股票是在TFSA账户内购买的,投资者可能会获得一种“四重回报”,这可能会令他们感到意外。但额外的两个回报来自哪里呢?
再投资股息:除了具有吸引力的股息收益率外, TFSA投资者可以选择每年四次将股息再投资。通过这样做,他们可以利用复利的力量。他们的投资和股息同步增长,从而在长期内获得可观的收益。
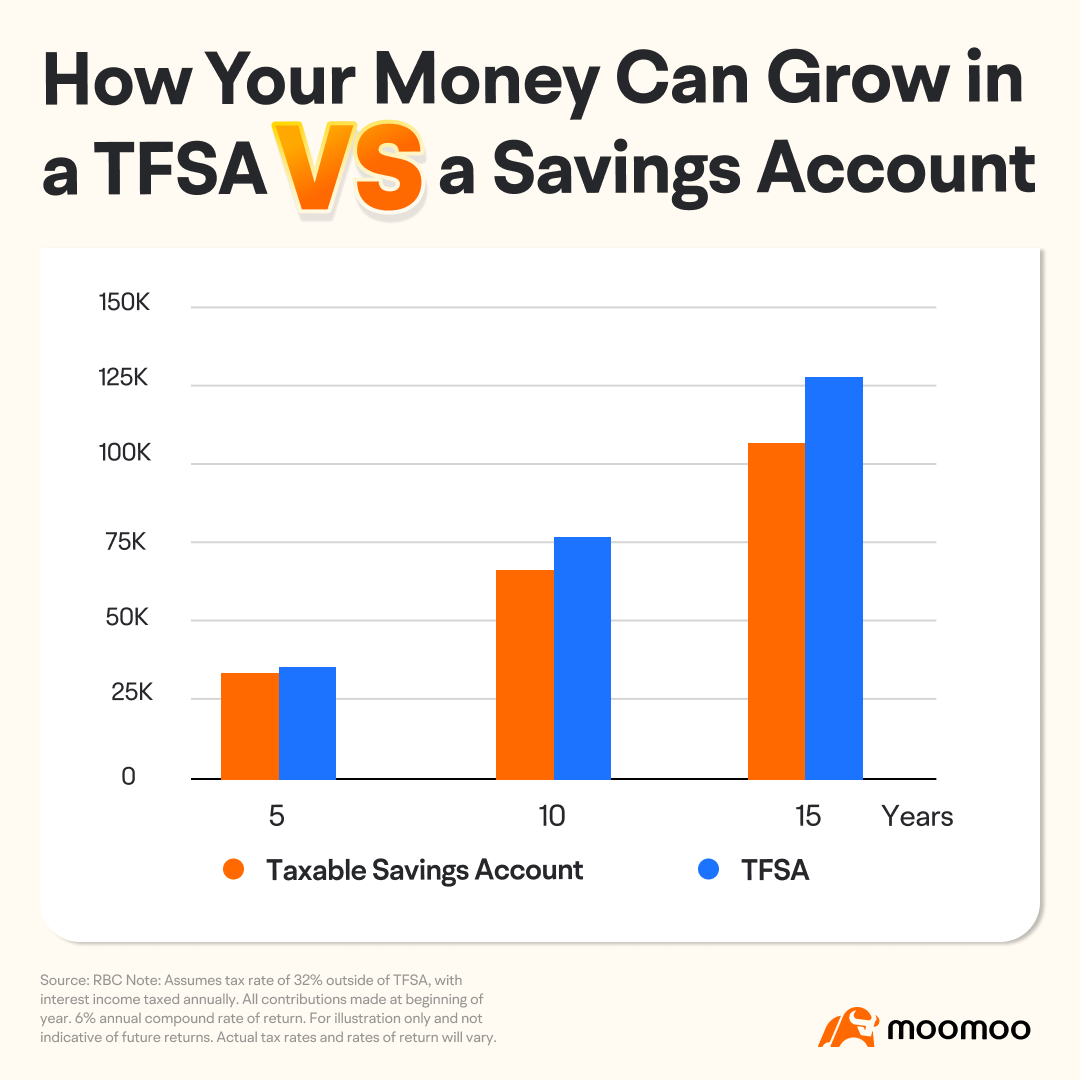
免税复利:当你的投资收入(资本利得、利息和股息)无需缴税时, 你可以多保留高达10%至20%的投资回报。若终身复利计算,这可能意味着节省数千美元甚至更多的税款。
第三步:重新平衡你的TFSA
到2025年,60%股票与40%债券的组合似乎是平衡股票潜在风险与回报、同时通过债券提供安全保障的良好方式。然而,你可能会发现这种配置不符合你的投资目标,或者你可能低估或高估了自己的风险承受能力。重新平衡是确保你的投资组合始终适合你的关键环节。
提示:尽量跟踪你TFSA中的不同资产,并记下一些笔记,对每项投资进行分类,以确保你的投资组合长期紧密遵循你的投资策略。
如何自主管理您的TFSA
要真正充分利用你的TFSA,选择合适的产品只是第一步。了解如何维护你的账户同样重要。
使用免税储蓄账户(TFSA)进行投资的最大好处是 你可以全程免税 ——一旦从你的收入中扣除税款后,账户内的资金增值和取款终身免税。通过TFSA投资的每一美元免税资金都至关重要。
然而,有一些陷阱值得注意,以避免在免税账户中产生任何损失或罚款。
要真正充分利用你的TFSA,选择合适的产品只是第一步。了解如何维护你的账户同样重要。
使用免税储蓄账户(TFSA)进行投资的最大好处是 你可以全程免税 ——一旦从你的收入中扣除税款后,账户内的资金增值和取款终身免税。通过TFSA投资的每一美元免税资金都至关重要。
然而,有一些陷阱值得注意,以避免在免税账户中产生任何损失或罚款。请牢记以下几点:
避免超额供款:对TFSA的超额供款将被处以每月1%的罚款税。 如果您超额供款,请立即取出超额部分。.
不要随意取款:虽然免税储蓄账户(TFSA)的取款是免税的,但重要的是 仅在必要时或紧急情况下才取款。每次取款都会损失供款额度,并且必须等到下一年才能重新供款。
禁止日内交易:重要的是 避免使用您的免税储蓄账户(TFSA)进行日内交易, 因为该账户旨在实现长期财务目标。加拿大税务局(CRA)可能将日内交易视为商业活动,您可能需要就利润缴纳大额税款。
切勿借贷投资免税储蓄账户(TFSA):使用TFSAs时,一种诱惑可能是借钱供款并在账户内投资,希望免税增长能超过贷款利息。然而,这种策略风险很高。 可考虑改用保证金账户, 因为其利息是可抵税的。
达到供款限额后该怎么办?
如果你想继续投资,但已经达到了你的免税储蓄账户(TFSA)供款上限,你应该怎么做?
首先,恭喜你已将你的TFSA账户供款额度用满!明年1月1日,你将获得2026年度的新一轮供款额度提升,或许还能再获得$7,000用于投资你的TFSA。
如果你迫不及待想要继续投资,可以考虑以下选项之一:
你可以将资金给予配偶,由其投资到TFSA中。需要注意的是,加拿大不存在联名TFSA账户。如果你已达到自己的供款上限,而你的配偶或同居伴侣尚未用完其供款额度,可以考虑将资金赠予他们,让他们投入自己的TFSA。这有助于你们作为一对伴侣最大化免税储蓄。
向你的注册退休储蓄计划(RRSP)供款。虽然与TFSA相比,RRSP在供款和取款方面有更多限制,但它是一种实现额外税务节省、并让你的投资在免税环境下为退休增值的绝佳方式。
开设一个非注册现金账户或保证金账户。虽然这些账户没有任何税务优惠,但你可以存入任意金额的资金,并继续朝着你的投资目标前进。
你的TFSA是一种强大的 用于为未来储蓄和投资的税务高效工具。.
如果你在阅读本文后对TFSA策略有了更多了解,请立即采取行动,从今天开始充分利用你的TFSA。看看它如何帮助你实现短期和长期的财务目标。只要采用正确的方法并坚持财务规划,你的TFSA就能助你达成财务目标。
如果你已准备好测试自己的知识,请尝试下面的多项选择题。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息