善用税收优惠:通过TFSA与RRSP进行战略性ETF投资
税收效率是加拿大精明投资的基石。在本全面指南中,我们将探讨如何通过免税储蓄账户(TFSA)和注册退休储蓄计划(RRSP)来战略性地配置您的投资,以获取税收优惠,并为您这些优势账户甄选最合适的交易所交易基金(ETF)。
税收如何影响ETF收益
尽管大多数投资者在选择ETF时会优先考虑费用,但税收效率往往被置于次要位置。事实上,值得注意的是,与交易费用相比,税收对投资业绩的影响可能更为显著。
据晨星报告,税收拖累会显著降低投资回报,如下图所示。
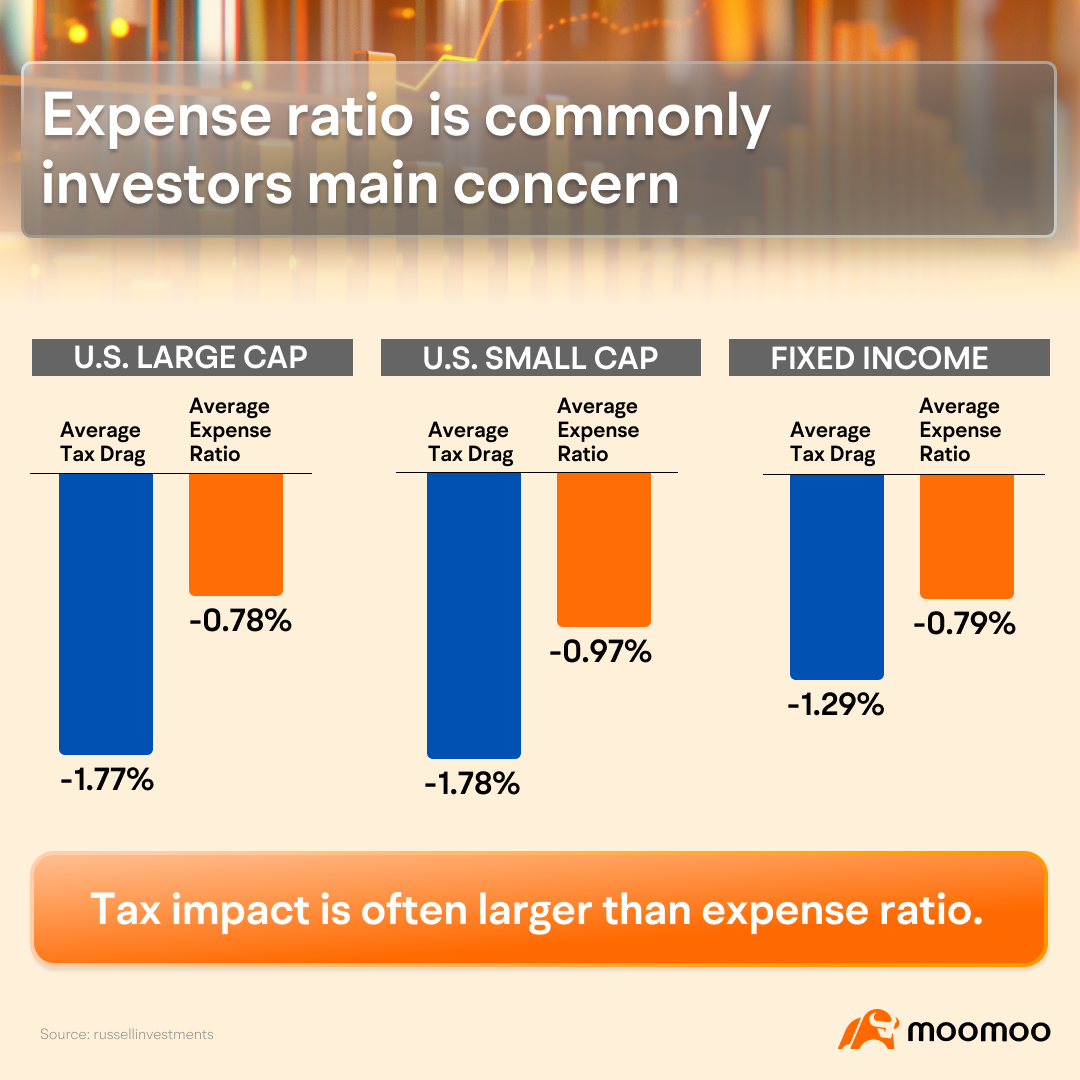
尽管本分析以美国投资者为研究对象,但对加拿大投资者而言,其核心信息十分明确:税收至关重要。税收负担往往高于ETF的管理费,且差距可能相当显著。深入理解ETF的税务特性,对于制定稳健的投资策略而言至关重要。
ETF投资如何征税?
ETF 可以从其持有的证券中获得股息和利息收入,并在出售投资时实现资本利得或损失。扣除 ETF 的各项费用后,剩余的收益或资本利得将以分红的形式分配给基金份额持有人,该等分红将按投资者适用的税率计征个人所得税。
税务考量通常可分为两类:
交易所交易基金支付的分红
ETF卖出时的已实现损益
ETF的收益通常以与ETF获取收益时相同的形式分配给基金份额持有人。通常,ETF的分红方式有五种:
符合条件的加拿大股息:当ETF投资于派发股息的加拿大上市公司股票时,即会发生这种情况。
利息收入:此项收入来源于国库券、商业票据、债券、公司债券及抵押贷款。
资本利得:当ETF中的某项投资以高于其调整后成本基础的价格被出售时,即实现资本利得。
境外收入:当该ETF从非加拿大投资中获得股息或利息时,即产生此项收入。
资本回报率(ROC):该指标用于衡量超出交易所交易基金收益(包括收入、股息和资本利得)的部分。出于税务目的,ROC体现的是投资者自有投资本金的返还。
在加拿大,ETF的税务处理因持有方式而异:若置于免税的注册账户(如TFSA、LIRA或FHSA)中,则在该账户内实现的资本利得可享受递延纳税;而在非注册账户中持有时,ETF的收益则需按常规缴纳所得税。
例如,TFSA中的ETF以税后资金投资,且所有收益(包括提取的款项)均免征所得税,这有助于为未来目标积累财富。
相比之下,在非注册账户中,ETF的收益和已实现的资本利得均需缴税。固定收益类及股息型ETF的收益在赎回时征税,而股票型ETF的收益则在赎回时视同收入计征。
持有美股上市ETF:哪种账户更优?
加拿大股息ETF通常在注册账户中可享受免税待遇,但境外ETF或持有境外资产的加拿大ETF则可能面临股息预扣税。若您投资于在美国上市的ETF,选择合适的账户至关重要。
请注意,许多国家会对支付给非居民的股息征收预提所得税,这既会影响个人,也会对基金产生影响。此外,还需综合考虑ETF的持仓构成、产品结构以及您所使用的账户类型,因为不同类型的账户适用的预提税政策存在差异。
在RRSP账户中持有在美国上市的ETF
当您在RRSP或RRIF账户中投资美国股票或在美国上市的ETF时,加拿大—美国税收协定将对您有利。由于该协定,此类账户可免于缴纳通常适用于股息的15%美国预提所得税。因此,这些账户中的美国证券所派发的全部收益均无需缴纳美国预提税,使您能够全额保留所获股息。这使得注册退休储蓄计划(RRSP)成为持有美国股票或在美上市的交易所交易基金的理想场所。
然而,这一豁免不适用于持有美国股票或国际资产的加拿大上市交易型开放式指数基金。对于此类基金,在分配款项到达您的注册退休储蓄计划(RRSP)、注册退休收入基金(RRIF)或免税储蓄账户(TFSA)之前,已先行扣除了境外预提所得税。
除了税收优惠之外,与同类加拿大ETF相比,美国上市的ETF通常具有更低的管理费用比率(MER)。
对于投资组合规模较大的投资者而言,这一成本优势尤为显著,例如资产规模超过10万美元的投资者,这使得在美国上市的ETF成为纳入您的注册退休储蓄计划(RRSP)或注册退休收入基金(RRIF)的更优选择。
有关这些要点的详细示例,请参见下表。
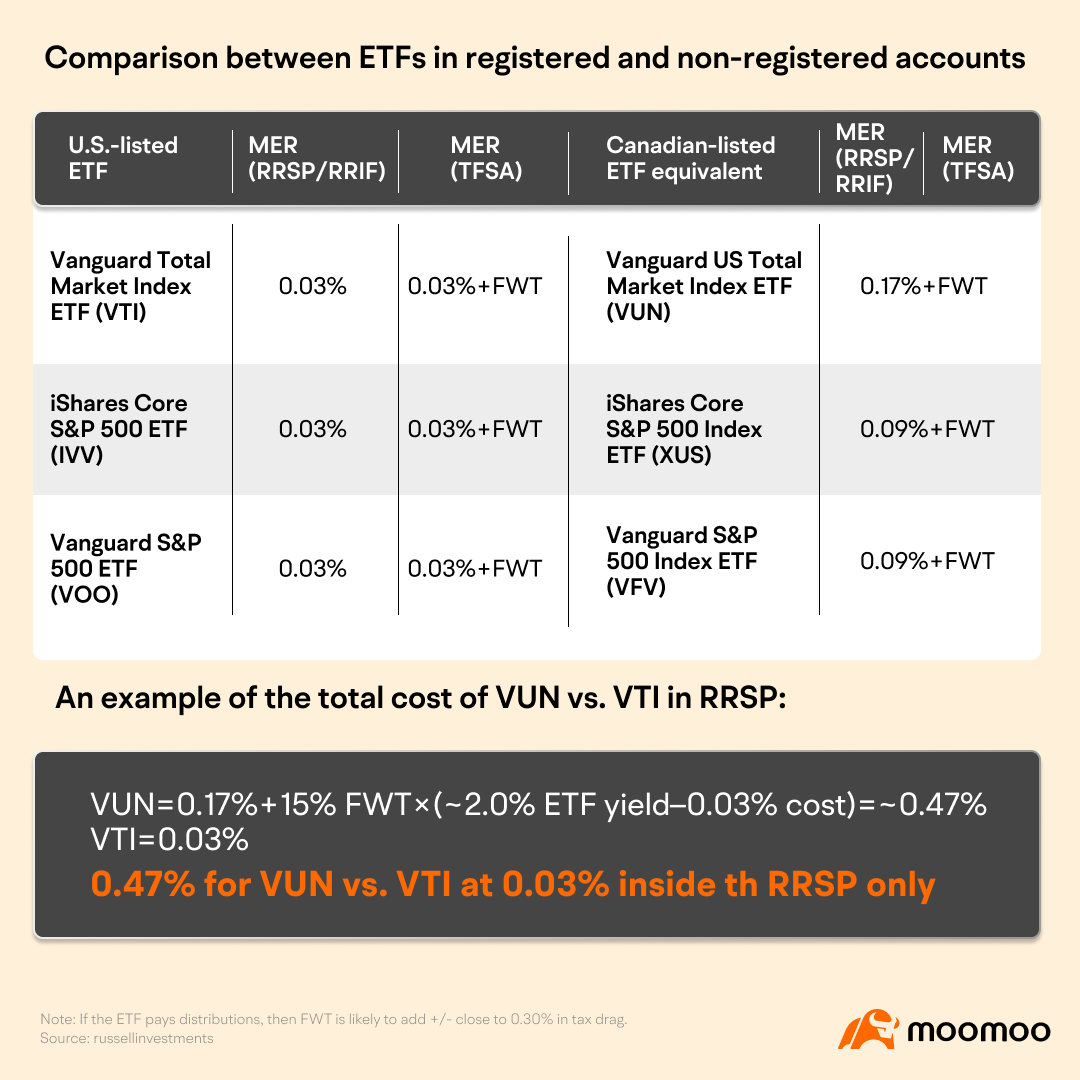
从这一实例可以看出,在RRSP账户中购买美国上市ETF的费用仅为0.03%,低于在TFSA账户中的投资成本,也远低于在注册账户中投资同类加拿大上市ETF的成本。
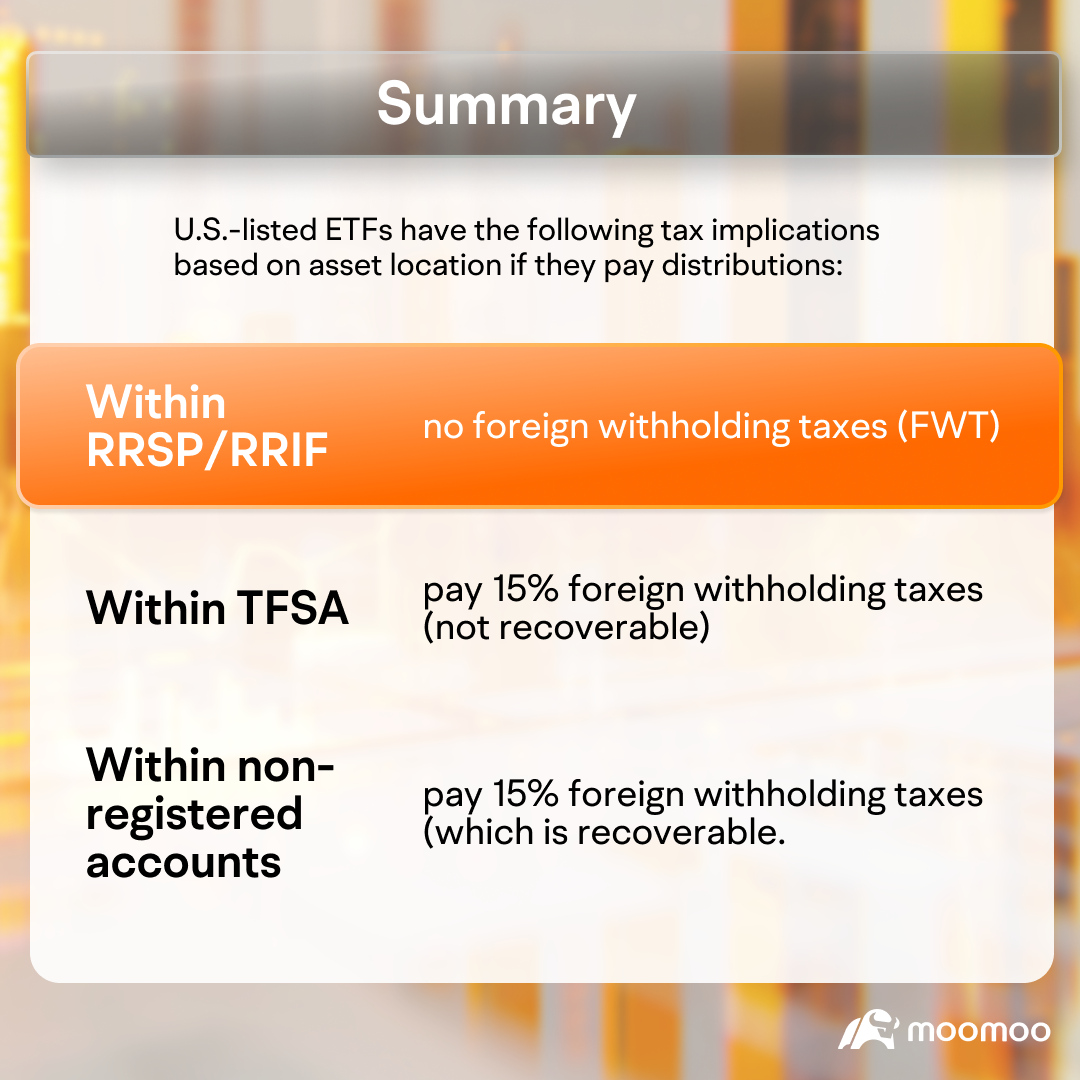
不建议在免税储蓄账户(TFSA)中持有美股或ETF
在免税储蓄账户(TFSA)中,您需就来自美国证券的股息缴纳15%的联邦预扣税,且无法通过外国所得税抵免予以抵扣。这种不可抵扣性源于外国所得税抵免仅适用于应纳税所得,而TFSA的设计初衷正是使您的投资免受任何税收负担。因此,在TFSA中持有在美上市的证券,并不能享受与持有加拿大上市证券相同的税收优惠。
值得注意的是,在应税账户中持有美国股票或ETF时,其派发的股息和利息同样需缴纳15%的预提所得税,但该税款可在年终报税时通过境外税收抵免予以申请退税。
要点回顾:RRSP与TFSA账户的税务效率对比
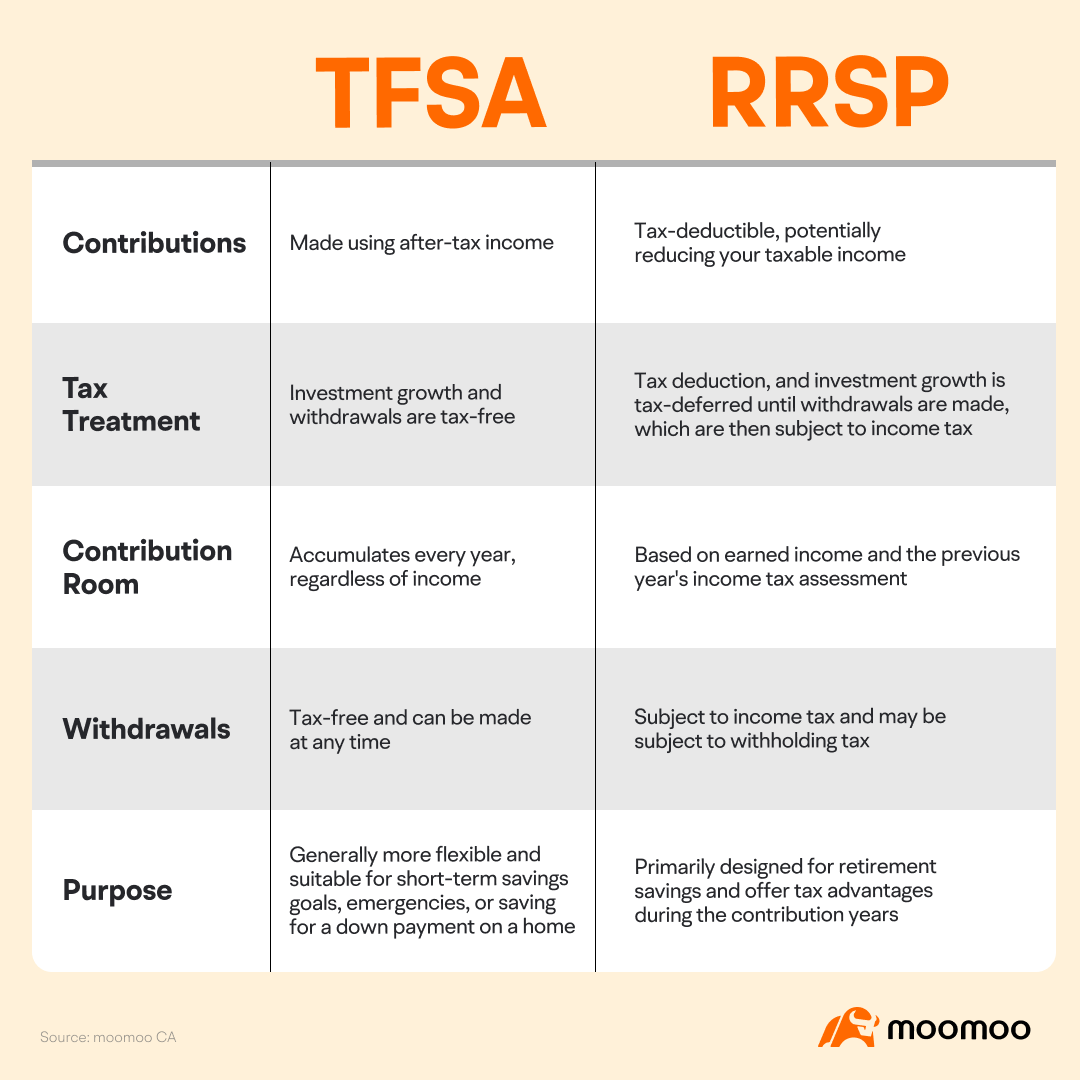
总而言之,加拿大税务局将注册退休储蓄计划(RRSP)视为免税账户,对所获得的股息不征收所得税。对于希望投资于可能派发股息的海外股票的投资者而言,建议将其持有在RRSP中,而非TFSA或应税账户,这样便可避免针对境外股息征收的15%预提税。相比之下,加拿大上市的交易所交易基金则宜纳入您的TFSA进行持有。
在非注册账户中,ETF如何纳税?
非注册账户分为两种:
现金账户——用户以自有现金投资证券。
保证金账户——用户通过借款购买证券
在两类非注册账户中,投资收益均按其实现年度的边际税率缴纳所得税。该税适用于所有形式的投资收入,包括利息、股息、基金分红以及资产出售所获得的资本利得。
需要注意的是,税收待遇并不因ETF的发行地(加拿大或美国上市)或其获取投资敞口的方式而有所不同。
这些账户所产生的收入性质是一项重要的考量因素:
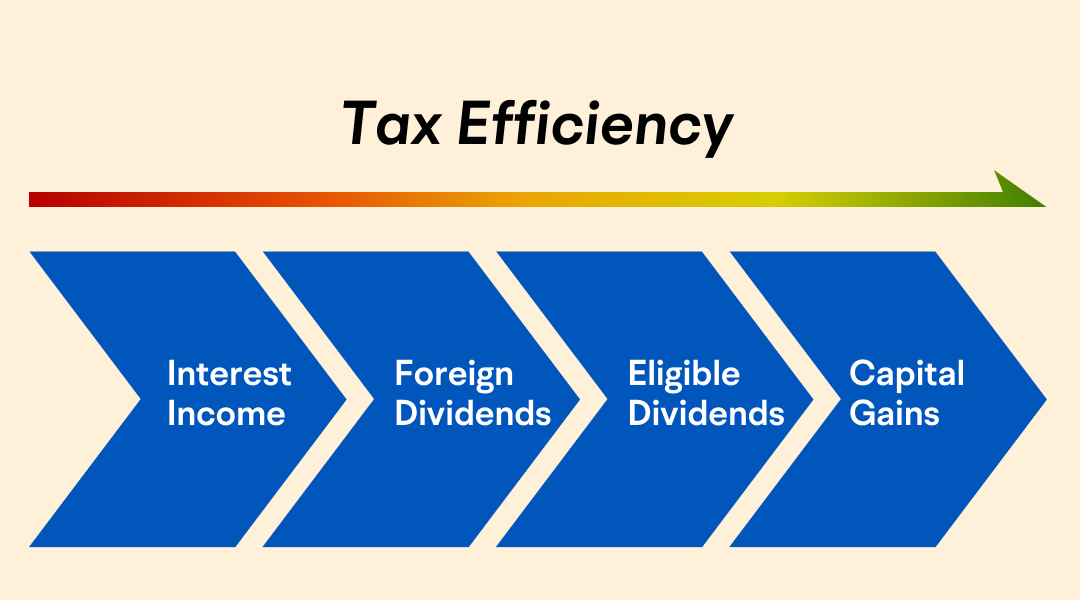
根据上述分类,债券型ETF的分红通常归入利息收入类别,并按投资者的边际税率征税,而这一税率往往最为不利。相比之下,加拿大股息指数ETF通常派发符合条件的股息,此类股息可享受股息税收抵免,适用较低的税率,在税务上更具优势。
总体而言,投资者应将其最具税务效率的投资持有于非注册账户中。这包括那些长期来看最有可能产生资本利得的股票,以及符合资格的派发股息的股票。另一方面,那些税务效率较低的投资,例如计息类投资、境外股票或不符合资格的派发股息的股票,通常应置于注册账户中,以递延并有望降低最终的税负。
为优化税后收益,投资者宜将其最具税务效率的资产配置于非注册账户。这类资产可包括有望实现显著资本增值的股票以及派发符合条件股息的股票。相比之下,税务效率较低的投资则更适合置于注册账户,例如计息类投资、境外股票以及产生非合格股息的资产。
摘要:ETF的结构和账户类型至关重要
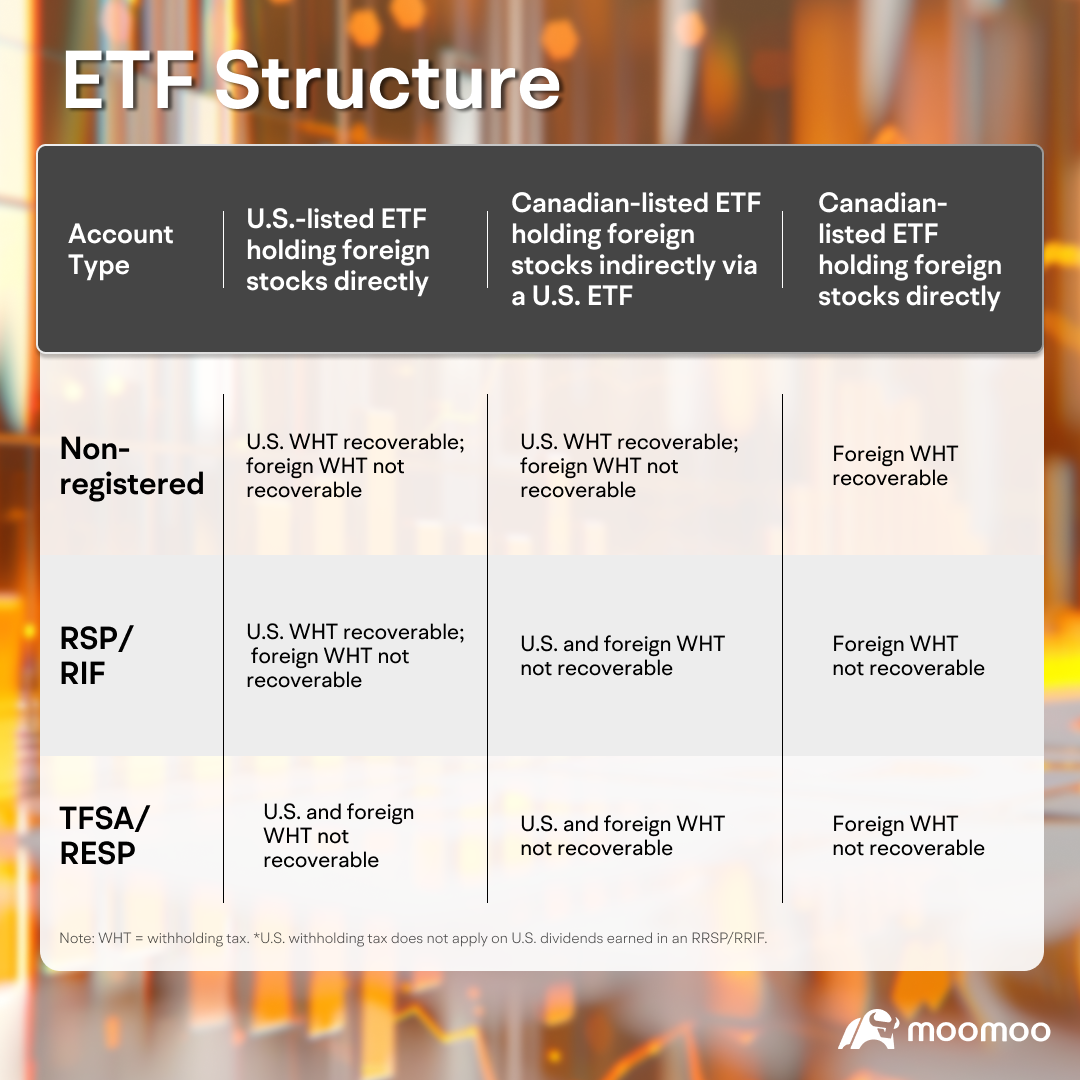
交易所交易基金(ETF)的结构与其所托管的投资账户类型之间的相互作用,是投资者在力求将预扣税对其投资收益的影响降至最低时需要重点考量的因素。
下表概括了ETF结构与不同账户类型之间的匹配关系,以及其对预扣税额的影响:
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息



