
なぜ機関投資家は暗号資産への投資を増やしているのか
かつて仮想通貨(暗号資産)への投資は「ギャンブル」と見なされることが少なくありませんでしたが、その認識は急速に過去のものとなりつつあります。2024年以降、仮想通貨は機関投資家のポートフォリオにおける重要な構成要素として、その地位を確立し始めています。
実際、機関投資家によるビットコインETFの保有状況を見ると、潮目の変化は明らかです。調査によると、2024年第2四半期にはビットコインETFを保有する機関投資家が1,271社に達し、第1四半期の971社から30.9%もの急増を記録しました。

なぜ今、これほどまでに資金シフトが起きているのでしょうか?その背景には、暗号資産をポートフォリオに組み込むことで、「リスク分散」と「リターン向上」の両立が可能であるという、金融理論に基づいた判断があります。
機関投資家を動かす論理:モダンポートフォリオ理論(MPT)
この動きを紐解く鍵は、ノーベル経済学賞受賞者ハリー・マーコウィッツが提唱した「モダンポートフォリオ理論(MPT)」にあります。
MPTの核心は以下の2点です。
リスクの分散: ポートフォリオのリスクは、個々の資産の値動き(ボラティリティ)だけでなく、資産同士の「相関関係」によって決まる。
相関の低い資産の組み合わせ: 値動きが連動しない(相関が低い)資産を組み合わせることで、全体のリスクを低減できる。
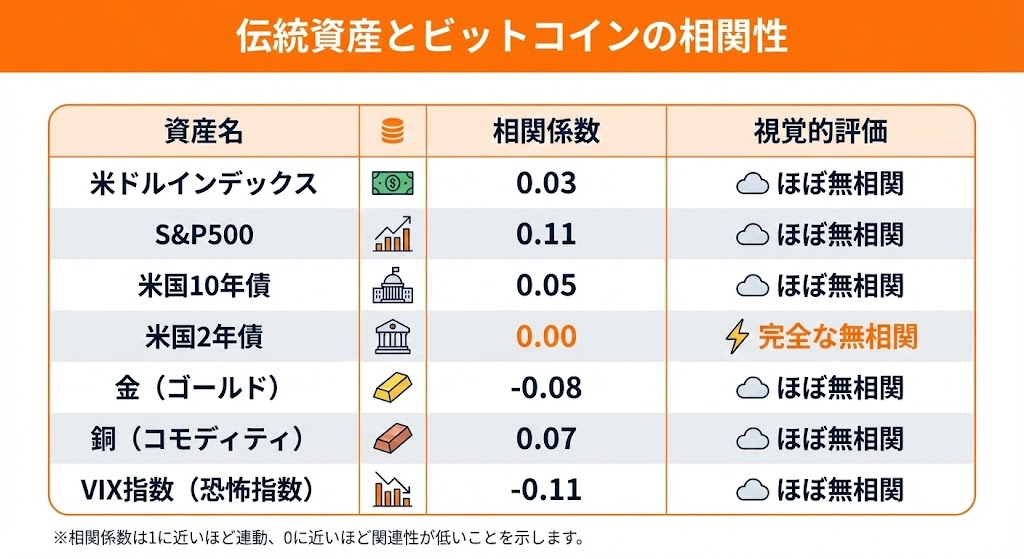
暗号資産は単体で見ればハイリスクですが、株式や債券といった伝統的資産との相関が極めて低い(ほぼゼロに近い)という特性を持ちます。
つまり、株式市場が下落局面にあっても、暗号資産は独立した動きをする可能性が高いため、ポートフォリオ全体へのダメージを軽減する「クッション」の役割を果たし、結果としてリスク調整後のリターンを向上させることが期待されているのです。

なぜ今、暗号資産なのか? 4つの投資価値
分散効果以外にも、暗号資産には投資先として強力なドライバーが存在します。
通貨としてのパラダイムシフト 既存の法定通貨の代替選択肢として、実利用と保有者の裾野が拡大しています。
規制環境の成熟と政治的追い風 主要国でのETF承認に加え、ドナルド・トランプ米大統領が明確に仮想通貨支持を表明するなど、政治・規制面での信頼性が劇的に向上しています。
インフレヘッジ(デジタル・ゴールド) 発行上限のない法定通貨とは異なり、ビットコインなどは発行上限がプログラムされているため、インフレに対する有効な防衛資産として機能します。
破壊的な技術革新 ブロックチェーン技術は、金融のみならずソーシャルメディアや物流など、あらゆる産業構造を変革するポテンシャルを秘めています。
圧倒的なパフォーマンスと企業の参入
ボラティリティの高さは否定できませんが、過去10年以上の長期視点で見れば、暗号資産はあらゆる伝統的資産を凌駕するパフォーマンスを記録しています。
現在では金融機関のみならず、MicroStrategyやTesla、Block (旧Square) といった非金融系の上場企業もバランスシートにビットコインを保有し始めており、このトレンドは加速しています。

日本の個人投資家はどう動くべきか:直接投資 vs 間接投資
CCDataの調査によれば、ポートフォリオのわずか5%を暗号資産に割り当てるだけで、リスク・リターン効率が改善する可能性が示唆されています。では、日本の投資家にはどのような選択肢があるのでしょうか。
主なルートは以下の2つです。
直接投資: 国内の暗号資産取引所を通じて、現物を購入する。
間接投資: ビットコインを大量保有する企業の株式を購入する。
※現時点(2024年11月)では、日本国内でビットコインETF(現物)を直接購入することはできません。
▼ 間接投資の対象となる主な企業(ビットコイン大量保有企業)
最大の懸念点:「税制」の違いを理解する
どちらを選ぶかの決定打となるのが「税金」です。日本においては、両者に天と地ほどの差があります。
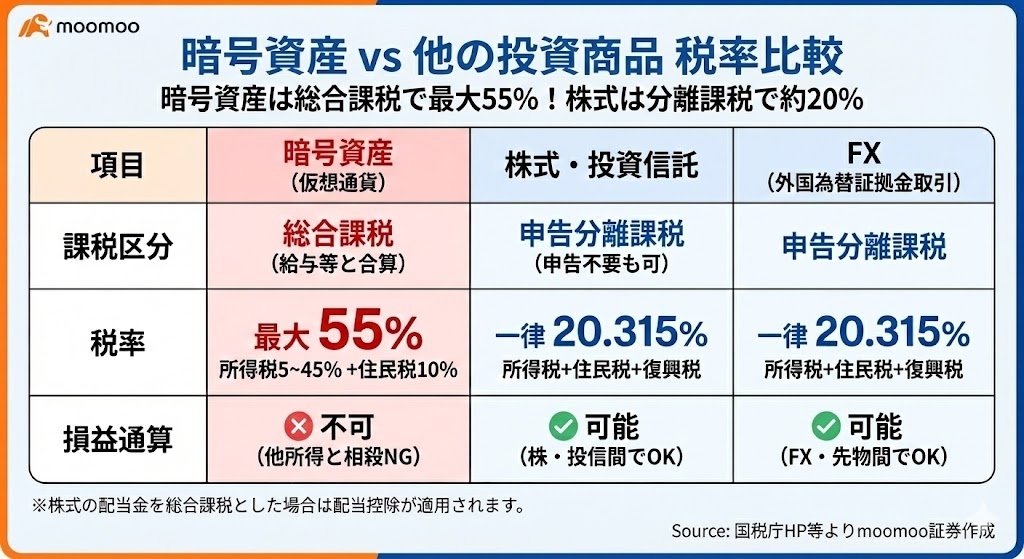
暗号資産への「直接投資」(最大税率55%)
国税庁の見解では、暗号資産の利益は「雑所得」に分類されます。
累進課税: 給与所得などと合算され、最大で55%(所得税45%+住民税10%)の税率が適用されます。
損益通算不可: 暗号資産で損失が出ても、給与所得や株式の利益と相殺することはできません。
関連株への「間接投資」(一律20.315%)
一方、MicroStrategy(MSTR)などの米国株へ投資する場合、通常の株式投資として扱われます。
申告分離課税: 利益の額に関わらず、税率は一律20.315%です。
特定口座対応: 源泉徴収ありの特定口座を使えば、確定申告の手間も不要です。
損益通算可能: 他の株式等の損失と利益を相殺可能です。
特に今年に入り、レバレッジを効かせたビットコイン投資戦略をとるMicroStrategy (MSTR) の株価パフォーマンスは、ビットコイン現物をも上回る結果を出しています。もちろん、これには高いボラティリティというリスクも伴いますが、税制メリットと合わせれば合理的な選択肢となり得ます。
結論:自身の状況に合わせた選択を
「純粋に資産として保有したい」 → 直接投資(ただし税金計算は複雑)
「税金を抑えつつ、株式口座で手軽にエクスポージャーを持ちたい」 → 間接投資(関連株)
それぞれのメリット・デメリットを理解し、ご自身の資産状況に最適なアプローチを選択してください。

免責事項 本コンテンツは情報提供および教育目的のみを意図しており、特定の投資や投資戦略を推奨または支持するものではありません。投資判断はご自身の責任において行ってください。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報