
国民民主党の「財政出動」は経済とマーケットにどう影響する?
衆院選で与党が過半数割れしたことを受け、現在の焦点は野党との連携に移っています。その中でも、議席を4倍に増やし躍進を遂げた国民民主党が注目されています。同党は『給料・年金が上がる経済の実現』を掲げ、積極的な財政出動を打ち出しています。こうした背景から、キャスティングボード(議決の決定権)を握る国民民主党が積極財政のスタンスをとることで財政拡大路線を進む政権が誕生する公算が高く、マーケットの注目が集まっています。
手取りアップを目指す国民民主党
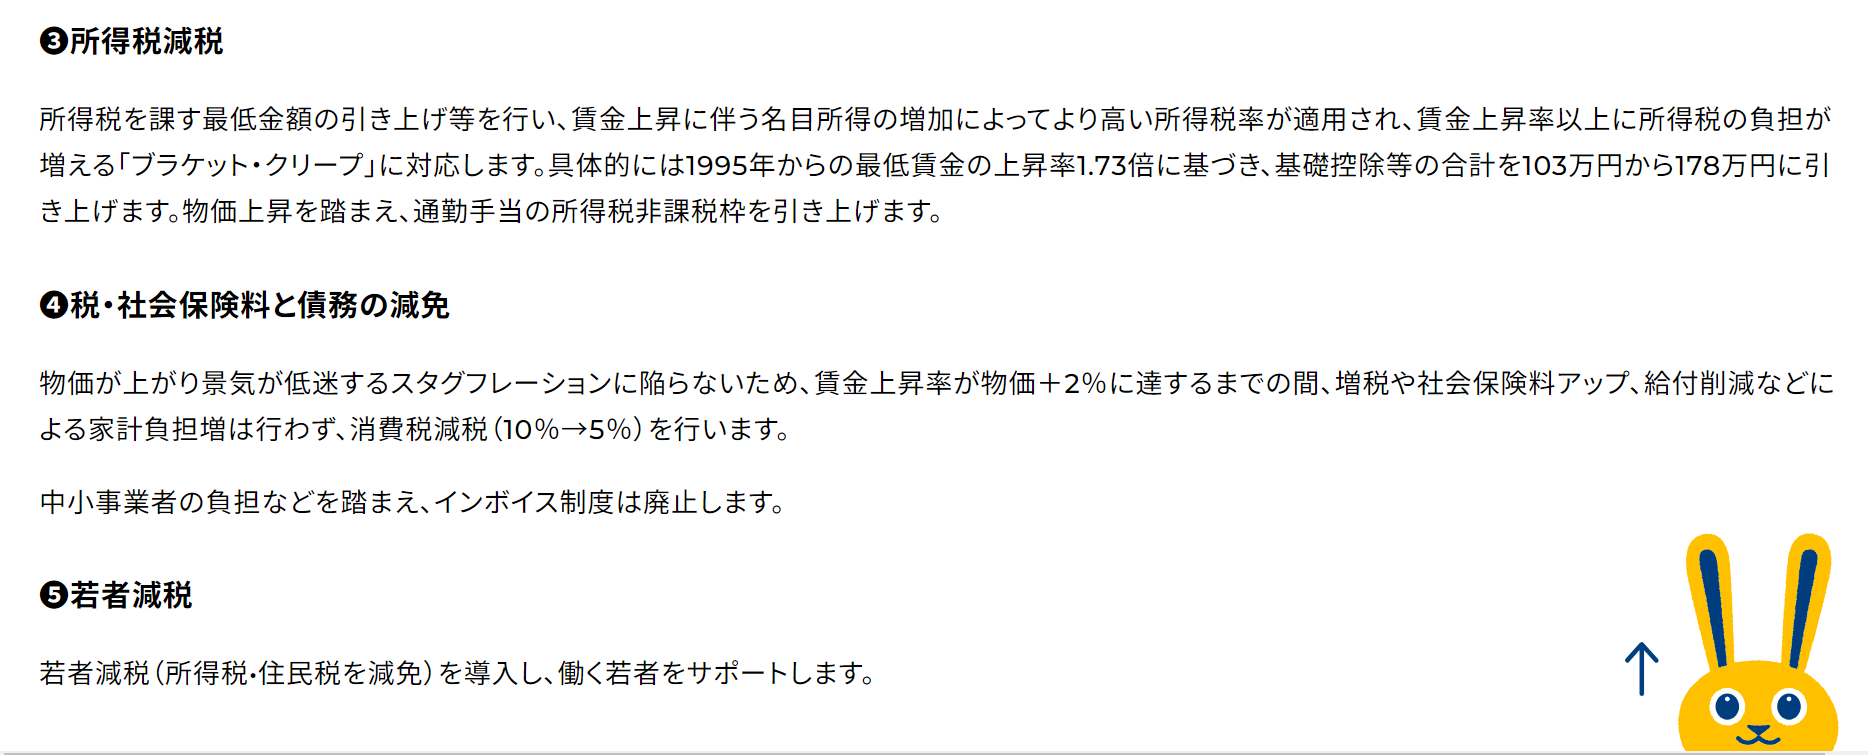
日本では25年以上にわたり実質賃金が下がり続け、経済成長率も鈍化しています。この停滞の背景には、長期にわたる緊縮財政政策が影響しているとし、国民民主党は、現役世代と退職世代双方の生活水準を引き上げるために「令和の所得倍増計画」を掲げています。

「令和の所得倍増計画」は、物価上昇に対して実質的に賃金が上回る経済を実現しようとするものです。具体的には、下図記載のような税や社会保険料の減免によって手取り額を増やし、消費を促進する構造を目指しています。
財政出動のマーケットインパクト
国民民主党代表の玉木氏はアメリカの「ハイプレッシャーエコノミー(高圧経済)」に着目し、財政出動の拡大を支持しています。「高圧経済」とは名目成長率が物価を上回る状況を目指し、デフレの持続リスクを軽減しながら経済成長を実現する方針です。玉木氏は金融政策だけに頼らず、財政政策を軸とする経済回復を主張しています。したがって財政出動がマーケットに与えるインパクトが注目されています。

国民民主党は名目賃金上昇率4%を目指すとしています。名目賃金が安定的に上昇することで、実質賃金の成長が期待できるため、単に2%の物価上昇を目指すだけではコストプッシュインフレの懸念がある中では不十分とのことです。
財政出動に対する一般論
財政出動で需要創出によりGDPを支える効果があるが、生産性が低い業種に投資が偏ると効果が限定的。
財政支出の効果を最大限にするためには、慎重な投資先の選定と質の向上、透明性の確保が不可欠。
過去数十年の日本では、適切な投資が行われなかった場合、効果が発揮されない例がみられた。これに対して「バラマキ」との批判が一部で見受けられたのも事実。
財政支出が利権や癒着に絡むと、サービスや製品の質が低下するおそれがある。
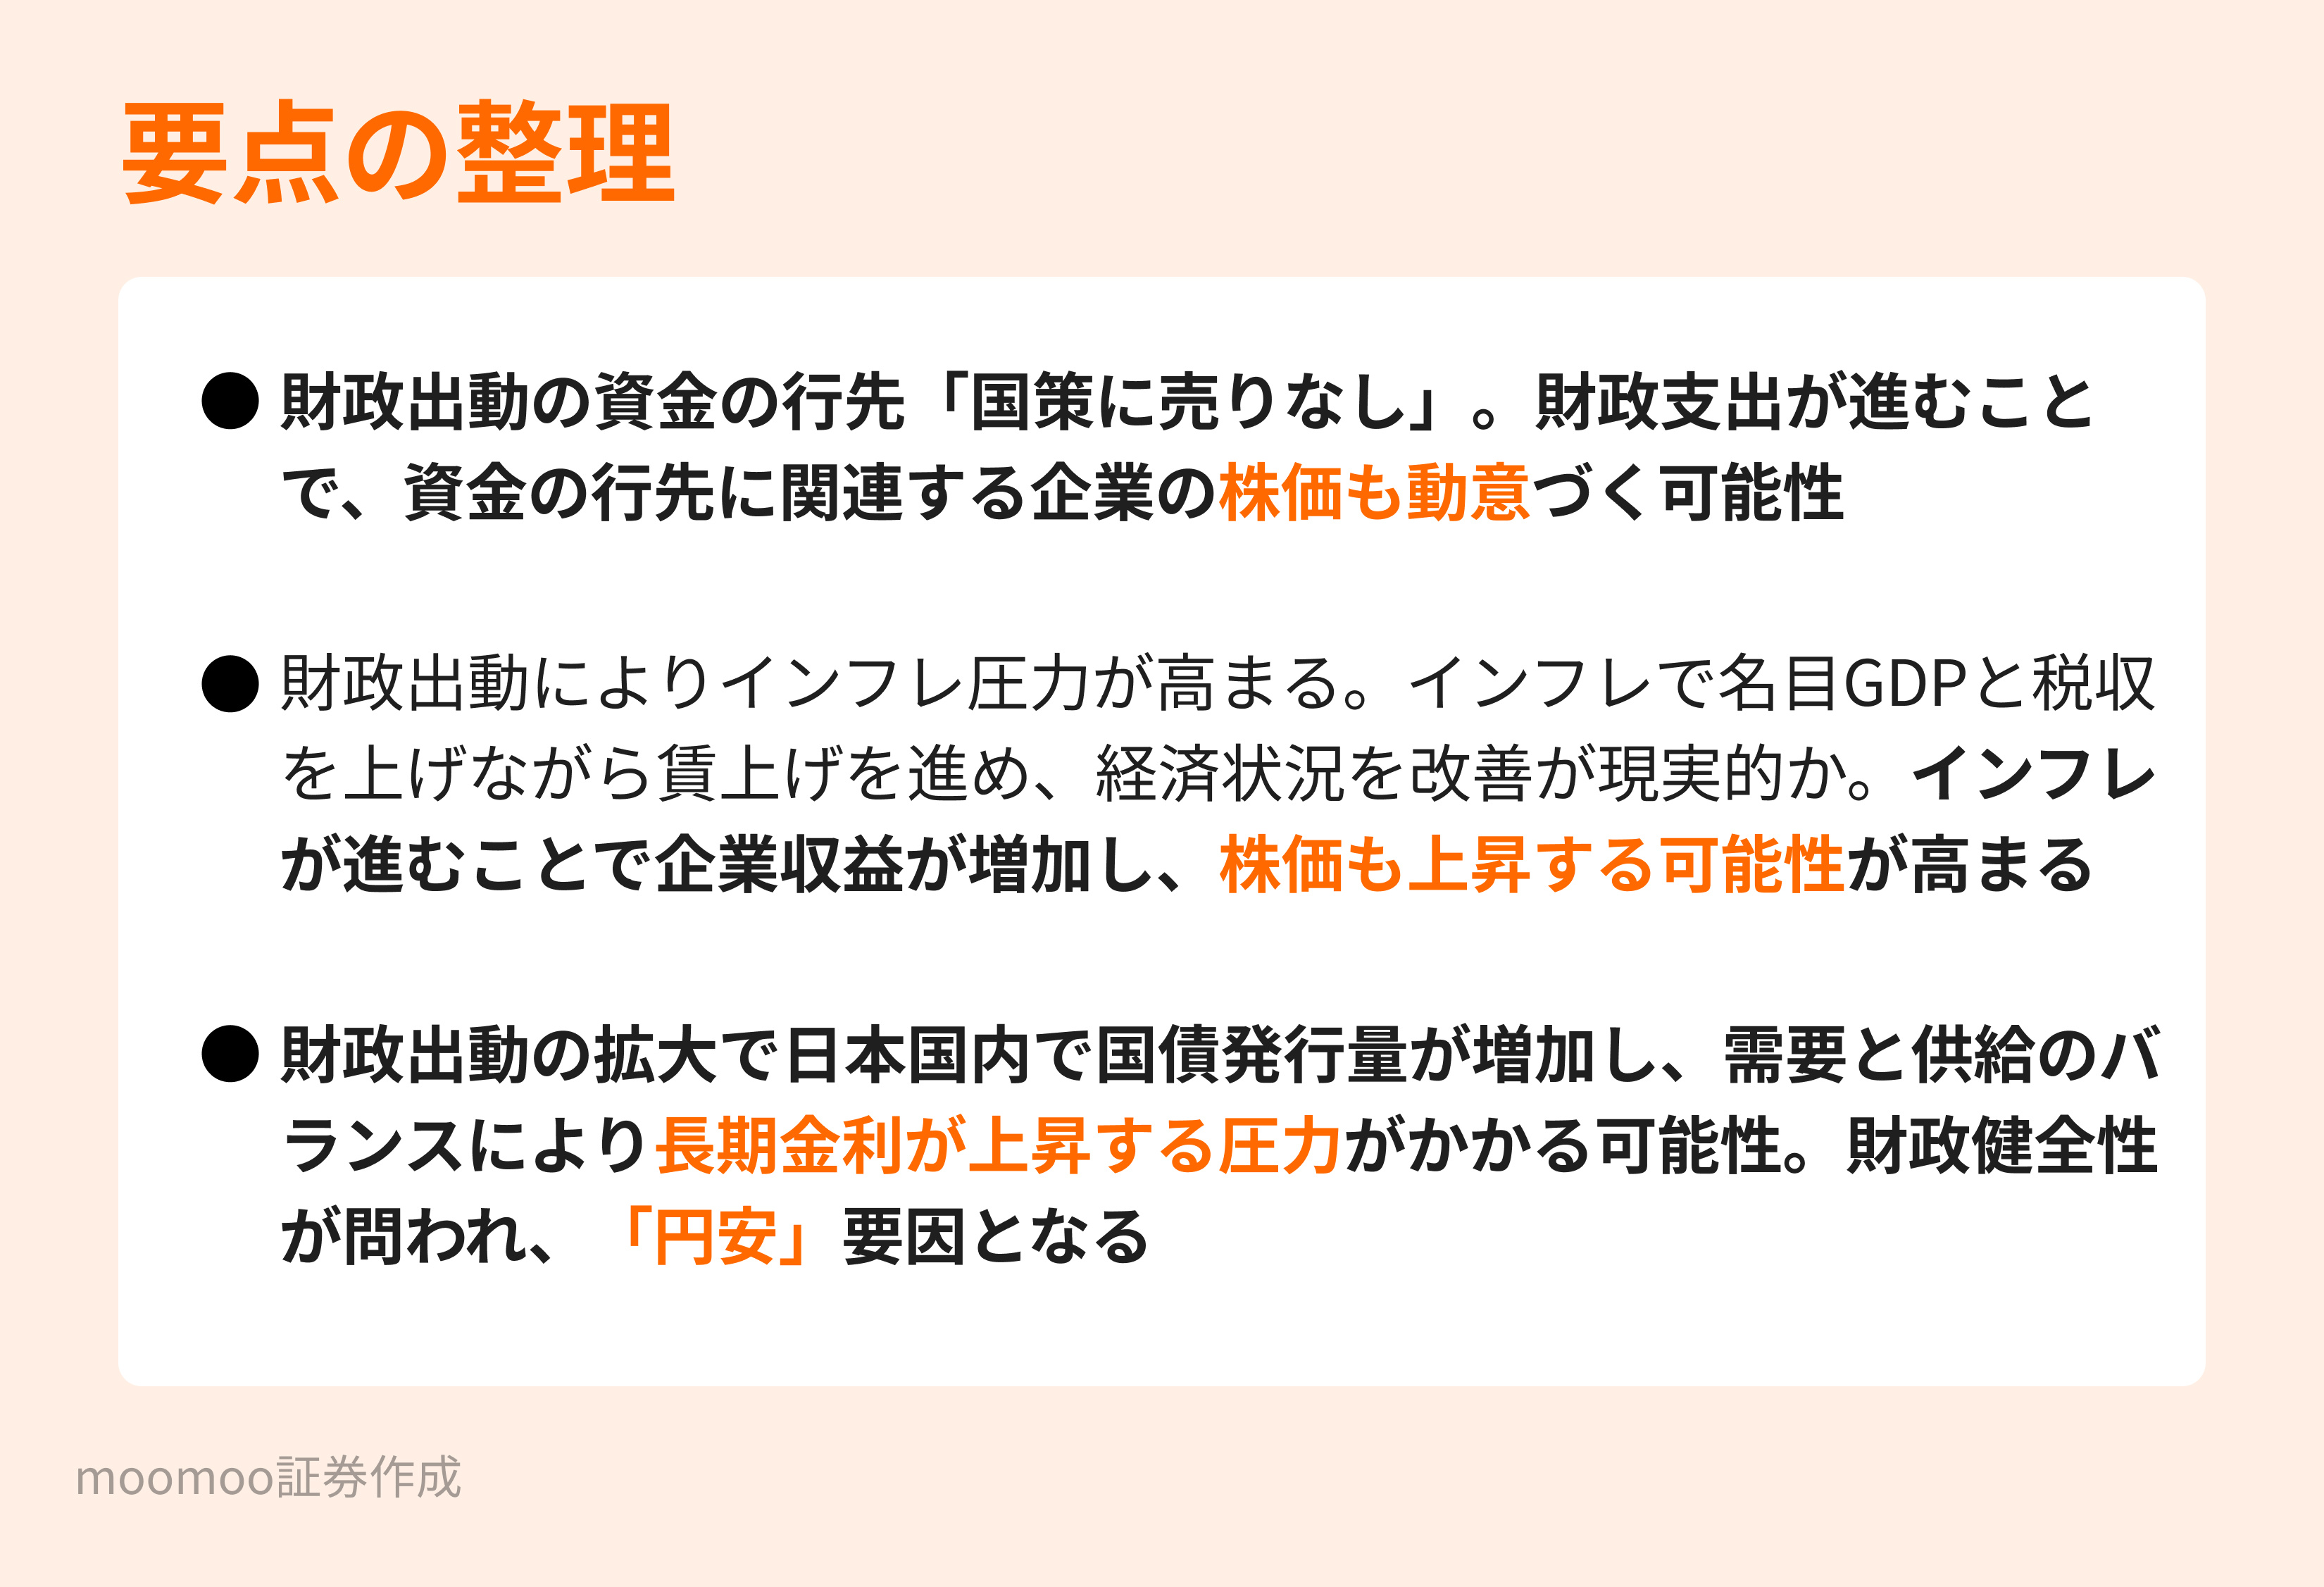
財政出動の資金が適切な分野に向かうことで、関連する産業が成長します。このことがまさに「国策に売りなし」という相場格言のごとく、政府が推進する政策に関連する銘柄や市場は強く支えられやすく、投資対象として安定しやすいわけです。
国民民主党銘柄は?
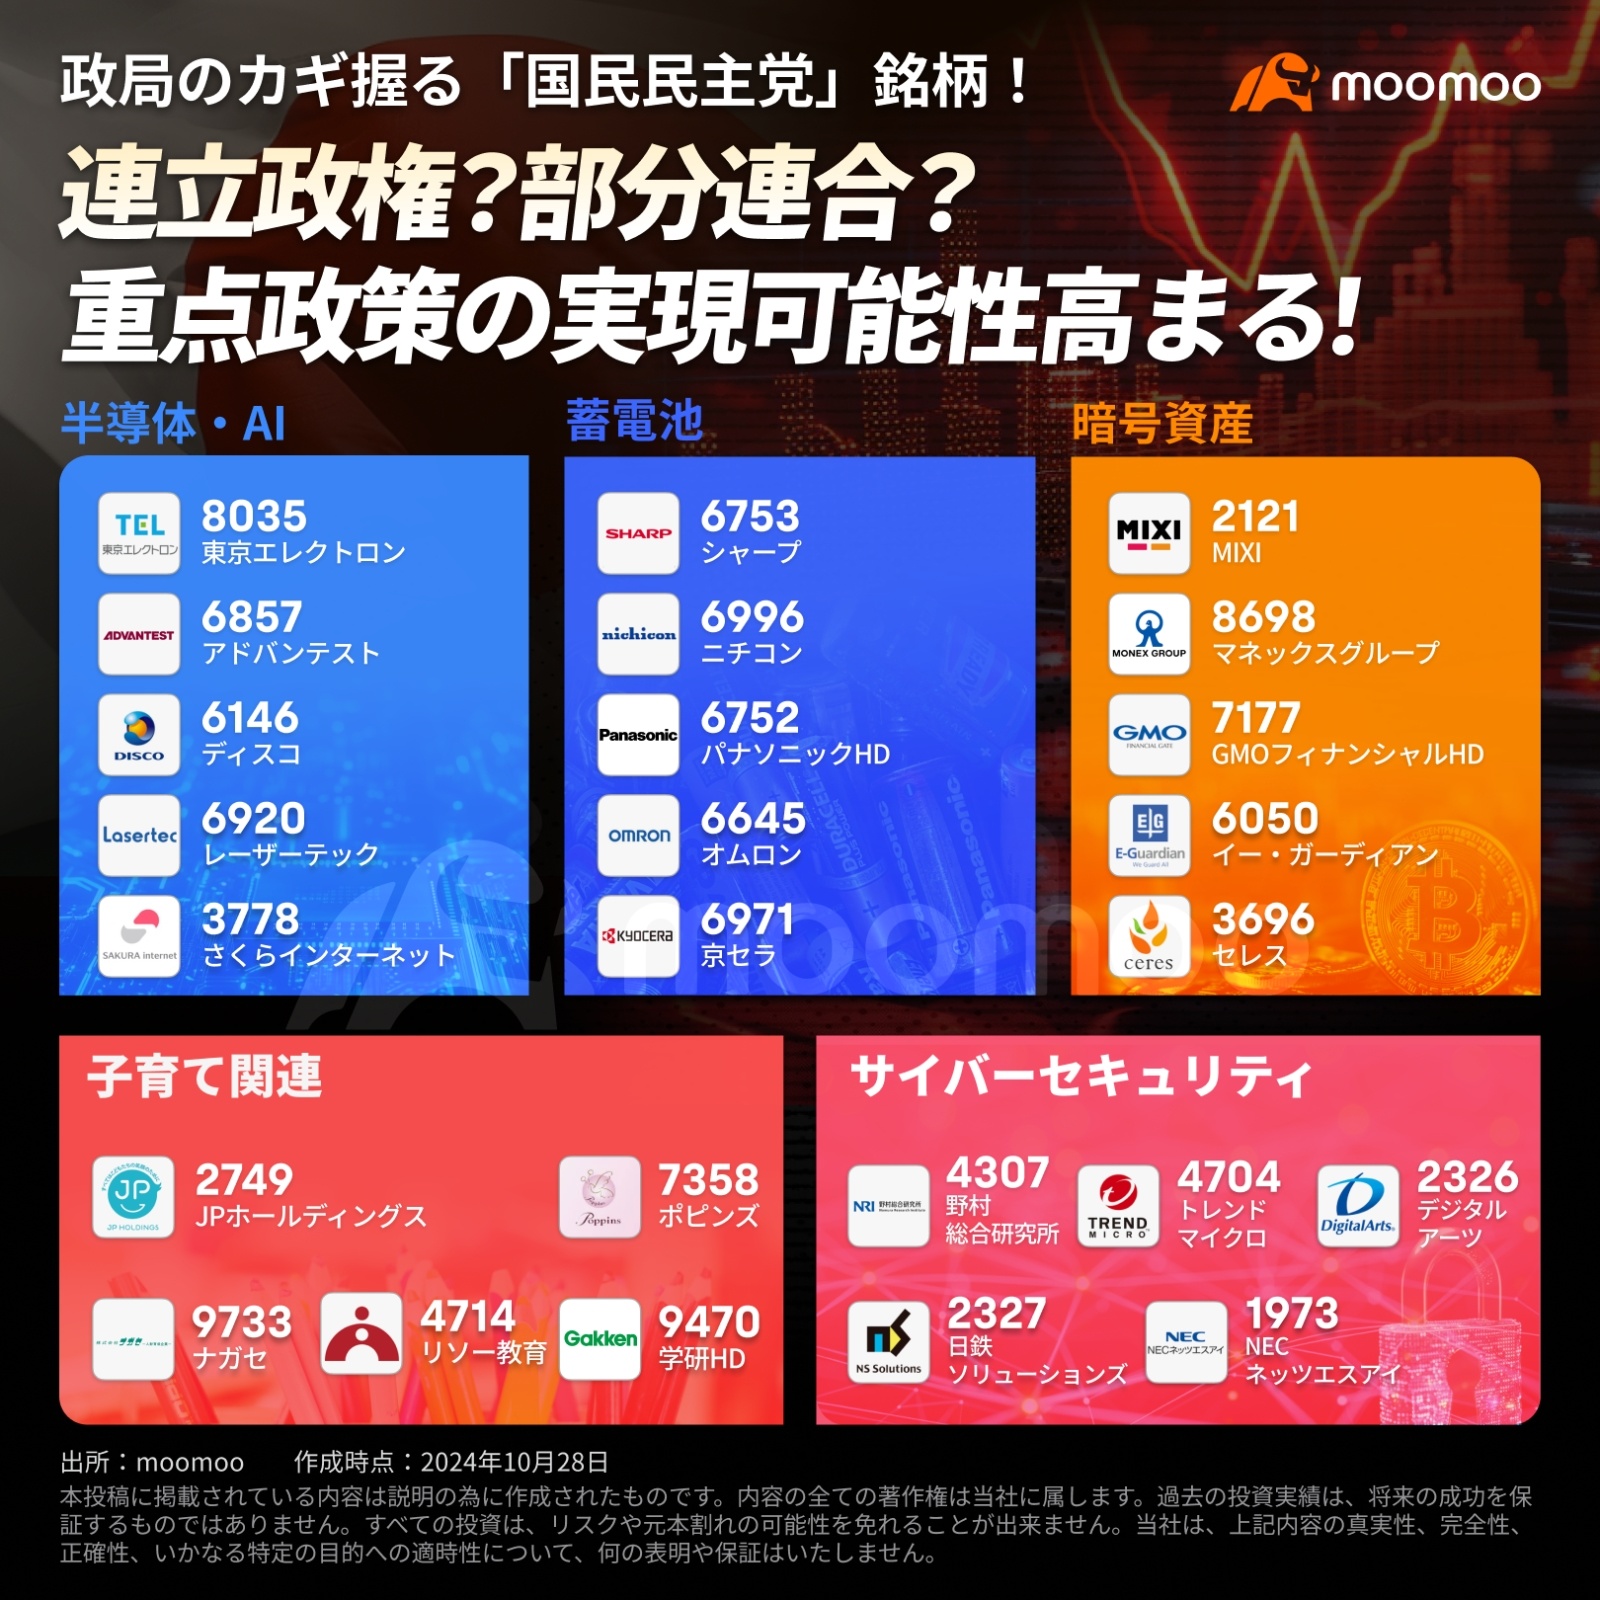
国民民主党が発表している2024年重点政策を基に、実現可能性のある5テーマに関連する25銘柄はこちら>>
たとえば、実質賃金を引き上げるためには労働生産性の向上が不可欠であり、その実現には労働者が効率的かつ効果的に働ける環境づくりが重要です。賃金引き上げのための「可処分時間」の確保や、子育てなど生活ニーズに対応した仕組みの充実に、積極的に財政を割り振る。こうした分野への財政支出が進むことで、子育て支援や労働環境整備に関連する企業の株価も動意づく可能性が高まります。
財政出動とインフレの関係を理解する
財政出動によって消費や投資が活性化されると、需要が供給を上回り、インフレ圧力が高まる可能性があります。
●手取りアップとインフレの関係
手取りの増加は、ある程度インフレによって相対的に賄われることが期待されています。インフレが進むことで名目賃金が上がり、結果として給与が増加するためです。
●年金とマクロ経済スライド
日本の年金制度にはマクロ経済スライドが導入されており、年金給付額は物価や賃金に連動して増加しますが、現役世代の名目賃金が4%以上(党の目標数値)の上昇を達成した場合、年金の増加を上回るペースで現役層の手取りが増加するため、経済全体にとって好影響をもたらす可能性があります。年金給付は増えるものの、現役世代の手取り増加がさらに進むロジックがここにあります。
●インフレに伴う賃上げと社会保障負担
インフレが進むと名目GDPが増加し、それに伴い税収も増加する可能性があります。例えば、名目GDPが500兆円から750兆円に増加したと仮定すれば、経済規模の拡大分だけ課税対象も増えるため、理論上、税収も1.5倍程度にまで増加することが期待されます。しかしインフレと同じペースで社会保障費が増加すると、税収増の効果が相殺されてしまいます。そのため、社会保障費の伸びを抑制することが理想です。しかし現実的に今まで受けることができた保証をカットしていく(むしろ緊縮財政的)ハードルが高いことを考慮すると、名目GDPを上昇させる、いわば「ステルス社会保障カット」によって負担軽減を図る方針が想定されます。
インフレで名目GDPと税収を上げながら賃上げを進め、結果として現役層の経済状況を改善する施策は社会保障のカットよりも現実的であるかもしれません。そして、インフレが進むことで企業収益が増加し、株価も上昇する可能性が高まります。
仮に賃上げがインフレに追いつかず実質賃金が若干低下する場合でも、年金は基本的に物価や賃金の上昇に合わせた調整しか行われないため、結果的に、現役層にとってのインフレ負担は相対的に軽減され、経済成長と税収の増加を背景に現役世代の生活が底上げされる可能性が高まります。選挙で国民民主党の現役世代からの支持が厚かった理由がここにあるのかもしれません。なお、党が掲げる消費税の見直しは、インフレが過熱した際にインフレ抑制策としての切り札でもあります。
マーケットへの影響は?日銀は?
今後、財政拡大路線を進む政権の誕生をふまえると、日本国内で国債発行量が増加し、需要と供給のバランスにより長期金利が上昇する圧力がかかる可能性があります。国債発行量が長期的に増え続けると、日本の財政健全性に対する懸念が市場に生まれ、「円に対する信頼」が揺らぐ可能性があります。この場合、円の売り圧力が増し、円安につながります。
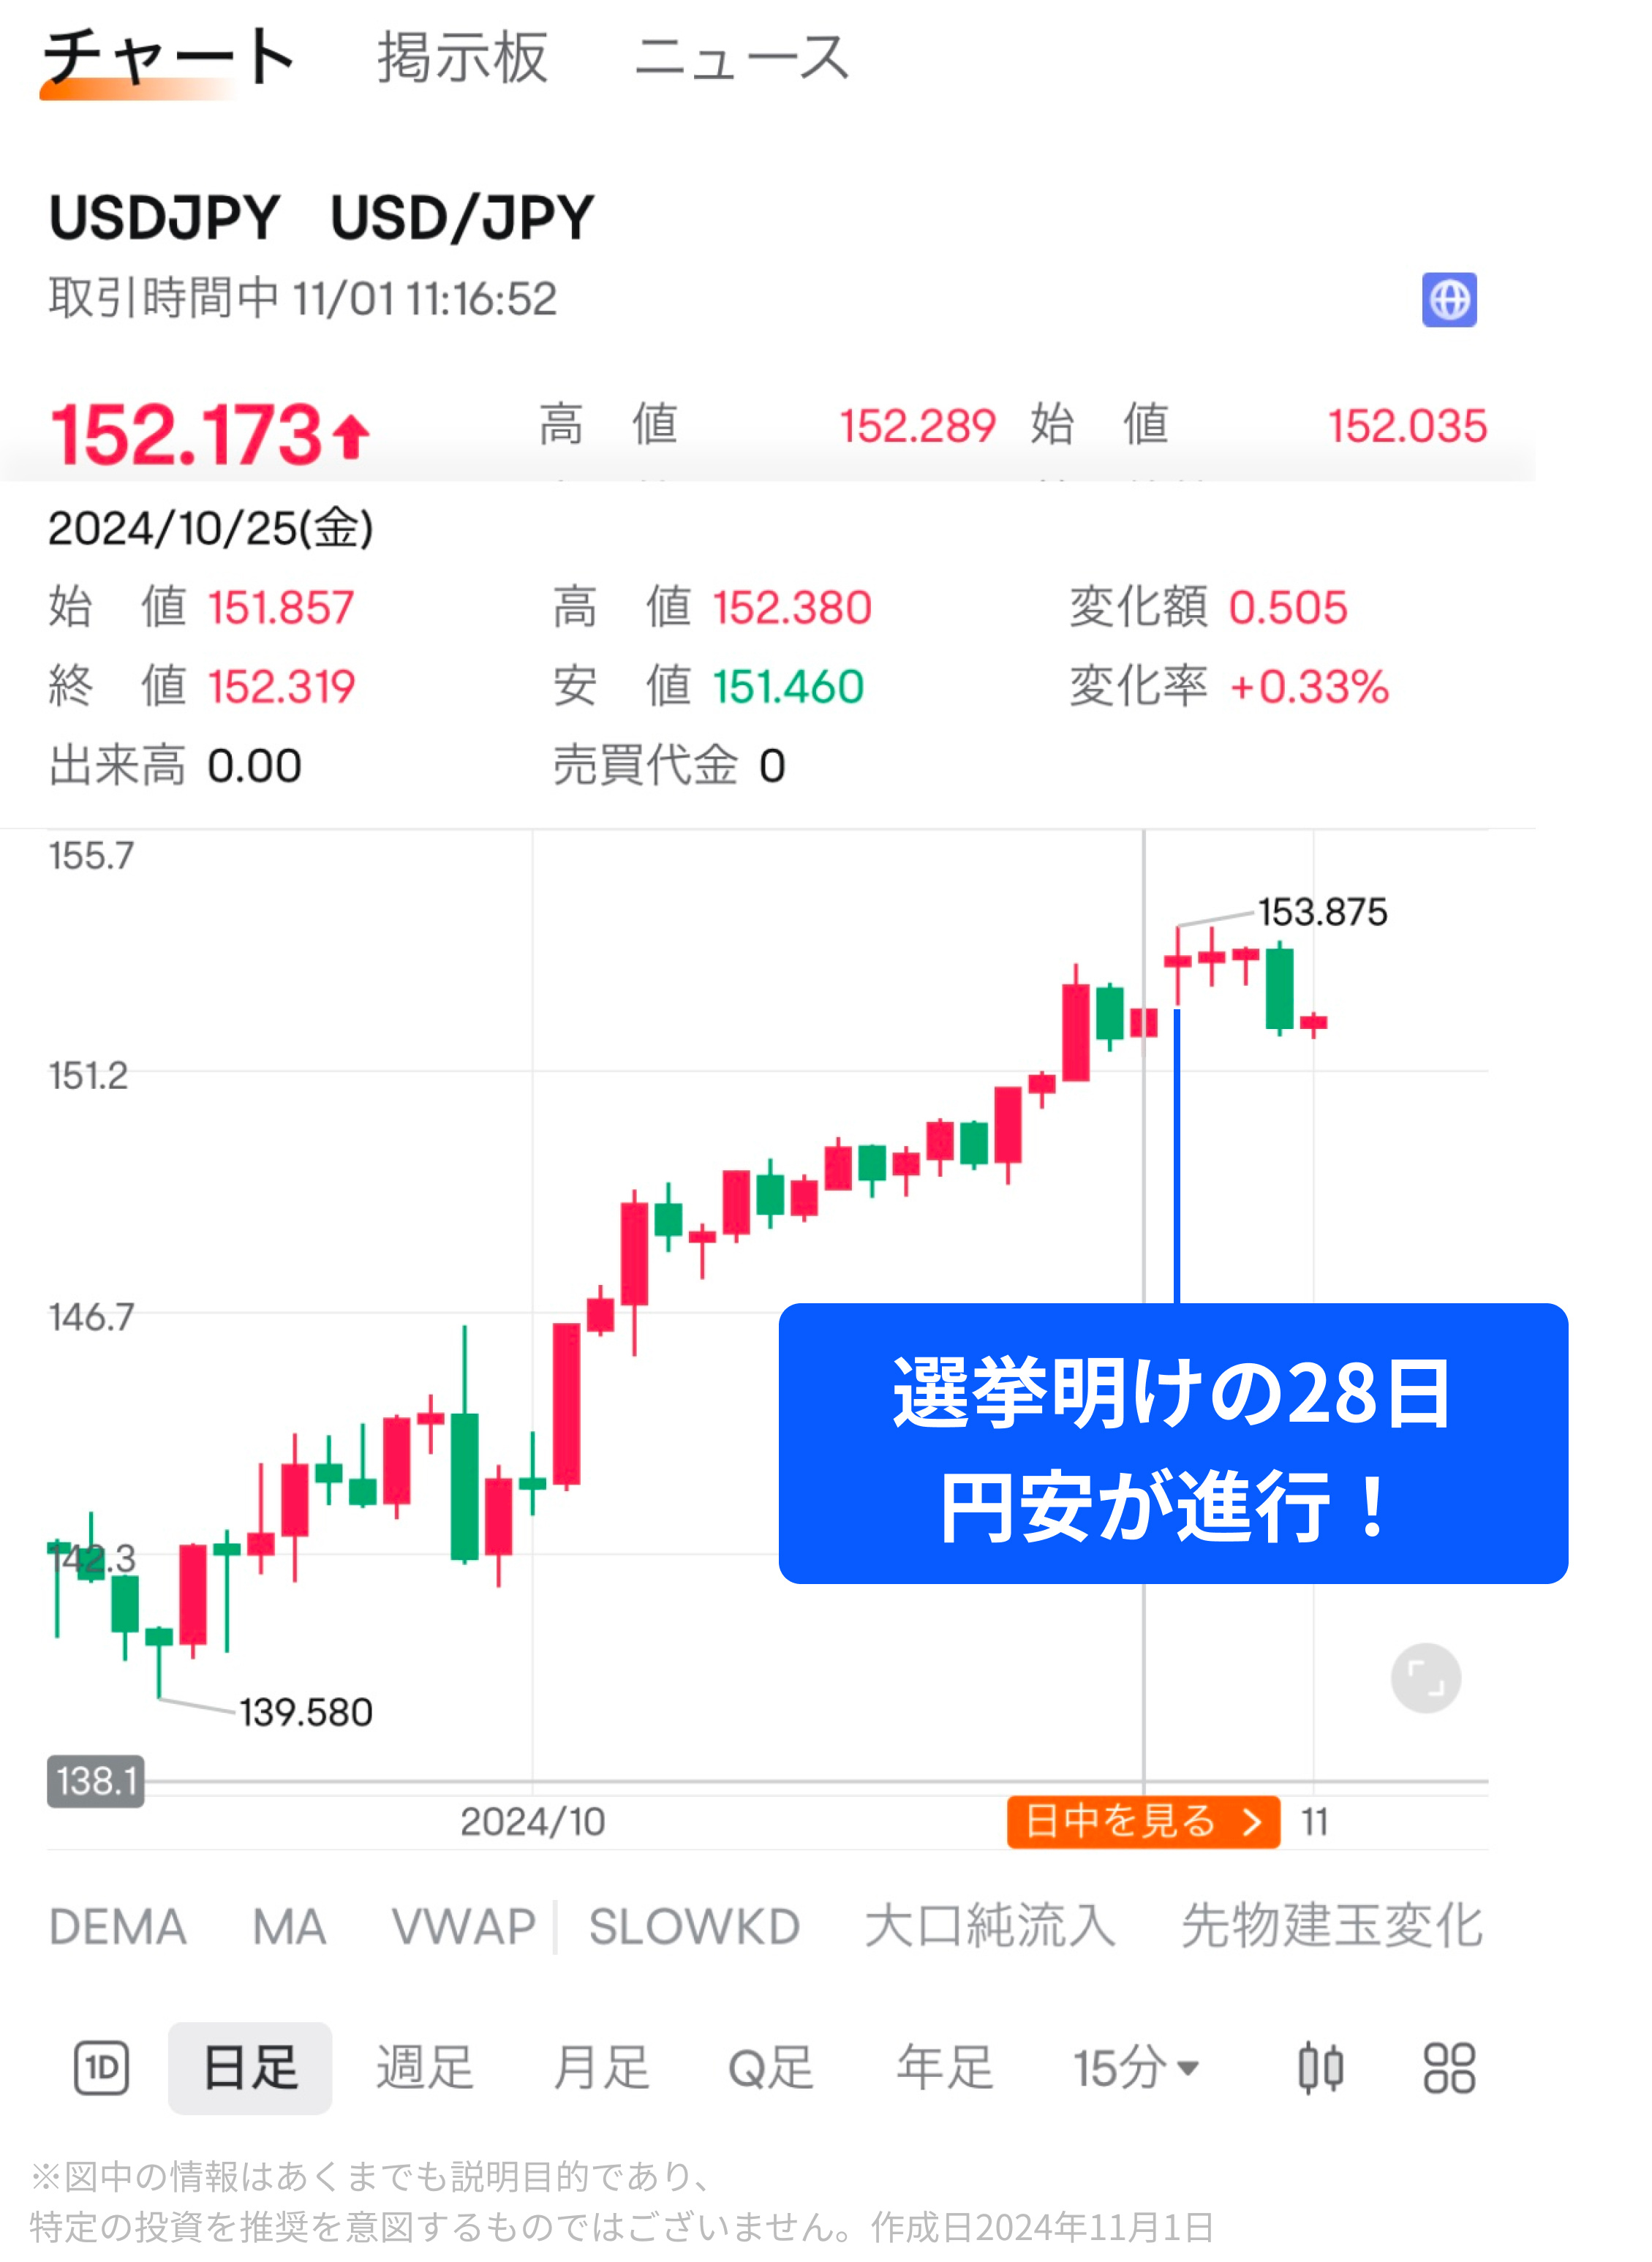
日本では、日銀が長期にわたり低金利政策を維持してきましたが、その背景には膨大な国債債務があり、金利の急激な上昇が財政に重い負担をかけるとして、金融緩和が続いてきたという事情があります。低金利を維持することで、日本政府は国債の利払いを抑えつつ、経済全体への支出を継続することが可能です。しかし、低金利政策が続くことで金利差による円安圧力、国内のインフレ対応の遅れが生じています。日本は金利を引き上げると財政負担が増すため、十分なインフレ抑制措置を取りにくい状況にあります。これは消費者物価上昇が進む中で、日本の政策金利が実質的にインフレを追いかけられない、という課題を生んでいます。
財政負担を抑えるために続けている低金利政策が、円安とインフレリスクを助長するという側面を持っています。海外との金利差が拡大する中で、インフレへの対応において難しい立場が浮き彫りになっている日銀は、10月30日から31日にかけて開かれた日銀会合で、政策金利を0.25%に現状維持することを決定したものの、今後の金融政策運営については、これまで繰り返してきた「時間的な余裕がある」という表現は今後使わないとしました。また、「米国をはじめとする海外経済の今後の展開や金融資本市場の動向を十分注視し、経済・物価の見通しやリスクに及ぼす影響を見極めていく必要がある」との表現を新たに加え、今後の利上げの判断を巡り、やや含みを持たせました。これを受けて11月1日の日本株市場では円高・株安に振れる動きが見られました。今後も財政政策と金融政策が引き続き経済とマーケットに対してどのような影響をもたらすかに注視が求められます。
「財政出動」や国民民主党がキャスティングボードを握ることで、経済やマーケットになぜ・どのような影響が見込まれるか、理解は深まりましたか?
●投資家が気になる各党のスタンス(moomoo調べ)
自民 | 国民民主 | 公明 | 立憲民主 | 維新 | 共産 | |
財政出動に対するスタンス | 財政健全化に配慮 | 積極的な財政出動を強く支持 | 社会福祉分野への財政支出にはポジティブも、財政にも配慮 | 財政出動に重点 | 財政健全化を推進 | 社会保障を充実させるための財政出動を支持 |
税率引き上げの可能性 | 検討中(高所得者対象) | 反対(投資減退を懸念) | 賛成 | 賛成(富裕層対象) | 反対(経済成長阻害を懸念) | 賛成(富裕層対象) |
NISAの拡充・恒久化 | 賛成 | 賛成 | 賛成 | 条件付き賛成 | 賛成 | 低所得者支援の必要を強調 |
配当・キャピタルゲインの税制見直し | 検討(長期保有優遇) | 賛成 | 賛成 | 賛成 | 賛成(長期投資推奨) | 富裕層優遇に注意 |
財源確保のための増税議論 | 賛成(高所得層対象) | 反対(経済成長優先) | 賛成 | 賛成 | 反対(歳出削減重視) | 賛成 |
金融所得課税(配当・キャピタルゲインの税制見直し)についてもっと知りたい場合は、金融所得課税のポイントと動向もあわせて確認!
出所:国民民主党公式youtube、各政党公式HP、日本年金機構、moomoo
(2024年11月1日作成)
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報