
金融所得課税のポイントと動向:税制改革のゆくえと投資家への影響
日本の税制改正に注目が集まるなか、金融所得課税は「格差是正」や「財政健全化」の観点から大きな焦点となっています。今後の税制変更は投資家にどのような影響を与えるのか?押さえておきたい最新の動向を詳しく解説します。
1. 金融所得課税とは?
まず、金融所得課税の仕組みを簡単にご説明します。金融所得とは、株式や債券、不動産投資信託(REIT)などの金融商品から得られる利益のことです。金融所得には、所得税の累進課税とは別枠で、「分離課税」として一律20.315%の税がかかります(内訳:所得税15%+住民税5%+復興特別所得税0.315%)。
金融所得の課税対象
キャピタルゲイン(売却益):購入価格より高く売却した際に発生する利益。
配当所得:企業からの配当金。
利子所得:債券利息や預金の利息。
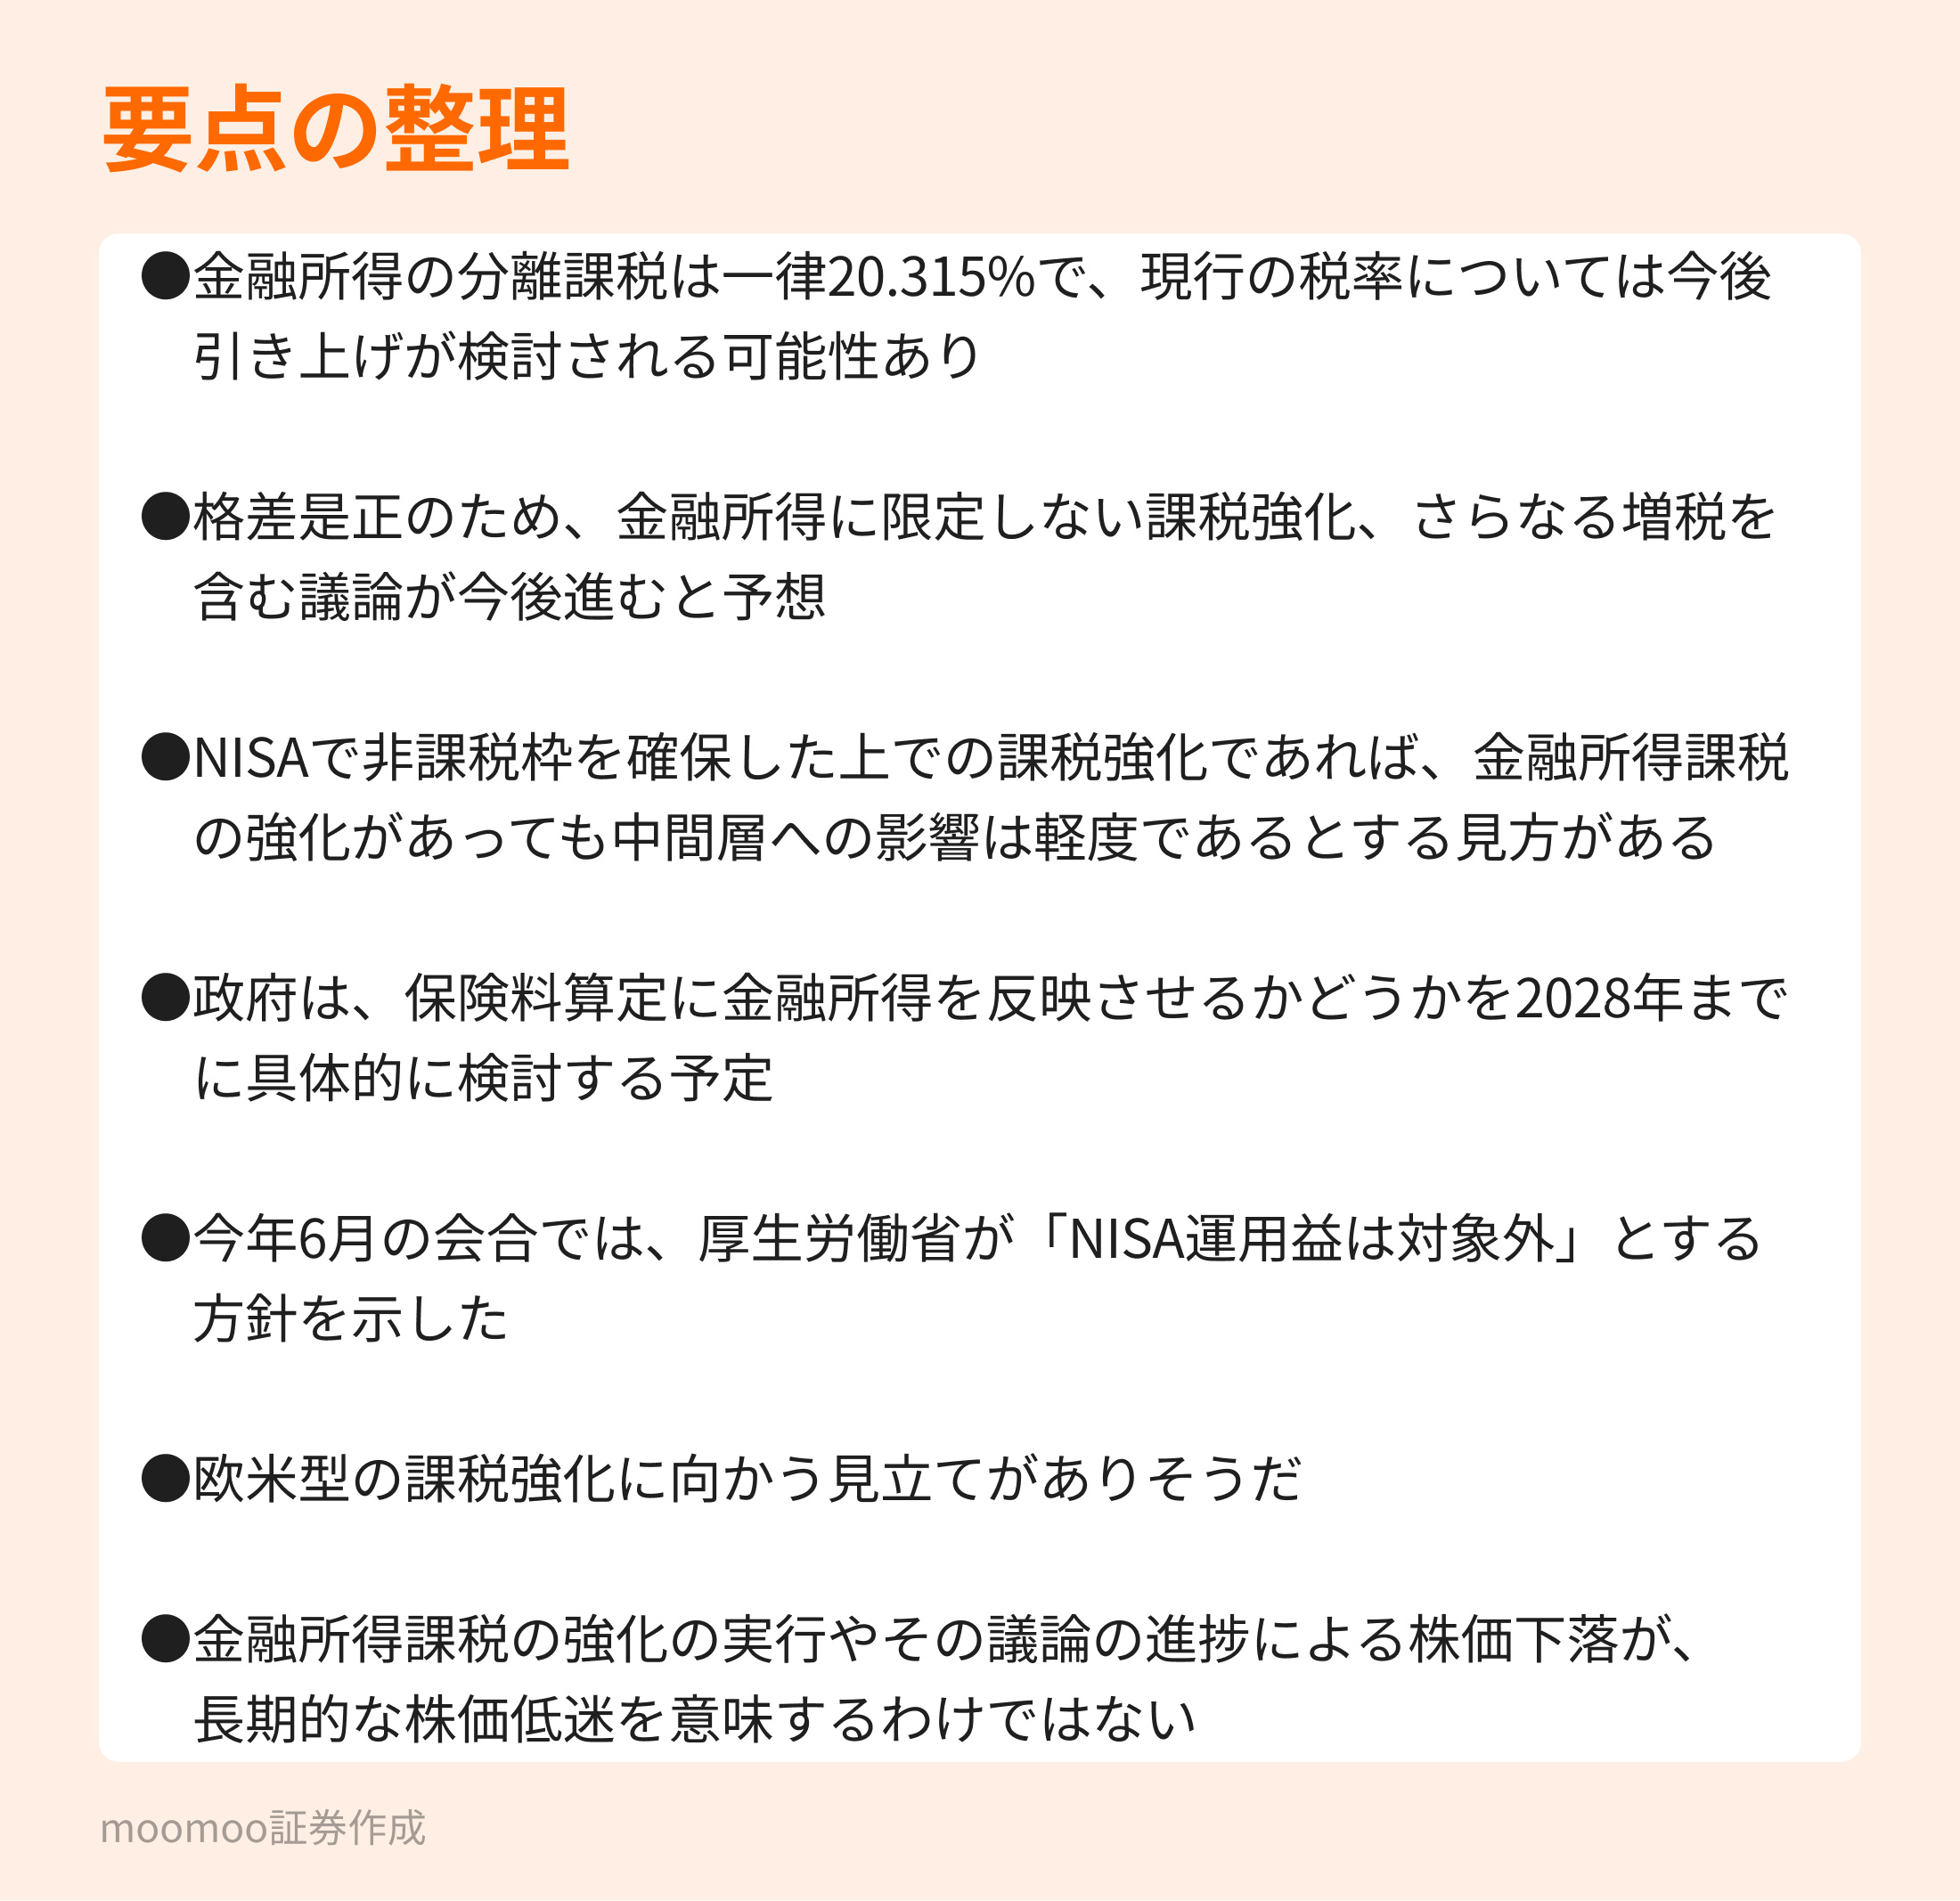
金融所得は、「特定口座(源泉徴収あり)」を使うと、確定申告が不要ですが、損益通算や損失繰越控除を行う場合は確定申告が必要です。また、NISAの非課税枠内で得た利益には税金がかかりません。現行の20.315%の税率については、今後の引き上げが検討される可能性があり、税負担の増加も議論の対象となっています。
2. 税制改革で注目される「1億円の壁」とは?
「1億円の壁」とは、所得が1億円を超えると税負担率が低くなる現象を指します。日本では所得税は累進課税で、所得が高くなるほど税率も上がるため、高所得者がより多くの税負担をする仕組みとなっています。しかし、金融所得は一律20.315%の分離課税であり、富裕層が多額の金融所得を得た場合でも税率が固定されているため、累進課税の仕組みが作用せず、所得が1億円を超えると全体の税負担率が低下する現象が生じます。
岸田元首相はこの「1億円の壁」を是正し、格差是正のために金融所得課税の強化(高額所得者の金融所得に累進的な課税を適用する方針)を公約に掲げましたが、金融市場の反応や株価下落の懸念から、この方針を事実上一旦撤回しました。
その後、政府は是正策として、通称「ミニマム課税」を2023年3月に可決・成立し、2025年1月から施行予定です。これは、所得が30億円以上の超富裕層に一定の税負担を義務付けるもので、「1億円の壁」解消に向けた初めての具体策です。ミニマム課税は「1億円の壁」の解消策としての、超富裕層の総合的な所得に対して一定の最低税負担を目的とした制度であり、金融所得課税ではありません。ただし、金融所得に限定しない課税強化、さらなる増税を含む議論が今後進むと予想されます。

3. NISAと「r>g」
「r>g」とは、フランスの経済学者トマ・ピケティが著書『21世紀の資本』で提唱した概念で、資本収益率(r)が経済成長率(g)を上回ることで、株式などの運用を通じて富裕層がさらに多くの資産を蓄積し、格差が拡大する仕組みのことです。
非課税制度の拡充は中間層支援策として位置づけられており、NISAで非課税枠を確保した上での課税強化であれば(NISA枠はあくまでも非課税)、金融所得課税の強化があっても中間層への影響は軽度であるとする見方もあります。しかし一部の投資家はNISAの非課税枠を超えた投資を行っているため、今後争点となりそうな課税強化がどこまで影響を及ぼすかについては意見が分かれています。
4. 社会保険料の「不公平」解消に向けた金融所得の反映
現在、金融所得が社会保険料に反映されるかどうかは「確定申告の有無」に依存しており、特定口座(源泉徴収あり)を利用する投資家は保険料に金融所得が反映されません。一方で、確定申告をする場合は金融所得が保険料に含まれます。この不公平な状況を解消するため、政府は金融所得を社会保険料に反映する仕組み構築の方向で検討しています。さらには、これにより、増大する社会保障費の財源確保を目指しています。
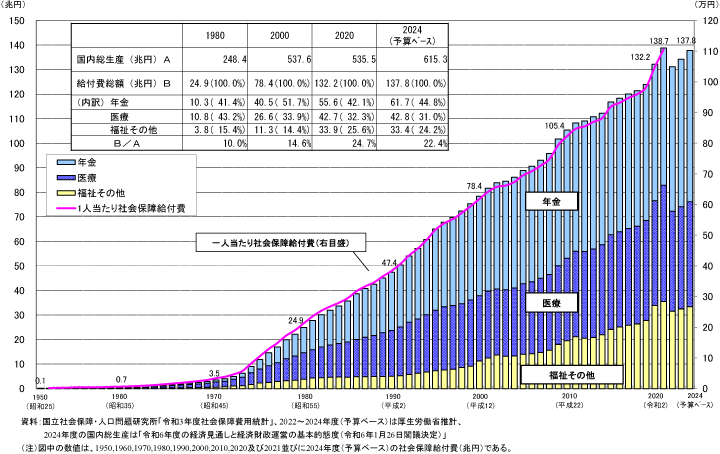
日本の社会保障費は、高齢化と医療・介護の需要増により年々増加しており、現在の財源ではその負担が厳しくなっています。2024年度の国家予算約110.23兆円における社会保障費は、厚生労働省だけで約33兆円です。一方、防衛費は約7.8兆円であり、社会保障費が国家予算の3分の1以上を占め、防衛費と比べていかに大きな割合を占めているかが分かります。(*社会保障費の予算は厚生労働省の予算が大部分を占めていますが、一部は他の省庁の予算にも含まれています。)財源確保のために税制見直しや負担の公平化が急務とされています。また、「財政健全化」とは、国の収支バランスを保ち、借金に頼らない財政を目指すことであり、増大する社会保障費が財政赤字の主因となっていることから、その抑制と安定的な財源確保が重要視されています。
2023年12月に閣議決定された「全世代型社会保障構築を目指す改革の道筋」(厚生労働省)では、社会保険料負担の不平等を是正するとし、政府は保険料算定に金融所得を反映させるかどうかを2028年までに具体的に検討する予定となっています。また、今年6月の会合では、厚生労働省が「NISA運用益は対象外」とする方針を示しました。
社会保障給付費の推移
税制改正のプロセスとしては、要望提出(8月~9月)、税制調査会での議論(10月~12月初旬)、改正大綱の策定(12月中旬)を経て、法案が国会で審議(翌年1月~3月)される流れになります。通常は1月から3月の通常国会で審議・成立します。成立した法案は、1月または4月から施行されることが多いです。このプロセスは毎年ほぼ同じスケジュールで進行し、特に12月の税制改正大綱発表が重要な節目となります。
5. 海外との税制比較
各国投資環境の違い
国 | キャピタルゲイン税率 | 配当課税率 | 控除額 | 特記事項 |
日本 | 一律20.315% | 一律20.315% | - | 特定口座での源泉徴収で確定申告不要、NISA口座で一定額非課税 |
アメリカ | 短期:10%〜37% 長期:0%、15%、20% | 0%~37% 適格:0%、15%、20% 非適格:10%〜37% | - | 長期保有での税率優遇あり 追加で3.8%のネット投資所得税が課される場合あり ※適格配当と非適格配当の2種類があり、それぞれで税率が異なる。 |
イギリス | 一般:10% 高所得:20% | 一般:7.5% 高所得:33.75%、追加課税で39.35% | キャピタルゲイン:6,000ポンド 配当:1,000ポンド | ISA口座で年間20,000ポンドまで非課税 |
香港 | なし | なし | - | 売買益・配当共に非課税、印紙税0.13%が取引に課される |
NISAはイギリスの制度を参考に導入されたことや、戦後の国家制度もイギリスやアメリカを参考に構築された経緯があります。こうした背景から、ゼロ課税の香港型よりも、欧米型の課税強化に向かう見立てがありそうだといえるでしょう。
参考: 過去事例
2024年9月27日、岸田元首相の後継を決める自民党総裁選で、石破茂氏が第28代総裁に選出されました。同氏は選出前から金融所得課税の強化について「実行したい」と意欲を示していたため、新政権が緊縮財政や金融所得課税の強化を推進するのではないかとの懸念から、株式市場に動揺が走りました。(石破ショック)。

金融所得課税の強化の実行やその議論の進捗による株価下落が、長期的な株価低迷を意味するわけではないことが見てとれます。
課税強化の議論は今後も続く公算が高く、どの部分にどの程度の課税強化が実施される流れになるのか、今後の税制改革に引き続き注視が必要です。
出所:金融庁、厚生労働省、財務省、NHK、moomoo、各国機関サイト
(2024年10月28日作成)
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報