
激動の2024年終盤を追い風にする
注目銘柄(業種)レポート
<日米の金融政策の違い>
ここ最近の大きな変化といえば、何と言っても金融政策の日米での方向性の違いです。9月の米国FOMCでは4年半ぶり、それも0.5%という大幅な利下げに踏み切りました。パウエル議長のコメントからも、インフレが収束に向かいつつ、労働市場の安定を重視しているのが分かります。8月には失業率が予想以上に上昇しリスクオフムードとなった株式市場。ですが、このまま労働市場が大きく悪化することなく利下げを進められれば、かねてから囁かれていた「ソフトランディング(軟着陸)」が現実となるでしょう。その期待が株価の押し上げ材料にもなる一方、0.5%という大幅利下げを行ったのは、急速な米国経済の悪化が背景にあると見られます。
毎月第1金曜日に発表される米国の雇用統計ほか、経済指標の発表に神経をとがらせる時期が続きそうです。
一方の日本では、日銀が利上げ方針を強調しており、一説では政策金利1%を目標にすると言われています。アメリカと日本の金利差がこれにより縮小しますので、そうなると円高方向に為替が動きやすくなるのはもちろん、有利になってくるセクターも変わってきます。
ただし、7月末に行われた利上げによって株価は歴史的な大暴落に見舞われ、短期間での追加利上げは簡単ではない状況です。自民党新総裁に就任した石破茂氏も、利上げに慎重な発言をしています。
以上、国内外の金融政策が変化する局面で、情報網の発達も見逃せません。
インターネットやSNSの発達により、以前よりも早いスピードで世界中に出回ることによって、株式市場の変動自体も速く大きく、短いサイクルで動いています。米国の利下げが9月に行われましたが、すでに利下げ期待で株価はその1年半前からすでに上昇してきました。と思いきや、景気後退のニュースが取りざたされるとともに大きく暴落し、以前よりも情報やファンダメンタルズの上昇に対して過敏に反応するマーケット環境下にあることは押さえておきましょう。
<直前は荒れやすい大統領選挙と円高リスク>
米国株の動向はそのまま日本株にも波及します。
特に注目されるのが、今年11月5日に行われる米国大統領選挙です。
S&P 500を中心に、米国大統領選の年は株高になりやすいデータが揃っています。
近年でも2016年のトランプ大統領当選時、2020年のバイデン大統領当選時、
いずれもその後大きく株高となっています。
アメリカ大統領選挙後の日米株式の平均上昇率
日経平均株価 | NYダウ | |
大統領選挙年 | 13.9% | 5.2% |
大統領選挙の翌年 | 10.3% | 7.7% |
2年後 | 1.4% | 2.2% |
3年後 | 9.5% | 16.0% |
(1956年~2022年 Bloombergのデータよりニッセイアセットマネジメント作成)
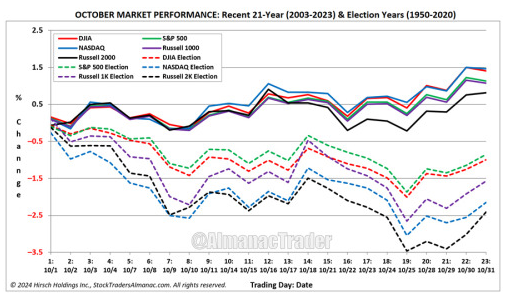
ただし、その途中には波乱も発生しています。特に選挙直前の10月は、過去に月単位で株価の下落局面に入りやすい傾向があります。
過去21年の10月の株式パフォーマンス、点線は選挙年
引用 ブルームバーグ(https://www.bloomberg.co.jp )
大統領選挙の結果云々というよりも、結果が固まらない不透明な状況を株式市場は嫌いますので、結果が出るまで取引を控えたり、ポジションを解消したりする動きが活発化することによって難しい相場環境が続くことは想定しておいた方がいいと思います。
また、仮に共和党のトランプ氏が大統領に再選された場合、日本にとっては円高を想定しなければならないかもしれません。彼の政策は「アメリカ・ファースト」であり、他国に優位な政策をあらゆる分野で行うことです。金融においては、近年ドル高が進むことによりグローバル企業の収益低下や通貨ペアでのバランスが崩れるなど不具合も起こしてきました。そんな中でトランプ氏は選挙の演説中、ドル高を是正すると明言し、特にその通貨対象として中国元と日本円をやり玉に挙げました。この発言からも、ある程度今のドル高を是正すること、つまり円高に持っていくことは想像に難くありませんし、もしそうなれば日本の輸出産業にとっても大きな影響となります。円高になったからと言って全ての企業が収益が落ちるわけではもちろんありませんが、各地での想定為替レートや販売状況など、これまで以上に決算内容の読み込みが個別株では必要になってくると思われます。
■日本株の見通し
<底堅い景気回復(?)はどこまで続くのか>
円安でグローバル企業が潤う一方で、日本国内の消費はこの数年傷んできました。GDPにおける個人消費は4四半期連続で前年比マイナスとなるなど、値上げラッシュが続いた悪影響が顕著に出ています。消費者の財布の紐が締まり、コロナからの経済活動再開後のリベンジ消費もそろそろ息切れと懸念されてくる頃です。しかし一方で、GDP自体は堅調に成長を続けており、内閣府の月次の景気動向判断でも「緩やかに回復」という判定が目立ちます。生活実感からはいまいちピンとこない方も少なくないと思いますが、円安によって全体的に企業収益が上がり、また国内への投資も活発化しますので、そういった部分がGDP全体を引き上げたと思われます。
そして、6月の日本の実質賃金はついに27か月ぶりに前年比プラスに転換し、物価高に対して賃金上昇が追いついてくる形が徐々に出来上がりつつあります。賃金が物価上昇に対して追いついてくるか、それに伴って消費がどう推移するかが景気回復の鍵を握っています。
<企業はどこまで円高を想定しているか?>
また、昨今の日本株高は円安による影響がやはり大きいです。
もし、、海外売上比率の高い大手グローバル企業の株に投資しているのであれば、
ドル円など為替が円高に振れた場合にいくらまでの「想定為替レート」で業績を予測しているのか?決算資料などで確認する必要があります。
2024年9月の調査による日銀短観では、
実際、10月1日に発表された9月の大企業製造業の業況判断DI(業況判断指数)は、前回の6月調査から変わらず、+13と横ばいとなっています。
日本経済は製造業に多くを依存していますので、それを担う大企業の業況判断が停滞しているのは注意しないといけず、
11月の米国大統領選挙の結果次第で、為替レートが大きく変動する可能性もあり、予断を許さない状況が続いています。
これらの点を踏まえ、今後日本株に投資していくにあたっては、
・かつ為替レートに関係なく収益力が高い
・収益基盤が内需の企業
上記のような特徴を持つ企業(業種)に着目して
投資していく必要があると考えています。
■日本株における注目株(業種)
①銀行株
中長期で見ても銀行株はメインの日本株の1つとして考えたいです。
・銀行業に追い風となる利上げが継続しそうな点
・新NISAにより国民のお金が積極的に投資に流れている点
・中国からグローバル資本が逃げ、相対的に日本の金融が存在感を高めている点
・通貨安により企業業績が向上している点
以上のような状況から、
銀行株にとってはかつてないほどの良好な環境が整っています。
銀行のビジネスで見ても、近年の株高によって運用収益が改善し、
店舗の統廃合を進めて利益の効率化が進んでいます。
また、2024年9月時点で銀行業全体の平均PERは10倍。
PBRが1倍割れするような銘柄も多数あるような状況で、
他の業種と比べて理論上の株価上昇余地が大きいです。
円安と世界的な物価高トレンドにより
デフレを脱却してインフレ時代に突入した日本。
今年3月には、日銀が8年続けたマイナス金利政策を解除。
7月には更に0.15%の利上げを行い、
今後も継続して金利を引き上げていく旨のコメントも見受けられます。
これが、銀行業における利ざやの改善期待となります。
銀行株の注意点としては、すでに株価が大きく上がっているため、
以前のような割安バリューな高配当銘柄としては扱えないでしょう。
バリュー株ではなく、業績の成長に伴う
グロース株として見方を変える必要があると思います。
グロース株ですので、値動きの幅は大きいです。
市場の悪化時には、高値から20%~30%は平気で落ちると思います。
ただ、中長期では銀行業には追い風の環境が整っていますので、
そういった場面こそ、ボラティリティの大きさを覚悟しながら
拾っていくことが必要です。
代表例としては3大メガバンク
(三菱UFJ(8306)、三井住友FG(8316)、みずほFG(8411))が挙げられますが、
相対的に割安な地方銀行株(以下地銀株)も見逃せません。
地域密着で成長性が低いと見られがちな地銀株ですが、
ビジネスを展開している地域によってはまだまだ人口増加や商圏拡大が
見込める地銀もあります。
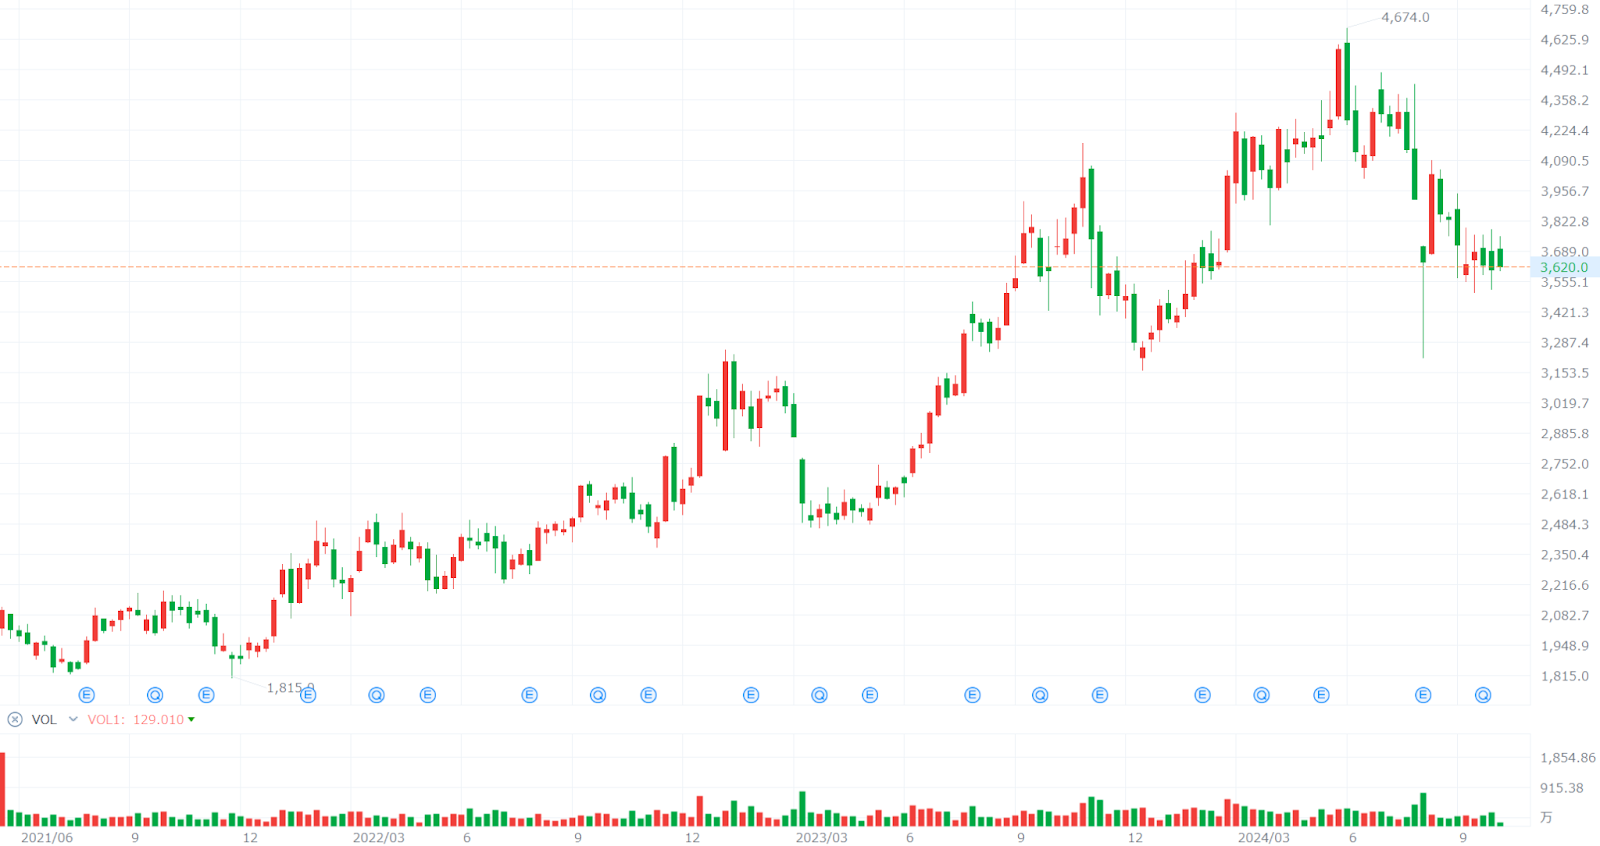
例えば、2040年まで人口増加が見込まれる福岡市に本拠地を置く
ふくおかフィナンシャルグループ(8354)。
国内は九州を中心に469拠点、海外はアジアを中心に8拠点展開しながら、
地銀の総資産では日本で2位の規模を誇ります。
また、日本国内初のデジタルバンクである「みんなの銀行」を有するなど
デジタルトランスフォーメーション(DX)戦略を先んじて推進しています。
配当は2025年3月期時点で4期連続で増配予定であり、
新型コロナ禍の2020年度も減配することはありませんでした。
2024年以降は、ROE(自己資本利益率)を8%に上げる中長期目標を立てており、
収益性の改善や自社株買いなど株主還元策が期待されます。
■ふくおかフィナンシャルグループ(8354)週足チャート
引用 moomoo証券(https://www.moomoo.com/jp )
②エネルギー株
世界的に景気後退が進んだ場合、エネルギー価格は継続的な下落が予想されます。石油やガスなどの天然資源は景気後退に弱く、一見するとエネルギー関連企業に不利に見えるかもしれません。しかし、高配当を狙った長期的な投資を考えれば、数年来の価格下落は仕込みのチャンスを提供してくれる可能性があります。短期的な上昇はあまり期待できないものの、増配や自社株買いに積極的な企業が多いため、極端な暴落を過度に恐れる必要はありません。目先の含み損は気にせず、チャンスと捉えられます。
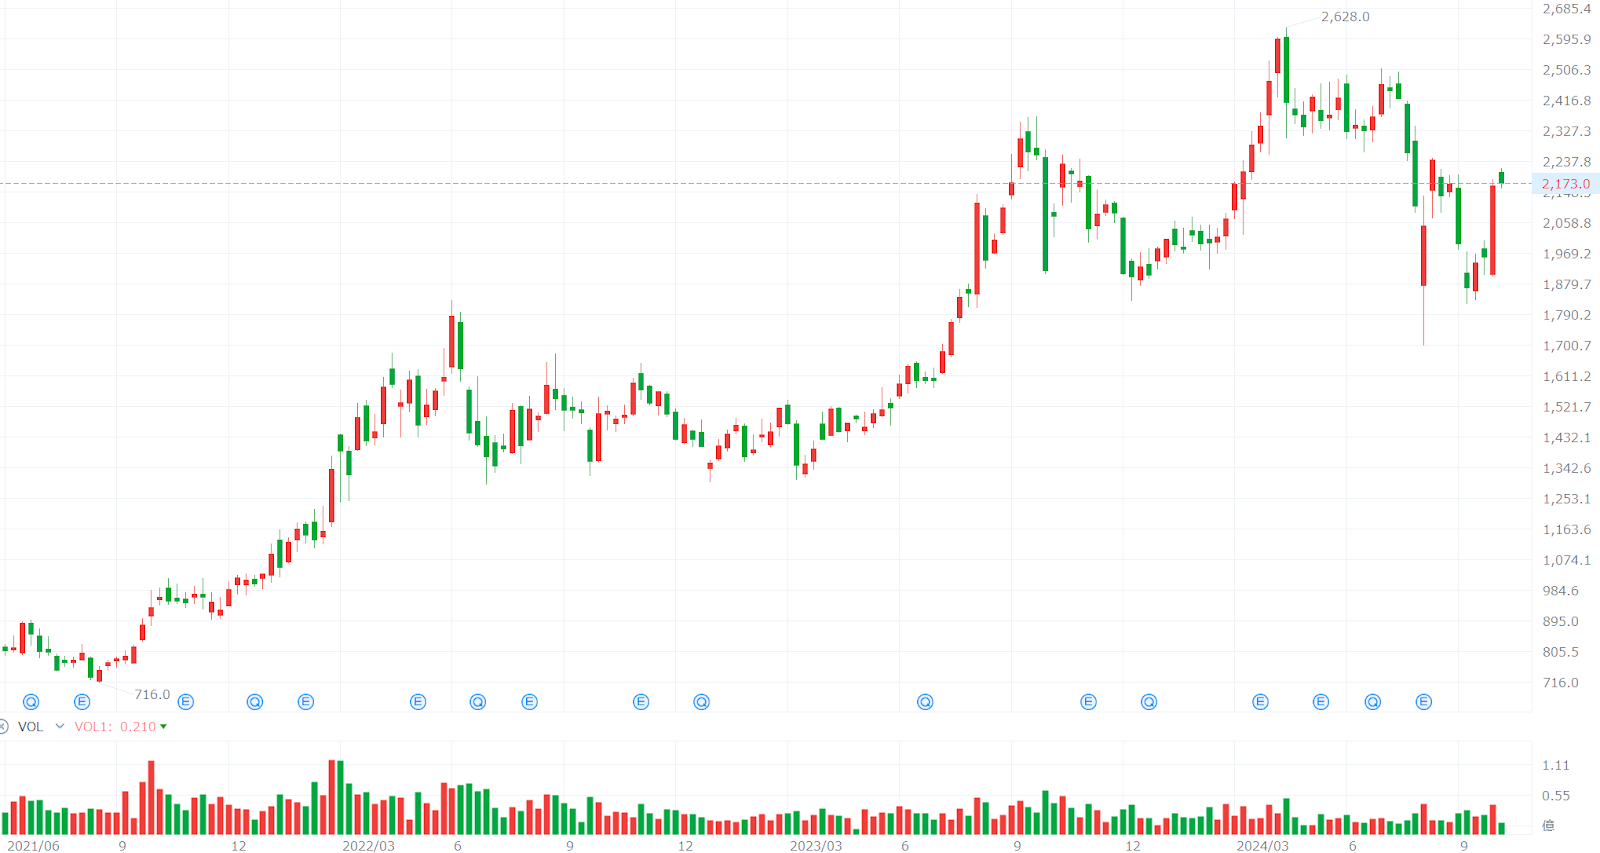
代表的な銘柄として、INPEX(1605)が挙げられます。同社は海外での採掘・開発を進めるとともに、カーボンニュートラルに向けた脱炭素の取り組みも積極的に行っています。
2024年12月で現在の中期経営計画が終了しますが進捗は順調で、配当などの株主還元は2022年からの3年間で3倍増となりました。高収益の海外LNGプラントの整備などで今後も着実に成長が期待されます。
■INPEX(1605) 週足チャート
引用 moomoo証券(https://www.moomoo.com/jp )
③内需ディフェンシブ株
米国に続き、日本でも景気後退の波が訪れると仮定すると、これまであまり注目されてこなかった内需株にも目を向ける価値があります。特に、生活や衣食住に関連するディフェンシブ銘柄は、景気後退期においても相性が良いと考えられます。
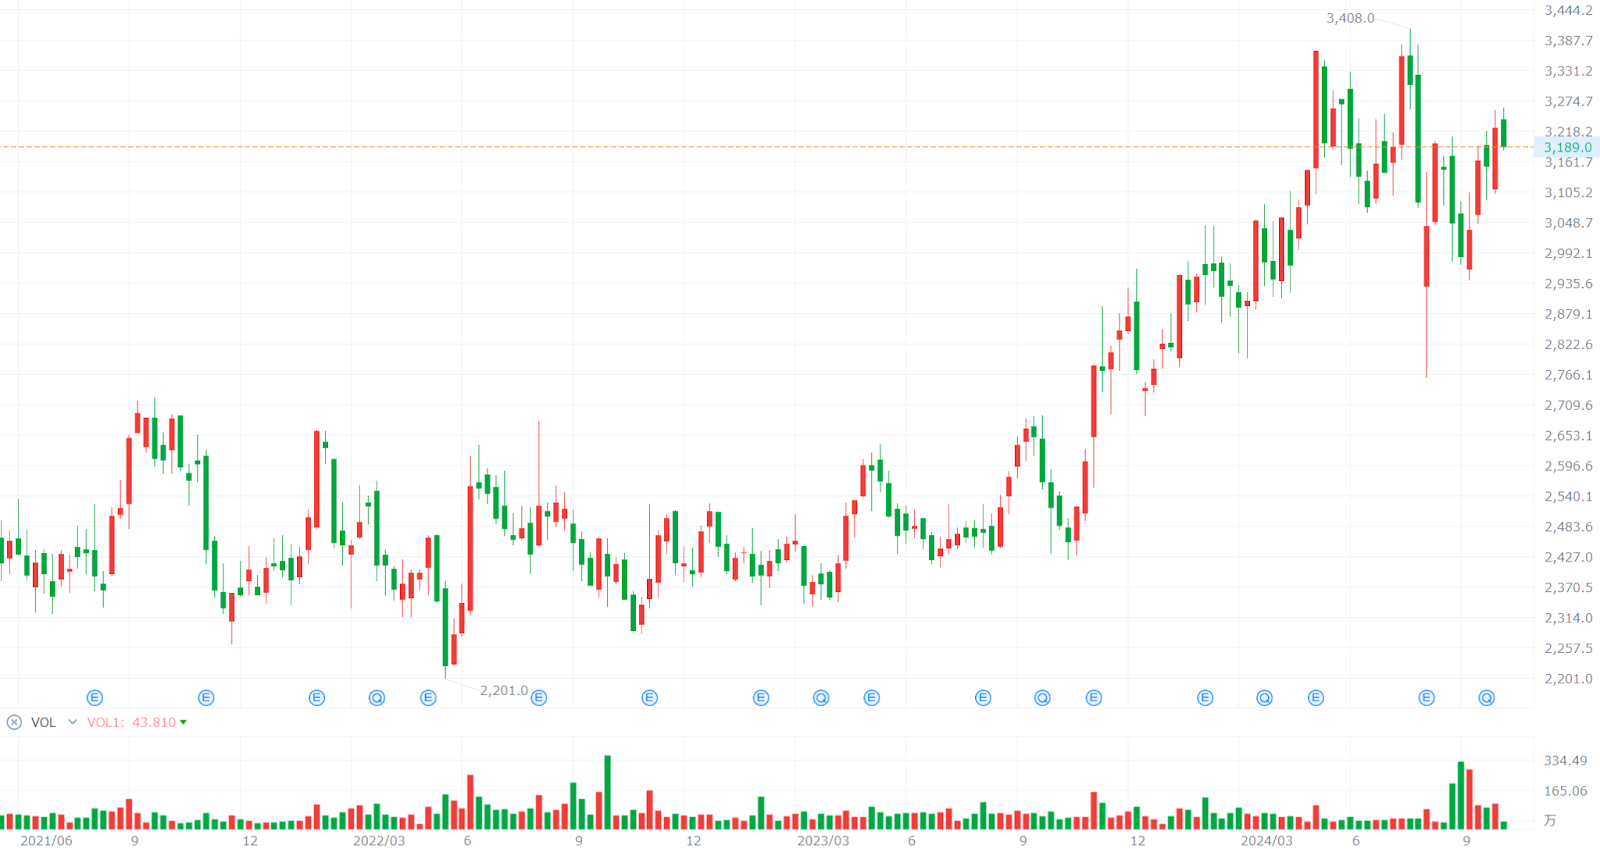
その中でも注目すべきは、マルハニチロ(1333)です。同社は水産業界の大手であり、配当利回りも高めです。近年はエネルギー費の高騰により業績が振るわない時期もありましたが、円高が進むことでコストの増加に歯止めがかかりつつあります。また、食品系銘柄の中で相場サイクルから見ても、これまであまり買われてこなかったことから、今後注目してみるのも良いでしょう。
さらに、水産加工は国内外で根強い人気があり、天然資源を守るという視点からも養殖業が今後成長する可能性があり、その中心銘柄としても期待されます。
売上セグメントにおける水産品は国際価格の高騰が今後も考えられる状況で追い風ですが、食品・加工食品セグメントは円安や原料費の高騰で利益が残りにくい点が投資上のリスクです。いかに商品価値を高め、値上げを行っていけるが勝負になると思います。
■マルハニチロ(1333) 週足チャート
引用 moomoo証券(https://www.moomoo.com/jp)
---------------------------------------------------------------------------------
■免責事項
当レポートに記載している投資対象や投資手法は元本や利益を保証するものではなく、
相場の変動や金利差により損失が生じる場合がございます。 投資対象や取引の仕組および
リスクについて十分ご理解の上、お客様ご自身の判断と責任においてお取引いただきますようお願い申し上げます。
レポート内容においては作成時点で得られる情報を元に、
細心の注意を払って作成しておりますが、 その内容の正確性および安全性を
保証するものではありません。また、投資知識の学習のための参考となる情報の提供を目的としたもので、特定の銘柄や投資対象について、特定の投資行動や運用手法を推奨するものではありません。
投資に関する最終決定はお客様ご自身の判断でお願いします。
なお、投資によって発生する損益は、すべて投資家の皆様へ帰属します。
当該情報に基づいて被ったいかなる損害についても、情報提供者は
一切の責任を負うことはありませんので、ご了承下さい。
---------------------------------------------------------------------------------
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報