
クニゼミさん限定レポート
moomoo証券 限定レポート
銘柄選定の考え方
中長期銘柄は、スコア表を作ることで定量的に比較し選定を行っています。私がスコアリングする上で使っている指標は以下の通りです。
スコア項目
● ネットキャッシュ比率(時価総額に対しての流動資産・その他換金可能な資産の割合)
● PBR
● PER
● ROE
● EV/EBITDA
● 予想配当利回り
● DOEの有無
● 買収防衛策の有無
● 支配株主の有無
● 社長の特性(HPなどで確認)
● 上場時からのチャート
一定の指標でスクリーニングを行い、それぞれの銘柄をスコア化した上で、その上で決算短信、有報などを読み込んでカタリストを探すことで銘柄選定の最終決定を行っています。判断に迷った場合は、四季報を見ることもあります。
指標のチェックは全てmoomooのアプリでも可能です(EV/EBITDA、DOE・買収防衛策の有無、社長の特性などは別途調べる必要があります)。
人によって配当重視の人、ネットキャッシュ比率で安全性を求めたい人、PBR・PERに重きを置く人など様々だと思うので、それぞれの項目の比重(どの項目のスコアを高くするのか)は個々で決めていただければ良いと思います。
クニゼミ 選定銘柄3選
①植木組
コード:1867
時価総額:103億円
PER:6.5倍
PBR:0.36倍
ROE:7.18%
EV/EBITDA:2.6倍
配当利回り:4.66%
自己資本比率:54.4%
植木組は新潟県の建設会社で、首都圏・東北地方での土木工事、あとはマンション・住宅・ホテル等の上物の工事も行っています。
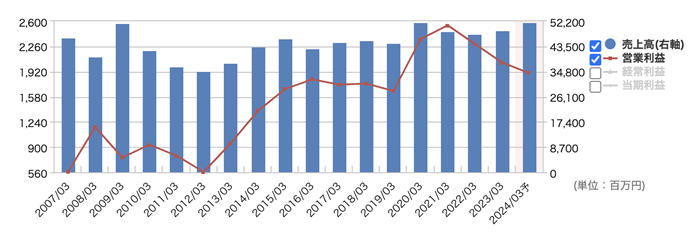
売上はほぼ横ばいで安定し、営業利益も右肩上がりになっています。
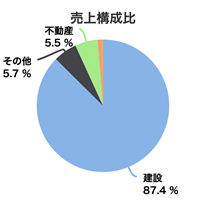
セグメントを見ると不動産、建設資材の販売もしていますが、87%が建設事業からです。
過去の建築事例を見るとマンションや工場などの上物の工事も多いのですが、堤防工事、河川工事などの土木工事も多くあります。
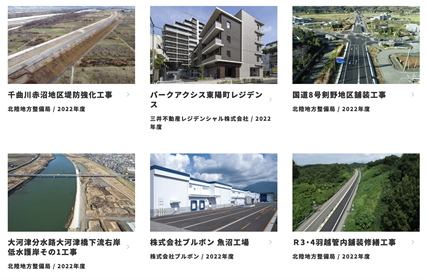
土木工事は官公庁から受注が全体の40%を占めており、これも業績の安定化に繋がっていると思います。
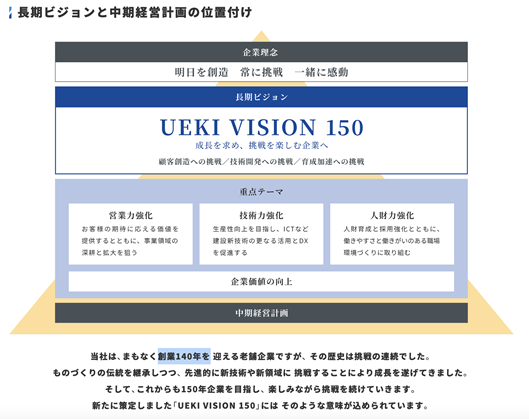
創業から140年の長い経験があり、この企業価値もBSやPLには載ってこない価値だと思います。
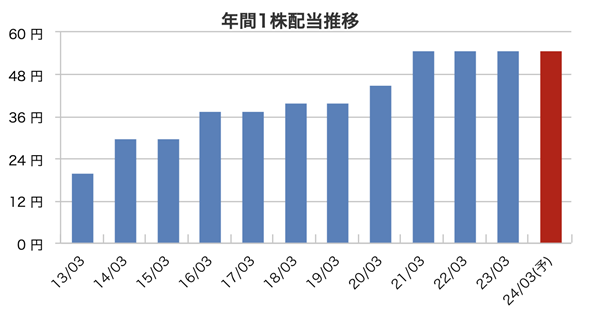
配当は14年間減配がありません。
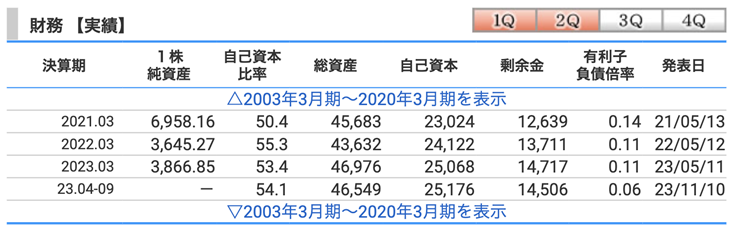
自己資本比率は54.1%、有利子負債もほぼありません。
一般的に建設業も景気の動向を受けるセクターですが、土木工事や官民両方の顧客を抱えている植木組は建設業の中でも安定していると思います。
②ニチリン
コード:5184
時価総額:462億円
PER:8.2倍
PBR:0.81倍
ROE:12.11%
EV/EBITDA:2.2倍
配当利回り:4.67%
自己資本比率:66%
上場区分:スタンダード
ニチリンは、自動車のブレーキやエアコンに使われるチューブ、
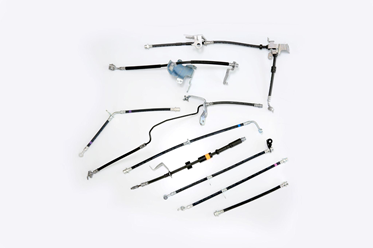
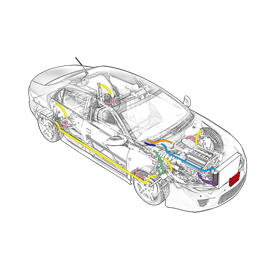
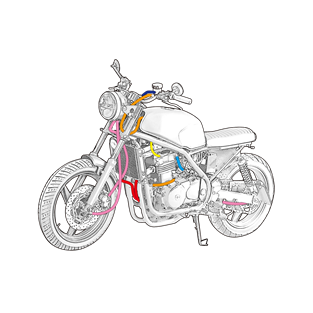
バイクのブレーキ・クラッチに使われるチューブを販売しています。
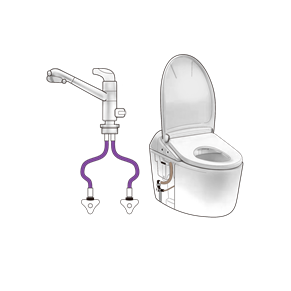
トイレの給水のチューブなどもありますが売上のほとんどが自動車関連です。
売上、利益は概ね右肩上がりです。
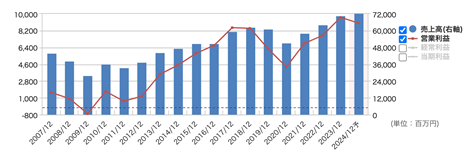
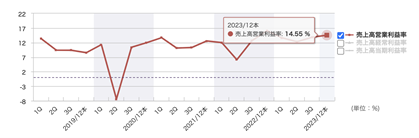
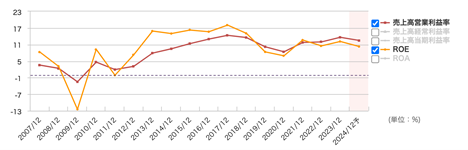
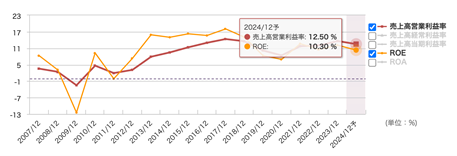
営業利益率は2012年以降で概ね7~14%以上を維持、ROEも7〜18%と稼ぐ力が高いです。
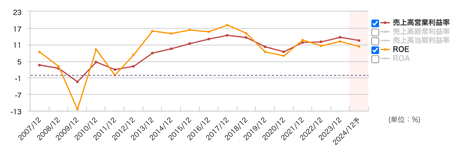
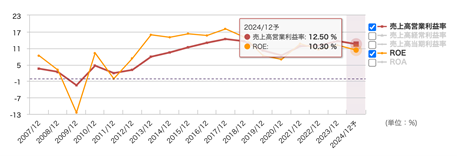
今期も高い営業利益率を維持しています。
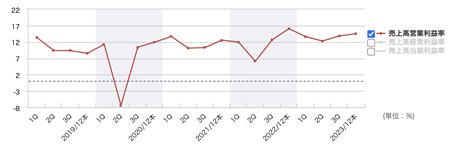
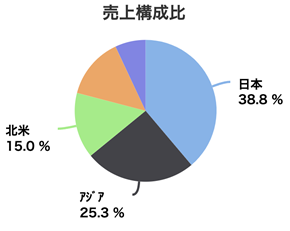
売上は世界各国で上げている点も特徴です。
BSの構成を見ると、自己資本が高いです。
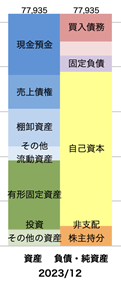
資産の部がこちらで現金(206億円)、売掛金(107億円)で、この2つで時価総額の62%を占めます。
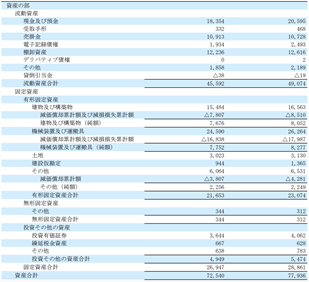
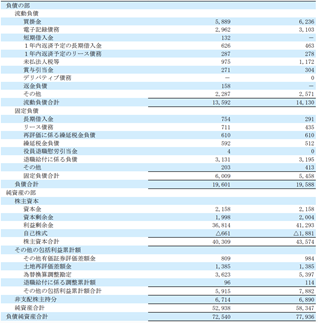
一方で負債は全て足しても196億円になり、財務体質は強いと思います。
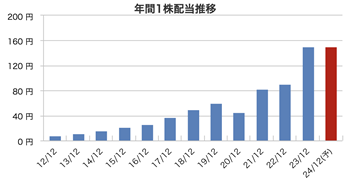
配当はコロナ時に一時減配をしていますが、概ね右肩上がりです。
1年以上、100株以上の保有でクオカードがもらえます。
またDOEも最低2.5%の設定なので今後も増配が見込めます。
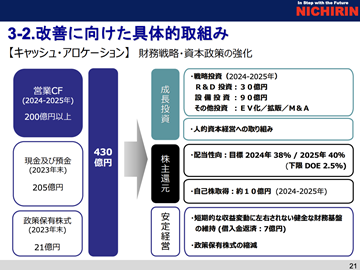
ニチリンのように毎年安定的な利益を出している会社でかつキャッシュも潤沢にある企業は下落したとしても配当利回りで下値を支えられる可能性があると思います。
③トリニティ工業
コード:6382
時価総額:219億円
PER:6.8倍
PBR:0.46倍
ROE:7.15%
EV/EBITDA:-倍
配当利回り:4.65%
自己資本比率:67.7%
上場区分:スタンダード
トリニティ工業は塗装設備の提案、設計、製作までを一貫して行っている会社です。
塗装には、ゴミや付着物を取り除く前処理、
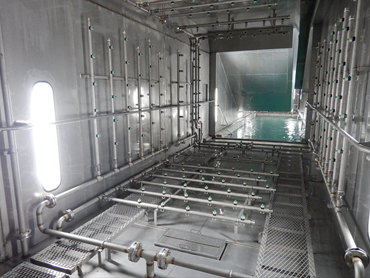
その後に電着塗料で防錆力(ぼうせいりょく)を高め、
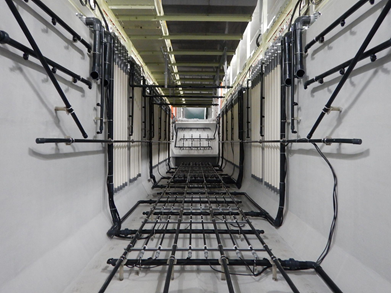
実際に塗装作業に入ります。
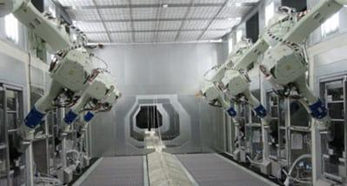
その後も製品を乾燥させるまでの工程があり、この塗装に使う機械の提案から製作、アフターメンテナンスまで行っているのがトリニティ工業です。
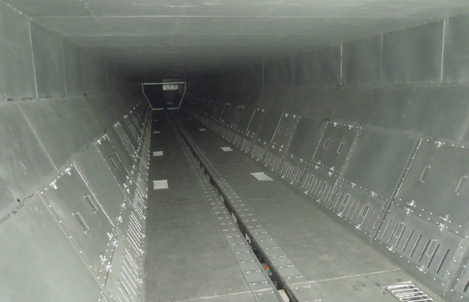
塗装は自動車、建築資材、鉄鋼、半導体まで様々な場面で必要になります。
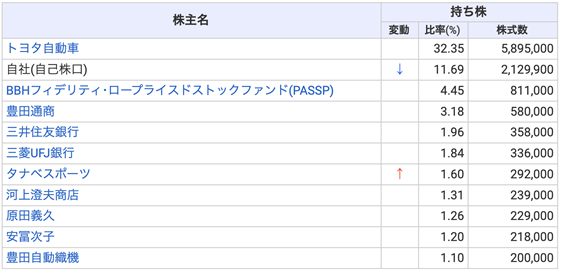
トリニティ工業はトヨタ自動車の持分法適用会社になります。
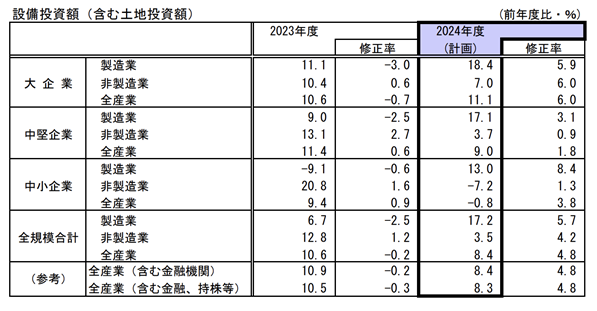
現在日本では、PBR一倍割れを解消する動きが高まる中で、積み上がる自己資本の使い道として設備投資が増えています(製造業は+17.2%)。
トリニティ工業の業績を見ると売上は横ばい、営業利益は足元で上昇しています。
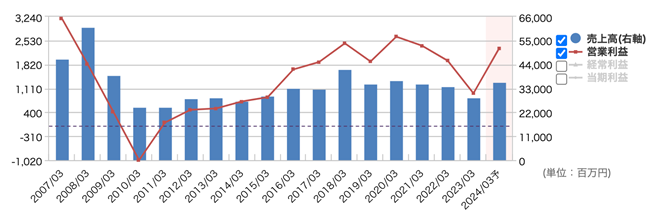
2016年度以降では営業利益率は概ね5-7%以上を維持、ROEも6〜8%程度と稼ぐ力もそこそこあります。
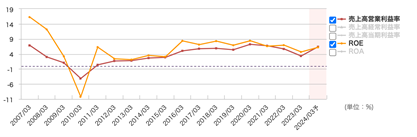
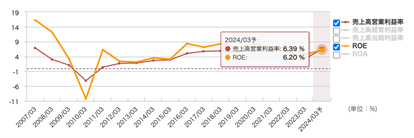
BSの構成を見ると現金、自己資本が非常に高いです。
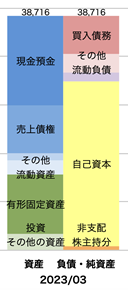
BSの資産の部を見ると現金(143億円)と売掛金(87億円)、電子債権(18億円)を合わせると約248億円で時価総額を超えます。
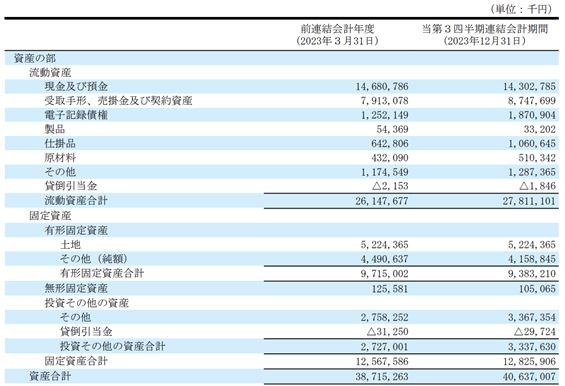
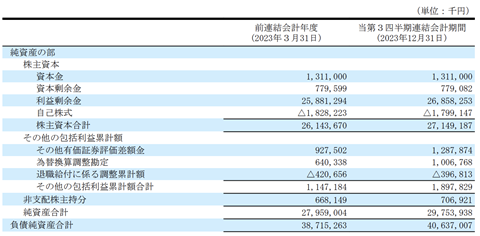
一方で負債・純資産の部がこちらで、負債は全て足しても約108億円しかありません。
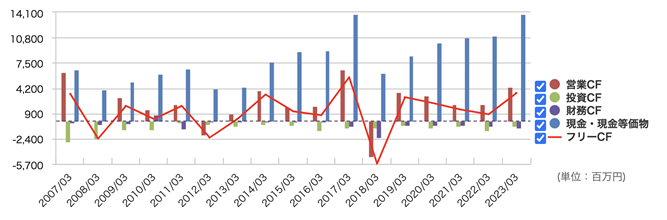
キャッシュフローも足元で現金が積み上がっていることがわかります。
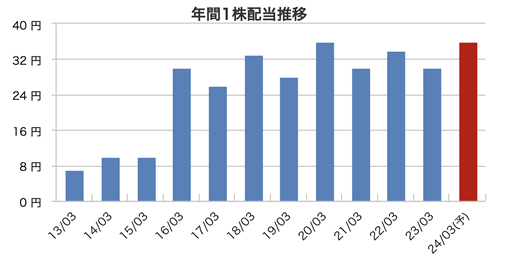
配当金は上がったり下がったりしていて
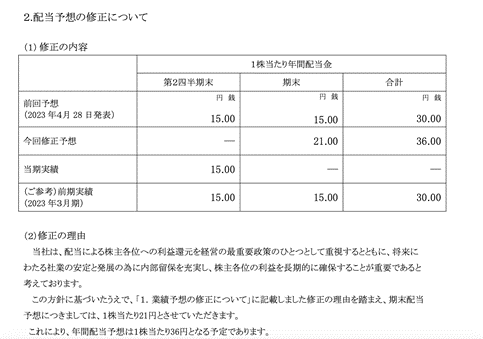
今年1月には業績の上方修正に加えて、増配も発表しています。
今後も国内での設備投資が拡大する中で業績面では期待ができる企業だと思いますが、決算説明資料などがなく、株主の方をもう少し意識する動きが出れば更に価値を高められる会社だと思います。
■免責事項
当レポートに記載している投資対象や投資手法は元本や利益を保証するものではなく、相場の変動や金利差により損失が生じる場合がございます。 投資対象や取引の仕組およびリスクについて十分ご理解の上、お客様ご自身の判断と責任においてお取引いただきますようお願い申し上げます。
レポート内容においては作成時点で得られる情報を元に、細心の注意を払って作成しておりますが、 その内容の正確性および安全性を保証するものではありません。また、投資知識の学習のための参考となる情報の提供を目的としたもので、特定の銘柄や投資対象について、特定の投資行動や運用手法を推奨するものではありません。
投資に関する最終決定はお客様ご自身の判断でお願いします。
なお、投資によって発生する損益は、すべて投資家の皆様へ帰属します。
当該情報に基づいて被ったいかなる損害についても、情報提供者は一切の責任を負うことはありませんので、ご了承下さい。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報