
株主優待廃止の流れ
株主優待制度は、上場企業が自社の株を保有する株主に対し、自社製品やサービスを提供することで、利益還元を行う日本株式市場特有のカルチャーです。
この制度には、個人投資家からの支持や企業の固定ファンをつくることから、安定株主の確保や株価支持というメリットもあります。一方で、日本の投資家のように株式優待を受け取ることのできない海外投資家からの批判や、実施コストなど、問題点も存在します。
株主優待のメリット
個人投資家の支持
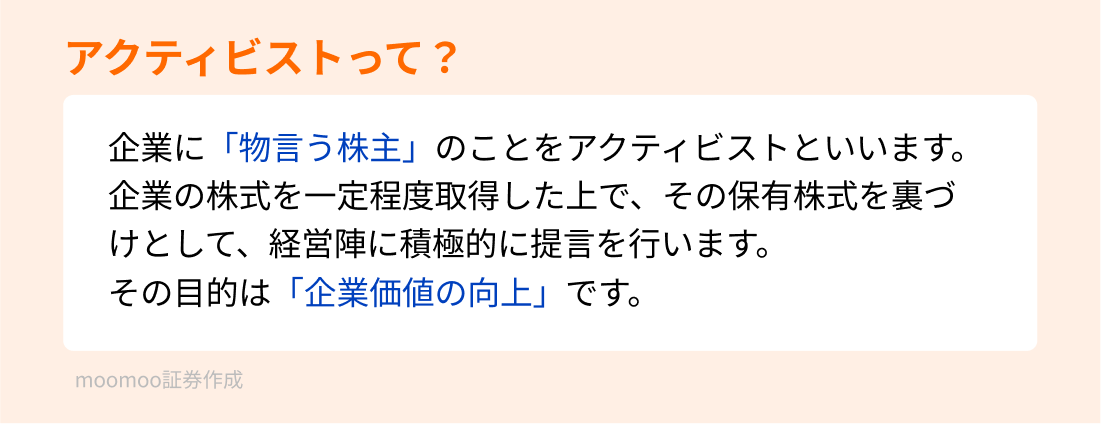
株主優待は、個人投資家から高い人気を誇り、ひいては企業の株価支持や安定株主の確保につながっています。株主優待をきっかけに、株式投資を始める人もいることでしょう。個人に広く分散された株主構造は、アクティビストからの脅威を低減させる効果があるとされます。
株主とのコミュニケーション
企業は自社製品やサービスでの還元を通じて株主とのコミュニケーションを図り、自社・商品を宣伝し、固定ファンを掴むことができます。株主に自社製品を使用してもらうことで、直接的なフィードバックを得る機会にもなります。
株主優待制度の問題点
海外投資家からの批判
「株主優待で株主還元を行うのであれば、配当金を出してちょうだい!」という率直な意見には、日本人投資家からしても共感できるものではないでしょうか。株式優待は、配当金とは異なり定量的に価値を測りにくいです。そもそも国外で受け取り不可の優待内容は、海外投資家を軽視しているとも捉えられがちです。
コストの問題
身近にインフレを感じる日々ですが、送料1つとっても「値上がり」の時代です。株主優待品の配送にかかるコストや商品の選定は企業にとって負担となり、経済的合理性のある株主還元方法とは言えない側面があります。
株主優待廃止のながれ
日本の株式市場では、東証の改革を背景に企業のガバナンスの向上を重視する動きが強まっています。特にプライム上場企業には英語で開示を行うことが要求されているなど、投資家との対話も求められています。
プライム市場の発足による株主数要件の変更で、条件となる株主数が緩和されています。これは、何を意味するのでしょうか?東証の市場区分の変更により、上場基準の一部である株主数の要件が緩和されました。具体的にはかつての東証第一部で株主数要件は2000人であったところ、プライムでは800人となっています。つまり、個人投資家を集めるための株主優待の必要性が低くなったと判断する企業も出てくると考えられるのではないでしょうか。
東証の要求があるとはいえ、企業として積極的に英語での開示を行う意図としては、日本の個人、機関投資家だけでなく外国人投資家など、広範囲の投資家層からの資金流入を考えてのことと見てとれます。特に海外勢は株主優待よりも配当金での還元や企業価値の成長を重視するため、企業が株主優待制度を廃止し、ほかの株主還元策にシフトすることは合理的でもあるのです。
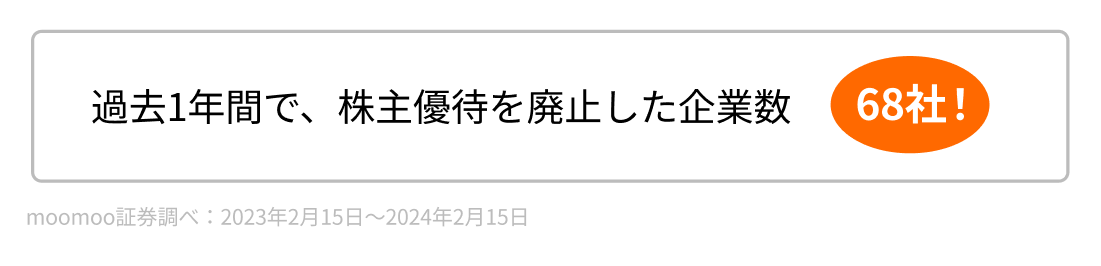
そもそも株主優待は小口の個人投資家に有利な還元率が設定されていることが一般的です。相対的に大口の投資家や海外投資家にとって魅力に乏しい内容となりがちです。企業側もグローバル水準のガバナンス理解を深め、投資家との対話を重視する動きが強まっています。受け取ることができない、優待利用不可の株主が存在する時点で、株主平等の原則に反するとも考えられます。そのため株主優待制度を見直し、配当金や自社株買いで株主還元する企業が増えています。
株主優待廃止の影響
株主優待の廃止は株価にも様々な影響を与えます。優待廃止が特に個人投資家からの失望を招き、短期的に株価に悪影響を引き起こす場合もあります。一方で株主から好感される場合もあり、特に優待廃止の発表と同時に配当金での株主還元を発表する企業では、株価が上昇することもあります。この場合、優待廃止が株主平等の姿勢と還元強化の一環として評価されたという要因が挙げられるでしょう。
【事例1】
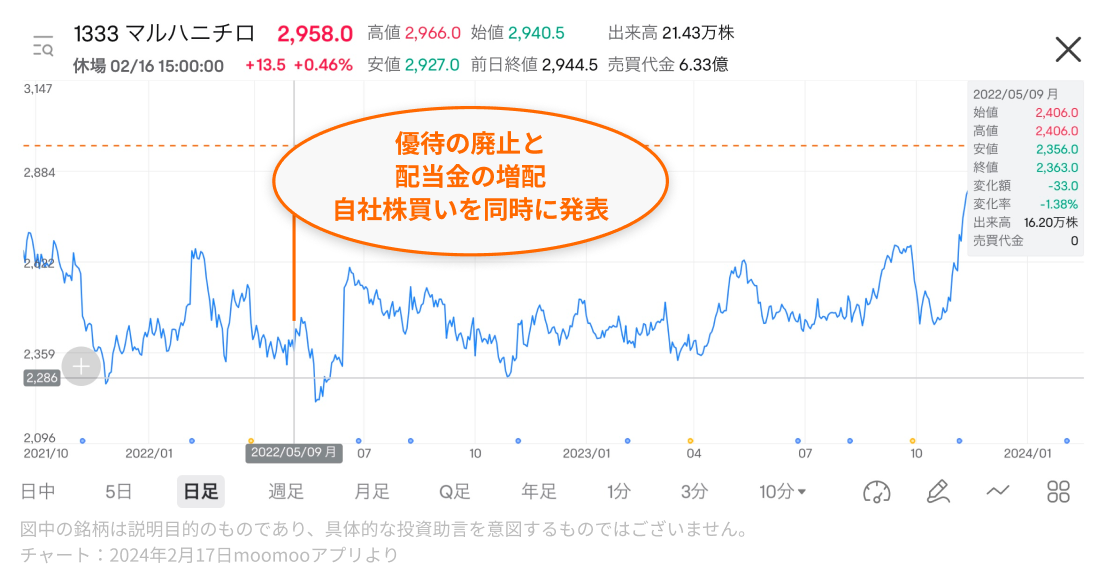
マルハニチロ(1333)は自社製品の株主優待を廃止を発表した同日に、増配と自社株買いも発表しました。この発表を受けて、市場では「優待を楽しみにしていたので残念…。」という声も個人投資家から上がりました。発表直後はやや売られているものの、その後の値動きをみるに増配と自社株買いは好感されているようです。
【事例2】
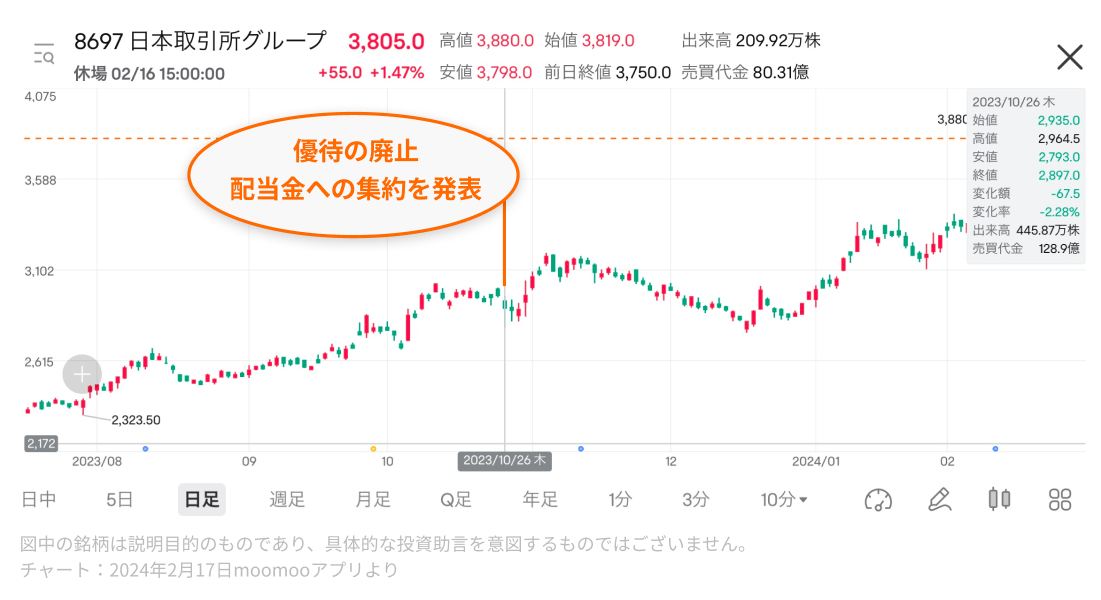
日本取引所グループ(8697)は、株主優待のクオカードを廃止し、株主還元を配当に集約すると発表しました。同社は昼休みに決算とともにこの発表を出したため、後場は下げてから寄り付きましたが約40分で値を戻していました。市場は公平な還元姿勢を評価したようです。
株主優待の廃止自体は、株主平等、コスト減等というポジティブな面もありますが、優待で還元率良くリターンを享受していた個人投資家からは「残念」と受け止められてもおかしくはないのです。
企業の還元方針は、企業の経営方針に大きく依存するほか、全ての企業が優待制度を廃止するわけではありません。むしろ上場歴の浅い新興企業は、初めての株主還元として優待制度を新設し、個人投資家からの支持を集める傾向にもあるでしょう。
優待を廃止する代替案として、配当金を出す(増やす)、自社株買いをするなど、他の株主還元策を強化する企業もあるため、ご自身の投資方針に適う投資先を選択することが重要です。
【ワンポイント】優待廃止のフラグ?
一概には言えませんが、企業がコーポレートアクション(合併・買収)を起こす前に株主優待を廃止することもあります。株主優待の廃止は、コスト削減や優待分のリソースを再配分することを目的として行われることもあります。株主優待は、コーポレートアクションの前には、その維持が現実的でないと判断されることがあるのかもしれません。企業が水面下で準備しているコーポレートアクションを行うために、体制を整えていると考えうるのではないでしょうか。
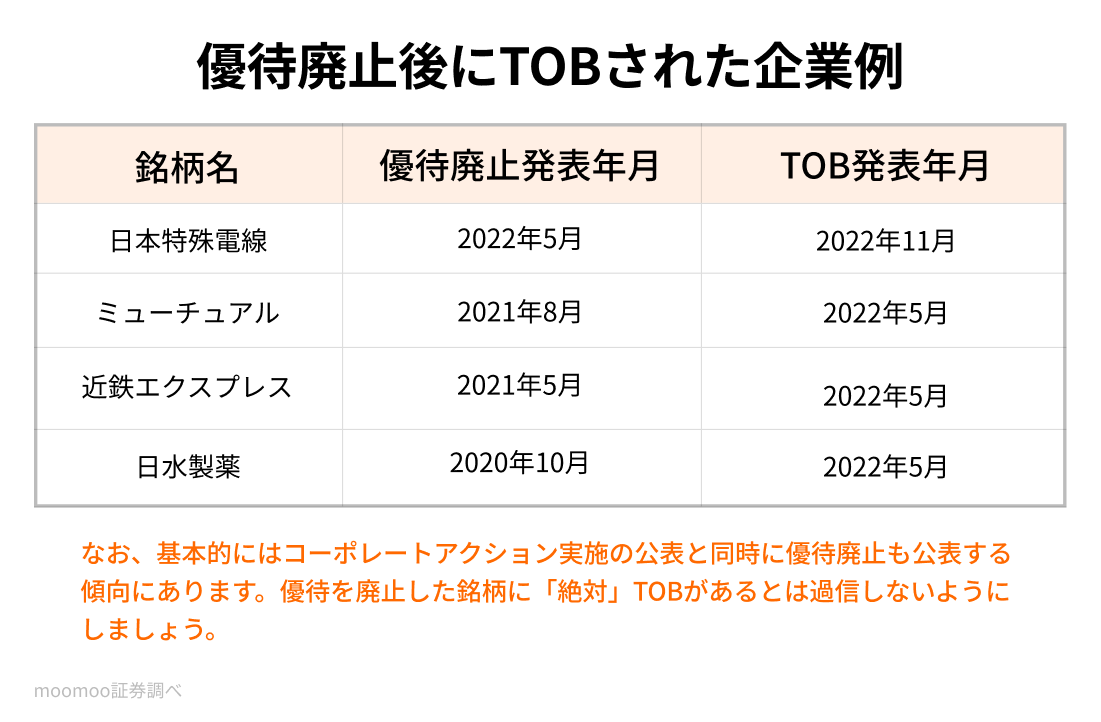
優待廃止のみを行い、それに代わる代替案がないという決定は株主にとって不利益な変更と見なされがちで、株価の重しになることは容易に想定できます。ただ、その理由と目的は何なのか?例えば、その会社の大株主との関係性を確認するなどして、今後何が起こりうるかを仮説・検証することも投資戦略となりうるでしょう。
まとめ
株主優待制度の見直しは、東証の改革、ガバナンスの向上、投資家との対話の重視、さらには株主還元の効率化を目指す動きの一環として捉えられます。株主優待の廃止が株価にどのような影響を及ぼすかは、企業がどのように代替の還元策を打ち出すかによって大きく異なります。
投資家は、優待の廃止を単にネガティブな要素と捉えるのではなく、その背後にある企業の還元戦略全体を理解することが重要です。株主優待を喜ぶ文化が根強い日本では、優待の有無が個人投資家の投資判断の一因となることもあるでしょう。ただし、このような背景のもと優待を廃止する企業もあることを知ったうえで、ご自身の投資方針に適う投資先を選択することが重要です。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報