
オプション価格の基本構造①なぜ株価が動かなくても損益が変わる?
オプション取引を始めたばかりの方が、まず戸惑いやすいのが、「株価はほとんど動いていないのに、オプションの評価損益だけが少しずつ変化している」という場面です。
一見すると不思議に感じられますが、この現象はオプション価格の仕組みを理解することで、自然に理解できるようになります。
オプション価格は株価だけで決まらない
株式投資の場合、価格の変動要因は比較的シンプルです。基本的には、株価が上がるか下がるかが、そのまま損益に反映されます。
一方、オプション価格は株価だけで決まっているわけではありません。オプションの価格には、株価の水準に加えて、本質的価値や時間価値といった要素が組み込まれています。さらに、市場が想定する将来の値動きの大きさ、いわゆる IV(インプライド・ボラティリティ) も、価格形成に影響を与える要因の一つとされています。
このため、株価が横ばいであっても、時間の経過や市場環境の変化によってオプション価格が変動することがあります。本稿ではまず、オプション価格の土台となる本質的価値と時間価値に焦点を当て、その基本的な仕組みを整理していきます。
オプション価格の基本的な考え方
オプションの価格(プレミアム)は、ひとつの要因だけで決まっているわけではありません。その中身は、大きく二つの要素に分けて考えることができます。
オプション価格 = 本質的価値 + 時間価値
この分解は、オプション価格を「どう動くか」ではなく、「何でできているか」という視点で理解するための考え方です。本質的価値は、現在の株価水準から見てすでに確定している価値を表し、時間価値は、満期までに状況が変わる可能性に対して付けられている価値だと考えられます。
この二つを分けて考えることで、株価が動かなくても価格が変化する理由や、時間の経過が損益に影響する仕組みを、より整理して理解しやすくなります。この構造を押さえることが、今回のテーマを理解するうえでの出発点になります。
本質的価値とは?
本質的価値とは、オプションを今この時点で行使したと仮定した場合に、確定的に得られる価値を指します。これは、将来の期待や時間の残りを考慮しない、現在の状況だけに基づく価値です。たとえばコールオプションの場合、現在の株価が行使価格を上回っていれば、その差額が本質的価値となります。一方、株価が行使価格に届いていない場合、行使しても利益は生じないため、本質的価値はゼロです。
重要なのは、本質的価値が現在の株価と行使価格の関係だけで決まり、時間の経過そのものでは変化しないという点です。そのため、本質的価値は「すでに確定している価値」と表現されます。
補足:本質的価値と ITM・ATM・OTM の関係
オプション市場では、本質的価値の有無や状態を整理するために、ITM(イン・ザ・マネー)/ATM(アット・ザ・マネー)/OTM(アウト・オブ・ザ・マネー)といった用語が使われます。
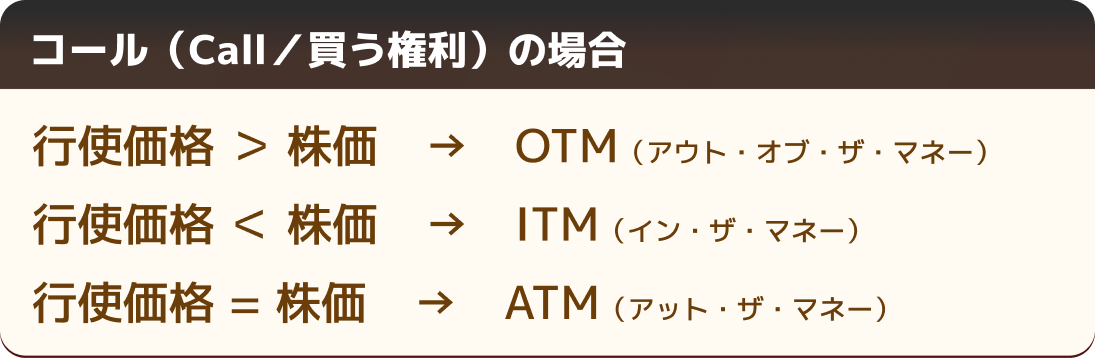
コールオプションの場合、
ITM:今すぐ行使すれば利益が出る状態
OTM:今行使しても利益にならない状態
ATM:株価と行使価格がほぼ同じ状態(本質的価値はほぼゼロ)
を指します。
これらは、現時点で行使した場合の状態を表す呼び方であり、将来の値動きや取引戦略を示すものではありません。本稿では、あくまで本質的価値の有無を理解するための整理として用いています。
時間価値とは「これから起こる可能性を織り込んだ価格」
時間価値は、先ほど説明した本質的価値とは性質が異なります。本質的価値が「今この時点で行使した場合に確定している価値」を表すのに対し、時間価値は、満期までの間に状況が変わる可能性に対して付けられている価値だと考えることができます。
たとえ現時点では本質的価値がなくても、満期までに時間が残っていれば、株価が大きく動く可能性はあります。将来、オプションが有利な状態になるかもしれないという不確実性そのものが、時間価値としてオプション価格に含まれています。
このように、時間価値は「すでに決まっている価値」ではなく、これから起こり得る変化に対する市場の評価を反映した部分だと言えます。
なぜ株価が動かなくても損益が変わるのか
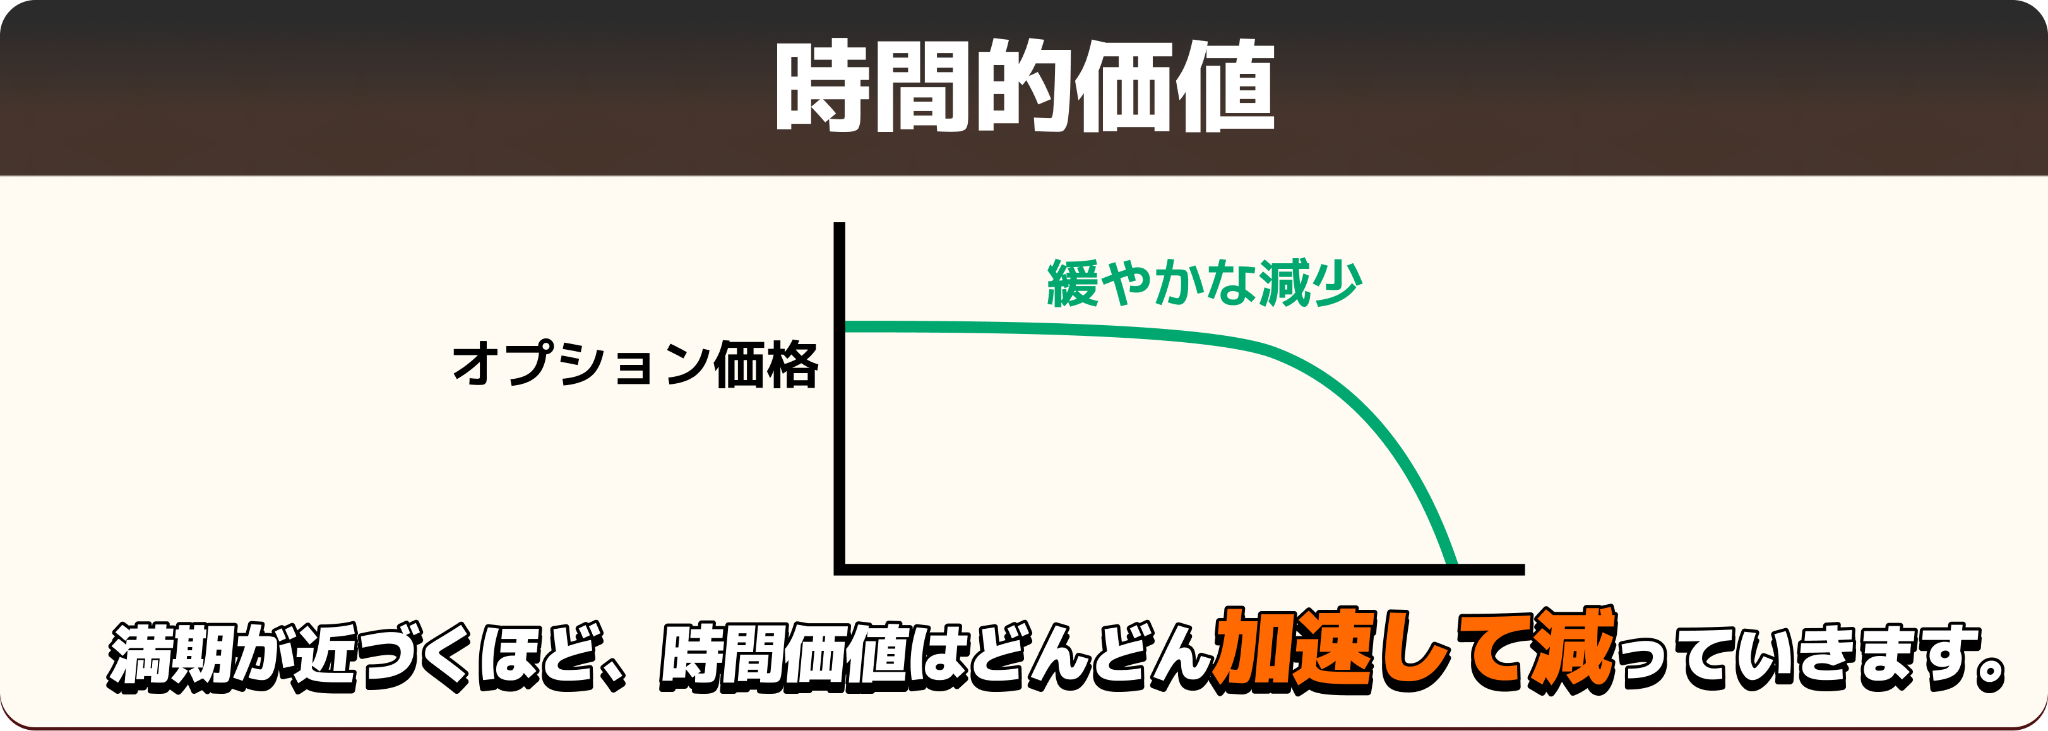
株価が横ばいの場合、本質的価値は増えも減りもしません。それにもかかわらず、オプションの評価損益が変化することがあります。その主な理由は、オプション価格に含まれる時間価値が、時間の経過とともに少しずつ減少していくためです。
オプションには満期があり、満期が近づくほど、「これから有利な状態になる可能性」は徐々に小さくなっていきます。言い換えると、将来に対する不確実性が、時間の経過とともに消費されていくということです。
その結果、株価が動いていなくても、時間価値が減少することでオプション価格が下がり、評価損益が変化するケースが見られます。これが、「方向性は合っていたはずなのに、損益が変わった」と感じる場面が生じる理由です。
Theta(セータ)― 時間が与える影響
オプション価格には、時間の経過そのものが与える影響が含まれています。この「時間による影響」を数値として表したものが、Theta(セータ)です。
Thetaは、他の条件が変わらないと仮定した場合に、時間が1日経過するとオプション価格がどれくらい変化すると考えられるかを示す指標です。一般に、オプションを保有している立場では、時間の経過は価格にマイナスに働くことが多いとされています。
セータは「時間による減少圧力」を数値で表す指標
Theta(セータ)は、時間価値が時間の経過によってどの程度のペースで減少するかを捉えるための指標です。
たとえば、あるコールオプションの Theta が −0.5 と表示されている場合、株価や IV などの条件に大きな変化がなければ、1日経過するごとにオプション価格が約0.5ドル下がると市場では見込まれていることを意味します。
そのため、株価がまったく動いていなくても、時間が経過するだけでオプションの価値が少しずつ失われていくことがあります。これが、オプションを保有していると「何も起きていないのに価格が下がる」と感じる代表的な理由です。
アプリ画面でセータを確認してみる
Theta は、理論上の概念だけでなく、実際の取引画面でも確認することができます。
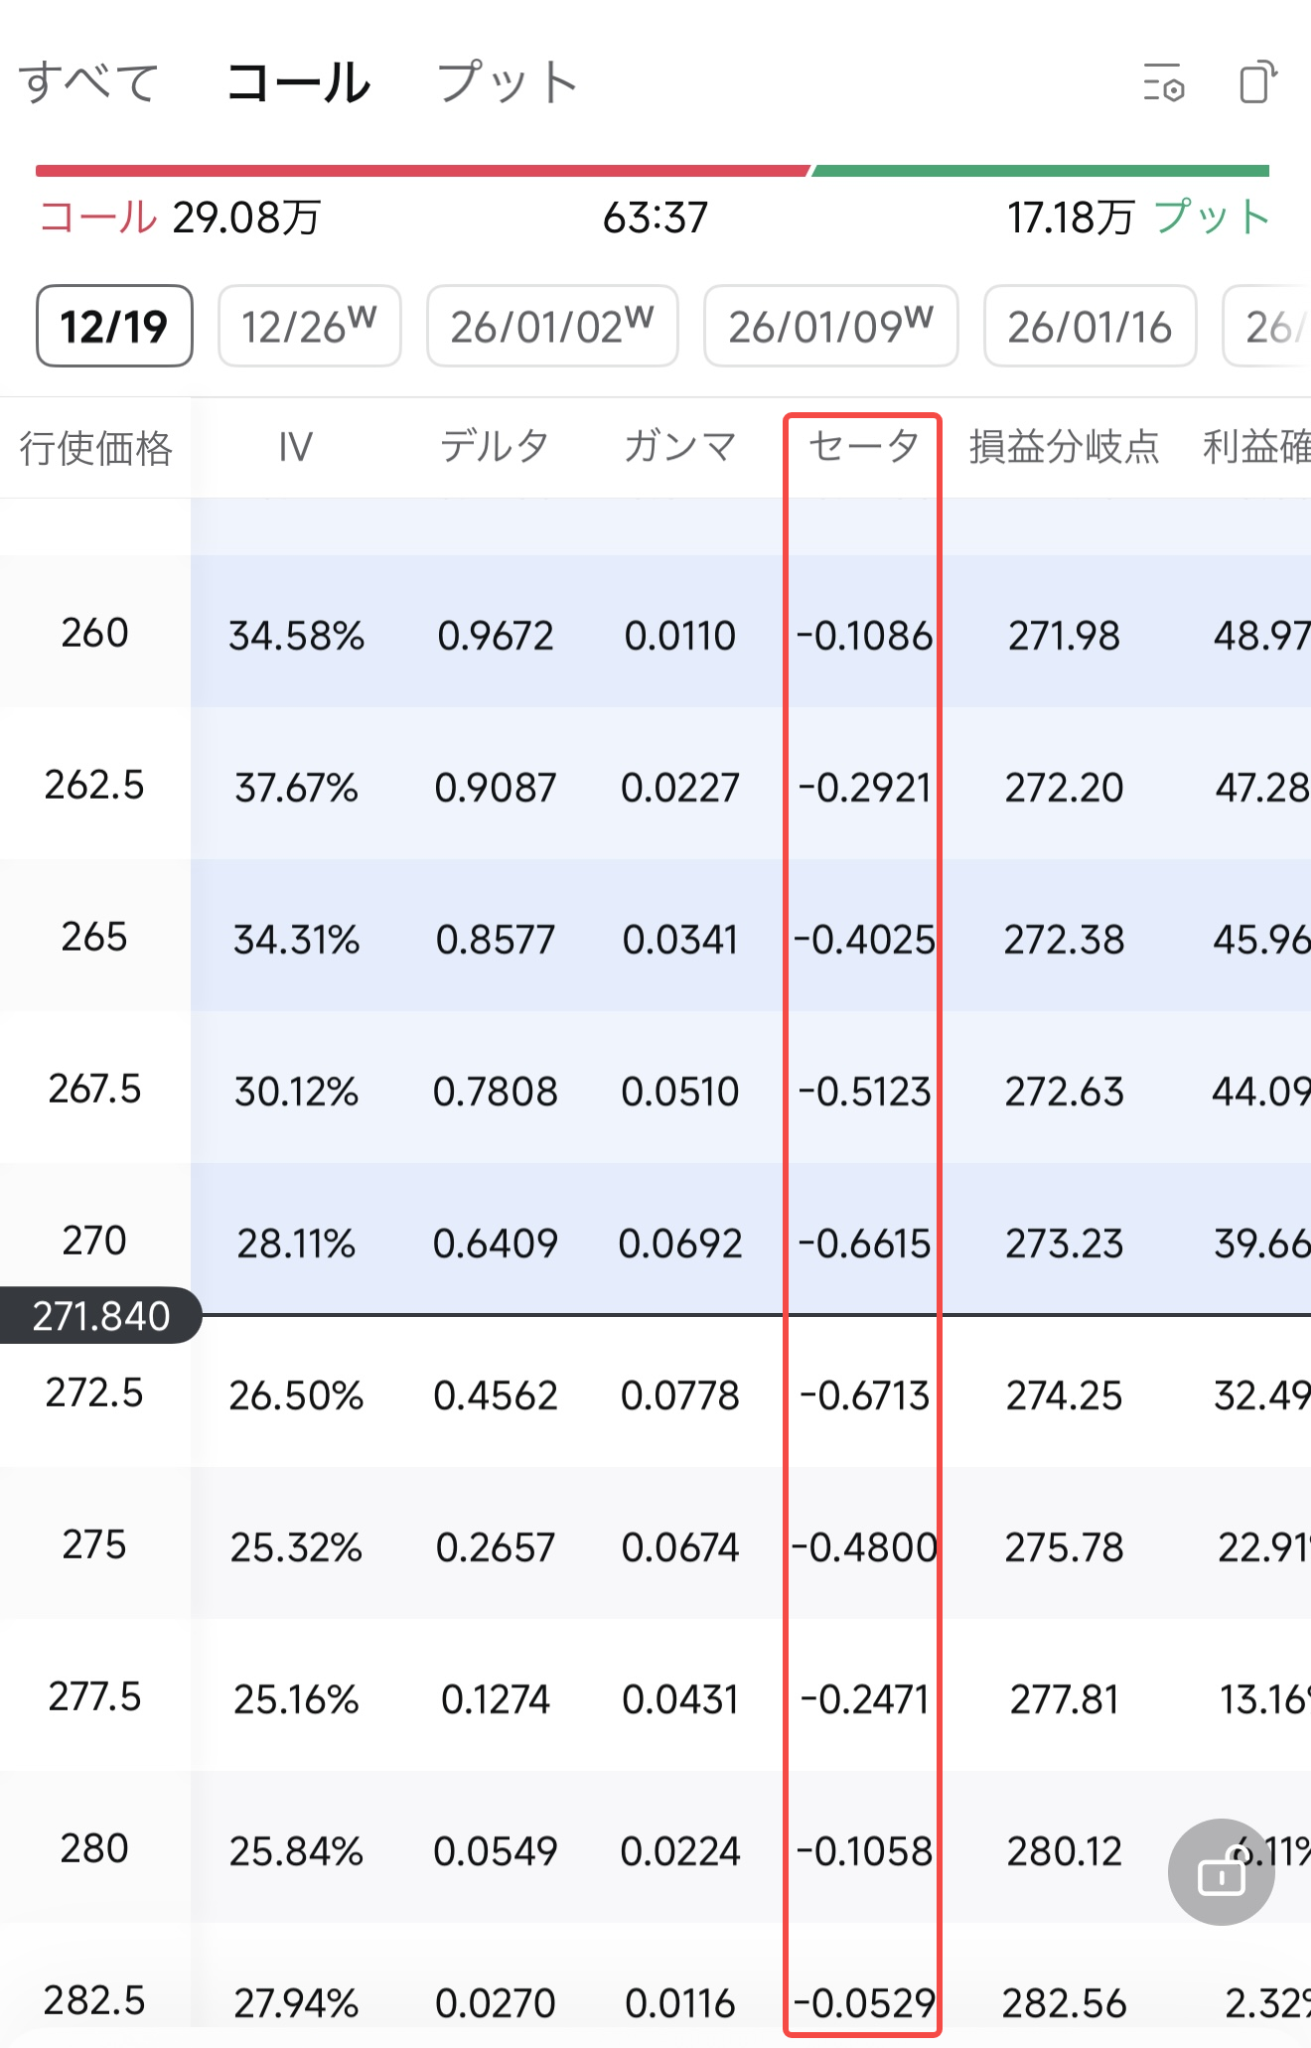
表示されているセータは、それぞれの行使価格・満期における、1日あたりの時間価値の減少ペースを示しています。数値は株価や IV、残存期間などの条件によって変動します。
同じ満期のオプションであっても、行使価格によってセータの大きさが異なる点に注目すると、時間がオプション価格に与える影響をより具体的にイメージしやすくなります。
まとめ
ここまで、オプション価格の基本構造について見てきました。オプションの価格は株価の動きだけで決まるものではなく、本質的価値と時間価値という二つの要素で構成されます。そのため、株価が動かなくても、時間の経過によって評価損益が変化することがあります。
本質的価値は「今この時点で行使した場合に確定的に計算できる価値」を表すもので、時間が経過するだけでは変化しません。一方、時間価値は満期までに状況が変わる可能性に対して付けられている価値であり、時間の経過とともに減少していく傾向があります。そして、その時間による影響を数値で捉えたものが Theta(セータ) です。
これらを理解することで、「株価の方向は合っていたのに、損益が思ったように動かなかった」と感じる場面の背景を、より整理して捉えられるようになります。
次回予告:IV(インプライド・ボラティリティ)
ここまでの内容では、時間がオプション価格を押し下げる方向に働く力について解説してきました。ただ、実際の市場では、時間が経過しているにもかかわらずオプション価格が上昇するケースも見られます。
次回は、この現象を理解するうえで欠かせない IV(インプライド・ボラティリティ) に焦点を当て、時間価値がなぜ高くなったり、低くなったりするのかを解説します。「なぜ同じ条件に見えるオプションでも、価格が大きく違うのか」――その理由を、IVという視点から一緒に整理していきましょう。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報