
レバレッジドとインバースの上場投資信託(ETF)を理解する
リスクとメリットを吟味する
デイリー・レバレッジドETFについて
デイリー・レバレッジドETFとデイリー・インバースETFは、レバレッジのないETFと似た面もありますが、次の二つの重要なコンセプトがファンドの管理方法やファンドのパフォーマンスに大きな影響を与えています。
・レバレッジ:2倍ETFや3倍ETFの場合、1ドルの投資につき目標とするベンチマークに対して2ドルや3ドルの投資効果が上がります。つまり200%や300%(ベアファンドの場合は-200%や-300%)のリスクとボラティリティがあることになります。
・日次の投資目標:レバレッジドETFとインバースETFの投資目標は、ベンチマークの単日のリターンを増幅する、またはその反対の効果を得ることにあります。したがって、複数日にわたるファンドのリターンは、その期間中の日次のレバレッジの効いたリターンを複数日分重ねたものとなります。
ここに書かれた内容は、これらのファンドの仕組みについて詳しく説明すると同時に、ファンドに関わるリスクについても情報提供することを目的としています。
デイリー・レバレッジド・アンド・インバースETFが目指すもの
各デイリー・レバレッジドETFとデイリー・インバースETFは、手数料および費用の控除前の段階で、ファンドの日次の収益として、ブルファンドであればそれがターゲットとするベンチマーク・インデックスの3倍または2倍のパフォーマンスとなるような投資結果を、ベアファンドであればベンチマーク・インデックスのマイナス3倍またはマイナス2倍あるいはマイナス1倍のパフォーマンスとなるような投資結果を目指します。ただし、ファンドがその投資目的を達成することを保証するものではありません。
どのような投資家に向く商品か
これらのファンドは次のような洗練された投資家向けの商品です:
· 短期間で多額の損失が発生するリスクを理解し許容することができる
· レバレッジを効かせながら日次で投資結果を追求するファンドのユニークな性質とパフォーマンス特性を理解している
· ベアファンドの場合、ポジションをショートにするリスクについて理解している
· 変動する市場とファンドのパフォーマンスに対応して頻繁にポジションをコントロールするための時間がある
これらのファンドは次のような保守的な投資家向けの商品ではありません:
· 短期間に多額の損失が発生する、もしくは投資元本をすべて失うような事態は許容できない
· レバレッジを効かせながら日次で投資結果を追求するファンドのユニークな性質とパフォーマンス特性に馴染みがない
· 投資ポートフォリオを積極的に管理し、市場の動向やファンドのパフォーマンスに応じて変更を加えることができない
レバレッジドETFとインバースETFの中身
ファンドのポートフォリオ構成とポジション
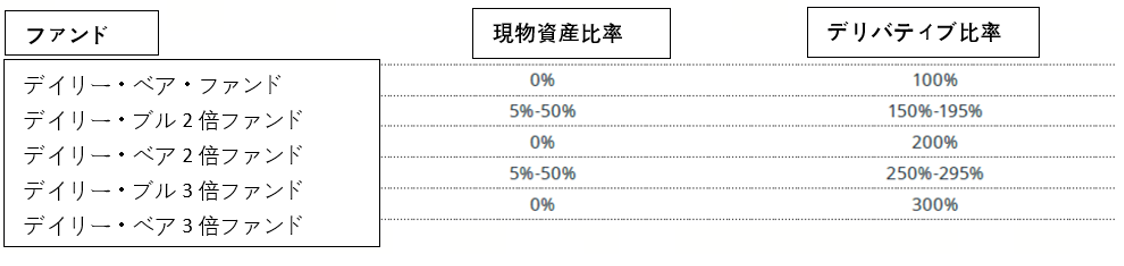
デイリー・レバレッジドETFとデイリー・インバースETFは、必要な投資効果を得るために、その純資産の全部もしくは一部をデリバティブ(主にスワップと先物)に投資しています。そうしたデリバティブ契約を結ぶことで、資産の全部の現金を投資しなくても、必要とされるそれぞれのインデックスやセクターへの投資ポジションを持つことができるのです。ブルファンドの場合は、資産の5%から50%を現物資産に投資し、残りの必要なポジションはデリバティブで構築します。ベアファンドの場合は、マイナス1倍、マイナス2倍、マイナス3倍のポジションのすべてをデリバティブで構築します。
市場の変動に対するポジションの管理方法
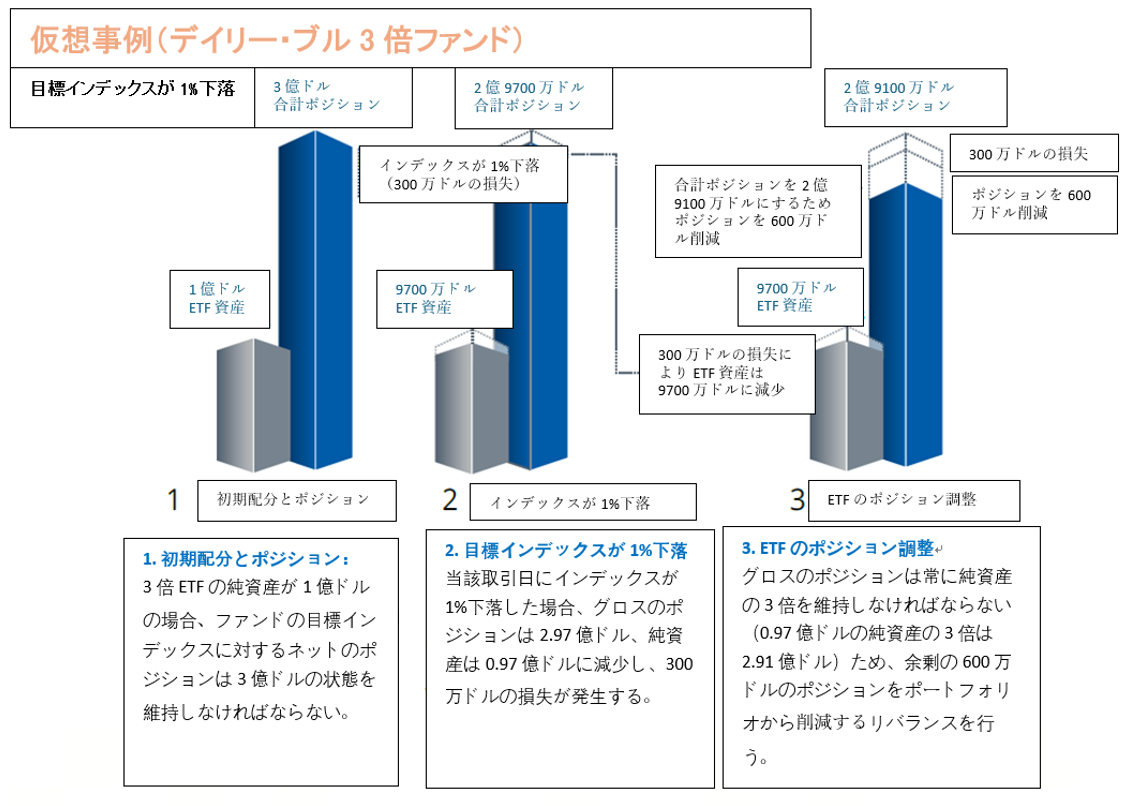
ブルファンドとベアファンドはそれぞれのベンチマーク・インデックスのパフォーマンスの整数倍(ベアファンドの場合はマイナス整数倍)に連動するように作られているため、市場の日々の変動はファンドの純資産の増減をもたらします。この日々の変動を受けて、ファンドを管理するアドバイザーは各ブルファンドとベアファンドのポジションが適切な倍率の水準となるようにポートフォリオの調整を行います。
ファンドのアドバイザーは日々スワップや先物を売買してリバランスを行うことで、それぞれのファンドの日々のパフォーマンスが指定された倍率(ブルファンドの場合は3倍や2倍、ベアファンドの場合はマイナス3倍、マイナス2倍、およびマイナス1倍)に限りなく連動するようにしています。
いくつかのリスクを詳しく見る
日次のレバレッジの追求が長期的なパフォーマンスに与える影響
各デイリー・レバレッジドETFとデイリー・インバースETFは、特定のベンチマーク・インデックスのリターンの倍数となるリターンが得られることを目指しています。1日以上の長い日数のファンドのパフォーマンスについては、毎日のリバランスが重要な意味を持ってきます。
なぜならば、デイリー・レバレッジド・ファンドの持っているポジションは目標とするインデックスの倍数と純資産に応じたものとなるからです。ベンチマーク・インデックスの動きがファンドにとってプラスの方向であれば、純資産が増え、ファンドのポジションはその倍数分の増加となります。
反対に、ベンチマーク・インデックスがファンドにとってマイナスの方向に動くと、純資産の減少につながりますが、ファンドのポジションの減少度合いは純資産の減少の倍数分となります。
つまるところ、デイリー・レバレッジド・ファンドは、プラス方向だと利益分に反応してよりポジションを積み上げ、マイナス方向だと損失分に反応してよりポジションを減らすことで反応します。この性質は、相場にトレンドのある状態だとメリットとなりますが、方向感のないボラタイルな相場だと不利に働きます。
以下に示す3つのシナリオで、デイリー・レバレッジド3倍ブルファンドがさまざまな市況動向の下でどのようなパフォーマンスとなるのか見てみましょう:
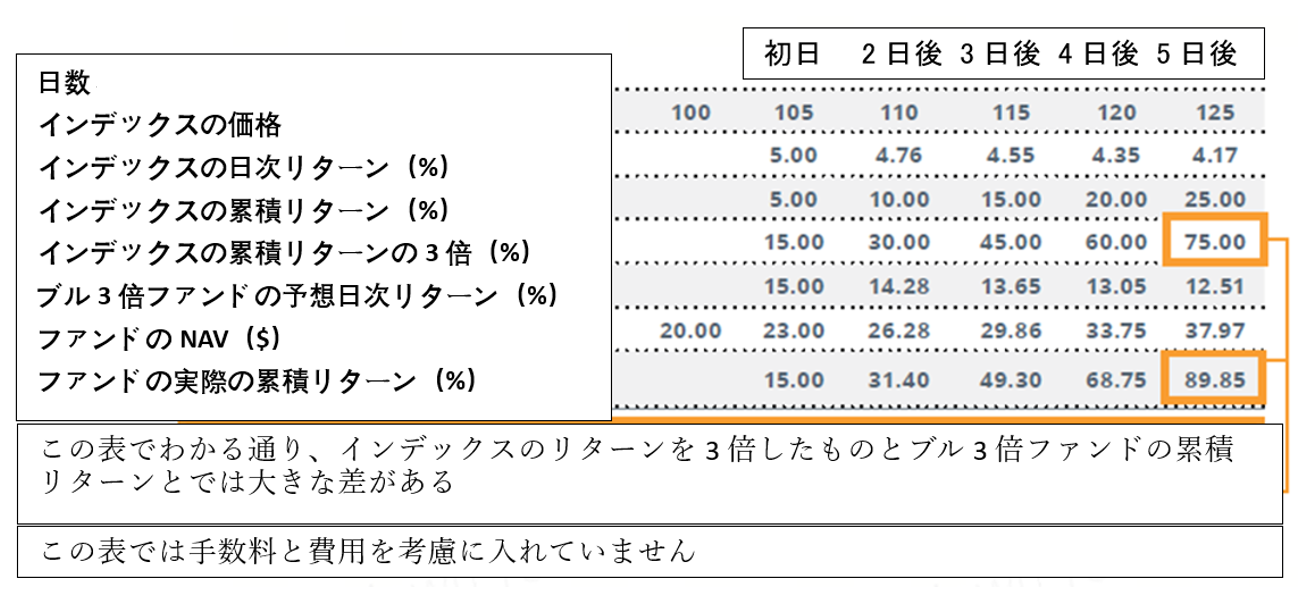
最初の2つのシナリオが示す通り、市場にトレンドがありボラティリティが低い時には、1日以上の複数日のファンドのパフォーマンスは当該ベンチマークのリターンの乗数を超えることがあります。
1. 市場が一本調子で上昇した場合
ベンチマーク・インデックスの動きにトレンドがあり、かつそれが一本調子の場合、すなわちインデックスが複数日かけてファンドに有利な方向(ブルファンドの場合は相場上昇、ベアファンドの場合は相場下落)に一方方向に動いた場合には、ファンドから得られる累積リターンは、インデックスのリターンに決められた倍率(3倍、2倍など)をかけたものよりも大きくなることがあります。これは、市場が有利な方向へ動いたことでファンドの純資産が増加するにつれて、それに応じた倍率のポジションを積み増して対応しなければならないためであり、インデックスの変化の影響が増幅されることによるものです。
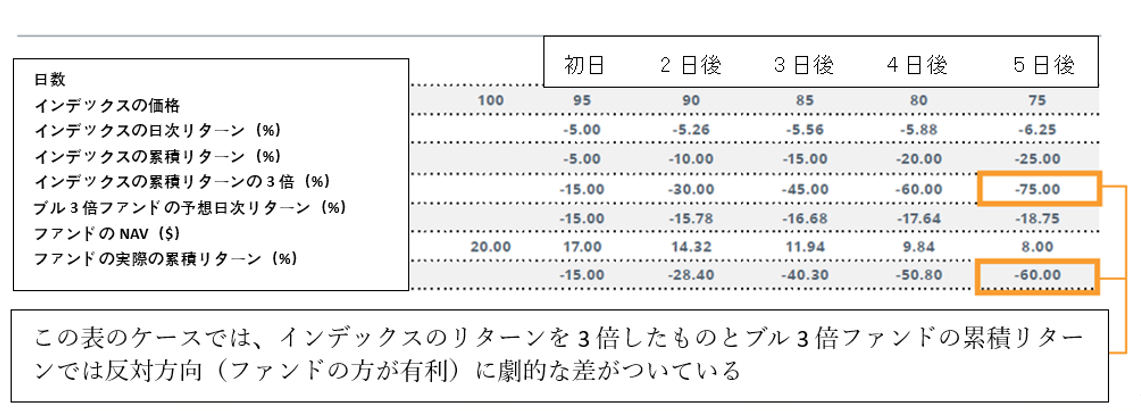
2. 市場が一本調子で下落した場合
逆にベンチマーク・インデックスが複数日かけてファンドに不利な方向(ブルファンドの場合は相場下落、ベアファンドの場合は相場上昇)に一方方向に動いた場合には、ファンドの累積損失は、インデックスの損失に決められた倍率(3倍、2倍など)をかけたものよりも小さくなることがあります。これは、市場が不利な方向へ動いたことでファンドの純資産が減少するにつれて、それに応じた倍率のポジションを取り崩して対応しなければならないためであり、インデックスの変化の影響が抑制されることによるものです。
3. 市場は横ばいだが振れが大きい場合
市場の振れは大きいけれども明確なトレンドや方向性がない場合、レバレッジド・ファンドにとっては毎日のリバランスの作業が日数を重ねるほどにファンドのパフォーマンスに悪影響を及ぼすことがあります。先に説明した通り、ファンドはベンチマーク・インデックスが上昇すればポジションを増やし、下落した時にはポジションを減らして日々対応します。ポジションを増やした直後に相場が下がれば損失はより大きくなり、逆にポジションを減らした直後に相場が上昇しても得られる利益は目減りすることになります。このようなパターンが続くと、ファンドの長期的なリターンが徐々に悪化してきます。下の表では、ベンチマーク・インデックスが6日間かけて上下に変動した後で結局元の水準に戻ったケース(インデックスのリターンはゼロ)で、これに対応したファンドのリターンがマイナスになった例を示しました。なぜこのような結果になるのかは、日々のリバランス調整の計算を追ってみればよく理解できると思います。
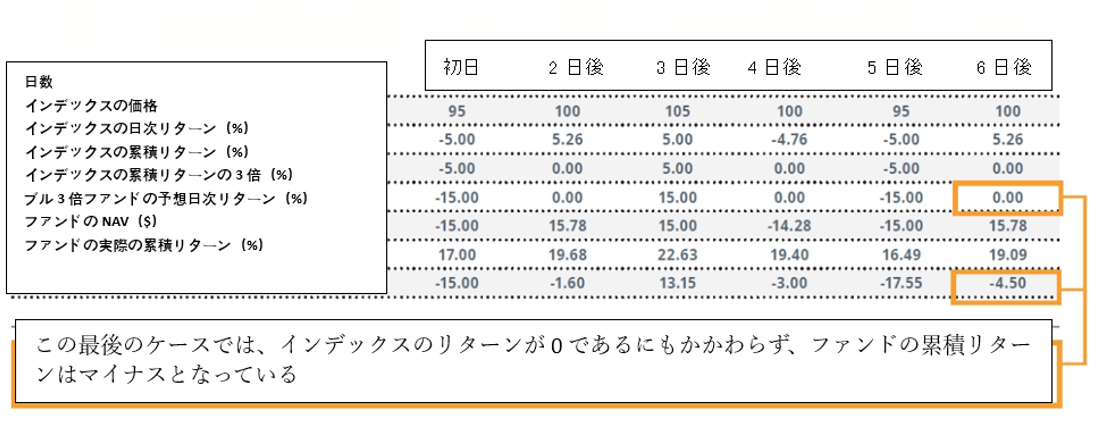
以上示したパフォーマンスの数値は、あくまでもシミュレーションであり、日々の運用コストや手数料などを含んでいないので、実際のデイリー・レバレッジドETFとデイリー・インバースETFのリターンを示したものではありません。デイリー・レバレッジドETFとデイリー・インバースETFを利用される際には、その投資がもたらすポジションの変化をモニターしながら、必要に応じて保有株数を調整するなどの対応をすることをお勧めします。
市場価格とNAVの乖離リスク
デイリー・レバレッジドETFとデイリー・インバースETFは、ニューヨーク証券取引所傘下の電子取引所ARCA、ナスダック証券取引所およびその他の取引所に上場され、流通市場で取引されています。ファンドの市場価格は、純資産価値(NAV)の変動およびファンドの需給状況によって変動します。ファンドの価格がNAVを上回るのか、下回るのか、あるいはNAVと一致するのかについては正確に予測することはできません。場合によっては市場に流通している株数が不足しているため、想定以上のプレミアム付きで取引されることもあります。その結果、投資家が購入するファンドの価格がそれを構成する原資産価値の総計よりもいくらか水増しとなっている可能性もあります。しかし、流通市場への供給が増えれば、需給関係はやがて通常のバランスを取り戻します。そして価格プレミアムは自然と減少することになります。
カウンターパーティ・リスク
デイリー・レバレッジドETFとデイリー・インバースETFの発行会社は、ベンチマーク・インデックスに追随するためのポジションを構築する際に、カウンターパーティ・リスクを包含する金融商品に投資することがあります。カウンターパーティ・リスクとは、万一取引相手がその取引条件に定められた契約上の義務を果たすことが困難になった時に、金銭的損失を被る可能性があるリスクのことです。
マーケットが引ける前の取引時間中には、ETFの原資産価値を示す参考値としてiNAV(日中NAV)が利用されています。多くの場合、ETFは諸要因のためにNAVに対してプレミアムもしくはディスカウントで取引されています。ETFを購入する前に、その価格がプレミアムなのかディスカウントなのかをiNAVで確認することができます。
レバレッジドETFとインバースETFに投資するにあたって知っておくべき用語集
ベータ
目標とするインデックスの動きに対して証券やポートフォリオがどの程度の感応度があるのかを計測したものです。ベータ値が1.0以上であれば、証券やポートフォリオの方がインデックスよりも変動が激しいことを意味し、1.0以下であれば変動が少ないことを意味します。
カウンターパーティ
金融用語でカウンターパーティとは、いわゆるOTC(店頭取引)で証券を売買する際にその契約の相手方となるブローカーや投資銀行、その他の証券ディーラーのことを指します。通常は「カウンターパーティ・リスク」という用語で使われることが多く、その意味は、万一OTC取引の相手先が取引条件に決められた義務を履行することが困難になった場合に、金銭的損失を被るリスクのことです。
先物取引
先物取引所で取引される、特定の標準化された商品を標準化された数量で売買する契約のことです。例えば、ひとまとまりの企業株式(株価指数)を、将来のある期日を満期として、売買時の価格(先物価格)で売り買いする契約などがあります。
流通市場
2つの取引主体が、一定期間にわたって一連のあるキャッシュフローを別の一連のキャッシュフローと等価で交換することに合意するデリバティブ取引のことです。この一連の交換のタイミングはスワップのレッグと呼ばれます。そのキャッシュフローは想定元本を元に計算されますが、この想定元本自体を両者間で交換することはありません。結果として、スワップ取引では、原資産に対する資金の裏付けなしにポジションを作り出すことができます。なぜなら、カウンターパーティは、想定元本に見合う現金または担保を差し出すことなく、価格の変動から発生する損益を享受することになるからです。
(米国の上場レバレッジドETFとインバースETFの発行体のほとんどは、ベンチマーク・インデックスにファンドが連動するために必要なポジションを追加するためにスワップを使用しています。)
記事についての免責事項
このビデオ/記事の内容は、情報提供および教育目的のためのものです。Rafferty Asset Management, LLC(Direxionの商号で営業)、Direxion Asia Limited、または Direxion グループの各社による商品やサービスの申し入れをしたり、勧誘を行ったりするものではありません。ここに記載されたいかなる情報も、投資または金融面に関する助言、あるいは記載された証券の購入や売却を推奨するものとみなされるべきではなく、Direxion グループの各社は注意義務を負っておらず、これを受け取った人に対する注意義務をDirexion は否認します。ここに記載された情報は、一般的な情報提供だけを目的としたものであり、特定の投資目的、金融面の状況、および特定の人物の特定のニーズを考慮したものではありません。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報