
株式併合
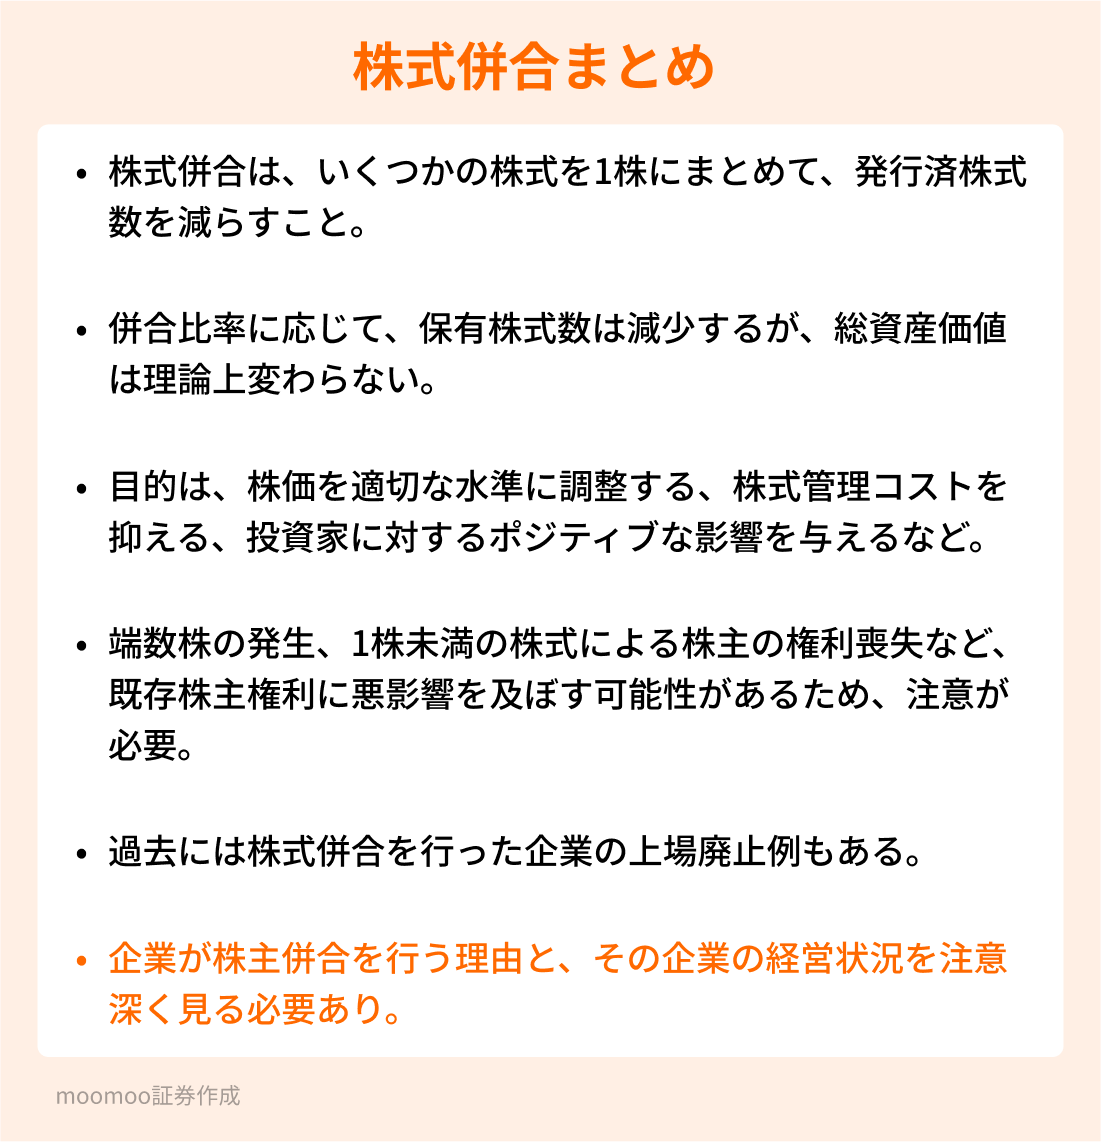
株式併合は、複数の株式を1株にまとめて発行済み株式数を減少させることです。株式併合によって、株主が保有する株式数は併合比率に応じて減少しますが、株主の総資産価値は理論上変化しません。

なぜ株式併合される?
株式併合は、主に低迷した株価の企業によって実施されます。企業が株式併合を実施する目的を以下に挙げてみましょう。
株価を適切な水準に調整する
発行済み株式数の減少による株式管理コストを抑える
投資家に対するポジティブな影響を与える
少数株主の影響を排除し経営の安定化を図る
低迷している株価の企業は投資家に「低位株」、「ボロ株」と見なされて投資対象から除外されてしまうことがあります。そのため株式併合を行う狙いとしては、まず低迷する株価を適切な水準に調整することで投資家の投資判断にポジティブな影響を与えることが期待されます。
単元未満の端数株は既存株主に不利
例えば、4:1の併合比率では、株主の保有株式数が1/4になる一方で、1株あたりの理論株価は4倍になり、株主の資産価値は変わらないとされます。
しかし、併合比率が5:1の場合には、割り切れない株数が生じます。割り切れなかった株式は会社に買い取られるため対価は得ることができますが、株主としての権利は喪失してしまいます。
このように株式併合には、単元未満の端数株が生じるというデメリットがあり、株主の権利を侵すことが問題視されてきました。そのため2001年の商法改正以前は、原則として株式併合は禁止されていました。しかしその後の規制緩和により、企業が株主総会で株式併合の必要性や目的を開示し特別決議による承認を得ることができれば、様々な目的のために実施が可能となったという経緯があります。
投資家としては株式併合が起こった場合、注意が必要です。株式併合が行われた理由を良く考察するようにしましょう。
事例1【みずほFG】
メガバンク3行のうちの1行である、みずほフィナンシャルグループ(8411)は、2020年6月の株主総会で株式併合実施の議案を付議しており、同年8月31日に実施を発表、10月1日付で10:1の株式分割を実施しました。
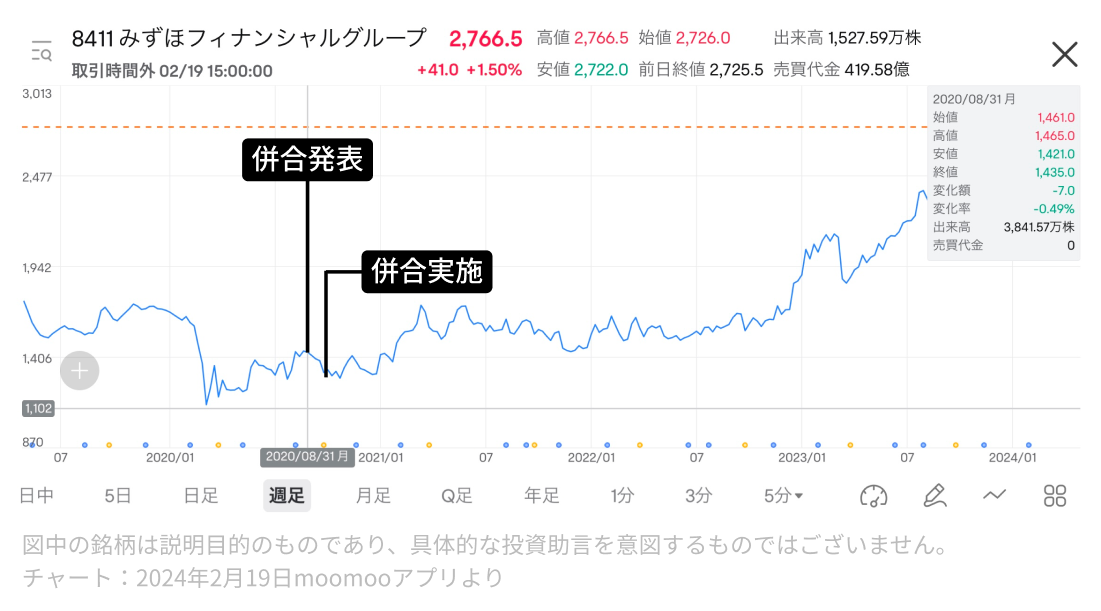
また、競合メガバンクである三菱UFJ、SMBCと株価水準の足並みを合わせてきたという点で、みずほだけが「安い」イメージを払拭し、投資家に対してポジティブな影響を与えたとも言えるでしょう。
事例2【オンキヨー】
かつてジャスダックに上場していたオンキヨーは株式併合を行ったのち、上場廃止となりました。
同社の株式併合の目的は、上場廃止のおそれを払拭するための株価状況の改善、発行済株式総数の適正化、投資環境の整備及び株式管理コストの削減のために行うものとされていました。(オンキヨーの開示資料を参照)
時系列を簡単に見てみましょう。
2020年7月22日付
5:1の株式併合を実施
2020年12月
新株予約権の発行を発表。その後、新株予約権が全部行使されず資金調達に失敗。
2021年8月1日
債務超過で上場廃止
オンキヨーの事例では、株式併合が必ずしもポジティブな結果に結びつかないことが示されています。市場の注意をひきつけたのち、結果として上場廃止したというケースも存在したのです。
再三になりますが、企業が株式併合を行う理由を確認し、その企業の経営状況を注意深く見たほうがよいでしょう。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報