
さまざまなETFの紹介(3)
1. アクティブ運用型のETF
2023年6月30日に東証で制度が改正され、それ以降はアクティブETFの上場が可能となりました。アクティブ運用型ETFとは、株価指数など特定の指標に連動した投資成果を目指すETF(以下「指標連動型ETF」「インデックス型ETF」といいます)とは異なり、連動する目標指標(インデックス)が存在しないETFのことを指します。アクティブ運用型ETFは、運用会社やファンドマネージャー(ファンドの運用責任者)が、あらかじめ公表されている運用方針に基づき、その専門知識を活用して組入銘柄や資産配分を調整することで、ベンチマークを上回る投資成果を得る可能性を提供します。
アクティブ運用型ETFには、連動対象となる指標が存在しないとはいえ、特定のセクターや市場へのエクスポージャーを提供することを主な目的とするものも含まれるなど、その種類は多岐にわたります。投資に際しては、まずアクティブ運用型ETFの運用方針が自身の投資目的に合致するかを十分に確認することが重要です。
これらのETFは連動対象となる指標を持ちませんが、管理会社が指定した方法に基づき、毎日売買立会開始前までに確定されたポートフォリオ情報(ETFの組入資産である有価証券やデリバティブ取引等の数量、金額、単価などの情報)が配信されています。
2024年8月時点で、東証に上場している、または上場を予定しているアクティブ運用型ETFは以下のとおりです。
PER(株価収益率)と並び、株価が同業種の銘柄の中で割安か割高かを判断する重要な指標の一つです。
計算式PBR=株価 ÷ BPS(1株あたりの純資産)
下記のグラフからお分かりのように、日本ではPBRが1倍を割れている割安な銘柄が多いです。
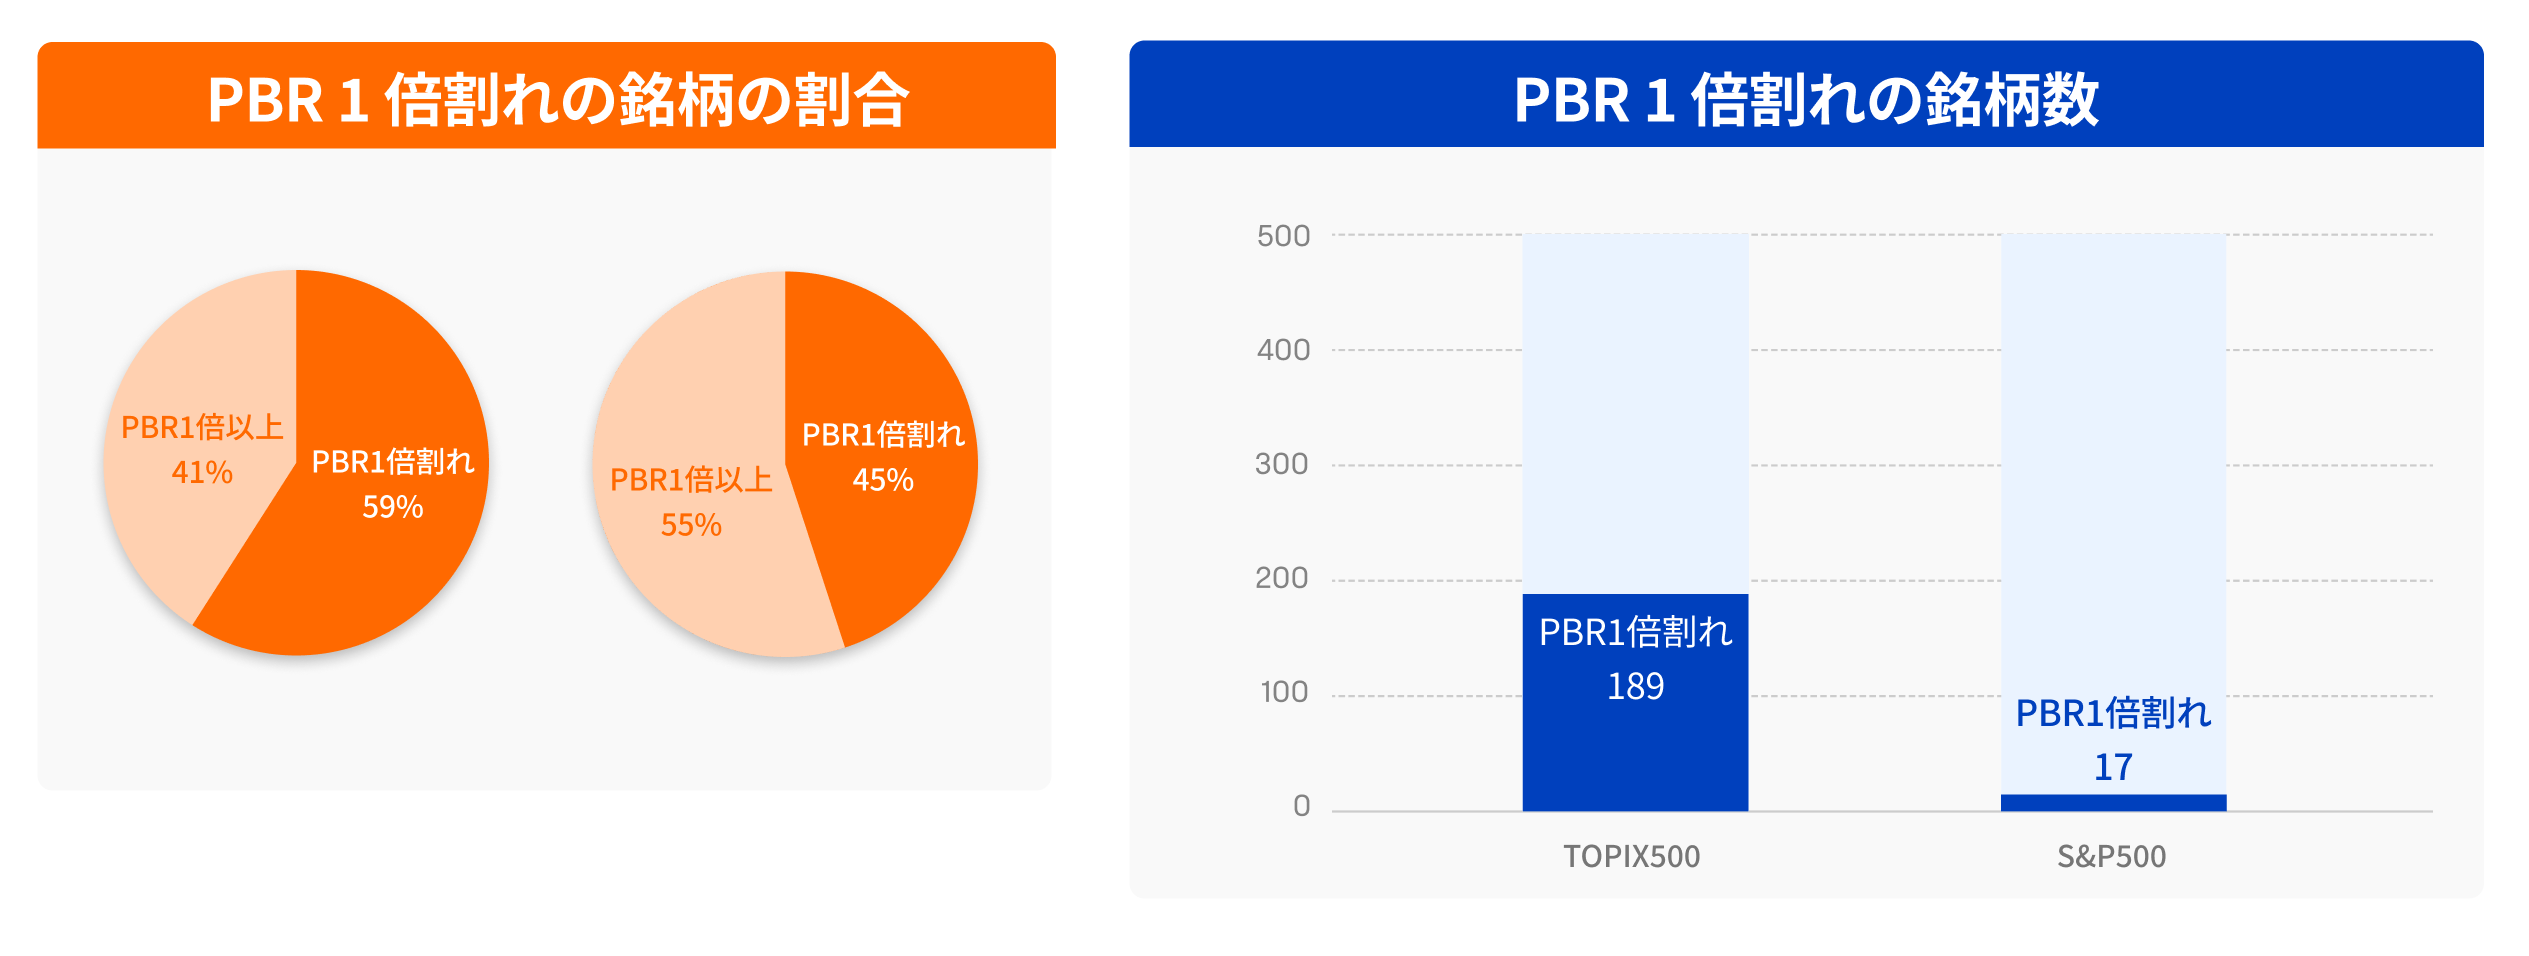
グラフ1: 元データ S&P 東京証券取引所 2023年7月31日時点よる、グラフは独自作成
日本取引所グループの東京証券取引所(以下「東証」といいます)は、2023年3月、プライム市場及びスタンダード市場の全上場会社を対象に、「資本コストや株価を意識した経営の実現に向けた対応」の要請を行いました。
その内容としては、企業の経営状況を積極的に投資家に知ってもらうためにどのような取り組みをしているか、また今後どのような対応を予定しているかを問いかけるものでした。つまり、東証は「PBR1倍超」の上場企業を含め、株主・投資家に対して積極的に自社の企業情報を提供するよう求めています。企業は、投資家に対して積極的な働きかけを行ったり、自社株買いなどの施策を実施して、株価に良い影響を与えることを期待しています。
欧米企業と比較すると、日本ではPBRが1倍を割っている企業が多く、これが平均株価に対する下押し圧力として懸念されています。今後、東証を始めとする日本取引所グループは、PBR1倍割れの上場企業に対して対策を要求し、改善を促す可能性があります。
さて、「PBR1倍割れ解消推進ETF」に話を戻します。このETFは、多数のPBR1倍割れ企業に分散投資を行います。さらに、このETFを運営するシンプレクス・アセット・マネジメント株式会社の資料によると、議決権行使を通じて、割安な企業価値を放置している経営陣に対して経営の質の改善を促すとされています。
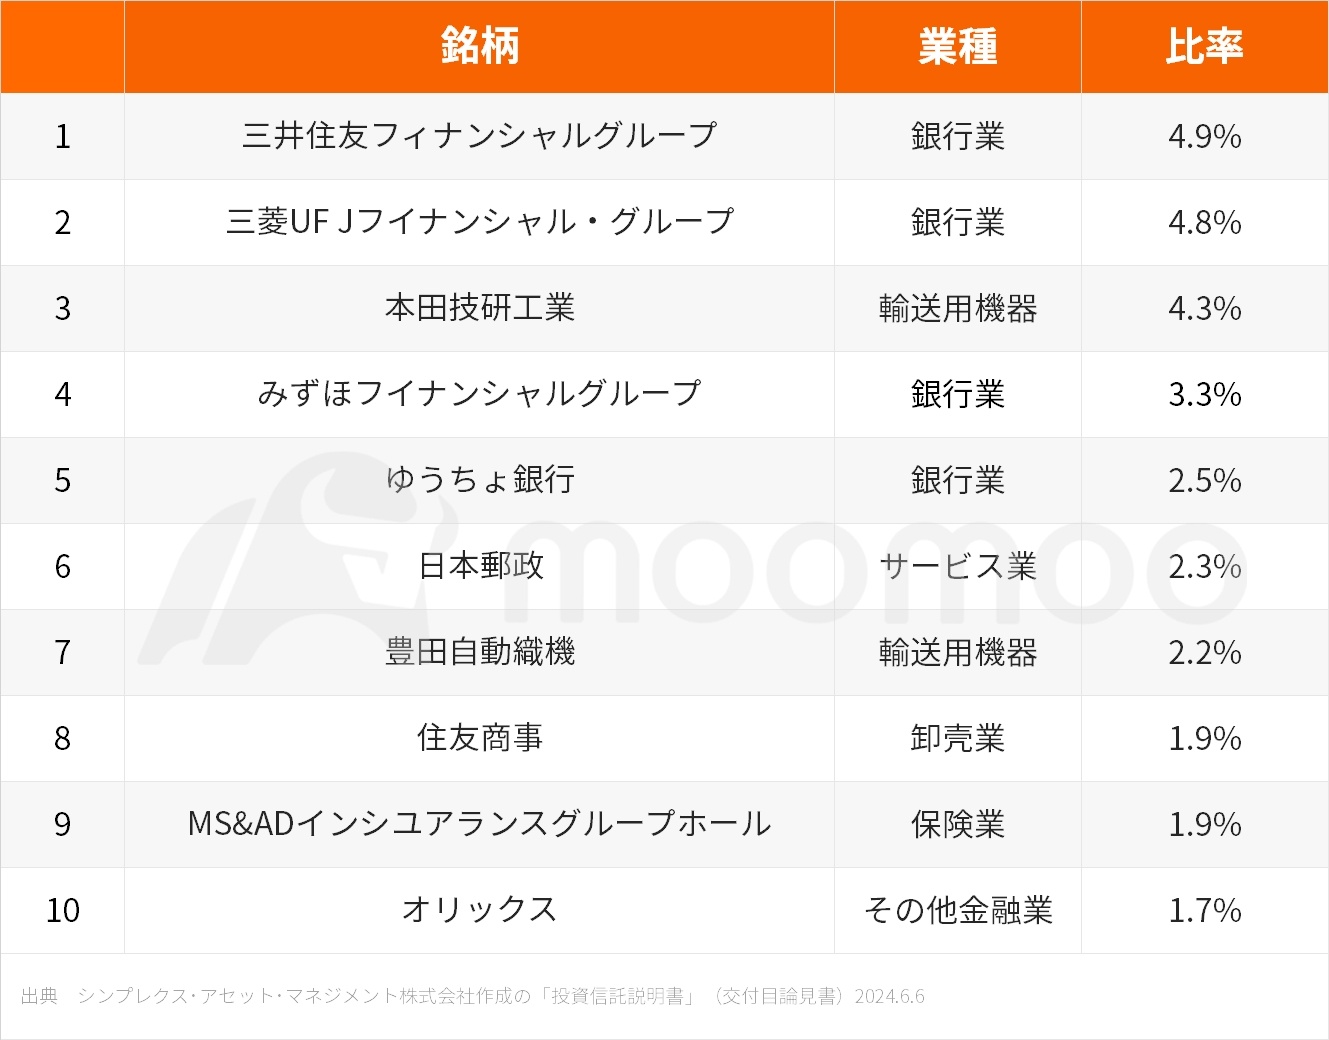
表1: 「PBR1倍割れ解消推進ETF」組み入れ銘柄上位銘柄
2. 商品・商品指数に連動するETF
原油、白金、パラジウムを原資産とする商品や商品指数のETFが日本市場に上場しています。中でも、昔から商品として人気がある貴金属である金(ゴールド)に連動するETFに注目が集まっています。特に昨今は金価格が大きく上昇し、テレビのニュースや新聞で金価格の高値が報じられる機会が増えていますね。
金には、株式など他の投資対象にはない、以下のような特徴があります。
①【分散投資】
一般的に金は平均株価との価格相関性(同じように価格が動く傾向)が低いとされています。むしろ不景気な時期、つまり平均株価が下がった時に、多くの投資家は株を売り、その代わりに金を購入し、資産を守ろうとします。そのため、金は株価が下落する時に買われ、株価が上昇する時に売られることが多く、金価格と平均株価は逆の価格相関性を示すことがよくあります。このような理由から、株式と金に連動する投資対象の双方を保有することで、運用資産全体のリスクを抑えることが期待できます。
②【有事の金】
美しい輝きを持つ金は、古くから宝飾品や貨幣として利用されてきました。常に金を欲しがる人は多いですが、金の採掘量は限られているため、金の総量はほとんど変わらず、普遍的な価値を保ってきました。株式や通貨とは異なり、金は特定の国家や企業に依存していません。したがって、不祥事や不景気、国際紛争、戦争といった有事の際でも、金はその価値を保ち続けます。
③【実物資産】
一時期に比べて落ち着いたとはいえ、日本を含む世界各国でインフレが続いています。インフレ時には通貨の価値が下がりますが、その代わりに不動産や貴金属などの実物資産の価値は上昇します。したがって、貴金属の代表格である金を保有すれば、インフレ時に値上がりする可能性が高いと言えます。金や金に連動するETFを持つことで、インフレヘッジ(対策)となります。
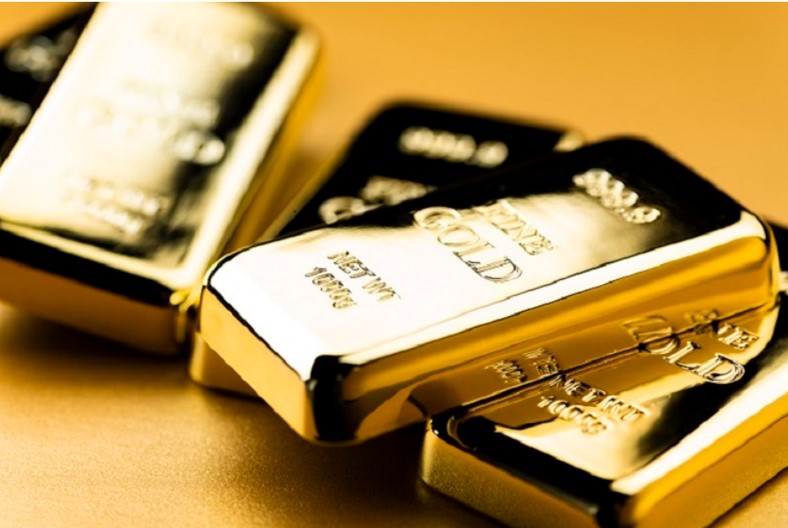
写真1: 純金のインゴット 出典: 三菱UFJ信託銀行
ここでは、三菱UFJ信託銀行が管理会社である $純金上場信託(現物国内保管型) (1540.JP)$ というETFに焦点を当てます。一般的に金の国際価格は、ロンドンでの純金1トロイオンス(約31グラム)当たりの米ドル建て価格で表示されます。
このETFの指標価格は、国内の商品先物取引市場における金の先物価格から評価された金地金の現在の理論価格です。大阪取引所の先物価格をベースとしており、現物の金価格に近い指標価格を算出しています。
つまり、「純金上場信託(現物国内保管型)」は、日本の投資家に馴染み深い「グラム・円」単位の金の理論価格に連動することを目指したETFです。さらに、このETFの投資家は、一定以上の受益権口数を保有することで、その受益権と引き換えに地金の現物(純金のインゴット)を受け取ることも可能です。
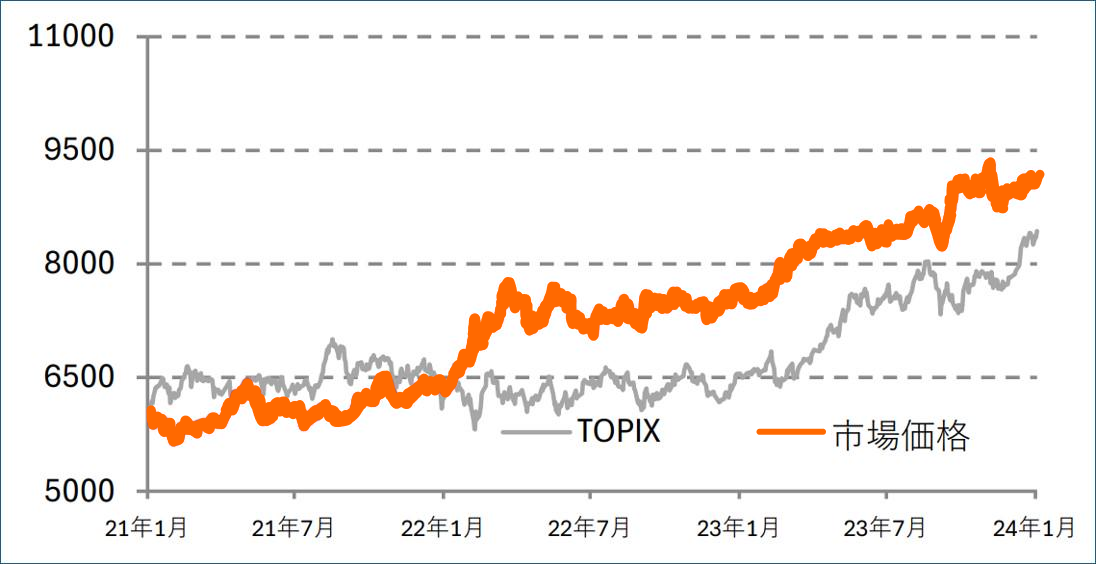
チャート1: 純金上場信託の価格
出典: 東京証券取引所 ※ 2021年1月29日の市場価格を基準とし、TOPIXの値を再換算しています。
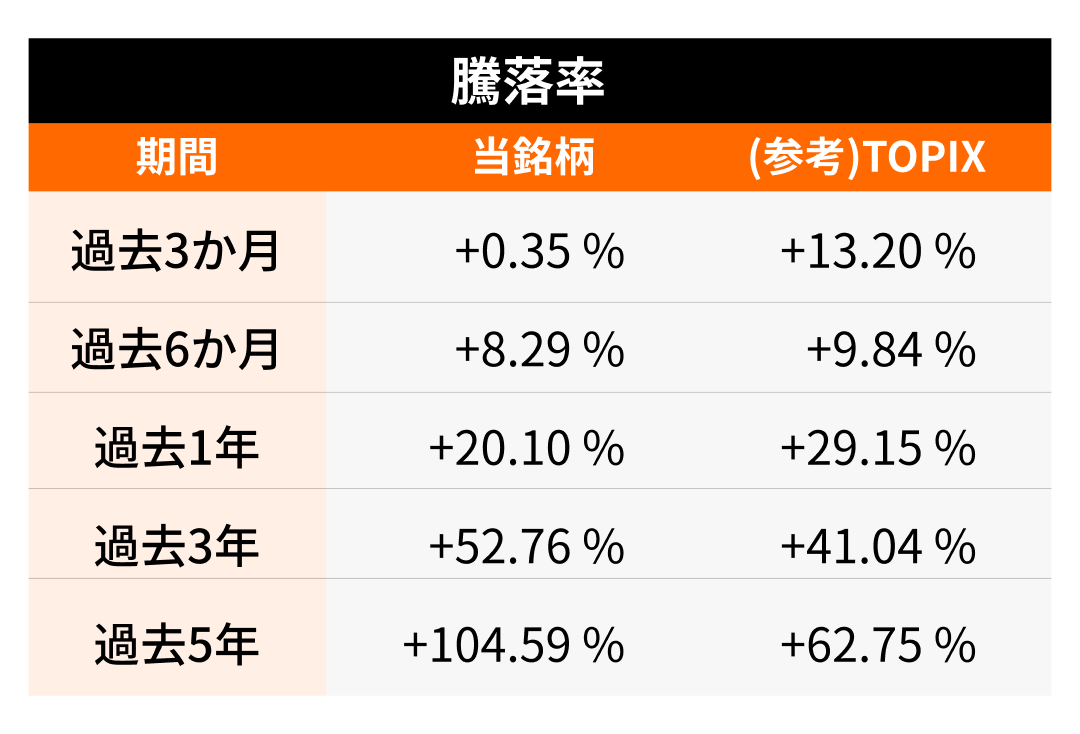
表2: 純金上場信託の騰落率: 出典東京証券取引所
3. REIT(リート=不動産投資信託)
REITに投資する投資家から集めた資金は、不動産に投資されます。そして、その賃貸収入や売却益が投資家に分配される仕組みです。投資先としては「オフィスビル」「商業施設」「マンション」「ホテル」などが多く見られます。このような不動産投資信託はアメリカが発祥であるため、日本の不動産のみに投資するREITは、海外のETFと区別するために「J-REIT」と称されることが多いです。
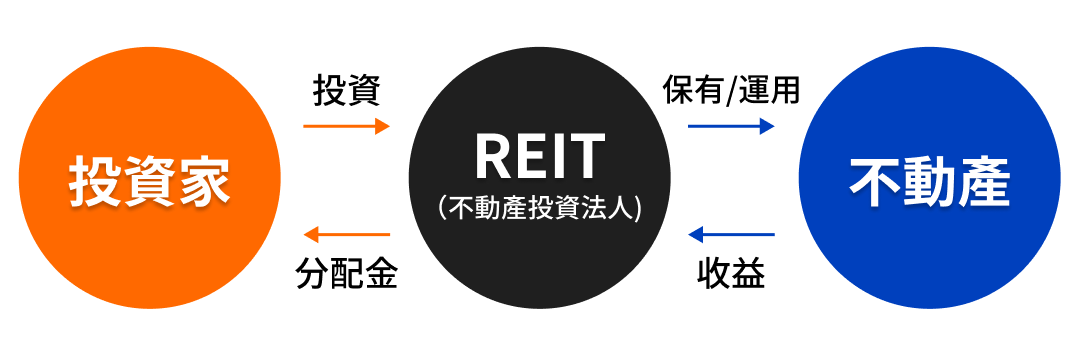
図1: REITの仕組み 日本証券取引所などの情報から独自に作成
他のETFや投資信託、株式に比べ、平均的に配当利回りが高いのがREITの特徴です。J-REITでは、収益の90%超を分配するなど一定の要件を満たすことで、実質的に法人税がかからない仕組みになっています。そのため、法人税を負担した上で配当金を出す「株式会社」と比べ、分配金が高くなりやすいのです。
(分配金利回りは、基準日(2024年8月6日)を基準とした過去1年間に支払われた分配金(税引前)の合計を、基準日の基準価額(信託報酬控除後)で除したものを使用しています。分配金利回りは過去のデータであり、市況により変動します。このため、将来の分配金額を示唆または保証するものではありません。)
※このデータは、管理会社である野村アセットマネジメントのホームページより引用しました。
4. 暗号資産(仮想通貨)のETF
2024年1月11日、米国金融当局であるSEC(米国証券取引委員会)により、代表的な暗号資産であるビットコイン(BTC)の現物ETFが承認されました。これにより、アメリカでは投資家がビットコインを直接保有することなく、ETFを通じてビットコインに投資できるようになりました。これまで現物ETFの承認を何度も延期していた米SECがついに申請を承認したことは、大きなニュースとなり、この報道を受けてビットコインの価格は一時的に大幅に上昇しました。
なお、日本では同様の承認はまだ下されておらず、現在のところ日本の証券会社では暗号資産ETFの取引はできません。
他に取引量の多い暗号資産として、「イーサリアム」が知られています。ビットコインのETFがアメリカで承認されたことで、次にはイーサリアムのETFが承認されるのではないか、という憶測が出ています。
ご注意
一般にETF、非上場の投資信託を含め投資商品は、元本が保証されておりません。従いまして、場合によっては元金を割り込む損失となってしまう場合があり得る事をご承知おきください。
チャート等で示した基準価格などの実績は過去のものであり、必ずしも将来の運用成果等を保証するものではございません。また、チャート、数表などはこの資料を作成した時点で入手したものであり、最新の内容ではない可能性があります。。投資の判断に際しましては、その時点最新の目論見書、契約締結前交付書面等をご確認ください。
本情報は、信頼できると判断される情報に基づき、作成したものですが、その正確性、完全性を保証するものではありません。投資判断に当たっては、情報の確認をお願いします。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報