
オプション価格の基本構造② IVとオプション価格の関係
IV(インプライド・ボラティリティ)とオプション価格の関係
第①篇では、オプション価格(プレミアム)が本質的価値と時間価値で構成されていること、そして時間の経過が価格に影響を与える仕組みを学びました。特に、時間価値は満期に近づくほど減少しやすく(タイムディケイ)、その影響はTheta(セータ)として数値化されることを確認しました。
しかし実際の市場では、時間が経過しているにもかかわらず、オプション価格が上昇する場面も見られます。この現象を理解するうえで欠かせないのが、IV(インプライド・ボラティリティ)です。
IV(インプライド・ボラティリティ)とは何か?
IV(インプライド・ボラティリティ)とは、オプション価格から逆算される形で示される、将来の値動きの大きさに対する市場の見込みを表す指標です。日本語では、「予想変動率」と説明されることもあります。
IVの数値が高いほど、市場では「将来、原資産価格が大きく動く可能性がある」との見方がより強く織り込まれていると考えられます。ただし、ここでいう「予想」は、値動きの方向や結果を示すものではありません。IVは、あくまでどの程度の変動(値動きの大きさ)が想定されているかを表す指標です。
重要なのは、IVが実際の値動きを予測する指標ではないという点です。
IVは、現在のオプション価格に織り込まれている期待や不確実性の度合いを表しています。
VIX指数とIVの関係で考える
日本の投資家にとって、IVに近い概念としてよく知られているのが VIX指数 です。VIXは、S&P500指数オプションをもとに算出される、市場全体のボラティリティを示す指標で、「恐怖指数」とも呼ばれています。
たとえば、地政学リスクの高まりや金融市場の混乱が意識される局面では、VIXが上昇することがあります。これは、市場で「これから大きな値動きが起こるかもしれない」という見方が強まっている状態を表しています。
IVも、本質的にはこれと同じ考え方です。VIXが「市場全体に対する不確実性」を表しているのに対し、IVは「特定の銘柄・満期・行使価格ごとの不確実性」を表しています。つまり、IVは個別株オプション版のボラティリティ指標だと捉えることができます。
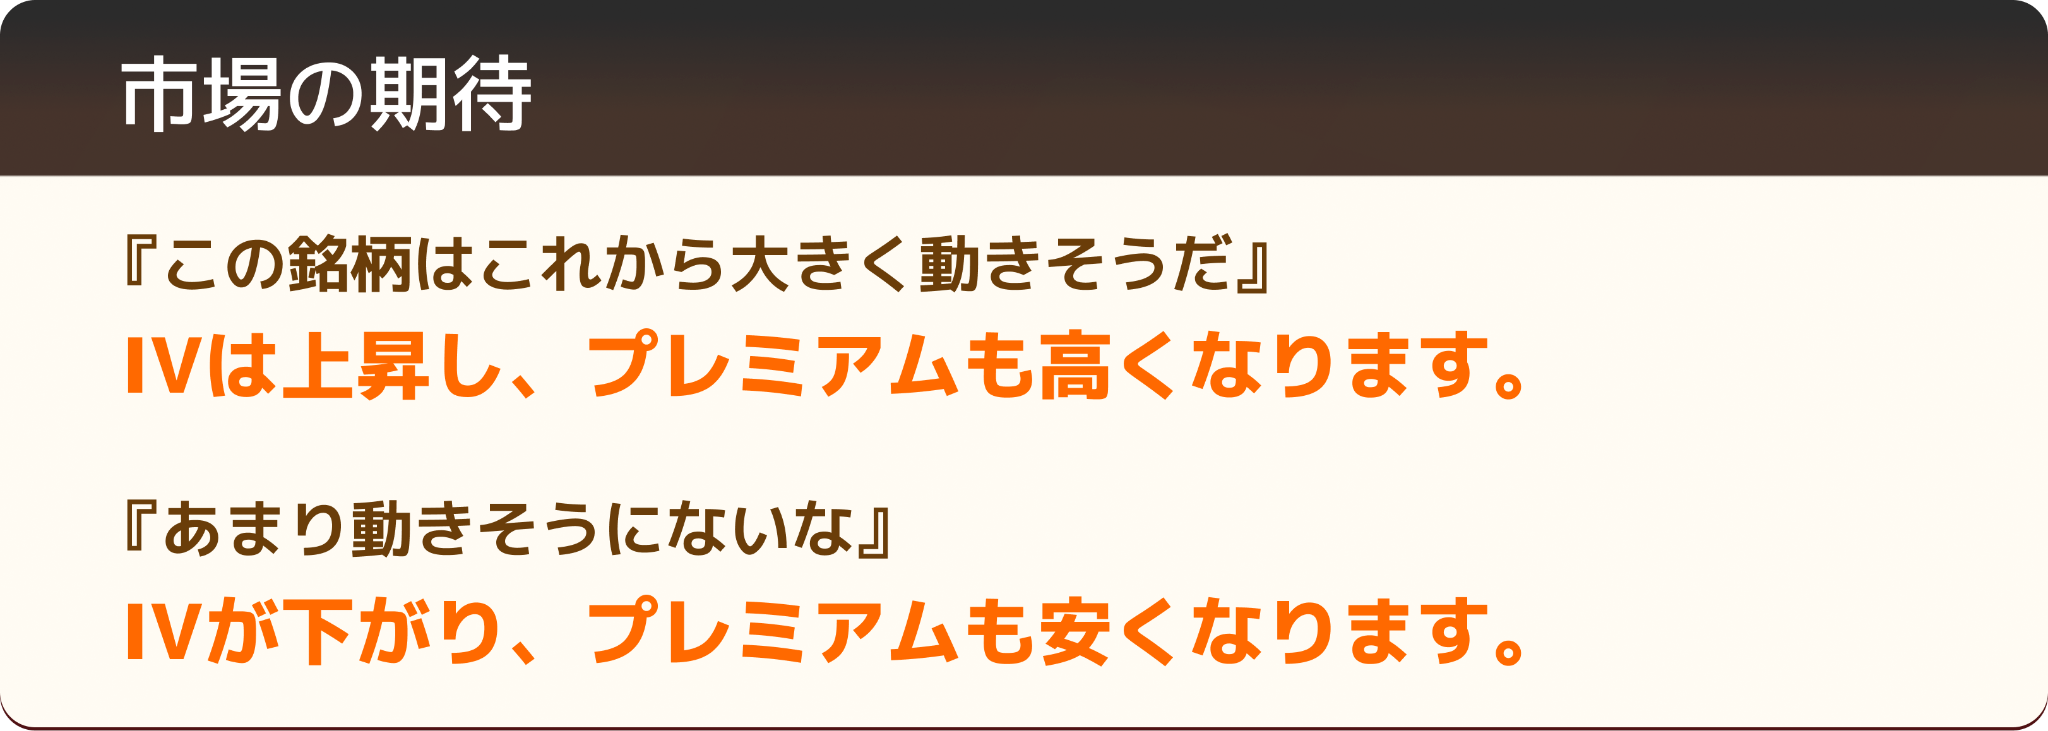
自動車保険の仕組みから、IVを直感的に理解する
なぜ不確実性が高まると、オプションの価格は高くなるのか?
そのイメージを、日常的な例で確認してみましょう。
自動車保険では、事故を起こす可能性が高いと見られているドライバーほど、保険料が高く設定される傾向があります。10代や20代の若いドライバーの保険料が高くなりやすいのは、保険会社が「事故のリスクが高い」と判断しているためです。
これは、実際に事故が起きるかどうかとは別の話です。
あくまで、「事故が起きる可能性がどの程度あると見られているか」によって、保険料が決まっています。
事故が起きるリスクが高い → 保険料は高くなる
事故のリスクが低い → 保険料は安くなる
オプションの IV も、これとよく似た仕組みです。将来、大きな値動きが起こる可能性が高いと市場が見ている場合、その不確実性に対する“保険料”として、プレミアムが高くなると考えることができます。
決算前後でIVはどう動くのか
IVは、市場が織り込んでいる将来の不確実性の大きさを反映する指標です。そのため、企業の決算発表のように、結果次第で株価が大きく動く可能性があるイベントを控えると、IVは上昇しやすくなります。
決算前は、「業績が市場予想を上回るのか、下回るのか」「ガイダンスはどうなるのか」といった不確定要素が多く、市場では先行きに対する見方が分かれやすい状態です。このような局面では、不確実性がIVの上昇としてプレミアムに反映されることがあります。
決算後に起こりやすい「IVクラッシュ」とは
一方、決算発表が終わると、それまで市場が抱えていた不確実性は一気に解消されます。結果の良し悪しにかかわらず、「何が起きるかわからない」という状態そのものがなくなるため、IVは低下しやすくなる傾向があります。
このように、イベント通過後にIVが急低下する現象は、一般に 「IVクラッシュ」 と呼ばれています。
IVクラッシュが起こると、たとえ株価が大きく動いていなくても、IVの低下によって時間価値が一気に減少し、プレミアムが下落するケースが見られます。その結果、「株価の方向は大きく外れていないのに、オプションの評価額が下がった」と感じる場面が生じることがあります。
IVクラッシュで押さえておきたいポイント
IVクラッシュは、オプション取引において初心者がつまずきやすいポイントの一つです。
株価の方向が合っていても、IV低下や時間経過の影響でプレミアムが下がることがある
IVが高い局面は、すでに不確実性が価格に織り込まれている状態でもある
決算後は、株価だけでなく IVとTheta(セータ)もあわせて見る必要がある
IVクラッシュは、現象そのものが損失を意味するわけではありませんが、オプション価格の構造を理解していないと、結果を誤って解釈してしまう原因になりやすい点には注意が必要です。
まとめ
第②篇では、IV(インプライド・ボラティリティ)がオプション価格にどのような影響を与えるのかを整理してきました。
IVは、市場がどの程度の不確実性や値動きの大きさを織り込んでいるかを表す指標です。市場が「これから大きく動きそうだ」と感じている局面ではIVが上昇し、プレミアムも高くなりやすくなります。
一方で、決算発表などのイベント通過後には、不確実性が解消され、IVが低下することでプレミアムが大きく調整されるケースも見られます。このとき、株価が大きく動いていなくても、IVの低下や時間の経過によってオプション価格が下落することがある点は、あらかじめ理解しておく必要があります。
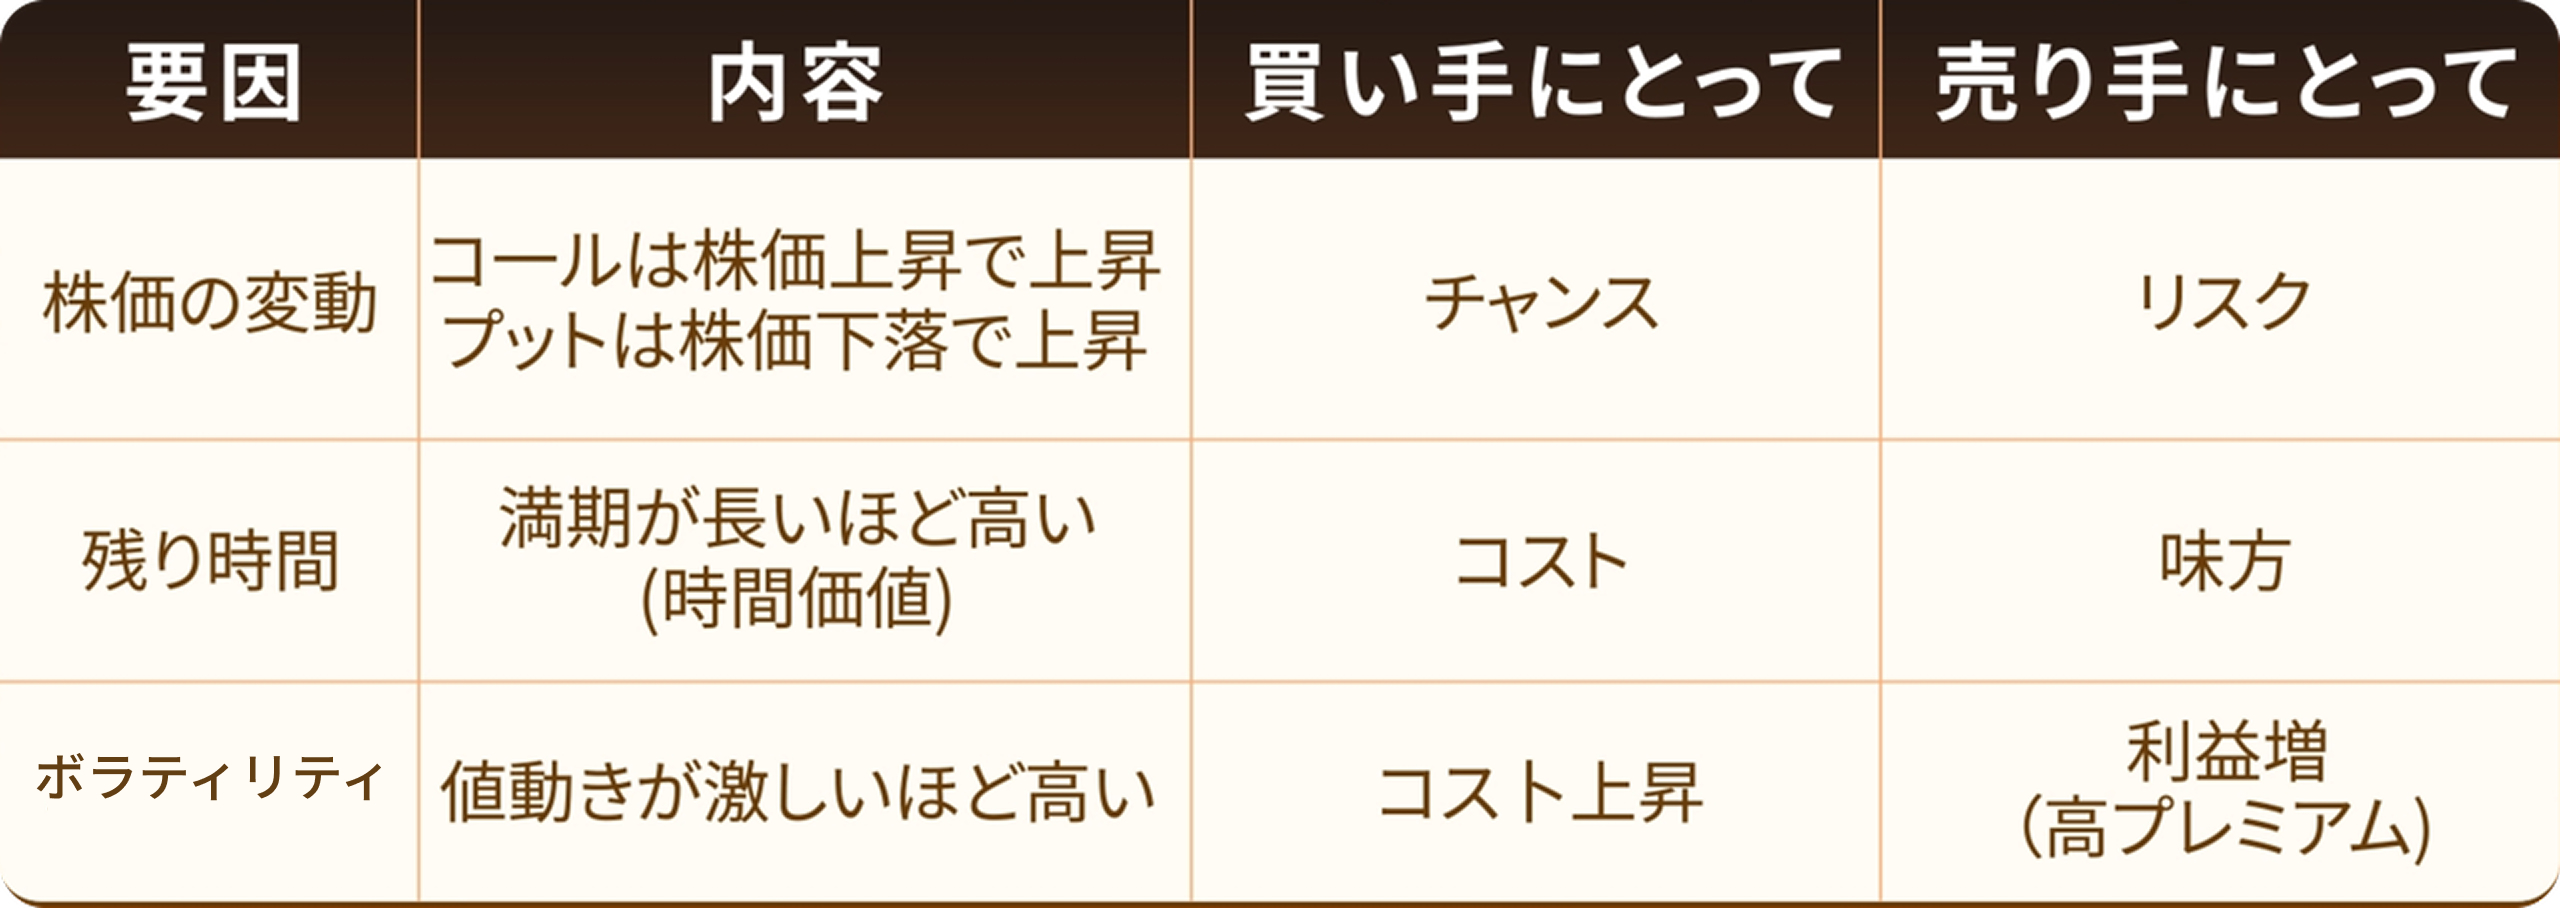
オプションのプレミアムは、株価の動き・時間の経過(Theta)・IVという複数の要素が重なり合って決まっています。IVを「不確実性に対する指標」として捉えることで、なぜ同じ株価水準でもプレミアムが変化するのかを、より立体的に理解できるようになります。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報