Salesforce:成長股還是價值股?
大家好。
我們本週將深入探討的公司是賽富時公司(紐約證券交易所代碼:CRM)
2023年3月2日,Salesforce股票跳了在該公司公佈強勁的第四季度業績並上調2024財年業績預期後。
然而,該公司的銷售增速進一步放緩。
Salesforce 是成長股還是價值股?
01 商業模式
Salesforce是一家基於雲的客戶關係管理(CRM)軟件公司。
這家軟件製造商成立於1999年開創了「軟件即服務」或SaaS模式。
該模式使用戶無需在自有設備上安裝軟件,即可通過互聯網訪問相關應用。客戶按期支付費用,而非一次性購買軟件許可證以獲取服務。
Salesforce的大部分收入來自其基於雲的CRM服務,包括銷售、服務、營銷與商務以及平台等。這些訂閱制服務均在其名爲「Customer 360」的平台上提供。
該公司還提供諮詢、培訓和支持等專業服務。
在2023財年,Salesforce的總收入達到314億美元,實現71億美元的經營性現金流。
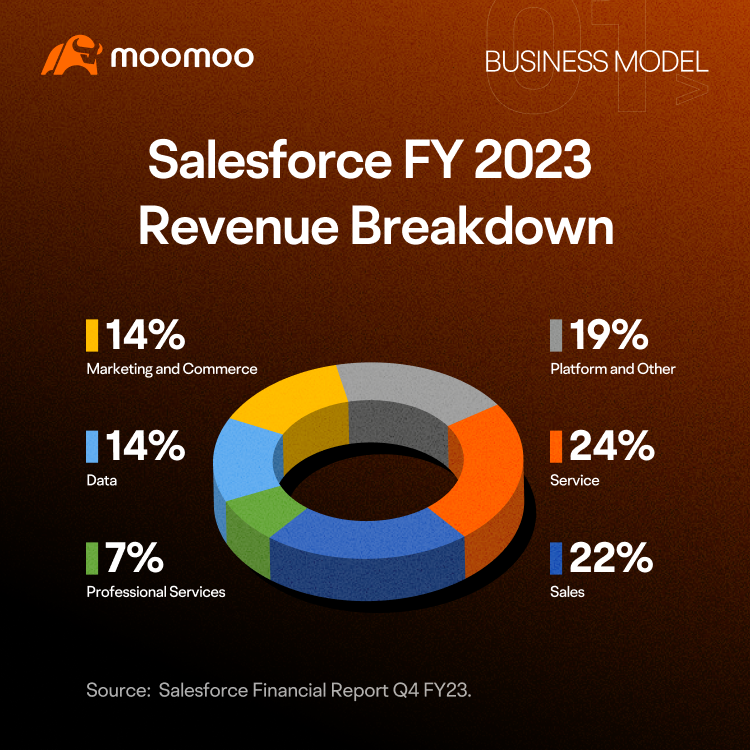
以下是Salesforce 2023財年的收入構成:
02 力量
● Salesforce在CRM市場中位居第一
Salesforce領跑全球CRM市場。
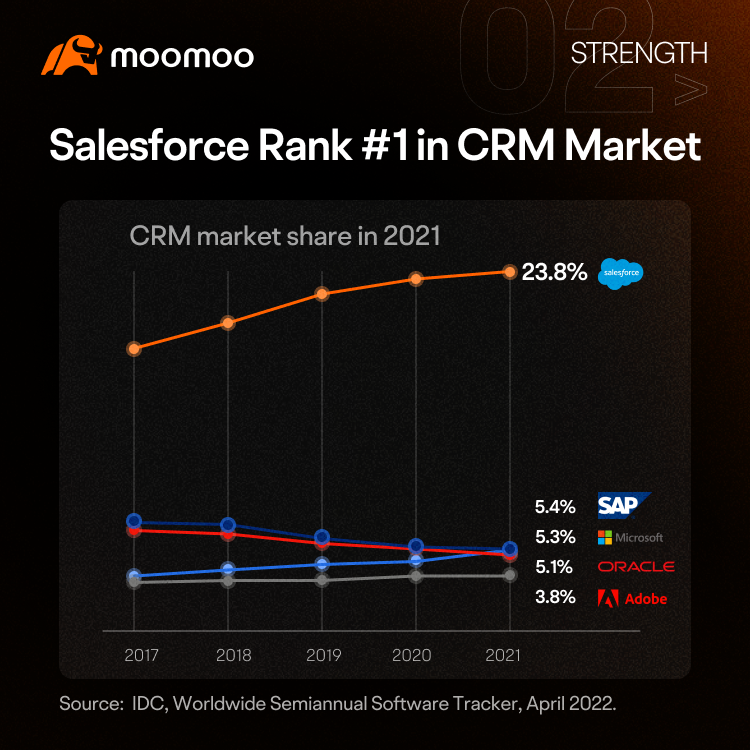
根據 國際數據公司該公司已連續九年蟬聯全球第一的CRM平台。
截至2021年,Salesforce的市場份額已達23.8%,遠高於SAP的5.4%、微軟的5.3%、Oracle的5.1%以及Adobe的3.8%。
03 增長潛力
● Salesforce預計到2026年將擁有2900億美元的市場機遇
過去十年間,Salesforce發展迅猛。其營收從2013財年的僅30.5億美元,大幅增至2023財年的驚人數值——313.5億美元。
該軟件廠商通過內生式增長與外延式擴張(即併購)雙重方式推動業務發展。
有機增長源於不斷擴大的客戶關係管理(CRM)市場及其產品創新。
據……預測,全球CRM市場規模預計將於2029年達到1457.9億美元。Fortune Business Insights,Salesforce 一直在不斷創新其產品,以吸引更多客戶。
另一方面,Salesforce通過投資和收購其他公司來推動自身增長。多年來,Salesforce先後完成了多起併購交易,其中包括以277億美元收購Slack、以157億美元收購Tableau、以65億美元收購MuleSoft等。
這些收購有助於擴大公司的產品組合並壯大其生態系統。
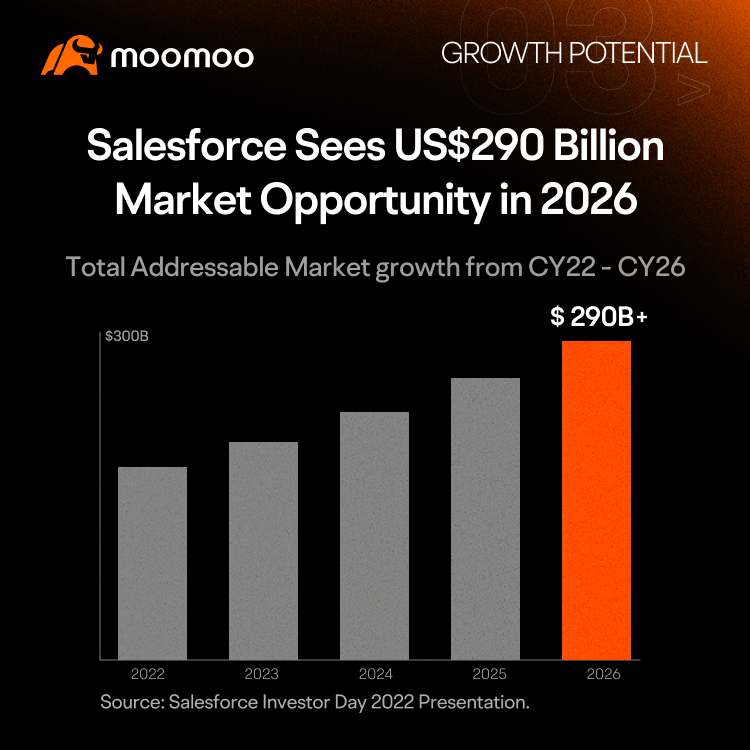
公司目前預計,到2026年,總可尋址市場(TAM)規模將達到2,900億,複合年增長率(CAGR)爲13%。
04 財務表現
● 增長放緩,但盈利能力增強
儘管市場潛力巨大,但賽富時的增長速度已不如以往。
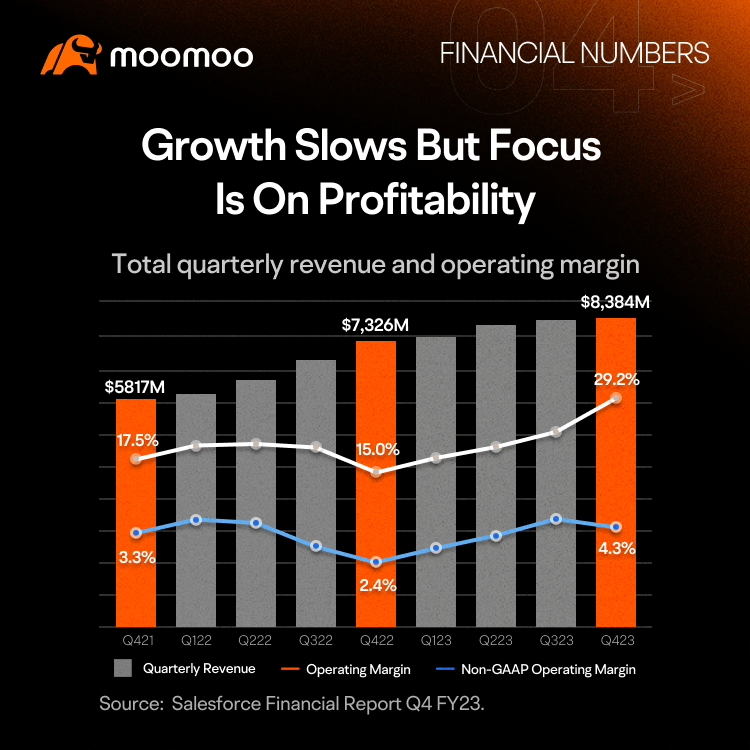
在2023財年第四季度,季度銷售額同比增長放緩至14%,公司預計在2024財年第一季度將進一步降至10%。
這種銷售增長的放緩,部分原因可能是這家軟件製造商將重心轉向了盈利能力。
賽富時 表示 於1月4日宣佈,將裁員10%並縮減辦公空間,作爲重組計劃的一部分,此舉可能帶來約14億至21億的成本削減。
在2023財年第四季度,非GAAP季度營業利潤率增至29.2%,而一年前爲15%。
展望未來,賽富時預計2024整個財年的調整後運營利潤率爲27%,這意味着公司比其在2026財年實現25%利潤率的目標提前了兩年。
05 風險
● 匯率逆風
賽富時對匯率波動的敞口可能影響其財務表現和現金流。
該公司在美洲、歐洲和亞太三個地區開展業務。其業務全球範圍的不斷擴大,增加了公司對匯率波動的敞口。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息