AFRM股價飆升:人們爲何青睞「先買後付」?
今年美國的假日購物季非常火爆,居民消費需求旺盛,消費者信心增強。因此,一些支付相關公司的股價出現上漲。
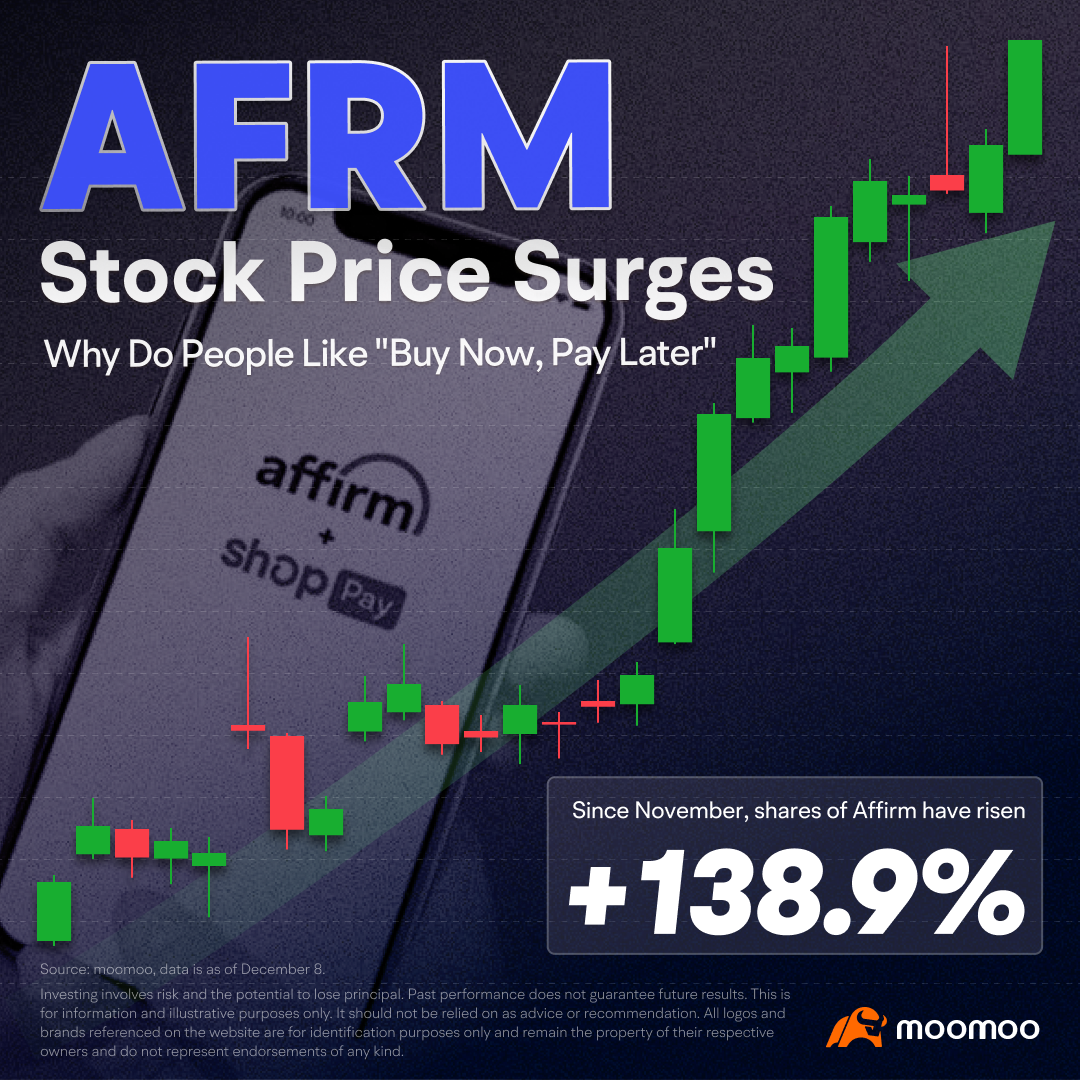
其中之一是Affirm(納斯達克代碼:AFRM),這是一家金融科技公司,由於其「先買後付」商業模式的流行,其股價自11月以來(截至12月8日)已上漲138.9%。
「先買後付」(BNPL)是一種在過去幾年中獲得全球關注的熱門支付方式。10月下旬,蘋果在美國推出了其BNPL服務「Apple Pay Later」,恰逢假日購物季。市場 推測 這項新服務已爲蘋果帶來了可觀的利潤。
根據Adobe Analytics的數據,自11月初以來,BNPL已爲在線支出貢獻了 $101億 ,較去年增長17%。在黑色星期五,BNPL帶來的銷售額達到$7,900萬,同比增長47%。
那麼,BNPL是如何運作的?它與信用卡有何不同?又爲何近期其相關公司的股價大幅飆升?今天,我們就來揭開BNPL服務的神祕面紗。
BNPL的影響力日益上升,其運作機制究竟如何?
BNPL 允許消費者在特定期限內通過免息分期付款購買商品,提供短期分期貸款。它具有靈活性,使消費者能夠購買所需商品,並以較小的分期金額支付。
儘管一些實體商店接受BNPL,但這種支付方式主要用於在線網站。購物者在結賬時會看到該選項,將總金額分成若干期付款,每期都有對應的到期日。
例如,如果消費者的訂單總額爲$100,且付款計劃分爲四期,則他們只需在收到商品當天支付$25,其餘三期款項通常每兩週自動扣除一次。
BNPL有哪些優缺點?
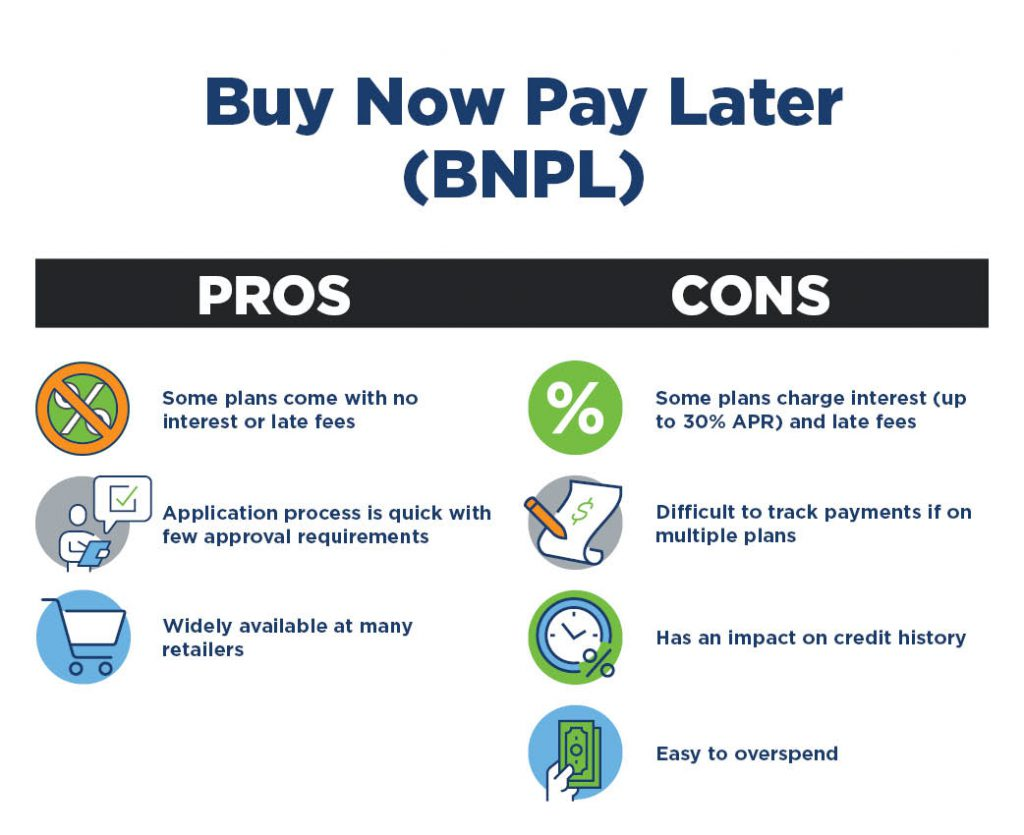
從客戶體驗的角度來看,BNPL有三大優勢:
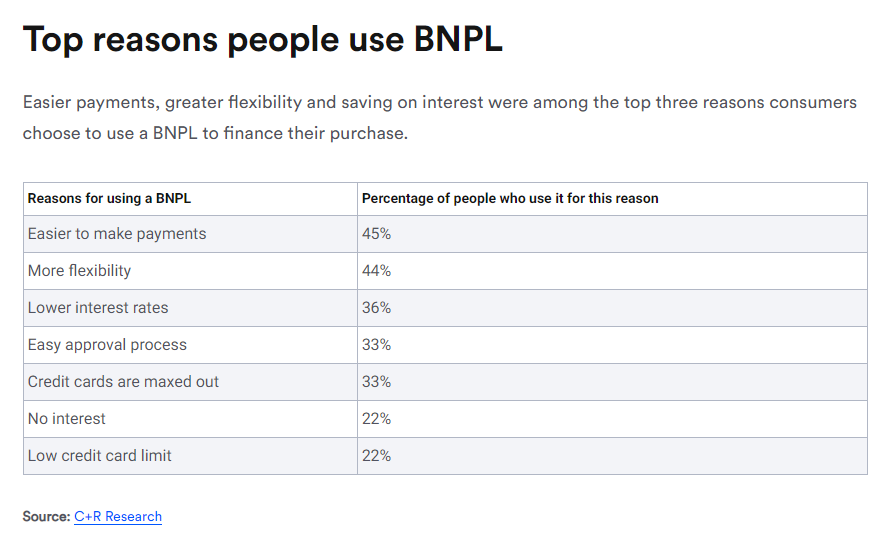
還款時間表靈活: 消費者可以選擇分期付款,將付款拆分爲可負擔的小額分期,有助於管理信用額度,並提供額外的財務緩衝空間。
申請流程簡單: 通常,BNPL消費者屬於 Z世代 或對創新科技產品感興趣的千禧一代。與申請流程複雜、信用評分要求嚴格的信用卡相比,先買後付(BNPL)相對簡單,且無需提供過多個人信息或信用記錄。
無手續費: BNPL通常不收取分期費用、管理費,甚至滯納金,使消費者能夠自由購物。
截至2023年5月,約 16% 的美國消費者使用過BNPL支付方式。近一半的受訪者表示,如果商家不提供BNPL選項,他們會推遲甚至取消購買,或選擇更便宜的替代品。這凸顯了商家提供BNPL選項的重要性。
根據 Affirm的 上個月最新調查顯示,54%的消費者希望零售商在2023年假日購物季結賬時提供BNPL選項。
隨着越來越多消費者使用BNPL,大多數商家願意啓用這種支付服務,以跟上趨勢並防止購物車被棄置。
使用BNPL有哪些缺點?
滯納金: 償還「先買後付」(BNPL)貸款通常無助於消費者建立良好的信用記錄,但忘記還款或延遲付款可能導致額外的 滯納金 並可能損害信用評分。
債務累積: 一份來自 CFPB 的報告發現,使用「先買後付」服務可能導致消費者揹負超出其償還能力的債務。這是因爲消費者往往容易被初期較低的付款金額所吸引,無意中超出預算,而此時仍需支付「先買後付」計劃中的分期款項。
退款延遲: 由於「先買後付」是一種相對較新的支付方式,在退貨時退款流程可能更爲複雜。在某些情況下,即使消費者退回商品,仍可能需要支付全額貨款。
總體而言,儘管「先買後付」(BNPL)提供了諸多優勢,例如靈活性和簡便性,但消費者也需注意其潛在弊端,尤其是債務累積和額外費用。在選擇BNPL之前,消費者應仔細評估自己能否按時還款,並認真閱讀相關條款和條件。
目前市場上有哪些BNPL公司?
BNPL服務通常由金融科技公司提供。以下是一些當前最受歡迎的 BNPL公司 :
Affirm: 活躍消費者數量持續增長,已從 360萬 截至2023年6月,Affirm已成爲最具影響力的分期付款平台之一,擁有超過1,640萬的用戶,並有超過 250,000 家零售商使用其服務。該平台不收取年費或滯納金,並根據消費者的信用評分提供最高四期的靈活信用額度。
PayPal: PayPal允許消費者對不超過$1,500的購物金額分四期免息付款,每兩週支付一次。逾期付款不會產生滯納金。截至2023年年中, PayPal 已在八個全球市場向超過3,000萬名客戶發放了超過2億筆貸款,使其成爲「先買後付」(BNPL)行業的領軍企業之一。
Klarna: 消費者可享受四期免息付款,其購買力由信用額度決定。該平台還提供比價工具,幫助消費者省錢並賺取獎勵。
Afterpay: Afterpay提供四期免息付款,需在六週內付清。該服務既可用於線上也可用於線下,其應用程序還提供各種商店的折扣和專屬優惠。然而,Afterpay對未按時支付的款項收取25%的滯納金。
Zip: Zip在全球被超過94,000家商戶使用,提供四期免息付款,需在六週內付清。在特定零售商處使用Zip可享受獎勵和折扣,但該平台會收取$6的分期付款手續費以及$5的滯納金。
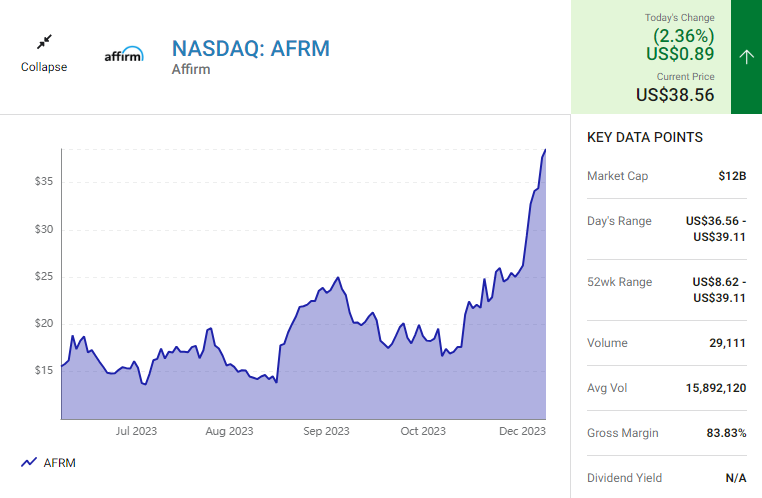
根據 Adobe Analytics,從11月1日至26日,「先買後付」(BNPL)交易約佔在線支出的$73億,較上年同期增長14%。這一趨勢在「黑色星期五」之後似乎正在加速。假日購物季期間,市場對BNPL服務的需求激增,推動了BNPL公司股價上漲。Affirm的股價從10月31日的$17.61幾乎翻倍至11月30日的$34.41,漲幅達95.4%。
Affirm的股價正乘着行業勢頭上漲。11月8日,該公司發佈了截至2024財年第一季度的業績報告,各項指標均超出分析師預期,同時上調了全年業績指引。 The Motley Fool 指出,Affirm的強勁表現已連續多個季度超出分析師預期,管理層的樂觀預測吸引了投資者買入該股票。
Affirm的表現正乘着行業東風,因其於2023年11月8日給出了2024財年第一季度的增長指引。所有指標均超出分析師預期,公司同時也上調了全年業績展望。 The Motley Fool 指出,Affirm已連續多個季度超越分析師預期,管理層的樂觀預測吸引了投資者買入該股票。
BNPL行業存在哪些潛在機遇與風險?
1. 短期內,消費者韌性可能減弱。
由於過去兩年的高通脹,生活成本變得非常高,導致許多消費者轉向BNPL貸款以應對不斷上漲的價格和日益減少的儲蓄。與信用卡相比,即使在利率上升時期,BNPL也是一種更實惠的選擇,使其對年輕用戶和商家都具有吸引力。
然而,提供BNPL貸款並非沒有風險。在經濟低迷時期,隨着更多人失業且無力還款,違約風險會上升。目前,美國消費者面臨巨大的經濟壓力,未來幾個月強勁的個人支出可能會減弱。隨着美國消費放緩,BNPL市場可能會受到影響。
2. 創紀錄的家庭債務構成風險
2023年進行的一項研究發現,消費者在BNPL上的支出 20% 高於其他支付方式。此外, CFPB 的一項調查顯示,88%的BNPL用戶同時持有未結清的信用卡。這表明,BNPL借款人平均而言更可能揹負沉重債務,並使用高利率的金融服務。
此外,由於近年來消費者支出增加,美國家庭債務已達到創紀錄水平。截至2023年第二季度,家庭債務總額達到$17.06萬億,其中信用卡債務超過 $1萬億 首次。第三季度再次創下歷史新高,達到 $17.29 萬億,信用卡債務較上年同期增長了16.7%。這給BNPL公司帶來了較高的違約風險。
3. 帶息分期付款可能成爲一種趨勢
近幾個月來,許多BNPL公司已逐漸放棄免息付款模式,轉而採用 帶息 分期貸款。Affirm發佈的數據顯示,在最近一個季度,其74%的商品交易額來自帶息貸款,其中超過90%的貸款年利率上限爲 36%.
4. 長期來看,BNPL行業的前景光明
根據 聯合市場研究,隨着發展中國家越來越多地採用在線支付方式,BNPL市場預計到2030年將達到$3.98萬億,亞太地區預計將實現顯著增長。
總體而言,儘管BNPL在管理付款方面爲消費者提供了靈活性和便利性,但在選擇此類服務之前,務必仔細閱讀條款和條件,並了解其潛在弊端,例如額外費用以及超出自身償還能力的債務累積。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息