
投資の種類は何がおすすめ?13種類の投資商品を徹底比較!
投資とは、わかりやすく言うと「利益の獲得を見込んで事業や金融商品にお金を出すこと」です。
投資には、貯蓄以上に資産を増せたり、税制優遇制度を利用できたりといったメリットがあります。
しかし、必ず資産が増えるというわけではなく、資産が最初より減ってしまうリスクもあります。
投資初心者は、低リスクかつ少額で積立できる「つみたてNISA」から始めることをおすすめします。
カテゴリー
● 投資とは?
● 投資をする意味とは?
● 投資をするメリット
>メリット①資産を増やすことができる
>メリット②税制優遇制度が利用できる
● 投資をするデメリット・リスク
● 投資の種類
● 投資初心者におすすめの投資方法
>投資初心者におすすめ①つみたてNISAやiDeCoを利用した積立投資
>投資初心者におすすめ②株・投資信託へのポイント投資
● よくある質問
>投資って儲かるの?
>「投資」と「投機」の違いは?
>投資で元本割れしたらどうなるの?
● まとめ
投資とは?
投資とは「利益の獲得を見込んで事業や金融商品などに自己資金を出すこと」です。
投資した資金や値上がり幅により得られる利益額には違いがありますが、どんな投資商品も「利益を獲得するために投資する」という部分は共通しています。
投資は企業や不動産、商品などの将来の価値上昇を見込んで行うため、基本的には長期的な観点で資金を投じます。
長期間保有することで、短期的な急騰・急落もあまり影響しなくなり、安定的に利益が出せる可能性が高くなります。
投資をする意味とは?
日本の銀行の普通預金の金利は、大手都市銀行の場合、年0.001%です。
バブル期には普通預金の金利が年2%を超えたこともありましたが、バブル崩壊後に金利を大幅に引き下げています。
また、日本は少子高齢化が続いており、経済成長の見込みも低くなると考えられています。
このような状況で銀行に預金しても、金利で資産を増やせる可能性は極めて低いでしょう。
そのため、将来に向けてお金を増やすには「投資をすることが大切なのではないか」という考えが徐々に広がってきたのです。
例えば、大手都市銀行の金利は年0.001%なのに対し株式投資の場合、2.4%~2.5%程度の配当利回りを見込めます。
※参照元:その他統計資料 | 日本取引所グループ(プライム市場・スタンダード市場)2023年5月現在
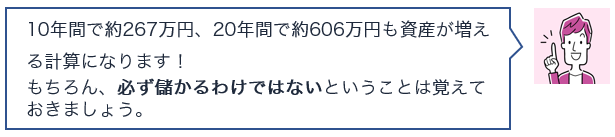
将来、まとまったお金が必要となったりインフレが進んでしまった時に、預金や預金金利だけでは対応できないケースも考えられます。
そのため、投資をすることが大切なのです。
投資をするメリット
メリット①資産を増やすことができる
銀行にお金を預けていても、超低金利のため、利息は微々たるものしかもらえません。
その結果、複利効果が思うように得られず、資産を増やすことができません。
株など、預金よりも高リターンの商品に投資すれば、複利効果の恩恵を十分に受けられ、資産を増やすことができます。
メリット②税制優遇制度が利用できる
投資の中には税制優遇制度を受けられるものがあります。
例えば、iDeCo(個人型確定拠出年金)で投資した商品の運用益は全て非課税になり、掛金の全額が所得控除の対象になるため、所得税と住民税を軽減できます。
また、NISAやつみたてNISAは、それぞれ定められた上限額の範囲内で投資した場合、売却益や配当金にかかるはずの税金20.315%が一定期間非課税になります。
預金の場合、金利で得た利息にも20.315%の税金がかかり、銀行の方で差し引かれたうえで利息を受け取ります。
しかし、投資の場合、税制優遇制度を利用すれば非課税になるため、資金効率を上げて資産を増やすことができるのです。
投資をするデメリット・リスク
投資のデメリットは元本が減るリスクがあることです。
しかし、投資では保証はなく、購入時の金額から価格が下がってしまい、資産が減るリスクがあるのです。
投資の種類
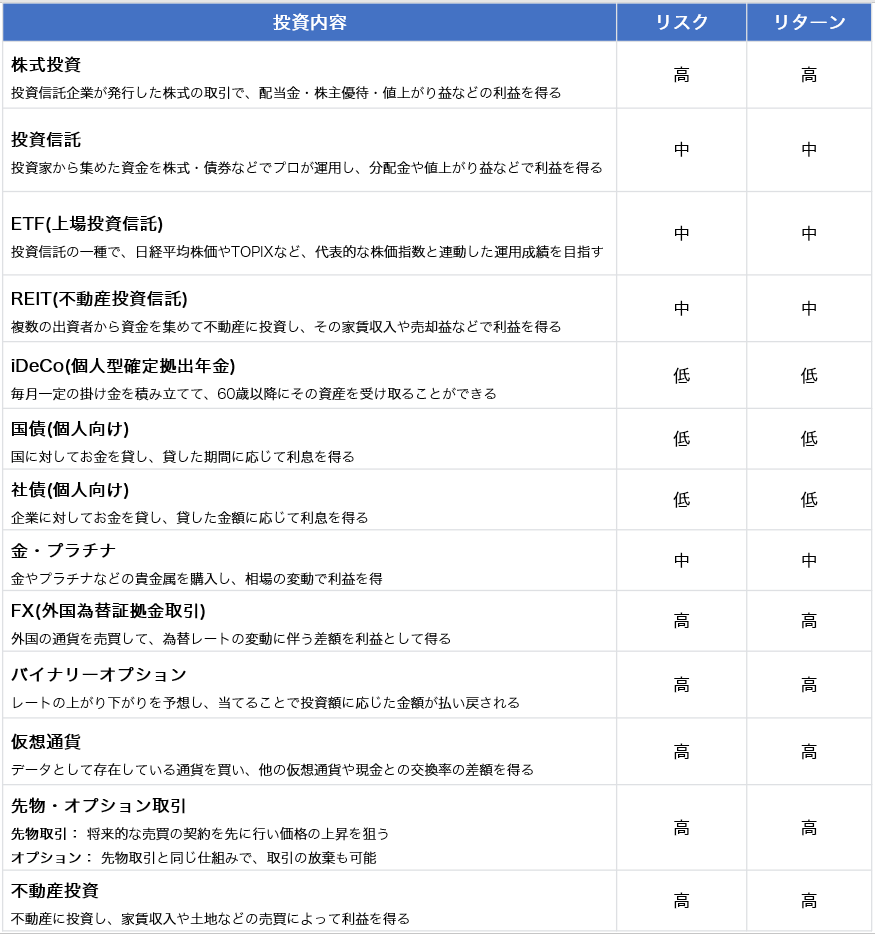
一口に投資とはいっても、様々な種類があります。
投資の種類と、それぞれの内容やリスク、リターンを下表にまとめました。
投資初心者におすすめの投資方法
投資初心者におすすめ①つみたてNISAやiDeCoを利用した積立投資
つみたてNISAは少額からの長期・積立・分散投資を支援するための非課税制度で、金融庁が定めた基準をクリアした投資信託とETF(上場投資信託)に投資します。
一方iDeCoは、国の年金とは別に自分で老後資金を作るための年金制度です。
iDeCoは、お金を引き出せるのは原則60歳以降という制限はありますが、運用益にかかる20.315%の税金は全て非課税になります。
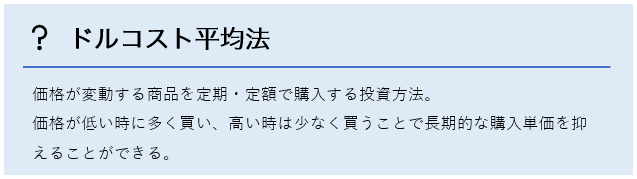
つみたてNISAとiDeCoは、どちらも長期的に一定額の投資商品を購入していくため、「ドルコスト平均法」を活用して投資できる点もメリットです。
つみたてNISAのやり方・始め方
つみたてNISAを始める手順は以下のとおりです。
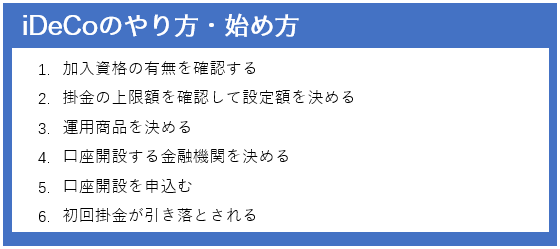
iDeCoのやり方・始め方
iDeCoを始める手順は以下のとおりです。
投資初心者におすすめ②株・投資信託へのポイント投資
証券会社の中には、楽天ポイントやdポイントを使って株や投資信託へ投資できる会社もあります。
購入金額の一部または全額をポイントで支払うことができるため、現金を使わずに投資することも可能です。
購入した投資商品が値上がり益は、利益を現金で受け取ることができます。
なお、証券会社によって使えるポイントの種類や購入できる商品に違いがある点には注意が必要です。
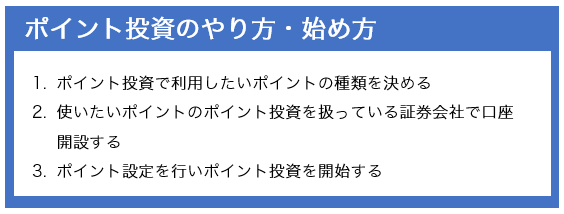
ポイント投資のやり方・始め方
ポイント投資を始める手順は以下のとおりです。
よくある質問
投資って儲かるの?
A. 儲かる場合も、そうでない場合もあります。
投資は自己資金を使い、利益を得ることを目的に行いますが、利益を必ず得られるわけではありません。
なぜなら、想定どおりに相場が動く可能性も、そうでない可能性もあるからです。
想定通りに相場が動けば利益が得られますが、想定と反対に動けば損失を被ります。
損失が発生した結果、資金を減らすリスクもあることは覚えておきましょう。
「投資」と「投機」の違いは?
A. 投資は「将来的な利益を求めて資産を投じること」で投機は「短期的な利益を求めて資産を投じること」です。
具体的には、投資は投資商品の将来性を見据えて利益を狙い、投機は一時の価格変動などを予測し投資商品を売買することで利益を狙います。
投機は大きな利益を狙えますが、その分大きな損失が発生する可能性も高く、利益を出すには知識や分析力が必要なため、初心者にはおすすめできません。
投資経験のない人は、まずは長期的な利益を見越して運用するようにしましょう。
投資で元本割れしたらどうなるの?
元本割れをすると、最悪の場合は投資に回したお金が全て0になる可能性があります。
そもそも元本割れとは「手元に戻ってくるお金が、最初に投資した金額より減ってしまうこと」です。
そのため、元本割れの金額は自分が投資した資金の範囲に限られます。
ただし、信用取引やFXなどのレバレッジを利用した取引では投資した資金よりもさらに大きな損失が出て、借金を負う可能性もあります。
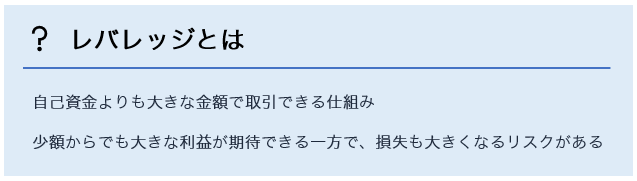
投資初心者のうちは自己資金以上の取引は避け、生活費などの必要なお金を差し引いた余剰資金で行うようにしましょう。
まとめ
投資は、利益の獲得を目的に、株や不動産などに自己資金を投じるものです。
投資といえば多額のお金がかかるという印象もあるかもしれませんが、ポイント利用などで現金の使用を抑えられるものもあり、NISAなどの非課税投資制度も少額から始められます。
「投資をしたいけれど、資金が減るのが怖い」という場合は、このような少額投資を利用するところからスタートするのがおすすめです。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報