
スマイル曲線における日米半導体企業の比較分析
半導体産業は、現代のあらゆる産業や技術の基盤を支える重要な分野です。
特に近年は、AI、自動運転、IoT(モノのインターネット)など、先端分野の実用化が進み、半導体セクターは世界経済をリードする存在となっています。
こうした背景のもと、各国の半導体企業はそれぞれの得意分野を活かし、「スマイル曲線」と呼ばれる付加価値の構造の中で異なるポジションを担っています。
このコンテンツでは、日米の主要半導体企業がスマイル曲線のどの領域に強みを持ち、どのように収益を上げているのかを整理・比較しています。これにより、企業の戦略や資本効率の違い、成長性や投資先としての魅力について、体系的に理解することを目指します。
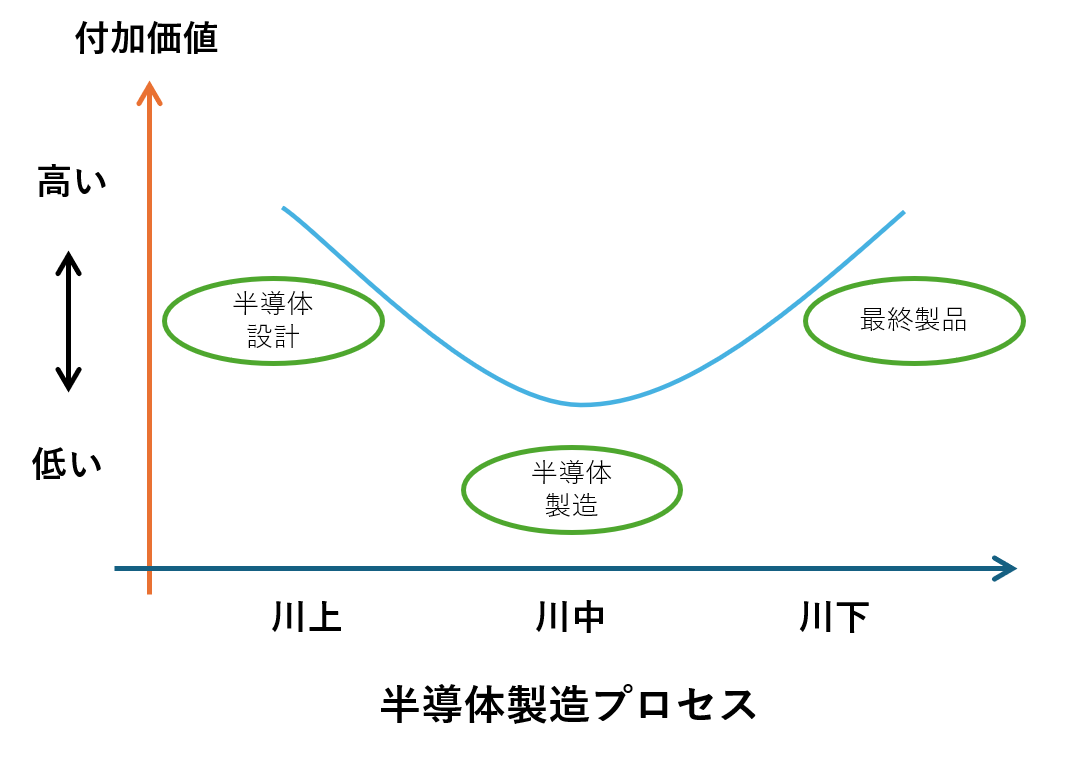
スマイル曲線とは
スマイル曲線とは、製造業における付加価値の分布を表す概念です。製品のどの工程でより多くの価値が生まれるかを視覚的に理解するために用いられます。そして、その形状が笑顔のように見えることから「スマイル曲線」と呼ばれています。
曲線の両端にあたるのは、研究開発(R&D)や設計などの川上工程(技術集約型産業)と、最終製品のブランディングや販売、サービスなどを担う川下工程(ブランド主導型産業)といった高い付加価値を生む産業です。
曲線の中央にあたるのが、製品の大量生産や組立などを行う川中工程(設備集約型産業)です。この領域は、労働集約型・設備集約型の性格が強く、相対的に付加価値が低くなりやすいとされており、特に半導体産業において顕著に見られます。
今回は、川上、川中、川下の各領域における日米の代表的企業の特徴と、それぞれの企業を分析する上で重視すべき財務指標について解説します。
川上領域:設計・EDA・製造装置・材料
米国は、設計やEDA(電子設計自動化)分野で圧倒的な競争優位性を誇ります。
代表的な企業:
◾️ EDA(電子設計自動化)
Synopsys【 $シノプシス (SNPS.US)$ 】
Cadence Design Systems【 $ケイデンス・デザイン・システムズ (CDNS.US)$ 】
◾️ ファブレス(設計専業)
NVIDIA【 $エヌビディア (NVDA.US)$ 】
AMD【 $アドバンスト・マイクロ・デバイシズ (AMD.US)$ 】
Qualcomm【 $クアルコム (QCOM.US)$ 】
Broadcom【 $ブロードコム (AVGO.US)$ 】
◾️ 製造装置
Applied Materials【 $アプライド・マテリアルズ (AMAT.US)$ 】
Lam Research【 $ラム・リサーチ (LRCX.US)$ 】
一方、日本は材料および製造装置分野で強みを発揮しています。
代表的な企業:
◾️ 材料
信越化学工業【 4063】
SUMCO【3436】
東京応化工業【4186】
◾️ 製造装置
東京エレクトロン【8035】
SCREENホールディングス【7735】
川上企業は、技術優位性が競争力の源泉となるため、「売上高成長率」と「売上高研究開発費率」を特に重視すべきだと考えられます。
日米半導体製造装置大手 2社比較
アプライド・マテリアルズ vs 東京エレクトロン
項目 | アプライド・マテリアルズ(AMAT) | 東京エレクトロン(8035) | 差 |
売上高成長率 (5年平均) | 13.2% | 16.6% | -3.4% |
売上高研究開発費率 (5年平均) | 11.6% | 9.5% | +2.1% |
直近ROE | 40.6% | 30.1% | +10.5% |
株価パフォーマンス (5年) | 306% | 286% | +20% |
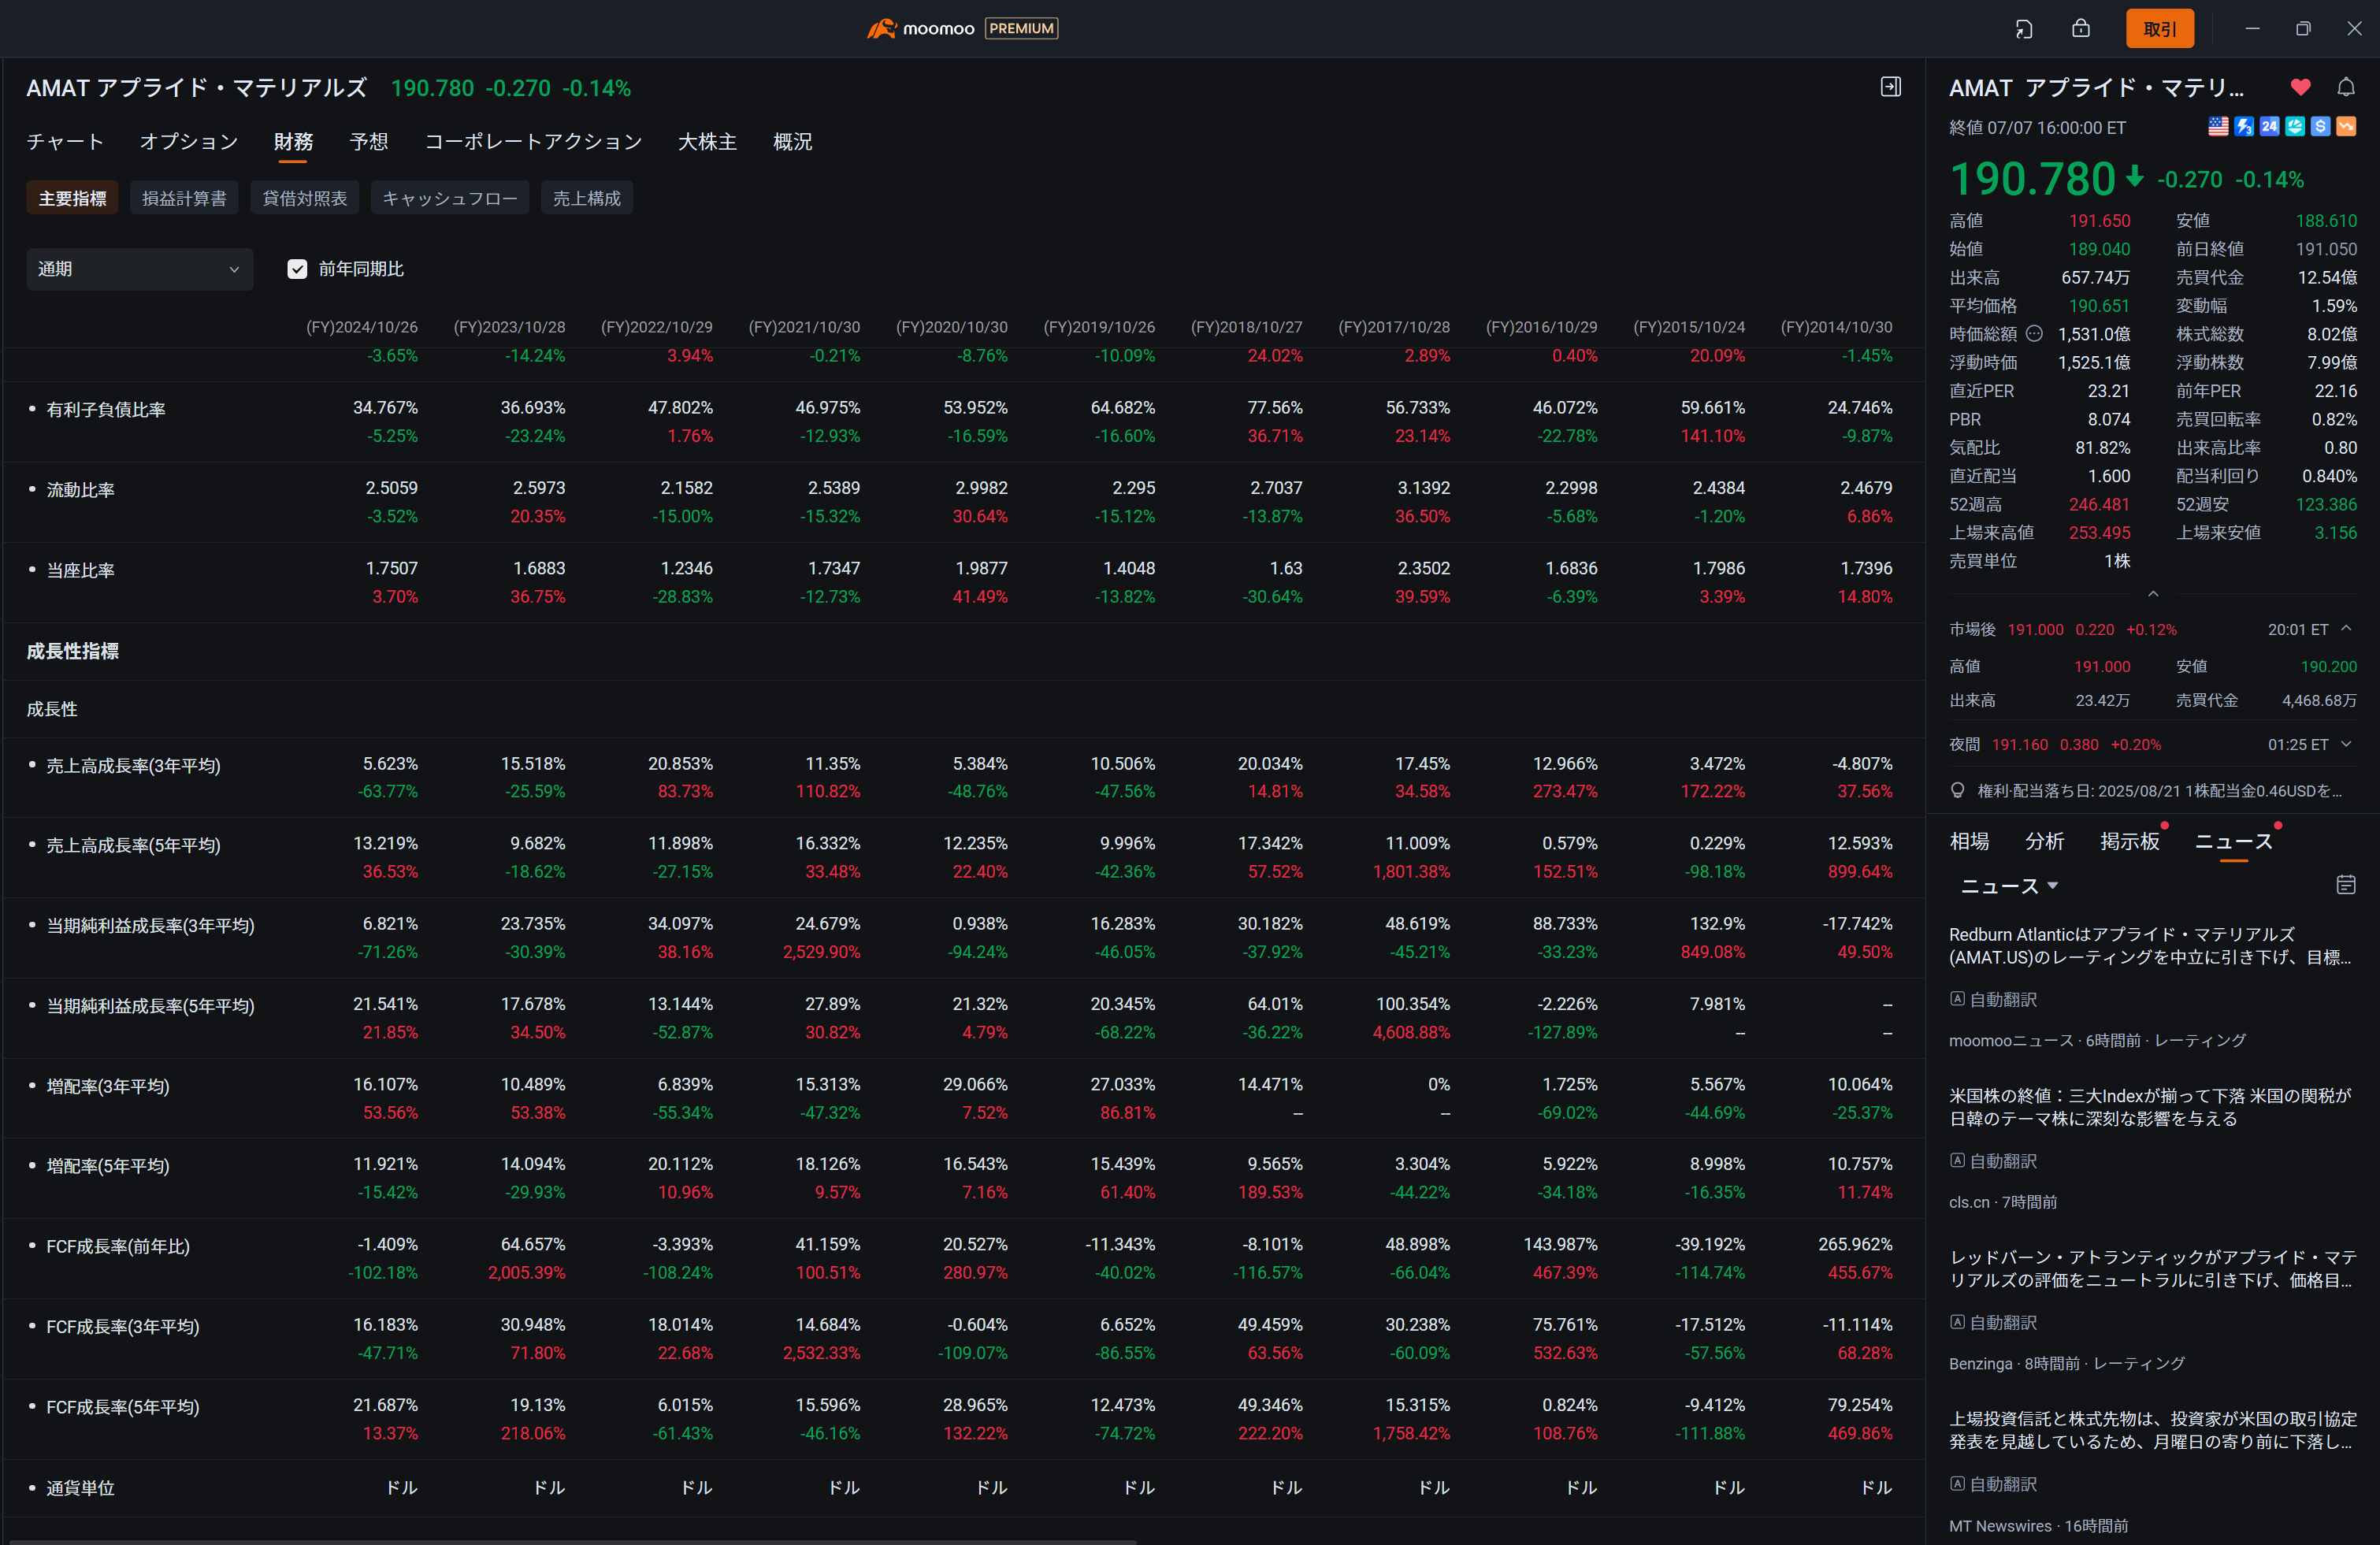
財務指標の表示手順:デスクトップアプリ>銘柄詳細>財務>主要指標
川中領域:前工程・後工程の製造
製造そのものは台湾(TSMC)や韓国(Samsung)が優勢で、日米の企業は川中工程での存在感はやや限られています。ただし、米インテルは自社ファウンドリの強化を進めています。
米国
代表的な企業:
Inter【 $インテル (INTC.US)$ 】
GlobalFoundries【 $グローバルファウンドリーズ・インク (GFS.US)$ 】
台湾セミコンダクター【 $台湾セミコンダクター・マニュファクチャリング (TSM.US)$ 】
※台湾企業だが、米国に上場
日本
代表的な企業:
ルネサスエレクトロニクス(6723)
ソニー(6758)イメージセンサーの自社製造
川中の事業では、「収益性」そのものよりも、資本効率・キャッシュ創出力・財務安定性といった指標が特に重要です。
このような企業を分析する際は、固定資産回転率、フリーキャッシュフローマージン(FCFM)、有利子負債比率といった財務指標を重視すると、事業の健全性や成長余力をより的確に評価できます。
なお、固定資産回転率については、0.5〜1.0程度が適正な目安とされ、1に近いほど効率的な運用がなされていると考えられます。
項目 | 台湾セミコンダクター(TSM) | ルネサス (6723) | 差 | インテル(INTC) (参考) |
固定資産回転率 (直近) | 0.9 | 4.4 | -3.5 | 0.5 |
FCFM (5年平均) | 28.6% | 12.6% | +16% | 赤字 |
有利子負債比率 | 24.6% | 32.3% | -7.7% | 50.2% |
直近ROE | 31.5% | 9.6% | +21.9% | -18.6 |
株価パフォーマンス (5年) | 344% | 321% | 23% | -61% |
川下領域:最終製品・ブランド・販売
川下領域の企業は、主に最終製品のブランド戦略、販売、サービス提供および組立を担う企業です。
半導体業界で言えば、完成品メーカー(スマートフォン、PC、自動車、家電など)や、完成品にソリューションを組み込む企業(Apple、ソニー、Tesla など)が該当します。
米国
代表的な企業:
Apple【 $アップル (AAPL.US)$ 】(iPhone、Macなど最終製品)
Meta【 $メタ・プラットフォームズ (META.US)$ 】(AIチップ)
Google【 $アルファベット クラスC (GOOG.US)$ 】(TPUなど)
Amazon【 $アマゾン・ドットコム (AMZN.US)$ 】(データセンター向けチップ)
Tesla【 $テスラ (TSLA.US)$ 】(自動車、AIコンピューティング)
日本
代表的な企業:
ソニー(6758)(ゲーム機、カメラ)
任天堂(7974)(Nintendo Switch)
トヨタ(7203)・ホンダ(7267)(車載半導体開発)
パナソニック(6752)(総合家電)
川下事業はブランド力やマーケティング力が競争力の源泉となるため、サプライチェーンや販売網の管理能力が収益に直結し、
営業利益率・粗利率・在庫回転率・棚卸資産回転日数などを重視すべきです。
項目 | アップル (APPL) | ソニー(6758) | 差 |
営業利益率 (直近) | 31.5% | 10.8% | +20.7% |
粗利率 (直近) | 46.2% | 28.2% | +18% |
在庫回転率 | 30.8回 | 6.5回 | 24.3回 |
直近ROE | 157.4% | 14% | +143% |
株価パフォーマンス (5年) | 217% | 222% | -5% |
まとめ
半導体産業は、世界経済とテクノロジーの進化をけん引する成長ドライバーであり、特にAI、自動運転、IoTなどの次世代技術の普及に伴って、今後ますます重要性が高まるとされます。
スマイル曲線の観点から見ると、川上(設計・EDA・材料・装置)や川下(ブランド・最終製品)といった高付加価値領域において、米国企業が圧倒的な競争優位を確立しています。技術投資に積極的で、売上成長率とROEの高さ、そしてブランド力を背景に、高利益率と資本効率を両立している点が特徴です。
一方、日本企業は材料や製造装置といった「支える技術」で不可欠な役割を果たしているものの、グローバル市場での成長性や収益構造という観点では、米国企業に大きな優位性があります。
これらを踏まえると、今後の成長分野にアクセスし資産の成長ポテンシャルを最大化するためには、米国の半導体関連株への投資を積極的に検討することが非常に有効です。
米国企業の強力な技術基盤やブランド力、資本効率の高さをポートフォリオに取り入れることで、グローバルかつ中長期的なリターンが期待できます。日米企業の特性を整理し、銘柄選定や資産構築の判断に役立てていただければ幸いです。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報