
投資信託の選び方
投資信託での資産形成の第一歩は、自分にぴったりの投資信託を選ぶことです。「将来どれくらいの資産を増やしたいか」、そして「資産の変動をどのくらい受け入れられるか」を考えながら、無理のない範囲で長期的な運用を目指しましょう。
ステップ1:投資スタイルを把握する
まずは、自分の投資スタイルを理解することが重要です。たとえば、「安全性を重視したい」や「リスクを取っても資産を増やしたい」など、投資スタイルによって選ぶべき投資信託が異なります。
以下のフローチャートを参考に、自分に合った「投資スタイル」を把握しましょう。

投資信託の特徴を理解して、最適な選択を
たとえば、「どれくらい資産を増やしたいか」と「資産の変動をどれくらい気にするか」によって、選ぶべき投資信託が変わってきます。リスク許容度*が高い方には、リスクを取りながらリターンを狙う投資信託が適しており、リスク許容度が低い方には、安全性を重視した安定的な投資信託を選ぶことをおすすめします。
*リスク許容度とは、投資家が資産の価格変動や損失をどの程度受け入れられるかの度合いを示す指標です。
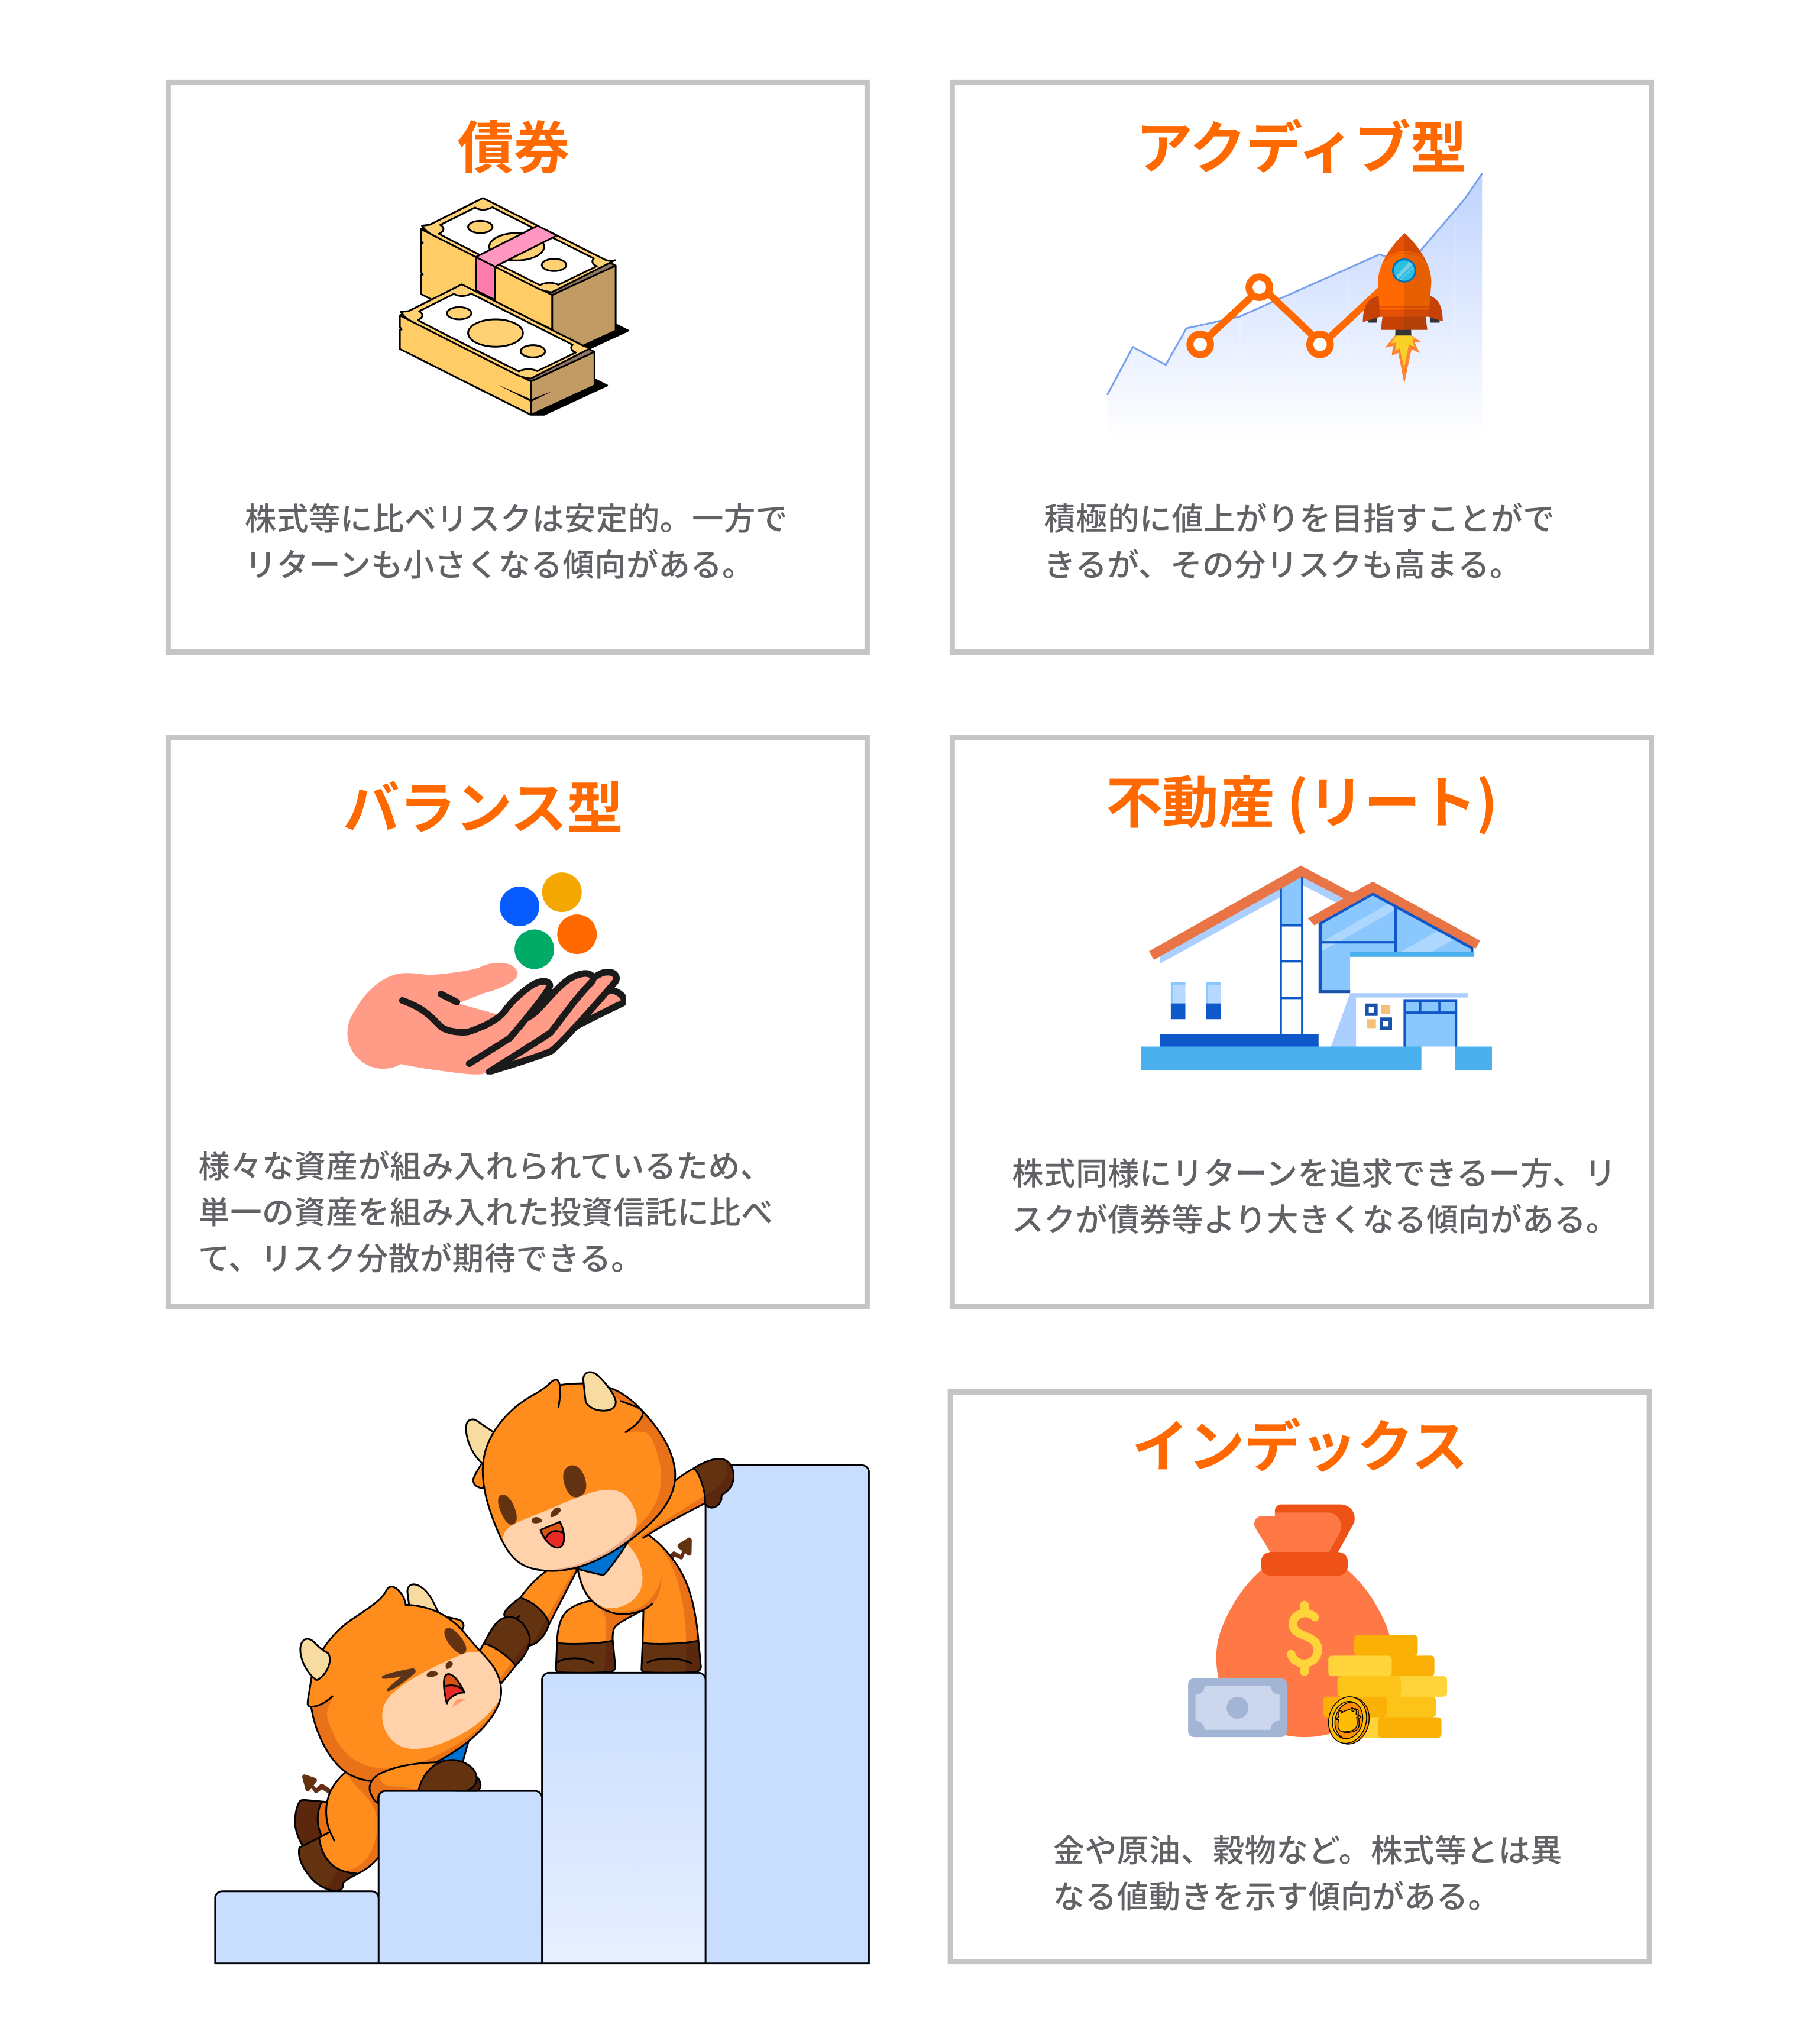
アクティブ型投資信託
市場平均を上回るリターンを目指して積極的に運用するタイプ。リターンは高い可能性があるが、その分リスクも大きい。
インデックス型投資信託
日経平均やS&P500などの市場指数に連動し、市場全体のパフォーマンスに近いリターンを目指す。
債券型投資信託
主に国債や社債に投資するため、株式よりもリスクとリターンは低い傾向にある。
不動産型投資信託(REIT)
株式並みのリターンが期待できる一方、債券等に比べてリスクが大きくなる傾向がある。
バランス型投資信託
株式や債券など複数の資産クラスに分散投資する。単一資産の投資信託に比べて、リスクを分散しながら、安定したリターンを期待できる。
ステップ2:目標投資額と投資期間を決める
自分の投資スタイルと最適な投資信託が定まったら、投資信託を購入する前に、目標とする投資額と期間を設定しましょう。資産運用で大事なのは、「何のために」そして「いつまでに」という目標をしっかり明確にすることです。
目標投資額
人生にはさまざまなライフイベントがあります。主なライフイベントと必要な費用を確認してみましょう。
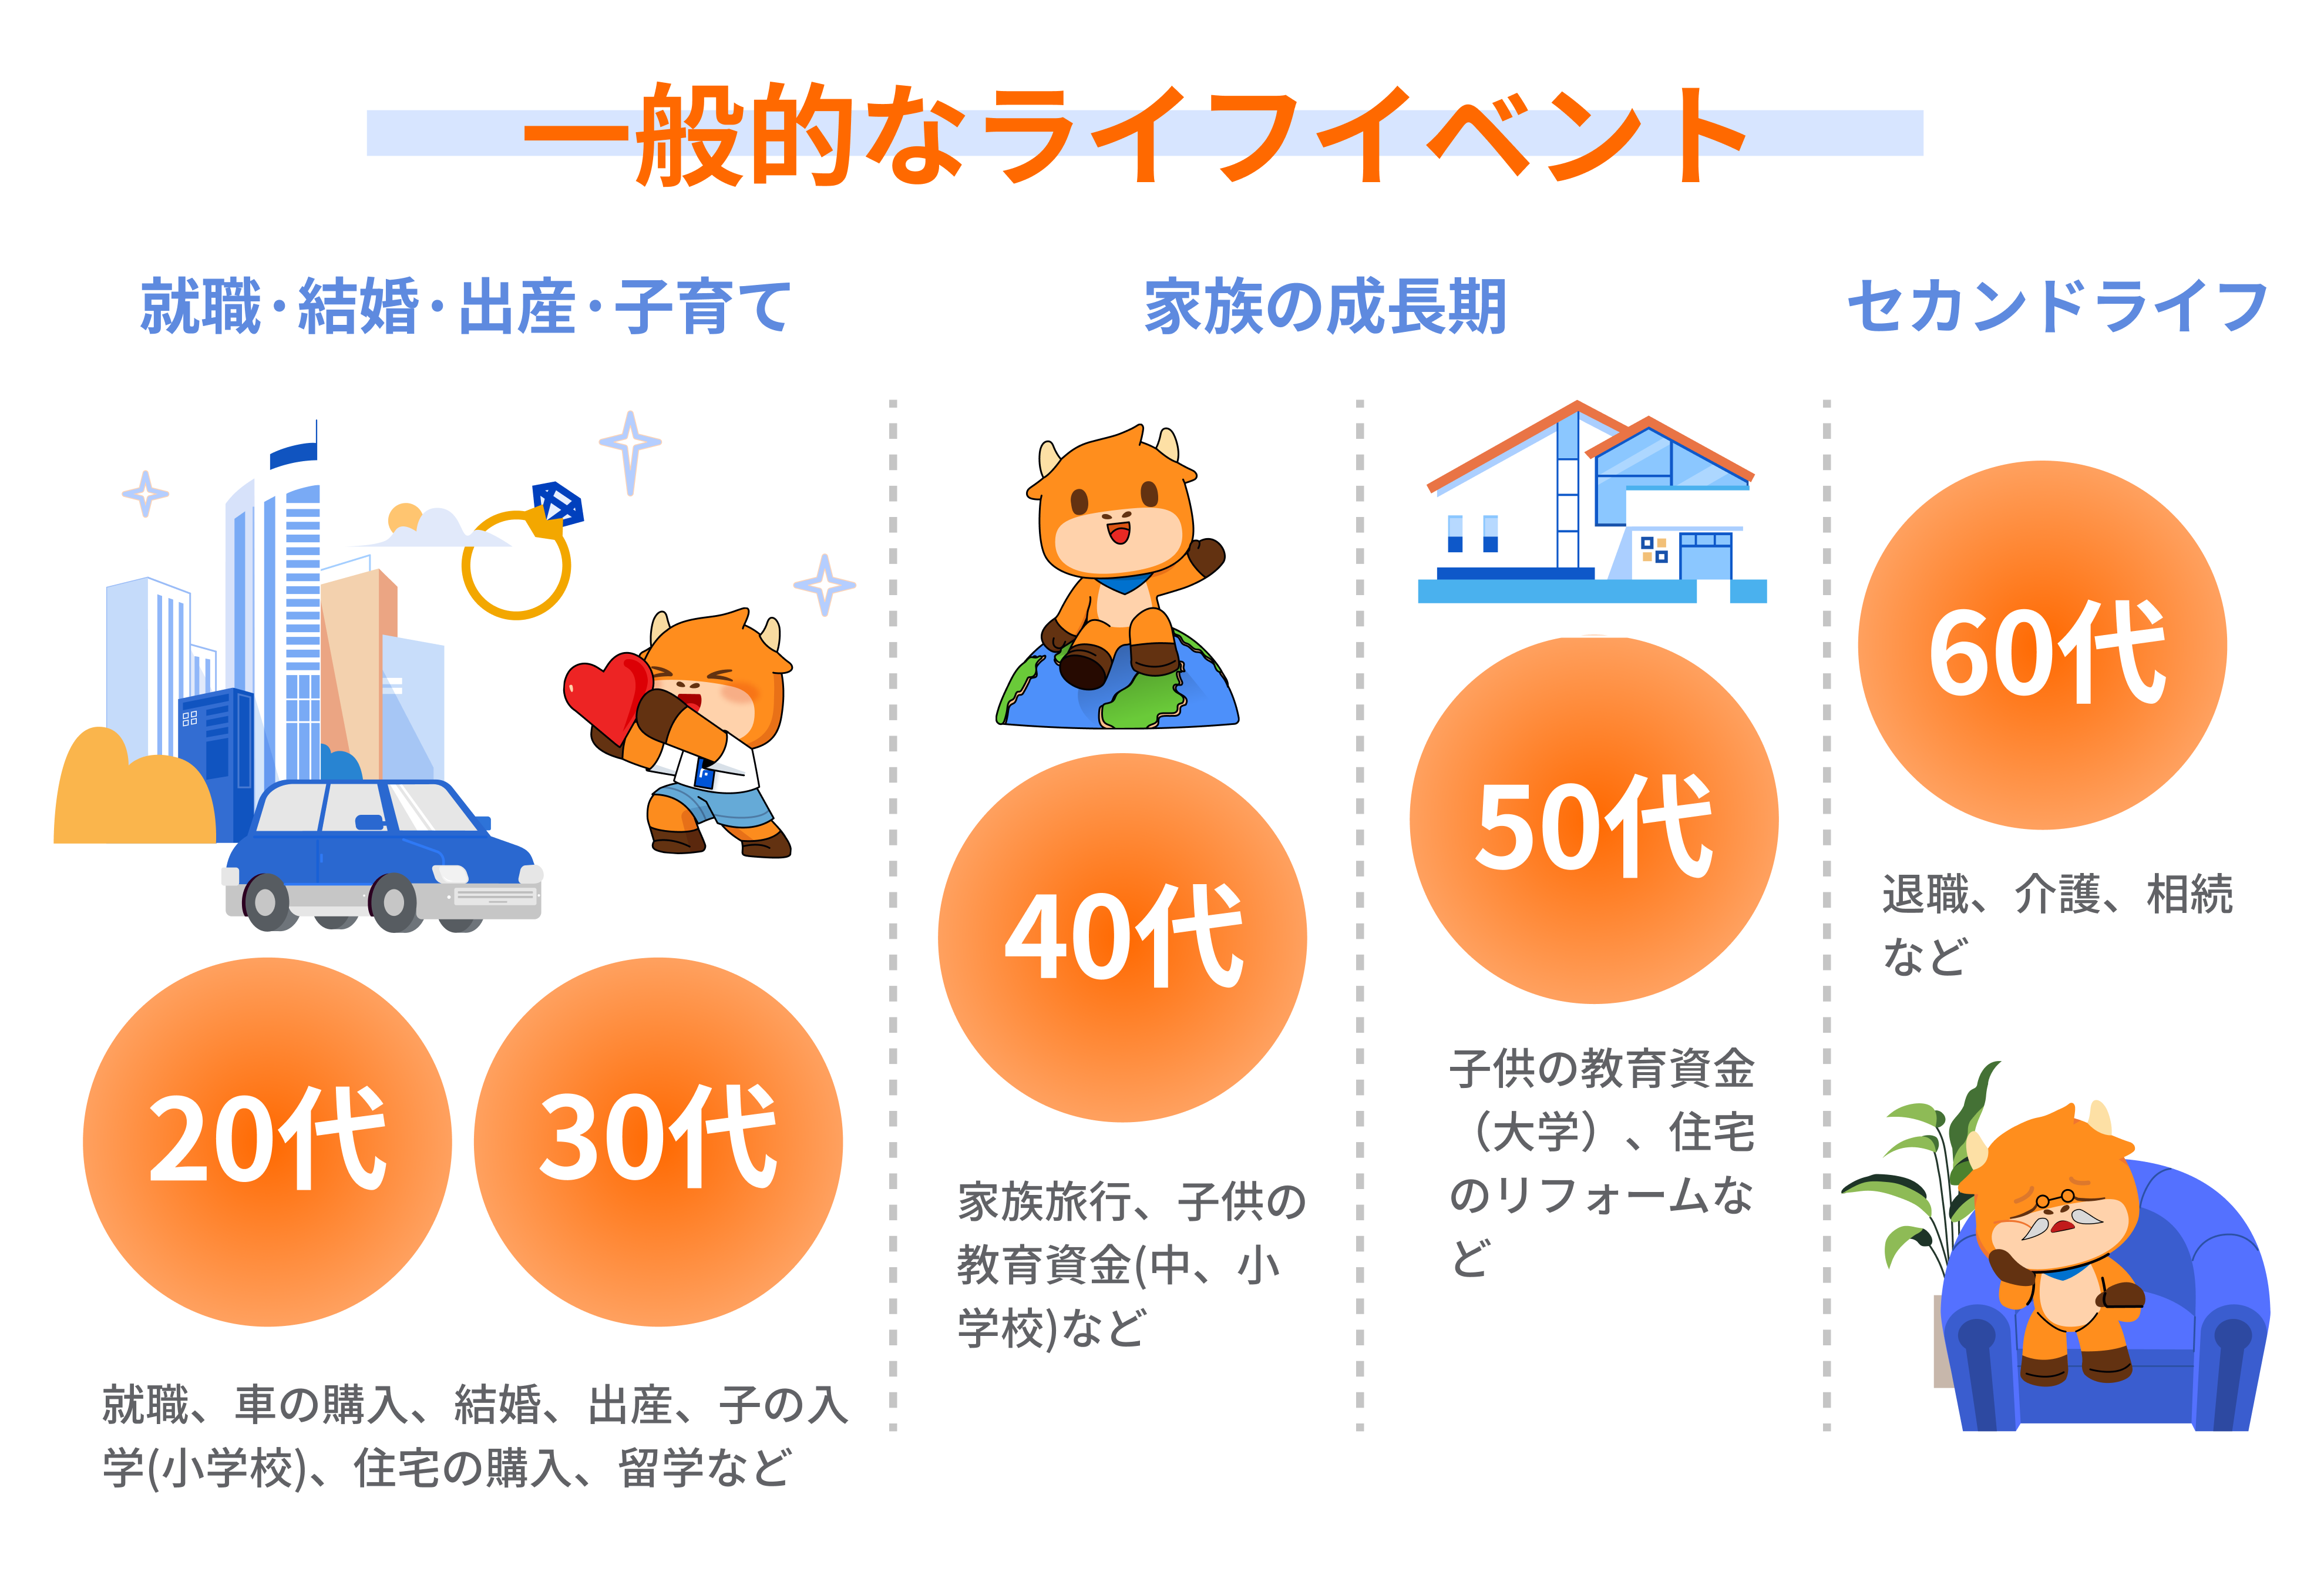
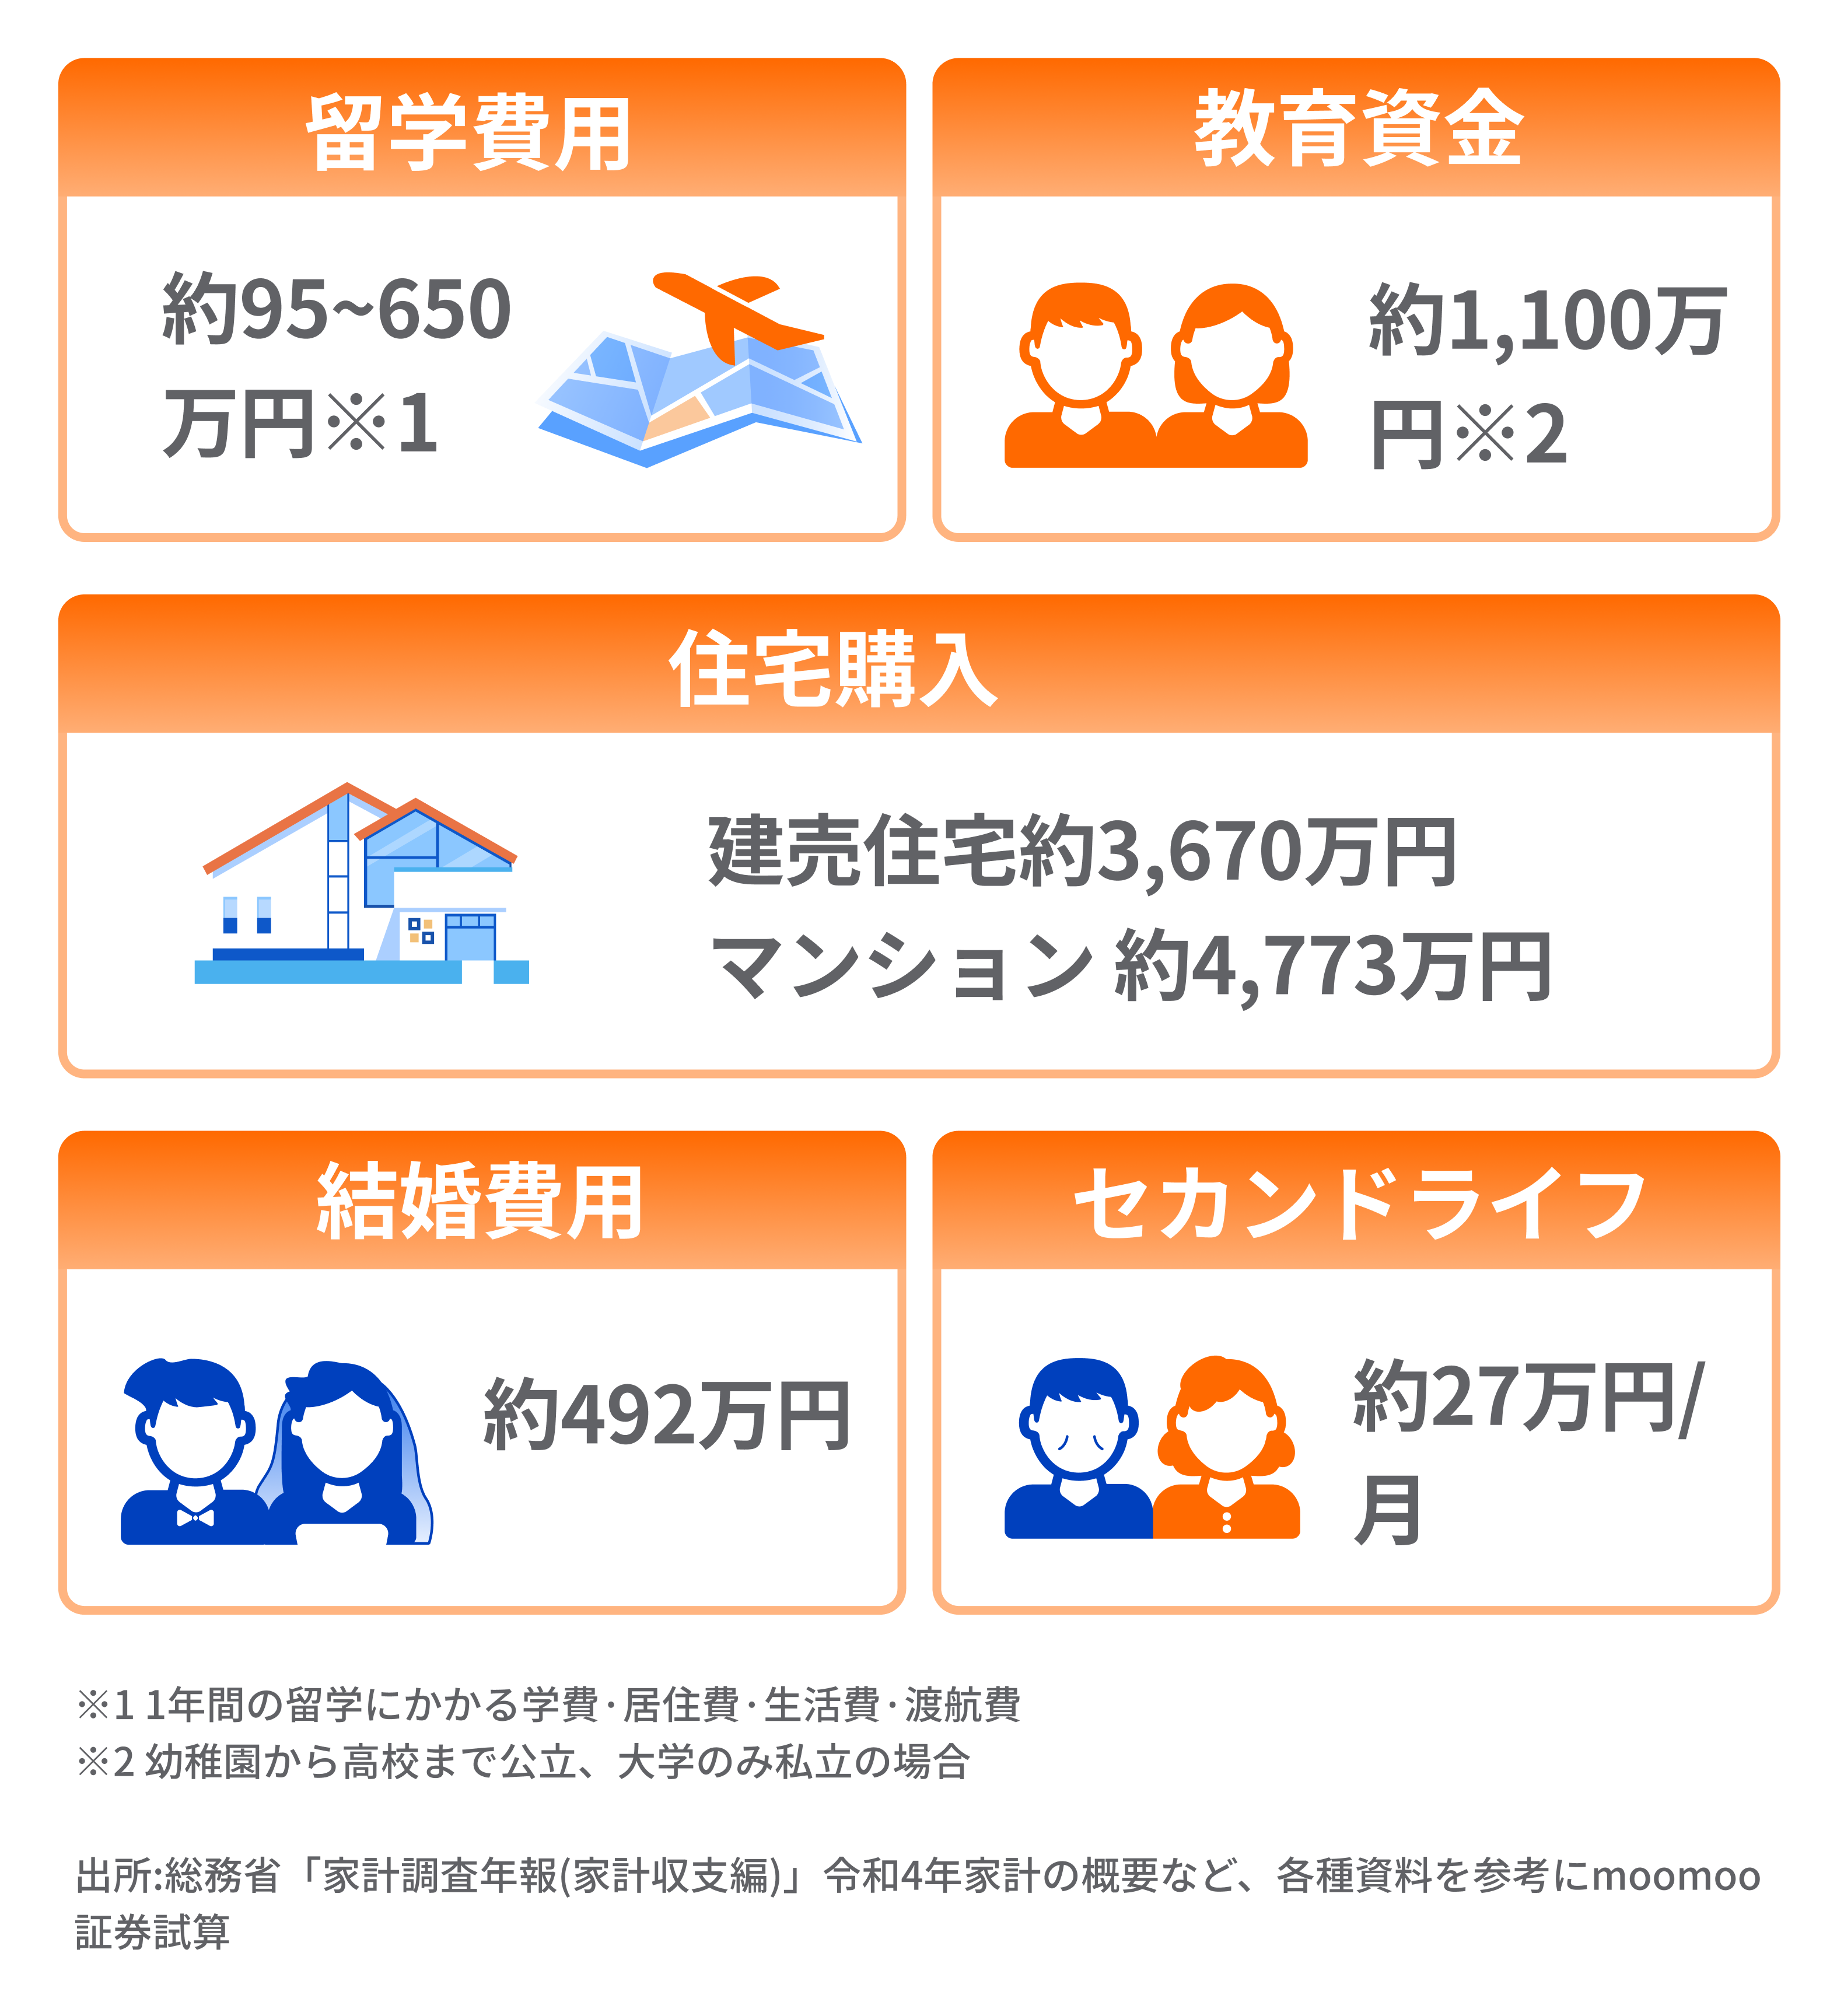
ライフイベントに応じて必要な費用を見積もり、それに基づいて自分に合った投資額と期間を設定しましょう。
●20代独身男性の場合
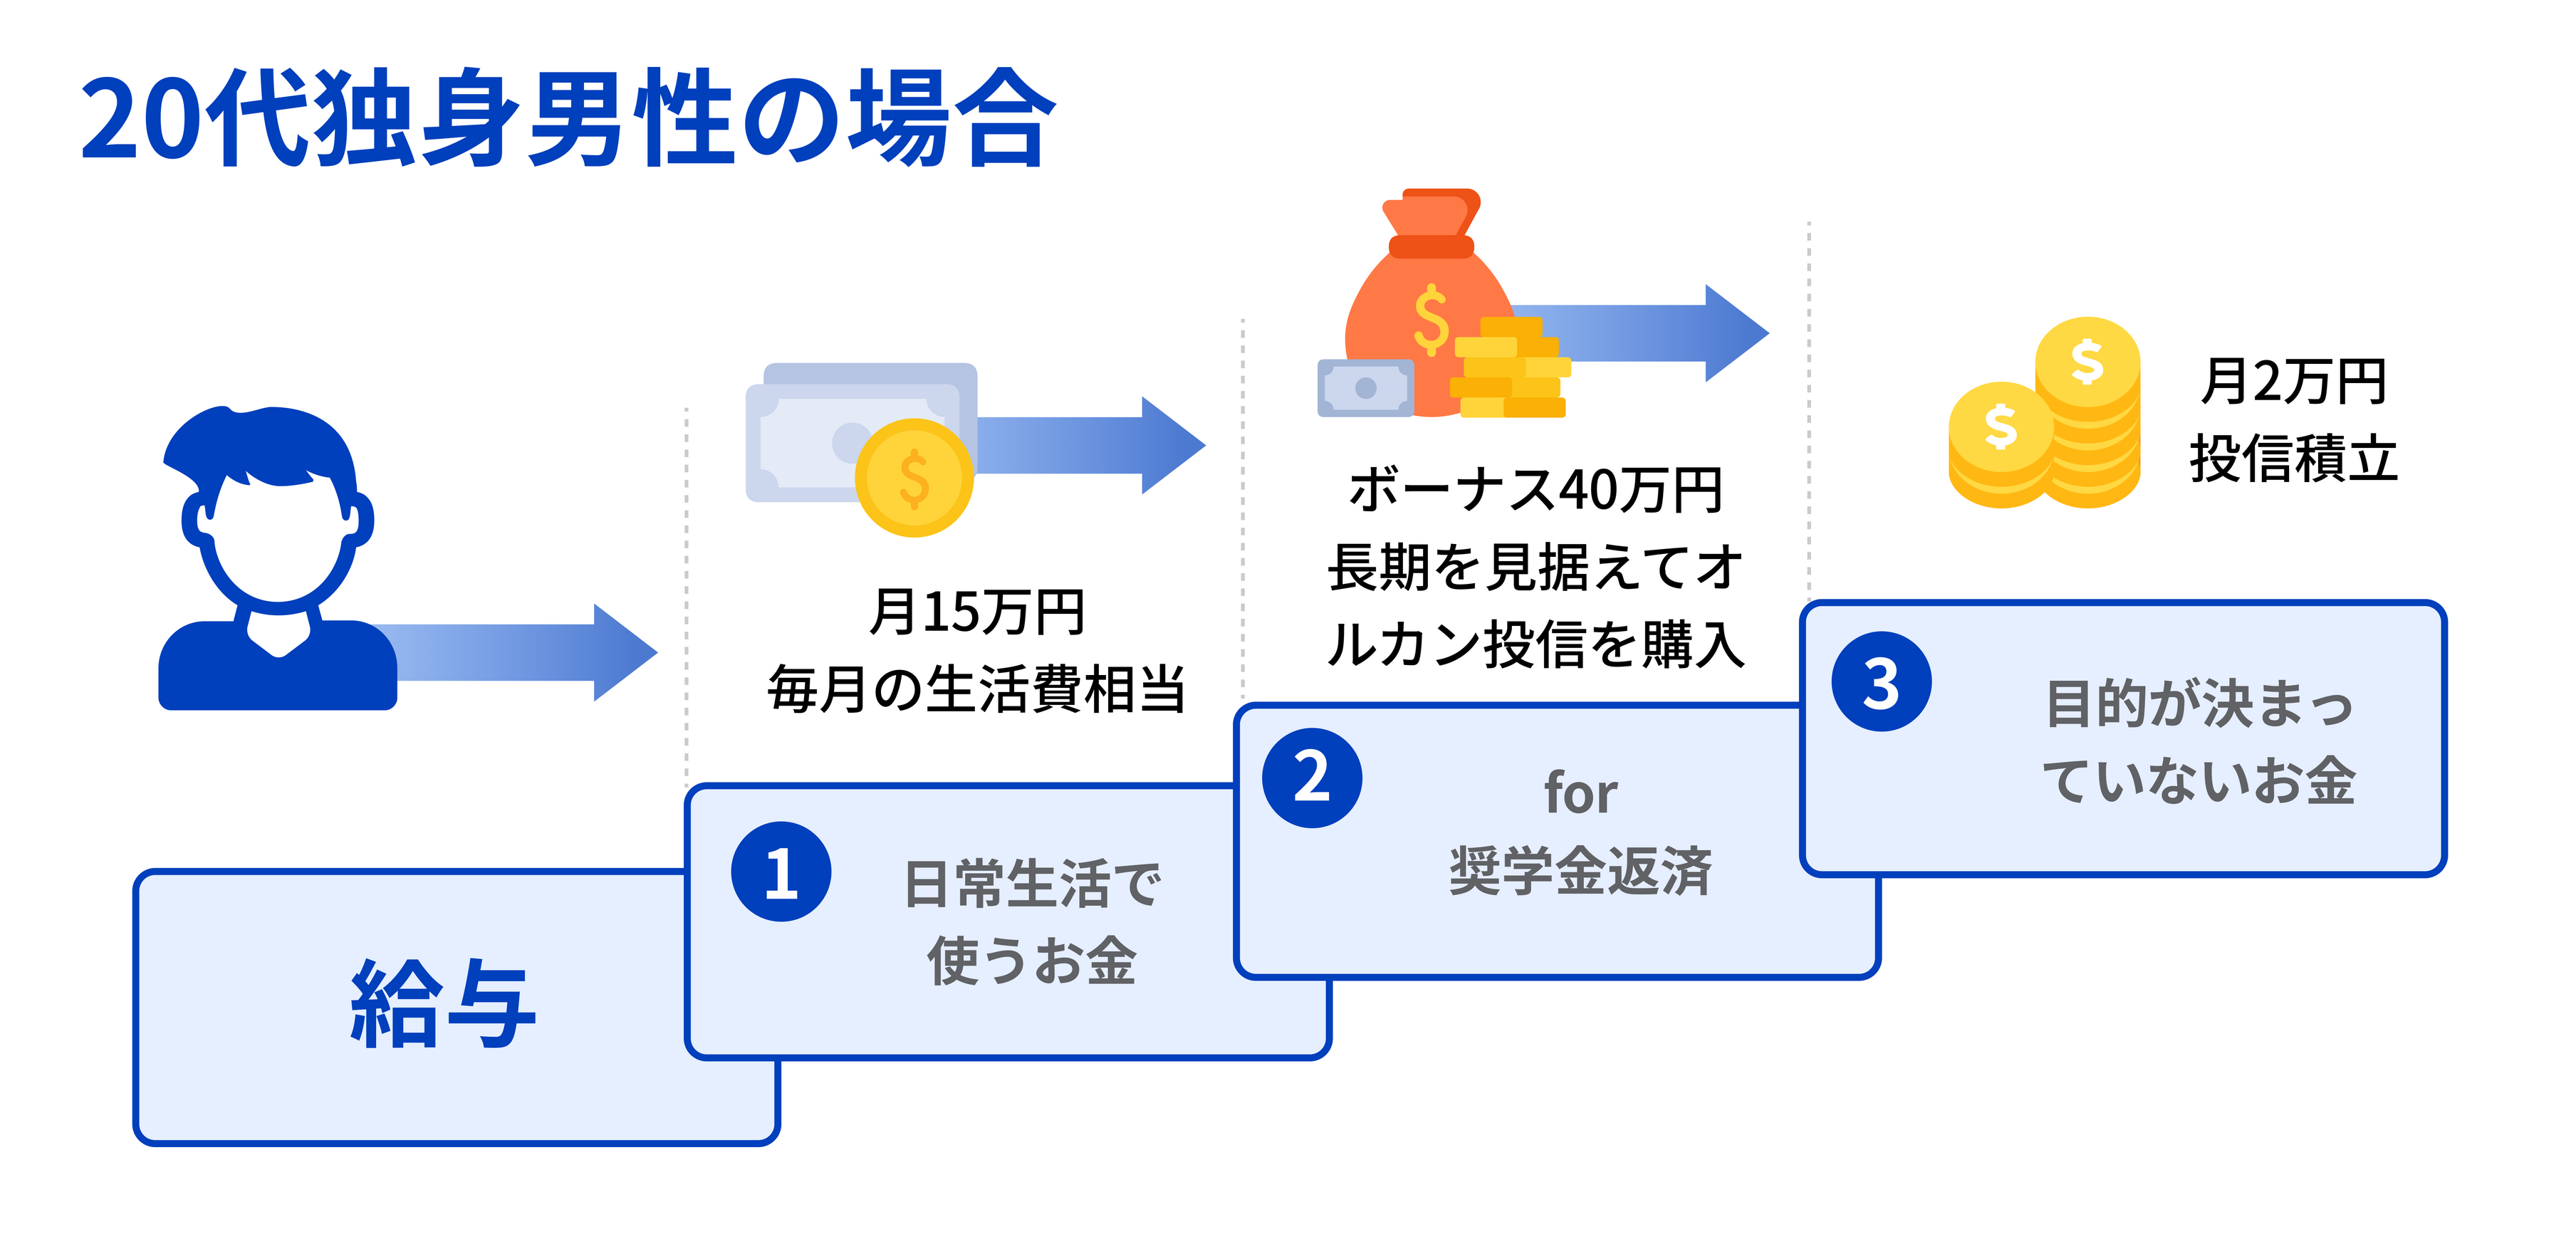
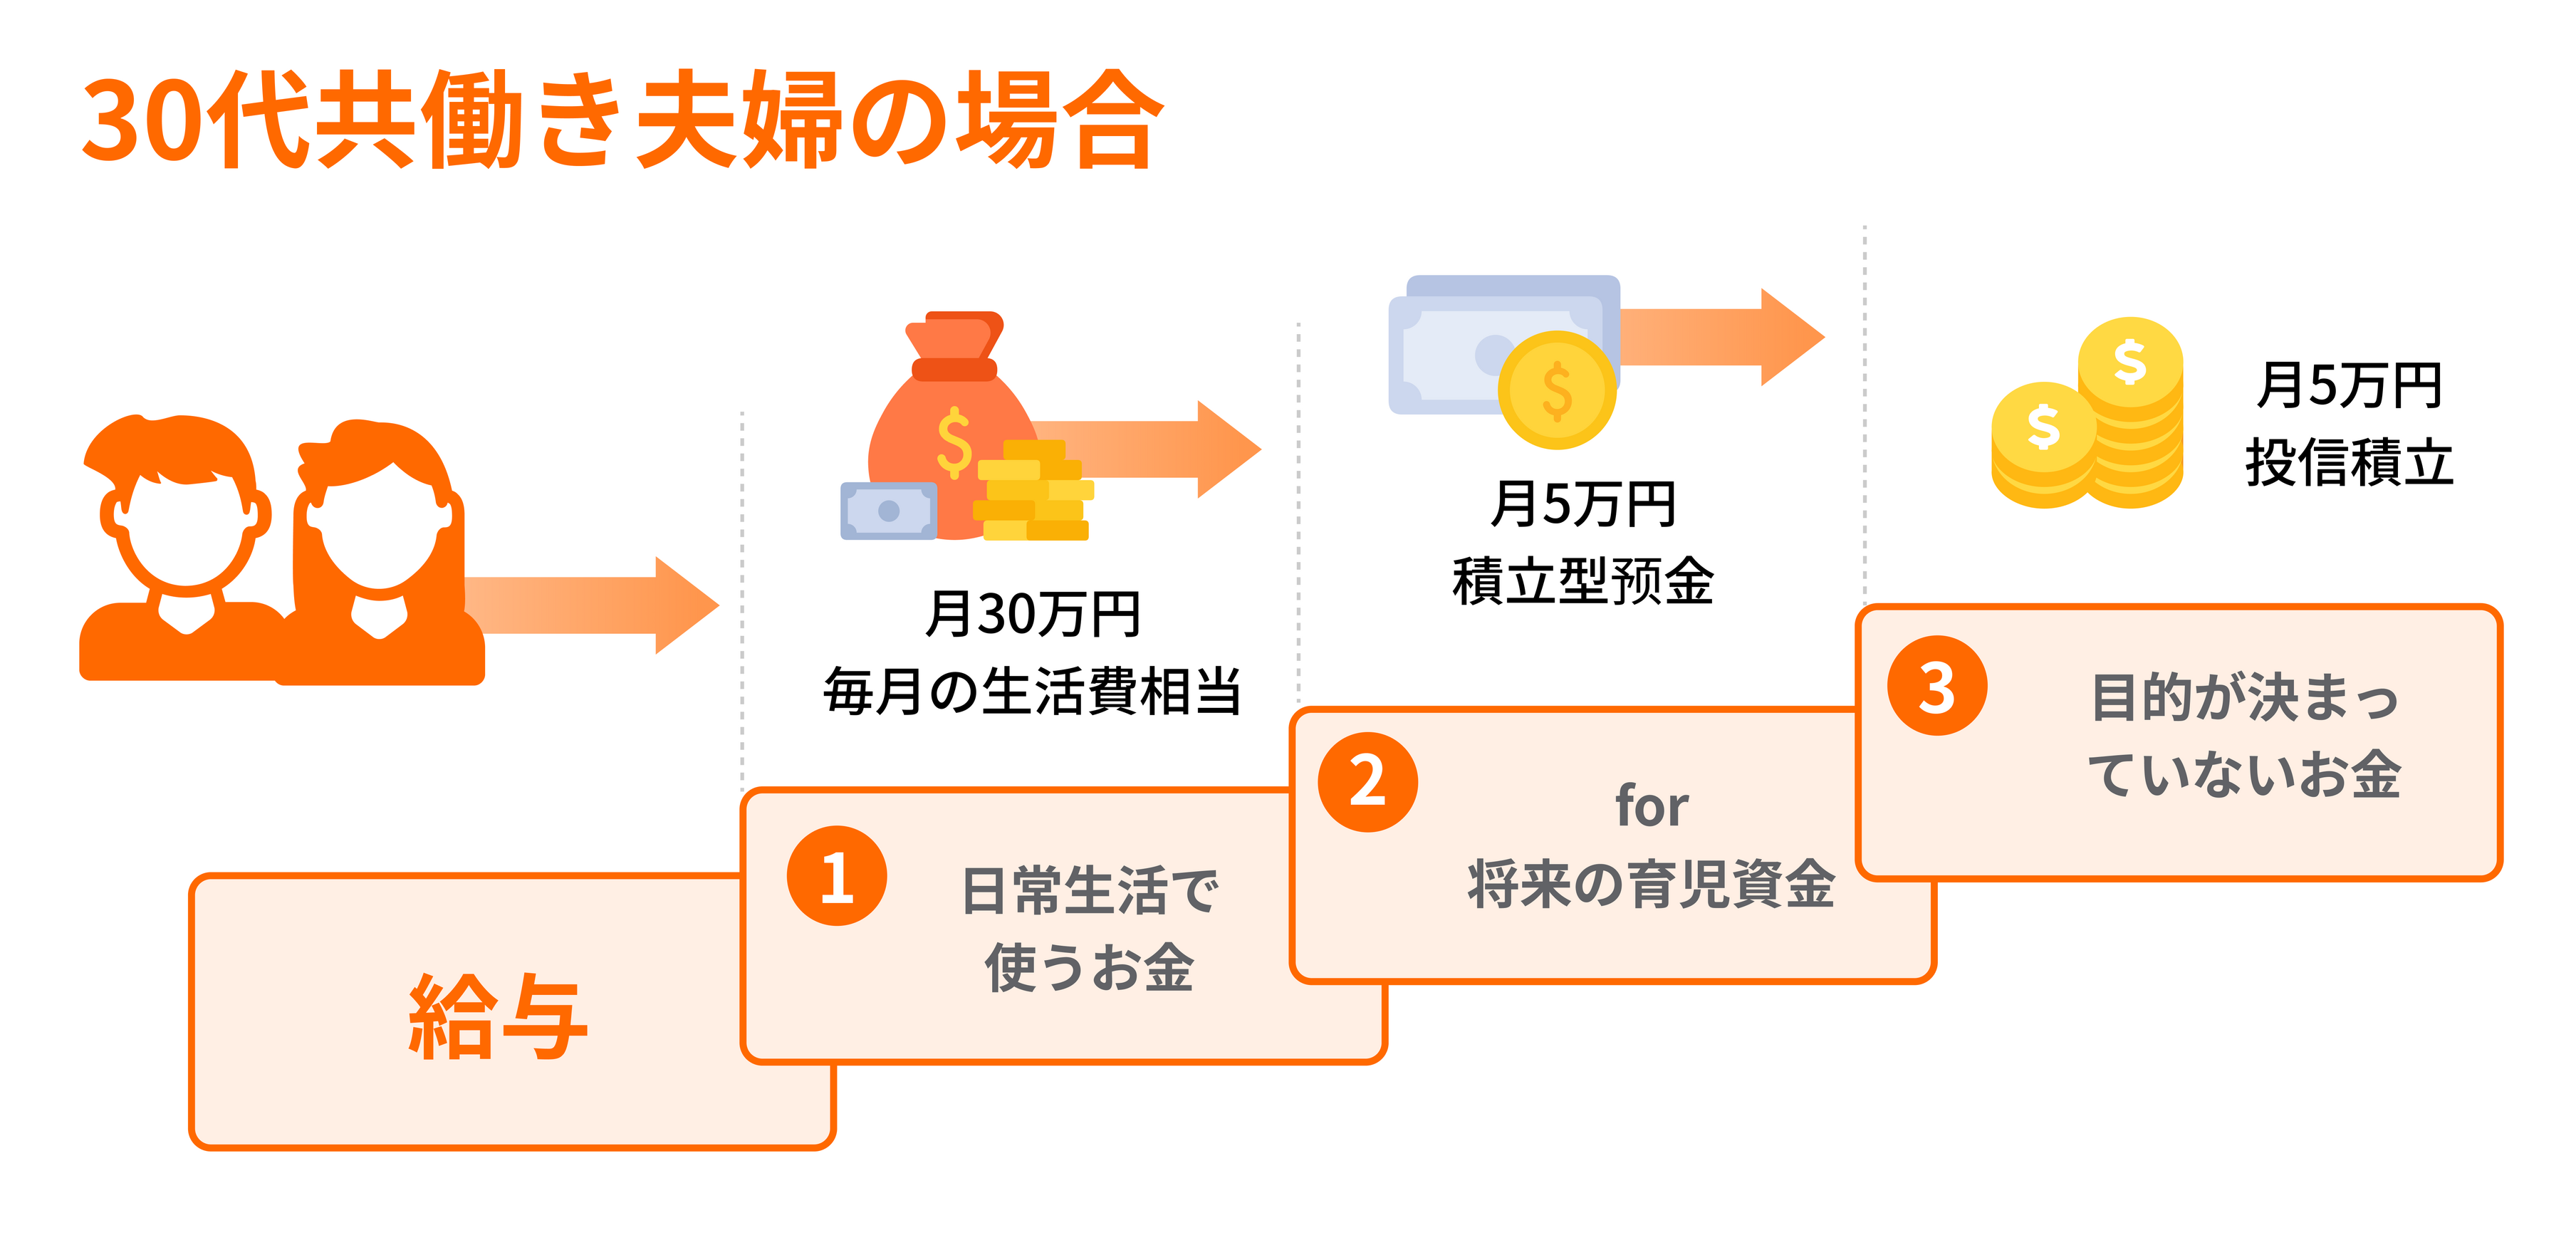
●30代共働き夫婦の場合
投資期間のガイドライン
投資信託の保有期間は、投資の目的やリスク許容度、投資信託の種類によって異なります。
1. 短期保有(1〜3年未満)
具体的な短期目標がある場合(例えば、旅行や引っ越しの費用を準備するためなど)。
短期では価格の変動が大きく、特に株式型投資信託などリスクの高い商品は、損失を被る可能性が高いです。
2. 中期保有(3〜5年)
将来のライフイベント(車の購入、子どもの教育費など)を見越して資産を増やしたい場合。
株式と債券のバランス型や、安定した収益を狙う債券型投資信託が比較的安心。
3. 長期保有(5年以上)
老後資金のための資産形成や、長期間運用することでリスクを抑えながら資産を増やしたい場合。
長期保有では複利効果が期待でき、短期的な市場の変動も時間をかけて回復する可能性が高いです。また、株式型投資信託は長期投資に向いており、成長が見込まれます。
投資信託は、一般的に中長期での運用が推奨されており、少なくとも5年以上の保有が理想的です。市場の上下動がある中で、長期的には、市場の変動を経て、平均的なリターンを得やすくなるためです。
ステップ3: 資産形成をサポートするお得な制度を活用する
NISAやつみたてNISAを利用することで、税制優遇を受けながら長期の資産形成が可能です。長期×分散の投資戦略を上手に活用し、リスクを抑えながら効率的に資産を増やしましょう。
自分に合った投資信託を選び、長期的な資産形成をスタートしよう!
これまでのステップを踏まえ、自分に合った投資信託を選んだら、ぜひ少額からでも運用を始めてみましょう。時間をかけて資産を増やし、将来のための経済基盤を築くことが大切です。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報