
IVの変動を利益に変える
※本記事およびコンテンツは大阪取引所が運営する北浜投資塾サイトより転載。
IVの変動を利益に変える「日経平均VI先物」
前回は、オプションを利用してリスクをとる方法を以下のように3つに分類しました。
① 相場が上がるか下がるか = デルタのリスク
② 相場が動くか動かないか = ガンマとシータのリスク
③ IV(インプライドボラティリティー)が上がるか下がるか =ベガのリスク
今回はこのうち、③IVが上がるか下がるかというベガのリスクをとって戦う方法についてみていきたいと思います。
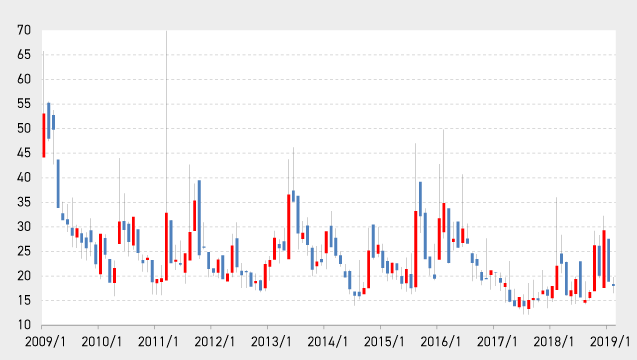
IVは各オプションすべての銘柄でそれぞれ固有の値をとりますので、IVの変動を観察するには、それらを代表する指数があると便利です。この指数がいわゆる日経平均VI(ボラティリティー・インデックス)です(図表1)。日経225オプション価格から算出されています。
図表1 日経平均VIの推移(月足)
日経平均VIの「指数」と「先物価格」の違い
重要なこととして、「日経225オプションのIV」と「指数としての日経平均VI」と「日経平均VI先物」は厳密には同じではありません。
まず、日経225オプションのIVと日経平均VIですが、指数としての日経平均VIは日経225オプション価格から算出される計算上のものであり、オプションのアット・ザ・マネー(ATM)のIVとは異なる値をとります。算出の対象となるプットオプション群がコールオプション群に比して大きく買われているような場合は、ATMのオプションの個別IVよりもより高めの値となります。また、オプションの第1限月と第2限月を満期が常に30日になるように調整しているので、第1限月の割合が高くインパクトが大きい時点と、第2限月の割合が大きくなってきた時点とで、期近オプションのIVの変動と体感が異なる場合も多々あります。(オプションのIVは高くなったが、日経平均VIは思ったより上がっていない場合など)
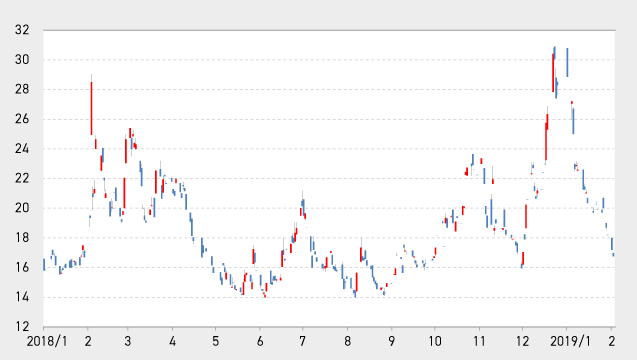
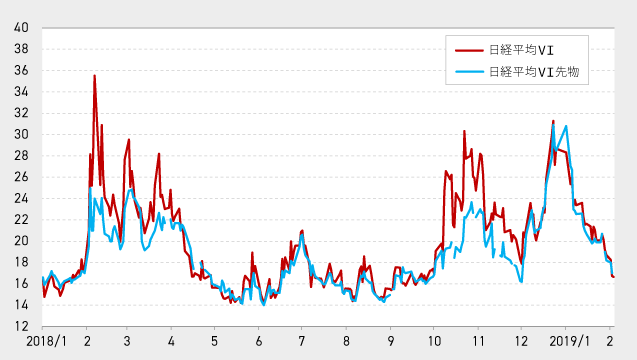
次に、日経平均VI(図表2)と日経平均VI先物(図表3)が異なる点です。例えば、日経平均自体の取引が、その採用225銘柄をすべて売買することで実現でき、その結果日経225先物との裁定取引によって日経平均と日経225先物はほぼ一致した動きとなります。それに対して、日経平均VI指数は計算上のものであり取引することができませんので、日経平均VI先物と裁定されることはなく、したがって日経平均VI先物は指数とは異なる独特の動きをみせることになります(図表4)。日経平均VI指数はびっくりしてスパイクするものの、20ポイント以下の水準に戻っていく性質がみてとれますし、20ポイント以下の低い時期は嵐の前の静けさであり、その後しばしば大きく噴き上がる様子が観測されますので(上がったら必ず下がりますが、20ポイントを割ったからといって必ず上昇するわけではありません。ただ周期的に低ボラティリティー(変動率)から急騰する様子が事実上観測できるということです)、これを先物は織り込むことになります。
すなわち、平時、日経平均VI指数が低い水準にあるときは、その後上がる可能性が高い(不確実性が高い)ということで、日経平均VI先物はしばしば指数よりも高い値をとっている傾向があり、逆に指数が上がっても、上がったボラティリティーは下がるので、先物は下落を織り込むために、しばしば指数よりも低い値をとる傾向があります。ですから、指数が少々上がったぐらいでは先物は反応しないことも多く、また指数が噴き上がっても、先物はその半分程度の上昇にとどまるということも多々あります。現に2018年2月に日経平均VI指数は38ポイントをつけましたが、この時先物は29ポイント程度にとどまっています。
図表2 日経平均VI(指数)の推移(日足)
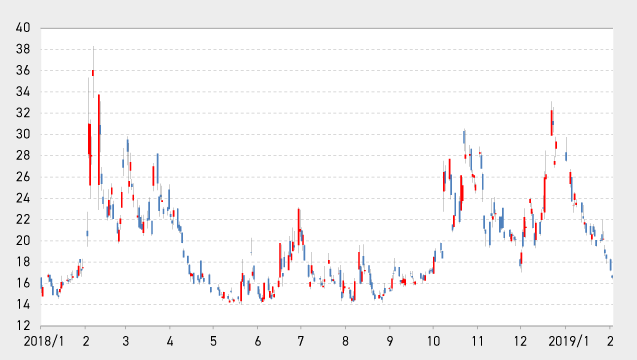
図表3 日経平均VI先物(価格)の推移(日足)
図表4 日経平均VI(指数)と日経平均VI先物(価格)の比較(日足、終値)
日経平均VI先物をナンピン買いする戦略
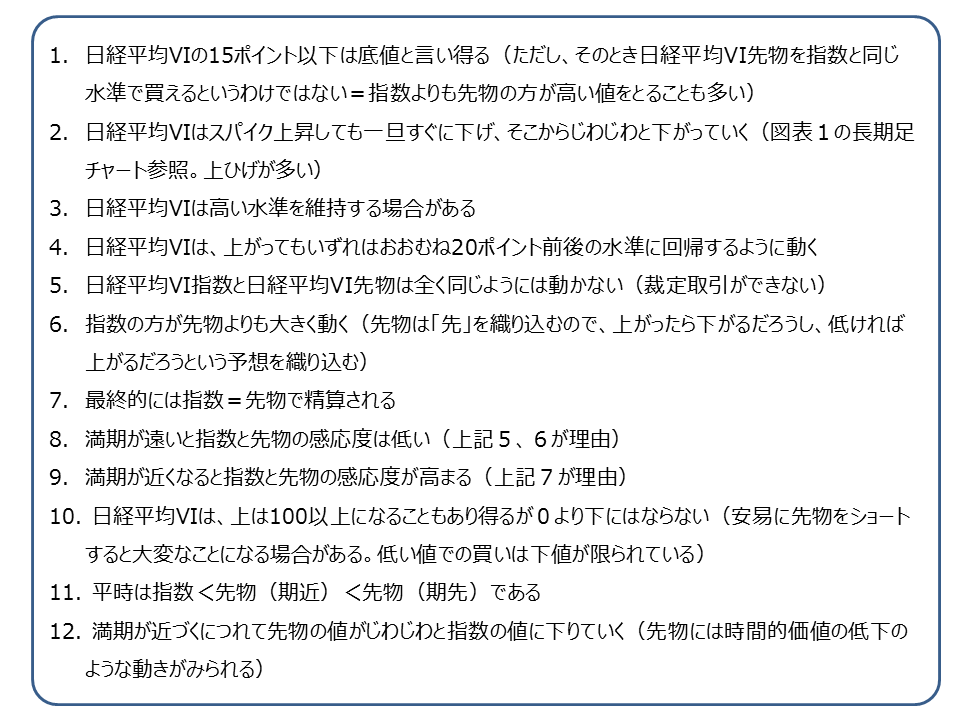
日経平均VI(指数)と日経平均VI先物の特性として押さえておく必要がある事項をまとめると、次の通りです。
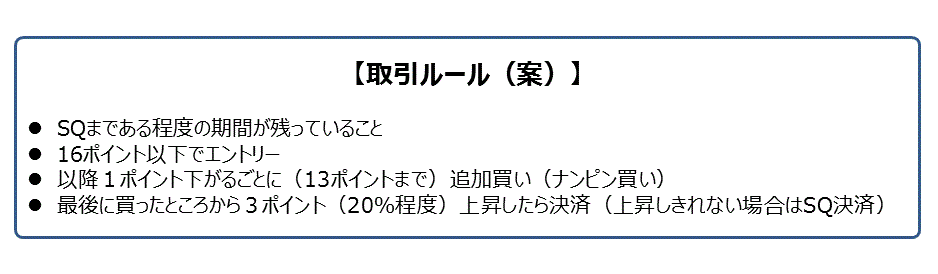
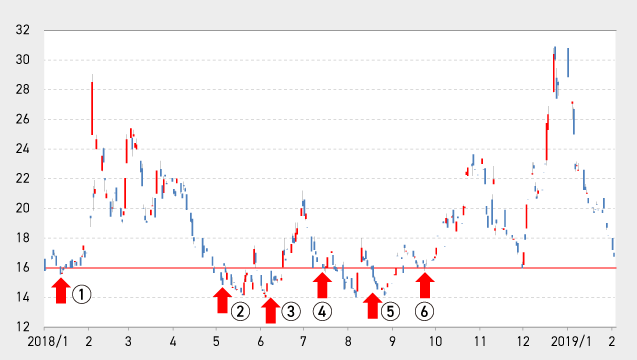
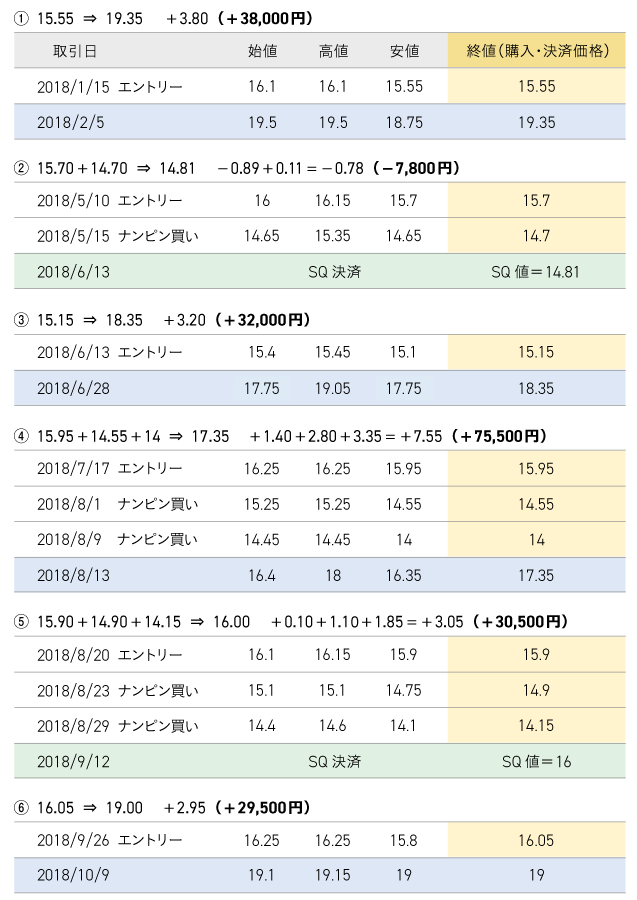
以上のような単純なルールを2018年の相場に当てはめてみましょう。(図表5)
図表5 日経平均VI先物のナンピン買い戦略のシミュレーション
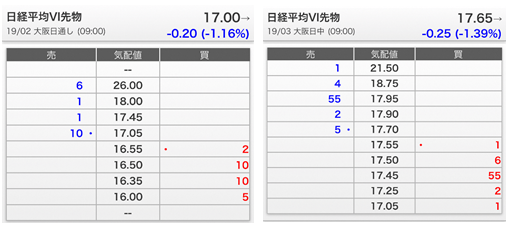
まだまだ板が小さいですし、気配にぶつけて買うと、中値から大きく不利な価格で買うことになってしまいます。原資産である日経平均VI指数の大元は日経225オプションであるとはいえ、このような板の状況だと、この日経平均VI先物自体の需給による価格変動により上記シミュレーション通りになるとも限りません。大変魅力的な商品ですので今後の成熟に期待ですね。
ということで、次回はオプションを利用してベガだけを取り出して戦う方法を考えることにいたしましょう。
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報