
プットオプションの買い戦略 (その2)
※本記事およびコンテンツは大阪取引所が運営する北浜投資塾サイトより転載。
個人投資家が手掛けやすいオプショントレードとして、まずはプットオプションの買いを検討しているわけですが、オプションの買いは文字通り、「お金を支払って」、いわゆる日経平均を売る「権利」を「買う」ことになります。株と異なるのは、オプションには存在できる期間に限りがあり、その満期において清算されることになる点です。
前の回でお話ししたように、プットオプションは満期において日経平均が自分の選択した権利行使価格よりも下にあった場合に、当該権利行使価格とSQ値(最終清算数値)との差分の受け渡しをする商品ですから、買い手にとっては、当初に支払った金額以上に受取がなければ利益とはなりません。ということは、買い手にとっては、最初の支払いが小さければ、利益となるために必要な日経平均の下落量は小さくてよい(清算時の受取額が小さくてよい)ことになります。
そこで、前回みました買い手の願い、「②できるだけオプションの購入代金を小さくしたい」ということを検討していきたいと思います。
市場参加者の相場変動量(ボラティリティ)の予想(見積もり)がオプション価格に反映されているとすれば、オプション価格から市場参加者が予想しているボラティリティを逆算できることになるはずです。このオプション価格に反映されている市場参加者の予想するボラティリティのことを「インプライドボラティリティ(IV)」といい、このIVの値は、オプション価格が高いか安いかを調べる一つのファクターとなっています。ただ、この日経225オプション価格から逆算的に算出されるIVは権利行使価格ごとに異なる値を取るため、全体としての傾向を見るには適しません。そこで、取引されているアウトオブザマネー(=コールであれば日経225miniの水準よりも上の権利行使価格、プットにおいては下の権利行使価格)のオプション全体からダイレクトにボラティリティを算出し指数化したものに、「日経平均ボラティリティ・インデックス(日経平均VI)」というものがあり、これを見れば現状のオプション価格全般が相対的に高い状況にあるのか安い状況にあるのかを調べることができます。【図表1】は日経平均VIの過去10年の月足チャートです。
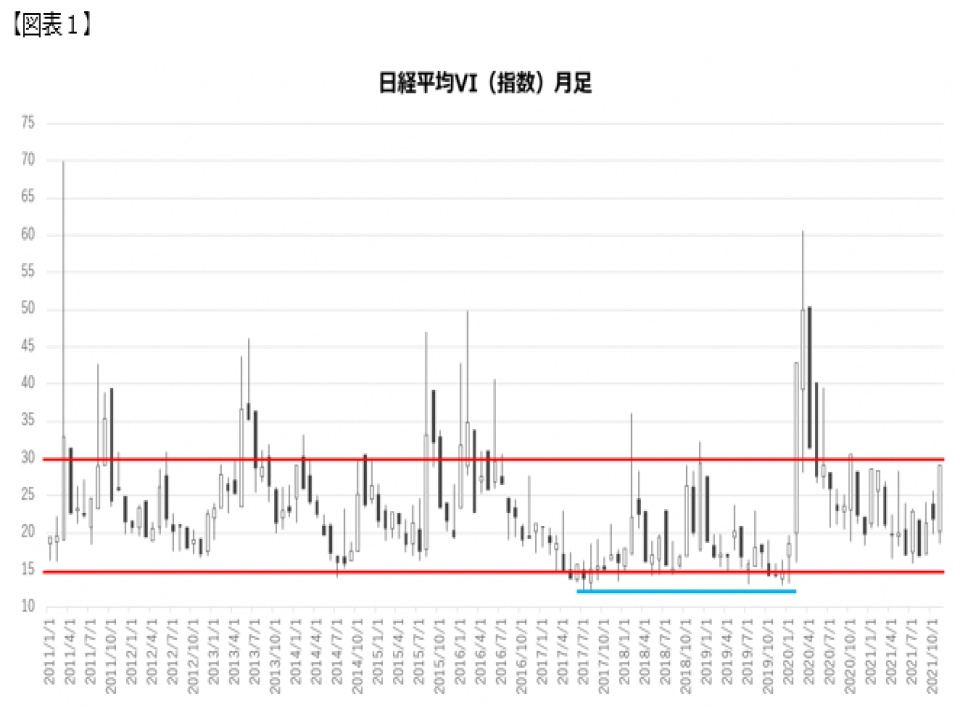
つまりIVが高いときはやはり相場の変動が大きく、低いときはそれなりしかないというのであれば、IVが低いとき、すなわちオプション価格が相対的に安いときに、安く買ったからといって、それは相場が動かないだろうという、市場としては安いだけの理由があるだけのことでありそこに優位性があるわけではありません。
しかし、市場参加者も間違えることはあります。予想もしないことが起こることもあります。現にIVの動きをみると、15以下の水準からドーンと30を超えているような場面が観測されるのですが、これは市場参加者が思ってもみなかった相場変動(相場の暴落)に翻弄されていることを示しています。
私たち個人投資家が小さなお金で大きなリターンを得ようと思えば、市場参加者があまり動かないと思っているとき(=オプション価格が相対的に安いとき)に、市場参加者の予想が外れて、あるいは思ってもみなかったような大きな変動が起こるところを狙うという戦い方が考えられます。
ここで、同時期の日経平均のチャートと見比べてみましょう。
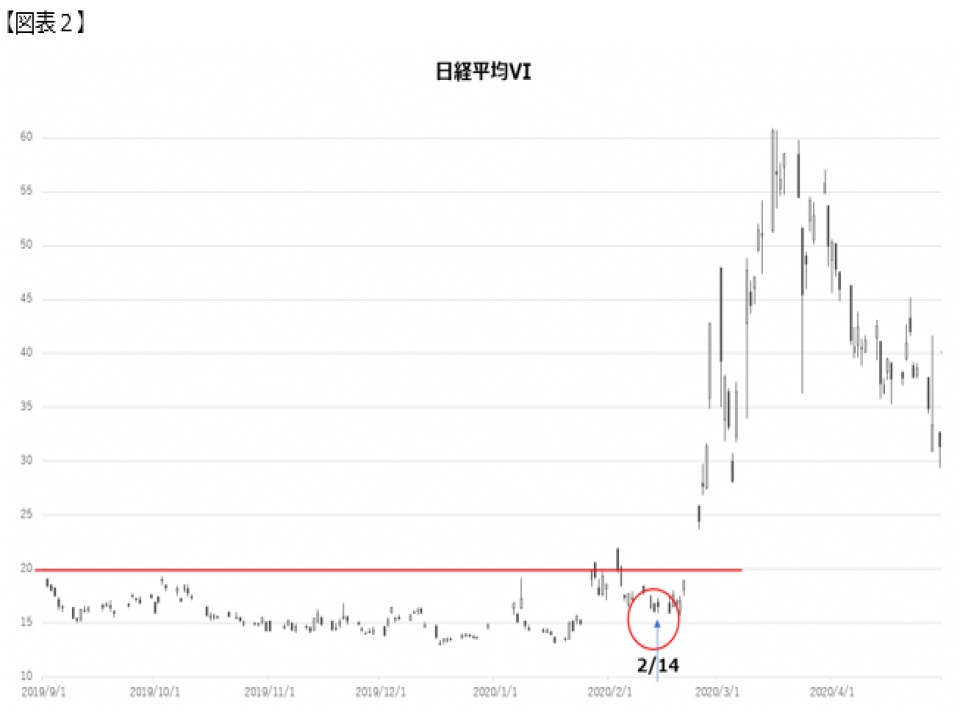
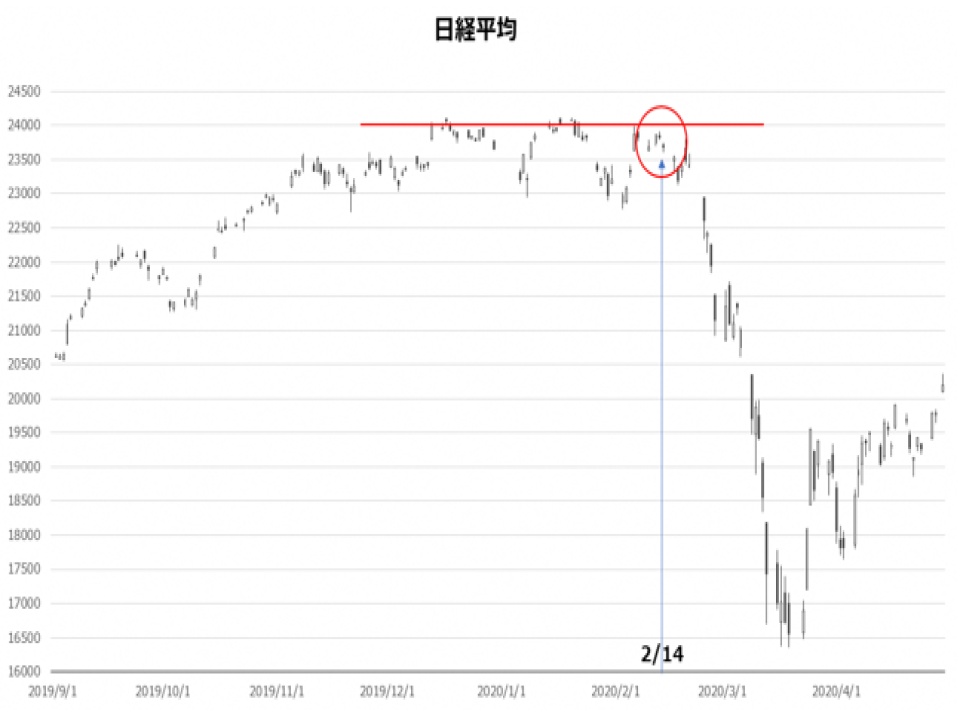
日経平均VIのチャートと日経平均のチャートを見比べると、日経平均が大きく崩れたときに、逆に日経平均VIは急上昇、日経平均が底を打ったところからの反転上昇で、逆に日経平均VIは低下していくという逆相関の関係が見て取れます。日経平均VIの上昇はオプション価格の上昇と同義だとすれば、なるほど相場の下落の場面で保険としてのプットオプションの需要が増し、プットオプションが買われることにより、買い需要の増加で相対的にオプション価格が上昇する=日経平均VIが上昇するというわけです。保険としてのプットオプションを保有することはコストがかかりますので、相場が安定し上昇気流に乗ってくると、これを解約したいと思う人も増えてきます。よってプットオプションの需要が低下し売られますので、次第にオプション価格は相対的に低下する=日経平均VIが低下することになるのです。
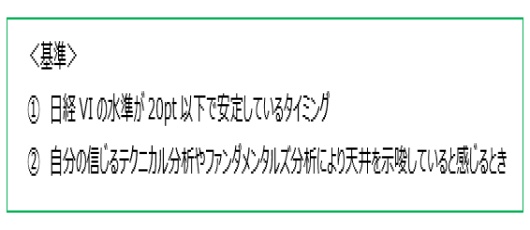
とすれば、相場が上昇していく過程で、日経平均VIが逆相関的に低下していき20pt以下の水準で安定し、日経平均はわが世の春を謳歌しているかのように目先高値圏にあるその時こそ、プットオプションを安く仕入れることができ、かつ日経平均の高いところからの速い・大きな下落を享受できる可能性のあるタイミングということになるのです(なお、過去の日経平均VIの様子を観察すれば、定期的に急上昇が起こってはおりますが、現在日経平均VIの値が低いからといって、その後必ず急上昇するような相場の崩れが起こる必然的・論理的な関係はありません)。
もちろん、天井がどこかがわかれば苦労しません。わかるなら、そこで日経225先物をダイレクトに売ればいいのです。しかし、天井だと思ったけれど、さらに上がっていくということはよくあることであり、日経225先物を売ってさらに上昇すれば損失は限定されていませんから、怖くなって損切りしたとき、それが本当の天井だった、などということは個人投資家「あるある」の一つです。 オプションの買いであれば、当初に支払った金額が最大損失額。それ以上に損をすることはありません。その最大損失額を許容できるのであれば、相場の上げ下げのノイズに一喜一憂しないですむはずです。
以上の検討から、日経平均VIが20pt以下の水準で安定しているタイミングで(①)、自分の信じるテクニカル分析やファンダメンタルズ分析により天井を示唆しているとき(②)、自己の許容できる最大損失額で買えるプットオプションを買ってみる、というアイデアが出てくるわけです。
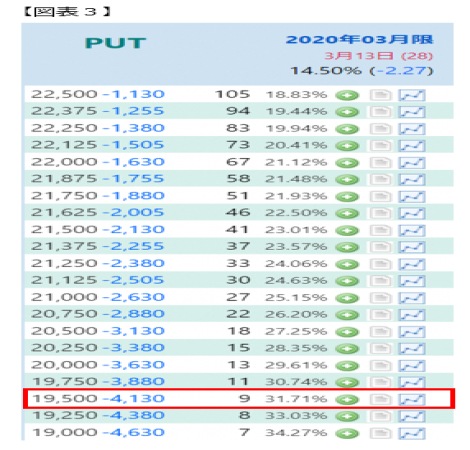
かくして、前のコラム(その1)でP19500あたりを買ってみたわけですが、その結果をもう一度見てみましょう(図表4)。
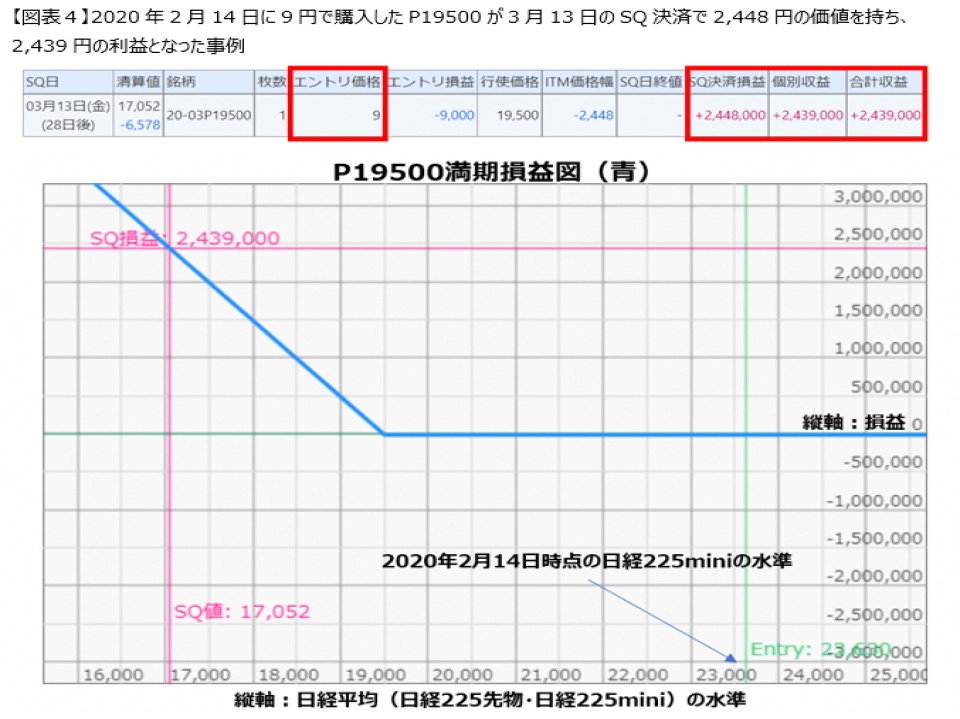
なお、支払額の絶対額を抑えるためには、今回の事例のように現在の日経平均の水準から遠い権利行使価格のオプションを使うか、あるいは満期までの残存日数が少ないタイミングで手掛けるということも考えられます。
ただ、オプション価格が安いということは、利益になる確率は低いことを意味します。値付けが正しいならば、期待値は同じになるはずなのです。
ですから、自分の相場観、リスク許容度、投資に回せる金額などを勘案して手掛けるタイミングの判断や権利行使価格の選択を行う必要があり、それがうまくいったときにリワードがあるというにすぎません。
さて、次回はオプションで利益の出るメカニズムを、少しだけオプションの世界に踏み込んで分析してみたいと思います。お楽しみに!
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報