
米国株信用取引の注意点
信用取引では、手元資金以上の取引が可能になる点が魅力です。この仕組みを支えるのが「レバレッジ」です。ただし、レバレッジを活用すると、リターンだけでなくリスクも増大します。また、信用取引には「追証(追加保証金)」のリスクも伴うため、適切な資金管理が重要です。今回は、委託保証金率、追証、および追証発生時の対処方法について解説します。
 米国株信用取引における保証金の活用
米国株の信用取引では、米ドル(掛目100%)や保有の米国株式株(掛目70%)を「委託保証金」として利用できます。
例えば、10,000米ドル分の米国株式を保有している場合、その70%にあたる7,000米ドルを委託保証金として活用し、最大約2倍のレバレッジをかけることが可能です(7,000 × 2 = 14,000米ドルのポジションをとることができる)。
この掛目は、為替や株価の変動リスクを考慮して設定されています。また、委託保証金として利用される保有株式を「代用有価証券」といいます。
![]() 建玉の管理とリスク
レバレッジを利用すると、手元資金以上の取引が可能になりますが、建玉の管理が重要です。信用取引で損失が発生すると、委託保証金率が低下し、追加の保証金が求められるリスクが伴うためです。
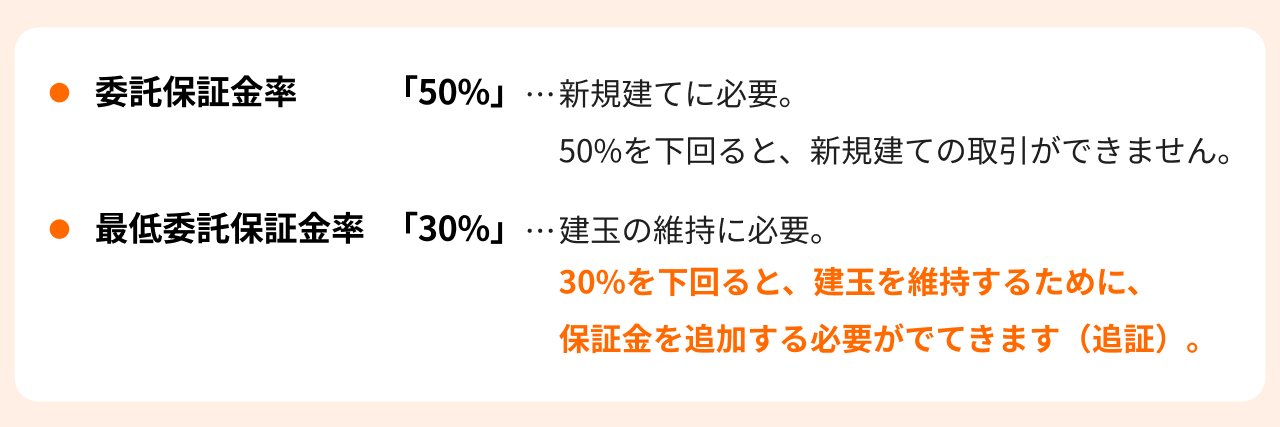
取引開始時には50%の委託保証金率を満たす必要がありますが、その後も建玉を維持するためには30%以上の委託保証金率を維持しなければなりません。
この「最低委託保証金率」は、保有ポジションを維持するために必要な最低限の担保割合を指し、30%を下回ると、追加で保証金を入金するか、ポジションの一部を決済する必要があります。
委託保証金率が低下する仕組み
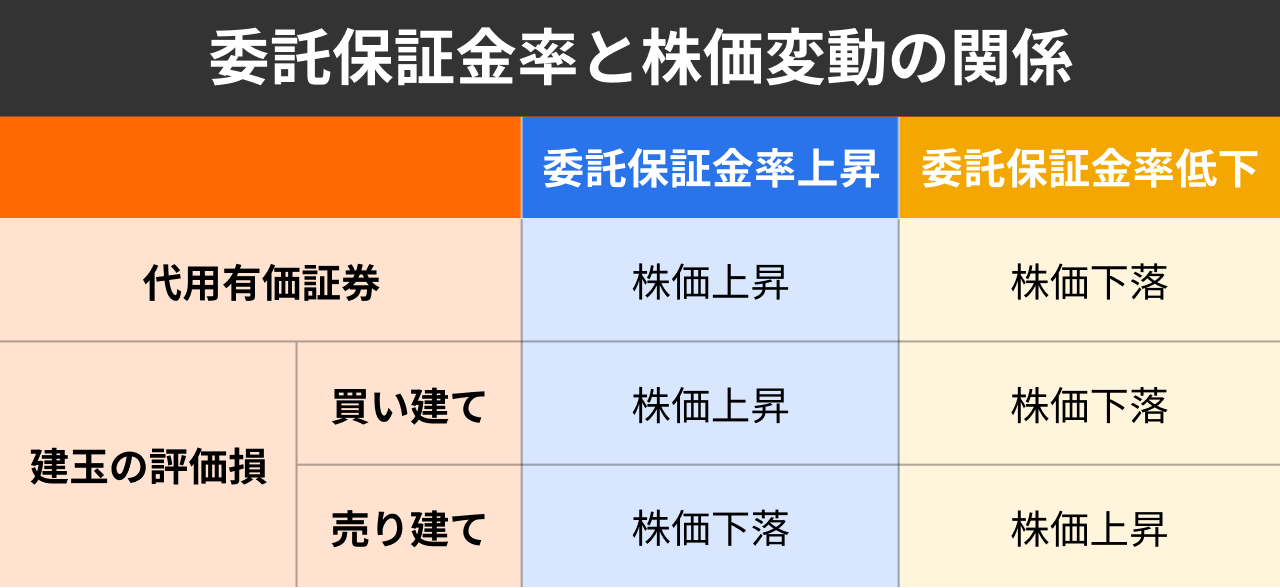
例えば、株価400米ドルの銘柄を100株「買建」した場合、建玉総額は40,000米ドルとなり、必要な委託保証金は20,000米ドルです。
しかし、株価が300米ドルに下落した場合、評価損10,000米ドルが発生し、委託保証金が10,000米ドルに減少します。結果として、委託保証金率は25%となり、30%を下回るため追証が発生します。
※説明の簡潔化のため、金利や貸株料などのコストは考慮していません。
![]() 追証とは?
「追証(おいしょう)」とは、信用取引において委託保証金が不足した際に追加で求められる保証金のことです。追加保証金を略して「追証」と呼びます。
![]() 追証の発生
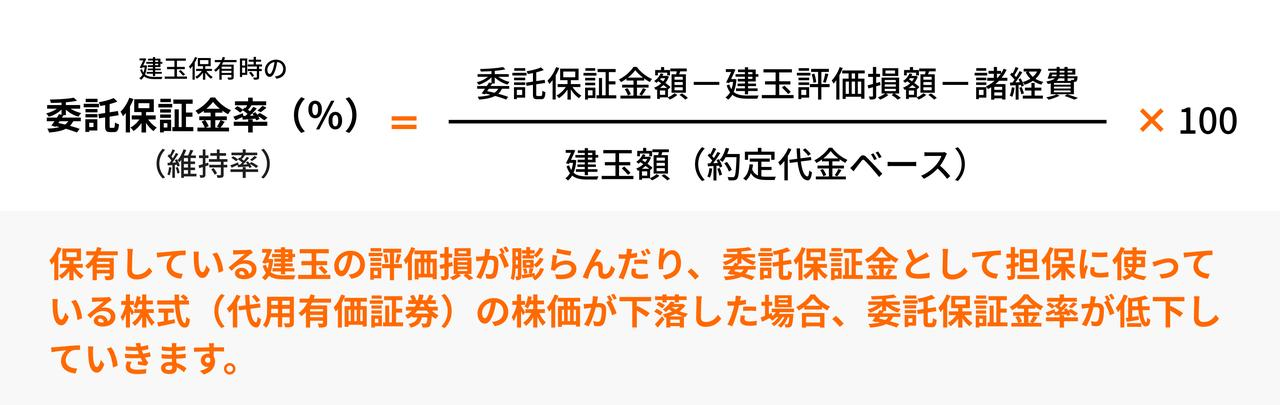
信用取引では、株価が動いて損失が発生すると、委託保証金率が低下します。委託保証金率が30%を下回ると「追証」が発生し、追加の保証金が必要となります。この30%は「維持率」とも呼ばれ、追証を回避するためには、常に維持率を30%以上に保つことが求められます。
![]() 追証が発生する主なケース
1.建玉の評価損が拡大した場合
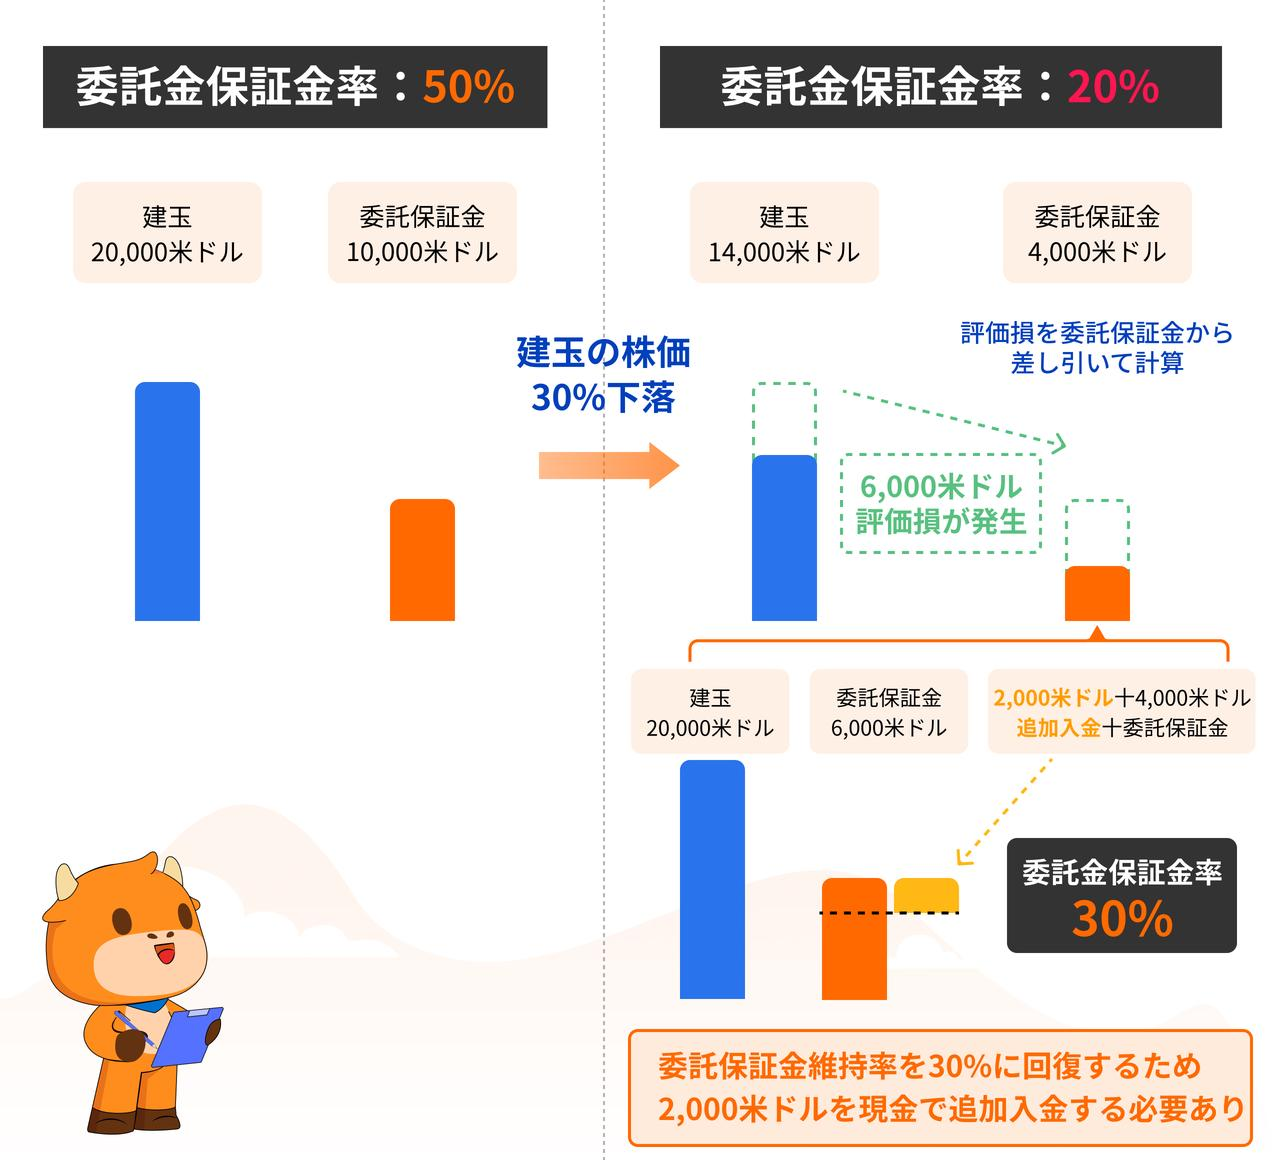
委託保証金率が50%の状態で10,000米ドルの現金を委託保証金として20,000米ドルの信用取引を行うケースを考えてみましょう。
「買建」した銘柄の株価が30%下落すると、建玉評価額は14,000米ドルとなり、評価損6,000米ドルが発生します。この結果、委託保証金は4,000米ドルに減少し、委託保証金率は20%となります。
この場合、最低委託保証金維持率30%を下回るため追証が発生し、追証を解消するためには2,000米ドルを追加で入金する必要があります。
●建玉が下落した場合の計算式

2.代用有価証券の株価が下落した場合
代用有価証券を委託保証金として使用する場合、その株価が下落すると、委託保証金の評価額も減少します。
委託保証金率が50%の状態で、10,000米ドルの米国株式を委託保証金として20,000米ドルの信用取引を行うケースを考えてみましょう。掛目70%を考慮すると、もともと保有していた有価証券の価値は約14,285.71米ドルです。
この有価証券の株価が50%下落すると、その価値は7,142.86米ドルに減少し、掛目70%を反映した委託保証金は5,000米ドルとなります。この結果、委託保証金率は25%に低下し、最低委託保証金維持率30%を下回るため追証が発生します。追証を解消するためには、1,000米ドルを追加で入金する必要があります。

●代用有価証券が下落した場合の計算式

建玉の評価損の拡大と、代用有価証券の株価下落が同時に起こっても委託保証金率は低下します。正確な委託保証金率を算出するには、金利や貸株料などのコストも考慮する必要があります。
※本事例では、説明を分かりやすくするため、金利や貸株料などのコストを省略しています。
![]() 追証発生のタイミング
委託保証金が減少し、国内基準日リアルタイムで最低保証金率である30%を下回った場合、または委託保証金が2,500米ドルを下回った場合に追証が発生します。追証が発生すると、必要な追加保証金の金額と期日がアプリを通じて通知されます。
![]() 追証への対処方法
追証が発生した場合、当社が定めた追証期限日までに委託保証金率を30%以上に回復すること、かつ最低委託保証金額(2,500米ドル)を満たして追証を解消する必要があります。
追証の解消方法として、以下の2つの選択肢があります。
1.保証金を追加する
追証期限日までに、保証金を入金し、委託保証金率を30%以上に回復させる方法です。
この場合、建玉を維持できるため、順調に相場が回復した場合は利益を得る可能性があります。ただし、相場がさらに悪化した場合には、追加の保証金が再度必要になる可能性があるため、投資余力とのバランスを考える必要があります。
2.建玉を返済する
追証期限日までに、建玉の一部または全部を返済し、委託保証金率を30%以上に回復させる方法です。
この方法では、損失を確定させることでさらなる損失の拡大を防ぐことができます。ただし、相場が回復した場合でも、その利益を享受することはできません。
また、返済時に損失が発生した場合、その損失額は委託保証金から差し引かれます。口座内の現金残高が十分でない場合、損失分を補うことができず、「不足金」が発生することがあります。
![]() 追証解消の注意点
一度発生した追証は、株価の回復によって委託保証金率が30%以上に戻ったとしても、自動的に解消されることはありません。追証を解消するには、必ず追加の保証金を差し入れるか、建玉の返済によって委託保証金率を30%以上に回復させる必要があります。
建玉を減らすことで追証が解消される場合、必ずしも追加の入金は必要ありません。ただし、返済時に確定した損失が口座の現金残高を超えた場合、不足金が発生する可能性があります。
返済を選択する際は、口座の資金状況を十分に確認してください。
※詳細なルールやコスト等に関する情報は、当社の米国株式信用取引取扱規定および米国株式信用取引に関するルールをご確認ください。
![]() 信用取引におけるリスク管理の重要性
レバレッジを活用した信用取引は、手元資金以上の取引を可能にする一方で、リスクも伴います。
委託保証金率の低下を防ぐためには、建玉の管理を徹底し、相場の動向に応じて柔軟に対応することが求められます。
万が一、追証が発生した場合も、冷静に今後の相場の見通しや自身の投資余力を考慮した方法で対応しましょう。
参考:追証・不足金ルール

参考リンク:
これらの内容は、情報提供及び投資家教育のためのものであり、いかなる個別株や投資方法を推奨するものではありません。こちらの投資情報は説明目的の用途でのみ提供されており、すべての投資家にとって適切であるとは限りません。 詳細情報